Золотая лихорадка рестейкинга охлаждается: пять ведущих протоколов вынуждены одновременно сменить стратегию из-за низкой рентабельности
 Tapbit Wire
Протоколы LRT (ликвидного рестейкинга), ранее названные «двигателем доходности Ethereum», проходят коллективную трансформацию.
29 сентября лидер LRT ether.fi объявил о замедлении развития рынка рестейкинга. Протокол, ранее считавшийся эталоном отрасли, объявил о полном выходе из бизнеса рестейкинга к концу квартала и переходе на модель необанка (крипто-необанка). Генеральный директор Майк Силацадзе прямо заявил: рестейкинг более не обеспечивает значимой доходности и сопряжён с немалыми рисками безопасности, поэтому выход — рациональное решение.
По состоянию на 30 сентября совокупная заблокированная стоимость (TVL) всего рынка ликвидного рестейкинга составляла около $1,45 млрд, а недельная выручка всех протоколов этого сегмента — лишь около $100 тыс.
ether.fi — не первый, кто отказался от рестейкинга, и не последний. Пять ведущих протоколов в сегменте ликвидного рестейкинга — Kelp, Renzo, Swell, Puffer и Bedrock — поочерёдно отказываются от ярлыка «LRT» и начинают новую главу, необходимую для выживания.
Kelp: год, переписанный хакерами — от заработка на спредах до продажи ликвидности
Как второй по величине протокол LRT после ether.fi, Kelp сменил стратегию под давлением.
Атака на мост между блокчейнами 18 апреля стала чёрным лебедем как для Kelp, так и для всего рынка LRT. Атакующий сфальсифицировал межцепочные сообщения и создал из воздуха около 116 500 rsETH на сумму ~$293 млн. Инцидент серьёзно ударил по балансу Kelp и прозвучал как сигнал тревоги по безопасности рестейкинга для всей отрасли.
Пережив испытание, Kelp начал активно укреплять защиту. В мае он объявил о сокращении межцепочного присутствия rsETH, сосредоточившись на сетях с высокой безопасностью и интеграцией в экосистему, и последовательно отключил мост rsETH на нескольких цепочках. Ранее, ещё в марте, продукт KernelDAO — BNB-рестейкинг Kernel — был свёрнут досрочно, а новые депозиты полностью приостановлены.
Однако Kelp не покинул рынок доходности — он просто сменил направление: с продажи «доходности от рестейкинга» на продажу «краткосрочной кредитной ликвидности».
Основное внимание теперь уделяется двум новым направлениям: стратегическому хранилищу Gain и стейблкоину KUSD. KUSD — новый продукт, ещё не запущенный. Согласно официальным данным, это инструмент краткосрочной расчётной ликвидности для институтов: они получают краткосрочные средства для платежей, переводов и трансграничных расчётов, а затем возвращают их с процентами после завершения операций; доход формируется в основном за счёт реальной расчётной активности.
После хакерской атаки TVL Kelp упал с почти $1,5 млрд до чуть более $1,1 млрд — снижение на ~25%. Тем не менее, кроме ether.fi, Kelp остаётся протоколом с самой высокой TVL в сегменте LRT. Совокупная валовая выручка Kelp в этом году — $26,52 млн. Однако подавляющая часть этой выручки состоит из вознаграждений за стейкинг ETH и токенов EIGEN, которые должны быть распределены среди пользователей; лишь 5% фактически остаются у протокола в качестве свободных средств. Таким образом, чистая прибыль протокола составляет всего $1,41 млн.
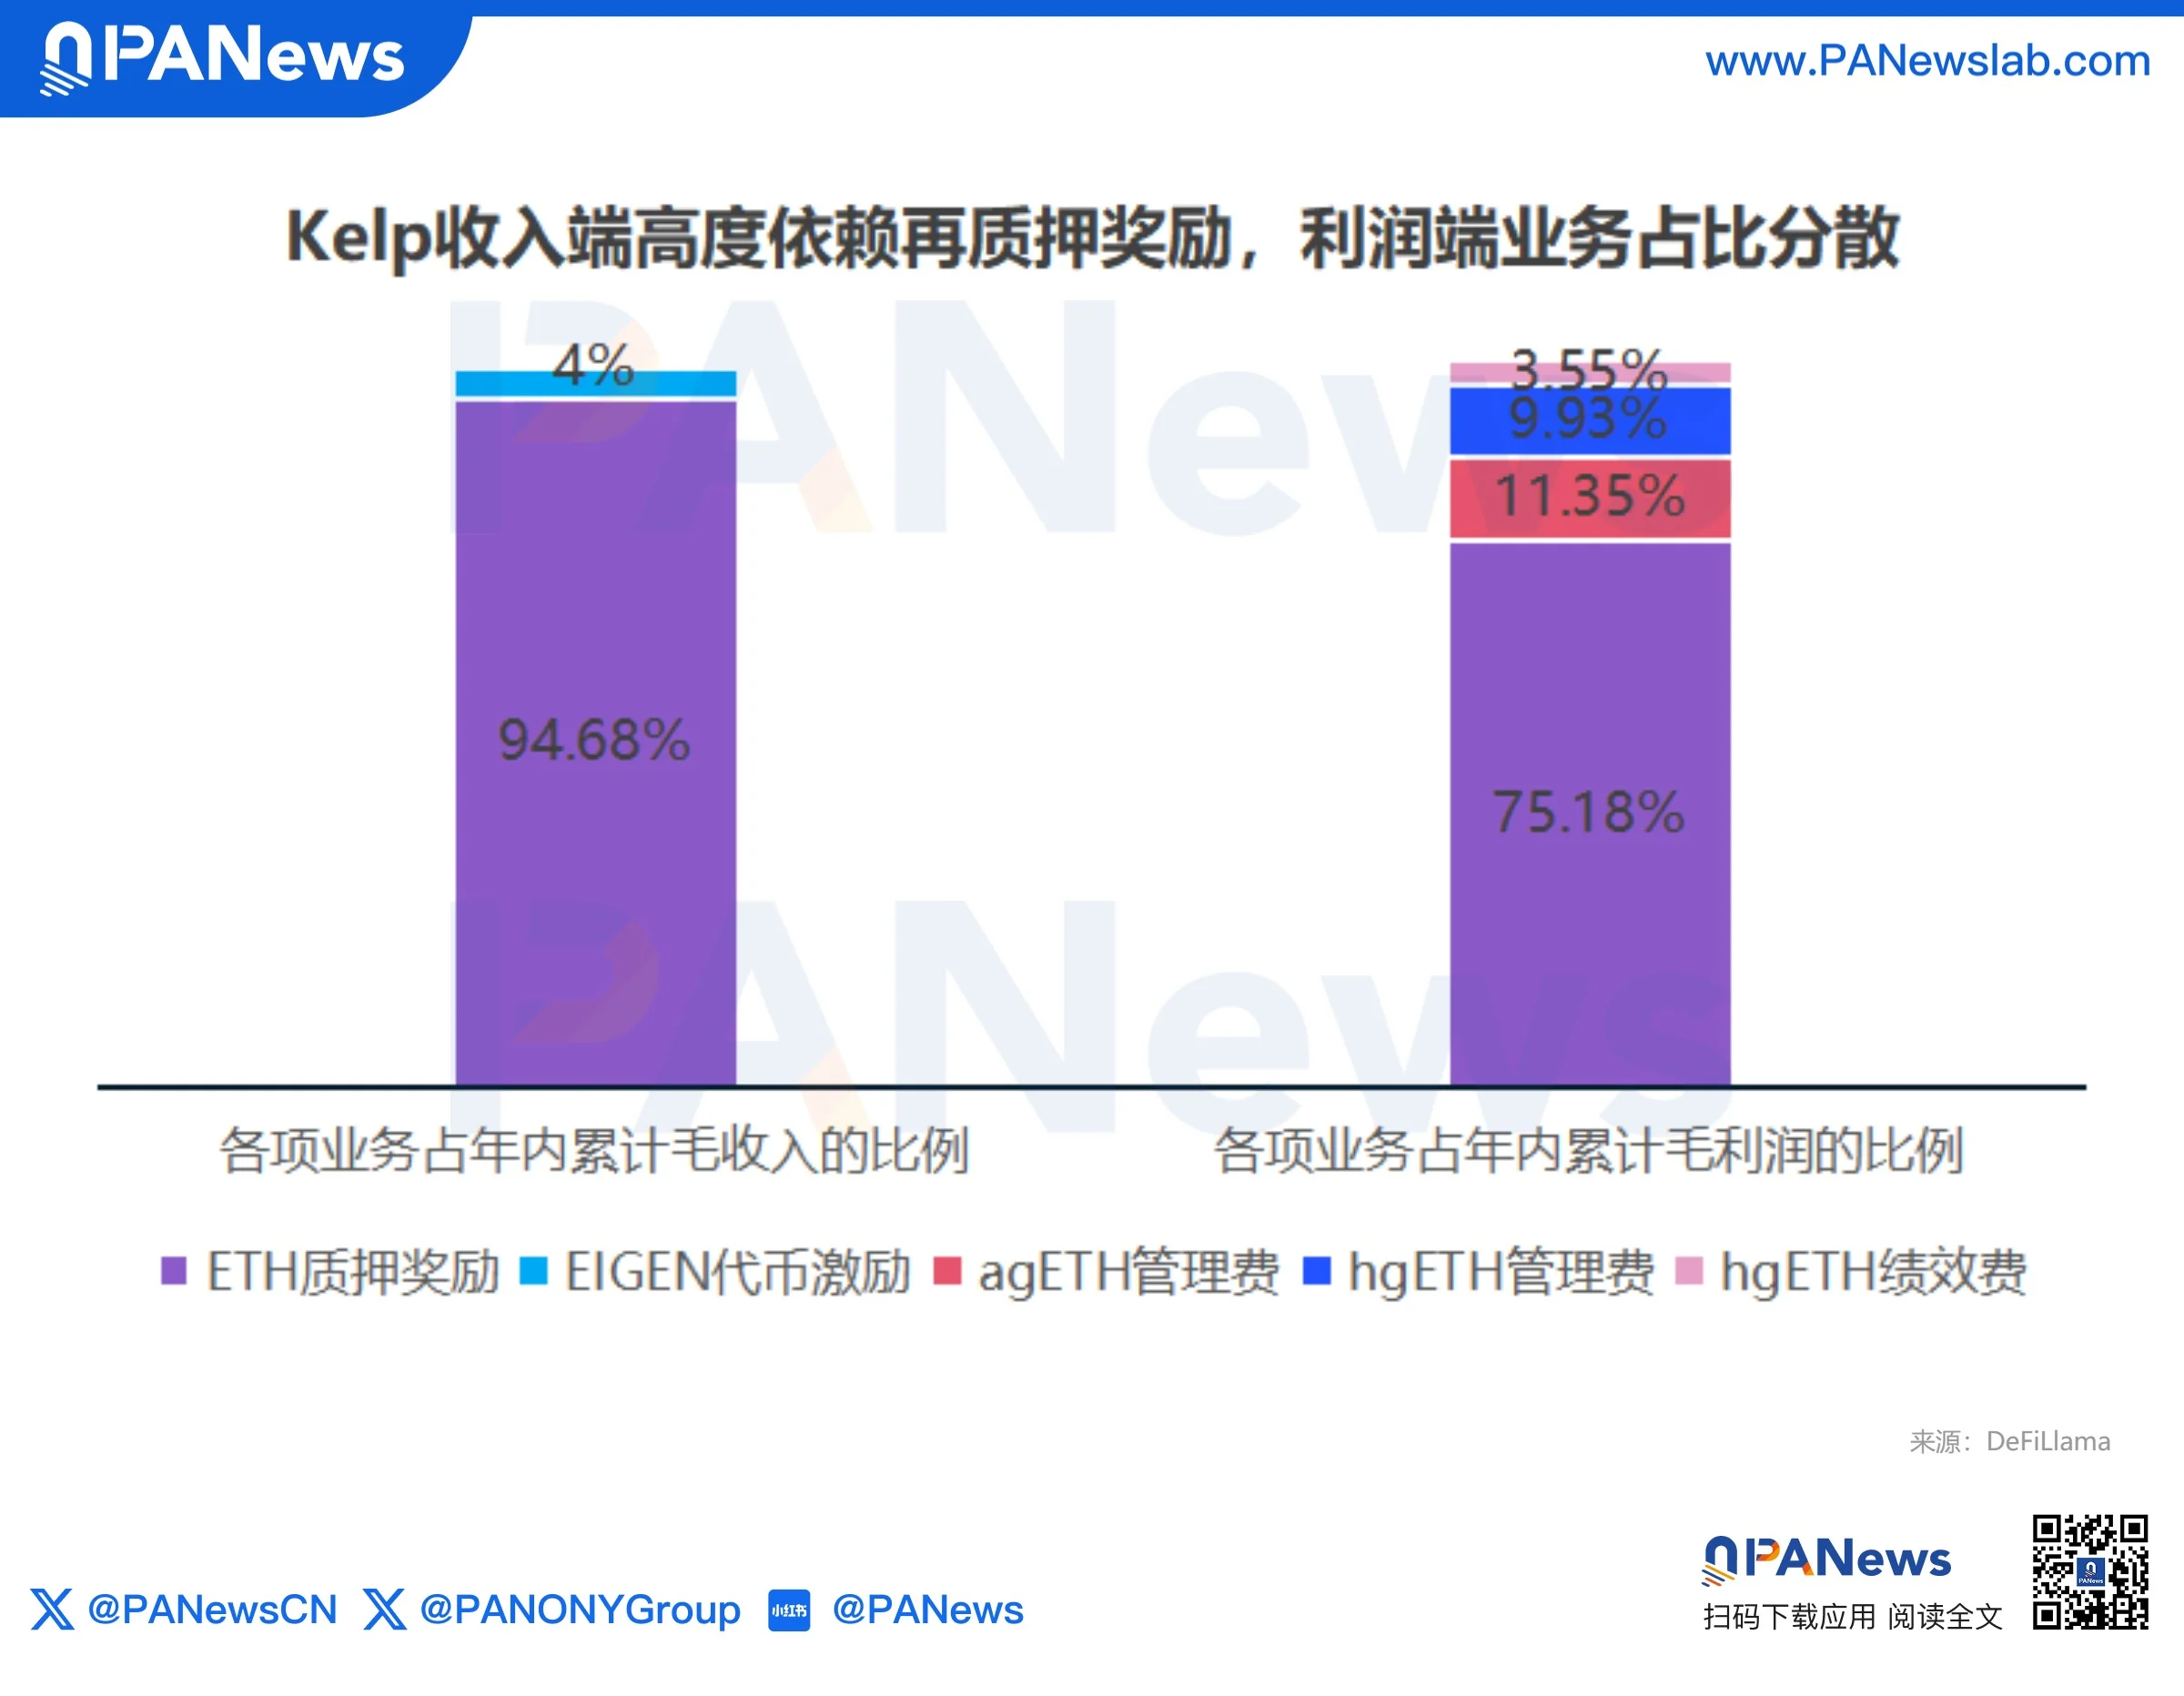
Примечательно, что ставка удержания комиссии за продукты серии Gain (agETH, hgETH) составляет 100%, при TVL около $30 млн. То есть стратегические хранилища генерируют почти 25% прибыли при доле TVL ~2,5% и доле выручки ~1,3%.
Renzo: от эмитента LRT к платформе структурированных on-chain-продуктов
В отличие от реактивного поворота Kelp, Renzo действует проактивно.
9 сентября Renzo Protocol официально переименовался в Renzo Finance, сменив позиционирование с «протокола LRT» на «платформу структурированной on-chain-доходности». Его продуктовая система разделена на три модуля: Staking Suite, Reserve Vaults и Enterprise Suite.
За сменой названия стоит изменение бизнес-логики. Ранее ezETH был абсолютным флагманом, и весь бизнес строился вокруг выпуска LRT; теперь LRT постепенно станут входным слоем активов и базовым активом, а основной фокус роста сместится на активно управляемые структурированные продукты доходности.
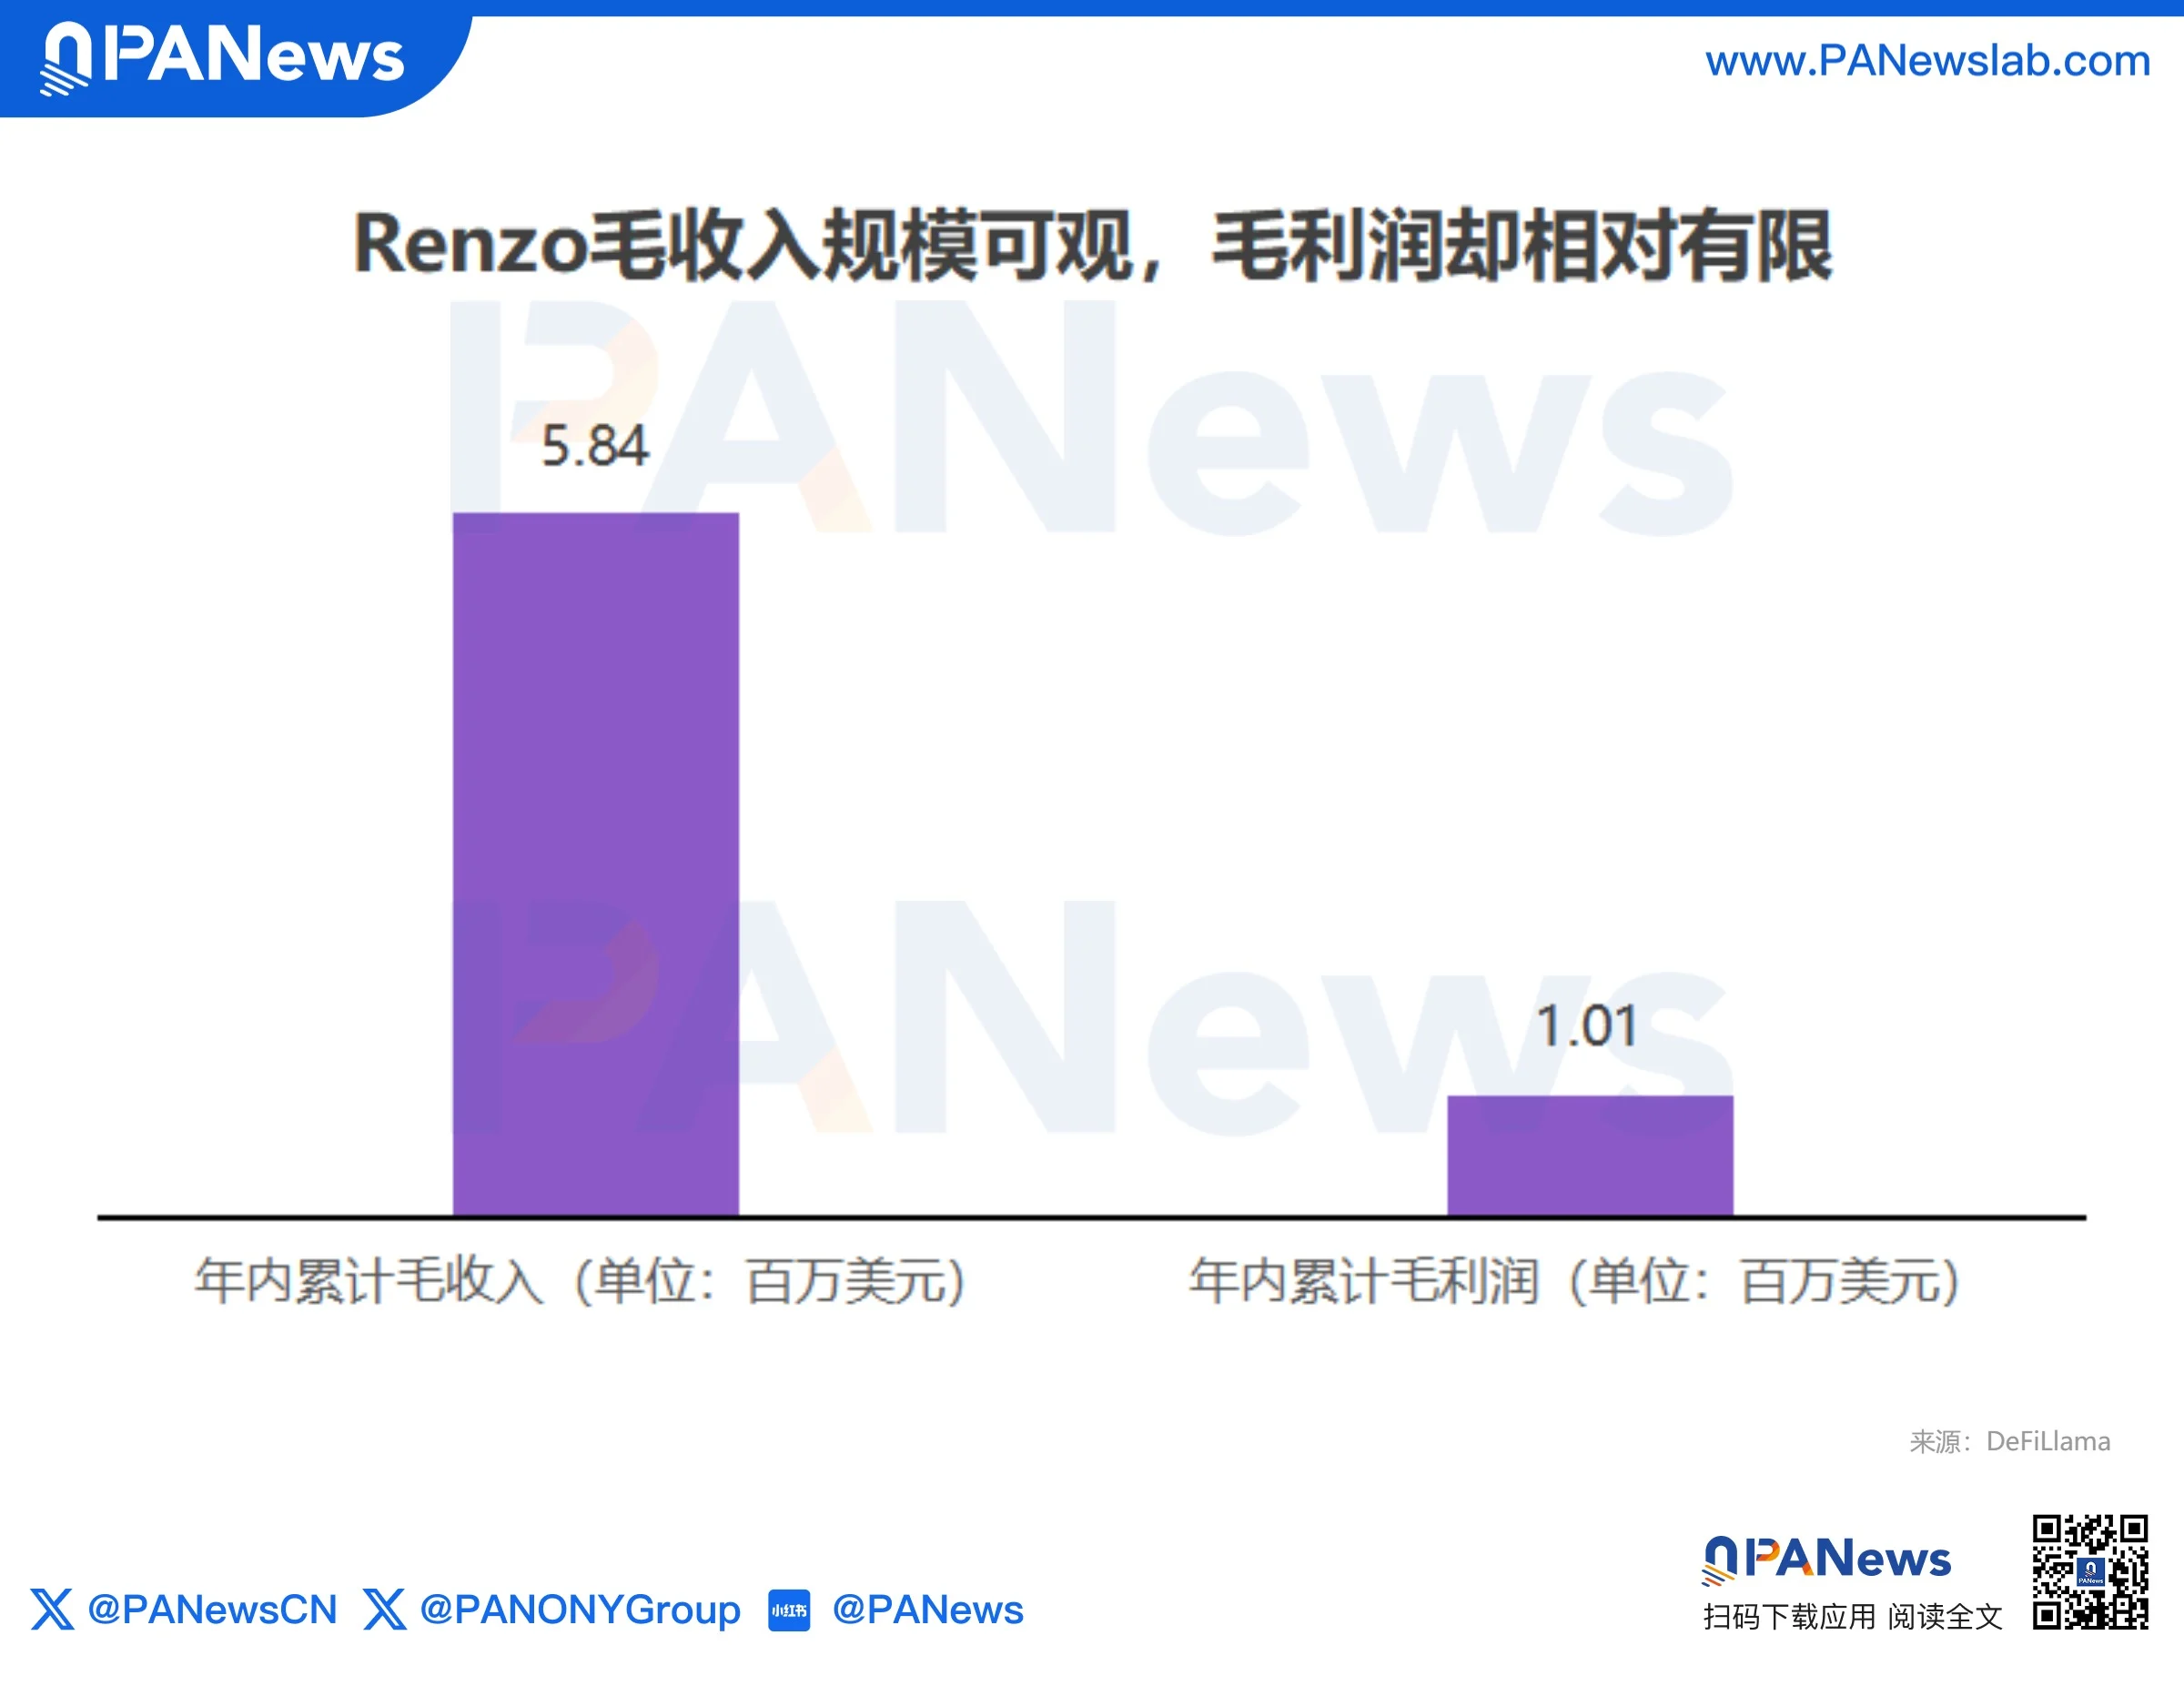
В этом году совокупная валовая выручка Renzo составила 5,84 млн долл. США, а валовая прибыль — 1,01 млн долл. США. Выручка протокола достигла определённого масштаба, однако эффективность конверсии в прибыль остаётся низкой.
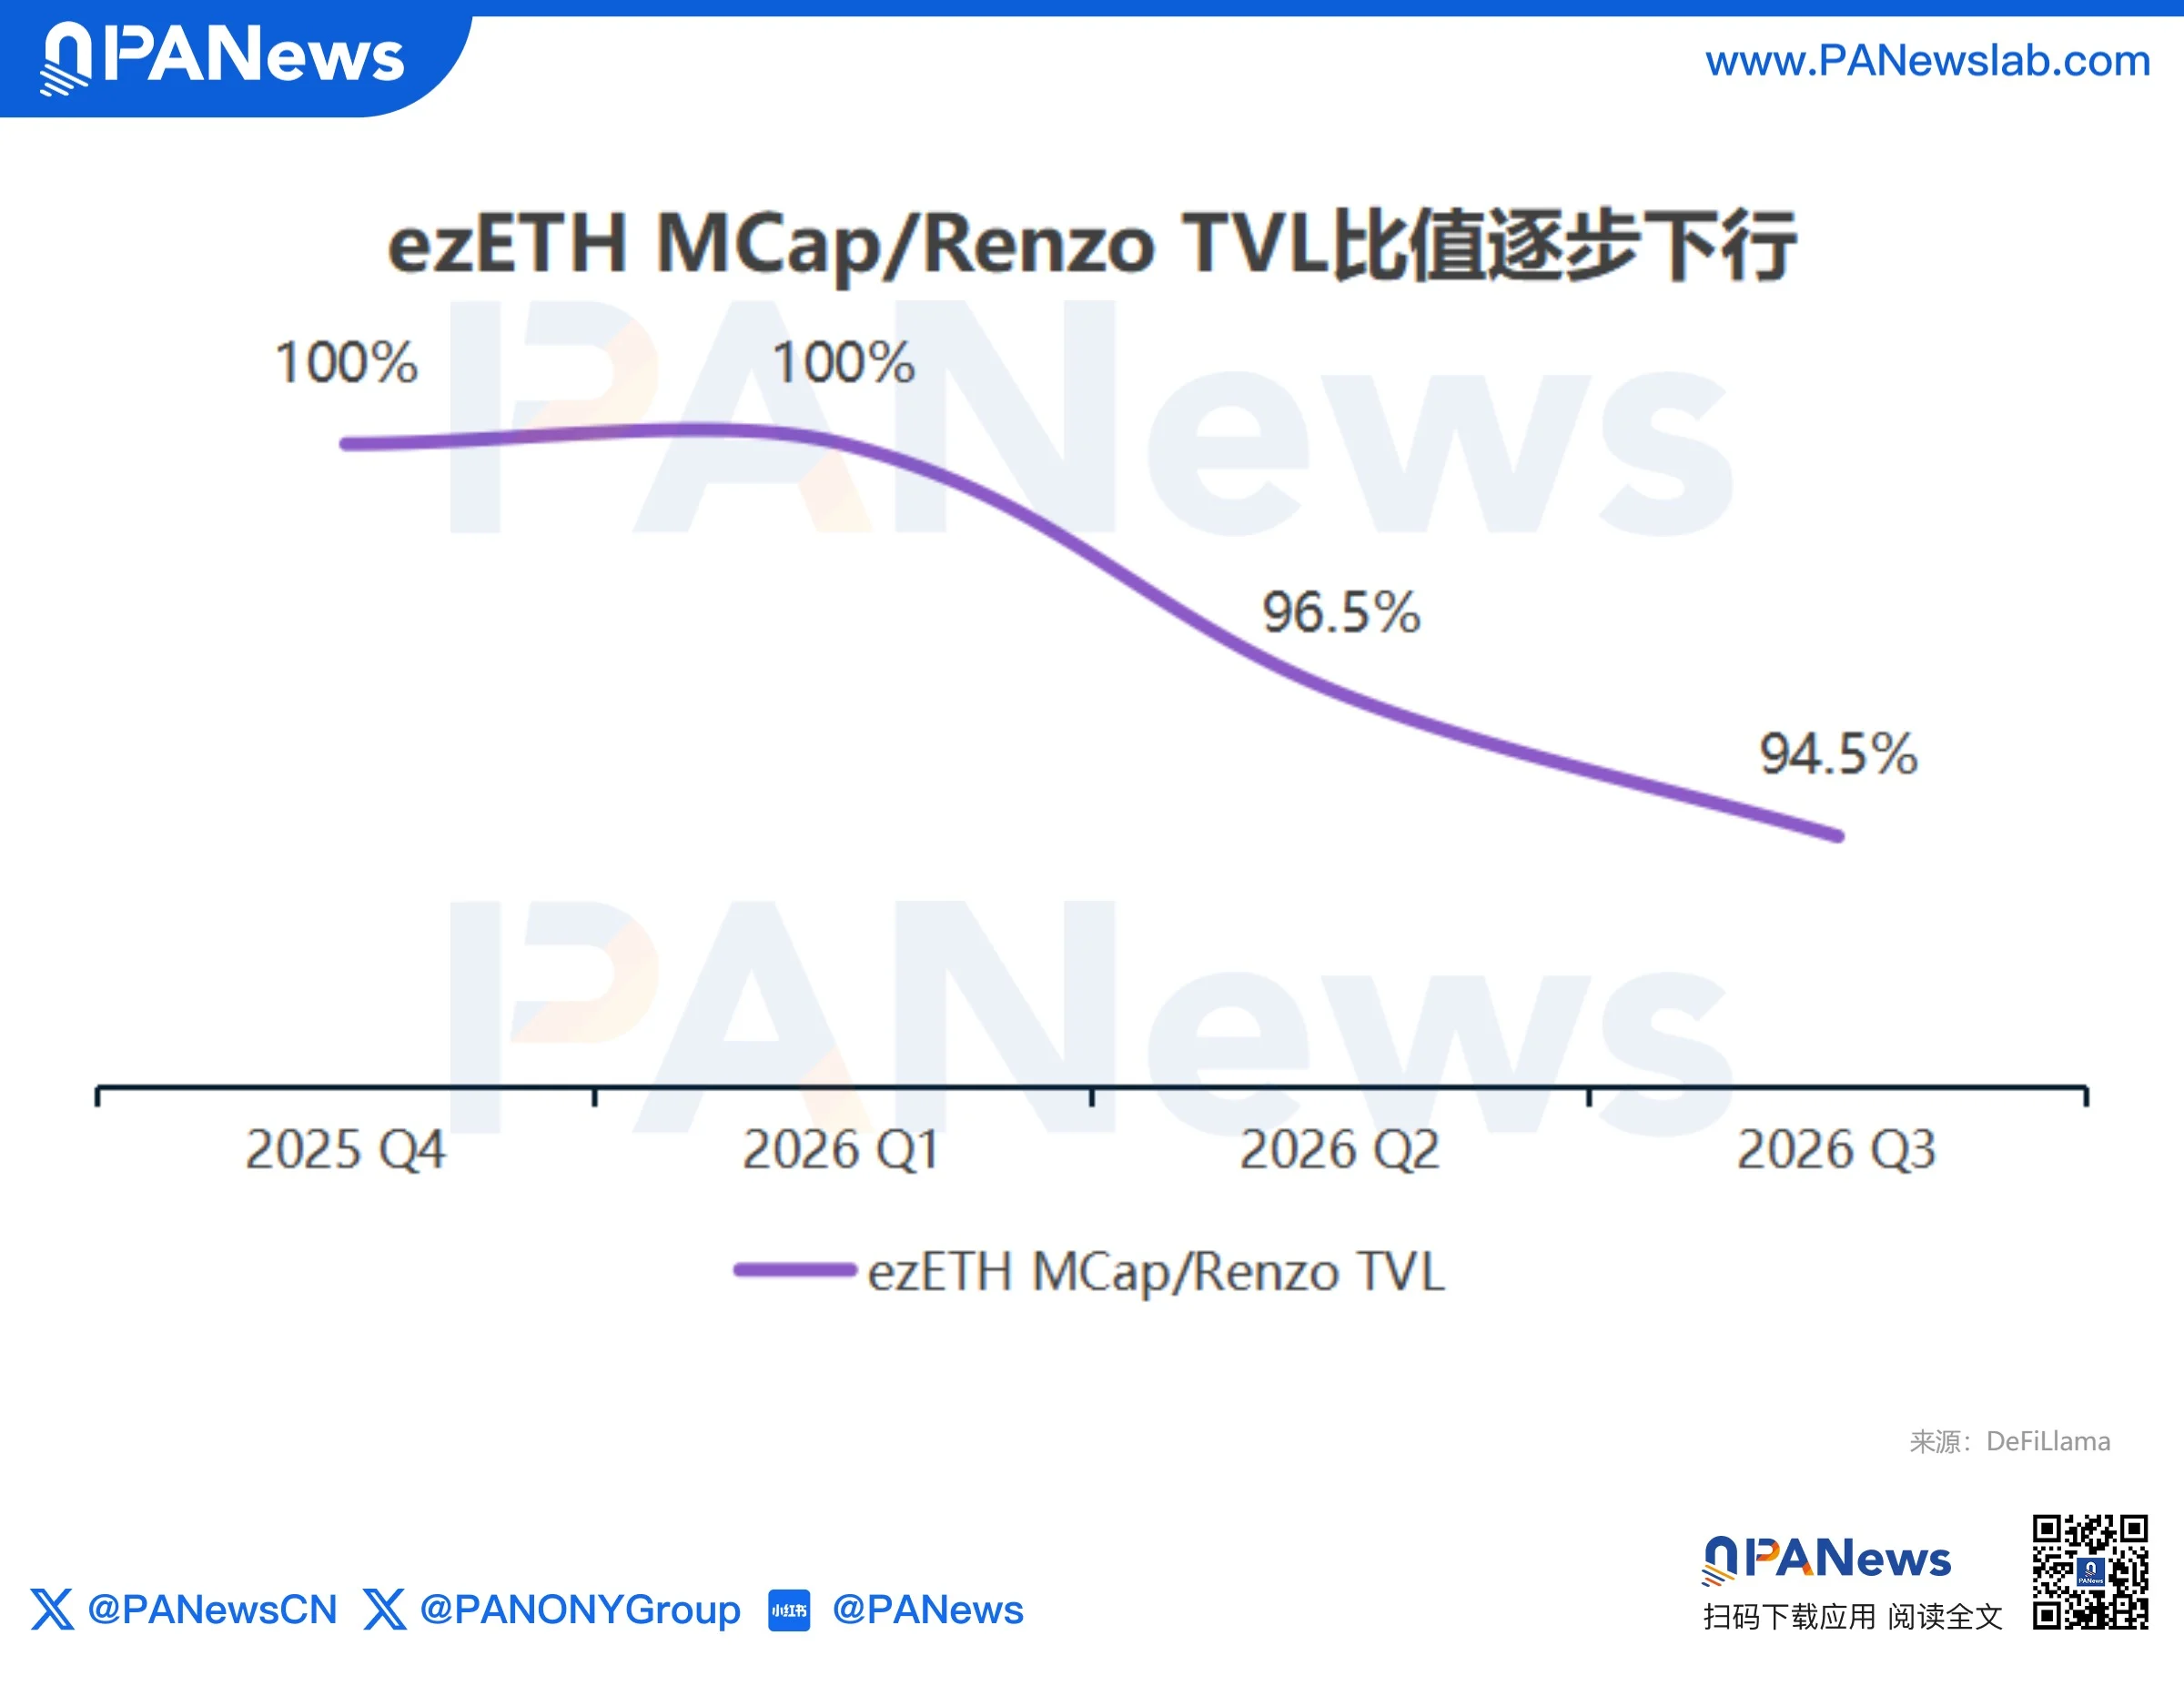
Кроме того, с IV квартала прошлого года соотношение капитализации ezETH к TVL Renzo последовательно снижается. Хотя доля по-прежнему чрезвычайно высока, она упала до 94,5 %, что означает: ezETH больше не является основным драйвером роста протокола.
Переориентация также происходит стремительно. В тот же день ребрендинга Renzo запустил «Renzo Basis» — дельта-нейтральный стратегический вклад на Hyperliquid для захвата арбитражных возможностей между ставками финансирования и спотовой базой; неделю спустя протокол объявил о расширении на Lighter в Robinhood Chain, позиционируя себя для торговли базисом в перпетуальных фьючерсах на акции в блокчейне.
По сути, это напоминает модель «структурированных продуктов» традиционной индустрии управления активами: Renzo выступает как управляющий стратегиями, отбирая и конструируя торговые стратегии с разными профилями риска и доходности, упаковывая их в стандартизированные вклады для подписки пользователей и получая управленческие и вознаграждение за результат. ezETH больше не обязан брать на себя всю миссию роста — он лишь один из базовых активов.
Swell: закрытие L2 и ставка на ИИ-торговый терминал
Переориентация Swell самая радикальная.
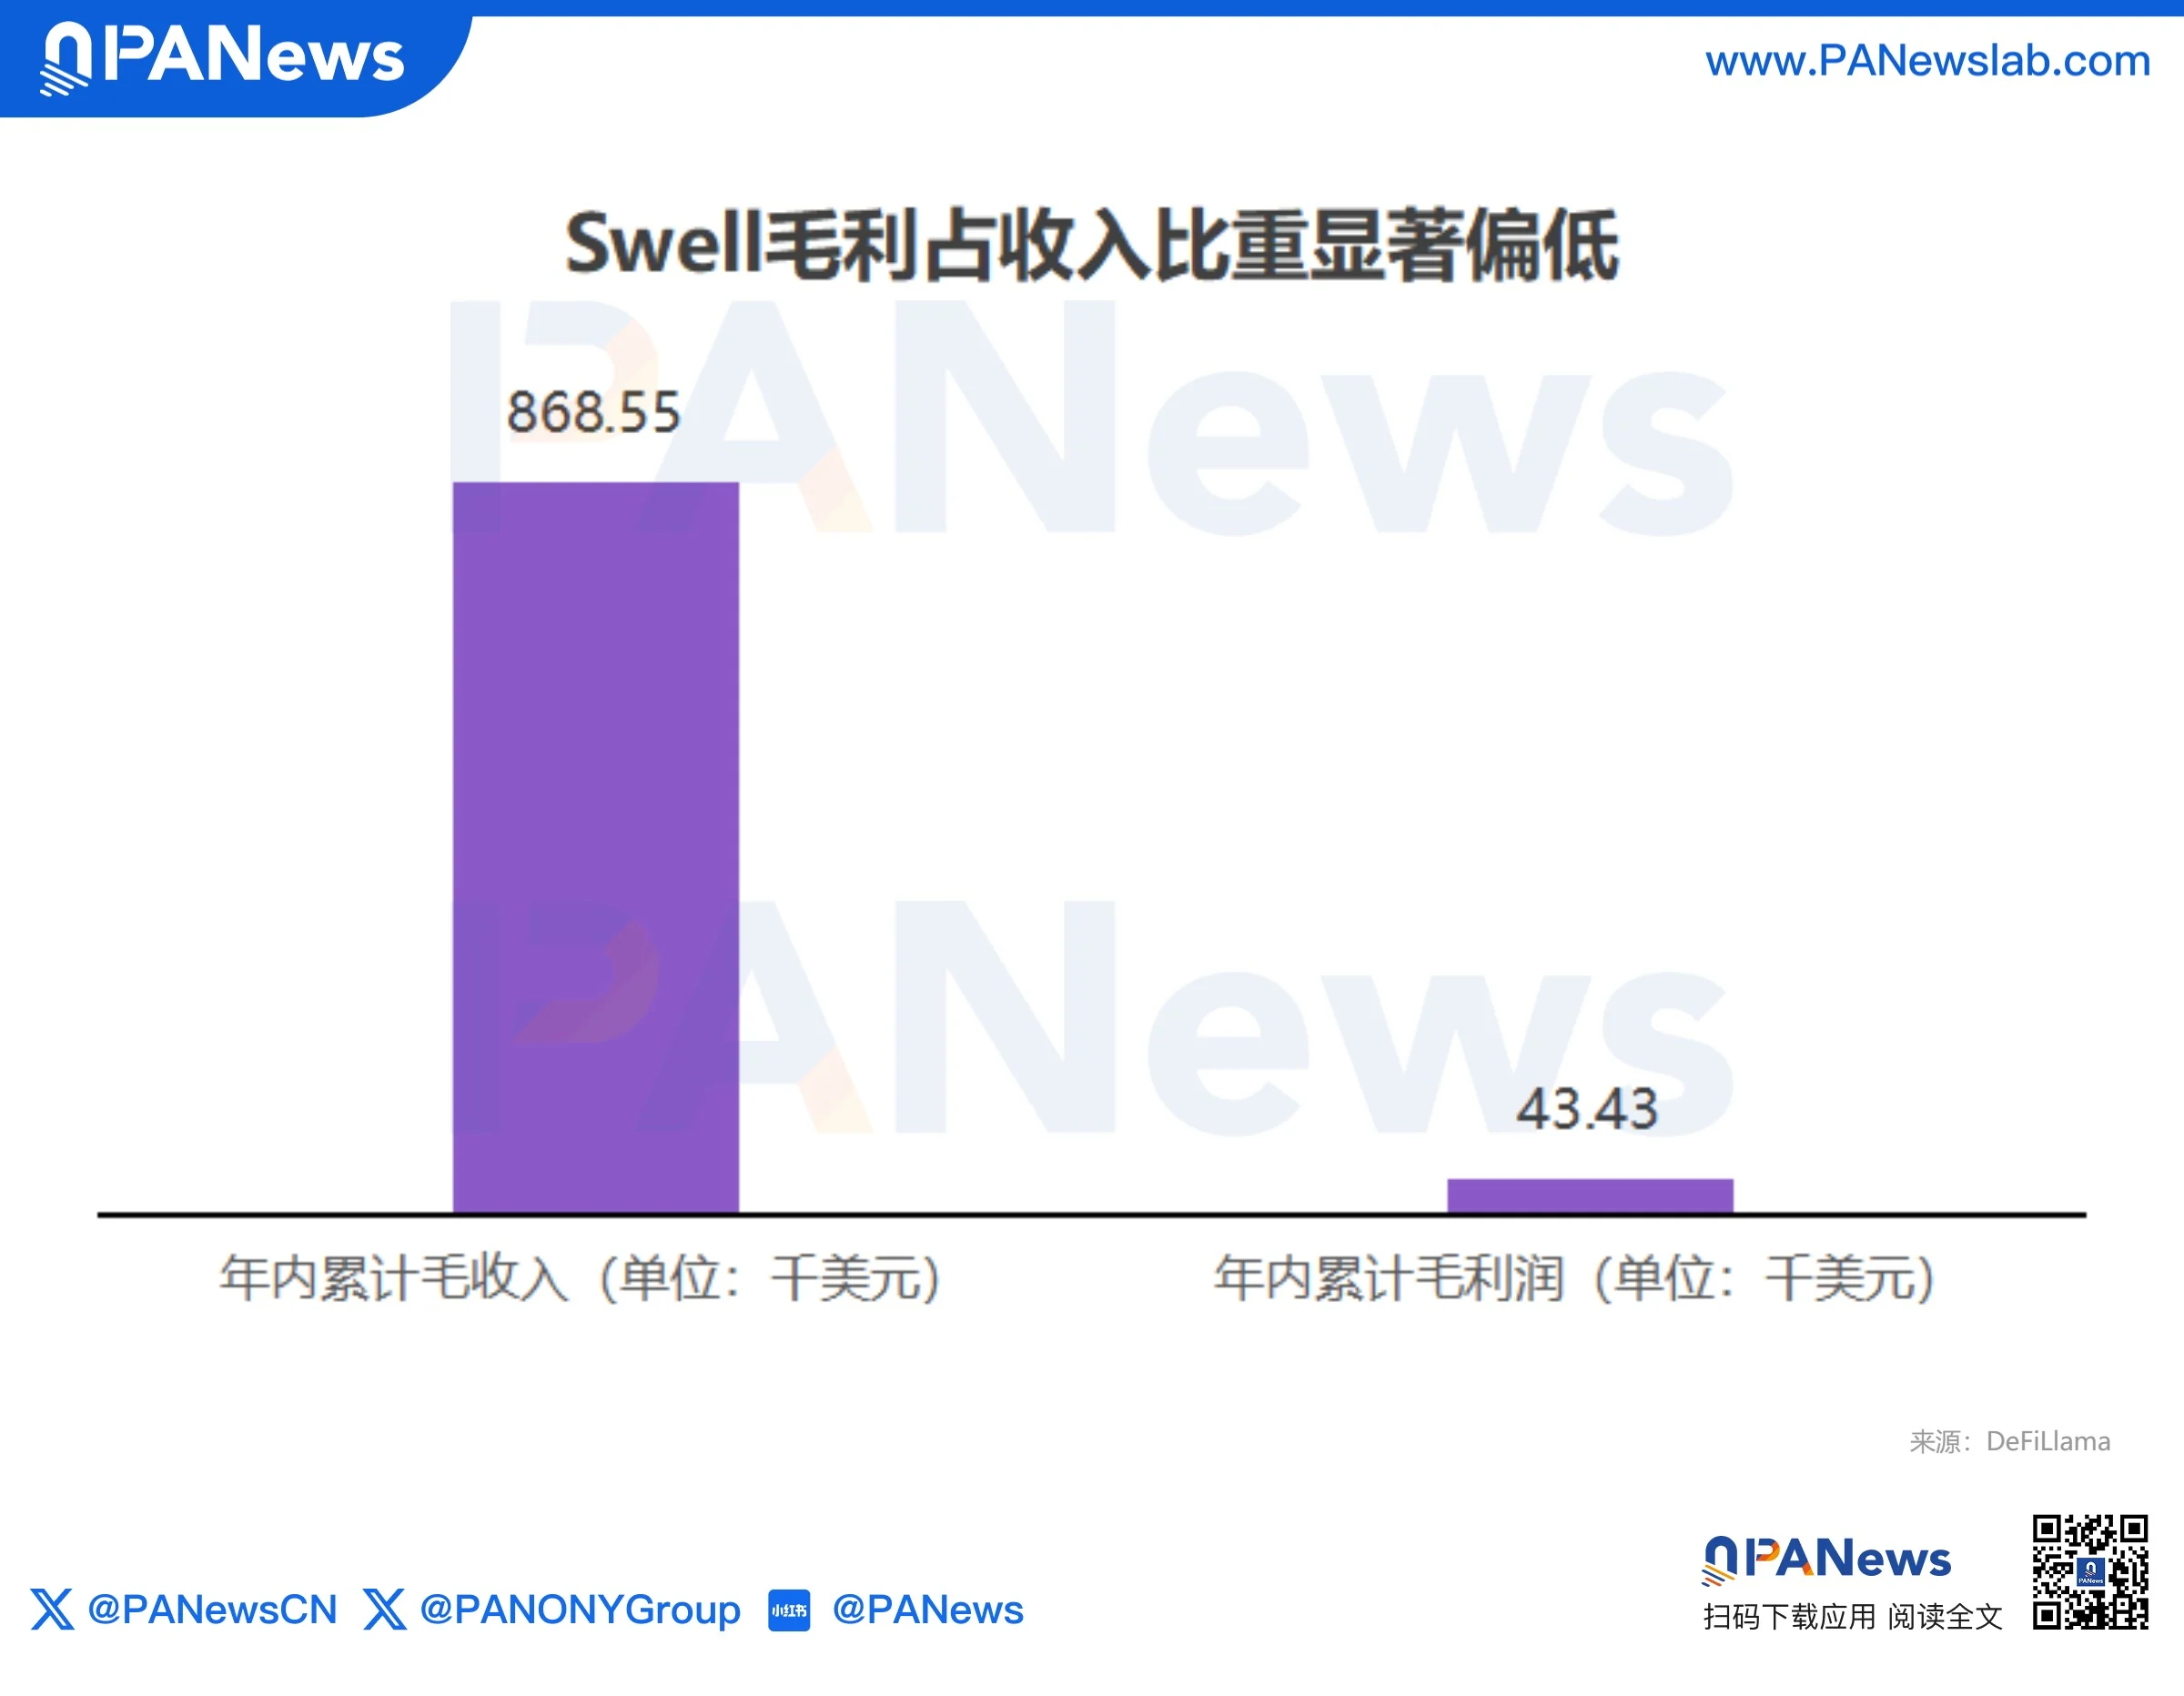
В этом году совокупная валовая выручка Swell составила 868 600 долл. США, а валовая прибыль — всего 43 400 долл. США. Затраты существенно подрывают выручку, что указывает на слабую способность конвертировать выручку и давление на качество прибыли.
На самом деле Swell объявил о закрытии Swellchain ещё 28 апреля. Этот L2, построенный на Optimism Superchain и когда-то возлагавший большие надежды как «цепочка, специализирующаяся на рестейкинге», был свёрнут менее чем через год после запуска. Команда пояснила, что экосистема рестейкинга развивалась значительно медленнее ожиданий, а масштабируемость Ethereum L1 и низкие комиссии также снизили необходимость развертывания L2. Вместо борьбы в перенасыщенном сегменте лучше сконцентрировать инженерные и бизнес-ресурсы на другом направлении — Faro.
Причём Faro больше не имеет отношения к LRT.
Faro — некастодиальный ИИ-торговый интеллектуальный сервис на Hyperliquid. Он агрегирует многомерную информацию: данные из блокчейна, социальные настроения и рыночные индикаторы, генерирует торговые стратегии и позволяет пользователям выполнять сделки напрямую через Hyperliquid одним кликом.
Проще говоря, Swell переходит от «предоставления доходных активов» к «предоставлению торговых услуг». Его модель выручки также меняется: от получения спредов по стейкингу — к подписным и исполнительным комиссиям, а также будущему захвату ценности экосистемы.
Однако переориентация находится на ранней стадии, и пока неясно, сможет ли Faro конвертировать объём торгов на Hyperliquid в денежный поток протокола.
Puffer: выход из гонки за доходностью и ставка на исполнительную инфраструктуру Ethereum
В то время как конкуренты ищут рост на стороне активов и пользователей, Puffer выбрал углублённую стратегию: сосредоточился на инфраструктурном уровне Ethereum и трансформировался в поставщика инфраструктурных услуг.
Сейчас матрица продуктов Puffer охватывает четыре модуля: LRT, институциональные услуги (Puffer Institutional), предподтверждения (Preconf) и UniFi Based Rollup. Бизнес LRT сохраняется, но в основном служит базовой конфигурацией для институциональных клиентов. 12 марта Puffer заключил партнёрство с регулируемой платформой цифровых активов Anchorage Digital, чтобы предоставить институтам соответствующий требованиям канал инвестиций в pufETH, выбрав B2B-направление.
Более примечателен UniFi Based Rollup. Puffer отказался от централизованного подхода к сиквенсеру, распространённого в отрасли, и внедрил архитектуру Rollup, где упорядочение транзакций выполняют непосредственно валидаторы Ethereum L1, устраняя барьеры кроссчейн-совместимости и риски цензуры централизованных сиквенсеров на фундаментальном уровне, а также обеспечивая нативное атомарное взаимодействие и мгновенные выводы между L2 и L1.
23 сентября Puffer объявил о стратегическом партнёрстве с Google Cloud, который стал оператором корпоративного шлюза для системы Preconf Gateway, предоставляя предподтверждения транзакций с задержкой менее секунды; неделю спустя, 30 сентября, Puffer вновь объединился с Anchorage Digital для внедрения институциональной инфраструктуры хранения и расчётов в Puffer UniFi. Это знаменует эволюцию Puffer от одного LRT-протокола в поставщика инфраструктурных услуг для исполнительного уровня Ethereum.
В этом году совокупная валовая выручка Puffer составила 1,14 млн долл. США, а валовая прибыль — 57 200 долл. США. Вознаграждения за стейкинг почти не приносят прибыли, что говорит о том, что реальные доходы протокола в основном зависят от различных сервисных комиссий.
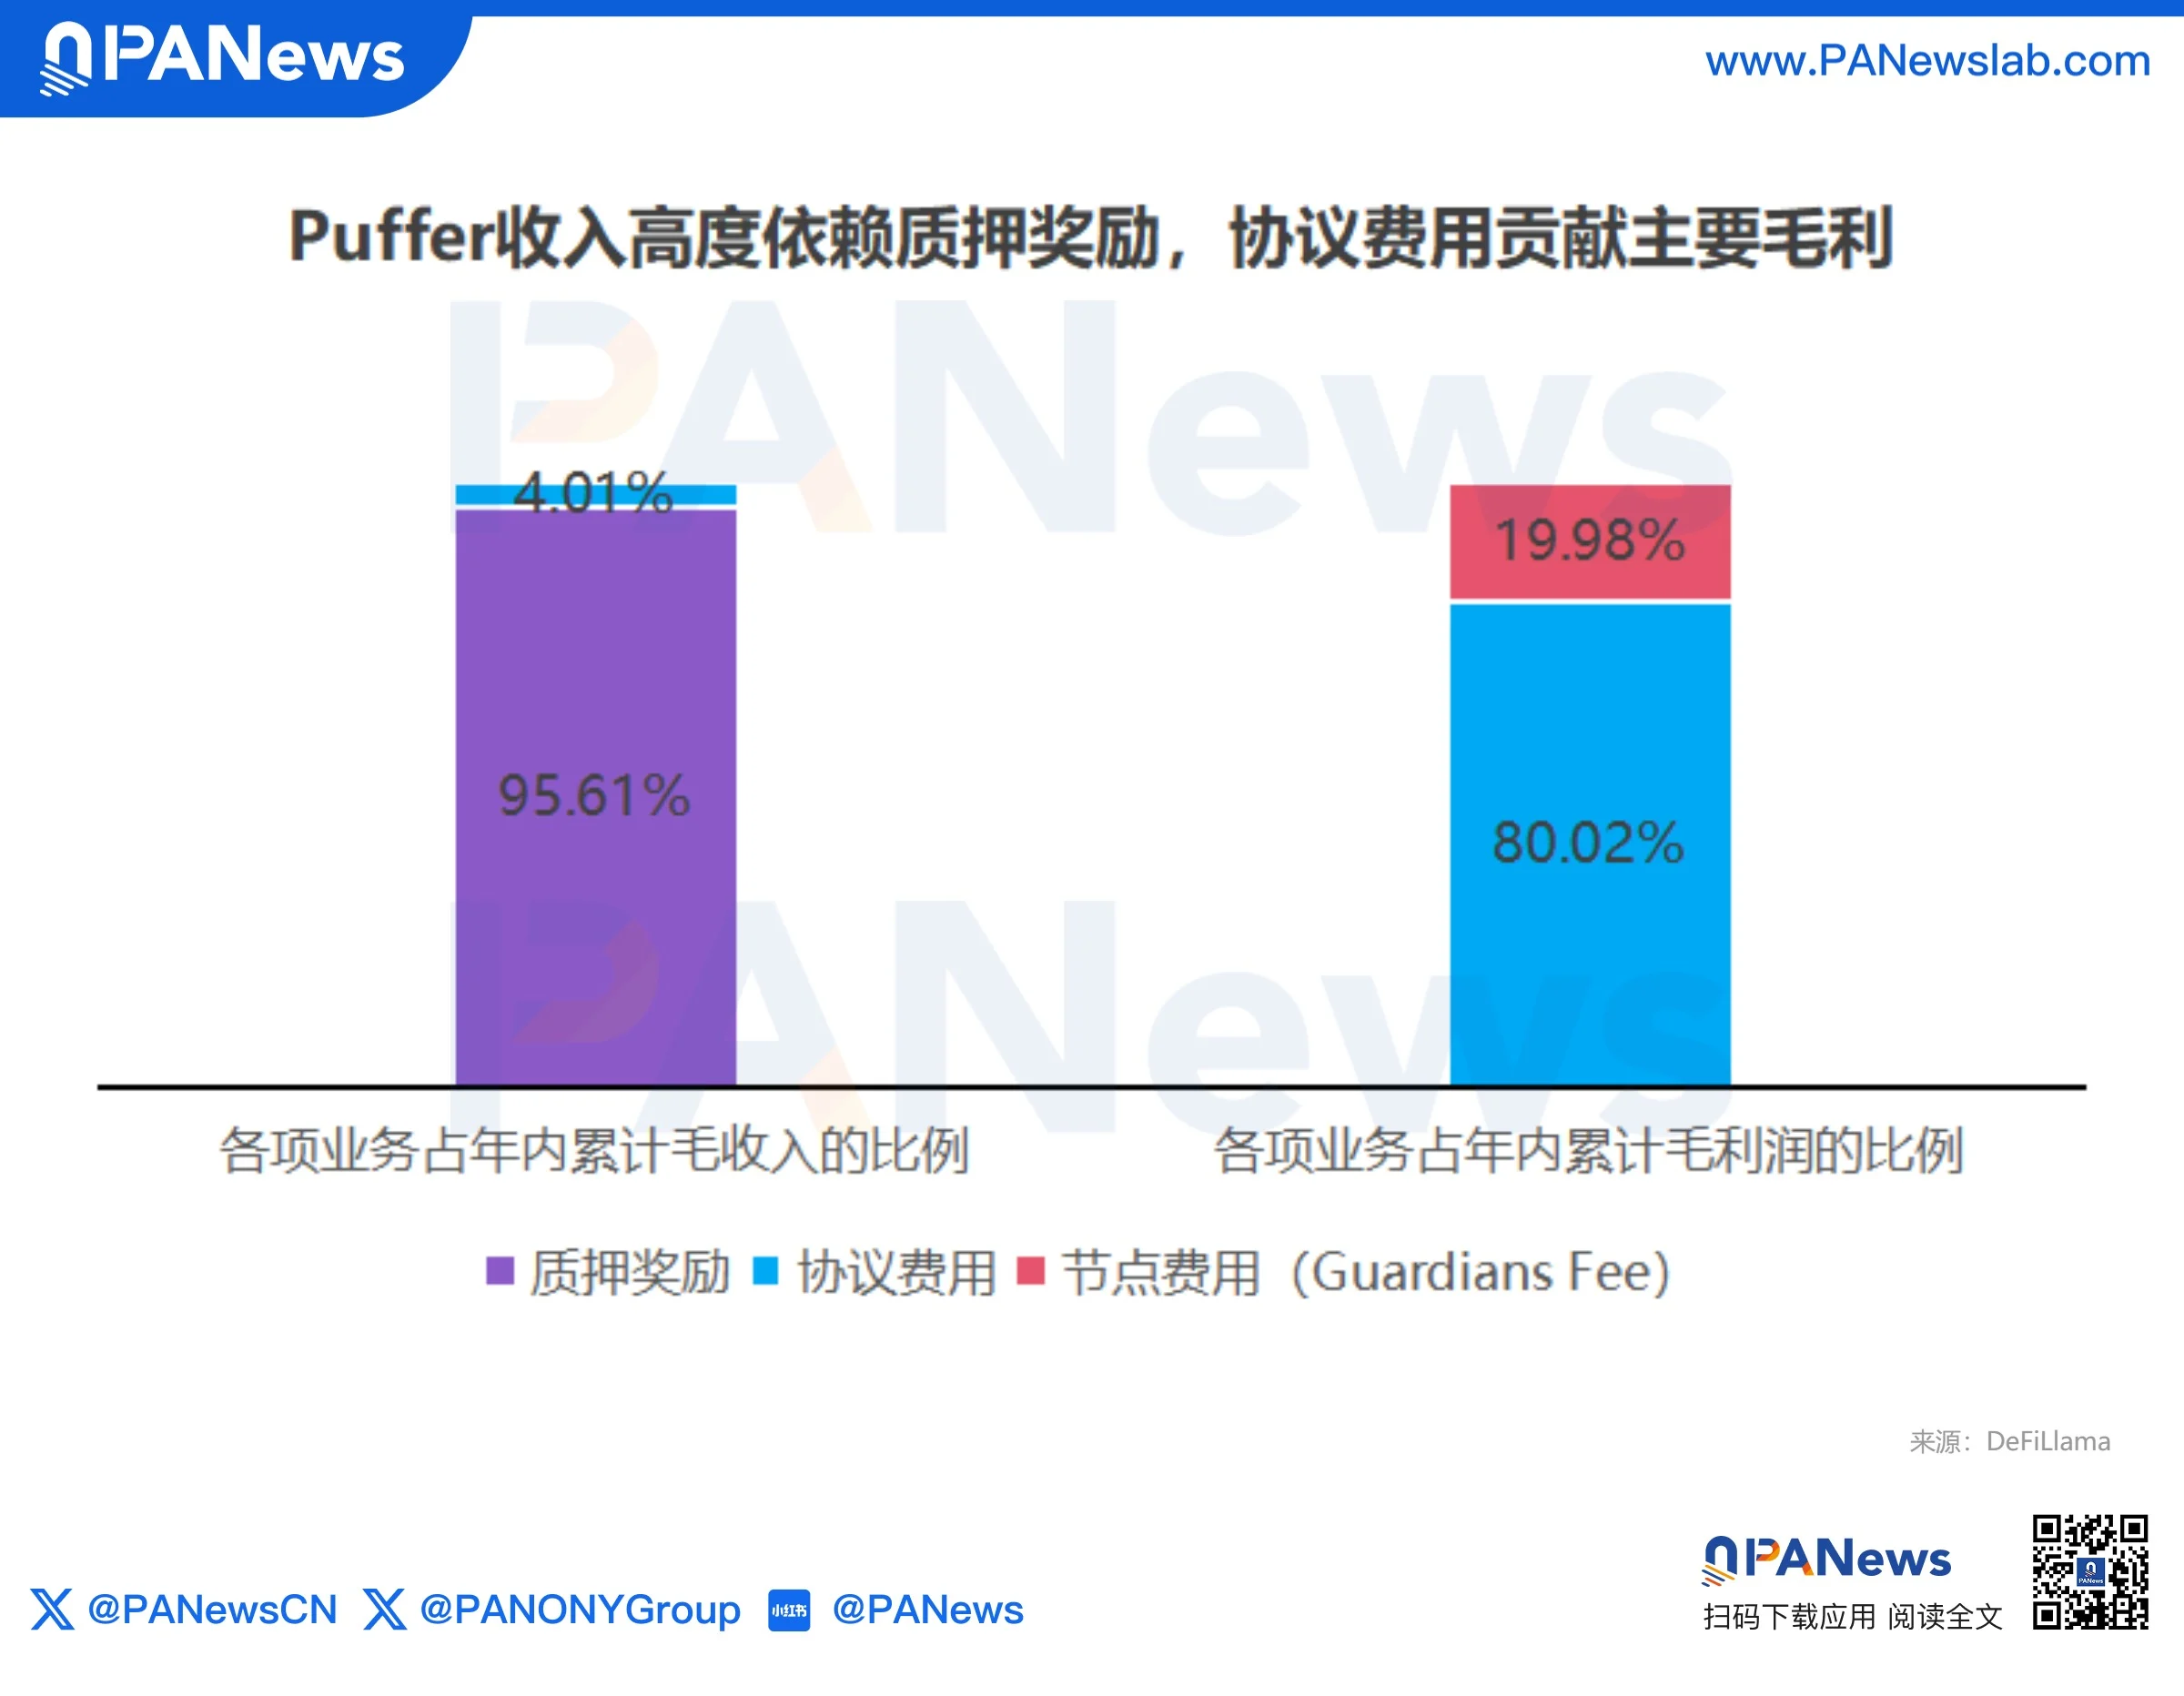
Прибыль от бизнеса рестейкинга практически отсутствует, однако если Puffer станет инфраструктурой расчётов и клиринга для торговых платформ, ИИ-агентов и институциональных платежей, его источники дохода расширятся — от скромных сервисных комиссий до нескольких потоков: комиссионных за сиквенсинг, предподтверждения и инфраструктурных сборов.
Разумеется, рассказать историю об инфраструктуре легче, чем её реализовать. Инвестиционная фаза переориентации далеко не завершена, а коммерциализация займёт ещё время.
Bedrock: перестройка движка доходности на базе Bitcoin и выход из цикла Ethereum
В отличие от других, Bedrock избрал иной путь — масштабную миграцию активов: замена Ethereum на Bitcoin и создание независимой системы доходности.
Среди всех ведущих протоколов LRT Bedrock совершил наиболее последовательный сдвиг фокуса активов. Сегодня его официальная повествовательная линия почти полностью сосредоточена на BTC, а ETH больше не главный герой.
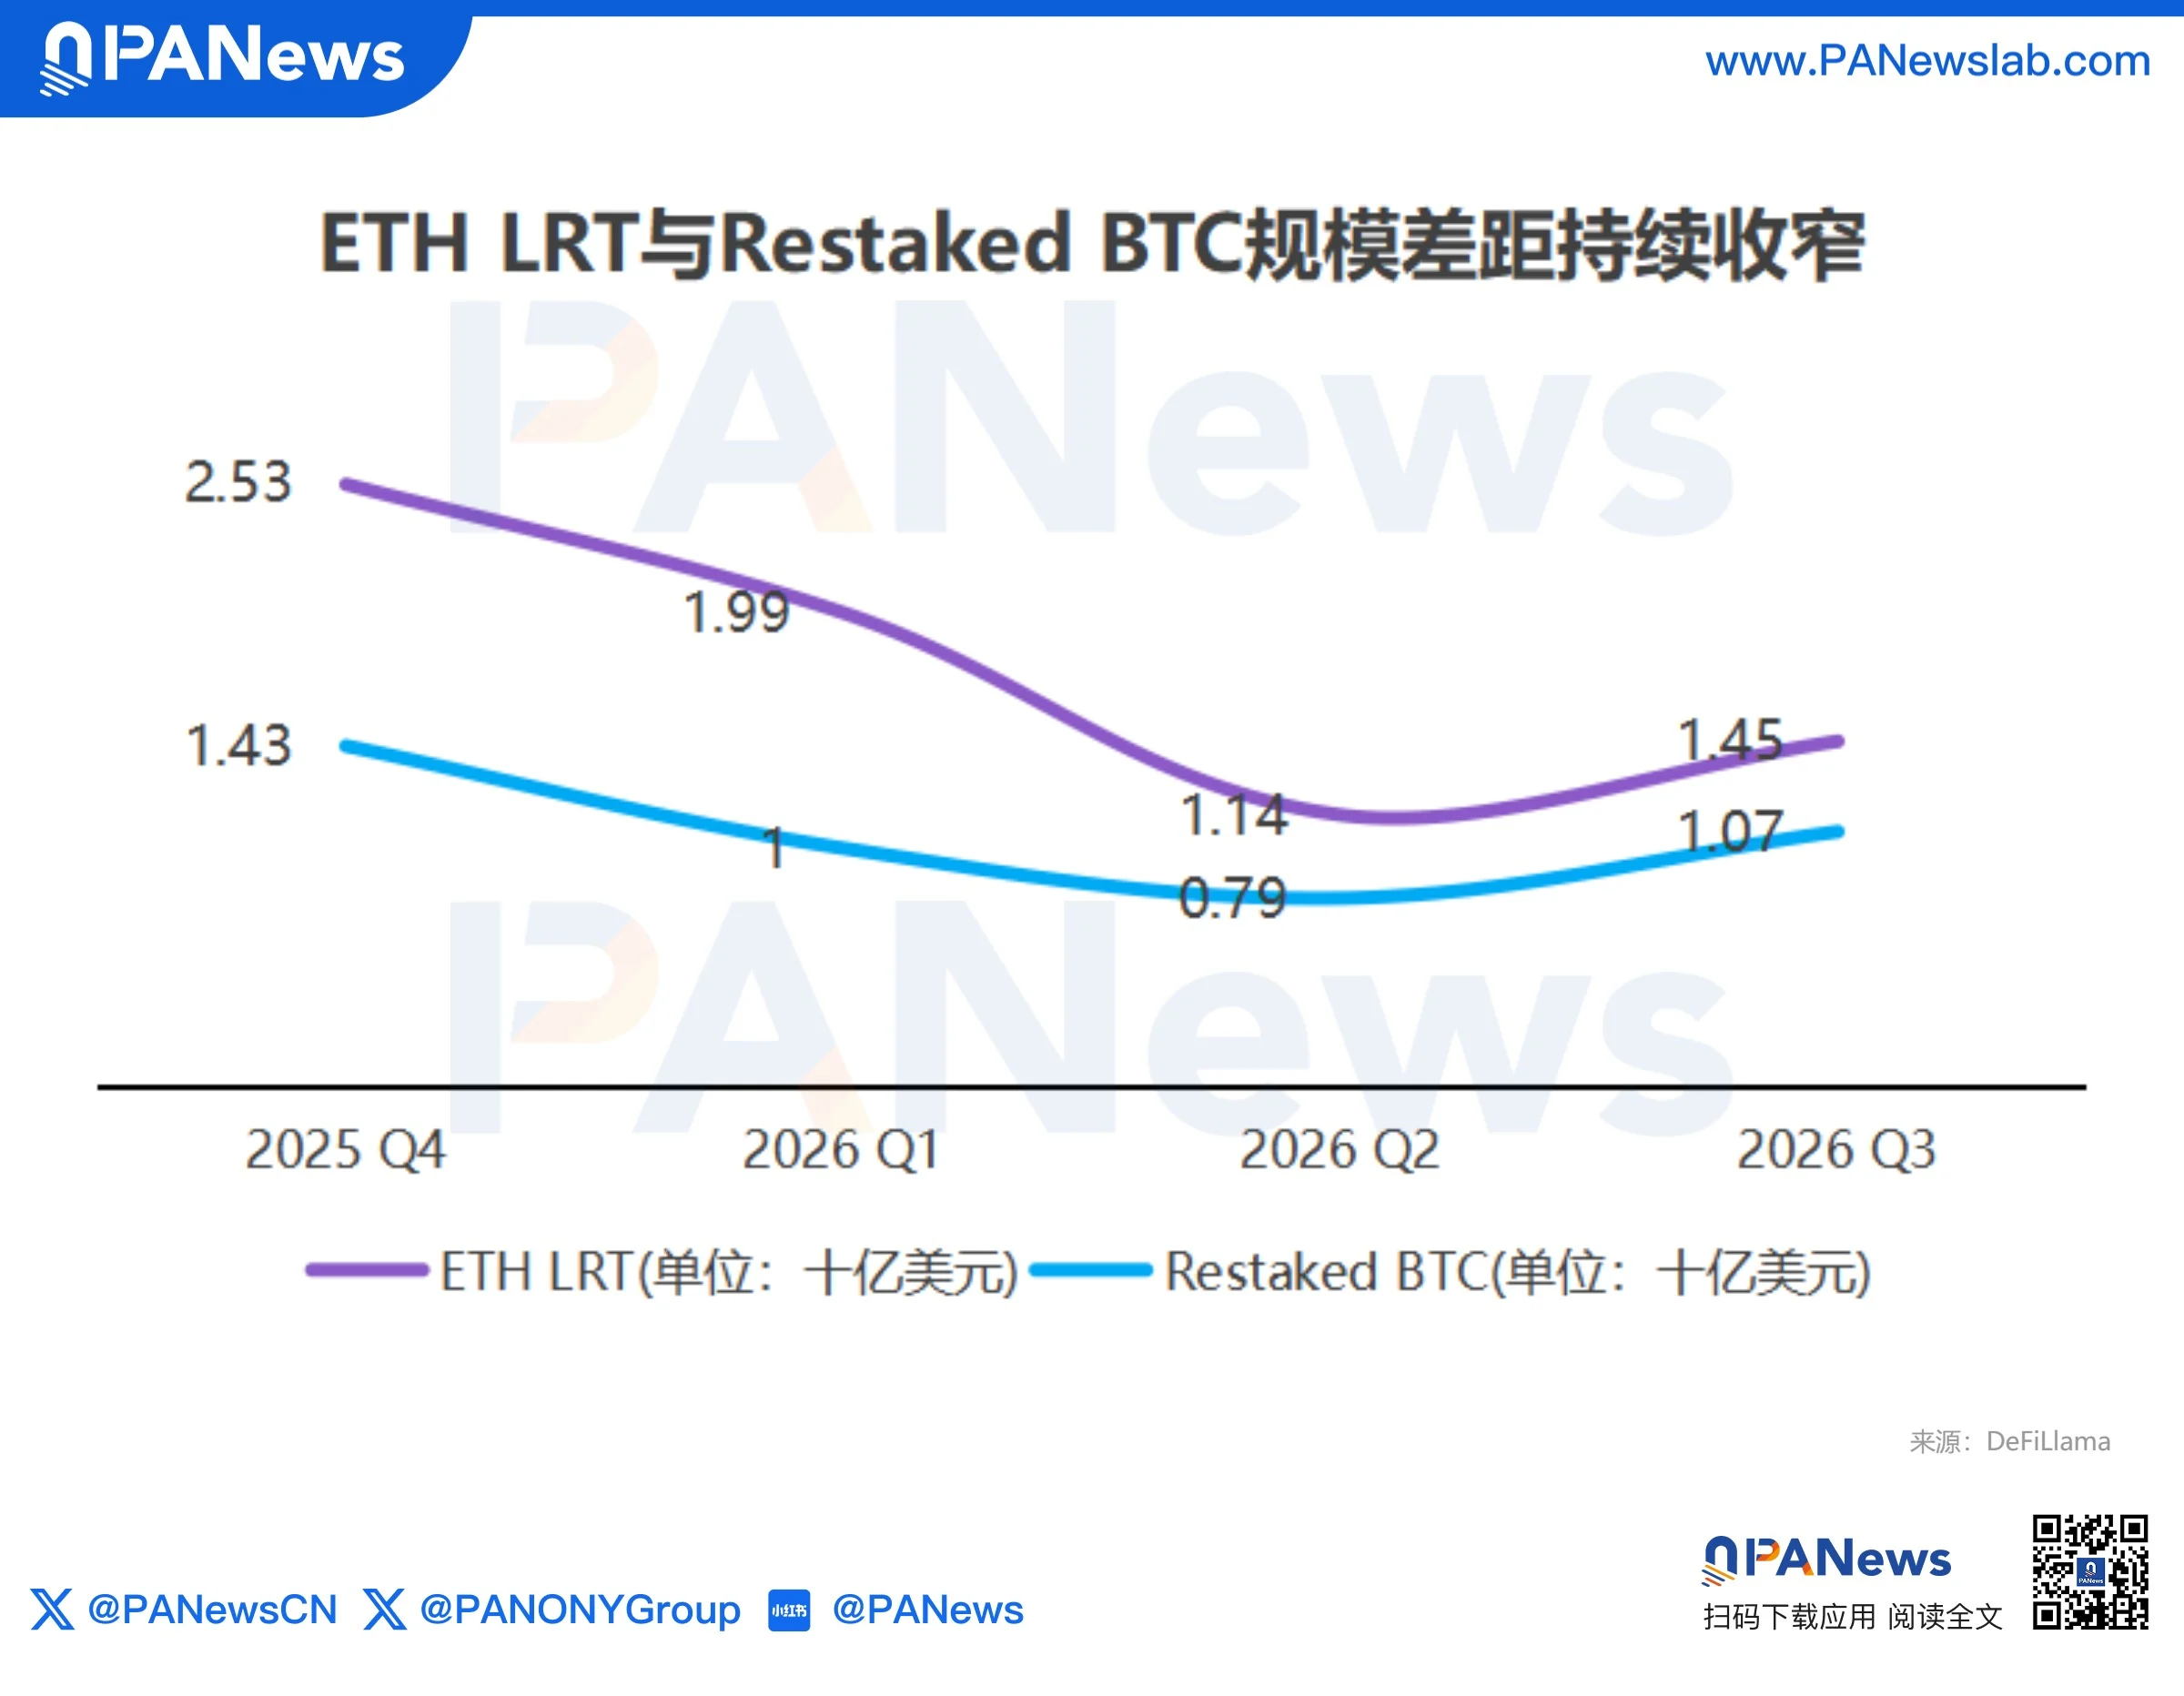
Данные DeFiLlama показывают: TVL трека Restaked BTC превысила $1 млрд, тогда как у трека ETH LRT — около $1,4 млрд. По мере роста одного и снижения другого разрыв между ними постепенно сокращается.
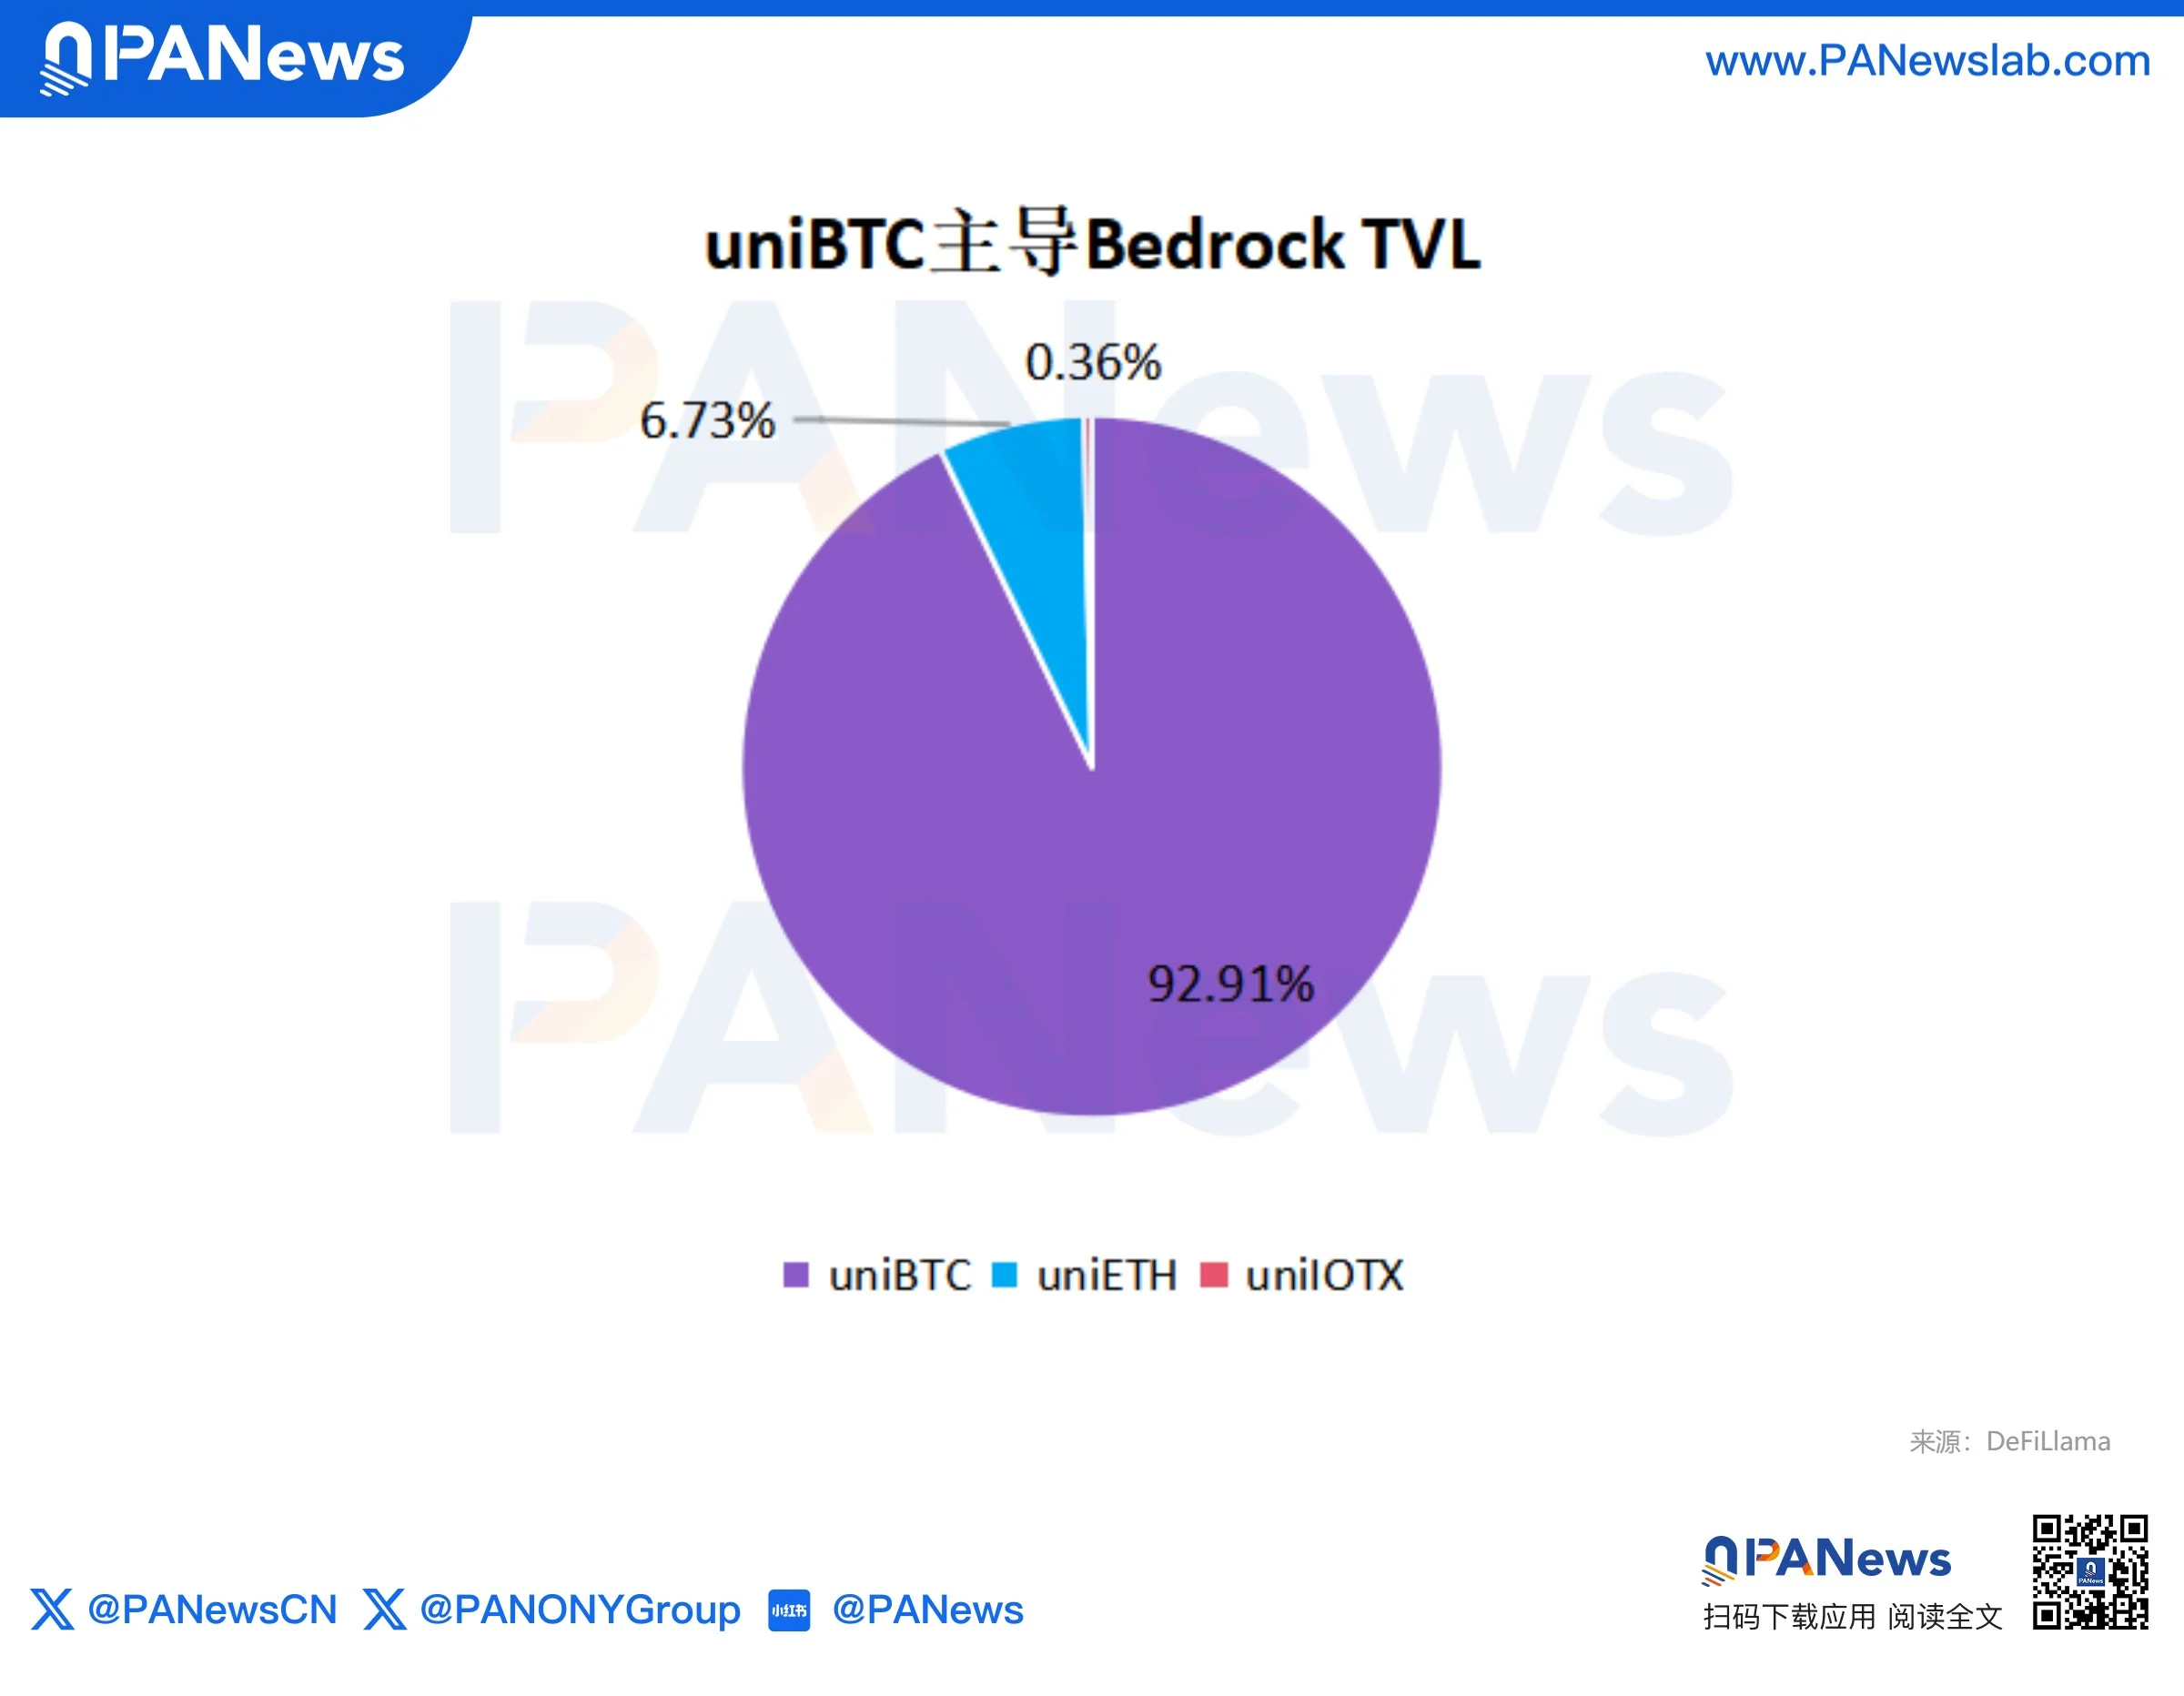
Вернёмся к Bedrock: из его общего TVL в $408 млн на uniBTC приходится $379 млн — почти 94%, что делает его ключевым активом; бывший флагманский продукт uniETH остался лишь с TVL в $27,5 млн и стал второстепенным.
24 июня версия Bedrock 2.0 ещё чётче обозначила стратегическое направление: создание «умного движка доходности» для капитала на базе Bitcoin. Через Yield Vaults он распределяет биткоин-капитал по диверсифицированным стратегиям — институциональные кредиты, дельта-нейтральные базисные стратегии, DeFi и RWA, стремясь выстроить «прибыльный ров», независимый от цикла Ethereum.
Интересно, что основой доходов и прибыли Bedrock по-прежнему остаётся стейкинг uniETH. В этом году совокупный валовой доход протокола составил $647 800, валовая прибыль — $76 800. Хотя сборы за выкуп uniBTC вносят в прибыль значительно больший вклад по сравнению с их долей в доходе (что указывает на более высокую эластичность преобразования дохода в прибыль), доходы и прибыль протокола по-прежнему в значительной степени зависят от вознаграждений за стейкинг uniETH.
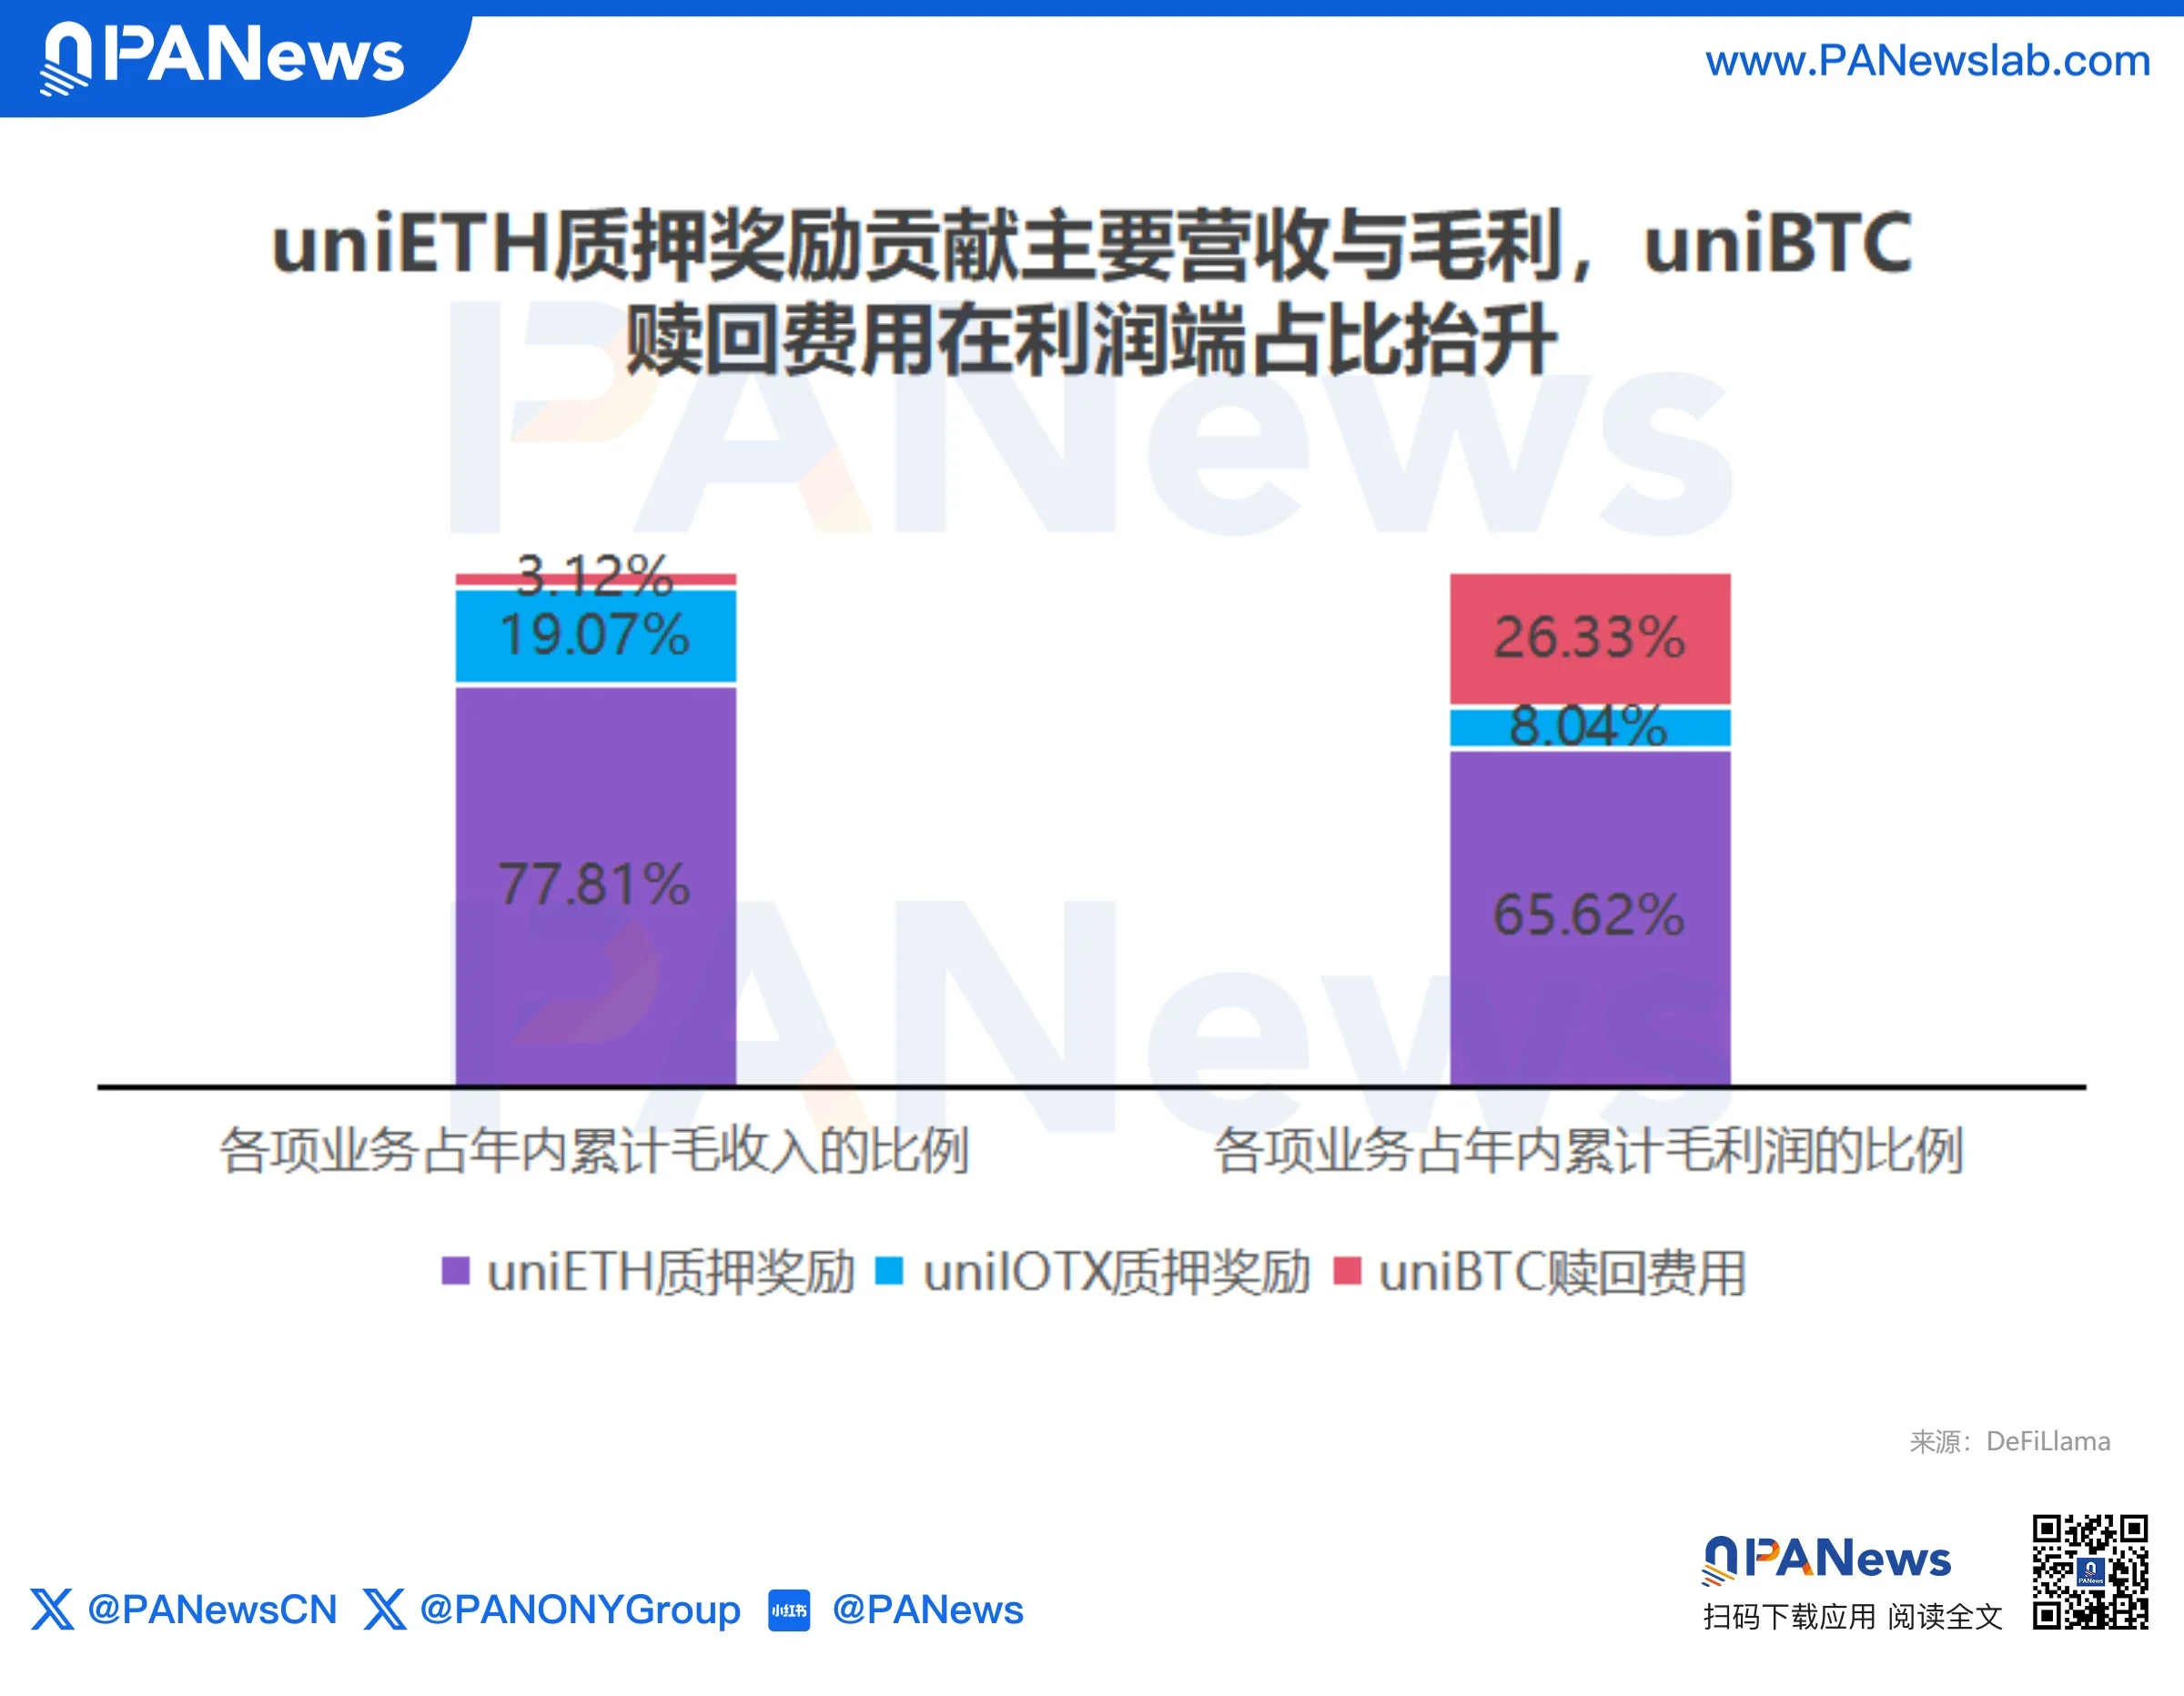
Сравнивая горизонтально: сейчас второстепенный uniETH при меньшем TVL генерирует больше дохода и прибыли, тогда как флагманский uniBTC немного уступает ожиданиям. Следующая задача Bedrock — добиться для uniBTC «эффекта прибыльного рычага», аналогичного тому, что демонстрирует uniETH.
Консенсус пяти протоколов: превратить LRT из «продукта» в «точку входа капитала»
Пять лидеров, пять путей трансформации — разные направления, но скрытая логика чрезвычайно согласована.
Во-первых, изменилась логика доходности. Ранее ключевым преимуществом LRT была «тройная доходность»: базовая стейкинг-доходность + доходность рестейкинга + airdrop-баллы. Но когда спрос на AVS (активно валидируемые сервисы) оказался ниже ожиданий, стимулы в виде баллов ослабли, а риски штрафов выросли — дополнительная доходность уже не покрывала новые риски, и модель роста за счёт привлечения заблокированного капитала через доходность исчерпала себя.
Во-вторых, протоколы смещаются от выпуска активов к управлению активами. Структурированные волты Renzo, стратегические волты Kelp и биткоиновые волты доходности Bedrock по сути стремятся получать «управленческие сборы / сборы за результат распределения капитала пользователей». Эффективность дохода на единицу капитала заменит TVL в качестве нового ключевого показателя.
В-третьих, инфраструктура становится ещё одним путём монетизации. Puffer делает ставку на предподтверждения Preconf и инфраструктуру Based Rollup, а Swell переориентируется на ИИ-торговый терминал — оба уходят от логики «блокировки активов» к инфраструктурным потребностям «обработки транзакций, обслуживания ордеров и предоставления возможностей». Потолок доходов больше не ограничен стейкинг-доходностью, а зависит от объёма торгов и глубины проникновения продукта.
Проще говоря, LRT деградируют в точку входа базового капитала: средства пользователей получают базовую доходность и композируемость через рестейкинг, а протоколы генерируют доход за счёт структурированных продуктов, кредитных, торговых и инфраструктурных сервисов, построенных поверх.
Истории нового цикла все стремятся к «объяснимому денежному потоку»


