Когда прекратится падение торговли ИИ? Рынок следит за «дилеммой заключённого» за масштабным выпуском облигаций Meta
 Tapbit Wire
На прошлой неделе торговля ИИ столкнулась с новой волной давления продаж, одновременно затронувшей американские фондовый и долговой рынки. NASDAQ показал худшую однодневную динамику за месяцы, премия за риск по высокодоходным облигациям США достигла 17-месячного максимума, а доходность облигаций класса CCC выросла до максимума с 2020 г. Хотя индексы демонстрировали умеренную волатильность, переоценка рисков базовых активов ускорилась.
Одним из ключевых факторов, вызывающих обеспокоенность рынка, стал масштабный план финансирования Meta, объявленный после публикации отчёта за третий квартал. Согласно исследованию Barclays от 23 октября, Meta решила привлечь средства заблаговременно, частично потому, что другие компании экосистемы ИИ уже начали или планируют запустить финансирование, а способность рынка капитала поглощать новые выпуски ограничена.
Это раскрывает «дилемму заключённого», с которой сталкиваются гиганты ИИ: каждая компания мотивирована привлекать средства раньше других, но если гиганты одновременно нарастят выпуск облигаций, новый объём предложения может повысить стоимость финансирования и сократить возможности для всех участников. Параллельно хедж-фонды продолжают снижать леверидж, а спреды по кредитным активам, связанным с ИИ, также расширяются.
Таким образом, когда прекратится падение торговли ИИ, зависит не только от результатов технологических гигантов, но и от способности рынка поглотить плотный поток облигационных выпусков, а также от того, повлияют ли растущие издержки финансирования на всю цепочку создания стоимости в сфере ИИ.
Индексы выглядят спокойно, но позиции по ИИ подвергаются концентрированной ликвидации
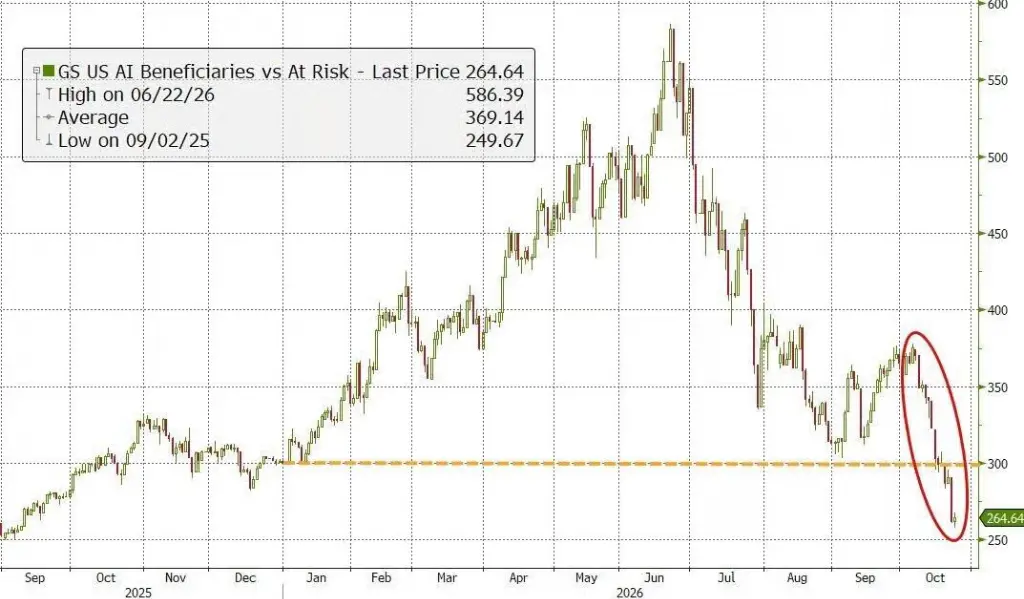
На прошлой неделе динамика индексов скрывала серьёзную дифференциацию между отдельными акциями. Данные Goldman Sachs показывают, что их длинно-короткая стратегия (бенефициары ИИ против рисковых акций) упала примерно на 55% от июньского пика, полностью стерев годовую прибыль; стратегии импульса также значительно скорректировались, опустившись до экстремальных уровней, не наблюдаемых с финансового кризиса 2008 г.
В четверг индекс S&P 500 упал на 1,2%, однако 335 его компонентов выросли; равновзвешенный S&P 500 поднялся на 0,7%, тогда как рыночно-капитализационно взвешенный SPY закрылся в минусе. Данные Goldman Sachs указывают, что хедж-фонды проводили операции по снижению левериджа в 7 из предыдущих 8 торговых дней, а четверговое падение было полностью обусловлено ликвидацией длинных позиций.
Это означает, что недавшая коррекция — это не только переоценка стоимости ИИ, но и концентрированная ликвидация перегруженных позиций. Однако способна ли такая коррекция породить устойчивый отскок, зависит от того, ослабнет ли давление на кредитном рынке.
Кредитные риски сосредоточены на заёмщиках с низкими рейтингами
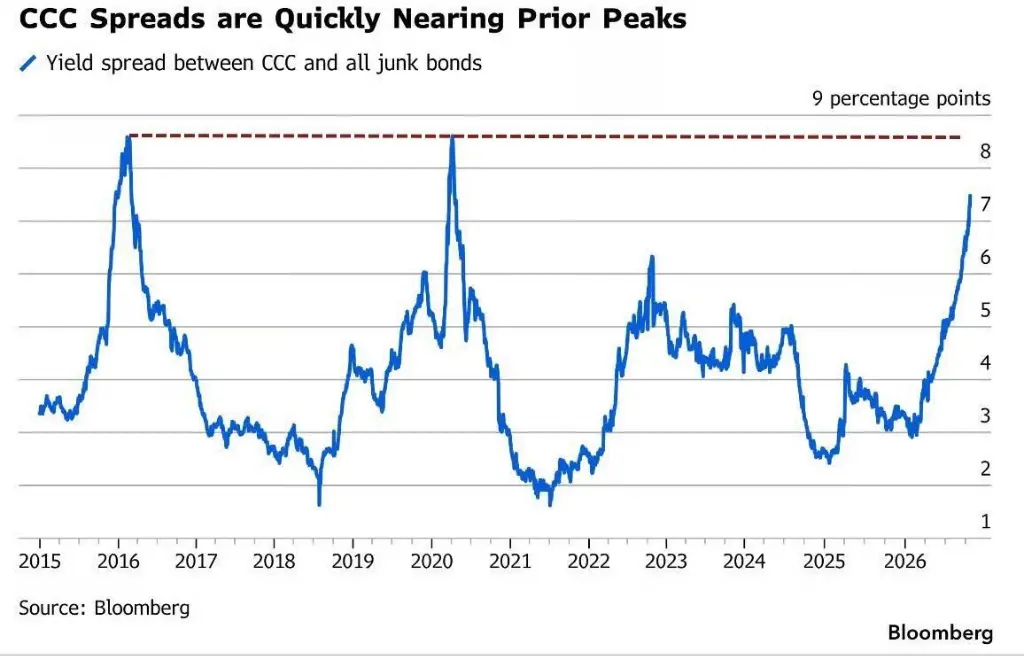
Согласно Bloomberg, средняя премия за риск по высокодоходным облигациям США достигла 17-месячного максимума, а первичный рынок переживает крупнейшую волну отмен выпусков в этом году; доходность облигаций класса CCC выросла до 15,85% — максимума с 2020 г., а спред между облигациями класса CCC и BB приближается к пиковым значениям 2016 и 2020 гг.
Рынок левериджных кредитов также испытывает давление. Объём сильно проблемных кредитов, торгуемых ниже 60 центов за доллар, достиг максимального уровня с марта 2020 г. Данные JPMorgan показывают, что за последние 12 месяцев объём кредитов, торгуемых по 80 центов за доллар и ниже, вырос почти на 90%.
Примечательно, что при значительном расширении спредов по облигациям класса CCC общее состояние кредитного рынка не ухудшилось одновременно, что говорит о концентрации рисков на эмитентах с более слабой платёжеспособностью. Роберт Коэн, директор по корпоративному кредиту DoubleLine Capital, отметил, что некоторые заёмщики класса CCC могут перейти к реструктуризации долгов, но это не означает разворот всего кредитного цикла.
Данные Goldman Sachs показывают, что спреды по нескольким категориям — от инвестиционных и высокодоходных кредитных деривативов до облигаций наличного рынка с низкими рейтингами — достигли циклических максимумов в текущем раунде. Р. Лакшманан, глава кредитного департамента CreditSights Singapore, считает, что после последовательного воздействия нескольких глобальных рисков переоценка кредитных рисков формирует устойчивый тренд.
Выпуск облигаций Meta раскрывает «дилемму заключённого» в финансировании ИИ
Финансовый план Meta вывел на первый план противоречие между капитальными затратами на ИИ и предложением кредитного рынка. Компания сузила прогнозируемые капитальные затраты на 2026 г. до $135–145 млрд, ожидая расходов в IV квартале в размере $49–59 млрд; после выплаты дивидендов свободный денежный поток отрицателен, а руководство также прогнозирует привлечение нескольких сотен млрд долларов начиная с этой осени.
В своём отчёте Barclays отмечает: рост выручки сверхкрупных технологических компаний уже реализуется, но капитальные затраты продолжают расти, и вопрос финансирования сместился с «сможем ли мы привлечь средства» на «когда, сколько и каким способом привлекать».
В своём отчёте Meta заявила, что, учитывая инициирование или планируемое начало финансирования другими компаниями экосистемы ИИ, способность капитального рынка поглощать новые выпуски становится всё более ограниченной, делая раннее финансирование практически необходимым.
Однако когда все компании одновременно выбирают раннее финансирование, рациональные индивидуальные решения могут трансформироваться в общее рыночное давление: поток новых облигаций на рынке повышает издержки размещения и ограничивает сужение кредитных спредов. Чтобы избежать чрезмерного долга, вредящего рейтингам, компании также начинают рассматривать акционерное финансирование, конвертируемые облигации, обеспеченные активами ценные бумаги (ABS) и внебалансовые каналы финансирования.
Barclays считает, что предложение ИИ-связанного финансирования будет и в краткосрочной перспективе ограничивать возможности сужения кредитных спредов.
Усиление кредитной дифференциации в сегменте ИИ: рынок переходит к индивидуальной оценке облигаций
Barclays оценивает объём ИИ-связанных кредитных активов примерно в $680 млрд, охватывая сверхкрупные технологические компании, производителей полупроводников, ЦОД и аппаратных компаний, что составляет около 7,5% от рыночной стоимости индекса инвестиционно-градированных облигаций, но при этом даёт около 13% от совокупного риска длительности (DTS) индекса.
В целом премия спреда ИИ-связанных кредитных активов по сравнению с индексом инвестиционно-градированных облигаций составляет около 35 базисных пунктов, а для облигаций со сроком погашения свыше 10 лет — до 55 б.п. При этом дисперсия спредов среди эмитентов ИИ за последний год выросла с 24 до 65 б.п.; даже без учёта Oracle и сектора ЦОД этот показатель всё равно вырос примерно на 60%, достигнув 37 б.п.
С середины сентября расширение кредитных спредов Oracle, Meta, SpaceX и ряда операторов ЦОД значительно превысило показатели индекса; краткосрочные облигации Microsoft, Google и Amazon остались относительно устойчивыми. Рынок начал дифференцировать эмитентов по их потребностям в финансировании, состоянию баланса и долгосрочным рискам, а не рассматривать ИИ как единый кредитный тренд.
Кривая доходности также отражает давление на длинном конце. Данные Barclays показывают, что за последний год средняя кривая доходности сверхкрупных технологических компаний по интервалам 2–5, 5–10 и 10–30 лет укрепилась на 137 %, 140 % и 68 % соответственно. В частности, спред кривой доходности Meta по интервалу 10–30 лет достиг 68 б.п., что является самым высоким показателем среди аналогичных эмитентов.
Укрепление кривой доходности на длинном конце отражает рост требуемой инвесторами компенсации риска по долгосрочным обязательствам. По мере продолжения роста капитальных затрат компаний ИИ рынку приходится не только оценивать, смогут ли инвестиции преобразоваться в выручку, но и анализировать масштаб финансирования, сроки улучшения денежных потоков и влияние новых облигаций на стоимость финансирования.
Таким образом, остановка падения ИИ-торгов зависит от того, сможет ли рынок поглотить массовое финансирование, стабилизируются ли кредитные спреды и будет ли продолжаться расширение кредитной дифференциации между компаниями ИИ. Пока эти давления не ослабнут, любой краткосрочный отскок может оставаться ограниченным ростом стоимости финансирования.