Всегда ли букмекеры остаются победителями? Delphi Digital интерпретирует спекулятивную волну следующего десятилетия.
 Tapbit Wire
Кратко
Спекуляция становится ключевой инвестиционной темой следующего десятилетия. Исторически её движущими силами были два фактора: «строительная» спекуляция, вызванная технологическими революциями, и «лотерейная» спекуляция, порождённая фискальным, денежно-кредитным и социально-экономическим давлением. Ранее они действовали раздельно; сейчас же ускоряются одновременно.
ИИ запускает оба спекулятивных двигателя сразу. С одной стороны, капитальные затраты технологических гигантов в сотни миллиардов долларов стимулируют строительство вычислительных мощностей, электросетей и дата-центров — это технологический инвестиционный бум, напоминающий эпохи железных дорог и интернета. С другой — ИИ повышает энергозатраты, усиливает фискальное и финансово-кредитное давление и ухудшает перспективы трудоустройства молодёжи, косвенно усиливая мотивацию к поиску высокорискованных, но высокодоходных возможностей.
Криптовалюты становятся инфраструктурой спекулятивной активности. Если ИИ даёт основания для спекуляции, то криптотехнологии предоставляют инструменты: перпетуальные контракты, мем-коины, прогнозные рынки и токенизированные активы резко снижают барьеры для создания и торговли финансовыми продуктами, позволяя всё большему числу активов торговать круглосуточно и глобально.
Спекулятивный спрос выходит за рамки традиционных классов активов. Спортивные ставки, опционы с экспирацией в тот же день, прогнозные рынки, криптовалюты и социальная торговля могут казаться принадлежащими разным рынкам, но на деле отражают один и тот же запрос: инвесторы хотят превращать свои суждения о будущих событиях в торгуемые позиции с потенциальной доходностью. Эти активности постепенно консолидируются на одних и тех же торговых платформах.
Ключевая инвестиционная стратегия — «покупать дом, а не фишки». Вместо ставок на следующую успешную ИИ-компанию, следующий взлетающий токен или следующее горячее событие стоит сосредоточиться на платформах, способных стабильно генерировать выручку от торговой активности. В отчёте рассматриваются бизнес-модели и ростовые перспективы торговых площадок Robinhood, Hyperliquid, Lighter, а также Kalshi и Polymarket.
Торговые платформы не гарантируют прибыль. Рост объёмов не всегда означает рост прибыли: конкуренция по комиссиям, регуляторные риски, стимулы к фиктивной торговле и рыночные циклы могут подрывать стоимость платформы. Особенно важно различать акции торговой платформы и её токены: даже при механизме выкупа комиссий токен не эквивалентен акциям биржи.
Долгосрочная возможность — в спекулятивной инфраструктуре, а не в отдельном рыночном цикле. Исторически пузыри железнодорожных и интернет-акций привели к колоссальным потерям капитала, но оставили после себя долговечную инфраструктуру. Delphi Digital считает, что будущие спекулятивные пузыри тоже лопнут, однако сохранившиеся сети сопоставления, клиринга и распределения станут ключевыми активами, постоянно аккумулирующими торговый спрос.
Оригинальный текст:
Исторически спекуляция стимулировалась двумя силами. Сегодня эти два двигателя работают одновременно с беспрецедентной интенсивностью и приводятся одними и теми же технологиями.
В 1841 году шотландский журналист Чарльз Маккей опубликовал «Мемуары об исключительных популярных заблуждениях». Самое известное предложение книги встречается в начале: «Люди, как верно замечено, мыслят стадами; будет видно, что они сходят с ума стадами, тогда как возвращаются к здравому смыслу медленно и поодиночке».
Книга описывает Миссисипский пузырь, Южно-Морской пузырь, тюльпаноманию в Голландии, охоту на ведьм, алхимиков и Крестовые походы. За 185 лет это предложение неоднократно использовалось для описания спекулятивных вспышек — акций железных дорог, радиоакций, интернет-акций, недвижимости, мем-акций, криптовалют и опционов с нулевым сроком действия.
Наблюдение Маккея за стадным поведением было точным, но он ошибся в его оценке в обществе. Он рассматривал групповое поведение как кратковременный всплеск, отклоняющийся от нормальной жизни, полагая, что люди впадают в него и в конце концов возвращаются к разуму.
Но на рынках стадное поведение само по себе является нормой. Когда никто не знает, что ждёт в будущем, цены определяются совместно людьми, которые наблюдают друг за другом и пытаются угадать намерения других. С момента возникновения рынков это правило никогда не менялось.
Финансовый журналист Эдвин Лефевр описал это без морализаторства. В «Воспоминаниях биржевого спекулянта» его рассказчик, созданный по образцу легендарного трейдера Джесси Ливермора, прямо заявляет: «На Уолл-стрит ничего нового нет. Не может быть, потому что спекуляция стара, как холмы. Всё, что происходит сегодня на фондовом рынке, уже происходило раньше и повторится снова».
Финансовые инструменты постоянно меняются, но человеческое поведение вокруг них остаётся практически неизменным.
Спекуляция будет существовать до тех пор, пока люди смогут покупать и продавать какие-либо права на будущую доходность. Подлинная разница между эпохами заключается не в самом факте спекуляции, а в её интенсивности и в том, во что люди верят, покупая те или иные активы.
Эта статья исходит из простого вопроса: является ли спекуляция общественной реакцией на технологические изменения или реакцией на упадок политического и денежного порядка?
История показывает, что оба фактора могут вызывать спекуляцию, причём наиболее известные спекулятивные всплески обычно обусловлены преимущественно одним из них. Иногда новая технология создаёт впечатление, что будущие возможности значительно шире настоящих; иногда напряжённое финансовое и политическое положение толкает население к спекулятивным операциям, которые сама система разрабатывает и продвигает.
Сегодня оба этих фактора действуют одновременно с высокой скоростью, и одну и ту же технологию используют оба. Именно поэтому мы рассматриваем саму спекуляцию как инвестиционную тему. Вместо прямых ставок на спекулятивный актив разумнее владеть платформами, обеспечивающими матчинг и клиринг таких сделок.
I. Призрак спекуляции
Бенджамин Грэм, учитель Уоррена Баффета, понял разницу между инвестицией и спекуляцией ценой горького опыта.
С 1929 по 1932 г. партнёрство, которым он управлял, потеряло около 70 %. На протяжении большей части последующей карьеры он пытался помешать людям бездумно называть «инвестицией» любой только что приобретённый актив.
В 1934 г. Грэм и Дэвид Додд в книге «Анализ ценных бумаг» предложили определение, ставшее классическим эталоном различения инвестиций и спекуляции: «Инвестиционная операция — это такая, которая при тщательном анализе обеспечивает сохранность капитала и достаточный доход. Операции, не отвечающие этим требованиям, являются спекулятивными».
Однако Грэм прекрасно понимал, что на Уолл-стрит эти термины никогда не будут использоваться строго в соответствии с данным определением. Позже он писал: «В широком употреблении на Уолл-стрит любой, кто покупает или продаёт ценные бумаги, считается инвестором — вне зависимости от того, какие бумаги покупаются или продаются, с какой целью, по какой цене и за наличные или в кредит».
Тем не менее Грэм никогда не считал спекуляцию грехом. В книге «Разумный инвестор» он писал: «Чистая спекуляция не является ни незаконной, ни аморальной, ни выгодной для кармана большинства людей».
Он также отмечал, что определённая доля спекуляции необходима и неизбежна. Ведь кто-то должен брать на себя риски, которые невозможно полностью устранить с помощью моделей. То, что он действительно осуждал, — это смешение понятий.
Уолл-стритский трейдер Фред Швед, потерявший в кризисе 1929 г. большую часть своего состояния, в своей книге 1940 г. «Где яхты клиентов?» сформулировал различие всего в двух фразах: «Спекуляция — это попытка, скорее всего неудачная, превратить небольшие деньги в крупные. Инвестиция — это попытка, которая должна увенчаться успехом, предотвратить превращение крупных денег в небольшие».
Джон Мейнард Кейнс сам активно спекулировал собственными средствами. Его интерес был сосредоточен не на моральных аспектах спекуляции, а на её механизме функционирования.
В главе 12 «Общей теории» Кейнс сравнивал профессиональные инвестиции с конкурсом красоты, проводимым газетами того времени: читателям нужно было выбрать шесть самых красивых лиц из ста фотографий, а победителем становился не тот, кто выбрал объективно самые красивые лица, а тот, чей выбор оказался ближе всего к среднему выбору всех участников.
Кейнс пояснял: «Это не выбор тех лиц, которые, по вашему мнению, действительно самые красивые, и даже не тех, которые, по мнению среднего человека, действительно самые красивые. Мы дошли до третьей степени, когда направляем свой ум на предвосхищение того, что, по мнению среднего человека, подумает средний человек».
Он добавил, что некоторые доходят даже до четвёртой и пятой степени прогнозирования. С этой точки зрения спекуляция — это в первую очередь оценка того, как другие будут оценивать, а денежные потоки актива — лишь один из ориентиров.
Экономист Йельского университета, лауреат Нобелевской премии Роберт Шиллер позднее подробнее объяснил, как распространяются такие ожидания.
В книгах «Иррациональное благополучие» и «Экономика нарративов» он утверждает, что истории распространяются быстрее финансовых данных. Цены на активы обычно определяются именно нарративами о «новой эпохе»: цены на жильё могут расти только вверх; интернет изменит всё; валюта, которую правительство не может произвольно печатать, лучше фиатных денег.
Неважно, правдивы ли они: если история достаточно проста для пересказа, она способна повлиять на цены.
Джордж Сорос, прославившийся в 1992 г. короткой продажей фунта стерлингов, построил карьеру на торговле по этому обратному контуру и назвал данный механизм «рефлексивностью».
В речи 2009 г. Сорос отметил: «Любой пузырь состоит из двух компонентов: объективной тенденции, существующей в реальности, и заблуждения, связанного с этой тенденцией».
Когда оба компонента усиливают друг друга, рост цен создаёт иллюзию подтверждения первоначального суждения. Как описал это Сорос, фаза бума — «длинная и постепенная», а крах — «краткий и резкий», поскольку вынужденная ликвидация нежизнеспособных позиций дополнительно усугубляет спад.
До разворота тенденции толпа не столь глупа, как утверждает Маккей. Она просто участвует в процессе, приносящем доход в течение определённого времени — зачастую весьма существенный. Сам успех Сороса служит доказательством этого.
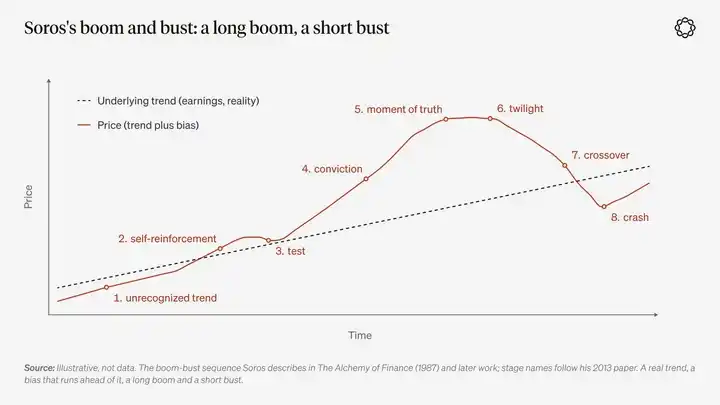
Эти четыре мыслителя расходились во многих вопросах, но в отношении поведения толпы пришли к выводам, более близким друг к другу, чем можно было бы ожидать исходя из их методологий: краткосрочные цены определяются ожиданиями участников рынка относительно поведения других. Пока такое поведение приносит доход, толпа выглядит рациональной.
Однако ни один из них не дал исчерпывающего ответа на один вопрос: что первоначально побуждает толпу к действию?
II. Два главных спекулятивных двигателя
Толпе нужна причина для действий, и обычно она возникает из разрыва между двумя мирами: реальным миром, уже отражённым в ценах активов, и миром, который может возникнуть в будущем.
Исторически этот разрыв формировался главным образом двумя способами.
Первый — технологические изменения.
Железные дороги резко снизили транспортные издержки и стоимость преодоления расстояний, электричество переформатировало промышленное производство, а сегодня ИИ-модели, способные читать и писать, меняют восприятие ценности белых воротничков.
Люди расходятся во мнениях о сроках наступления этих изменений и о том, кто получит выгоду, а ликвидные рынки — это площадка, где эти разногласия выражаются в ценах и торгуются.
Назовём это Спекуляцией строительства.
Рано или поздно будет создан совершенно новый промышленный ландшафт; первыми пришедшие получат статус и доходы, а капитал часто хлынет быстро, но грубо. Именно так прокладывались волоконно-оптические сети и именно так сейчас строятся дата-центры. При этом значительная часть капитала также будет уничтожена.
Второй двигатель — политическая и денежно-кредитная система.
Когда страна сталкивается с бюджетным давлением или политический режим преследует конкретные цели, он начинает предлагать населению некую «ставку»: конвертацию военного долга в акции компаний, покупку недвижимости (так как владение домом — государственная политика) или хранение любых активов, кроме наличных.
На уровне домохозяйств это проявляется так: сегодняшний «нормальный» жизненный путь больше не вселяет уверенности в возможность достойной жизни в будущем. Реальная покупательная способность денег, похоже, снижается быстрее, чем показывают официальные данные, а зарплаты уже не позволяют приобрести жильё на том же этапе жизни, что и у предыдущего поколения.
Назовём это Спекуляцией лотереи.
В этот момент терпеливое ожидание звучит всё больше как совет тех, кто уже владеет активами. Остаётся лишь «лотерейный билет»: если выпадет крайне маловероятный, но колоссальный выигрыш — жизнь изменится полностью; если нет — результат почти не отличается от исходного состояния спекулянта.
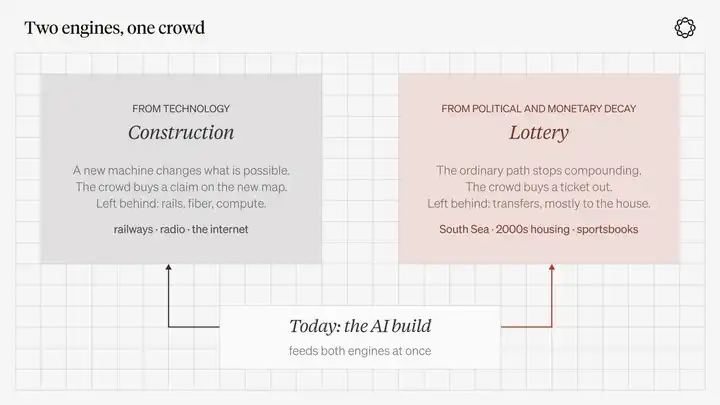
Описание графика: два способа, как группы формируют общую нарративную основу. Похожее поведение, но разные последствия.
Ни одно из этих понятий не имеет уничижительного оттенка: они объясняют, почему люди участвуют в спекуляциях, а не какие активы они покупают.
Акции железной дороги 1845 г. в основном относятся к строительной истории, но также содержат лотерейные мечты о внезапном обогащении. Спортивная экспресс-ставка по сути — лотерейный билет, только научившийся говорить на языке финансовых рынков. Биржевой индексный перпетуальный контракт может относиться к любой из двух категорий в зависимости от контрагента и причин его входа на рынок.
Маккей действительно наблюдал эти две силы, но не дал им названий.
Он начал главу о Крестовых походах словами: «Каждая эпоха имеет свою особую безумную идею — некий замысел, проект или фантазию, привлекающие людей из-за жажды прибыли, потребности в острых ощущениях или просто силы подражания. Если ни один из этих факторов отсутствует, то политические или религиозные причины — или обе вместе — всё равно толкают людей к безумию».
Жажда прибыли от проектов соответствует спекуляциям на строительстве; влияние политических сил — второму двигателю. Подражание — это само стадное поведение, и ему безразлично, какой из двигателей запустил процесс.
Уильям Квинн и Джон Тёрнер предложили аналогичное деление в своей книге 2020 г. «Бум и крах».
Их «пузырьковый треугольник» включает три элемента: торгуемость актива, деньги и кредит, а также спекуляции. Кроме того, для пузыря нужен триггер — обычно новая технология или государственная политика.
Согласно их анализу, пузыри, финансируемые банками, обычно наносят наибольший ущерб, тогда как пузыри, вызванные технологическим прогрессом, чаще всего оставляют после лопания что-то по-настоящему полезное.
III. Чем на самом деле занимались спекулятивные толпы в истории?
Если верно утверждение Лефевра «на Уолл-стрит нет ничего нового», то наиболее ценный способ изучения истории — выявить причины каждой волны спекулятивного бума, проанализировать, что он оставил после себя, и заметить, как редко оба основных двигателя действуют одновременно и с большой силой.
Тюльпаномания: возникающий торговый актив в богатой республике
Голландская тюльпаномания 1636–1637 гг. — одна из самых известных историй финансовых пузырей и одно из событий, которое историки пересматривали больше всего.
Историк Энн Голдгар в своей книге 2007 г. «Тюльпаномания» установила, что основными участниками тогда были небольшая группа купцов и квалифицированных ремесленников из Харлема и Амстердама, торговавших предметом роскоши между собой.
Позже она заявила: «Я не нашла никого, кто разорился из-за этого».
Ущерб от этой спекулятивной волны был сосредоточен главным образом на уровне доверия и репутации. Однако в тот период существовали три условия: появление эстетического потребительского товара, форвардные контракты на луковицы, ещё не выкопанные из земли, и богатая торговая республика с хорошо развитым правовым механизмом, способным обеспечивать торговлю будущими обязательствами.
Тюльпаны не были технологическим прорывом, но новизна может рассматриваться как частный случай конструктивной спекуляции. Новый товар и рынок форвардных сделок оказались достаточны для формирования спекулятивной толпы в условиях стабильного политического порядка.
Большинство явлений, называемых «пузырями» в обычных бычьих рынках, на самом деле похожи на это, а реальный ущерб обычно значительно меньше, чем изображают позднейшие нарративы.
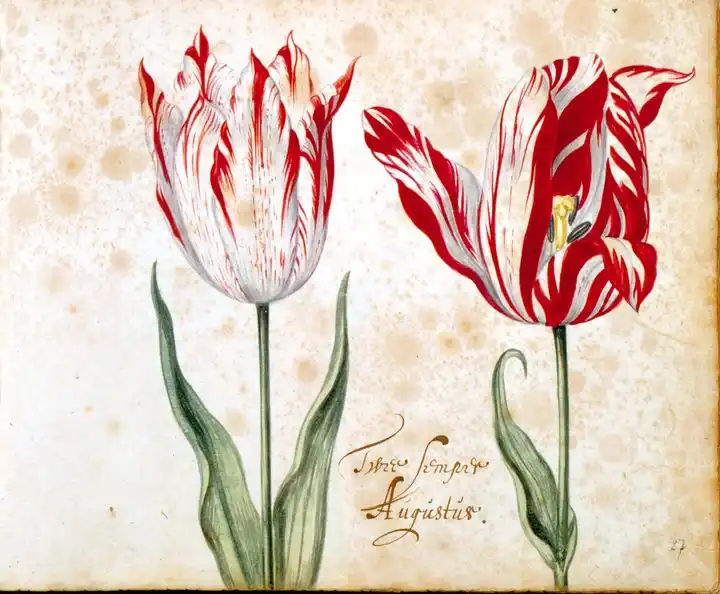
Подпись: «Семпер Августус» — самая известная разновидность тюльпанов в торговле 1636–1637 гг.; изображение взято из каталога тюльпанов XVII века.
Южно-Морской пузырь и Джон Лоу: упаковка государственного бюджетного долга в акции
Ситуация в 1720 г. была совершенно иной, и технология почти не играла роли. После окончания Войны за испанское наследство и Великобритания, и Франция оказались обременены колоссальным долгом, который существующие налоговые системы не могли обслуживать легко. Обе страны попытались реструктуризировать долг через торговые компании.
В Лондоне Южно-Морская компания предложила вывести государственный долг из официальных бюджетных книг путём конвертации долга в акции. Рост цен на акции делал держателей долга более склонными принимать обмен, что дополнительно поднимало цены и упрощало следующий раунд конвертации.
Цена акций Южно-Морской компании выросла с примерно £128 в январе того года до около £1000 в конце июня. Во время летнего приостановления регистрации передачи акций рынок продолжал торговаться по форвардным котировкам. Однако к осени акции откатились почти ко всем своим прежним уровням.
В Париже Джон Ло зашёл ещё дальше: он объединил королевский банк, систему бумажных денег и Миссисипскую компанию в единый финансовый механизм.
В течение нескольких месяцев этот механизм, казалось, рефинансировал страну, стоявшую на грани фискального краха, под руководством изобретательного шотландца. Но в конечном счёте бумажные деньги должны быть разменными на реальную ценность, выходящую за пределы самой бумаги, и их нельзя бесконечно поддерживать выпуском новых банкнот.
Франция пострадала от этого кризиса сильнее Великобритании, поскольку её денежная система сама была частью всей спекулятивной схемы.
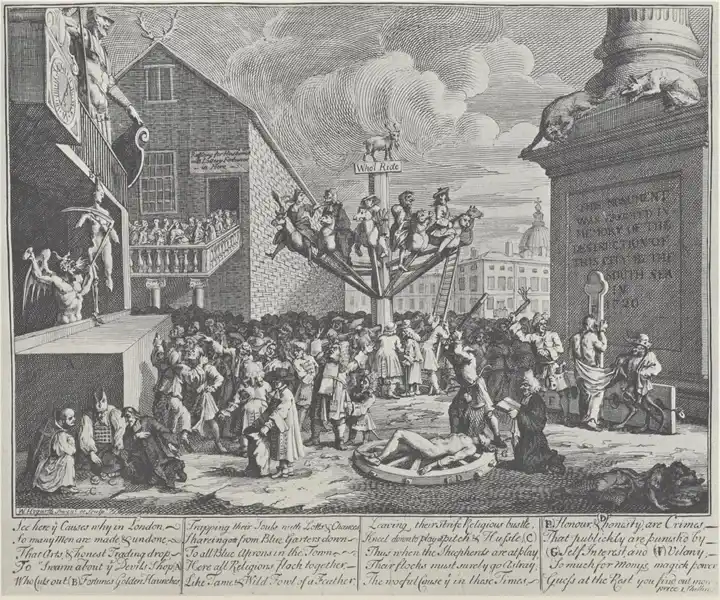
Подпись: Сатирическая гравюра Уильяма Хогарта «Южно-Морская пузырьковая лихорадка», созданная в 1721 г. и опубликованная в 1724 г. Спекулянты катаются на карусели под надписью «Кто поедет?», Зло бьёт Честь, Корысть привязывает Честность к колесу пыток, а памятник перепосвящён ущербу, нанесённому Южно-Морской компанией городу.
Это типичная модель второго спекулятивного двигателя: государственный долг превращается в частные возможности получения прибыли, тогда как риски в конечном счёте ложатся на общественность.
Жилищная политика 2000-х годов воплотила ещё одну версию этой модели через ипотечные кредиты. Денежный нарратив криптовалют развивается в противоположном направлении: когда официальная валюта продолжает обесцениваться, рынок начинает стремительно переходить к другому денежному инструменту.
Даже без одобрения квазирелигиозного нарратива легко понять его структуру: когда группа перестаёт доверять официальному хранилищу стоимости, она готова поверить в историю о лучшей альтернативе.
Железнодорожная лихорадка: реальные технологии, дешёвые деньги и покладистый парламент
Британия середины 1840-х гг. стала историческим прообразом всех последующих технологических спекулятивных лихорадок.
Паровоз — реальная технология. Уже в 1830 г. железная дорога Ливерпуль—Манчестер начала платные пассажирские перевозки. Затем деньги стали всё более дешёвыми.
В 1844 г. Банк Англии снизил процентные ставки с 4% до 2,5%; инвесторы могли подписываться на железнодорожные акции лишь с небольшим первоначальным взносом; британский парламент утверждал новые железные дороги быстрее, чем инженеры успевали проводить изыскания трасс.
Эндрю Одлызко, математик, давно изучающий исторические архивы железнодорожных компаний, статистически установил, что протяжённость новых железных дорог, утверждённых британским парламентом, составила 805 миль в 1844 г., выросла до 2700 миль в 1845 г. и достигла 4538 миль в 1846 г.
К 1847 г. Великобритания тратила на строительство железных дорог около 44 млн фунтов стерлингов в год, тогда как весь ежегодный бюджет центрального правительства того времени составлял лишь около 50 млн фунтов стерлингов.
В романе Диккенса «Домби и сын» изображена эпоха, пропитанная железнодорожной тематикой: «Железнодорожные гостиницы, железнодорожные конторы, железнодорожные гостевые дома и пансионаты; железнодорожные планы, карты, виды местности, обёрточная бумага, бутылки, коробки для сандвичей и расписания поездов».
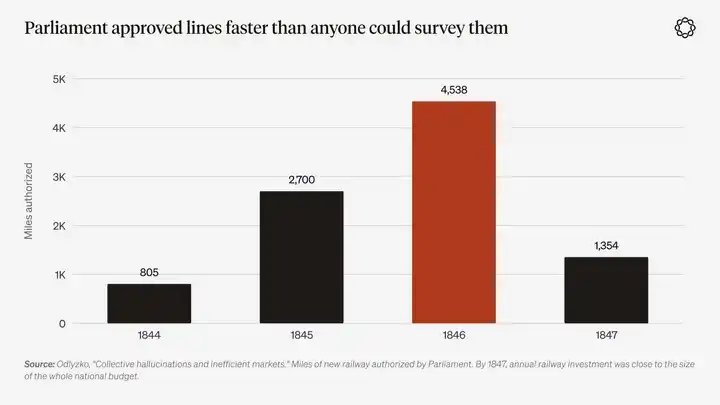
Подпись к графику: Протяжённость новых железных дорог, утверждённых британским парламентом (данные Одлызко из работы «Коллективные галлюцинации и неэффективные рынки»). К 1847 г. ежегодные инвестиции в железные дороги приблизились к общему объёму бюджета центрального правительства.
Сама роль Маккея в этой лихорадке — довольно ироничный эпизод финансовой истории.
Одлызко повторно изучил газету «Глазго Аргус», редактором которой был Маккей с 1844 по 1847 г., и обнаружил, что автор самой известной книги о безумии толпы фактически был «одним из самых рьяных сторонников железнодорожной лихорадки».
В октябре 1845 г., когда цены на железнодорожные акции были близки к максимуму, газета Маккея всё ещё заверяла читателей: «Те, кто подаёт сигналы тревоги, ошибаются; нет никаких оснований опасаться законной железнодорожной спекуляции».
Однако при переработке своей книги в 1852 г. Маккей упомянул наиболее сильную спекулятивную лихорадку, которую лично пережил, всего в одном сносочном примечании.
Если даже специалист по поведению толпы не мог чётко увидеть его, находясь прямо в её центре, то другим не стоит переоценивать собственную способность распознавать массовое безумие.
Другие выводы Одлызко сегодня ещё более актуальны. По его словам, акционеры железных дорог в итоге «испытывали крайне сильное разочарование».
Однако железнодорожная сеть всё же была построена и оставила Британию с тем, что Одлызко называет «лучшей транспортной инфраструктурой в мире». Потери капитала произошли главным образом из-за неудачного выбора времени для инвестиций и маршрутов, а не из-за создания бесполезных вещей из ничего. Это как раз классическая форма конструктивной спекуляции.
Для инвестиций в ИИ исторический урок — не то, что «железные дороги в итоге преуспели, значит, следует покупать лаборатории ИИ».
Настоящий урок таков: когда универсальная технология, дешёвые деньги и политики, стремящиеся поддержать строительные проекты ради политических целей, совпадают, они одновременно порождают избыточные мощности и долгосрочные инфраструктурные сети.
Выбранный вами объект инвестиций может стать победителем или обнулиться, но масштабное строительство оставит полезную физическую инфраструктуру.
1920-е годы: бум новой технологии, подпитываемый заёмными средствами
В 1920-х годах тот же спекулятивный механизм запустился вновь — но с ещё большей кредитной плечевой нагрузкой.
Радио, автомобили, электрификация и массовое промышленное производство были реальными технологическими прорывами — как и железные дороги. Компания Radio Corporation of America (RCA) стала символической акцией эпохи «новой эры». Сегодня аналогичную роль играют несколько компаний-производителей микросхем памяти и полупроводников, а также передовые лаборатории ИИ, поддерживающие их.
Гарвардский экономист Джон Кеннет Гэлбрейт, написавший «Великий крах 1929 года» спустя поколение, отказался объяснять столь грандиозный бум лишь одним снижением ставки ФРС.
По его мнению, важнее было социальное настроение того времени: повсеместная убеждённость, что обычные люди тоже заслуживают богатства. Десятилетия спустя он добавил два ранее малоизученных фактора: «финансовая память чрезвычайно коротка» и «ложная связь между деньгами и интеллектом».
Топливом этого безумия был кредит — и при этом дорогой. Заемные брокерские средства превысили 8,5 млрд долларов, а в марте 1929 года краткосрочные ставки «колл-денег» кратковременно достигли 20%.
Люди готовы были платить такие высокие проценты, поскольку ожидали доходности, в несколько раз превышающей стоимость заёмных средств. Инвестиционные фонды покупали акции друг друга, представляя такое круговое владение как создание ценности.
Уолтер Бажот, викторианский редактор журнала The Economist, описал базовый «сырой материал» этого явления за 70 лет до этого: «В определённые периоды огромное количество глупых людей располагает огромным количеством глупых денег».
Согласно его объяснению, эти деньги начинают искать тех, кто их «съест» — это стадия «избытка денег»; найдя цель, формируется «спекуляция»; а когда деньги окончательно «съедены», наступает «паника».
С сентября 1929-го по июль 1932 года индекс Dow Jones Industrial Average рухнул на 89%.
Сегодня эквивалент маржинальной торговли 1920-х — это набор рычажных инструментов, которые никогда не называют себя кредитами: опционные контракты с экспирацией в тот же день, механизмы финансирования перпетуальных контрактов и позиции с плечом до 10×, открываемые парой нажатий на смартфоне с обеспечением, формально принадлежащим денежным средствам.
После лопания пузыря официальная версия обычно требует найти «злодея» — будь то шорт-трейдеры, иностранцы или центральные банкиры. Ведь признать, что всё общество участвовало в «конкурсе красоты», трудно совместить с идеей, что богатство — мера интеллекта.
Французский мыслитель Рене Жирар особенно интересовался имитационным поведением и построил свою теорию культурной мимесиса вокруг механизмов подражания и козла отпущения. Позже другие учёные перенесли эту теорию в экономику.
Питер Тиль изучал у Жирара в Стэнфордском университете и стал первым внешним инвестором Facebook. Он также использовал теоретическую рамку Жирара для объяснения этой инвестиции. Циклы «бума и краха» чрезвычайно хорошо соответствуют этой теории.
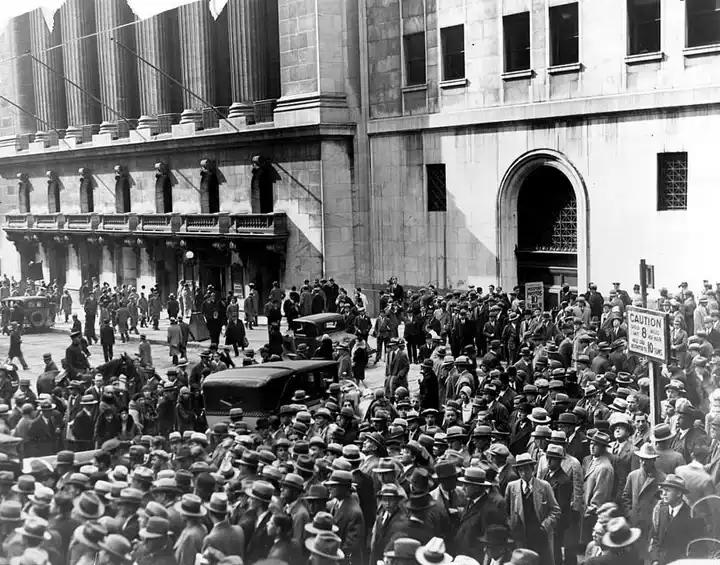
Подпись: Толпа собралась снаружи Нью-Йоркской фондовой биржи после краха 1929 года.
Интернет-пузырь и жилищный пузырь: два разных движущих фактора
Интернет-пузырь конца 1990-х можно описать как «железнодорожную лихорадку», перешедшую в эпоху мыши.
Интернет действительно навсегда изменил мир, а повествование о «новой эпохе», описанное Шиллером, породило кейнсианские игры ожиданий: участники рынка верили, что и другие тоже считают традиционные методы оценки неприменимыми.
С марта 2000 по октябрь 2002 года индекс Nasdaq Composite упал на 78 %; большинство компаний, торгующихся на бирже, в итоге покинули рынок, но проложенные под землёй оптоволоконные кабели остались.
Amazon — проект, ориентированный на создание ценности, успешно переживший фазу спекулятивного «лотерейного» ажиотажа. Pets.com — это «лотерейный билет», продававшийся с использованием той же маркетинговой риторики. По мере развития пузыря толпа не могла в реальном времени различить эти два типа. Именно эта неопределённость и составляет основу для продолжения «конкурса красоты».
Последовавший за этим жилищный бум был обусловлен иным двигателем и постоянно набирал силу благодаря государственной политике.
По мнению Шиллера, владение жильём было превращено в национальную стратегическую цель — заразительный социальный нарратив, существовавший задолго до того, как его упаковали в структурированные финансовые продукты.
После лопнувшего дотком-пузыря Федеральная резервная система ослабила денежно-кредитную политику; государственные ипотечные учреждения и политическое давление совместно расширили каналы финансирования покупки жилья; банки и «теневая банковская система» взяли на себя значительное кредитное плечо.
С 2000 года до пика в 2006 году цены на жильё в США выросли примерно на 85 %, а затем упали на 27 %. Это наиболее типичный пример предупреждения Квинна и Тёрнера о рисках банковского финансирования пузырей.
Криптовалюты: оба двигателя присутствуют с самого начала
Как актив криптовалюты с момента своего появления движутся двумя спекулятивными двигателями.
Основополагающий нарратив Bitcoin — это, по сути, протест против денежной системы, при которой хранение наличных ощущается как постоянная потеря стоимости. А стейблкоины стали способом для жителей таких городов, как Лагос и Сан-Паулу, хранить доллары США без необходимости открывать счёт в американском банке.
Уже в мае 2020 года мы отмечали: «Условия для широкомасштабной девальвации валют формируются прямо на наших глазах».
К декабрю того же года мы назвали Bitcoin «возможно, активом с наибольшим кредитным плечом относительно широкомасштабной девальвации валют».
Chainalysis в своём последнем ежегодном отчёте зафиксировала объём трансграничных переводов стейблкоинов на уровне около 220 млрд долларов США — рост на 78 % в годовом исчислении. На долю стейблкоинов сейчас приходится 96 % стоимости внутренних P2P-переводов между странами.
Сама технологическая основа криптовалют также является нарративом создания ценности. Она поддерживает около 300 млрд долларов США в стейблкоинах и обеспечивает работу систем торговли по стакану ордеров, работающих круглосуточно.
Один и тот же тикер криптоактива часто несёт оба нарратива. Дискуссии о том, является ли Bitcoin технологией, защитой от рисков или верой, никогда не закончатся, поскольку участвующие сообщества никогда не обязаны выбирать между этими объяснениями.
Но для основной инвестиционной логики данной статьи вторая роль криптовалют важнее: сама криптовалюта — это технология, порождающая спекулятивную активность.
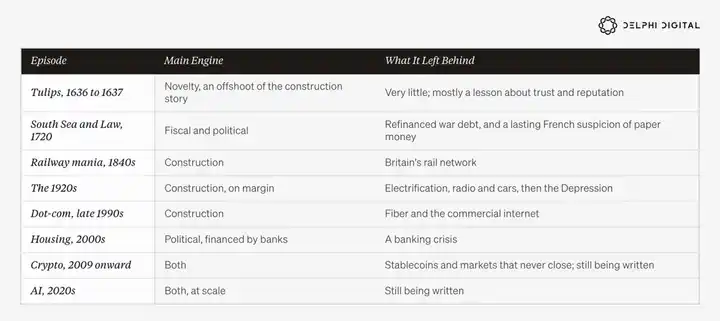
Оглядываясь на приведённую выше историю, каждый крупный спекулятивный ажиотаж в первую очередь двигался одним двигателем.
Тюльпаны, железные дороги, радио и интернет — всё это повествования о масштабном строительстве в рамках в целом стабильных политических и денежных систем. Бум 1920-х годов основывался на заёмных средствах для технологического строительства и в конечном счёте закончился серьёзным кризисом.
Южно-Морская компания, финансовая система Джона Ло и бум недвижимости — всё это политически обусловленные повествования, связанные с незначительными прорывами в технологиях.
В этих случаях спекулятивные возможности продавались населению сверху вниз — будь то стремление государства рефинансировать госдолг или повысить уровень домовладения.
Криптовалюты движутся одновременно обеими силами, однако до недавнего времени их доля в общей экономике оставалась небольшой.
Сегодня изменились две вещи.
Во-первых, оба «двигателя» работают одновременно и активно. Во-вторых, политический и денежный «двигатели» больше не управляются исключительно сверху: их всё сильнее подталкивают снизу — на уровне домашних хозяйств, поскольку растёт число семей, не верящих в эффективность традиционного пути социального роста.
Второе изменение — важная причина широкого охвата спекулятивного спроса сегодня.
IV. Два спекулятивных «двигателя», работающие одновременно
«Лотерейный» двигатель: жильё, долги и занятость
После финансового кризиса 2008 года и снова после пандемии 2020 года политика подала целому поколению два сигнала: покупательная способность наличных будет постепенно снижаться, а падения на рынках активов будут рассматриваться как чрезвычайные ситуации, требующие вмешательства государственной политики.
Фискальные дефициты перестали быть временным явлением и превратились в нормализованный режим политики.
В финансовом году 2025 г. фискальный дефицит федерального бюджета США достиг $1,8 трлн, или около 5,8% ВВП, несмотря на отсутствие рецессии в экономике США. Бюджетное управление Конгресса оценивает дальнейшее расширение дефицита примерно до $2 трлн в финансовом году 2026 г., который завершится в сентябре.
Годовые чистые процентные выплаты по федеральному долгу США достигли сейчас около $1 трлн, превысив расходы на оборону.
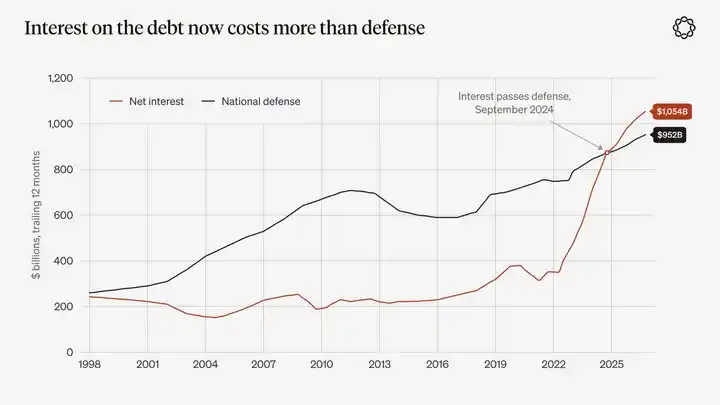
Описание графика: чистые процентные выплаты федерального правительства США и расходы на оборону — совокупные за последние 12 месяцев. Источник: Ежемесячный отчёт Минфина США. Чистые процентные выплаты впервые превысили расходы на оборону в сентябре 2024 г. и остаются выше их с декабря 2024 г.
На протяжении 2010-х годов потребительские цены оставались в целом умеренными, но избыточная ликвидность хлынула на рынки активов: недвижимость, долгосрочные акции и различные дефицитные активы. После 2020 г. инфляционное давление возникло одновременно на рынках потребительских товаров и активов.
Ограничения зонирования земель и недостаточное предложение жилья — важные факторы, объясняющие проблему жилья в США. Кроме того, с 2008 г. реальные процентные ставки не были близки к нулю ежегодно.
Однако настоящая статья сосредоточена на другом: если доход от работы уже не позволяет семье купить первое жильё в те же сроки, что и предыдущее поколение, какие варианты у неё остаются?
Метод измерения Центра исследований Пью наиболее нагляден.
С 1975 по 2000 г. для домохозяйств во главе с лицами младше 40 лет отношение медианной стоимости жилья к медианному доходу домохозяйства долго оставалось около 2,5. В пик недвижимостного пузыря в 2006 г. этот показатель достиг 3,6, упал до 2,9 в 2019 г., вновь вырос до 3,6 в 2022 г. и составил 3,5 в 2024 г.
Объединённый жилищный исследовательский центр Гарварда сравнил общий доход домохозяйств с ценами продажи жилья и установил, что в 2024 г. медианная цена продажи односемейного дома в США составила 5-кратную величину медианного дохода домохозяйства. В Сан-Хосе, Лос-Анджелесе, Сан-Франциско и Гонолулу этот коэффициент превысил 10.
Согласно последнему опросу Национальной ассоциации риелторов, доля новичков-покупателей жилья в общем объёме сделок с недвижимостью упала до рекордного минимума — 21 %, а медианный возраст новичков-покупателей вырос до рекордных 40 лет.
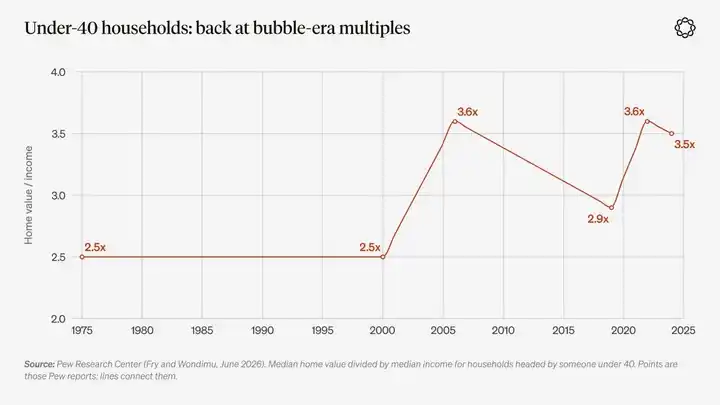
Описание графика: соотношение медианной стоимости жилья и медианного дохода домохозяйств, возглавляемых лицами младше 40 лет. Источник: Исследовательский центр Pew, Фрай и Вондиму, июнь 2026 г.
При таких ценах экономический смысл накоплений начинает меняться. Для семьи разница между нулём и 10 000 долларов кажется незначительной — в любом случае этой суммы недостаточно для первоначального взноса. Однако между 10 000 долларов и стоимостью жилья остаётся огромная пропасть.
Во многих отношениях старый социальный договор прошлого — усердно работать, копить, купить жильё и затем наращивать богатство за счёт роста стоимости активов — был разрушен решениями в области политики и денежно-кредитной политики. Это также изменило представления обычных людей о рациональном поведении.
Это ощущается особенно остро молодёжью, а среди неё — молодыми мужчинами, массово переходящими на платформы спортивных ставок, приложения для опционной торговли и предиктивные рынки.
Исследовательский центр Pew установил, что за прошедший год 36 % мужчин младше 30 лет делали ставки на спорт по сравнению с 22 % всех взрослых граждан США. Согласно опросу Фонда FINRA, среди инвесторов младше 35 лет 43 % торговали опционами; среди инвесторов в возрасте 55 лет и старше эта доля составляет лишь 10 %.
Биологические и культурные факторы частично объясняют различия. Даже до появления современной денежной системы молодые мужчины традиционно склонны к более высоким рискам. Однако блокировка традиционных путей накопления активов, наряду с легализацией азартных игр и повсеместным распространением смартфонов, вероятно, также способствует стремительному росту такого поведения.
В мае 2024 г., в разгар ажиотажа вокруг мем-коинов, мы описали это явление как поколение молодых людей, «столкнувшееся с тяжёлым долговым бременем, недостижимым жильём и зарплатами, стремительно съедаемыми инфляцией», для которого «единственный путь к победе в этой новой гонке за богатством, похоже, — получить доходность в 100 раз выше вложений».
Когда людей спрашивают, почему они выбирают высокорисковые инвестиции, их ответы довольно прямолинейны.
Согласно исследованию Northwestern Mutual за 2026 г., среди представителей поколения Z, привлечённых высокорисковыми активами, 80 % заявили, что участвуют в них из-за ощущения отставания своего личного финансового положения.
Однако это не означает, что всё поколение отказалось от традиционных методов накопления богатства. По данным Института городов, за прошедший год спортивными ставками занимались лишь 17 % представителей поколения Z, а большинство молодых людей по-прежнему используют обычные способы накоплений.
Тем не менее, для распространения этой инвестиционной тенденции вовсе не требуется поддержка подавляющего большинства. Достаточно небольшого, но достаточно многочисленного и мотивированного меньшинства, вооружённого смартфонами.
Согласно данным Американской ассоциации азартных игр, объём законных ставок на спорт в США вырос с 6,6 млрд долларов в 2018 г. до 166,9 млрд долларов в 2025 г.
В мае 2018 г. постановление Верховного суда США по делу Murphy v. NCAA изменило правовой ландшафт ставок на спорт. Спрос уже существовал, а решение предоставило ему законный канал и одновременно создало новый источник налоговых поступлений для штатных бюджетов.
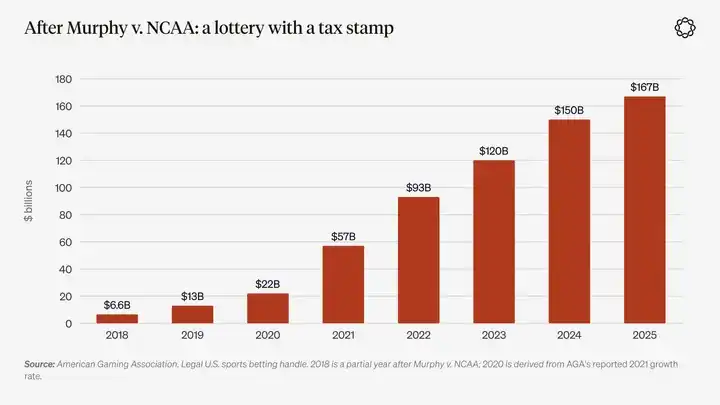
Описание графика: объём законных ставок на спорт в США. Источник: Американская ассоциация азартных игр. Данные за 2018 г. охватывают только часть года после соответствующего решения; данные за 2020 г. рассчитаны на основе опубликованного ассоциацией темпа роста за 2021 г.
В первой половине этого года стимулирующее влияние денежно-кредитного фактора на спекуляции несколько ослабло. Однако 19 августа Министерство финансов США объявило о намерении как минимум удвоить объём операций по выкупу долгосрочных казначейских облигаций в рамках программы «поддержки ликвидности», вновь усилившись этим фактором.
В день объявления новости Скотт Фриман из Delphi назвал этот шаг «той же операцией с консолидированным балансом, что и количественное смягчение, только выполняемой через другое ведомство».
В октябре 2025 г. исследовательский отчёт JPMorgan сделал термин «торговля девальвацией» широко известным. Через несколько дней цена золота превысила 4000 долларов за унцию.
На самом деле мы обсуждали эту торговую логику ещё с 2019 г. В нашем макроэкономическом прогнозе на декабрь того года мы предположили, что «новый этап глобальной политики девальвации фиатных валют находится в начальной стадии».
В январе 2025 г., когда цена золота приблизилась к 2700 долларам за унцию, мы вновь назвали её «одним из самых примечательных графиков на сегодняшний день».
В январе 2026 г. цена золота достигла максимума около 5600 долл. США за унцию. С тех пор золото отдало примерно четверть своих приростов, Федеральная резервная система провела первое повышение ставок с 2023 г., а доходность 10-летних казначейских облигаций США в начале октября превысила 5,3% — максимальный уровень за более чем два десятилетия.
Хранение наличных снова приносит определённую доходность, а те, кто рассматривал «девальвационную» сделку как односторонний рост цен на золото, также приняли коррекцию рынка.
Однако рост процентных ставок не возобновил традиционную «лестницу» накопления богатства. Для покупателей жилья, чьи расходы на жильё составляют 3,5 от совокупного дохода домохозяйства, более высокие ставки означают ещё большую недоступность ипотеки.
Между тем экономика США находится в состоянии полной занятости, однако бюджетный дефицит остаётся близким к 6% ВВП. Правительству теперь необходимо рефинансировать долг по более высоким ставкам, тогда как стремительно растущий спрос на финансирование ИИ конкурирует за тот же объём сбережений.
Следовательно, сегодняшний «лотерейный» механизм спекуляций уже в меньшей степени опирается на золото, а в большей — на жилищный сектор, занятость и фискальное давление. При этом ИИ одновременно затрагивает все три сферы.
Движок строительства: крупнейший за десятилетия частный капитальный строительный бум
Нынешнее десятилетие имеет чёткое название для своей строительной повестки: ИИ. Или, возможно, теперь стоит говорить о СИ (сверхразуме)?
В любом случае Microsoft, Alphabet, Amazon и Meta в совокупности потратили примерно 416 млрд долл. США на капитальные затраты в 2025 г. — это на две трети больше, чем в 2024 г.
Согласно прогнозам этих четырёх компаний, их совокупные капитальные затраты в 2026 г. составят от 720 до 745 млрд долл. США; при этом расходы Oracle пока не включены.
Этот объём эквивалентен примерно 2,3% ВВП США, хотя часть инвестиций осуществляется за рубежом, а значительная доля оборудования импортируется. Такая доля превышает вдвое примерные 1% ВВП, наблюдавшиеся на пике телекоммуникационного инвестиционного бума, и сопоставима с масштабами инвестиций в железные дороги США в 1870–1880-х гг. Сегодня основой этого инвестиционного бума являются главным образом балансы четырёх компаний.
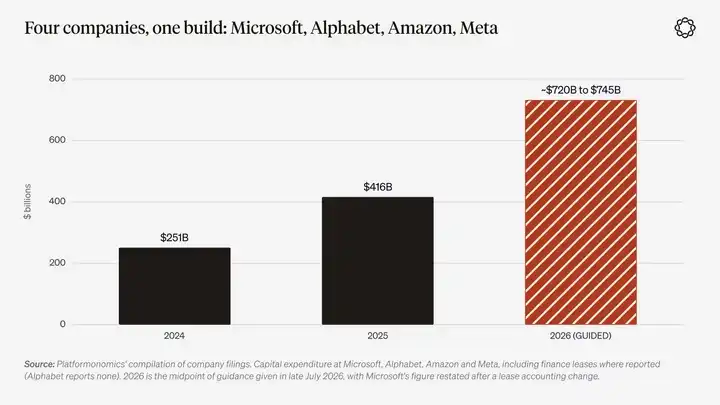
Примечание к графику: капитальные затраты Microsoft, Alphabet, Amazon и Meta, включая расходы по раскрытым лизинговым обязательствам. Данные за 2024 и 2025 гг. получены из агрегации корпоративных финансовых отчётов компанией Platformonomics; прогноз на 2026 г. основан на среднем значении руководящих указаний компаний, опубликованных в конце июля того года.
Экономист Джейсон Фурман подсчитал, что в первом полугодии 2025 г. инвестиции в оборудование и программное обеспечение для обработки информации обеспечили 92% роста ВВП США. Однако этот показатель отражает валевой вклад.
Поскольку значительная часть оборудования импортируется, экономисты Goldman Sachs и ФРС отмечают, что после вычета импорта чистый вклад существенно меньше.
В любом случае масштаб этого строительного бума уже достаточен, чтобы заставить всю экономическую систему, энергосистему и правительство перераспределять ресурсы вокруг него.
Сорос мог бы утверждать, что здесь действительно существует реальный базовый тренд: расширение вычислительных мощностей и инфраструктуры электроснабжения. Но одновременно может иметь место и заблуждение: рынок считает, что соответствующая выручка будет получена в сроки, совпадающие со сроками амортизации активов.
Рост цен на активы обеспечивает финансирование новых строительных проектов, а непрерывное увеличение инвестиций делает исходную повестку ещё более убедительной.
В конечном счёте большинство акционерных инвестиций могут оказаться столь же разочаровывающими, как акции железнодорожных компаний в своё время, но часть инфраструктуры, созданной за счёт капитальных затрат, сохранится надолго — так же, как сохранилась железнодорожная сеть.
Самая очевидная инвестиционная стратегия — напрямую владеть ключевыми активами этого строительного бума: электроэнергией, чипами и, в конечном итоге, выжившими ИИ-лабораториями.
С точки зрения того, что останется после завершения бума, такой подход верен. Мы также подробнее обсудим этот вопрос в последующих отчётах нашей ежегодной обзорной серии. Однако данная стратегия игнорирует влияние строительного бума на всех остальных участников.
Чем больше будущих возможностей создаёт технология, тем выше спрос на финансовые контракты, позволяющие делать ставки на различные сценарии будущего.
Бессрочные фьючерсы, опционы с экспирацией в тот же день и контракты на события, посвящённые акциям производителей чипов, решениям регуляторов по процентным ставкам и новостям об ИИ, — вот как инвесторы справляются с этой неопределённостью. Ведь никто не может заранее знать, какие из компаний, участвующих сегодня в строительстве ИИ-инфраструктуры, станут следующим Amazon, а какие — следующим Pets.com.
Там, где пересекаются два двигателя
В большинстве прошлых спекулятивных эпизодов технологический и политический «двигатели» работали в основном независимо. Сегодня же масштаб волны строительства ИИ-инфраструктуры достаточен для одновременного движения обоих.
Это происходит главным образом через четыре канала: счета за электроэнергию, государство, рынок облигаций и рынок труда.
Первый канал — счета за электроэнергию.
В 2023 г. дата-центры потребляли около 4,4 % всей электроэнергии США. Национальная лаборатория Лоуренса Беркли прогнозирует, что к 2030 г. эта доля достигнет примерно 12 %.
Сетевой оператор PJM охватывает 13 штатов США и Вашингтон, округ Колумбия, обслуживая около 67 млн человек. Каждый год PJM проводит аукционы для установления цен на будущие мощности генерации.
Для периода поставки 2024/25 гг. цена на рынке мощностей составила 28,92 долл. США за МВт·день. Для 2025/26 гг. она выросла до 269,92 долл., а затем осталась близкой к ценовому потолку — около 330 долл.
Независимый монитор рынка PJM отметил, что только дата-центры добавили 9,3 млрд долл. США дополнительных затрат в первом раунде резкого роста цен.
За пять лет до марта 2026 г. розничные тарифы на электроэнергию в США выросли совокупно на ~40 %. Основными факторами стали модернизация сетей и цены на топливо; доля роста цен на рынке мощностей постоянно увеличивается.
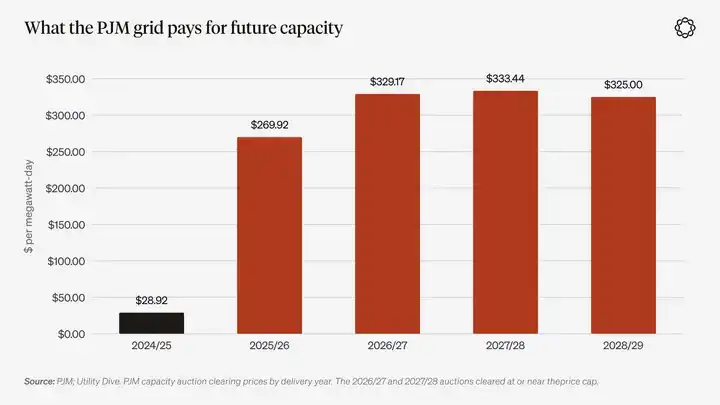
Описание графика: цены на аукционах PJM по рынку мощностей по годам поставки. Периоды 2026/27, 2027/28 и 2028/29 гг. достигли ценового потолка. Источник: PJM, Utility Dive.
Проблема счетов за электроэнергию быстро стала политической.
В ноябре 2025 г. губернаторами Нью-Джерси и Вирджинии были избраны кандидаты, сделавшие стоимость электроэнергии ключевым вопросом предвыборной кампании. Губернатор Нью-Джерси Мики Шеррилл пообещала объявить «чрезвычайную ситуацию в сфере коммунальных платежей». Губернатор Вирджинии Эбигейл Спанбергер обязалась требовать от дата-центров самостоятельной оплаты их энергопотребления.
В январе этого года президент США заявил, что американцы не должны «оплачивать» это. В ответ Microsoft обязалась полностью покрывать собственные расходы на электроэнергию и сократить использование местных налоговых льгот.
В финансовом году 2025 г. освобождение дата-центров от налога на продажи в Вирджинии обошлось штату в 1,6 млрд долл. США налоговых поступлений.
Местные организации, выступающие против строительства дата-центров, встречаются почти повсеместно. По данным Data Center Watch, только в первом квартале 2026 г. объём заблокированных или задержанных проектов дата-центров составил около 130 млрд долл. США.
29 сентября Федеральная комиссия США по регулированию энергетики (FERC) частично одобрила резервное предложение PJM по закупке дополнительной мощности для дата-центров и потребовала изменить механизм распределения затрат.
Председатель комиссии заявил, что регуляторы «не примут поспешно предложенный в последний момент механизм закупок, серьёзно нарушающий принципы и способный оказать многомиллиардное воздействие на потребителей».
Сформировался следующий паттерн: прибыль получают частные компании, но часть затрат — на электроэнергию, линии электропередачи и даже электростанции — в конечном счёте ложится на государственные или полугосударственные бюджеты и оплачивается через счета потребителей, налоговые льготы и субсидии.
Обоснованием такого устройства служит тезис о необходимости данной инфраструктуры для национальной конкурентоспособности.
Южно-Тихоокеанский пузырь развивался в прямо противоположном направлении: государственный долг превращали в частный акционерный капитал и продавали населению. Однако между двумя явлениями чётко прослеживается родственная связь: потенциальные доходы получает частный сектор, а балансовый лист государственного сектора обеспечивает поддержку.
Недвижимость достигла этого посредством ипотечных кредитов, а ИИ — аналогичным механизмом через энергосети.
Разумеется, такая схема встречает сопротивление. В Огайо компания AEP теперь требует, чтобы крупные дата-центры оплачивали не менее 85 % зарезервированной мощности. Губернаторы региона PJM также хотят, чтобы дата-центры покрывали расходы на дополнительные мощности.
Сейчас основной предмет дискуссий — какую долю издержек следует переложить на операторов дата-центров.
Второй канал — изменение роли государства.
Государство уже не просто регулирует волну строительства ИИ, а начинает напрямую владеть частью этих активов.
В августе 2025 года федеральное правительство США приобрело 9,9 % акций Intel, финансирование в основном поступило из ранее невыделенных субсидий по закону CHIPS.
Nvidia и AMD согласились уплачивать государству долю выручки от продажи чипов в Китай в обмен на экспортные лицензии. Первоначально согласованная доля составляла 15 %; когда в декабре того же года был одобрен экспорт чипа H200 от Nvidia, она была повышена до 25 %.
Правительство США назвало свою «Миссию «Генезис» по степени срочности и амбициозности сопоставимой с Манхэттенским проектом». Оно также распорядилось ускорить выдачу разрешений на строительство крупных дата-центров.
В декабре 2025 года правительство США начало оспаривать законы штатов об ИИ через судебные инстанции. Ранее Сенат единогласно (99 против 1) проголосовал за исключение из бюджетного законопроекта положения, приостанавливающего применение законов штатов об ИИ.
Между тем был создан сверхПАК ИИ-индустрии «Ведущее будущее» с первоначальным финансированием свыше 100 млн долларов. Только в одной праймериз Палаты представителей в штате Нью-Йорк в июне этого года группы, выступающие по обе стороны вопроса об ИИ, совокупно потратили более 27 млн долларов.
Когда государство начинает владеть акциями производителей чипов и сравнивает развитие ИИ-инфраструктуры с Манхэттенским проектом, оно фактически посылает рынку сигнал: этот этап строительства не допустит провала.
Это почти эквивалентно предоставлению рыночному спекулятивному сценарию, основанному на строительстве, политической защиты в виде опционов «пут». Одновременно в каждом округе с дата-центром ИИ стал реальным фактором, влияющим на выборы.
Третий канал — рынок облигаций.
По состоянию на начало августа 2026 года крупные технологические компании выпустили в этом году около 220 млрд долларов облигаций — больше, чем объём выпуска за весь 2025 год.
Финансирование Meta на сумму 27 млрд долларов для дата-центра Hyperion — крупнейшая в истории сделка по частному кредитованию, оформленная структурой, не отражаемой в балансе Meta.
Осенью, когда доходность 10-летних казначейских облигаций США превысила 5 %, спрос ИИ-компаний на заемные средства стал одним из факторов, которые рынок называл в объяснение роста доходности.
В своём «Отчёте о финансовой стабильности» за май Федеральная резервная система передала обеспокоенность участников рынка: «Капитальные затраты всё чаще финансируются за счёт долга, что повышает уровень кредитного плеча финансовой системы».
Бум инвестиций в ИИ со стороны частного сектора и государственный долг конкурируют за один и тот же объём сбережений.
Четвёртый канал — заработные платы и занятость.
В августе 2026 г. Эрик Бриньольфссон из Стэнфордского университета и его соавторы обновили исследовательскую статью «Канарейки в угольной шахте».
Исследование показало, что в профессиях с наибольшим воздействием ИИ уровень занятости молодёжи в возрасте 22–25 лет на 19 % ниже, чем был бы при сохранении темпов роста занятости, сопоставимых с показателями сверстников с меньшим воздействием ИИ. Исследователи подчеркнули, что это описательный результат, а не доказательство причинно-следственной связи.
Данные Нью-Йоркского ФРС показывают, что уровень безработицы среди недавних выпускников вузов составляет 5,6 % по сравнению с ~4,2 % для всех работников. Этот разрыв начал увеличиваться ещё с 2019 г., до появления ChatGPT, поэтому ИИ явно не является единственной причиной.
Согласно карьерному консалтинговому агентству Challenger, Gray & Christmas, за первые девять месяцев 2026 г. компании в заявлениях об увольнениях указали ИИ как причину примерно 120 000 сокращений — более чем вдвое превышая годовой итог за 2025 г.
Разумеется, некоторые компании, скорее всего, просто переупаковывали обычные увольнения как реструктуризацию под предлогом ИИ.
В 2025 г. Дарио Амодей, генеральный директор Anthropic, предупредил, что ИИ может устранить половину вакансий начального уровня в белых воротничках.
Опрос Pew этим летом показал, что 73 % взрослых младше 30 лет считают, что ИИ приведёт к сокращению возможностей трудоустройства.
Никакие исследования пока не доказали прямую связь между тревожностью из-за потери работы из-за ИИ и ставками на спорт или опционами с экспирацией в тот же день. Следовательно, связь, о которой говорится в этой статье, представляет собой аргумент, построенный на нескольких независимых фактах, а не подтверждённый причинно-следственный вывод.
Тем не менее все данные указывают в одном направлении.
С одной стороны, волна внедрения ИИ породила самый масштабный технологический строительный нарратив за десятилетия; с другой — она повышает счета домохозяйств за электроэнергию, вынуждает правительства напрямую участвовать в акционировании и промышленной политике, конкурировать с Минфином США за сбережения и заставляет 23-летнего молодого человека беспокоиться, будут ли в будущем существовать должности начального уровня, которые должны стать стартовой точкой карьеры.
В июле этого года Delphi Ventures задала вопрос: кто понесёт обязательства, оставленные этим стареющим и перегруженным долгами миром?
Их ответ был: «Самое очевидное и наиболее вероятное решение — сочетание девальвации валюты и ускоренной автоматизации».
ИИ, возможно, стал первым крупным технологическим бумом в истории, одновременно напрямую стимулирующим как спекуляции в духе лотереи, так и спекуляции в духе строительства.
Всё сходится в одном смартфоне
В XIX веке было невозможно делать инвестиционные ставки в духе строительства и спекулятивные ставки в духе лотереи в одном и том же месте. Проспекты железных дорог и букмекерские конторы находились в разных зданиях в разных частях города.
Но сегодня 25-летний человек может между двумя уведомлениями на смартфоне отдельно делать ставки на производителей чипов, золото, футбольные матчи и решения центральных банков по процентным ставкам. Для него эти четыре действия принципиально не отличаются: всё сводится к принятию суждения о чём-либо и надежде, что это суждение в итоге окупится.
Финансовые продукты также адаптируются к этому спросу.
В 2022 г. Чикагская биржа опционов (Cboe) завершила запуск опционов на индекс S&P 500 с экспирацией каждый торговый день.
Доля опционов с экспирацией в тот же день (0DTE) в общем объёме опционов SPX выросла с ~5 % в 2016 г. до 45 % в 2023 г. и достигла 59 % в 2025 г. В июле 2026 г. этот показатель побил месячный рекорд — 66 %.
По собственным оценкам Cboe, более половины объёма клиентских сделок по таким контрактам пришлось на долю частных трейдеров.
Часть этого роста — механический результат: когда контракты истекают каждый торговый день, опционы с экспирацией в тот же день существуют ежедневно. Однако Cboe ввела такие экспирации именно из-за достаточного рыночного спроса.
В июне 2026 года регуляторы также отменили минимальный требуемый размер собственного капитала счёта в $25 000 для трейдеров-спекулянтов, ещё больше снизив барьер для участия.
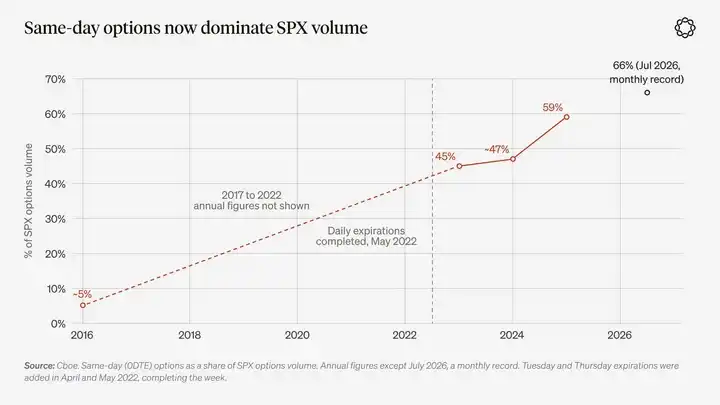
Подпись к графику: Доля опционов с экспирацией в тот же день в объёме торгов опционами на индекс SPX. Источник: Cboe. За исключением июля 2026 г. (рекорд за один месяц), все остальные данные — годовые.
Контракты на события идут ещё дальше.
В середине 2025 г. совокупный месячный объём торгов на Kalshi и Polymarket составлял около $2 млрд. Согласно анализу данных The Block, проведённому Pew Research Center, к маю 2026 г. объём торгов на этих двух платформах достиг $25,7 млрд, вырос до $47,7 млрд в июне и до $53 млрд в июле.
Это означает, что объём торгов в июле 2026 г. был примерно в 25 раз выше, чем в том же периоде 2025 г.
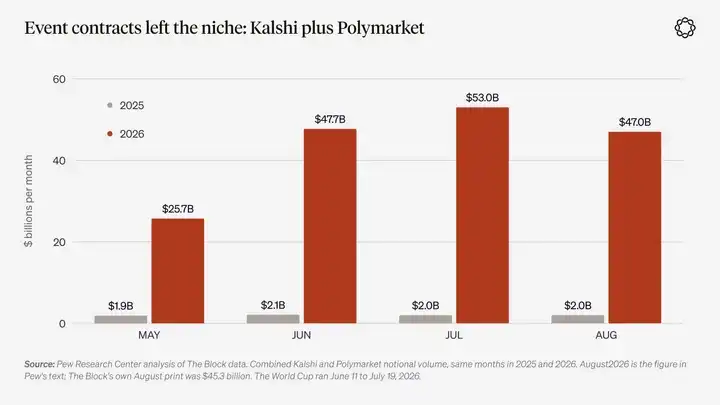
Описание графика: Сравнение номинального объёма торгов Kalshi и Polymarket за одни и те же месяцы 2025 и 2026 гг. Источник: Pew Research Center, The Block. Чемпионат мира по футболу 2026 г. прошёл с 11 июня по 19 июля.
Современные торговые приложения идут ещё дальше, выводя поведение толпы прямо на экраны пользователей.
Fomo — криптоторговое приложение, запущенное в мае 2025 г., ориентировано на демонстрацию подтверждённой реальной торговой активности других пользователей. Пользователи могут подписываться на других трейдеров, просматривать их покупки, продажи и реализованную P&L, а также торговать напрямую в том же интерфейсе.
Бессрочные фьючерсы Fomo исполняются через Hyperliquid — крупнейшую блокчейн-платформу бессрочных фьючерсов. Таким образом, этот социальный интерфейс уже построен на инфраструктуре блокчейн-торговой платформы.
Компания сообщила, что по состоянию на июнь 2026 г. число её пользователей превысило 600 000, а совокупный объём торгов превысил $4 млрд. В этом месяце компания завершила раунд финансирования на $75 млн при заявленной оценке в $550 млн.
Партнёр по платежам Crossmint сообщил, что около 68 000 новичков в криптовалютах пополнили свои счета через канал расчётов Apple Pay.
«Красота» Кейнса предполагает, что участники должны угадать, как выберут другие. Социальные ленты торговли, напротив, позволяют пользователям в реальном времени видеть выбор других.
Спортивные ставки, казино-приложения, социальная торговля, мемкоины и опционы с экспирацией в тот же день обычно рассматриваются как пять несвязанных явлений, каждое из которых вызывает отдельную «моральную панику».
Но более точный способ их понимания — как проявления одного и того же спроса в разных продуктах.
В эпоху, когда одновременно работают два главных двигателя спекуляций, люди могут превратить любое ожидание в сделку за несколько секунд на своём смартфоне.
Что принёс крипторынок?
Если ИИ в основном даёт людям поводы для спекуляций, то криптовалюты предоставляют инструменты для них — и тем самым постоянно привлекают новых спекулянтов.
Во-первых, стоимость инициирования спекулятивной сделки.
Раньше создание нового торгуемого актива требовало юристов, процесса листинга на бирже и месяцев подготовки. Сегодня на платформе pump.fun экосистемы Solana выпуск токена обходится менее чем в $2.
С января 2024 г. платформа выпустила более 19 млн токенов. К концу сентября этого года в типичный торговый день создавалось около 33 000 новых токенов.
Однако лишь около 1 % токенов преодолевают начальную фазу торговли по кривой связывания на платформе, а большинство токенов прекращают торги в день выпуска.
Процесс создания торговых рынков для произвольных активов претерпевает схожую трансформацию. Сегодня на Hyperliquid любой пользователь, заблокировавший достаточный объём активов, может создать рынок бессрочных фьючерсов практически на любой базовый актив.
Это расширение предложения значительно опережает рост криптоактивов.
Согласно данным TokenInsight, ежемесячный объём торгов акционными, товарными и валютными бессрочными контрактами на криптобиржах вырос с ~52 млрд долл. США в январе 2026 г. до ~268 млрд долл. США в июне.
Только Binance разместила бессрочные контракты на такие базовые активы, как золото, Tesla, ещё не публичная SpaceX и бразильский реал.
В этом летом рынки, развернутые сторонними разработчиками, обеспечили от примерно четверти до более чем половины объёма торгов Hyperliquid.
Рынок токенизированных акций остаётся относительно небольшим: по данным rwa.xyz, его общая стоимость составляет около 3,2 млрд долл. США, но он растёт.
Примечательно, что эти изменения происходят на фоне сокращения общей капитализации крипторынка примерно наполовину от максимума 2025 г. к июню этого года. Это говорит о том, что рыночный спрос направлен не столько на криптовалюты сами по себе, сколько на данную торговую структуру.
Традиционные финансы также эволюционируют в сторону подобных структур.
Группа Чикагской товарной биржи (CME) начала предлагать круглосуточную торговлю криптофьючерсами и опционами в мае этого года.
В том же месяце Комиссия США по торговле товарными фьючерсами (CFTC) одобрила бессрочные контракты Kalshi на биткоин и опубликовала заявление о политике в отношении бессрочных контрактов.
После этого Kalshi запустила бессрочные контракты на золото и серебро в сентябре, бессрочные индексные контракты в октябре и подала заявку на бессрочные контракты на отдельные акции.
Корпорация расчётов и клиринга депозитариев (DTCC) начала предоставлять круглосуточные клиринговые услуги по рабочим дням в июне.
Nasdaq планирует запустить ночную торговлю в декабре. В сентябре Комиссия по ценным бумагам и биржам США (SEC) открыла канал освобождения от требований для торговли токенизированными акциями на публичных блокчейнах.
Все эти изменения приближают традиционные рынки к моделям, которые криптоторговые площадки предлагают уже много лет.
Крипторынок также постоянно создаёт новых спекулянтов.
Совместное исследование Института CFA и Фонда FINRA (2023 г.) показало, что 44 % американских инвесторов поколения Z выбрали криптовалюты в качестве первого инвестиционного инструмента — доля выше, чем у тех, кто начал с отдельных акций.
Исследование Банка международных расчётов (BIS) по 95 странам показало, что рост цен на биткоин привлекает новых пользователей в криптоторговые приложения: около 40 % из них — мужчины младше 35 лет.
Эту роль в меньших масштабах играют эйрдропы.
Недавнее исследование показало, что кошельки, получившие раздачу токенов BONK, на 80 % активнее торгуют на Solana по сравнению с аналогичными кошельками, не получившими раздачу, и чаще торгуют высоковолатильными токенами.
Даже если сами токены из раздач обесцениваются, такое изменение поведения сохраняется.
Прибыль, полученная на крипторынке, зачастую превращается в покупательную способность для следующего ралли. С октября 2023-го по март 2024 года цена SOL выросла с ~20 до ~200 долларов. Бум мемкоинов Solana также развивался параллельно с этим ралли.
Этот цикл также укрепляет сами торговые платформы.
Платформы распространяют токены среди трейдеров для привлечения пользователей, трейдеры оплачивают комиссии, а платформы затем используют эти доходы для обратного выкупа собственных токенов.
В 2024 году Hyperliquid распределила 31 % токенов HYPE через раздачу, привлекая группу трейдеров. С тех пор комиссии от этих трейдеров позволили платформе выкупить более чем на 1,3 млрд долларов токенов HYPE.
Однако издержки спекулятивной активности столь же очевидны.
10 октября 2025 года крипторынок ликвидировал примерно 19 млрд долларов плечевых позиций за 24 часа — участие около 1,6 млн трейдеров; масштаб ликвидаций превысил показатели кризиса COVID более чем в 10 раз.
По состоянию на январь 2025 года лишь около 0,4 % кошельков pump.fun получили реализованную прибыль свыше 10 000 долларов. Исследование Банка международных расчетов (BIS) оценивает, что к концу 2022 года около трёх четвертей розничных инвесторов могли понести убытки на первом инвестиционном вложении в биткоин. Также завышение объёмов торгов за счёт wash trading и фермерства объёмов ради вознаграждений исказило заявленные объёмы торгов в этом сегменте.
Данные CoinGecko показывают рост доли прибыльных кошельков на pump.fun в 2026 году, однако эта статистика учитывает только реализованные сделки и включает торговых ботов.
Между тем опрос домохозяйств Федеральной резервной системы по-прежнему показывает, что доля использования криптовалют в США остаётся ниже уровня 2021 года.
Как и в ставках на спорт, эта инвестиционная логика зависит не от большинства общества, а от небольшой группы мотивированных участников. Для них криптовалюты делают спекуляцию дешевле, быстрее и глобальнее. Данные BIS указывают, что при продолжении роста цен эта группа будет расширяться.
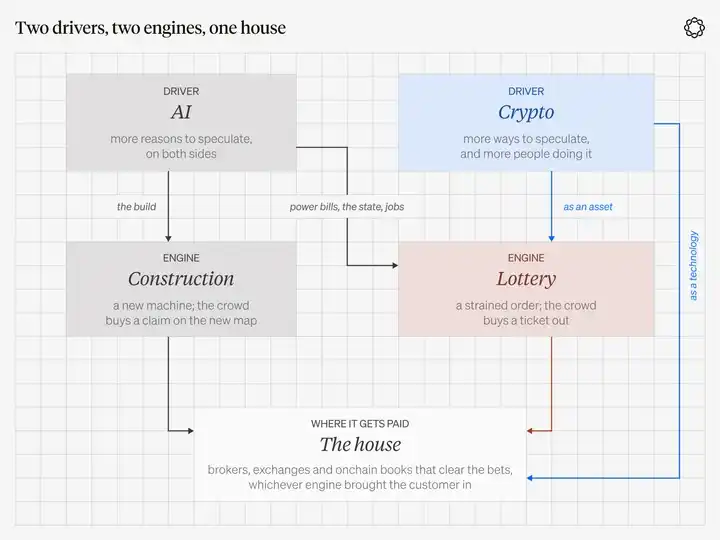
Подпись к графику: Две движущие силы, два главных двигателя, в итоге сходящиеся к одному типу торговой платформы. ИИ в основном даёт причины для спекуляции; криптовалюты предоставляют инструменты для спекуляции, а также часть новых участников.
V. Инвестируйте в «казино», а не в отдельных победителей
Если спекуляция — это ответ общества на определенный разрыв, а сегодня существуют сразу два таких разрыва, то объекты ставок будут постоянно меняться.
То, что в прошлом году было горячим активом в рамках инвестиционной истории, ориентированной на строительство, уже в следующем месяце может стать лотерейным билетом.
Бизнесы, которым действительно не нужно выбирать победителей, — это платформы, позволяющие листинг и торговлю всеми этими активами.
Казино нужно, чтобы рулетка продолжала вращаться. Понимают ли игроки реальные шансы на выигрыш — для казино неважно.
Биржам нужны разногласия на рынке, плечо и ставка комиссии, устойчивая в условиях конкуренции. Важно ли, сбудется ли в итоге история, лежащая в основе торгуемого актива, — не так уж существенно.
Грэм хотел, чтобы публика всегда помнила: участвует ли она в инвестициях или в спекуляции. Для «казино» комиссии собираются независимо от того, получат ли трейдеры прибыль или понесут убытки.
Конечно, разумным возражением является то, что стратегия «инвестируй в дом» звучит слишком просто. История подтверждает такую скептическую позицию.
В прошлом в США существовали уличные торговые площадки — «ведёрные лавки», где клиенты могли делать ставки на рост или падение цен на акции и зерно, не приобретая самих активов.
В 1905 г. Верховный суд США вынес против них решение, разрешив легальным биржам прекратить поставку рыночных данных, от которых зависели эти «ведёрные лавки». К 1920-м гг. законодательство штатов полностью ликвидировало такую бизнес-модель.
В октябре 2026 г. Papertrade запустился на Hyperliquid's HyperEVM, позволяя трейдерам делать ставки против общего пула средств на платформе. Критики уже сравнивают его с историческими «ведёрными лавками».
Island была электронной торговой системой с порядковой книгой, которая помогла сломать монополию на спреды котировок среди традиционных маркет-мейкеров Nasdaq, но в итоге была интегрирована в Instinet, а затем — в систему Nasdaq.
FTX тоже был «домом». Конкурентная борьба в итоге снизила комиссию за торговлю акциями до нуля.
Таким образом, владение торговой платформой действительно выгодно лишь при одном условии: у платформы должен быть франчайзинговый перевес, который трудно воспроизвести.
Это означает наличие дистрибуционных каналов, которые конкуренты не могут легко отнять; книги ордеров, остающейся открытой, когда другие рынки закрыты; способности адаптировать продуктовую линейку под меняющиеся интересы спекулянтов без потери клиентов; и сбора комиссий на устойчивой основе, а не дохода, замаскированного субсидиями и стимулирующими программами.
Кроме того, «дом» зарабатывает только тогда, когда трейдеры продолжают участвовать в торговле. Доход торговой платформы цикличен.
Во второй половине 2025 г. среднемесячный доход Hyperliquid от комиссий составлял около 109 млн долл., а в 2026 г. — около 71 млн долл.
Доход Robinhood от криптовалютного бизнеса во втором квартале упал на 38% в годовом выражении.
Поэтому инвестиции в «дом» также означают принятие риска циклических колебаний объёмов торгов. Важна и оценка. Даже если вся инвестиционная концепция верна, инвесторы, купившие платформу по высокой мультипликативной оценке, соответствующей пиковому объёму торгов, могут в итоге понести убытки.
Что на самом деле означает инвестиция в «дом»?
Инвестиция в «дом» — это владение механизмами исполнения ордеров, брокерскими счетами и дистрибуционными каналами, превращающими рыночные мнения в реальные сделки, а не ставки на сами эти мнения.
Проще всего разрушить эту инвестиционную логику — наполнив портфель спекулятивными инструментами, торгуемыми на платформах: лабораториями ИИ, мемами, криптовалютами или спортивными командами.
Это как раз то, на чём напрямую делают ставки спекулянты — и что в итоге оставляет их с убытками.
Сейчас «дом» имеет ещё одно преимущество: ему безразлично, какой спекулятивный инструмент привлекает клиентов.
Регулируемый брокер может продавать опционные контракты на акции в 10 утра, предлагать событийные контракты в начале спортивного матча и обеспечивать торговлю криптовалютными парами в воскресенье вечером.
Он может получать доход как от конструктивной, так и от лотерейной спекуляции, не проводя между ними различий.
Аналогично, блокчейн-биржа с перпетуальными фьючерсами может предлагать торговлю нефтью, пока традиционные рынки закрыты, одновременно предоставляя контракты на индексы акций, золото и криптовалюты — обслуживая спекулянтов, не ограниченных стандартными торговыми часами.
Эта инвестиционная логика не требует прогнозирования следующего «горячего» сюжета. Достаточно верить, что новые рыночные сюжеты будут постоянно появляться — и что для их торговли всегда потребуется соответствующая площадка.
Экспертиза Delphi сосредоточена в криптоиндустрии. Поэтому анализ в оставшейся части этой главы будет посвящён преимущественно крипторынкам, подготовив почву для нашей предстоящей ежегодной обзорной серии.
Однако сама эта инвестиционная тема не ограничивается отдельным классом активов — в анализ также следует включать торговые платформы традиционных финансовых рынков.
Cboe обладает конкурентным преимуществом в опционных контрактах на индекс S&P 500 с экспирацией в тот же день.
CME предоставляет контракты, лежащие в основе сервиса FanDuel Predicts, запущенного во всех 50 штатах США в январе этого года.
DraftKings перенёс свой продукт прогнозов на собственную биржу в июне.
Coinbase предлагает торговлю прогнозными рынками через Kalshi. После приобретения Deribit за 2,9 млрд долларов США в августе 2025 года Coinbase также владеет крупнейшей в мире криптовалютной опционной биржей.
Interactive Brokers управляет платформой ForecastEx.
У всех этих компаний относительно зрелые бизнес-модели и устойчивые конкурентные преимущества.
Ончейн-биржи заслуживают внимания по иным причинам: они могут размещать практически любой актив, работают круглосуточно и обслуживают глобальную аудиторию. Например, почти весь доход Hyperliquid от протокольных комиссий направляется на выкуп токена платформы.
Таким образом, ончейн-биржи обеспечивают инвестиционную экспозицию с более высоким бета-коэффициентом к той же спекулятивной спросовой базе — хотя и с соответствующим ростом рисков.
Robinhood: как диверсифицированные торговые продукты генерируют выручку
Во втором квартале 2026 года Robinhood впервые выделила контракты на события в отдельную статью выручки.
Этот бизнес принёс за квартал 156 млн долларов США, превзойдя торговлю акциями (129 млн) и криптовалютами (100 млн).
Опционы остаются крупнейшим источником выручки, связанной с торговлей, — 342 млн долларов США. Общая чистая выручка за квартал составила 1,31 млрд долларов США.
Годом ранее выручка от контрактов на события составляла лишь около 10 млн долларов США в квартал.
По данным Robinhood, из 28,4 млн клиентов с пополненным счётом почти 2 млн использовали продукты контрактов на события — уровень проникновения около 7%.
В сентябре, когда Morgan Stanley повысила рейтинг акций Robinhood, она особо подчеркнула значительный разрыв между этим показателем проникновения и общей базой клиентов.
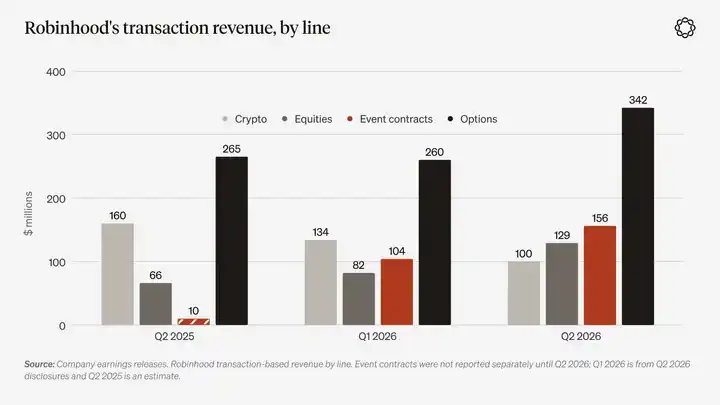
Описание графика: выручка Robinhood от торговой деятельности по категориям бизнеса. Источник: отчётность компании. Контракты на события начали раскрываться отдельно только со второго квартала 2026 года; данные за первый квартал 2026 года взяты из раскрытий за второй квартал 2026 года, а данные за второй квартал 2025 года являются оценочными.
Клиенты хотят иметь площадку, где они могут выражать свои рыночные взгляды и извлекать из них прибыль.
В предыдущем цикле эту роль сыграла криптовалюта. Годами аналогичную функцию выполняли опционы. А в этом цикле новым инструментом стали контракты на события.
Если контракты на события продолжат приносить около пятой части выручки от операций при охвате клиентов менее 10 %, остаётся значительный потенциал превращения наблюдателей в активных трейдеров.
Если рынок криптовалют вновь укрепится, соответствующий спрос на торги также сконцентрируется в тех же клиентских аккаунтах.
На регулируемых финансовых рынках ценность маркет-мейкера определяется портфелем нескольких торговых продуктов. Инвесторы должны держать такой бизнес-портфель именно потому, что заранее невозможно предсказать, какой продукт окажется наиболее востребованным в будущем.
Однако судебные споры — это реальный и по-прежнему развивающийся риск.
В апреле этого года Апелляционный суд США третьего округа вынес решение в пользу Kalshi по иску против штата Нью-Джерси.
Но в августе Апелляционный суд девятого округа пришёл к противоположному выводу: в деле Kalshi и связанном иске Robinhood суд постановил, что контракты на спортивные события не являются свопами, поэтому штат Невада вправе применять к ним свои законы об азартных играх.
В сентябре Апелляционный суд шестого округа также вынес решение против Kalshi по делам, связанным с Огайо и Теннесси.
Сейчас как Нью-Джерси, так и Robinhood подали ходатайства в Верховный суд США с просьбой рассмотреть соответствующие судебные споры.
Robinhood прекратила предложение контрактов на спортивные события в Неваде и согласилась не запускать новые такие контракты в Мичигане. В сентябре генеральный прокурор Миссури направил шести платформам письма с требованием прекратить деятельность.
Если суды в конечном итоге ограничат развитие бизнеса контрактов на события, соответствующие клиенты останутся в системе опционной торговли и брокерского обслуживания ценных бумаг Robinhood. Это усложнит инвестиционную тезис, но не опровергнет его полностью.
Кроме того, выручка от контрактов на события в размере 156 млн долларов во втором квартале частично могла быть обусловлена торговым бумом, вызванным чемпионатом мира.
Robinhood опубликует результаты за третий квартал 27 октября.
Данные следующих кварталов помогут инвесторам оценить, означает ли текущий уровень проникновения продукта около 7 % начало развития нового бизнеса или уже достигнут пик популярности новинки.
Hyperliquid: торговая площадка без комитета по листингу
Появление перпетуальных контрактов в блокчейне — как если бы проспекты железных дорог вдруг перестали требовать одобрения парламента.
Через одиннадцать дней после запуска токена HYPE мы опубликовали отчёт «Рынки в 2025 году» и включили Hyperliquid в число ключевых инвестиционных тем.
Тогда мы писали, что Hyperliquid «стремится стать синонимом того, что люди понимают под „Binance в блокчейне“».
В 2025 году объём торгов Hyperliquid составил около 3 трлн долларов, а трейдеры уплатили в общей сложности примерно 972 млн долларов комиссий.
Согласно данным DefiLlama, после вычета комиссий, выплаченных создателям экосистемы и других долей выручки, протокол получил около 818 млн долларов.
Почти весь протокольный доход поступал в Фонд помощи, который использовал его для покупки токенов HYPE на вторичном рынке и их изъятия из обращения.
За первые девять месяцев 2026 г. доход от платформенных комиссий составил около 643 млн долл. США, демонстрируя более медленный рост по сравнению со второй половиной 2025 г. Это ещё раз напоминает инвесторам, что доходы торговой платформы будут оставаться зависимыми от настроений крипторынка.
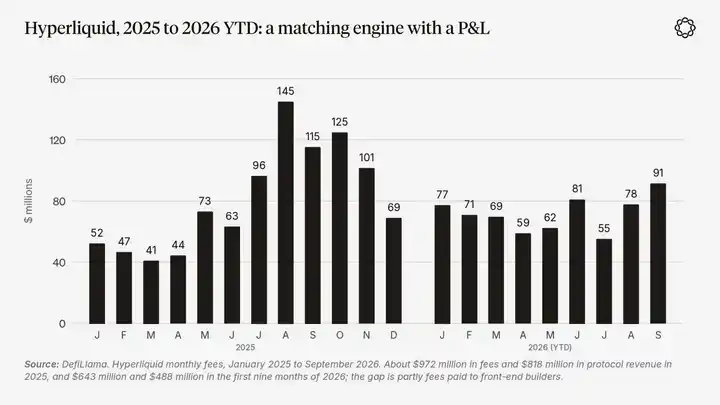
Описание графика: Ежемесячный доход Hyperliquid от комиссий за январь 2025 — сентябрь 2026 гг. Источник: DefiLlama. Доход от комиссий в 2025 г. составил ~972 млн долл. США, протокольный доход — ~818 млн долл. США; за первые девять месяцев 2026 г. — соответственно ~643 млн и ~488 млн долл. США. Разница частично объясняется комиссией, выплачиваемой создателям интерфейсов.
По сути, логике «двух основных спекулятивных двигателей», изложенной в этой статье, соответствует HIP-3, а не только исходный криптовалютный бизнес Hyperliquid.
С октября 2025 г. любой пользователь, заблокировавший 500 000 HYPE, может развернуть собственный рынок фьючерсов на неограниченный срок в Hyperliquid и удерживать до половины дохода от торговых комиссий.
Крупнейший текущий развертыватель — trade.xyz. Платформа предлагает торги сырым нефтью, нефтью марки Brent, золотом, серебром, фондовые индексы, отдельные акции и активы приватных компаний.
Согласно статистике различных платформ отслеживания данных, за 30 дней, завершившихся 6 октября, объём торгов trade.xyz составил ~47–58 млрд долл. США.
В субботу, 28 февраля, когда США и Израиль нанесли удары по Ирану, CME ещё не открылась, однако фьючерсы на неограниченный срок на сырую нефть в Hyperliquid продолжали торговаться.
Позже JPMorgan отметил, что пиковый суточный объём торгов нефтью на платформе достиг 1,7 млрд долл. США.
Трейдеры обнаружили, что нефтяной рынок остаётся открытым и в субботу, и начали торговать. Если такая практика сохранится, бизнес-цикл Hyperliquid может измениться: фьючерсы на неограниченный срок в криптовалютах зависят в первую очередь от аппетита к риску, тогда как активность в товарных и индексных стаканах определяется новостями и общим спросом на торговлю в экономике.
Разумеется, риски сохраняются, и они несложны: ставки комиссий могут снизиться из-за конкуренции. Модель роста HIP-3 уже снизила комиссии для новых рынков на 90 % и более, чтобы привлечь объёмы. Трейдеры могут осуществлять фиктивные сделки ради получения неопределённых баллов. Один развертыватель также может доминировать на всём рынке: в Q2 2026 г. доля trade.xyz в объёме торгов HIP-3 составила ~95 %. Регулирование может ограничить доступ американских клиентов к этим стаканам.
Более того, даже если токен выкупается за счёт дохода от комиссий, он по-прежнему не представляет собой акций торговой платформы.
HYPE одновременно соответствует обеим сторонам первого инвестиционного принципа, о котором пойдёт речь далее: с одной стороны, он обеспечивает косвенную экспозицию к экономическим доходам торговой платформы; с другой — для большинства держателей остаётся активом спекулянтов, цена которого колеблется в зависимости от настроений крипторынка.
Hyperliquid стоит выделить в этой статье, поскольку это самый наглядный и уже действующий пример: движок сопоставления ордеров, стремящийся стать универсальной биржей для торговли практически любыми активами — именно такую рыночную форму и предполагают два основных спекулятивных двигателя, работающие совместно.
Lighter: Почему рынок способен вместить более одной торговой платформы?
Успех лишь одной торговой платформы может быть историей об отдельной компании. Но если несколько платформ добиваются успеха одновременно — это признак реального рыночного спроса.
Согласно статистике DefiLlama по объёму торгов за 30 дней с начала октября, объём Hyperliquid составил ~203 млрд долл. США, Variational — ~66 млрд, Aster — ~60 млрд, Lighter — ~56 млрд долл. США.
Помимо них существует множество мелких игроков. Часть этого объёма связана с фиктивными сделками, стимулируемыми вознаграждениями. В октябре 2025 г. DefiLlama исключила Aster из рейтингов из-за сомнений в достоверности её объёмов. Однако даже после существенного снижения этих цифр объём on-chain-рынка фьючерсов на неограниченный срок остаётся достаточным для поддержки нескольких победителей.
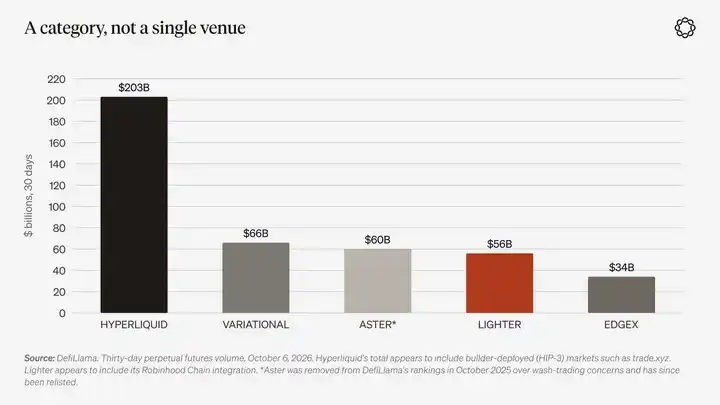
Подпись к графику: Объём фьючерсов на неограниченный срок за последние 30 дней по состоянию на 6 октября 2026 г. Источник: DefiLlama. Общий объём Hyperliquid, судя по всему, включает рынки, развернутые через HIP-3 (например, trade.xyz); данные Lighter, вероятно, включают интеграцию с Robinhood Chain. Aster была исключена из рейтингов DefiLlama в октябре 2025 г. из-за опасений по поводу фиктивных сделок, а затем повторно включена.
На сегодняшний день Lighter является наиболее очевидным вторым инвестиционным кандидатом.
Она управляет книжкой ордеров, результаты сопоставления которой можно проверить с помощью доказательств с нулевым разглашением, не взимает комиссию за торговлю на стандартных аккаунтах и предлагает торговлю акциями, товарами и валютой помимо криптовалют.
Robinhood участвовала в раунде финансирования Lighter в ноябре 2025 г.
С июля этого года перпетуальные фьючерсы, предлагаемые Robinhood Wallet пользователям за пределами США, исполняются через Lighter на Robinhood Chain по модели распределения выручки.
Токен LIT от Lighter запущен в декабре 2025 г.
Поскольку розничные пользователи торгуют бесплатно, Lighter должна получать доход за счёт премиальных аккаунтов, партнёрских программ распространения и экономической ценности токена.
20 сентября в кодовой базе системы доказательств Lighter появился коммит под названием «Поддержка бинарных опционов». Обновление добавило позиции на основе исхода и функционал их исполнения.
Разумеется, наличие функции в репозитории кода ещё не означает её коммерческую ценность. Код приобретает реальный смысл лишь тогда, когда на другой стороне рынка появляется реальная ликвидность.
Однако это хотя бы показывает, куда Lighter видит будущий спрос на рынке.
Контракты на события: финансовые продукты для эпохи смартфонов
Контракты на прогнозные рынки и опционы представляют собой два разных типа выплат.
На прогнозных рынках трейдеры покупают контракты «Да» или «Нет» на факт, который будет проверен в конкретную дату. Цена контракта отражает рыночную оценку вероятности наступления события. Трейдеры теряют максимум стоимость купленного контракта, не платят ставки финансирования и не сталкиваются с принудительной ликвидацией.
С социальной точки зрения эти продукты близки к лотерейным спекулятивным механизмам. Люди уже формируют собственные суждения о спортивных матчах, выборах, данных по инфляции или ценах активов, а прогнозные рынки позволяют им превратить эти суждения в потенциальную прибыль до окончательного раскрытия фактов.
По сравнению со многими предыдущими финансовыми продуктами прогнозные рынки особенно подходят для мобильной торговли: один и тот же аккаунт может одновременно хранить долгосрочные прогнозы и участвовать в ставках на спортивные матчи в субботу днём.
В январе 2023 г., когда мы впервые писали о прогнозных рынках, Kalshi всё ещё «готовилась к запуску» соответствующих продуктов, а Polymarket только что уплатила штраф CFTC и прекратила обслуживание пользователей из США.
Сегодня Kalshi стала лицензированной платформой торговли на прогнозных рынках в США. Сообщается, что компания стремится привлечь финансирование при оценке около 40 млрд долл. США.
Polymarket — глобальная платформа прогнозных рынков, которую многие сегодня даже считают источником новостей. Платформа вернулась на рынок США в конце 2025 г.
Robinhood выступает в роли дистрибьютора и уже установила, что выручка от контрактов на события превышает доход от её криптовалютного бизнеса.
В совокупности эти платформы доказывают, что спрос на прогнозные рынки значительно превысил криптовалютную сферу.
Наиболее распространённое возражение заключается в том, что так называемые прогнозные рынки — это по сути лишь спортивные ставки под другим названием.
Исследовательский центр Pew проанализировал данные по объёму торгов за период с июля 2024 г. по апрель 2026 г. Результаты показали, что контракты, связанные со спортом, составили 80 % объёма торгов Kalshi и 39 % — Polymarket.
В этом летом доля спортивных торгов выросла ещё больше. Исследовательский центр Pew отметил, что этот рост нельзя объяснить лишь чемпионатом мира.
Если такая структура торгов сохранится, предиктивные рынки окажутся всего лишь брендированной и федерально регулируемой платформой для ставок на спорт.
Тем не менее логика «инвестирования в дом» остаётся в силе — просто теперь это инвестиционная логика инфраструктуры ставок, а не информационных рынков.
Настоящий тест: смогут ли рынки политических, макроэкономических и корпоративных событий продолжать расти, когда спортивный календарь станет менее насыщенным?
Если нет, инвесторам следует определять размер позиций исходя из логики инфраструктуры ставок на спорт.
Также заслуживает внимания качество торгового объёма.
The Wall Street Journal сообщила, что CFTC расследует обвинения в манипулятивных сделках (wash trading) на Kalshi. Kalshi отрицает обвинения и прекращает программу стимулов за объём торгов.
Это ещё одно напоминание инвесторам, что часть объявленного в отрасли торгового объёма фактически покупается за счёт стимулов.
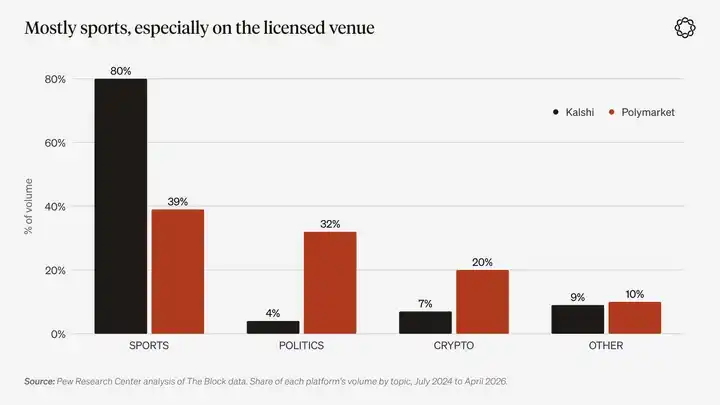
Подпись к графику: Доля торгового объёма по темам для Kalshi и Polymarket, июль 2024 — апрель 2026 г. Источник: анализ данных The Block исследовательским центром Pew.
HIP-4 — это рынок Hyperliquid для контрактов на события и реализация подобных продуктов в разрешённой on-chain-среде.
Он работает в экосистеме Hyperliquid параллельно с рынком перпетуальных фьючерсов, использует тот же обеспечительный капитал и обычно завершается результатом «0» или «1».
5 февраля 2026 г. официально запущены отобранные рынки событий. Первым продуктом стал бинарный контракт на Bitcoin с ежедневным расчётом в 06:00 UTC.
29 августа HIP-4 открыл размещение рынков для всех пользователей. Разработчики должны заблокировать 500 000 HYPE. Если создадут некорректные рынки или не завершат расчёт надлежащим образом, валидаторы могут конфисковать их залог.
Outcome, Skew и trade.xyz стали первыми разработчиками.
По состоянию на начало октября, согласно различным платформам данных, совокупный торговый объём HIP-4 составил около $317–395 млн.
За 30 дней до 5 октября его торговый объём составил около $45 млн. Для сравнения, только Kalshi за период до 29 сентября этого года зафиксировала объём торгов примерно $53 млрд.
HIP-4 пока остаётся лишь базовым финансовым примитивом. Прямое сравнение его нынешнего масштаба торгов с Polymarket — это как описывать базовый финансовый инструмент как уже зрелый коммерческий бизнес.
Настоящая инновация HIP-4 — унификация учётной системы.
В 3 часа утра трейдер может одновременно занимать длинную позицию по перпетуальному контракту на Bitcoin и длинную позицию по бинарному контракту, выплачивающему при падении той же марочной цены ниже заданного уровня исполнения — всё в одном стакане заявок и в рамках одного маржинального баланса.
Другие платформы также движутся в том же направлении: Polymarket добавила перпетуальные контракты вне США в сентябре, а Kalshi предлагает такие продукты с июня.
По мере постепенного сближения прогнозных рынков и платформ торговли бессрочными контрактами наиболее вероятное долгосрочное преимущество HIP-4 — это возможность безразрешного листинга новых рынков.
Однако сборы необходимо делить с разработчиками. Поэтому, если один создатель доминирует в шаблонах основных контрактов, протокол Hyperliquid может сохранить бренд, но вынужден будет отказаться от большей части доходов от сборов.
Это тот же риск, с которым сталкивается HIP-3, только проявляющийся в иной категории контрактных продуктов.
Листинговые опционы: рынок волатильности, ещё не достигший зрелости
Опционы — это финансовый продукт сложнее, чем контракты на события.
У опциона есть цена исполнения, дата истечения, метрики греческих рисков и полная поверхность волатильности. Кто-то должен котировать такие контракты и быть готовым выступать контраргументом по сделке. Это создаёт проблему ликвидности, отличную от проблемы контрактов на события.
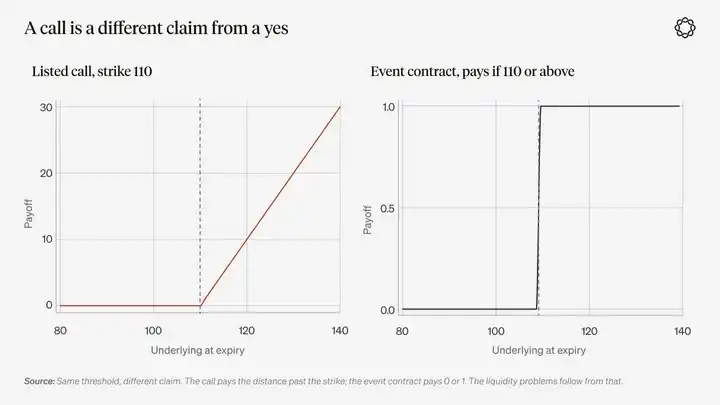
Описание графика: один и тот же ценовой порог соответствует разным выплатам. Выплата колл-опциона зависит от того, насколько цена базового актива превышает цену исполнения, тогда как выплата контракта на событие обычно имеет лишь два исхода: 0 или 1. Соответственно, и проблемы ликвидности различаются.
Розничные инвесторы убедительно продемонстрировали высокий спрос на финансовые продукты с ограниченным downside и выпуклой потенциальной доходностью.
Будь то опционы с экспирацией в тот же день на индекс S&P 500 или ежеквартальный объём торговли опционами Robinhood на $342 млн — оба примера подтверждают этот тезис.
Спекулятивный спрос «лотерейного» типа готов платить за выпуклые структуры выплат, особенно когда современные торговые платформы сделали такие продукты чрезвычайно доступными. Однако в блокчейне объёмы опционных стаканов остаются незначительными.
Derive стал ведущей платформой для торговли опционами в блокчейне. По состоянию на середину сентября текущего года Derive обеспечивал около 87 % совокупного объёма торговли опционными премиями в блокчейне в 2026 г. Согласно данным за раскрытый торговый день в сентябре, объём торговли опционами Derive составил $163 млн. Для сравнения, объём торговли Deribit в тот же день — $3,56 млрд. Deribit сейчас принадлежит Coinbase и контролирует почти 80 % глобальных открытых позиций по криптовалютным опционам.
Другая платформа, Paradex, была создана в рамках институциональной торговой сети Paradigm. В середине сентября Paradex интегрировала движок запроса цен (RFQ) Paradigm. За последующие четыре дня открытые позиции по опционам выросли в 2,6 раза — до $202 млн.
Даже если объединить все платформы торговли опционами в блокчейне, их масштаб по-прежнему ничтожно мал по сравнению с Deribit.
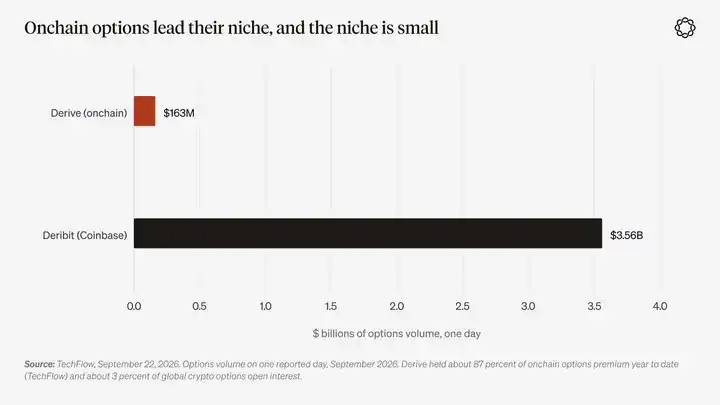
Подпись к графику: Объём торговли опционами за раскрытый торговый день в сентябре 2026 г. Источник: TechFlow, 22 сентября 2026 г. Derive обеспечивает около 87 % годового объёма торговли опционными премиями в блокчейне (Alea Research) и около 3 % глобальных открытых позиций по криптовалютным опционам.
Отсутствие ликвидности на поверхности волатильности для опционов в блокчейне обусловлено в первую очередь самой структурой рынка.
Для бессрочных контрактов требуется лишь один стакан на базовый актив. А для опционов каждый базовый актив, каждая цена исполнения, каждая дата истечения и каждый тип опциона могут потребовать отдельного стакана. В результате ликвидность фрагментируется между множеством различных контрактов.
Пока криптоплатформы не смогут сделать торговлю опционами такой же простой, как торговля опционами с экспирацией в тот же день на индекс S&P 500, и не построят поверхность волатильности, где участники действительно готовы хеджировать риски, листинговые опционы останутся нишевым рынком с реальным спросом, но слабой ликвидностью стаканов.
Более корректно рассматривать Derive и Paradex как недорогой колл-опцион на будущее развитие поверхности волатильности опционов.
Между тем торговые платформы уже получают доход другими способами от более легко реализуемого спроса на выпуклые выплаты: регулируемые рынки предлагают опционы с экспирацией в тот же день, а другие площадки — контракты на события.
Hyperliquid может стать одной из первых платформ, попытавшихся решить эту проблему.
В начале октября этого года основатель Hyperliquid Джефф Янь в интервью на подкасте Empire от Blockworks заявил, что опционы, скорее всего, станут следующим направлением развития платформы.
Он отметил, что HIP-4 уже предоставил создателям экосистемы чёткий путь для разработки протоколов опционов и интеграции существующей биржевой книги спотовых ордеров Hyperliquid, механизма портфельной маржи и возможности дельта-хеджирования через рынки перпетуальных контрактов.
Однако конкретных сроков он не назвал.
Если кому-то удастся успешно разработать такой продукт, то торговая платформа с наибольшей ликвидностью перпетуальных контрактов в блокчейне, вероятно, окажется наиболее подходящим местом для постепенного формирования полной волатильной поверхности опционов.
Как составить портфель?
Портфель по этой теме можно разделить на четыре части.
Основные позиции — это торговые платформы с реальной прибылью или доходом от комиссий, контролирующие каналы распространения, которые конкурентам трудно захватить.
Спутниковые позиции можно выделить под новые торговые платформы, бизнес-модели и экономика которых ещё не проверены.
Ранние инвестиционные возможности связаны с базовыми финансовыми примитивами, например, с платформами опционной торговли в блокчейне. Такие продукты могут сыграть исключительно важную роль в будущем или, наоборот, полностью обесцениться.
Частные торговые платформы, пока не представленные на биржах и недоступные для инвестиций, следует сначала включить в список наблюдения.
Активы, напрямую удерживаемые спекулятивной аудиторией — ИИ-лаборатории, мемы, криптовалюты и спортивные команды, торгуемые на биржах, — должны быть исключены из данного портфеля.
Конкретные веса позиций и уровень уверенности будут подробно рассмотрены в нашем ежегодном обзоре.
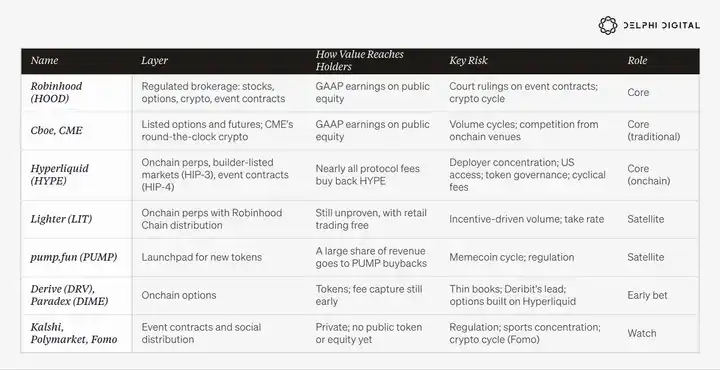
Управление этим портфелем требует соблюдения пяти принципов.
1. Отдельно управлять активами, принадлежащими «дому», и активами, удерживаемыми спекулятивной аудиторией.
Если бизнес получает доход от комиссий за спекулятивные сделки других людей, он относится к «дому». Если актив сам является объектом спекуляции — он принадлежит спекулятивной аудитории.
Некоторые активы, например HYPE, могут одновременно обладать обоими свойствами. Поэтому при определении размера позиции их двойственную природу необходимо полностью учитывать.
2. Фокусироваться на ставках взимаемых комиссий и структуре доходов, а не только на объёме торгов.
То, что Бейджот называл «глупыми деньгами», может искусственно завысить объём торгов на платформе, предлагающей бесплатные продукты.
Модель роста Hyperliquid, механизм Lighter по отмене комиссий для розничных трейдеров и модель Robinhood «оплата за поток ордеров» (PFOF) — всё это разные решения одной и той же бизнес-задачи, но каждая модель имеет свои риски провала.
Если огромный объём торгов не превращается в реальный доход, который платформа способна удержать, то это лишь торговая активность, а не экономическая ценность, доступная инвесторам.
3. Рассматривайте регулирование как часть бизнес-модели.
Лицензированная торговая платформа, даже с ограниченным масштабом бизнеса, может оставаться качественным бизнесом — как государственные лотереи в США.
Нелицензированная торговая платформа может быть вынуждена перенести деятельность в офшорные рынки, но продолжать работу, пока рынки США закрыты.
Если инвесторы делают ставку лишь на одну из этих моделей, они фактически также ставят на то, как решит суд.
4. Отдавайте приоритет инвестиционным инструментам, ближайшим к акциям в торговой инфраструктуре.
Robinhood раскрывает данные о прибыли по стандартам US GAAP. Hyperliquid раскрывает доход от комиссий и выкуп токенов.
Это два разных типа инвестиционных инструментов с различной корпоративной структурой и хвостовыми рисками. Однако их экономические характеристики ближе друг к другу, чем к спекулятивным активам, торгуемым на их платформах.
5. Размер позиций определяйте исходя из долгосрочных культурных трендов, а не результатов одного квартала.
По мере сближения реальности и будущего спекулятивная культура будет постепенно угасать. Например, когда зарплаты вновь станут достаточными для покупки жилья, когда появятся вакансии для начинающих специалистов или когда новая технология станет такой же обыденной и привычной, как электричество, силы, движущие спекуляцию, ослабнут.
Но до тех пор колесо будет вращаться — меняясь лишь объекты спекуляции.
К чему в итоге приведёт эта тенденция?
Существует два основных возможных исхода этой тенденции.
Первый: всё больше аспектов жизни станут объектами торговли — выборы, решения по процентным ставкам, погода, следующий продукт компании или матч спортсмена.
Размер каждой ставки может уменьшиться, исполнение ускориться и стать чаще, а число сделок, выполняемых автоматически программным обеспечением, будет расти.
AI-агент, выполняющий задачи от имени пользователя, сможет выражать ту же рыночную оценку через десятки контрактов на нескольких торговых платформах без необходимости запускать пользователю торговое приложение.
Это ещё больше сместит экономическую ценность в пользу операторов систем сопоставления заявок и расчетных слоёв.
При таком развитии интенсивность спекулятивной активности по-прежнему будет колебаться в такт рыночным циклам, однако базовая инфраструктура будет продолжать расширяться. В конечном счёте «казино» всё больше будет напоминать коммунальное предприятие, предоставляющее базовые общественные услуги.
Второй исход — тот, что пережила каждая историческая волна спекулятивного безумия, рассмотренная в этой статье.
Масштабная спекулятивная активность неизменно завершалась крахом — и нет достаточных оснований полагать, что на этот раз будет иначе. Главное — что останется после лопания пузыря.
Железные дороги — самый типичный исторический пример: акционеры понесли серьёзные потери, но железнодорожная сеть сохранилась.
Конечно, платформа тоже не полностью застрахована от потрясений: FTX в итоге обесценилась до нуля, а при выходе спекулянтов с рынка доходы бирж резко сократятся.
Рыночный крах 10 октября 2025 г. стал стресс-тестом меньшего масштаба.
В крупнейшем за всю историю однодневном ликвидационном событии основатель Hyperliquid заявил, что платформа обеспечила 100%-ную работоспособность и не понесла убытков.
Однако биржа впервые за более чем два года активировала механизм автоматического снижения позиций с перекрёстным маржинированием.
Во время рыночного краха хорошо управляемая торговая платформа может потерять выручку, а активы спекулянтов — обесцениться до нуля.
Эти два сценария не исключают друг друга. Наиболее вероятно их одновременное воплощение: спекулятивный пузырь рано или поздно лопнет, но связанная инфраструктура выживет после краха и останется в руках определённых компаний.
Далее мы определим, какой из этих сценариев реализуется на практике, с помощью следующих показателей.
Какие показатели мы отслеживаем?
В течение следующего года мы будем продолжать мониторинг этих сигналов и постепенно количественно оценивать их.
1. Доля рынка.
Смогут ли платформы децентрализованной торговли сохранить рост объёмов торговли перпетуальными контрактами за счёт отвлечения их от крупных централизованных бирж или просто пользуются общим ростом рынка перпетуалов?
2. Рынок событийных контрактов после ЧМ.
Смогут ли событийные контракты оставаться стабильным источником дохода для брокеров при редких спортивных событиях? Сможет ли рынок прогнозов расширить сферу деятельности за пределы спорта?
3. Торговля традиционными активами через криптоинфраструктуру.
Продолжится ли перевод акций, сырья и валют на блокчейн? Одновременно — насколько быстро традиционные биржи сократят разрыв с криптобиржами благодаря круглосуточной торговле и токенизированным акциям?
4. Судебные решения.
Будут ли событийные контракты признаны фьючерсами или азартными играми? Приведёт ли такая правовая квалификация к разным путям развития платформ в США и за рубежом?
5. Влияние ИИ на счета за электричество и выборы.
Будут ли расходы на создание ИИ-инфраструктуры отражаться в коммунальных платежах и результатах выборов? Возобновится ли рынок начальных позиций?
Что опровергло бы нашу оценку?
Если реальные процентные ставки останутся высокими в течение длительного времени, а рынок жилья вновь станет более доступным, то лотерейный механизм спекуляций может ослабнуть. Недавние повышения ставок Федеральным резервом и доходность 10-летних казначейских облигаций США выше 5% ставят это предположение на проверку.
Если волна ИИ-строительства в конечном счёте приведёт к формированию широкого консенсуса на рынке вместо постоянного порождения новых разногласий, или если капитальные затраты на ИИ начнут замедляться, то механизм строительных спекуляций также ослабнет.
Если конкуренция вынудит торговые платформы снизить комиссионные до нуля, или если объём торгов будет поддерживаться исключительно программами стимулирования, то даже при высокой активности на рынке останется крайне мало подлинной экономической ценности.
Если правительство решит политически рассматривать всю отрасль как порок, подлежащий ограничению, и реально введёт соответствующие регуляторные меры, рынок, возможно, останется лишь с небольшим числом лицензированных торговых платформ. Верховный суд США вскоре может продвинуть рынок в этом направлении через соответствующие решения.
Более того, сама аналитическая модель «двух двигателей спекуляции» имеет недостаток. Если любое историческое спекулятивное событие можно задним числом объяснить как строительную или лотерейную спекуляцию, то такая модель кажется слишком широкой и недостаточно строгой в объяснительном плане.
Поэтому настоящим испытанием должно стать нечто более конкретное: активы спекулянтов постоянно меняются, но способны ли платформы, отвечающие за их сопоставление и клиринг, стабильно генерировать выручку?
Самая вероятная ошибка — владеть активами, на которые делают ставки спекулянты, ошибочно полагая, что вы инвестируете в «дом».
VI. Наш ответ
Является ли спекуляция общественной реакцией на технологические изменения или реакцией на упадок политического и денежного порядка? Наш ответ: спекуляция — реакция на определённый разрыв, и обе указанные силы могут его порождать.
Технологические изменения открывают этот разрыв сверху, предлагая толпе историю будущего строительства и роста. Давление на политический и денежный порядок открывает его снизу, вручая толпе лотерейный билет.
Исторически эти две силы действовали в основном раздельно. Более того, когда запускается политический «двигатель», государство обычно предлагает публике спекулятивные возможности сверху вниз.
Но сегодня оба «двигателя» работают одновременно.
Лотерейные спекуляции стимулируются не только государственной политикой, но и обычными домохозяйствами — снизу вверх. При этом одну и ту же технологию используют одновременно для обоих типов спекулятивной активности.
Сама рыночная среда также изменилась. Раньше участие в строительных спекуляциях требовало брокера ценных бумаг, а в лотерейных — букмекера. Сегодня обе операции возможны через один и тот же смартфон. Обе также имеют неопределённый правовой статус, и связанные споры всё ещё рассматриваются в судах.
Между тем политика последних примерно пятнадцати лет постепенно сформировала восприятие: накопление богатства традиционными путями больше не обеспечивает достаточного сложного роста.
Объекты, на которые делаются ставки, будут меняться, названия популярных активов будут вращаться. Но спекулятивной толпе всегда нужна площадка для ставок.
И именно эта часть действительно заслуживает инвестиций.