Крах ИИ! Сегодня вечером сильный отчёт по занятости вне сельского хозяйства может нанести ещё один удар по фондовому рынку США
 Tapbit Wire
Отчёт США по занятости вне сельского хозяйства за октябрь выйдет в пятницу (6 ноября) в 8:30 по восточному времени. Рынок в целом ожидает роста показателей после сентябрьского минимума, однако сроки публикации крайне неудачны: за день до этого технологические акции резко упали — индекс Nasdaq 100 обвалился на 6,36% за день, что стало худшим результатом с марта 2020 г., а торговля ИИ полностью рухнула.
Рыночные потрясения в четверг кардинально изменили интерпретацию отчёта по занятости. Индекс S&P 500 упал на 4,36% за день, индекс филадельфийских полупроводников обрушился на 12%, а индекс страха VIX вырос на 11,5 пункта до 28 при резком сокращении ликвидности. На этом фоне неожиданно сильные данные по занятости могут не только не поддержать рынок, но и возобновить ожидания повышения ставки ФРС в декабре в самый неподходящий момент, усугубив и без того шаткое положение.
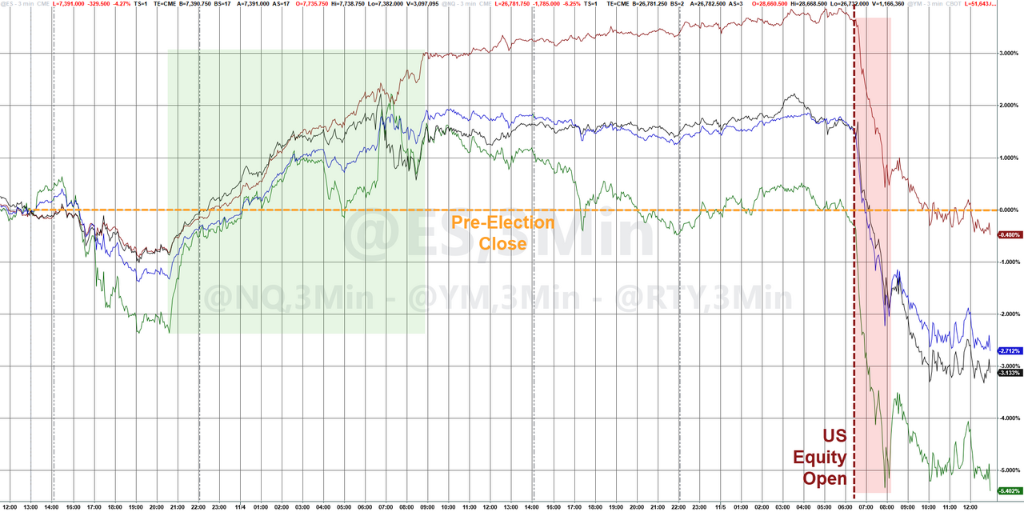
По реакции опционного рынка инвесторы готовятся к высокой волатильности. В пятницу имплицитная волатильность стрэдлов S&P 500 выросла до 1,45% — максимальный однодневный уровень с марта этого года; при этом фактическая реализованная волатильность стрэдлов в четверг была почти в восемь раз выше ценовой.
Данные указывают на рост, но расхождения сохраняются
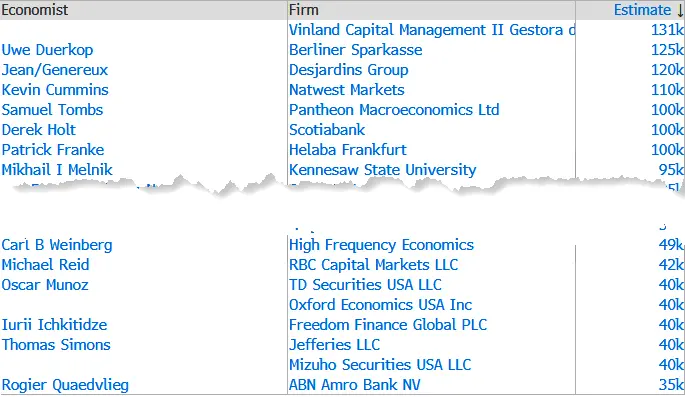
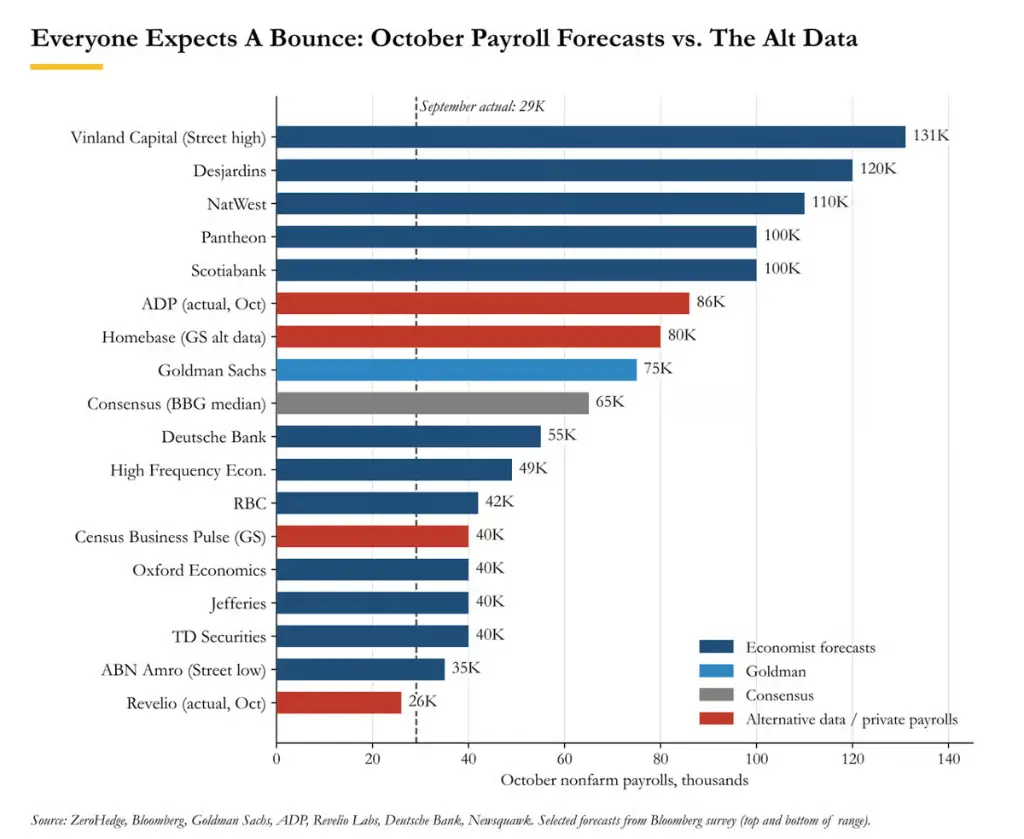
Рынок в целом ожидает значительного роста числа рабочих мест вне сельского хозяйства в октябре по сравнению с сентябрьскими 29 000. Опрос Bloomberg показывает, что прогнозы Уолл-стрит находятся в диапазоне от 35 000 до 131 000, консенсус — около 65 000. Уровень безработицы, как ожидается, останется неизменным на 4,2%, средний почасовой заработок вырастет на 0,3% в месяц, а годовой темп роста снизится до 2,9% — впервые с мая 2021 г. ниже 3%.
Goldman Sachs прогнозирует рост занятости вне сельского хозяйства на 75 000 — выше консенсуса, а рост занятости в частном секторе — на 70 000. Прогнозы основаны на: числе первичных заявок на пособие по безработице, которое упало до 195 000 в неделю опроса за октябрь с 204 000 в сентябре; данных JOLTS, где число вакансий неожиданно выросло на 333 000 до 7,523 млн — новый циклический максимум; данных ADP по частной занятости, увеличившейся на 86 000 — выше ожиданий; данных Challenger по увольнениям: в октябре объявлено 43 994 увольнения — на 71% меньше годом ранее, минимальный показатель с 2023 г. С сезонной точки зрения Goldman отмечает, что если День труда приходится на конец сентября, занятость в октябре обычно растёт — исторический средний прирост составляет около 50 000.
Однако есть и мнения о рисках снижения. Данные Revelio указывают на создание лишь 26 000 новых рабочих мест в октябре — значительно ниже пересмотренных 67 600 за предыдущий месяц, что является явным нижним выбросом среди прогнозов.
Уровень безработицы и зарплаты: детали важнее заголовков
Показатель уровня безработицы может стать более значимым для рынка, чем общий объём занятости вне сельского хозяйства в пятницу.
Нескорректированный уровень безработицы за сентябрь составил 4,18%, поэтому даже небольшое изменение может вывести его на 4,1% или 4,3%. Goldman Sachs, Turnleaf и Чикагский ФРС склоняются к мнению о рисках снижения показателя, предполагая его приближение к более низким значениям, подсказываемым динамикой заявок на пособие. Goldman также отмечает, что её композитный «индикатор избыточности» — совокупность десяти показателей слабости рынка труда — сейчас равен 4,6%, что «свидетельствует: рынок труда слабее, чем это следует из одного показателя безработицы».
Что касается зарплат, то при выполнении консенсуса годовой темп роста заработной платы впервые за более чем четыре года опустится ниже 3%.
Широкий зарплатный индекс Goldman Sachs, объединяющий несколько показателей, демонстрирует квартальный рост в годовом исчислении на 3,0% и годовой — на 3,3%. Показатель номинального роста зарплат Deutsche Bank, как ожидается, немного снизится до 4,1%, что банк считает «по-прежнему поддерживающим устойчивый рост потребительских расходов». Примечательно, что производительность в третьем квартале выросла на 3,6% в годовом выражении — значительно выше ожидаемых 2,7%, а удельные трудовые затраты неожиданно снизились на 0,7%.
Путь ФРС: ожидания повышения ставки ослаблены крахом ИИ
На октябрьском заседании по денежно-кредитной политике ФРС сохранила ставки без изменений, однако два члена комитета выразили несогласие.
Председатель ФРС Уорш заявил, что повышение ставок будет происходить «умеренными темпами». Во время обвала Nasdaq в четверг глава резервного банка Кливленда Хаммак подчеркнул необходимость перевода денежно-кредитной политики в «ограничительный режим» и предпочёл «более частые, но меньшие корректировки»; глава резервного банка Ричмонда Баркин отметил, что дальнейшее повышение ставок ожидается, но высказал неопределённость относительно их «масштаба и темпов».
Экономисты Goldman Sachs прогнозируют второе и последнее повышение ставок в декабре, в результате которого целевой диапазон ставки федеральных фондов составит 4,00–4,25 %, после чего ФРС приостановит действия и возобновит снижение ставок к концу 2027 или началу 2028 г. До этой недели рыночное ожидание повышения в декабре соответствовало 21 базисному пункту (примерно 83 % вероятности).
После резкого падения акций ИИ-сектора в четверг ожидания повышения ставок на декабрьском заседании снизились до 17,25 базисного пункта (около 70 % вероятности), а доходность двухлетних казначейских облигаций США упала примерно на 12 б.п. в условиях ускоряющегося «бычьего» рынка. Команда по продажам облигаций Goldman Sachs указала, что две основные негативные рисковые составляющие для краткосрочных и среднесрочных ставок — это, во-первых, возможное возобновление Трампом ударов по Ирану после промежуточных выборов, что снова разожжёт инфляционные ожидания; во-вторых, коллапс ИИ-торговли, способный вызвать серьёзные потрясения роста. Согласно отчёту Axios в четверг вечером, Трамп заявил, что решение по иранской войне «принимается вскоре».
Сильные данные — возможно, последнее, что нужно рынку
В целом, перед публикацией данных по занятости вне сельского хозяйства фундаментальные показатели рынка труда демонстрируют редко встречающийся в последние годы сильный тренд: число первичных заявок на пособие по безработице близко к минимуму за 57 лет, количество увольнений в октябре — самое низкое с 2023 г., вакансии по опросу JOLTS выросли на 333 тыс., а данные ADP превзошли ожидания. В этом контексте риск превышения фактическими данными по занятости консенсус-прогноза в 65 тыс. склоняется в сторону роста, а уровень безработицы также может снизиться.
Проблема здесь в том, что сильный отчёт даст Уоршу, Хаммаку и Баркину весомые основания для повышения ставок в декабре — как раз тогда, когда Nasdaq пережил худший торговый день с марта 2020 г.
Команда по продажам облигаций Goldman Sachs считает, что один показатель не способен полностью аннулировать рыночные ожидания повышения ставок; скорее, удовлетворительные данные по занятости могут вновь поставить вопрос о декабрьском повышении, добавив ещё одну проблему к уже существующим трудностям в ИИ-секторе. При текущей позиционной ситуации — стратегии CTA начали чистую продажу фьючерсов, а ориентированные на длинные позиции институты вновь «застряли» — условия для формирования дна и отскока отсутствуют. Модель Goldman Sachs показывает, что при дополнительном падении рынка на 2,5 стандартного отклонения от текущих уровней потенциальный объём распродаж фьючерсов на S&P 500 может достичь 7,48 млрд долл. США в течение следующей недели.
Стоит отметить, что пересмотр данных по занятости вне сельского хозяйства за сентябрь (по августу — с первоначального значения до 133 тыс., а затем до 29 тыс.) также требует пристального внимания рынка: предыдущий пересмотр оказал влияние на рынок облигаций и ценообразование ставок, сопоставимое с эффектом от основного показателя.