Исполнительный коммерческий директор BIT Цзинься У анализирует болевые точки индустрии цифровых активов: покупка — лишь отправная точка, надёжное хранение — настоящее конкурентное преимущество
 Tapbit Wire
Источник: BIT
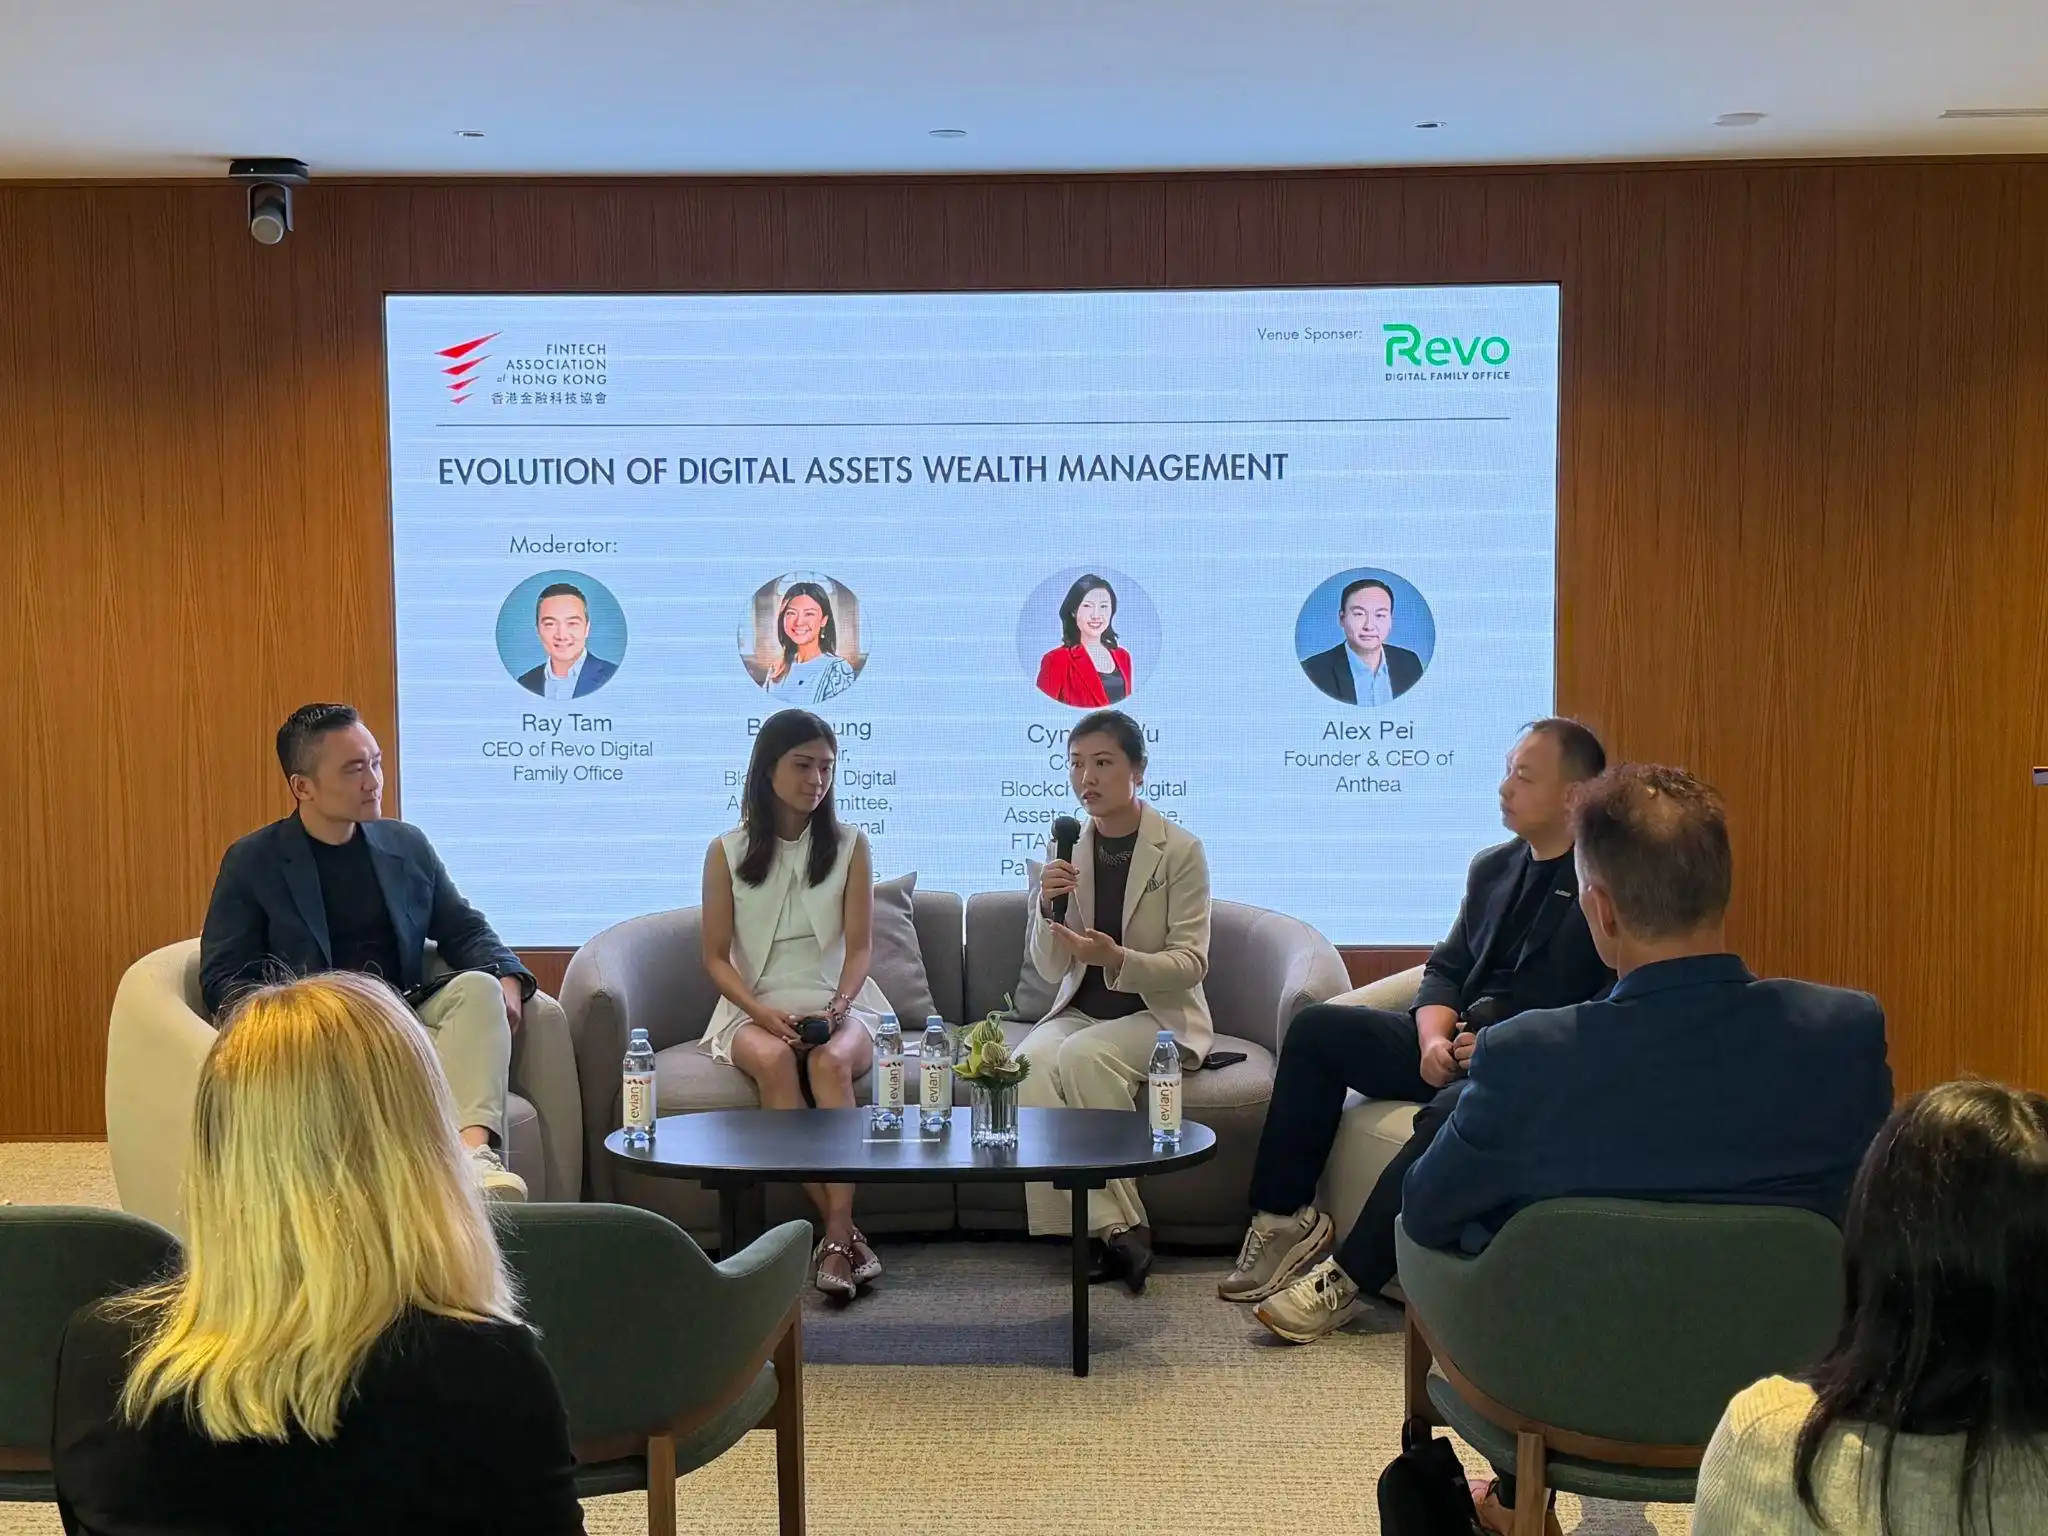
3 ноября 2026 г. Ассоциация финтеха Гонконга (FTAHK) провела круглый стол на тему «Эволюция управления благосостоянием с цифровыми активами» в офисе Raffles Family Office в Центральном районе Гонконга. Цзинься У, соучредитель и исполнительный коммерческий директор (ИКД) BIT, а также сопредседатель Комитета FTAHK по блокчейну и цифровым активам, была приглашена принять участие и выступить вместе с Белль Ляном, руководителем Азиатско-Тихоокеанского региона Xapo Bank, и Алексом Пэй, основателем и генеральным директором Anthea.
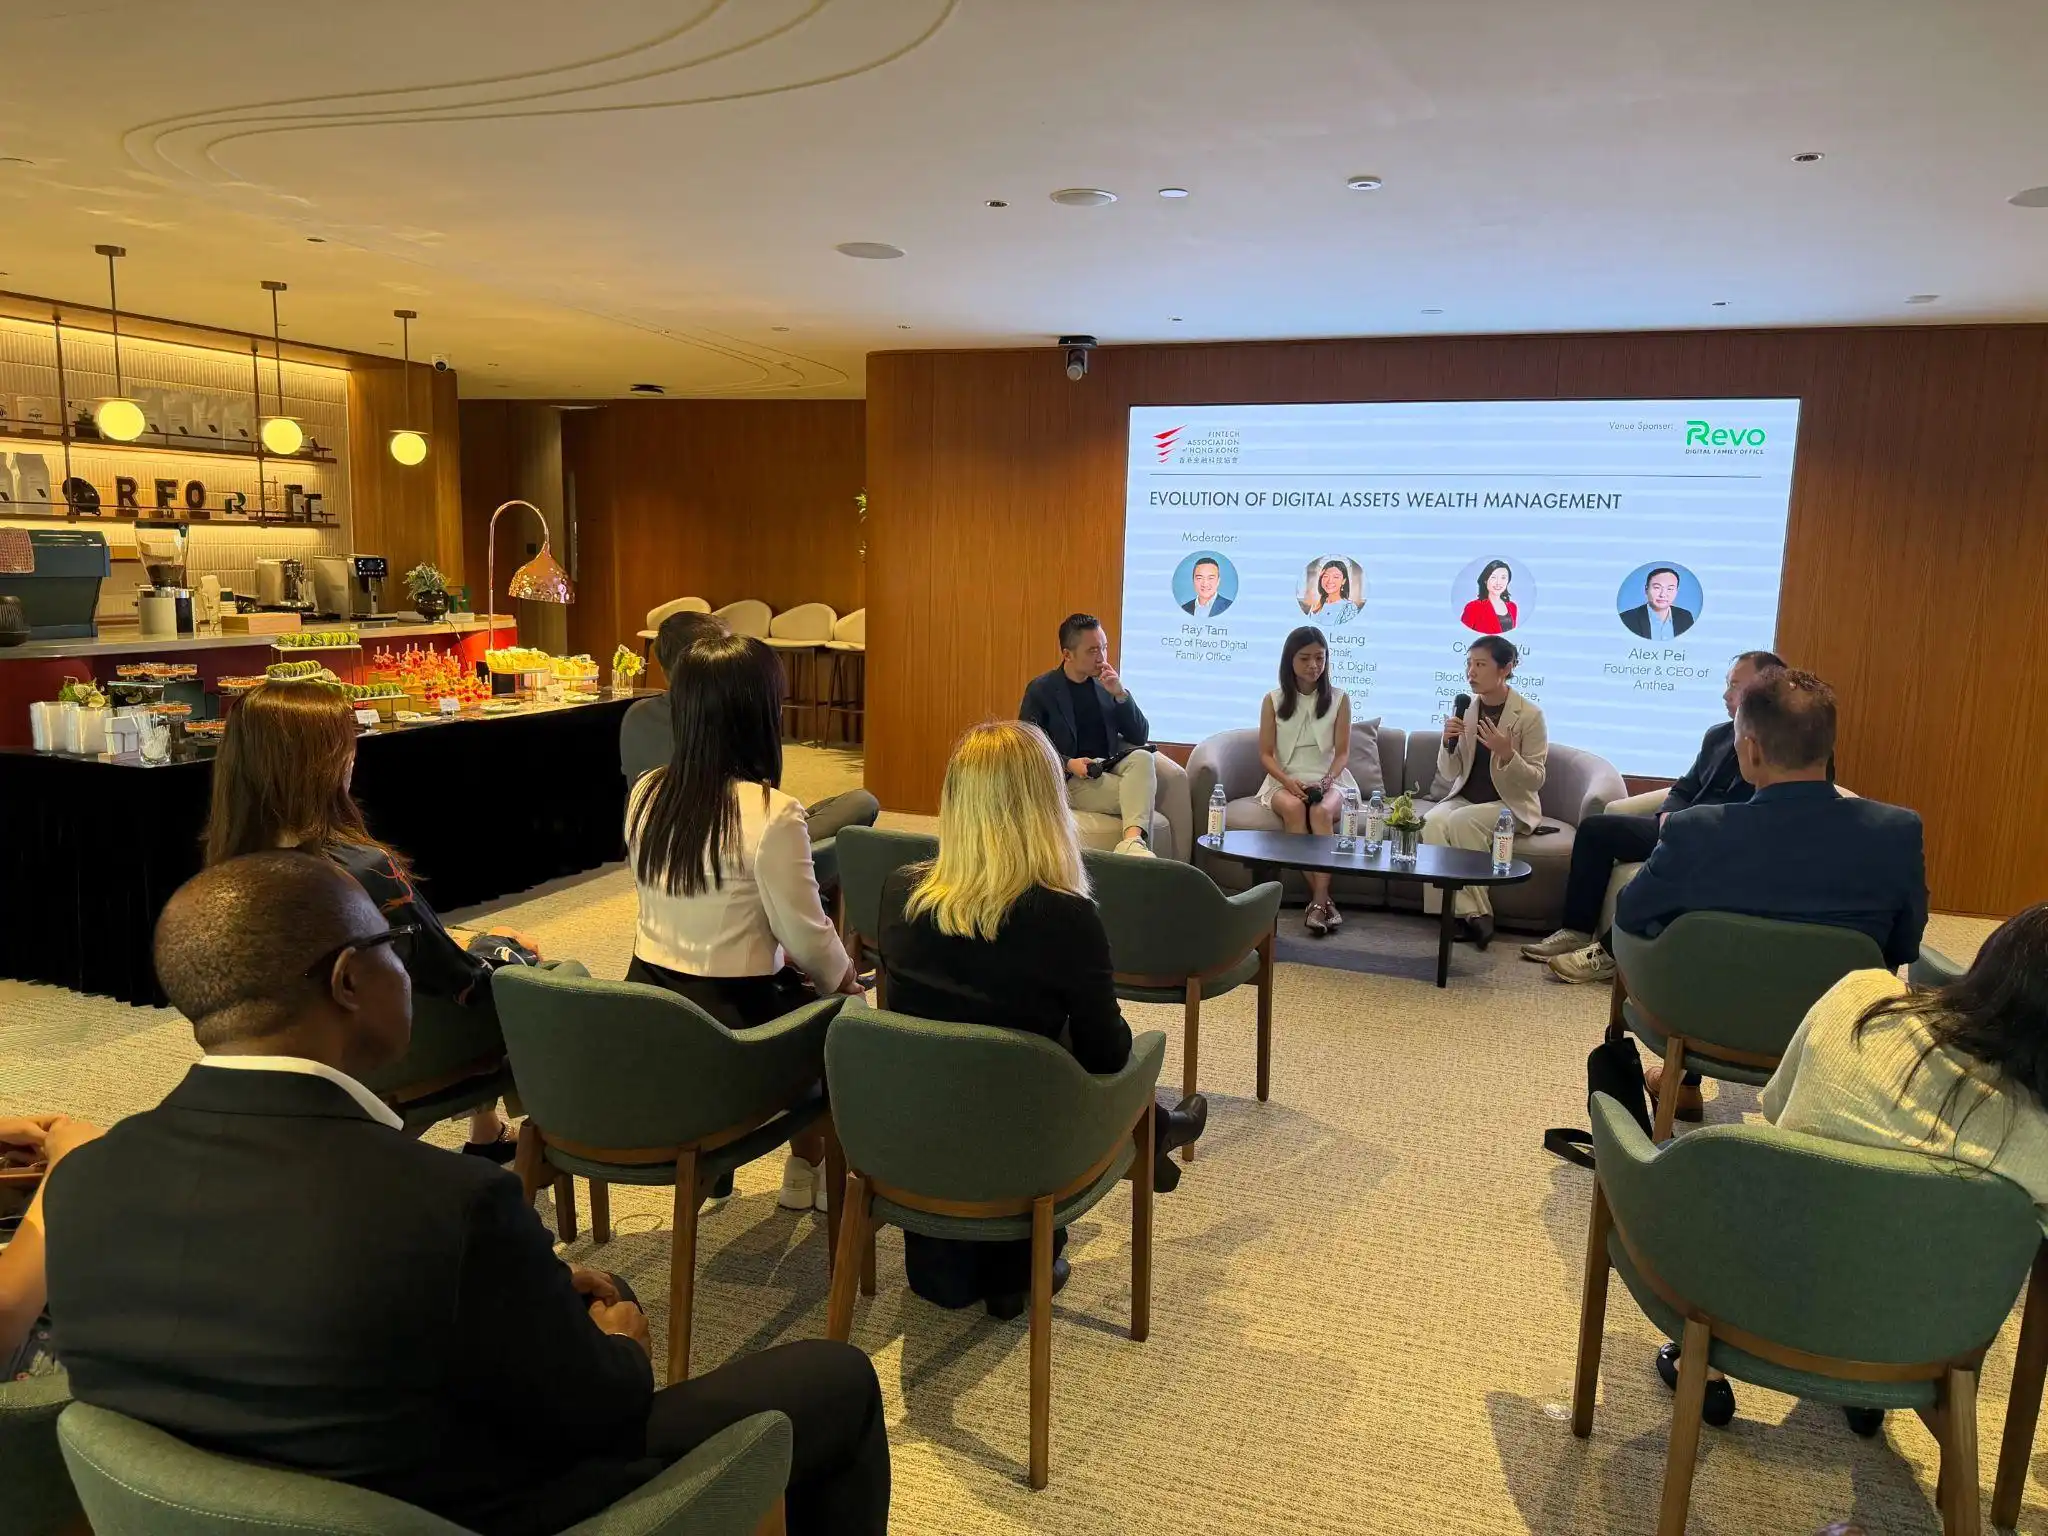
Круглый стол был посвящён меняющимся потребностям клиентов частного капитала и рассмотрению того, как хранение цифровых активов, страхование, продукты с доходностью, структурированные продукты и нормативно-правовые изменения совместно формируют будущее управления благосостоянием с цифровыми активами. Пройдя полный рыночный цикл, семейные клиенты сместили фокус с цены на операционную безопасность; доходность и структура сами по себе не являются проблемой — ключевое — чётко определена ли цена рисков и эффективно ли они изолированы.
I. Потребности семейных клиентов: от «Могу ли я купить?» к «Могу ли я надёжно хранить?»
Говоря об изменяющихся потребностях клиентов частного капитала, Цзинься проанализировала ландшафт отрасли три года назад: рынок только что пережил коллапс FTX, доверие достигло минимума, и первый вопрос большинства семей звучал не «Что мне купить?», а «Безопасны ли мои деньги там, где они находятся?». Для инвесторов, планирующих вложение в цифровые активы, на рынке не было регулируемых инвестиционных инструментов, а одобрение биткоин-ETF в США ещё предстояло спустя несколько месяцев.
Она отметила, что сегодняшние инвесторы стали более искушёнными, их вопросы — конкретнее и профессиональнее: где именно хранятся активы, изолированы ли они, какой орган регулирует учреждение, с которым они работают, и могут ли они отражаться в одном отчёте с другими активами портфеля. Клиенты также всё чаще предпочитают знакомые форматы инвестиционных инструментов — одна из причин, по которой BIT недавно запустила биткоин-ETF (BBIT) в Швейцарии: некоторые семьи хотят владеть биткоином в форме, привычной для аудиторов, попечителей и инвестиционных комитетов.
«Отрасль, безусловно, столкнётся с новыми проблемами, но главная забота остаётся неизменной: семьи по-прежнему спрашивают „Безопасны ли мои деньги?“, просто делают это точнее», — сказала Цзинься. Их озабоченность сместилась с цены на операционный уровень: воспоминания о 2022 году живы, а контрагентский риск остаётся главным; важна и передача богатства: «Если со мной что-то случится, как будут распоряжаться этими активами?» «Спрос сместился от „Могу ли я купить?“ к „Могу ли я надёжно хранить?“»
II. Доходность: проблема не в доходности как таковой, а в её неясном происхождении
Касаясь явления, когда после последовательных коллапсов кредитных учреждений в предыдущем цикле термин «доходность» стал у многих семей негативным, Цзинься считает: «Проблема никогда не в доходности самой по себе — а в доходности с неясным источником».
Она пояснила, что подлинная доходность — это, по сути, цена времени и риска: инвесторы размещают активы на определённый срок или принимают чётко определённый риск и получают за это вознаграждение. Поэтому риск — не то, что нужно устранять, а составляющая доходности. Ключевой вопрос — изолирован ли риск и количественно ли он определён, понимают ли инвесторы, какие риски они несут, установлены ли лимиты риска и отделён ли он от прочих бизнесов учреждения.
Она процитировала известную фразу Баффета: «Риск возникает, когда вы не знаете, чем занимаетесь», и указала, что именно это было сутью предыдущего цикла: проблема не в доходности, а в том, что риск не был адекватно оценён и эффективно контролируем. В этой связи она предлагает семьям задавать один и тот же вопрос любому учреждению: «И мы очень приветствуем, если вы зададите его нам первыми»: какому риску соответствует доходность, которую я получаю? Каковы границы этого риска?
III. Структурированные продукты: структура может перераспределить риск, но не устранить его полностью
Перед лицом растущего числа структурированных продуктов — токенизированных фондов, РВА и нот с защитой основной суммы — Цзинься считает, что для оценки их влияния на безопасность цифровых активов следует сначала уточнить, что означает «безопасность».
Она подчеркнула, что никакая структура не решает проблемы самого актива: ни риски на уровне протокола — программные уязвимости, сбои управления или кибератаки, ни рыночные риски — волатильность цен, дефицит ликвидности или внезапные просадки — не устраняются структурой продукта. Токенизированные продукты работают на смарт-контрактах, добавляя к риску актива ещё и риск кода.
Структура может изменить лишь то, кто несёт риск. В качестве примера она привела швейцарскую биржу SIX: вскоре после кризиса Lehman в 2009 г. SIX разрешила выпуск структурированных продуктов в обеспечительной форме — эмитенты закладывали обеспечение на бирже и переоценивали его ежедневно. При дефолте эмитента биржа реализует обеспечение для погашения обязательств перед инвесторами, значительно снижая риск неплатёжеспособности эмитента. Однако чаще риск лишь передаётся: хотя незалоговые ноты с защитой основной суммы снижают риски потерь, защита основана лишь на обещании эмитента, и инвесторы фактически увеличивают свою зависимость от кредитного риска эмитента; в то же время биткоин-ETF с буфером и доходностью, уже торгуемые в США, показывают: покупка защиты или получение дополнительной доходности требуют отказа от части потенциального роста.
«Сигнал, вызывающий наибольшую тревогу, — продукт, обещающий защиту от рисков, которые никакая структура устранить не может. Если сбой произойдёт в сети или рынок рухнет на 30% за ночь, ни одна структура продукта этого не изменит. Защита работает лишь тогда, когда рынок функционирует».
IV. Подотчётность ИИ-агентов: сделки можно делегировать, но не ответственность
Отвечая на вопрос о том, кого следует привлекать к ответственности при ошибочных торговых операциях, если часть семейных активов в будущем будет управляться ИИ-агентами, Синтия отметила, что, хотя вопрос звучит передовым, лежащий в его основе принцип давно известен: соответствие полномочий и ответственности.
Она считает, что ответственность не может лежать на модели. Современные модели — это просто программное обеспечение: у них нет баланса, лицензии и обязанности проявлять должную осмотрительность. «Достиг ли ИИ общего назначения (AGI) своего уровня — спорно, и лично я скептически отношусь к этому. Однако независимо от ответа существующая правовая, регуляторная и социальная инфраструктура не рассматривает ИИ как самостоятельное лицо, подобное человеку или компании». Поэтому ответственность должна возлагаться на сторону, развертывающую агента и определяющую его полномочия: если агент предоставляется платформой, она обязана не только устанавливать ограничения, но и обеспечивать соответствие агента и его полномочий конкретной семье; если семья сама внедряет агента, большая доля ответственности ложится на неё, а платформа отвечает за соблюдение ограничений и ведение полного аудита.
Она также подчеркнула, что настоящая сложность заключается в установлении причинно-следственной связи. Независимо от уровня интеллекта агента, он не может быть безошибочным вечно, а правильные решения не всегда приводят к благоприятным результатам. «Мы не увольняем управляющего активами из-за одной убыточной позиции в квартале; вместо этого мы оцениваем его процесс принятия решений в долгосрочной перспективе. То же самое критерий должен применяться и к ИИ-агентам. Интеллект повышает вероятность успеха, а границы определяют цену одной ошибки. Сделки можно делегировать, но ответственность — нет».
V. Ближайшие три года: ожидается появление первого регулируемого фонда на базе ИИ-агентов
На вопрос об основном событии в сфере управления цифровыми активами в ближайшие три года Синтия дала чёткую оценку: «Я считаю, что в течение трёх лет появится первый регулируемый фонд цифровых активов, управляемый ИИ-агентами и полностью функционирующий на блокчейне; сами агенты будут получать вознаграждение в биткоинах».
О BIT
BIT (ранее Matrixport), основанный в 2019 г., — ведущая мировая группа финансовых услуг в сфере цифровых активов. Штаб-квартира расположена в Сингапуре, офисы — в семи странах и регионах мира. Группа объединяет традиционные финансы и рынки цифровых активов благодаря надёжным механизмам корпоративного управления, техническим возможностям и соответствию нормативным требованиям.
BIT предоставляет комплексные услуги в сфере цифровых активов глобальным институтам и профессиональным инвесторам: торговля, хранение, управление активами, обеспечение ликвидности и финансирование, а также поддержка вывода реальных активов (RWA) на блокчейн и их применения в цепочке. Юридические лица группы обладают соответствующими лицензиями и находятся под контролем регуляторов в Сингапуре, Гонконге, Швейцарии, Великобритании, США и Бутане, включая лицензию крупного платежного учреждения (MPI) в Сингапуре и лицензию на коллективное управление активами, выданную швейцарским регулятором FINMA.
В настоящее время объём управляемых активов превышает 6 млрд долларов США, ежемесячный объём торгов — более 7 млрд долларов США, совокупные выплаты процентов клиентам — свыше 2 млрд долларов США, капитализация — более 1 млрд долларов США. Компания включена в Индекс глобальных стартапов-«единорогов» Hurun 2024 и в Сингапурский список финтех-«единорогов» 2025 года.
Заявление об отказе от ответственности
Данный материал предназначен исключительно для ознакомления и не является инвестиционной рекомендацией, предложением приобрести финансовый продукт или приглашением к покупке такового, а также не представляет собой публичного предложения или рекламы упомянутых продуктов в какой-либо юрисдикции. Информация в статье не должна рассматриваться как рекомендация по конкретной инвестиционной стратегии или продукту. Цены цифровых активов крайне волатильны, инвестиции сопряжены с рисками, а прошлые результаты не гарантируют будущих доходов.
Статья подготовлена внешним автором и не отражает точку зрения BlockBeats.