BlackRock: ФРС повышает ставки впервые за несколько лет. Что произойдёт с акциями и облигациями?
 Tapbit Wire
Оригинальный заголовок: Первое повышение ставок ФРС за годы — что это может означать для инвестиционных портфелей
Автор: Кристи Акуллиан
Примечание редакции: ФРС вновь повысила процентные ставки спустя несколько лет.
На сентябрьском заседании ФРС повысила целевой диапазон ставки по федеральным фондам на 25 базисных пунктов — до 3,75–4,00%. Причина этого решения проста: инфляция остаётся выше целевого уровня, цены на энергоносители вновь растут, а рынок труда США пока не демонстрирует явного ослабления.
Однако для инвесторов важнее не «на сколько повысили на этот раз», а вопрос: если США вновь попадут в условия высоких процентных ставок, как будут вести себя акции и облигации?
Кристи Акуллиан, руководитель стратегии инвестиций iShares для стран Америки в BlackRock, в своём последнем отчёте даёт ответ, не носящий пессимистического характера. Исторически первое повышение ставок не обязательно ведёт к падению акций и облигаций; напротив, при устойчивой экономике и контролируемой волатильности ставок инвестиционные возможности могут сохраниться даже в условиях высоких ставок.
Ниже приводится перевод оригинального текста:
ФРС возобновила повышение процентных ставок.
В сентябре ФРС повысила целевой диапазон ставки по федеральным фондам на 25 базисных пунктов — до 3,75–4,00%, впервые с июля 2023 г.
BlackRock называет три основные причины этого повышения: общая инфляция остаётся высокой, рост цен на энергоносители вновь усиливает инфляционное давление, а рынок труда США остаётся устойчивым.
Таким образом, ФРС сохраняет пространство для дальнейшего сдерживания инфляции, не опасаясь немедленного заметного ухудшения экономики и занятости.
Однако для рынка уже возник более важный вопрос: если ставки снова вырастут, обязательно ли упадут акции и облигации?
Ответ BlackRock: не обязательно.
Повышение ставок не означает обязательного падения акций и облигаций
Рынок обычно воспринимает повышение ставок негативно.
Причина проста: рост ставок увеличивает стоимость финансирования компаний и создаёт давление на оценку акций; одновременно рост доходности облигаций может привести к снижению цен существующих облигаций.
Однако, согласно историческим данным, связь между повышением ставок и падением активов не так прямолинейна.
BlackRock проанализировала семь циклов повышения ставок ФРС с 1983 г. Результаты показывают, что через 12 месяцев после первого повышения акции США выросли в среднем на 4,7%, облигации США — на 3,07%, а высокодоходные облигации — на 4,68%.
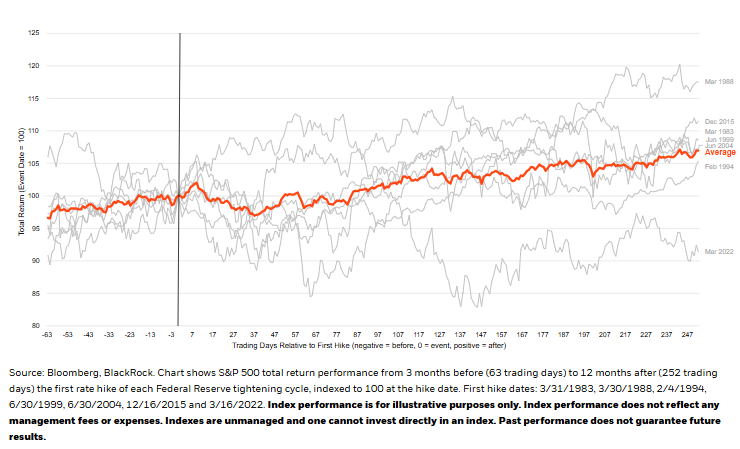
Разумеется, это не означает, что «повышение ставок на самом деле полезно для рынка». Точнее, отдельное повышение ставки само по себе не определяет направление цен активов в ближайший год.
ФРС обычно повышает ставки, когда экономика остаётся относительно сильной. Если прибыль компаний продолжает расти, а рынок труда не ухудшается существенно, собственный ростовой импульс экономики может частично компенсировать давление со стороны более высоких ставок.
Поэтому вместо простого вывода о том, «бычий или медвежий» характер имеют повышения ставок, важнее задать вопрос: почему ФРС повышает ставки? И способна ли экономика выдержать более высокие ставки?
Для облигаций более высокие ставки также означают более высокую доходность.
Один из главных отличий нынешнего цикла повышения ставок от предыдущих — уже высокий процентный доход от облигаций. BlackRock считает, что текущая повышенная безрисковая ставка и реальные доходности создают более привлекательную отправную точку для инвестирования в долговые активы.
Иными словами, хотя рост ставок может снижать цены существующих облигаций, инвесторы, покупающие новые облигации, получают более высокую доходность.
Таким образом, повышение ставок — не исключительно негативная новость для облигаций. В настоящее время BlackRock предпочитает облигации с высоким качеством кредитного рейтинга, включая инвестиционные и высококачественные высокодоходные облигации, делая акцент на получении дохода от купонов, а не на спекуляциях на росте цен облигаций.
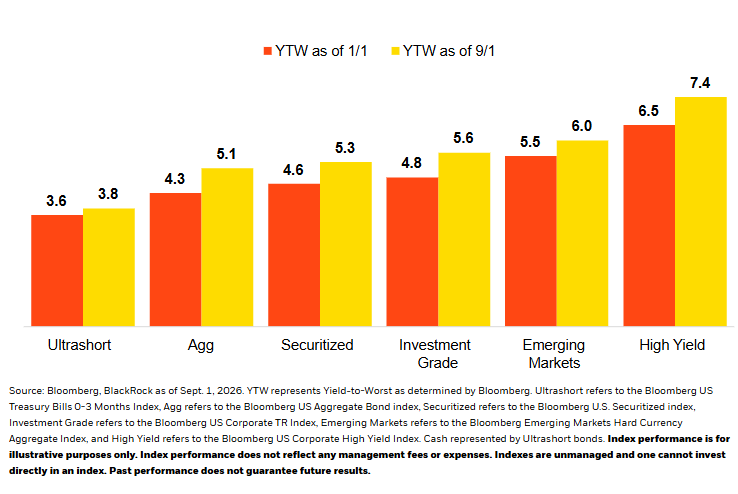
Однако масштабный выпуск казначейских и корпоративных облигаций США может по-прежнему поднимать долгосрочные ставки, поэтому BlackRock считает, что сейчас не следует просто рассчитывать на быстрое снижение долгосрочных ставок, а нужно гибче управлять дюрацией облигационных портфелей.
Стоит отметить, что текущие долгосрочные реальные доходности уже находятся на относительно высоком уровне. BlackRock указывает, что реальная доходность 30-летних инфляционно-индексированных казначейских облигаций (TIPS) превысила 3%.
Это означает, что даже без значительного роста цен облигаций долгосрочные облигации сами по себе начинают обеспечивать вполне ощутимую реальную доходность.
То, чего действительно опасаются акции США, может быть не столько высокие процентные ставки.
По сравнению с облигациями проблемы акций несколько сложнее.
BlackRock сохраняет относительно позитивный взгляд на акции США. Её аргументация заключается в том, что прибыль американских компаний остаётся высокой, а исторически акции не вступают автоматически в нисходящий тренд сразу после первого повышения ставок ФРС.
Данные BlackRock показывают, что в семи предыдущих циклах повышения ставок индекс S&P 500 в среднем рос в течение 12 месяцев после первого повышения.
Но здесь есть важнейшее условие: ставки не должны колебаться резко. Рынок способен постепенно адаптироваться к более высокой, но относительно стабильной процентной среде. Например, если инвесторы ожидают, что ключевая ставка останется около 4% в течение некоторого времени, то этот уровень со временем будет постепенно отражён в оценке акций и стоимости финансирования компаний.
Настоящая проблема возникает, когда рынок постоянно пересматривает, до какого уровня ставки могут вырасти. Если инфляция повторно превышает ожидания, инвесторы повышают прогнозы будущих ставок, а долгосрочные доходности по казначейским облигациям США стремительно растут, то и оценки акций потребуют постоянной корректировки.
Поэтому BlackRock фокусируется не просто на высоте ставок, а на риске их резких колебаний.
В таких условиях BlackRock отдаёт предпочтение крупным компаниям с высоким качеством прибыли и стабильными дивидендами, проявляя осторожность в отношении малых компаний, чувствительных к стоимости финансирования.
Совместная покупка акций и облигаций больше не обеспечивает диверсификацию рисков, как раньше
Ещё один меняющийся фактор — взаимосвязь между акциями и облигациями.
Одна из ключевых причин популярности традиционного портфеля 60/40 — в прошлом акции и облигации часто компенсировали друг друга: при ухудшении экономики акции падали, но одновременно ФРС могла снизить ставки, цены на облигации росли и частично компенсировали потери по акциям. Однако в последние годы эта связь стала менее устойчивой.
Согласно данным BlackRock и Morningstar, с 2010 по 2019 г. коэффициент корреляции между акциями и облигациями составлял около −0,22; с 2020 г. он вырос до 0,51 — то есть всё чаще акции и облигации растут или падают одновременно.
Причина в том, что главный рыночный риск изменился.
Если рынок в первую очередь опасается рецессии, облигации обычно растут при падении акций. Но если главной угрозой становится инфляция, ситуация может кардинально измениться: рост инфляции ведёт к повышению процентных ставок, снижению цен на облигации и одновременному давлению на оценки акций.
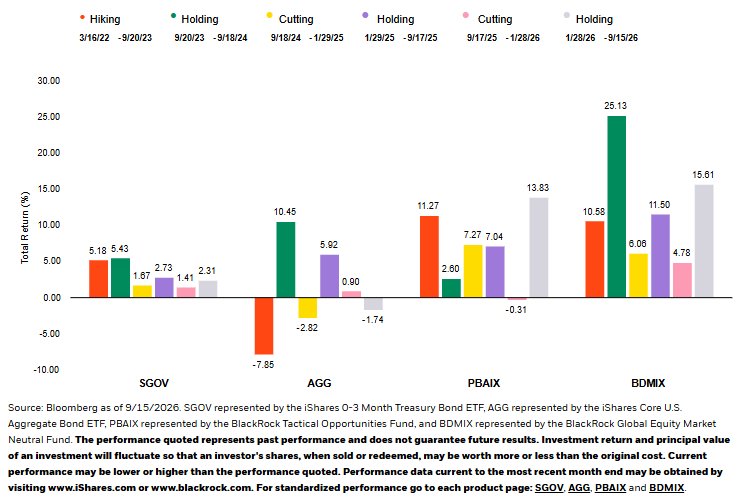
Именно поэтому BlackRock считает, что традиционный портфель «акции + облигации» может потерять прежнюю устойчивость, и для лучшей диверсификации рисков требуются активы или стратегии с иными источниками доходности.
Далее важно не только то, повысит ли ФРС ставки ещё раз
Базовый прогноз BlackRock: ФРС может повысить ставки ещё один раз в 2026 г., но сейчас не предполагается агрессивного цикла повышений.
Для рынка действительно важны не «ещё одно или два повышения», а три ключевых параметра.
Первый — будет ли инфляция продолжать расти.
Если цены на энергоносители начнут снижаться, а инфляция ослабнет, давление на ФРС снизится; наоборот, при дальнейшем её ускорении рынок может пересмотреть прогнозы по ставкам вверх.
Второй — смогут ли экономика и корпоративные прибыли выдержать высокие ставки.
Исторически акции росли даже после повышений ставок — обычно при сохранении экономического роста. Если занятость, потребление и прибыли резко ослабнут одновременно, ценность исторических аналогий снизится.
Наконец, и это главное в отчёте BlackRock: главная угроза — не высокие ставки сами по себе, а их резкая нестабильность.
Если экономика останется устойчивой и рынок постепенно адаптируется к более высокому, но стабильному уровню ставок, акции могут продолжить расти, а облигации — приносить доход за счёт повышенных купонов. Но при колебаниях инфляции, постоянном пересмотре прогнозов по ставкам и резком скачке долгосрочных ставок давление на акции и облигации может возобновиться.
Поэтому в текущем цикле повышения ставок решающее значение имеет не только момент следующего шага ФРС, а прежде всего — способность высоких ставок оставаться стабильными и срок, в течение которого американская экономика сможет их выдерживать.