В сентябре ожидается снижение числа новых рабочих мест до 90 000: настоящей «точкой взрыва» сегодняшнего отчёта по занятости вне сельского хозяйства может стать существенная корректировка данных за август
Отчёт США по занятости вне сельского хозяйства за сентябрь выйдет в пятницу (2 октября) — это последние данные по занятости перед заседанием ФРС по ставкам 28 октября. Однако влияние отчёта на рынок сейчас оценивается как минимальное: исторический опыт показывает, что именно когда рынок меньше всего обеспокоен, данные чаще всего вызывают самые сильные рыночные колебания.
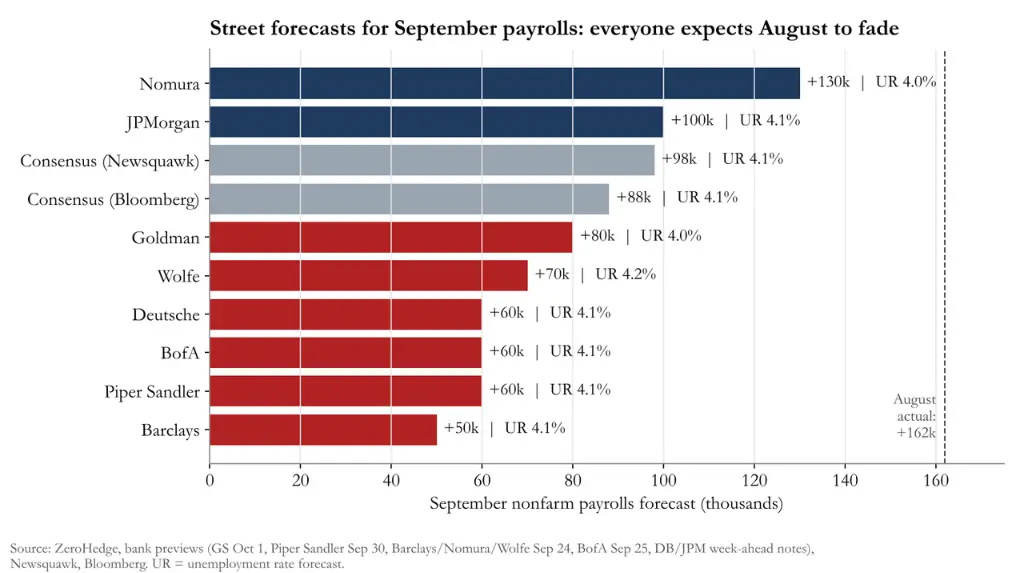
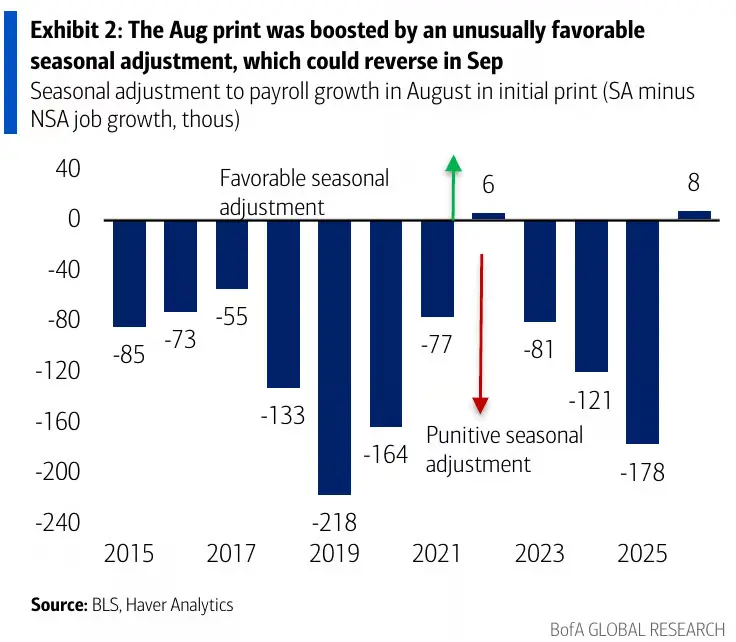
Медианное ожидание на Уолл-стрит — рост на 90 000 рабочих мест, что значительно ниже 162 000 в августе. Рынок особенно внимателен к возможной существенной корректировке августовских данных: ранее необычные сезонные поправки завысили общие показатели занятости, что создаёт большую неопределённость относительно базового эффекта сентябрьских данных.
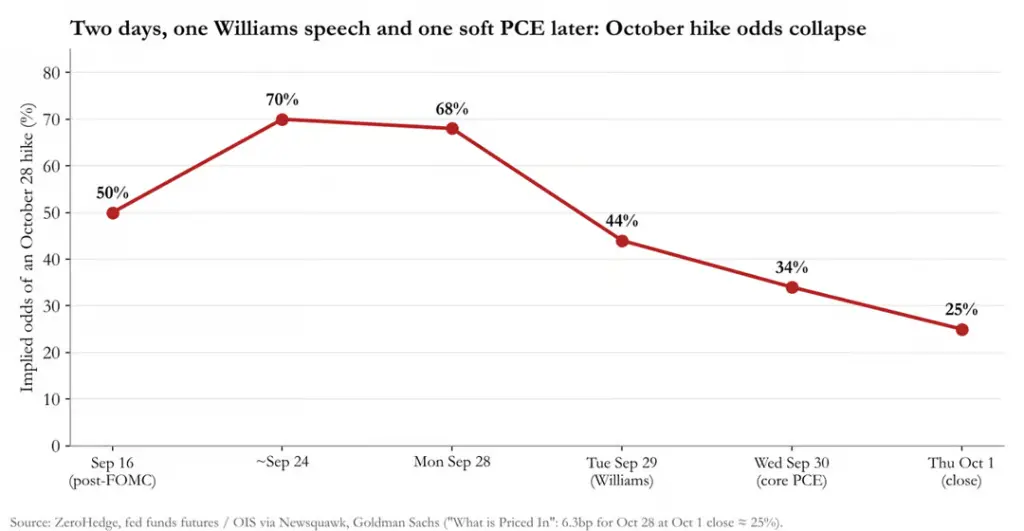
Одновременно ожидания политики ФРС резко изменились за прошедшую неделю: в понедельник рынок закладывал около 70% вероятности повышения ставки в октябре, но после заявления президента ФРБ Нью-Йорка Уильямса о том, что он «не торопится повышать ставки», и умеренного роста индекса PCE за август к закрытию четверга вероятность октябрьского повышения упала до ~25%, а Goldman Sachs перенёс ожидаемое следующее повышение на декабрь.
Сезонные поправки — главный источник неопределённости в этом отчёте. Barclays оценивает, что при применении нынешних сезонных коэффициентов к августовским данным «впечатляющий» рост на 162 000 превратился бы в падение на 74 000, что говорит о серьёзном завышении августовских цифр. В этой ситуации корректировка данных за август напрямую определит интерпретацию сентябрьских показателей.
Для рынка реальный риск может быть связан не с краткосрочными ставками, а с долгосрочными облигациями. Данные Goldman Sachs показывают, что фонды CTA-стратегий сейчас имеют глобальные шорт-позиции по облигациям на $390 млрд, при этом шорт по 10-летним казначейским облигациям США достиг исторического максимума — 99%, а по 30-летним — 100%. Если данные по занятости окажутся слабыми или уровень безработицы вырастет до 4,2%, массовое закрытие шортов системными фондами может спровоцировать резкие колебания на рынке облигаций.
Ожидаемые цифры: консенсус низкий, расхождения значительные
Прогнозы 80 институтов Уолл-стрит варьируются от +50 000 у Barclays до +130 000 у Nomura; почти все прогнозы ниже августовских значений и большинство — ниже консенсуса.
Ключевые ожидаемые показатели:
Занятость вне сельского хозяйства: +90 000 (предыдущее значение +162 000); среднее за 3 мес. — 71 000, за 6 мес. — 107 000, за 12 мес. — 50 000
Частный сектор: +81 000 (предыдущее значение +127 000)
Уровень безработицы: 4,1% (предыдущее значение 4,14%, без округления)
Уровень участия в рабочей силе: 61,6% (без изменений)
Средняя почасовая зарплата: +0,3% в месячном выражении, +3,2% в годовом (предыдущее значение +3,1%)
Средняя продолжительность рабочей недели: 34,3 часа (предыдущее значение 34,4 часа)
Goldman Sachs прогнозирует рост занятости на +80 000 рабочих мест — немного ниже консенсуса, но выше трёхмесячного среднего; при этом банк снизил прогноз уровня безработицы до 4,0%, сославшись на снижение числа продолжающих получать пособие по безработице. Goldman Sachs также ожидает роста средней почасовой заработной платы лишь на +0,2% в месяц, объяснив это «неблагоприятными календарными эффектами».
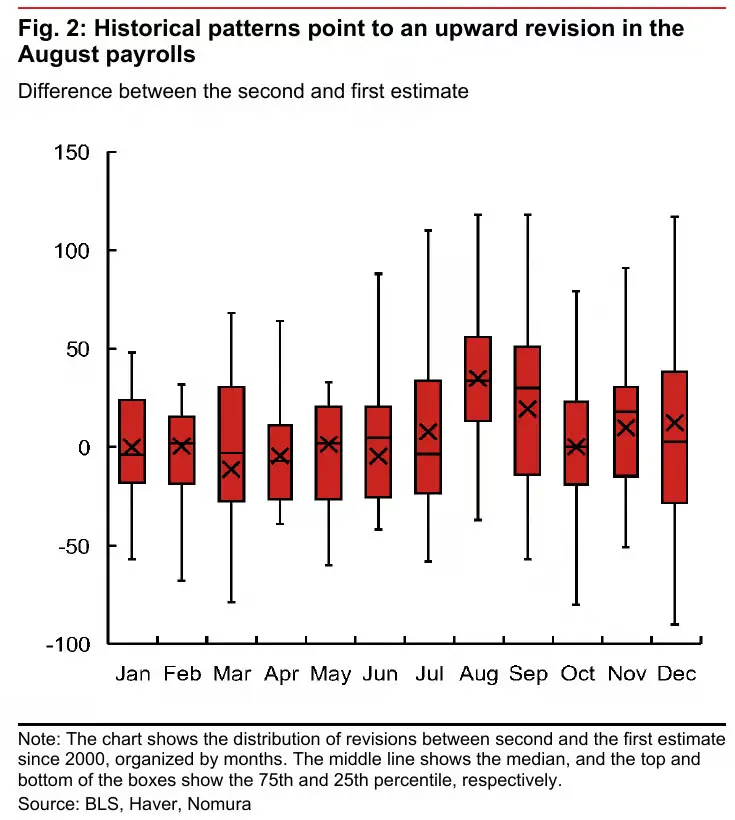
Прогноз Nomura (+130 000) — самый высокий на Уолл-стрит: август традиционно — месяц, когда первоначальные данные чаще всего пересматриваются в сторону повышения.
Уровень безработицы и заработные платы: детали определяют реакцию рынка
Диапазон прогнозов по уровню безработицы — от 4,0% до 4,2%; расхождения обусловлены незаокруглённым значением за август — 4,14%.
Goldman Sachs и Nomura прогнозируют 4,0% на фоне снижения числа продолжающих получать пособие;
Wolfe Research прогнозирует 4,17%, что округляется до 4,2%;
Bank of America прогнозирует 4,1%, но предупреждает о возможной коррекции после скачка на 569 000 в августовском опросе домашних хозяйств, который может поднять уровень безработицы до 4,2%; добавляет, что «даже 4,2% согласуется с фундаментально здоровым рынком труда»;
Deutsche Bank предупреждает: даже незначительный рост доли участия в рабочей силе может привести к округлению уровня безработицы до 4,2%.
По заработным платам: Goldman Sachs и Nomura ожидают роста на +0,2% в месяц, а Deutsche Bank — выше консенсуса, на +0,4%. Более широкий индикатор заработных плат Goldman Sachs показывает годовой рост +3,5%, а рост за третий квартал в годовом выражении — +3,1%. Wolfe Research отмечает, что рост заработных плат остаётся «ниже предпочитаемого ФРС диапазона 3,5–4,0%», называя его «удивительно умеренным».
Сезонная корректировка: август «завышен», сентябрю грозят двусторонние риски
Сезонные факторы — главная интерпретационная сложность данного отчёта.
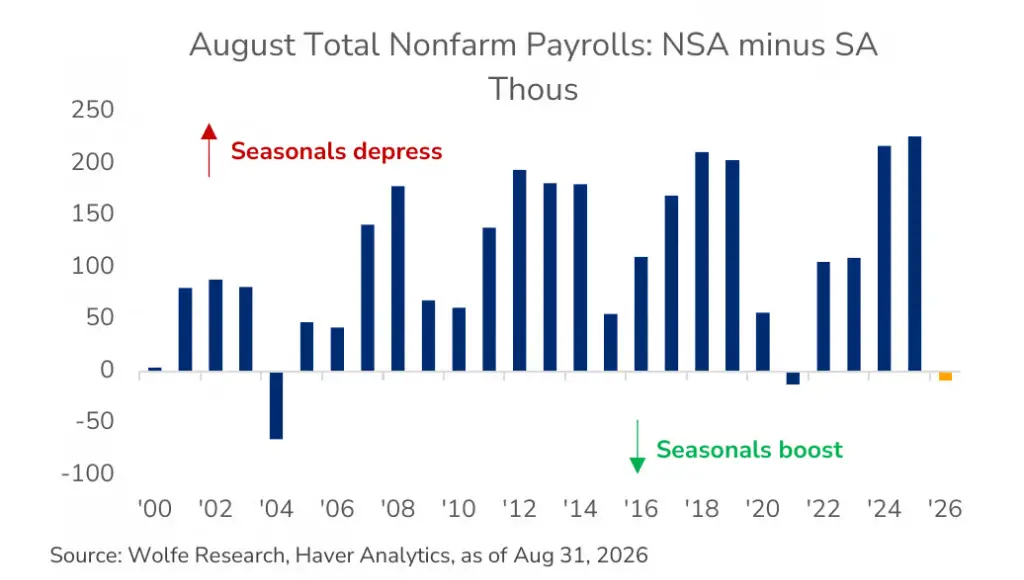
Wolfe Research отмечает, что в типичном августе сезонные поправки обычно снижают скорректированные данные более чем на 100 000. Однако в августе этого года сезонный фактор, напротив, повысил показатель — впервые с 2021 года.
Экономист Bank of America Шрути Мишра дала наиболее ясное объяснение:
Необработанный рост занятости в августе был фактически ниже, чем в тот же период прошлого года, однако в этом году сезонная поправка была «почти нулевой», тогда как в августе 2025 года она составила −178 000, поэтому необработанный рост в этом году почти полностью вошёл в скорректированные данные.
Bank of America связывает эту аномалию с различиями в периоде опроса: в августе 2026 года он длился четыре недели, а в 2024 и 2025 годах — пять недель.
Если данные за август будут пересмотрены вниз → данные за сентябрь могут неожиданно оказаться сильными; если данные за август не будут пересмотрены вниз → данные за сентябрь могут быть слабыми.
Bank of America советует инвесторам «не поддаваться влиянию заголовков» и сохраняет прогноз роста занятости на здоровом уровне «свыше 100 000».
Кроме того, Bank of America отмечает потенциальный негативный риск: около 200 000 обладателей временной защиты статуса (TPS) из Гаити потеряли право на работу 27 июля, в основном в сферах общественного питания, здравоохранения, транспорта и розничной торговли. В базовом сценарии Bank of America — постепенное негативное влияние, однако она признаёт, что «воздействие на сентябрьские данные может превысить ожидания».
Высокочастотные индикаторы рынка труда: в целом положительные, доверие потребителей — исключение
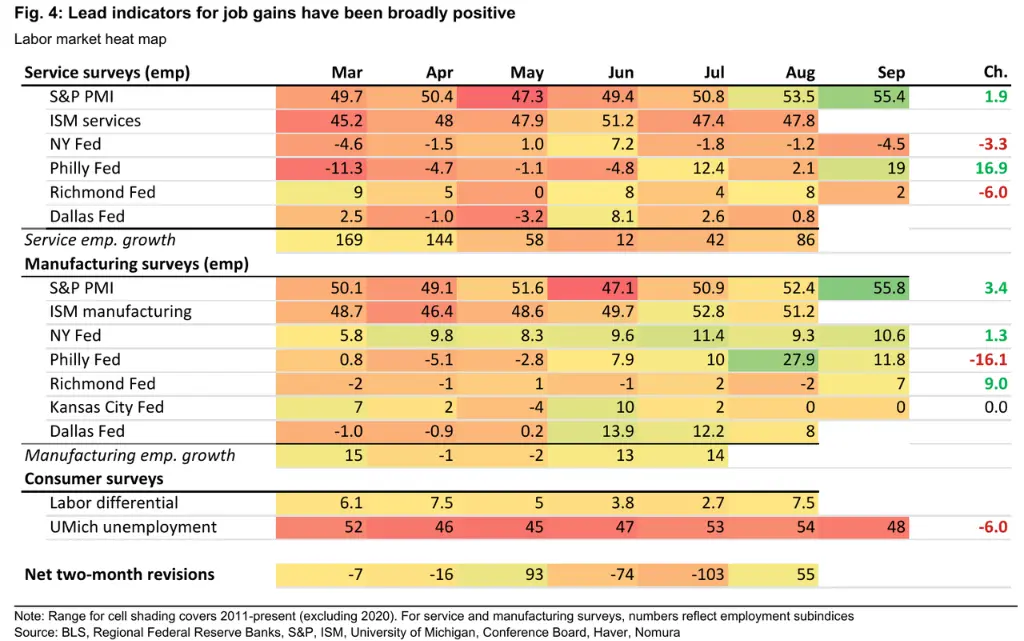
Несколько высокочастотных индикаторов свидетельствуют о сохраняющейся устойчивости рынка труда:
Первоначальные заявки на пособие по безработице: за расчётную неделю — 198 000, ниже 207 000 в августе; число продолжающихся заявок снизилось до 1,719 млн — минимум с марта 2023 г., что поддерживает прогноз уровня безработицы в 4,0%.
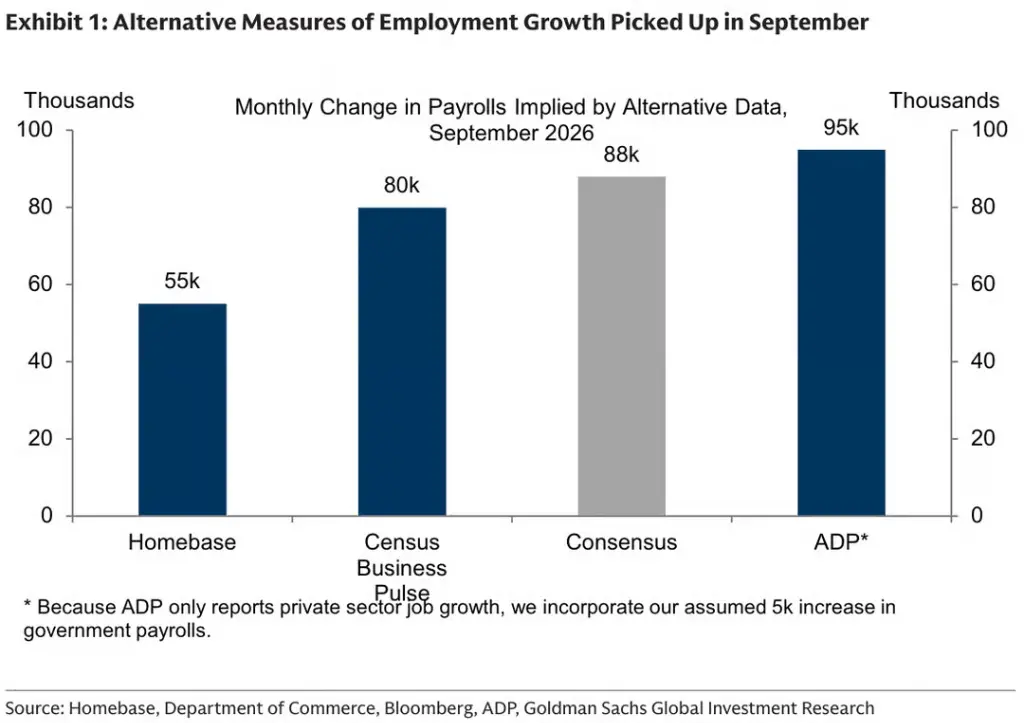
ADP: частный сектор добавил 90 000 рабочих мест (прогноз — 70 000, предыдущее значение — 36 000), первый рост с мая, ведущие секторы — образование/здравоохранение и досуг/гостеприимство.
Revelio: в сентябре +56 900, выше пересмотренных августовских +40 600; лидеры — госуправление, здравоохранение и строительство.
Challenger: объявленные увольнения в сентябре — 43 000, минимум с 2022 г., но планы по найму — самые низкие за тот же период с 2011 г.
PMI: опережающий индекс занятости S&P Global — самый быстрый рост с июня 2022 г.; подиндекс занятости ISM по производству вырос до 52,7.
Единственный противоречащий сигнал исходит от опросов доверия потребителей. В опросе Всемирной федерации крупных предприятий разрыв между ответами «достаточно рабочих мест» и «трудно найти работу» сузился до +1,7, а чистое значение ожиданий занятости на шесть месяцев упало до −14,4, что говорит о восприятии потребителями дальнейшего ослабления рынка труда.
Политика ФРС: от «пропуска» к повышению ставки
После первого повышения ставки за три года медианное значение «точечного графика» ФРС указывает на ещё одно повышение в 2026 г. Рынок однажды заложил его в цену на октябрь, но затем быстро отказался от этой гипотезы.
Сейчас консенсус рынка сместился к «пропуску октября и повышению в декабре». Экономисты Goldman Sachs считают, что поскольку базовый индекс PCE, по прогнозам, снизится до 3,0% к концу года (ниже прогноза ФРС в 3,4%), «вероятность того, что ФОМС решит, что дальнейшие повышения не нужны, весьма высока».
Barclays также ожидает паузу в октябре и повышение в декабре. Базовый сценарий Deutsche Bank — одно повышение в декабре и второе — в марте следующего года.
Bank of America ссылается на недавние заявления Уоллера о устойчивости рынка труда и считает, что этот отчёт «вряд ли станет решающим фактором для оценки вероятности повышения в октябре, и рынок будет сосредоточен в первую очередь на данных по ИПЦ».
Крупнейшим потенциальным триггером на рынке облигаций являются короткие позиции
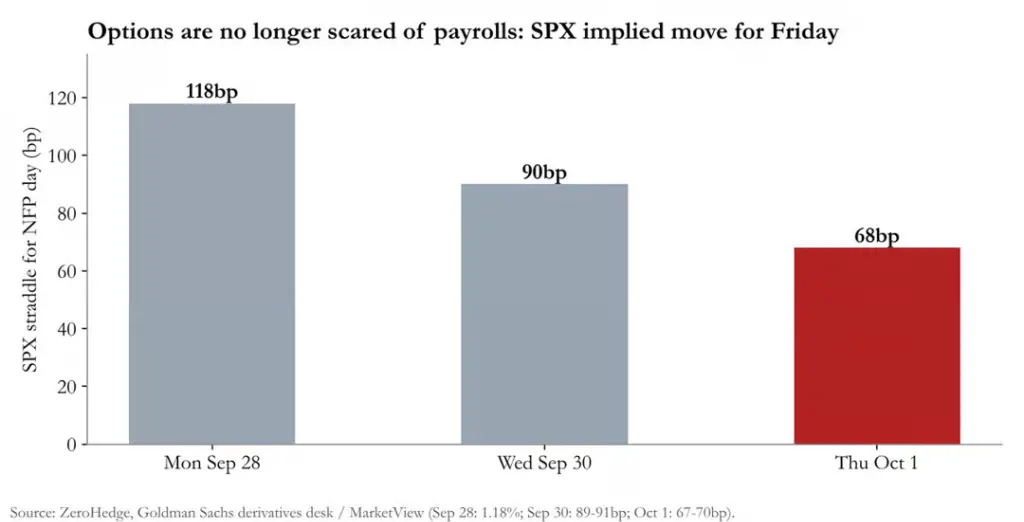
Рынок опционов значительно сжал ценообразование на этот отчёт. По данным команды деривативов Goldman Sachs, подразумеваемая волатильность стрэдлов S&P 500 упала с 1,18% в понедельник до ~67–70 базисных пунктов в четверг — ниже среднего за последние восемь торговых дней (72 пункта). Стрэдлы Nasdaq 100 — около 95 базисных пунктов.
На валютном рынке подразумеваемая волатильность пары USD/JPY составляет около 42 базисных пунктов, а EUR/USD — около 38 базисных пунктов; обе находятся у верхней границы годового диапазона реализованной волатильности — валютный рынок сейчас единственный, где по-прежнему закладываются неожиданности.
Рич Приворотский из Goldman Sachs отметил, что реальное давление приходится на длинные сроки, а не на короткие:
«Процентные ставки: покупок на длинных сроках абсолютно нет. Данные PCE слабые, но почти не изменили траекторию длинных ставок… Главная проблема в том, что длинные ставки просто не реагируют.»
Это делает риски позиций наиболее тревожной переменной. Брайан Гарретт из Goldman Sachs заявил, что CTA-модель банка показывает, что системные фонды имеют глобальные шорт-позиции по облигациям объёмом около 390 млрд долларов США, при этом шорт по 10-летним казначейским облигациям США достиг исторического максимума — 99 %, а по 30-летним — 100 %.
Если данные окажутся «в самый раз» (рост занятости на 40–100 тыс. человек, уровень безработицы 4,0–4,1 %), то и фондовый, и облигационный рынки вырастут умеренно;
Если данные будут «перегретыми» (рост занятости свыше 120 тыс. человек и уровень безработицы 4,0 %), ожидания повышения ставок в октябре быстро вернутся на рынок;
Если данные будут «переохлаждёнными» (рост занятости менее 20 тыс. человек или уровень безработицы выше 4,2 %), ожидания повышения ставок исчезнут полностью, а также возникнет масштабный шорт-скуиз по облигациям у CTA.
Что касается акций, Нельсон Армбруст из Goldman Sachs отметил, что индекс S&P 500 находится всего в 2 % от исторического максимума, заявив: «Любое ослабление процентных ставок станет триггером роста фондового рынка». Эндрю Тайлер из JPMorgan предупредил о зеркальных рисках: сильные данные ADP могут спровоцировать неожиданный рост показателя невычисляемых занятостей, после чего рынок может вернуться к логике «хорошие новости — плохие новости».
Примечательно, что пересмотр данных за август может оказать более значительное влияние на рынок, чем сами итоговые цифры за сентябрь. Если августовские данные будут существенно скорректированы вниз, это подтвердит, что сезонные поправки исказили истинные тенденции занятости и приведёт к переоценке рынком всего цикла занятости.
Рынок внимательно следит за возможной существенной коррекцией вниз данных за август, поскольку ранее применённые необычные сезонные поправки завысили общие показатели занятости, создавая значительную неопределённость относительно базового эффекта для сентябрьских данных.
 Tapbit Wire