Эпическая трансформация криптоиндустрии: от шумных нарративов к торговле реальными активами
 Tapbit Wire
Кратко
1. Повторяющиеся конфликты между США и Ираном подняли цены на нефть; рост цен на бензин усилил инфляционные ожидания, а ФРС в сентябре провела первое повышение ставки с 2023 г.
2. Биткоин двигался синхронно с технологическими акциями (индекс Nasdaq), оторвался от золота; цены на нефть и процентные ставки остаются ключевыми факторами для биткоина.
3. В третьем квартале, полном негативных новостей, биткоин вырос на 42 %, но капитал поступал в него преимущественно через ETF, а мем-бычий рынок исчез окончательно.
4. На платформах Robinhood и Circle торговля по-прежнему доминируется мемами, а новые классы активов в их цепочках пока не представлены.
5. Этот бычий рынок РВА проявляется главным образом в перпетуальных контрактах на РВА (акции и др.), которые стали основным источником прироста торгового объёма в криптоиндустрии в 2026 г.
6. Токены с протокольной выручкой и регулярным выкупом значительно опередили прочие альткоины в третьем квартале; устойчивость протокольной выручки станет важнейшим критерием отбора.
Предисловие
В третьем квартале 2026 г. ФРС единогласно (12 против 0) провела первое повышение ставки с 2023 г.; Сенат США отклонил процедурное предложение по закону CLARITY (49 против 50); цена нефти Brent дважды превысила $100 и закрылась на уровне $108,50 28 сентября; доходность 10-летних казначейских облигаций США достигла 5,25 % 28 сентября — максимума с июня 2007 г. Тем не менее в квартале, насыщенном негативными событиями, крипторынок продемонстрировал существенный рост: биткоин отскочил с 21-месячного минимума в $57 800 в начале июля до $87 397 к 21 сентября (+51 %), а затем снизился до ~$83 000 к 28 сентября; чистый приток средств в американские спотовые биткоин-ETF в сентябре сменил чистый отток на приток; индекс Nasdaq Composite закрылся на уровне 27 122,09 к 21 сентября — первый рекордный уровень с июня.
Мы рассмотрим это в трёх частях: как конфликт США–Иран через нефть, инфляцию и ставки повлиял на финансовые рынки и как вели себя акции, золото и биткоин; восстановление крипторынка в третьем квартале и какие активы реально торгуются на платформах Robinhood и Circle; путь криптоиндустрии к интеграции РВА.
Макроокружение: от цен на нефть к процентным ставкам
Изменения макроокружения в этом квартале можно представить как цепочку: повторное обострение конфликта США–Иран → рост цен на нефть → рост цен на бензин → рост инфляции и инфляционных ожиданий → повышение ставок ФРС и рост доходности казначейских облигаций → колебания цен финансовых активов (акции, золото, биткоин).
В июле и сентябре конфликт США–Иран обострялся дважды: цена нефти Brent выросла с $73,74 на конец июня до $108,35 к середине сентября; в августе цены на бензин выросли на 27,4 % в годовом выражении, индекс CPI увеличился на 0,4 % в месячном выражении, а одногодичные инфляционные ожидания потребителей достигли 4,6 %; в сентябре ФРС повысила ставку на 25 базисных пунктов, и 16 из 19 участников прогнозирования ставок (12 из них — с правом голоса) ожидают ещё одно повышение в течение года; доходность 10-летних облигаций достигла 5,25 % 28 сентября, а 30-летних — 5,56 % 29 сентября. Каждый раз, когда цены на нефть снижались, акции и биткоин росли; при обострении конфликта все три актива одновременно испытывали давление. 21 сентября цена нефти опустилась ниже $100, а Nasdaq и биткоин достигли локальных максимумов; 26 сентября Трамп отверг иранский план по возобновлению движения судов через пролив, а 28 сентября цена нефти вернулась к $108, после чего Nasdaq, золото и биткоин одновременно упали. Мы детально разберём каждое звено этой цепочки, чтобы понять, как макроокружение влияет на финансовые и крипторынки.
Конфликт США–Иран, цены на нефть и инфляция
В конце второго квартала переговоры США и Ирана продвинулись, танкеры возобновили проход через Ормузский пролив, а цена нефти Brent закрылась на $73,74 24 июня — минимальном уровне с начала конфликта 28 февраля. В третьем квартале конфликт неоднократно обострялся, а цены на нефть соответственно резко росли.
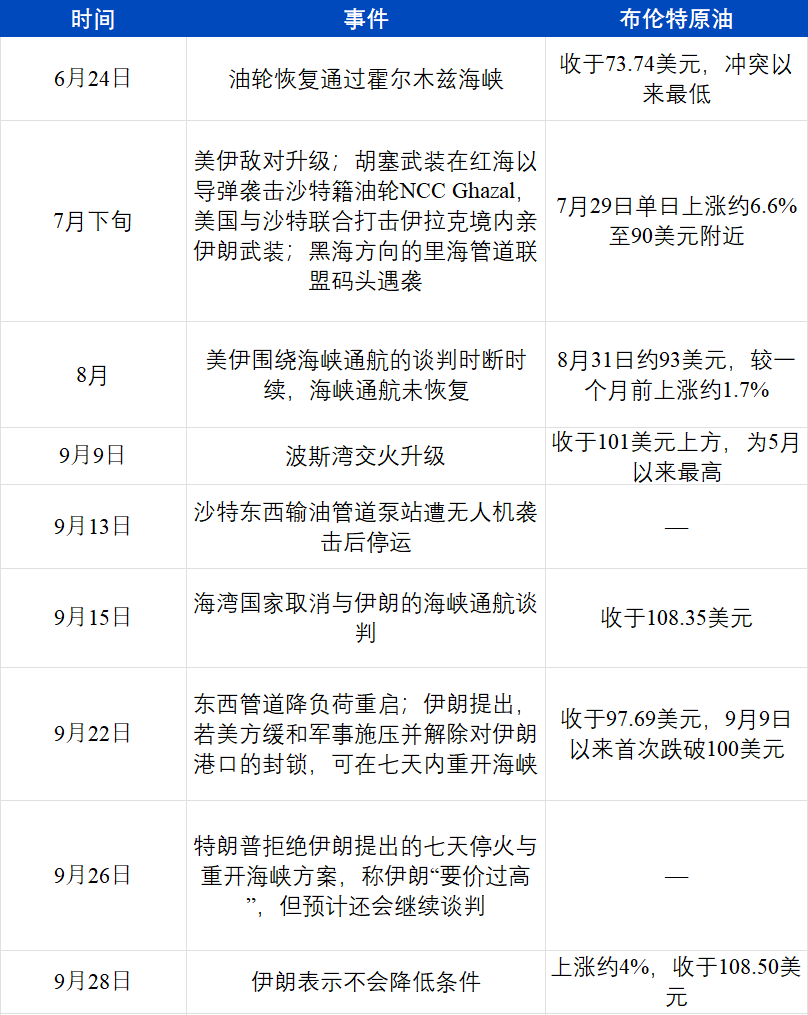
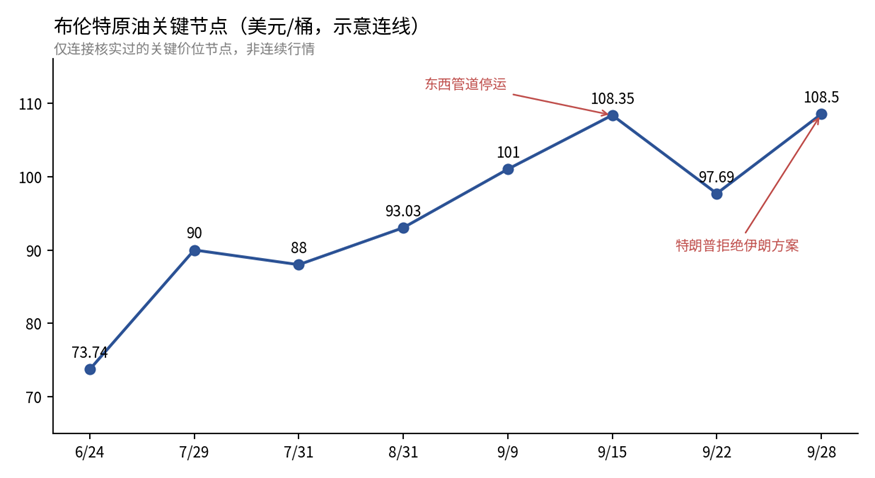
Ключевые вехи цены нефти Brent в Q3 2026 (составлено ArkStream)
Рост цен на нефть сначала отразился на ценах бензина. В августе цены на бензин в США выросли на 3,9% в месячном выражении и на 27,4% в годовом, обеспечив более трети роста индекса CPI за месяц; подиндекс энергоносителей вырос на 2,1% в месячном выражении.
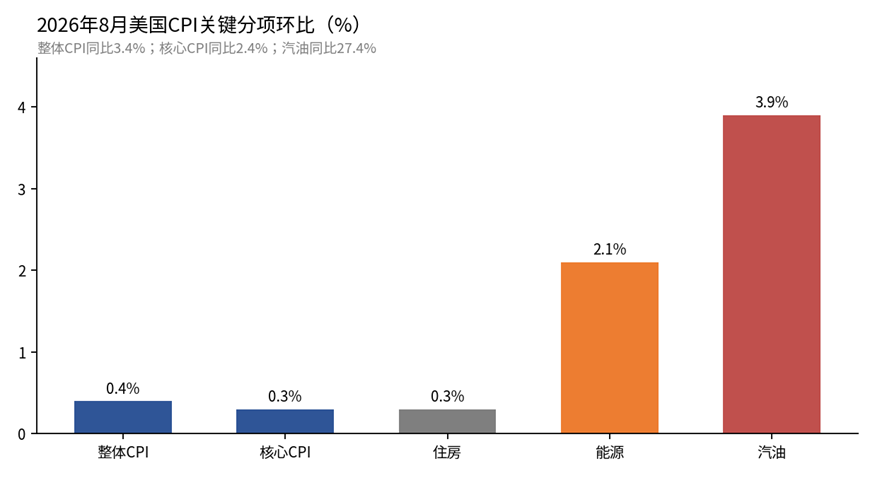
Ключевые компоненты индекса CPI США за август 2026 г., изменение в мес. (U.S. Bureau of Labor Statistics, подготовлено ArkStream)
Данные по занятости также оказали мощное влияние на рынок: в августе число рабочих мест вне сельского хозяйства выросло на 162 тыс., тогда как консенсус-прогноз составлял лишь около 53 тыс. — это самый сильный месячный прирост с марта; уровень безработицы остался на отметке 4,1%, а общее число безработных составило примерно 7 млн.
К моменту публикации данных по занятости вне сельского хозяйства ожидания по инфляции уже были заложены в финансовые рынки. Окончательное сентябрьское значение индекса потребительских ожиданий Университета Мичигана показало, что одногодичные ожидания инфляции потребителями составили 4,6% — максимум с июня; пятилетние ожидания инфляции выросли три месяца подряд с 3,3% до 3,4%. Индекс потребительских настроений упал до 48,1, а респонденты неоднократно называли рост цен на топливо одной из главных причин давления. В долговом рынке ожидания по инфляции остались относительно стабильными: в сентябре ставка инфляционного премирования по 10-летним облигациям составила 2,33%, что значительно ниже пика в 3,02% в апреле 2022 г.; оценки инфляции домохозяйствами и инвесторами в облигации расходятся.
Повышение процентных ставок и ожидания их повышения
После публикации данных по инфляции и занятости ФРС провела повышение ставок в сентябре.
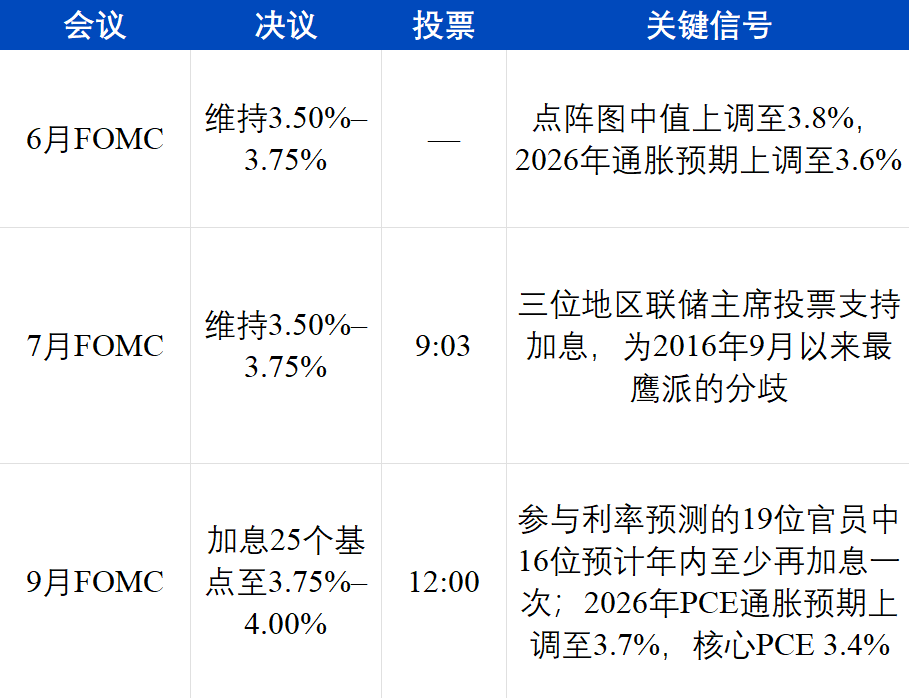
Позиция ФРС постепенно прояснялась на трёх заседаниях. В заявлении за июль экономическая активность характеризовалась как «расширяющаяся устойчивыми темпами», а инфляция — как «по-прежнему несколько завышенная относительно цели в 2%», причём её рост связывался с шоками предложения, вызванными ростом цен на энергоносители; в протоколе июльского заседания чиновники отметили, что дальнейшие повышения ставок будут необходимы, если инфляция не начнёт снижаться. В заявлении за сентябрь говорилось: «Инфляция остаётся высокой, и сегодняшнее решение по политике будет способствовать более своевременному возвращению инфляции к целевому показателю в 2%». Поскольку экономика продолжает расти, уровень безработицы держится около 4,1%, а инфляция превышает целевой ориентир, ФРС прекратила свою выжидательную позицию.
Прогнозы ФРС по будущей инфляции также носят пессимистический характер. В сентябрьских экономических прогнозах инфляция по индексу расходов на личное потребление (PCE) на 2026 г. была повышена с 3,6% до 3,7%, а срок возвращения инфляции к 2% перенесён на 2029 г.; 16 членов Комитета ожидают как минимум одного дополнительного повышения ставок в этом году, четверо — двух повышений, а большинство прогнозируют, что ставки к концу 2027 г. останутся выше текущего уровня. До сентябрьского заседания повышение ставок рынком уже практически полностью учитывалось, а волатильность после принятия решения обусловлена в первую очередь этими прогнозами: ставки выше 4% могут сохраняться до 2027 г. Рынок следует этому курсу: 28 сентября инструмент CME FedWatch показывал вероятность хотя бы одного дополнительного повышения ставок до конца года около 94%, а вероятность повышения в октябре — около 70%.
ArkStream Capital считает, что сентябрьское повышение ставок подтвердило нашу оценку, сделанную во втором квартале: нынешний виток инфляции в основном обусловлен факторами предложения, такими как цены на нефть. Повышение ставок не решит проблему дефицита, и период высоких процентных ставок, скорее всего, продлится долго.
Финансовые рынки: акции США, золото и биткоин
Изменения процентных ставок и цен на нефть в конечном счёте отразились на ценах трёх типов активов.
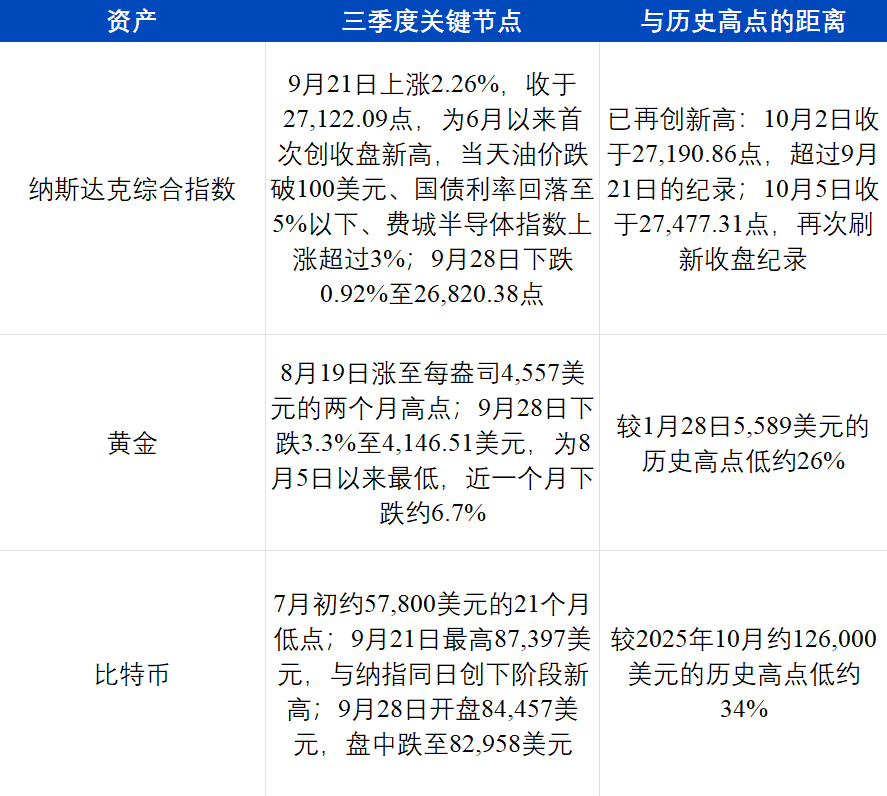
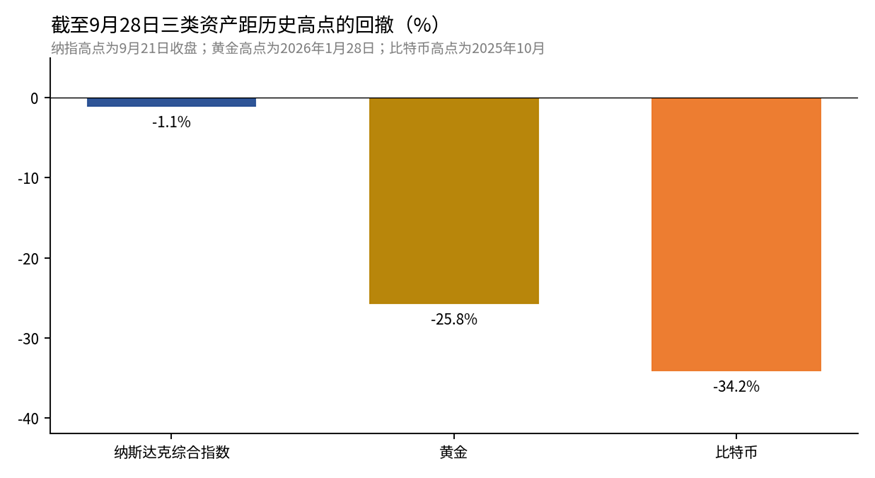
Падение Nasdaq, золота и биткоина от исторических максимумов по состоянию на 28 сентября 2026 г. (подготовлено ArkStream)
В сентябре эти три актива двигались по-разному. Биткоин и Nasdaq достигли промежуточных максимумов в один и тот же день — 21 сентября, а затем вместе упали 28 сентября; золото ослаблялось весь сентябрь. Рост Nasdaq 21 сентября был обусловлен акциями компаний-производителей чипов и ИИ: акции Meta выросли примерно на 11%, AMD и Intel — на 8–11%, а капитализация AMD достигла $1 трлн. 28 сентября индекс S&P 500 упал на 0,77%, до 7683,69 пункта, Nasdaq — на 0,92%, Dow Jones — на 0,67%, тогда как цена нефти Brent выросла примерно на 4%. Это явление повторялось в течение последнего года: биткоин отвязался от золота и стал двигаться в унисон с рисковыми активами, представленными Nasdaq.
По цене золото достигло исторического максимума в $5589 28 января 2026 г. Биткоин с октября 2025 г. по тот же период уже снижался, а затем продолжил падение до примерно $57 800 в начале июля — максимальное падение составило около 54%. Их скользящий коэффициент корреляции за последний год составил −0,17, а весной этого года он опустился до −0,88; за тот же период коэффициент корреляции биткоина с акциями США вырос с −0,68 до +0,72 за две недели. Август стал исключением: после расширения Минфином США операций по выкупу облигаций обсуждения девальвации доллара усилились, и биткоин с золотом временно росли вместе. 90-дневный коэффициент корреляции Grayscale вырос с почти нулевого значения до примерно 0,5, тогда как 90-дневный коэффициент корреляции биткоина с Nasdaq упал с примерно 0,6 до 0,33. В сентябре золото пошло вниз, биткоин и Nasdaq росли и падали синхронно, и два актива вновь разошлись. Исторические данные Glassnode показывают, что такие кратковременные переключения корреляции обычно не длятся долго.
Биткоин отвязался от золота и стал двигаться в унисон с Nasdaq, и ArkStream выделяет четыре основные причины:
Разные покупатели. Самыми стабильными покупателями золота являются центральные банки. В 2025 г. мировые официальные закупки золота составили 863,3 т, что более чем вдвое превышает среднегодовой показатель за 2010–2021 гг., и эти закупки нечувствительны к цене; в том же году чистый приток средств в глобальные золотые ETF достиг рекордных $89 млрд. Биткоин не покупают центральные банки, а новый приток средств в основном идёт от спотовых ETF и институциональных инвесторов. Объём активов под управлением спотовых биткоин-ETF в США составляет около $108,4 млрд, а их держатели сильно пересекаются с инвесторами в технологические акции.
Одинаковая реакция на процентные ставки. Ни биткоин, ни акции растущих технологических компаний не приносят стабильных дивидендов, и их оценка в значительной степени зависит от будущих ожиданий. При росте долгосрочных ставок оба актива испытывают давление одновременно; при их снижении оба получают выгоду одновременно. 21 сентября Nasdaq и биткоин одновременно достигли промежуточных максимумов, а ключевыми событиями того дня стали падение цен на нефть ниже $100 и снижение доходности казначейских облигаций; 28 сентября оба актива одновременно упали, а в тот день доходность 10-летних казначейских облигаций достигла 19-летнего максимума.
На движение золота влияют и другие факторы. Золото также не приносит процентного дохода, а рост ставок и укрепление доллара подавляют его цену. Непосредственной причиной падения золота в конце сентября стало именно достижение доходностью казначейских облигаций максимума с 2007 г. и приближение доллара к двухмесячному максимуму; в тот же день серебро упало примерно на 4,7%, до $61,27; однако среднесрочные и долгосрочные тенденции в цене золота также зависят от закупок золота центральными банками и распределения валютных резервов стран — факторов, не связанных с биткоином.
Более высокий кредитный плечё. Открытый интерес по фьючерсам и перпетуальным контрактам на биткоин в сентябре составил около $61,5 млрд. Резкие колебания цен вызывают каскадные ликвидации, усиливая как рост, так и падение. Это ближе к высоковолатильным технологическим акциям и существенно отличается от золота.
В итоге на макроуровне этот квартал можно свести к трём пунктам:
1. Конфликт между США и Ираном поднял цены на нефть, а рост цен на нефть усилил инфляционные ожидания. По мере повторяющихся эскалаций конфликта цена брент-нефти выросла с 73,74 до более чем 108 долларов за баррель, цены на бензин увеличились на 27,4% в годовом выражении, а одногодичные потребительские инфляционные ожидания достигли 4,6%.
2. ФРС повысила процентные ставки и готовится к новому повышению; доходность казначейских облигаций достигла 19-летнего максимума. Ключевая ставка выросла до диапазона 3,75–4,00%, рынок оценивает вероятность очередного повышения ставки до конца года в 94%; доходность 10-летних казначейских облигаций 28 сентября достигла 5,25% — максимального уровня с июня 2007 г.
3. Биткоин коррелирует с Nasdaq и дезкоррелирует с золотом. Биткоин и индекс Nasdaq достигли локальных максимумов в один и тот же день — 21 сентября — и упали в один и тот же день — 28 сентября, тогда как цена золота за последний месяц снизилась примерно на 6,7%.
Крипторынок и корпоративные блокчейны
На фоне растущего макроэкономического давления в этом квартале крипторынок достиг дна и отскочил в третьем квартале. Мы проанализируем смещение центра тяжести в индустрии криптовалют через динамику рынка, потоки средств, отражённые в данных торговых платформ, и активность активов в корпоративных блокчейнах, запущенных Robinhood и Circle.
Динамика крипторынка
В первых двух кварталах 2026 г. рынок оставался в фазе формирования дна и восстановления: объёмы торгов были низкими, спрос на кредитное плечо — слабым. С августа настроения участников рынка явно изменились. С 18 по 19 августа произошли три позитивных события подряд: во-первых, министр финансов США Бессент объявил, что объёмы долгосрочных обратных покупок казначейских облигаций как минимум удвоятся — с 2 млрд до не менее 4 млрд долларов за операцию, что создало ожидания увеличения ликвидности; во-вторых, Комиссия по ценным бумагам и биржам США (SEC) опубликовала проект регуляторного акта «Регулирование криптоактивов» для общественного обсуждения, предложив освободить криптоэмитентов от регистрации при сборе средств до 5 млн долларов в течение четырёх лет или до 75 млн долларов ежегодно при значительно упрощённых требованиях к раскрытию информации по сравнению с традиционными выпусками ЦБ — это открыло путь к законному размещению в отрасли; в-третьих, Трамп собрал в Белом доме руководителей криптокомпаний (Coinbase, Gemini, Ripple, Chainlink Labs и др.) для финального продвижения закона CLARITY, застывшего в Сенате (хотя закон CLARITY в итоге принят не был). Совокупность этих трёх событий вызвала резкий «сжатый шорт»: биткоин вырос почти на 8% за два дня, приблизившись к 70 000 долларов; эфириум — на 18–20% за те же два дня, преодолев уровень 2250 долларов; объём ликвидаций за 24 часа составил около 1,9 млрд долларов, подавляющая часть которых пришлась на шорт-позиции.
Этот «августовский ралли 19-го числа» задал темп восстановления на весь квартал. Биткоин в целом вырос на 42% в третьем квартале и завершил его на уровне 83 161 доллара; из-за предыдущего глубокого падения он остаётся на 5,13% ниже уровня начала года и примерно на 34% ниже своего исторического максимума в 126 000 долларов. Третий квартал стал скорее восстановительным отскоком для компенсации потерь.
Однако мы видим, что капитал по-прежнему сконцентрирован в биткоине. Во время его почти 25%-ного роста в августе Индекс сезона альткоинов упал с ~67 в начале месяца до 39 к 25 августа (порог «сезона альткоинов» — 75), а доля биткоина в рыночной капитализации осталась на уровне ~60% (CoinMarketCap). Совокупные притоки в американские биткоин-ETF с наличными активами к середине июля временно сменились чистым оттоком ~5,8 млрд долларов, после чего в конце сентября снова сменились на чистый приток; общая капитализация стейблкоинов снизилась с ~320,6 млрд долларов в мае до 306,6 млрд долларов к 24 сентября (DefiLlama). Новые средства в основном поступают в биткоин через ETF, тогда как объём долларов на цепочках не увеличился.
Американские акции и торговля криптоактивами
В нашем отчёте за второй квартал мы отмечали: момент максимального воздействия на крипторынок прошёл, и рынок медленно восстанавливается. Применяя ту же статистическую методологию, что и во втором квартале, мы обновили соответствующие данные по третий квартал.
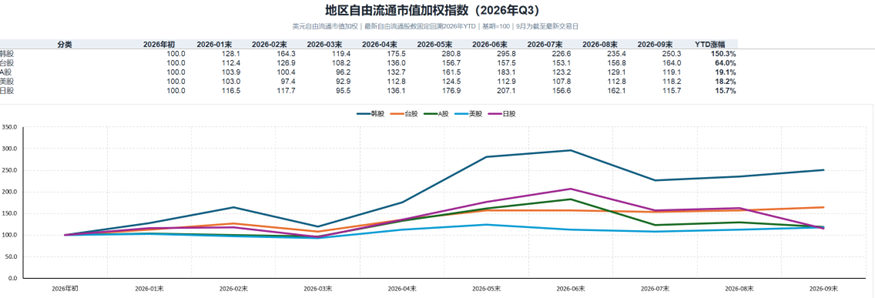
Свободно обращающийся индекс рыночной капитализации крупнейших региональных фондовых рынков за третий квартал 2026 г. (составлен ArkStream)
Динамика американских акций тесно коррелирует с биткоином: дно пришлось на июль, восстановление началось в августе и продолжилось в сентябре, а квартальный максимум был достигнут в сентябре. Это подтверждает вывод, сделанный в первой части отчёта: траектория биткоина ближе к динамике технологических акций, представленных индексом Nasdaq.
Данные Binance и Hyperliquid также подтверждают нашу оценку: после августа торговля криптоактивами начала активизироваться.
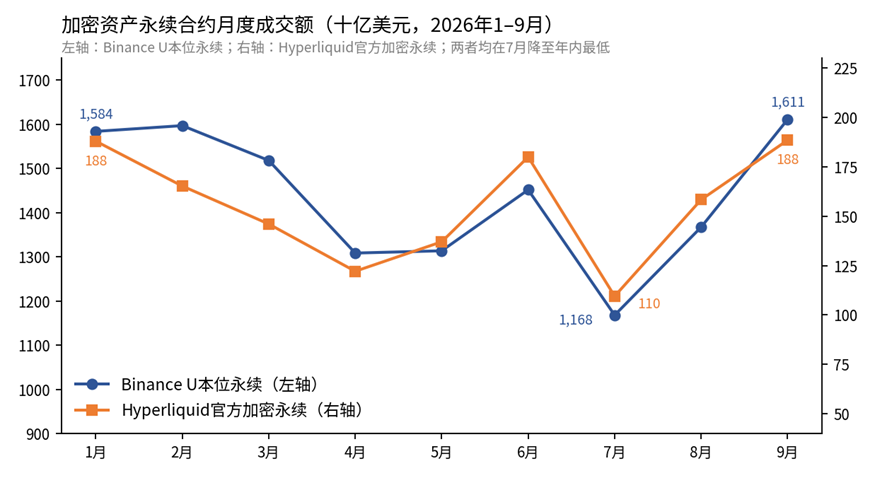
Ежемесячный объём торгов перпетуальными контрактами на криптоактивы (Binance, Hyperliquid, составлено ArkStream)
В июле месячный объём торгов перпетуальными контрактами на Binance с обеспечением USDT упал до 1,17 трлн долларов, а официальные перпетуальные контракты Hyperliquid — до 109,5 млрд долларов, что стало минимальным показателем с начала года; в сентябре эти значения выросли до 1,61 трлн и 188,4 млрд долларов соответственно, причём объём перпетуальных контрактов на Binance с обеспечением USDT уже превысил январский уровень. Объём спотовых торгов на Binance за тот же период вырос с 193,7 млрд до 306,6 млрд долларов.
Это восстановление — в первую очередь отскок от июльского минимума. В третьем квартале объём торгов перпетуальными контрактами на Binance с обеспечением USDT составил 4,15 трлн долларов — на 12% меньше, чем в первом квартале, а объём спотовых торгов снизился примерно на 28%; объём торгов официальными перпетуальными контрактами на Hyperliquid составил 456,2 млрд долларов — на 9% меньше, чем в первом квартале. Дополнительный объём торгов в отрасли в этот период обеспечили перпетуальные контракты на РВА (реальные активы), например акции, о чём подробнее говорится в третьей части отчёта.
Цепочка Robinhood
Данные за третий квартал
Цепочка Robinhood — это Ethereum-сеть второго уровня под управлением Robinhood, основная сеть которой запущена 1 июля 2026 г. Третий квартал стал её первым полным кварталом работы. Основным продуктом на этой цепочке являются токенизированные акции, ориентированные на пользователей из более чем 120 стран за пределами США, поддерживающие круглосуточную торговлю 7 дней в неделю и допускающие использование в качестве обеспечения в пулах кредитования.
По состоянию на 30 сентября суточный объём торгов на DEX Robinhood Chain составил около 1,3 млрд долларов США при 394 000 активных адресах; выручка за один день 4 сентября достигла 8,27 млн долларов США — максимум за квартал.
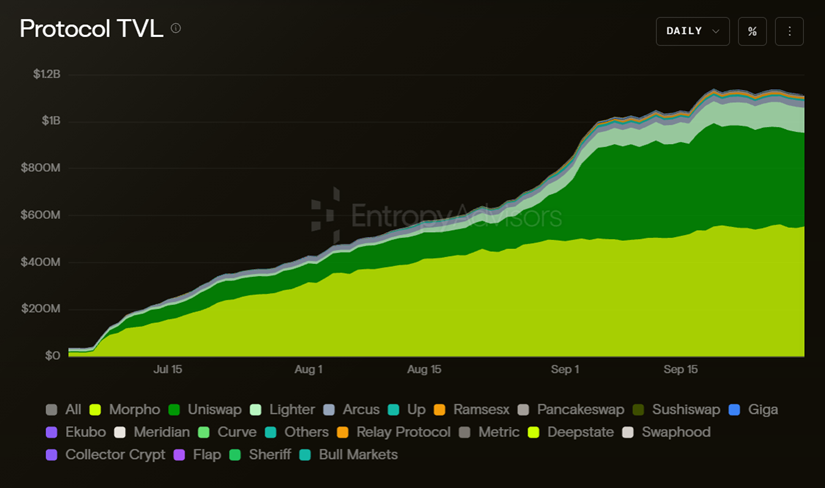
Общая заблокированная стоимость (TVL) протокола Robinhood Chain (Entropy Advisors)
Согласно статистике Entropy Advisors, TVL Robinhood Chain к концу сентября достигла 1,12 млрд долларов США — за три месяца. Для сравнения: HyperEVM от Hyperliquid запустилась в феврале 2025 г. и потребовала около 7 месяцев, чтобы к началу сентября того же года достичь TVL в 190–200 млн долларов США; блокчейн Base от Coinbase запустился в августе 2023 г. и потребовал около 13 месяцев, чтобы превысить 2 млрд долларов США в сентябре 2024 г.
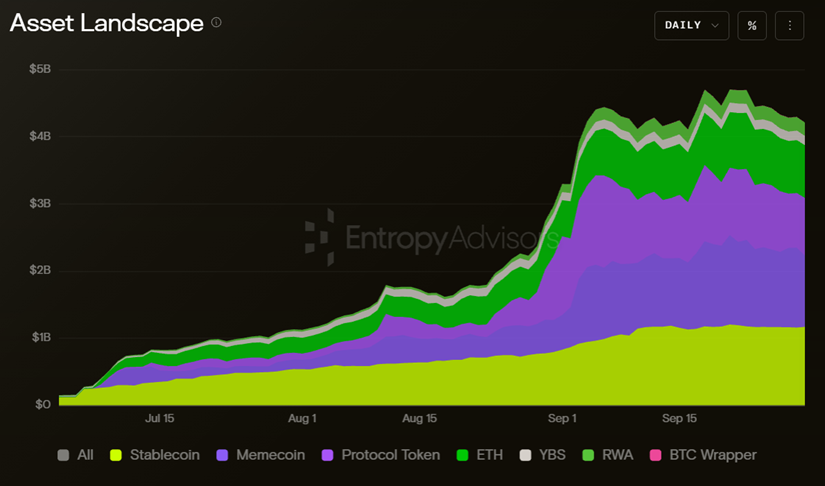
Структура ценных активов Robinhood Chain в блокчейне (Entropy Advisors)
К концу сентября общая стоимость активов в блокчейне достигла 4,21 млрд долларов США. Быстрый рост в начале сентября был обусловлен в основном мем-токенами и токенами платформ запуска проектов; абсолютный объём стейблкоинов также вырос, но их доля существенно снизилась; объём РВА и стейблкоинов с доходностью (YBS) увеличивался медленно — темпы роста значительно уступали темпам роста мем- и протокольных токенов. Этот этап совпал с бумом торговли и минтинга на платформе выпуска токенов Pons, чей совокупный объём торгов на платформе достиг 4,5 млрд долларов США.
Ценные активы в блокчейне
Активы с более высокой капитализацией — в основном мем-токены и токены платформ запуска проектов.
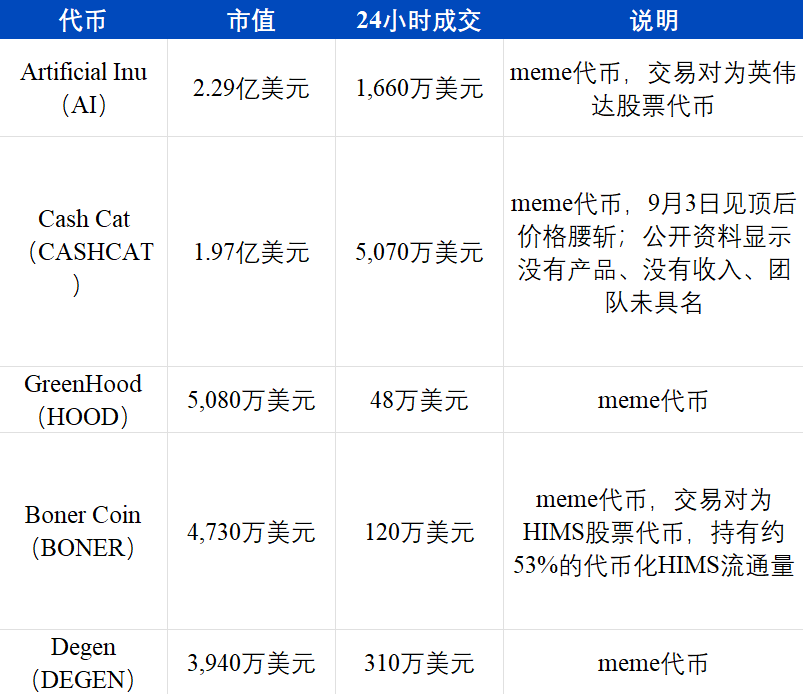
29 сентября совокупная капитализация мем-токенов на Robinhood Chain составила около 871 млн долларов США, а суточный объём торгов — около 146 млн долларов США; платформенный токен PONS платформы Pons вырос с капитализации 20 млн долларов США до более чем 200 млн долларов США в августе. Первый по капитализации ИИ-токен и четвёртый по капитализации BONER используют акционные токены в качестве торговых пар: первый котируется в токенизированных акциях NVIDIA, а второй накопил более половины токенизированных акций HIMS; ещё один мем-токен, A Meme Coin, использует токенизированные акции AMC в качестве торговой пары, перенося повествование о «мем-акциях» 2021 года.
Платформы запуска токенов — самые доходные приложения в блокчейне. 2 сентября Pons выпустила около 25 000 новых токенов за один день, а совокупная выручка от комиссий составила 174,6 млн долларов США; за неделю, завершившуюся 24 сентября, выручка Pons от комиссий составила около 19,5 млн долларов США — по сравнению с 35 млн долларов США неделей ранее.
Объём торгов акционными токенами быстро растёт, однако он переплетён с мем-торговлей. Согласно исследованию CoinDesk Research, объём торгов токенизированными акциями на Robinhood в сентябре составил 6,57 млрд долларов США — рост на 407 % в месяц, что составляет 42,0 % всего рынка и делает платформу крупнейшей площадкой торговли токенизированными акциями. Согласно Token Terminal, за 30 дней, завершившихся 23 сентября, объём торгов акционными токенами на DEX Robinhood Chain составил 10,4 млрд долларов США — около 19 % от общего объёма DEX-торгов на всех блокчейнах за тот же период (по сравнению с ~8,7 % в первые два месяца после запуска). Среди акционных токенов наибольший объём торгов показала NVIDIA — около 2,1 млрд долларов США; также активно торговались токенизированные акции Apple, GameStop и SpaceX. В методологии не исключаются торговые пары между мем-токенами и акционными токенами, поэтому некоторые мем-торговли, выраженные в акционных токенах (например, AI и BONER), также включаются в объём торгов акционными токенами.
Данные по заблокированным активам указывают в противоположном направлении. Согласно DefiLlama, объём токенизированных активов в блокчейне составляет около 125 млн долларов США (около 32 млн долларов США по более узкой методологии), что составляет лишь около 6 % от TVL — по сравнению с почти одной третью долей на старте. Из примерно 640 млн долларов США стейблкоинов в блокчейне USDG занимает 54,8 %, а USDe вырос на 167 % за месяц.
Circle и Arc
Публичная блокчейн-сеть Arc от Circle запустила основную сеть 16 сентября. Почти все аспекты её дизайна ориентированы на институты: все 11 учредителей-валидаторов представляют традиционные финансы и платежные индустрии — BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments и Galaxy; комиссии за транзакции оплачиваются в USDC; финализация расчётов происходит за одну секунду. В мае Circle завершила пресейл токенов ARC по оценке в 3 млрд долларов США, собрав 222 млн долларов США под руководством a16z и с участием таких институтов, как BlackRock и Apollo.
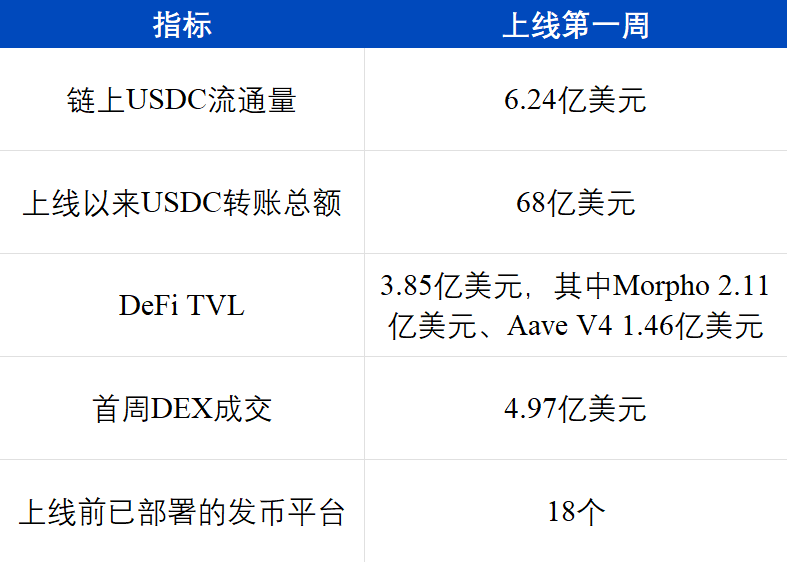
Капитал сконцентрирован в протоколах кредитования и переводах USDC. Из 385 млн долларов США TVL более 90 % размещено в двух протоколах кредитования — Morpho и Aave; переводы стейблкоинов сейчас являются наиболее доминирующей активностью в сети.
Хотя Circle стремится расширить свой институциональный бизнес через Arc, торговля на Arc по-прежнему доминируется мем-токенами. 19 сентября пять токенов с наибольшим суточным объёмом торгов на Arc были: токен платформы запуска проектов ARGUS (4,24 млн долларов США), мем-токен BCAT (4,11 млн долларов США), мем-токен сообщества, заимствующий название USDC (1,79 млн долларов США), токен платформы запуска проектов TOLLY (930 000 долларов США) и мем-токен DUKE (840 000 долларов США). На институциональной публичной блокчейн-сети, спроектированной вокруг USDC, три из пяти самых активно торгуемых токенов — мем-токены. Среди первого набора экосистемных проектов, объявленных Arc, площадка для валютных торгов Hibachi — единственный проект с явно отличающимся направлением от существующих категорий активов в публичных блокчейнах; публичных данных о торговле пока нет.
ArkStream считает, что корпоративные блокчейны пока не принесли новых классов активов. На Robinhood Chain токены с более высокой капитализацией — в основном мем- и токены платформ запуска проектов, а значительная часть торгов акционными токенами проходит в виде мем-торговых пар; капитал на Arc сосредоточен в кредитовании USDC, а торговля — в мем- и токенах платформ запуска проектов. Если после снижения субсидий на газ и торговых стимулов торговля в блокчейне по-прежнему будет в основном мем-ориентированной, реальная ценность корпоративных блокчейнов остаётся под вопросом.
Путь интеграции РВА в криптоиндустрию
Особенности предыдущих бычьих рынков
Прежде чем определить текущий бычий рынок РВА, мы сначала рассмотрим предыдущие бычьи рынки.
Бычий рынок ICO 2017–2018 гг. стал первым по-настоящему массовым движением по созданию богатства в истории криптоиндустрии: проекты привлекали средства публично через выпуск токенов, розничные инвесторы были абсолютными главными участниками, а ключевое повествование — «децентрализованная разрушительная инновация», с практически полным отсутствием барьеров входа и регуляторных ограничений. Многие проекты того бычьего рынка использовали блокчейн как молоток, ища гвозди, и создавали «блокчейн+» инновации в презентациях PowerPoint по различным отраслям. По сравнению с последующим циклом 2020–2021 гг., инфраструктура в том цикле была всё ещё несовершенной, и многие проекты ещё не достигли стадии проверки на жизнеспособность. Оглядываясь назад, значительное число проектов того времени было мошенническим.
Бычий рынок DeFi+NFT 2020–2021 гг. развивался на фоне глобально мягкой денежно-кредитной политики. Объём обращения стейблкоинов, таких как USDT и USDC, в блокчейне вырос взрывообразно, превратившись в ключевой канал связи между традиционной долларовой системой и ончейн-миром. После созревания инфраструктуры DeFi заработал: AMM как инновация в модели ликвидности сильно усилила эффект обогащения, а «летающее колесо» майнинга ликвидности резко подняло цены. Люди вновь поверили в «блокчейн+», а криптоинновации достигли пика. Также из-за зрелости инфраструктуры различные нарративы начали проходить реальные испытания. Токенизация и airdrop-стимулы удлинили цикл проверки, но большинство нарративов постепенно опроверглись в последующем медвежьем рынке — метавселенная стала наиболее типичным примером.
Помимо ранних мемов вроде DOGE, подавляющее большинство мемов восходит к SUSHI периода DeFi Summer. Ранние мемы не были чистыми: они относились к «мем-типу DeFi», используя игривые методы для повышения вирусности DeFi-проектов в сообществе, при этом их операционная модель оставалась традиционной. В то время появилось множество DeFi-проектов с мем-тематикой животных, растений и еды. На поздней стадии бычьего рынка опровержение нарративов и пик мемов совпали: криптопользователи осознали, что так называемые нарративы — это в основном упаковка, используемая командами проектов для сбора средств, тогда как мемы с формально справедливым распределением получили рыночное признание. SHIB стал самым знаковым токеном в этой группе. Его подход кардинально отличался от раннего мем-типа DeFi: сначала создаётся мем, затем через нарративы DeFi и публичных блокчейнов поглощаются спрос на реализацию и давление продаж. Начиная с SHIB, всё больше мем-проектов перешли к чисто мем-подходу. Основные элементы языка мемов в пост-DeFi эпоху: справедливый запуск, идентичность сообщества, анти-VC-нарратив, каталитическое влияние знаменитостей, сверхнизкая цена за единицу и соцсетевая рефлексивность.
Бычий рынок ETF/мемов 2024–2025 гг. характеризовался фундаментальным сдвигом в способах входа капитала на рынок. Спот-ETF во главе с традиционными гигантами управления активами, такими как IBIT от BlackRock, стали регулируемыми SEC точками входа для соответствующего капитала; DAT (стратегические инвестиционные фонды), представленные Strategy, косвенно владели криптоактивами, например биткоином, через акции публичных компаний. В этом бычьем рынке не произошло так называемого альткоинового ралли. Биткоин получил массивный приток институционального капитала, однако этот капитал не автоматически перетёк в альткоины. Рынок альткоинов утратил характер широкомасштабного роста и превратился в рынок «локальных хайпов»: капитал стремительно концентрируется, создаёт богатство и исчезает в одном новом локальном хайте за другим, средняя продолжительность каждого хайта — не более 3 месяцев. В бычьем рынке 2020–2021 гг. капитал последовательно перетекал от BTC к ETH, затем к крупным альткоинам и далее к альткоинам различных секторов; в бычьем рынке 2024–2025 гг. ралли альткоинов превратились в мем-пампы, за которыми следовали AI-пампы, а затем — снова мем-пампы; строго говоря, подавляющее большинство AI-проектов того времени также представляли собой AI-мемы.
В процессе опровержения нарративов в медвежьем рынке 2023 г. альткоины вошли в пост-нарративную эпоху. Криптопользователи перестали верить в нарративы и полностью приняли мемы. В конце 2023 г. BONK и WIF запустили мем-тренд на Solana. В отличие от SHIB предыдущего цикла, у WIF практически не было сложного видения и традиционного дорожного карты. Он доказал, что мем, основанный исключительно на образах, языке, консенсусе сообщества и ликвидности, может стать крупным активом на Solana. Это знаменовало переход мем-рынка Solana от «токенов экосистемных сообществ» к фазе «активов внимания».
Pump.fun довёл мем-нарратив до пика и одновременно обозначил завершение крипто-нарративного цикла в целом. Наш вывод: бурный мем-бычий рынок Solana вряд ли повторится, даже если в Q3 на цепочке Robinhood возник кратковременный мини-всплеск из-за мема «монета-акция». Главная причина — Pump.fun перевёл выпуск мем-коинов в эпоху индустриализированных конвейеров, где предложение мемов значительно превышает розничную ликвидность. Крах представления о «справедливом распределении мемов» нанесёт удар по рыночной уверенности не менее серьёзный, чем когда-то коллапс доверия к VC-коинам. Нечто подобное происходило и в бычьем рынке NFT: Blur обеспечил обильную ликвидность для NFT, которая именно и стала выходом для массовых продаж NFT.
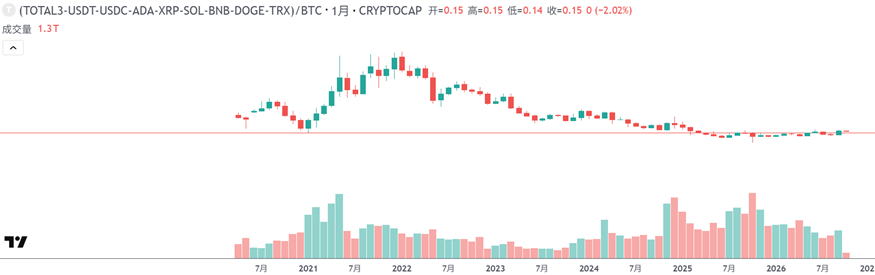
Курс малых альткоинов к биткоину (TradingView)
Однако сейчас мем-бычий рынок окончательно исчез. Курсы малых альткоинов к биткоину это подтверждают: рост в этом цикле сосредоточен преимущественно на биткоине. В 2024 и 2025 гг. американские спот-ETF на биткоин зафиксировали годовые чистые притоки в размере $35,2 млрд и $21,4 млрд соответственно (CoinDesk); новый капитал поступал в биткоин в основном через ETF и не распространялся на малые альткоины; данные из второй части показывают, что восстановление в Q3 2026 г. также было сконцентрировано на биткоине.
На текущем временном интервале мы пока не можем определить истинный знаковый момент бычьего рынка RWA в криптоиндустрии, но 2026 г. несомненно является его первым годом. Если бы требовалось одно слово для определения этого бычьего рынка, наиболее подходящим стало бы «конвергенция». Ранее крипто выступала глобальной площадкой для финансовых инноваций; теперь она интегрируется в реальную жизнь и становится её частью: с одной стороны — глобальное распространение стейблкоинов, с другой — токенизация и трансформация ликвидности акций.
Общей чертой трёх предыдущих бычьих рынков (ICO, DeFi/NFT, ETF/DAT) была «односторонняя проникающая» модель, при которой капитал или нарративы преимущественно исходили из крипто-нативного мира и привлекали внимание и дополнительный капитал из традиционного мира. Самой яркой особенностью текущей волны с RWA в качестве ключевого нарратива является «двусторонняя конвергенция»: с одной стороны, ведущие централизованные торговые платформы — Binance, Coinbase и Kraken — активно расширяются наружу, переводя на блокчейн традиционные активы, такие как акции, товары и индексы; с другой — интернет-брокеры, включая Robinhood, движутся в противоположном направлении: создают собственные публичные блокчейны, выпускают токены и переносят базу своей деятельности по брокерскому обслуживанию ценных бумаг на блокчейн.
Торговые платформы и RWA-перпетуальные контракты
Наиболее прямым проявлением этого RWA-бычьего рынка является объём торгов RWA-перпетуальных контрактов, например на акции, на Binance и Hyperliquid — он стал основным источником прироста объёма торгов в криптоиндустрии в 2026 г.
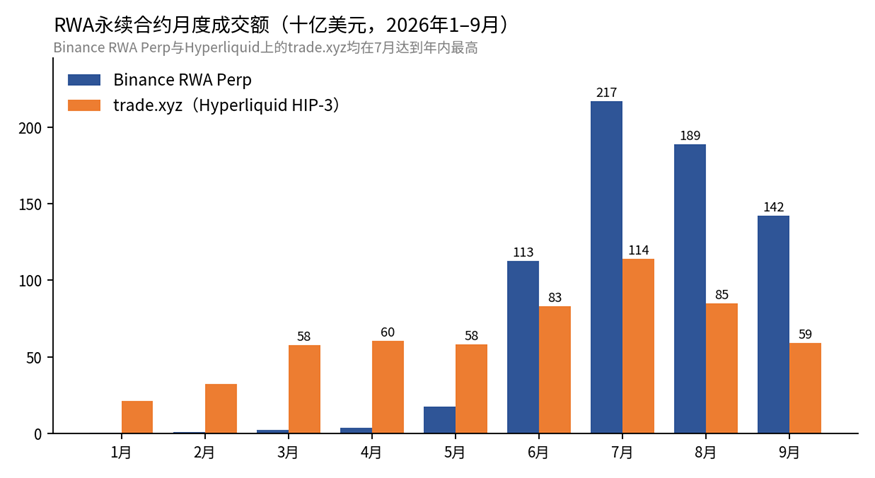
Ежемесячный объём торгов RWA-перпетуальными контрактами (Binance, Hyperliquid, составлено ArkStream)
Ежемесячный объём торгов RWA Perp на Binance вырос с $410 млн в январе до $216,9 млрд в июле, а trade.xyz в рамках HIP-3 на Hyperliquid достиг $114,1 млрд в июле — оба показателя являются максимальными за год. После августа объёмы снизились: в сентябре они составили $142 млрд и $59,3 млрд соответственно, но по-прежнему значительно превышают показатели второго квартала. В третьем квартале объём торгов RWA Perp на Binance составил $547,7 млрд — более чем в 4 раза выше, чем во втором квартале, и 11,7% от общего объёма торгов перпетуальными контрактами на Binance (менее 0,1% в первом квартале).
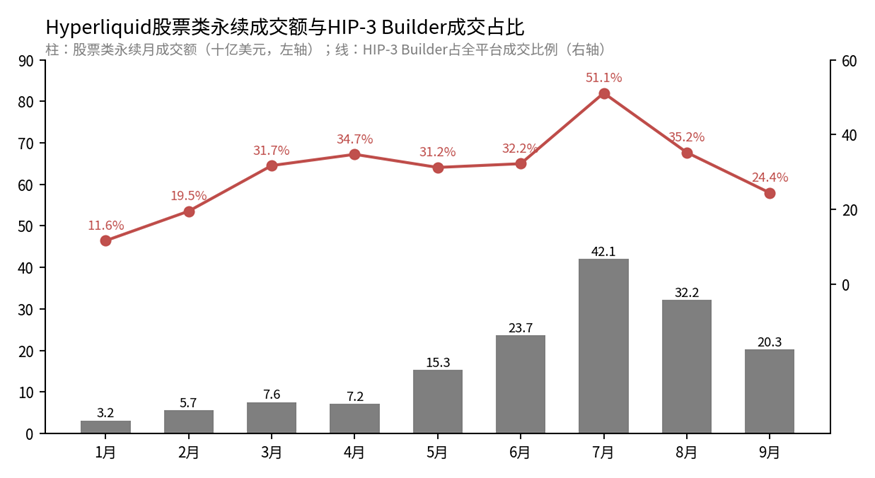
Объём торгов акционными перпетуальными контрактами на Hyperliquid и доля объёма, приходящаяся на участников HIP-3 Builder (Hyperliquid, составлено ArkStream)
На Hyperliquid объём торгов HIP-3 Builder вырос с $132,4 млрд в Q1 до $261,2 млрд в Q3, а объём торгов акционерными перпетуалами — с $16,5 млрд до $94,6 млрд; в месячном разрезе доля HIP-3 Builder в общем объёме достигла 51,1% в июле, а затем снизилась до 24,4% в сентябре, а месячный объём торгов акционерными перпетуалами упал с $42,1 млрд в июле до $20,3 млрд в сентябре. За тот же период объём торгов крипто-перпетуалами на Binance и Hyperliquid был ниже, чем в Q1, причём почти весь рост отраслевого объёма пришёлся на перпетуалы RWA (официальные API Binance и Hyperliquid).
В целом по отрасли, согласно CryptoRank, DEX-платформы с перпетуалами RWA зафиксировали совокупный объём торгов в Q3 в размере $365 млрд — рост на 32% квартал к кварталу, из которых акционерные активы составили $175 млрд (около 48%); согласно исследованию CoinDesk Research, криптоплатформы обработали почти $1 трлн объёма торгов, связанного с RWA, в первом полугодии 2026 г., причём доля Binance составила 60,9%. Перпетуалы на товары — золото, серебро, нефть — и контракты Pre-IPO, например на SpaceX, стали новыми источниками объёма для торговых платформ.
Торговые платформы ускоряют трансформацию из чистых площадок для торговли криптоактивами в комплексную финансовую инфраструктуру, где «всё можно торговать». Coinbase заключила партнёрство с Yahoo Finance для интеграции рыночных данных и торгового доступа как к криптоактивам, так и к традиционным акциям, продвигая свою концепцию «Биржи всего»; Kraken запустила регулируемые токенизированные акционерные перпетуалы на основе фреймворка xStocks, предлагая пользователям вне США кредитное плечо до 20× и круглосуточную торговлю; Binance, в свою очередь, представила экспозицию на токенизированные активы от Ondo Finance через Binance Alpha. Данные о листингах Binance за Q3 также отражают эту тенденцию, и справедливо сказать, что Binance превратилась в «Stockbinance».
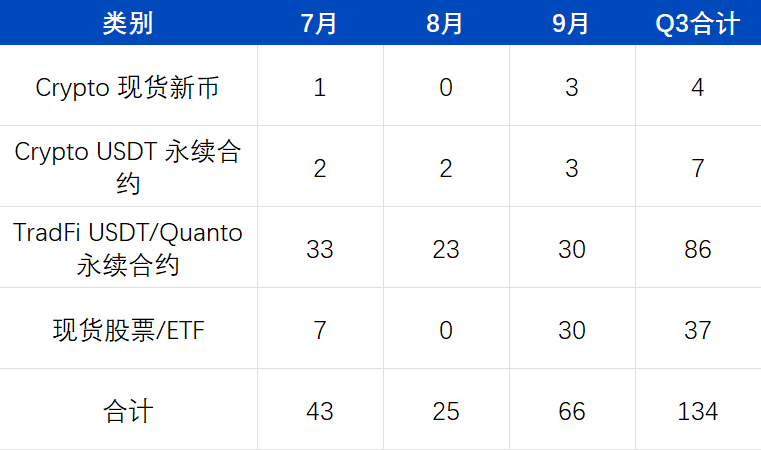
Новые торговые инструменты, добавленные Binance в Q3 2026 (составлено ArkStream)
В Q3 Binance добавила в общей сложности 134 новых торговых инструмента: 86 перпетуалов TradFi и 37 спотовых акций и ETF, при этом лишь 11 новых крипто-спотовых токенов и перпетуалов в сумме.
Токенизированные акции и RWA в блокчейне
Согласно исследованию Binance Research, по состоянию на 15 сентября объём рынка RWA в блокчейне достиг $34,18 млрд — рост на 85,2% с начала года; из них казначейские облигации США и фонды денежного рынка составили $18,29 млрд и обеспечили 54,7% прироста с начала года, а токенизированные акции достигли $4,43 млрд — рост на 390,4% с начала года, их доля в RWA выросла с 4,9% в начале года до 13,0%. Частный кредит — самая быстрорастущая категория RWA вне казначейских облигаций, а альтернативные активы — золото и другие товары, корпоративные и гособлигации, недвижимость, судоходное финансирование и ВИЭ — также ускоряют переход в блокчейн. К основному институциональному предложению в этой волне RWA относятся BlackRock, Franklin Templeton, Fidelity, JPMorgan и Apollo, а также платформы токенизации Securitize, InvestaX и IXS. DTCC завершила тестирование живой торговли токенизированными ценными бумагами, ETF и казначейскими облигациями в производственной среде с участием ~40 институтов и планирует полноценный коммерческий запуск в октябре; сингапурский «Проект Guardian» также расширил число участников до более чем 40.
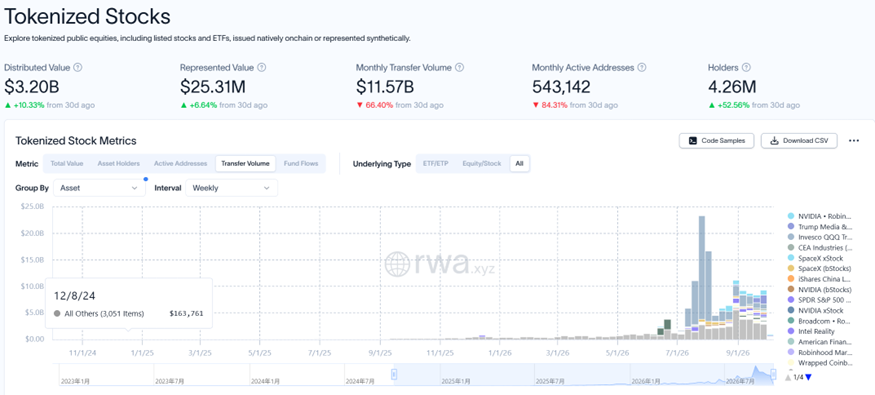
Полные рыночные данные по токенизированным акциям по состоянию на конец сентября 2026 г. (rwa.xyz)
Токенизированные акции — самая быстрорастущая категория. Согласно исследованию CoinDesk Research, рыночная капитализация токенизированных акций достигла $4,87 млрд в сентябре, а месячный объём торгов — $15,6 млрд, оба показателя установили рекорды. Объём переводов токенизированных акций в блокчейне достиг пика в июле, а затем снизился, однако август и сентябрь остались значительно выше уровней до июня; количество кошельков с холдингами достигло 4,26 млн.
Со стороны брокеров наиболее внимательно отслеживался случай Robinhood. В сентябре Robinhood стала крупнейшей площадкой для торговли токенизированными акциями, обеспечив 42,0% от общего рыночного объёма; однако, как отмечено во второй части, активы с высокой капитализацией на Robinhood Chain по-прежнему в основном представлены мем-токенами и токенами запуска проектов, а токены акций составляют лишь около 6% заблокированной стоимости. Преимущество Robinhood на пути к конвергенции заключается скорее в её глобальном охвате — 38 стран и свыше 28 млн клиентов.
Аналитики отрасли характеризуют это явление как «граница между цифровыми и традиционными активами стирается одновременно с обеих сторон»: криптоплатформы стремятся стать похожими на традиционные торговые площадки, а традиционные брокеры — на криптоплатформы. Что касается прироста объёма торгов, то сейчас лидируют торговые платформы: перпетуалы RWA на акции и другие активы обеспечивают основную часть прироста в текущем цикле; со стороны брокеров токенизированные акции пока находятся на ранней стадии.
Конвергенция пользователей и технологий
Как для Binance, так и для Robinhood цель в этот исторический период «пути к конвергенции» одна и та же — стать глобальным шлюзом для инвестиционных продуктов с множеством активов. Эта конвергенция охватывает не только торговые инструменты.
Конвергенция пользователей. По состоянию на конец 2025 г. число держателей криптоактивов в мире составляет примерно 720–740 млн человек, или около 9% мирового населения. Однако владение ≠ использование: после удаления дубликатов число активных крипто-пользователей составляет примерно 40–70 млн, что составляет лишь 6–10% от базы держателей. Крипто достигла значительного охвата владельцев активов, но до превращения в инфраструктуру для частых финансовых операций ей ещё далеко.
Конвергенция технологий. В 2025 г. Stripe и Shopify объявили, что миллионы продавцов в 34 странах будут принимать платежи в USDC: потребители платят в on-chain USDC, продавцы получают местную фиатную валюту напрямую, а средства поступают на банковские счета так же, как обычная карточная выручка; продавцам не нужно управлять кошельками, оплачивать комиссии за газ или конвертировать стейблкоины. Polymarket представляет собой другой путь внедрения крипто в реальный мир: сохраняя прозрачность блокчейна, используя расчёты в стейблкоинах, публичные позиции и эскроу-контракты, он создаёт рынок вероятностей в реальном времени — ранее не существовавший между традиционными СМИ и букмекерскими платформами. Его прорыв — в том, что наблюдатели политики, трейдеры, журналисты и широкая публика начинают воспринимать on-chain цены как источник информации — покупка криптоактивов пользователями вне сообщества вторична.
Раньше, говоря о крипто, люди представляли себе криптопанков, спекулятивные рынки, маргинальные площадки и лаборатории финансовых экспериментов. С развитием RWA крипто становится частью повседневной жизни и одновременно черпает рост из реальной жизни.
Рыночная динамика токенов с выкупом
По мере того как дополнительный капитал всё чаще привлекается «TradFi-подобными» активами — RWA, токенизированными акциями и стейблкоинами, способность чисто крипто-родных токенов удерживать капитал становится ключевым испытанием для каждого криптопроекта в этом цикле. Токены с выкупом — проекты, направляющие часть протокольных доходов на выкуп и сжигание или перераспределение собственных токенов на вторичном рынке (например, HYPE от Hyperliquid и PUMP от Pump.fun), — служат рыночным эталоном для проверки «способности протокола генерировать реальный денежный поток и возвращать ценность своему токену», что перекликается с логикой «подтверждаемого денежного потока и доходности», подчёркнутой для активов RWA.
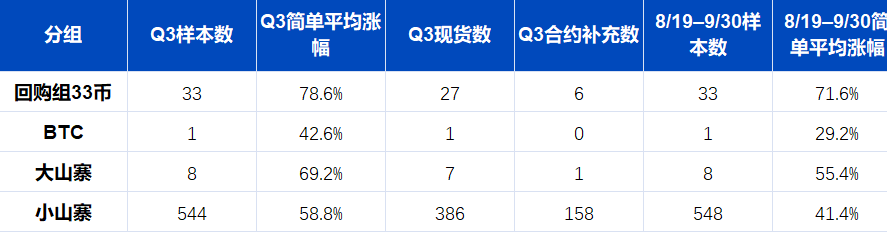
Динамика цен на токены с выкупом Binance в Q3 (составлено ArkStream)
ArkStream проанализировала эффективность проектов на Binance, используя спотовые данные как основной показатель и фьючерсы как дополнение. В целом за Q3 33 токена из группы выкупа выросли в среднем на 78,6%, биткоин — на 42,6%, 8 крупнокапитализационных альткоинов — в среднем на 69,2%, а 544 мелкокапитализационных альткоина — в среднем на 58,8%. С 19 августа, когда биткоин по-настоящему укрепился, до конца квартала группа выкупа выросла в среднем на 71,6%, биткоин — на 29,2%, крупнокапитализационные альткоины — на 55,4%, мелкокапитализационные — на 41,4%. Как за весь квартал, так и за период после 19 августа токены группы выкупа превзошли другие альткоины. В этих данных наблюдается ещё одно явление: крупнокапитализационные альткоины продемонстрировали большую эластичность по сравнению с биткоином, тогда как мелкокапитализационные в целом уступили крупнокапитализационным. Хотя средний рост мелкокапитализационных альткоинов превысил рост биткоина, это было восстановление после более глубокого предыдущего падения, а их курс относительно биткоина остаётся на многолетнем минимуме. Это подтверждает нашу точку зрения: без выкупа токенов для поддержки захвата стоимости подавляющее большинство альткоинов не смогут привлекать внимание рынка так же, как мемы, и будут постепенно исчезать с рынка.
Для криптопроектов это и есть реальный тест, который ставит перед ними бычий рынок РВА. Такие активы, как РВА и токенизированные акции, продолжают привлекать дополнительный капитал благодаря чётким базовым денежным потокам и высокому уровню регуляторного принятия. Если крипто-нативные проекты не докажут наличие устойчивых, проверяемых протокольных доходов и механизмов захвата стоимости — будь то выкупы, дивиденды или иные формы — они, скорее всего, окажутся на периферии при следующем перераспределении капитала. Небольшое число ведущих протоколов, действительно генерирующих денежные потоки и готовых передавать ценность держателям токенов через механизмы вроде выкупов (например, Hyperliquid), вероятно, выделятся при формировании новой оценочной системы «в стиле РВА» и станут мостом между крипто-нативными нарративами и традиционной финансовой логикой оценки. ArkStream считает, что в ближайшие кварталы «устойчивость протокольных доходов и выкупов» заменит простой TVL или объём торгов как более важный показатель фундаментального качества криптопроектов.
Спекулятивный спрос никуда не исчезнет, и проекты, основанные на мемах и нарративах, сохранят свою нишу. Просто для подавляющего большинства проектов золотой век выпуска токенов для сбора средств завершился, и им предстоит всесторонняя конкуренция. Пока писалась эта статья, Blast и Abstract объявили о закрытии; в тот же период централизованные биржи продолжали выводить криптоактивы из обращения — Binance за Q3 исключила 15 спотовых и 13 фьючерсных активов. Такая очистка не закончится быстро: это неизбежная боль на пути криптовалют к интеграции с РВА. Как только этот путь начнётся, криптовалюты обретут второе рождение.
Резюме
На макроуровне конфликт между США и Ираном неоднократно обострялся: цена нефти Brent выросла с $73,74 до более чем $108, цены на бензин увеличились на 27,4% год к году, а ожидания инфляции потребителей на один год достигли 4,6%. ФРС провела первое повышение ставки с 2023 года; рынок закладывает около 94% вероятности ещё одного повышения до конца года; доходность 10-летних казначейских облигаций 28 сентября достигла 5,25% — максимума с июня 2007 года. Биткоин двигался синхронно с Nasdaq, но отвязался от золота.
На крипторынке после 19 августа наблюдалось заметное восстановление: биткоин вырос на 42% за Q3, однако индекс сезона альткоинов и доминирование биткоина указывают на сохраняющуюся концентрацию капитала в биткоине; перпетуальные контракты на криптовалюты достигли дна в июле и отскочили в сентябре, хотя объём торгов за Q3 остался ниже уровня Q1. Robinhood Chain и Arc показали стремительный рост торгов после запуска, однако торговля по-прежнему доминируется мемами, тогда как токенизированные акции и институциональные расчёты находятся на ранней стадии.
На отраслевом уровне бычий рынок РВА проявился главным образом в росте торгов перпетуальными контрактами на РВА — например, акциями на Binance и Hyperliquid, — что стало основным приростом объёма торгов для криптоиндустрии в 2026 году; масштаб РВА в блокчейне вырос на 85,2% с начала года (Binance Research). Эпоха бычьего рынка мемов окончательно завершилась: новый капитал в биткоин поступает преимущественно через ETF; среди крипто-нативных проектов токены с протокольными доходами и устойчивыми выкупами однозначно превзошли остальные альткоины.
Наш базовый сценарий: пока судоходство в Ормузском проливе не возобновится и цены на нефть с доходностью казначейских облигаций не снизятся существенно, биткоин, скорее всего, будет продолжать колебаться в унисон с аппетитом к риску на американском фондовом рынке; расхождение в показателях криптопроектов может углубляться, а устойчивость протокольных доходов и выкупов станет более важным критерием отбора.
Оригинальная ссылка