Последний отчёт a16z: технологии стали «циклическим всем» на мировом капитальном рынке — 86 % венчурных фондов направляются в ИИ. Капитальные затраты на ИИ вернули полупроводники, электроэнергию и оборону в центр внимания рынка, сделав «жёсткую» инфраструктуру новым фаворитом
 Tapbit Wire
Недавно команда a16z Growth выпустила второе издание отчёта «Состояние рынков II». В нём анализируется состояние рынков в 2026 г. (по крайней мере первые два квартала) с позиций фондового рынка и технологий, а также даются прогнозы на будущее.
Его ключевые тезисы: технологии перестали быть просто сектором — они стали «циклическим всем» роста прибыли на капитальном рынке; внутри технологий акцент сместился с программного обеспечения на аппаратное обеспечение и инфраструктуру; теория устаревания GPU опровергнута реальностью; ПО не исчерпало себя, а вошло в фазу «доказательства своей ценности»; внедрение ИИ находится всё ещё на ранней стадии.
Технологии стали «циклическим всем» — высокорастущей, капиталоёмкой альтернативой
Главный вывод отчёта: технологии превратились из «ремесленной отрасли» в главный двигатель мировой экономики. В отчёте отмечается, что сегодня каждая компания в той или иной степени является технологической, и почти невозможно найти бизнес, работающий исключительно с бумагой и карандашом. Технологии сильнее других отраслей стимулируют инвестиции, циклы НИОКР, рост прибыли и расширение маржи; крупнейшие, самые прибыльные и быстрорастущие компании в основном технологические.
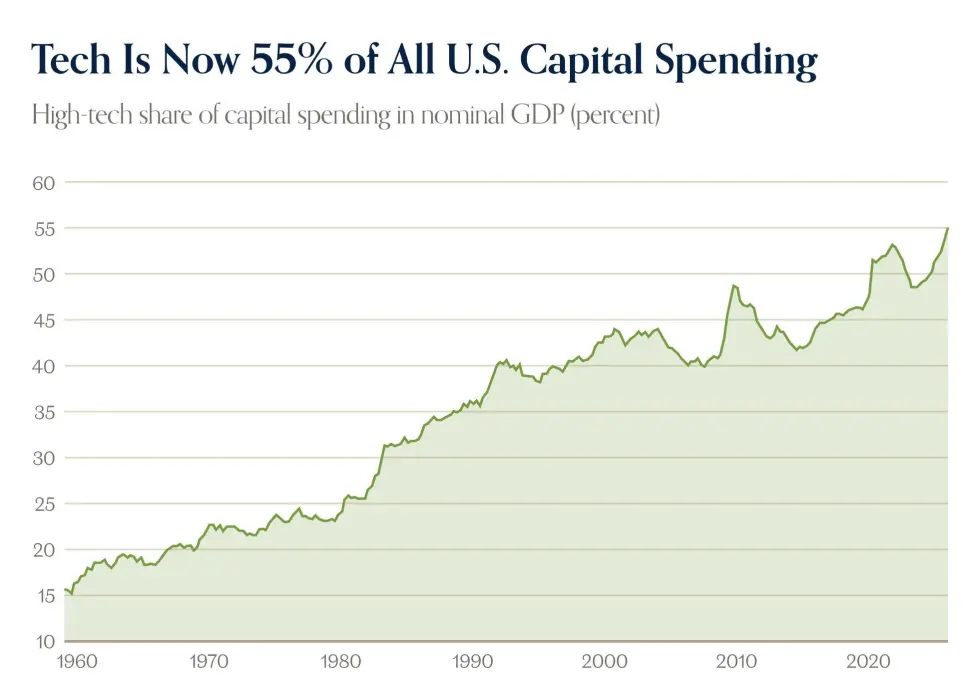
В отчёте отмечается, что после глобального финансового кризиса технологии по-настоящему взлетели на капитальных рынках. После краха рынка недвижимости и ужесточения кредитования технологии предложили осторожным инвесторам высокорастущую, капиталоёмкую альтернативу.
Что ещё важнее, технологии обладают значительным операционным рычагом: целевой рынок далёк от насыщения, а предельные издержки ПО близки к нулю. Оглядываясь назад, те, кто сомневался, смогут ли убыточные технологические компании превратиться в высокомаржинальные машины, упустили главную тему последнего десятилетия.
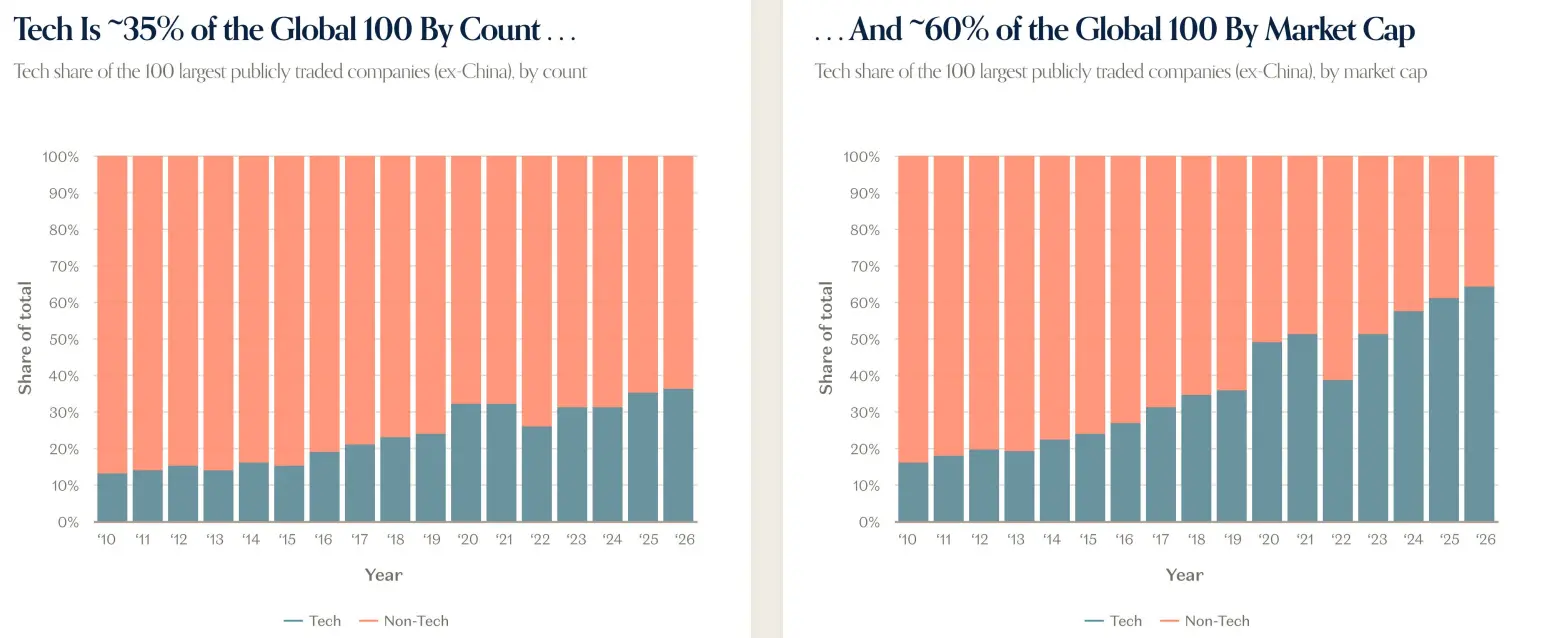
ПО действительно поглотило мир, но центральность технологий на капитальных рынках поднялась на новый уровень. Прибыль от технологий продолжает экспоненциально расти, и хотя база пока невелика, этот рост более выраженный по сравнению с другими секторами. С 2023 г. технологии практически полностью определяют рост прибыли: по состоянию на конец августа 2026 г. доля технологий в общем росте прибыли индекса S&P 500 составила около 76 %.
В отчёте говорится, что технологии больше нельзя называть просто сектором. Раньше циклы задавали товары длительного пользования — дома, посудомойки, автомобили и т. д., а теперь их заменили технологии. Они повсюду и стали «циклическим всем».
В прошлом технологическом цикле доминировало ПО, сейчас в центре внимания — «железо»
Поскольку технологии стали «циклическим всем», внутренняя структура технологического сектора тоже меняется.
В отчёте указано, что в годовом и более долгосрочном разрезе основная тема сместилась с битов на атомы. В прошлом технологическом цикле доминировало ПО, а теперь главными героями стали аппаратные решения.
Развитие ИИ вызывает всплеск спроса на традиционно медленнорастущие, циклические и капиталоёмкие отрасли — такие как полупроводники, энергетика и сети. Этот спрос финансируется в основном за счёт исторических прибылей крупнейших технологических компаний: свободный денежный поток гипермасштабных облачных провайдеров фактически трансформируется в свободный денежный поток для производителей полупроводников; при этом всё чаще используется заемное финансирование.
Но речь идёт не только об ИИ. Глобальный спрос на инфраструктуру измеряется триллионами долларов, расходы на оборону растут, энергосети адаптируются к масштабной электрификации, производство возвращается в развитые страны, а роботы и беспилотные такси уже на пороге внедрения.
В отчёте указано, что аппаратное обеспечение и инфраструктура, долгое время отстававшие от программного обеспечения, стали главным фокусом рынка. Публичные и частные инвестиционные фонды направляют средства в вычислительные мощности, хранилища данных, энергетику, робототехнику, производство и оборонную промышленность с интенсивностью, не наблюдавшейся десятилетиями — или даже дольше. Как говорится в отчёте: «атомы вернулись».
ИИ — это смена платформы поколения, с беспрецедентным масштабом капитальных затрат
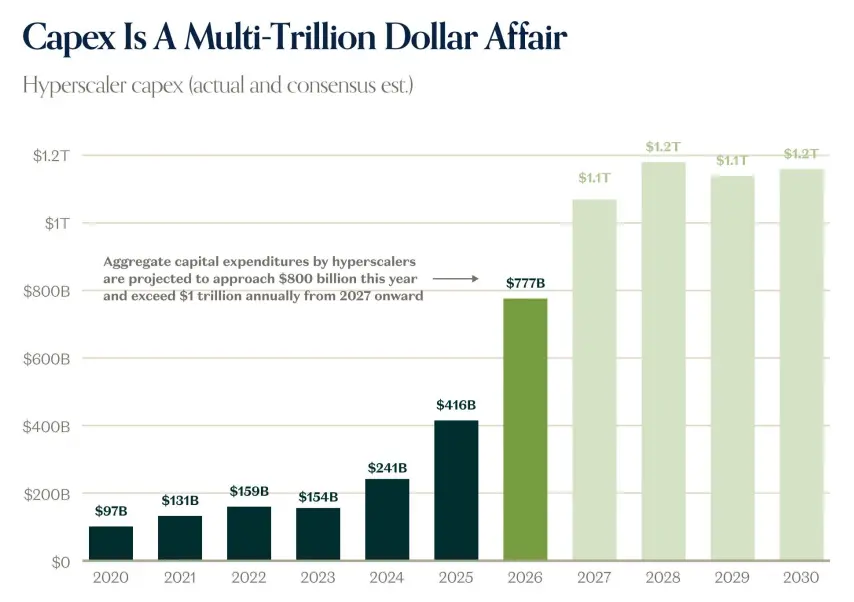
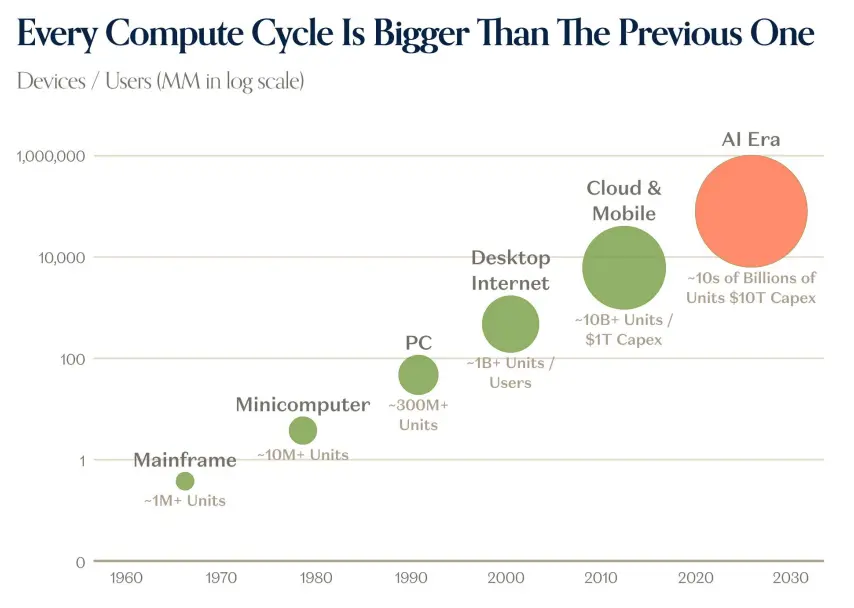
В отчёте ИИ описывается как смена платформы поколения. Капитальные затраты гипермасштабных компаний выросли с примерно $97 млрд в 2020 г. до $241 млрд в 2024 г., $416 млрд в 2025 г., а к 2026 г. достигнут $777 млрд и превысят $1 трлн ежегодно начиная с 2027 г. В отчёте подчёркивается, что каждый новый вычислительный цикл масштабнее предыдущего: от мейнфреймов и миникомпьютеров через ПК, десктопный интернет, облако и мобильные технологии к эпохе ИИ — объём устройств, пользователей и капитальных затрат возрастал на порядок величины.
Отчёт отмечает, что прогнозы рыночных капитальных затрат последовательно занижены, а спрос и цены постоянно стимулируют рост инвестиций. Доля капитальных затрат в ВВП приближается к историческим пиковым значениям, зафиксированным в железнодорожной отрасли, нефтегазовом секторе, телекоммуникациях и др. Свободный денежный поток гипермасштабных компаний полностью поглощается капитальными затратами; отчёт прогнозирует сохранение этого давления до ~2028 г. По мере полного использования наличных средств в игру вступает долговой рынок: связанные с ИИ заимствования значительно выросли в 2026 г., причём сроки кредитов удлинились. Отчёт также указывает, что ROIC гипермасштабных компаний остаётся выше стоимости долга и WACC, что делает их заимствования и инвестиции финансово обоснованными на текущий момент.
Капитальные затраты также оказывают влияние на реальную экономику. Отчёт утверждает, что строительство ЦОДов привело к созданию более 300 000 рабочих мест в строительстве и смежных высококвалифицированных профессиях, обеспечивая премии к зарплатам: оклады таких специалистов, как менеджеры объектов, строительные менеджеры и сетевые инженеры в ЦОДах, выше, чем у их коллег вне ЦОДов.
Капитальные затраты приносят результаты
В отчёте отмечено, что скорость и масштаб роста выручки от ИИ беспрецедентны. Совокупная годовая выручка (ARR) OpenAI и Anthropic, по прогнозам, стремительно вырастет с IV квартала 2024 г., достигнув почти $150 млрд к III кварталу 2026 г. Отчёт показывает, что в 2026 г. выручка OpenAI и Anthropic составит около $100 млрд, превысив выручку публичных ПО-компаний (без учёта гипермасштабных) в размере ~$63 млрд. Объём незавершённых облачных заказов удвоился по сравнению с прошлым годом, а свободный денежный поток гипермасштабных компаний, по прогнозам, значительно восстановится в 2029–2030 гг.
Отчёт также упоминает стремительный рост «неооблачных» провайдеров: компании CoreWeave, Nebius и Applied Digital демонстрируют резкие кривые роста выручки. Что касается опасений по поводу обесценивания и устаревания GPU, то в отчёте указано, что арендные ставки и остаточная стоимость старых GPU не рухнули, а остались стабильными или даже выросли: данные по арендным ценам и остаточной стоимости B200, H200, H100 и A100 подтверждают этот вывод.
Что касается внедрения, отчёт считает, что ИИ всё ещё находится на ранней стадии. 69 % компаний из индекса S&P 500 сообщают о реальном использовании ИИ в режиме реального времени, но лишь 2 % раскрывают какие-либо измеримые метрики, а 0 % отдельно выделяют и отслеживают такие показатели. Потенциал корпоративных расходов на ИИ остаётся высоким: лишь 20 % организаций ограничивают использование ИИ из-за связанных с ним затрат; большинство отраслей планируют увеличить расходы на ИИ. Отчёт указывает, что текущие расходы на ИИ-инфере́нс составляют лишь около 0,3 % выручки компаний S&P 500, тогда как облачные технологии достигли ~4 % ИТ-бюджетов уже на второй год своего развития, что говорит о том, что TAM ИИ превышает объёмы ИТ-бюджетов. На потребительском рынке платные подписки на ИИ с 2025 г. выросли примерно впятеро, среднемесячные расходы домохозяйств увеличились, однако трафик по рекомендациям в поиске остаётся незначительным.
Отчёт также ссылается на мобильный интернет: первыми шли полупроводники, затем инфраструктура, а после — ПО и сервисы. Отчёт предполагает, что в случае ИИ может наблюдаться аналогичная последовательность.
Теория устаревания GPU преувеличена
Непосредственно связаны с оборудованием и капитальными затратами спрос и предложение вычислительных мощностей, а также жизненный цикл GPU. Отчёт отмечает, что спрос на вычисления по-прежнему превышает предложение. Ранее известные скептики задавались вопросом, станут ли GPU устаревшими через три–четыре года и стоит ли вкладывать столько средств; что означает популярность B200 для A100, развернутых один–два года назад? По крайней мере на сегодняшний день спрос на ИИ-вычисления сдвинулся вверх, и A100 остаются весьма востребованными.
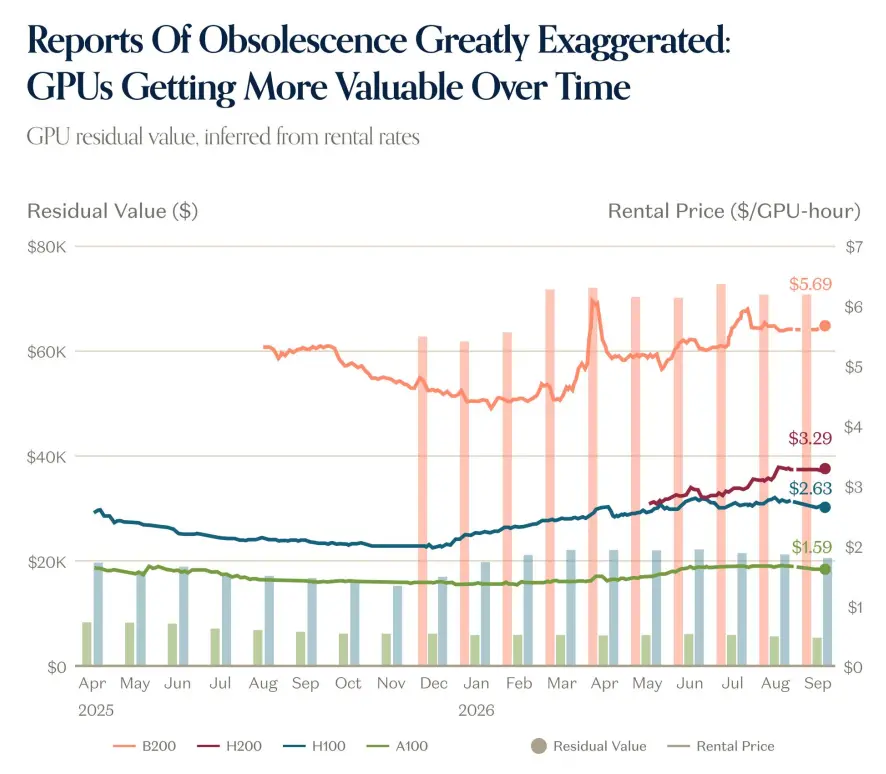
Обычно арендные ставки и остаточная стоимость GPU со временем снижаются, однако сейчас этого не происходит. По мере удешевления искусственного интеллекта спрос на вычисления растёт, а цены на новейшие чипы повышаются — при этом цены на устаревшие чипы остаются устойчивыми. Цена A100 соответствует или превышает уровни начала года. Отчёт считает, что история ещё далека от завершения, но пока что прогресс в вычислениях и моделях не является нулевой суммой. Более качественный и дешёвый ИИ создаёт ценность для всей экосистемы, а старые чипы и модели сохраняют существенную ценность даже после «срока годности», объявленного скептиками.
В то же время внедрение ИИ остаётся относительно недозрелым: широко распространено, но поверхностно. Почти 30 % компаний из S&P 500 сообщают, что ИИ оказал некоторое «измеримое воздействие», но лишь около 2 % приводят какие-либо отслеживаемые метрики. В сценариях с ИИ-агентами лишь ничтожная часть пользователей осуществила масштабное развертывание. На потребительском фронте, по состоянию на апрель, лишь около 2 % американских домохозяйств оплачивали какие-либо ИИ-сервисы; сейчас эта цифра выше и растёт, но в целом остаётся небольшой. Отчёт делает вывод, что GPU работают на пределе, однако данные свидетельствуют, что зрелое внедрение и использование ИИ всё ещё находятся на ранней стадии.
SaaS: доказывает свою жизнеспособность, а не приближается к концу
Возвращаясь от оборудования к программному обеспечению: в начале года звучали голоса, заявлявшие, что ПО «умерло», а ИИ способен генерировать всё через «фоновое программирование», знаменуя конец SaaS. Отчёт указывает, что реальность часто сложнее. Продажи действительно снизились, но этот процесс более избирателен, чем предполагает тезис «конец эпохи»; роль ИИ или угрозы со стороны ИИ есть, но они не единственные факторы.
Долгое время требовалась переоценка публичных программных компаний. После окончания эпохи нулевых процентных ставок технологические и другие компании сменили ориентир с роста на прибыльность. В 2022 году рынок был переполнен высокорастущими, в основном убыточными ПО-компаниями; к 2026 году ситуация изменилась: около 75 % компаний прибыльны, но лишь примерно 30 % демонстрируют рост свыше 20 %. Высокие процентные ставки призваны сделать капитал относительно дефицитным, поэтому компании разумно сместили акцент с убыточного роста на более самодостаточный, медленный, но устойчивый рост. Сама по себе такая трансформация логична, однако компании с медленным ростом в долгосрочной перспективе не получат высоких мультипликаторов роста, и новая «норма медленного роста» в итоге достигла сектора ПО. Не все компании соответствуют этой модели: быстро растущие компании по-прежнему торгуются с мультипликаторами, близкими к историческим средним (хотя и ниже пика эпохи нулевых ставок); однако их число сокращается, а весь сектор проходит через процесс переоценки. В отчёте резюмируется: ПО — не на закате, но ему необходимо «доказать свою ценность».
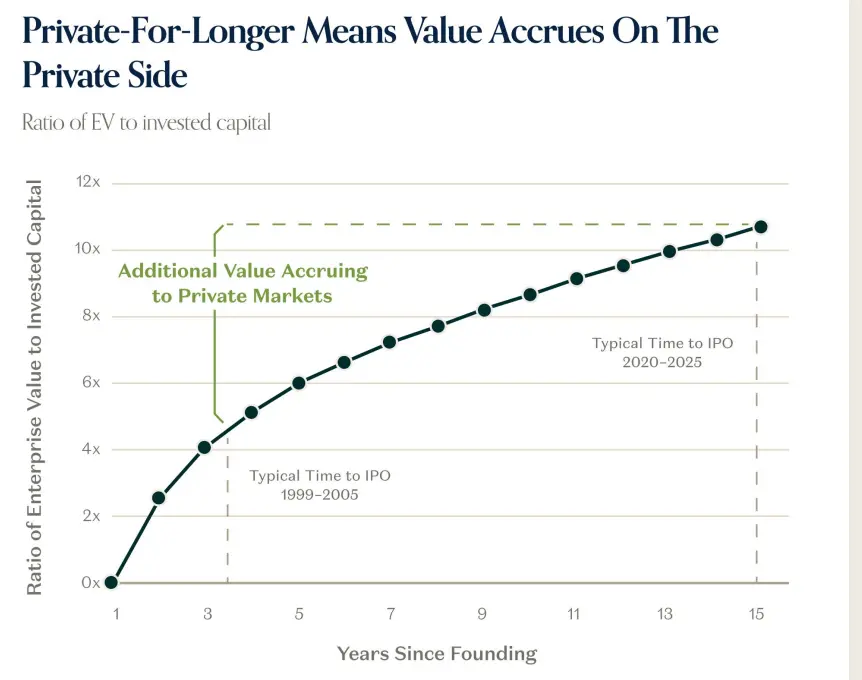
Частные рынки: накопление стоимости на частной стороне
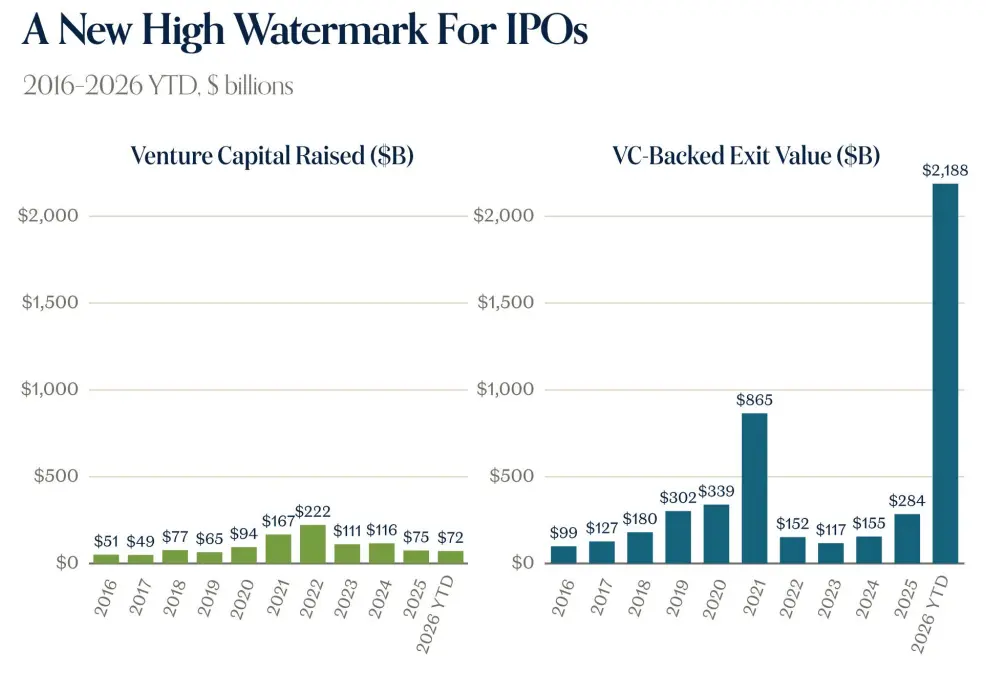
В отчёте отмечается, что частный рынок частного капитала накапливает беспрецедентную стоимость. С начала 2026 года и до настоящего времени объём венчурного финансирования составляет около 72 млрд долларов США, а совокупная стоимость выходов, поддерживаемых венчурным капиталом, — около 2,188 трлн долларов. Масштаб крупнейших частных компаний беспрецедентен: суммарная оценка таких компаний, как SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp и Waymo, исчисляется несколькими триллионами долларов. В отчёте указано, что стоимость пяти крупнейших частных компаний превысила совокупную стоимость всех технологических IPO за последнее десятилетие.
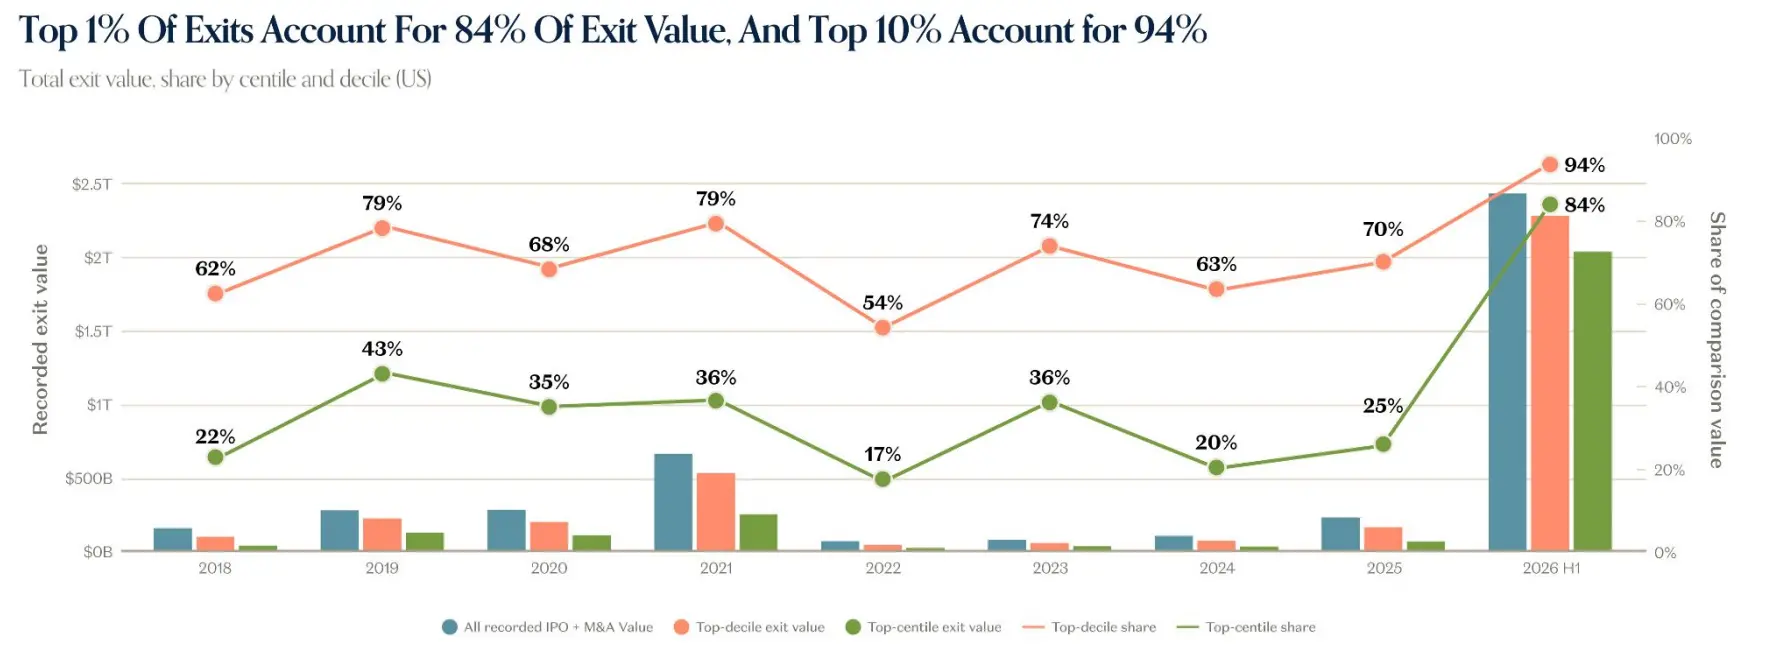
Отчёт называет этот феномен «дольше остаются частными»: компании выходят на публичный рынок позже, накапливая большую стоимость на стадии частного капитала. Средний срок до IPO вырос с ~3 лет в период 1999–2005 гг. до более чем 10 лет в 2020–2025 гг. Совокупная оценка действующих американских «единорогов» достигла 5,34 трлн долларов, превысив 3,5 трлн долларов индекса Russell 2000. Эффект степенного закона в доходности выходов также усилился: топ-1 % выходов обеспечивает 84 % общей стоимости выходов, а топ-10 % — 94 %.
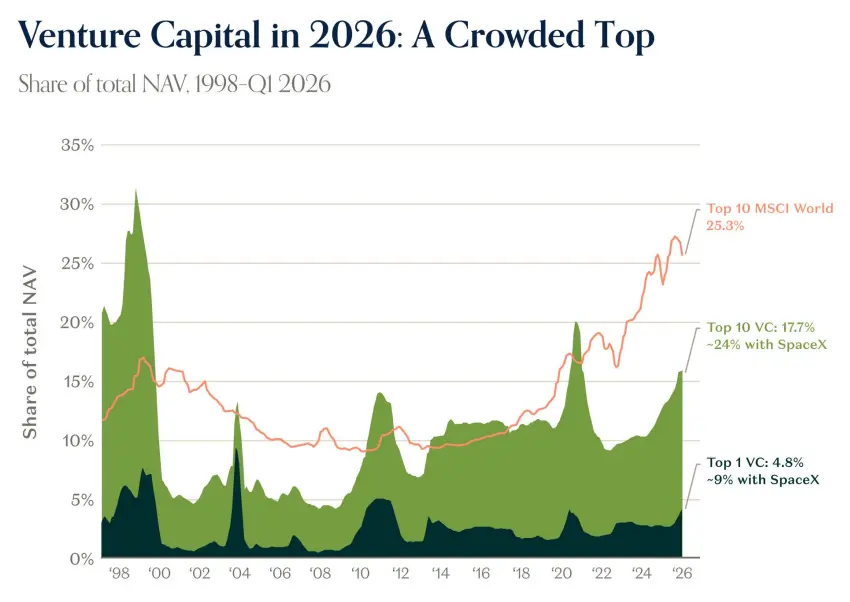
Вторичный рынок также отражает эту тенденцию. В отчёте отмечено, что доля сотрудников, участвующих в передаче акций, ниже 60 %, однако уровень подписки достиг исторического максимума; скидки при передаче акций незначительны; медианная цена на вторичном рынке соответствует предыдущему раунду (скидка 0 %), 75-й процентиль — премия 23 %, 90-й — премия 79 %. Рост стоимости портфелей ведущих венчурных фондов значительно опережает рост стоимости ведущих публичных компаний: с 2017 по 2026 г. индекс топ-30 венчурных портфелей вырос с 100 до 2333, тогда как индекс топ-10 публичных компаний — лишь до 542. Концентрация венчурных инвестиций возросла: на долю топ-10 ВК приходится 17,7 % чистой стоимости активов (NAV), а с учётом SpaceX — около 24 %. При этом дисперсия результатов венчурных фондов достигла исторического максимума: разрыв между топ-10 % фондов и остальными продолжает расширяться.
В отчёте говорится, что после завершения эпохи нулевых процентных ставок стартапы, как и публичные компании, сместили фокус с роста на прибыльность. Однако компании, успешно привлёкшие финансирование, сохраняют высокие темпы роста — сопоставимые или даже превышающие показатели пика эпохи нулевых ставок. Доля ИИ в объёме венчурных сделок выросла с 15 % в 2016 г. до 86 % в 2026 г. Новые «единороги» становятся моложе: медианный возраст новых «единорогов» снизился с ~7 лет в 2019 г. до ~4 лет в 2026 г., тогда как медианный возраст всех действующих «единорогов» вырос до ~15 лет.
В отчёте также указано, что в 2026 г. большинство венчурных технологических «единорогов» в США имеют выручку менее 500 млн долларов, рост не превышает 20 %, а запас денежных средств рассчитан на меньший срок. Стартапы, основанные после появления ИИ, демонстрируют иные кривые роста: компании, основанные в 2022 г., к четвёртому году показывают рост выручки примерно втрое выше, чем в предыдущие годы. Лидеры ИИ-приложений растут примерно в 5 раз на малой базе и в 2,5 раза — на большой; медианный годовой рост на малой базе составляет 423 %, а на большой — 150 %.
Данные частных компаний рассказывают макроэкономическую историю
В отчёте отмечено, что частные технологические компании всё чаще становятся ключевыми индикаторами важных экономических процессов. Данные OpenRouter показывают, что еженедельное использование токенов выросло с 0,5 трлн в начале 2025 г. до 4,7 трлн в сентябре 2025 г., а затем — до 126,2 трлн в сентябре 2026 г., что соответствует годовому росту примерно в 27 раз и двукратному удвоению с июня.
В отчёте отмечается, что внедрение ИИ остаётся «широким, но поверхностным». Доля пользователей из топ-10, использующих плагины и навыки, значительно выше, чем у типичных предприятий: уровень внедрения плагинов — 95 % у OpenAI, 21 % у передовых компаний и 9 % у типичных; уровень внедрения навыков — 93 %, 19 % и 3 % соответственно. Smart Router от Databricks решает 92,3 % задач программирования по цене 2,13 доллара за задачу, снижая затраты на 35 % и повышая оценку на 1,3 балла. Kalshi начала ценообразование на будущие мощности GPU. Также отмечено, что провайдеры вывода моделей добавили около трёх четвертей выручки, но составляют лишь около пятой части EV.
Оглядываясь назад, отчёт также содержит прогнозы. Команда a16z Growth ожидает, что ИИ будет стимулировать спрос: внедрение ИИ в корпоративном и потребительском сегментах станет более зрелым и выйдет на новые направления — робототехнику, биотехнологии, здравоохранение и автономные транспортные средства. В целом технологии развиваются экспоненциально. В отчёте подчёркивается: никто не может предсказать будущее, однако скорость и темпы изменений делают этот цикл принципиально отличным от всех предыдущих.