Reserva Federal eleva taxas de juros pela primeira vez em três anos: para onde vão ações, ouro e Bitcoin?
 Tapbit Wire
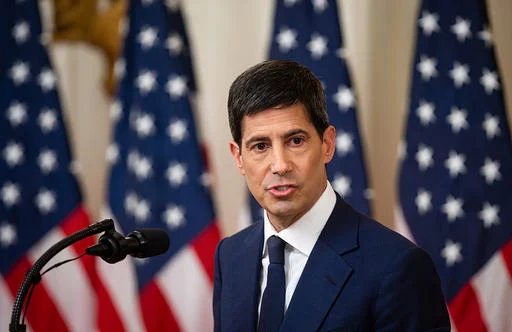
Kevin Warsh deu seu primeiro passo.
Às 14h do dia 16 de setembro, a Reserva Federal votou unânime (12–0) para elevar as taxas de juros em 25 pontos-base, elevando a faixa-alvo da taxa federal de juros para 3,75%–4,00%. É o primeiro aumento desde julho de 2023, encerrando uma pausa de mais de três anos.
O mercado já havia precificado integralmente esse aumento de 25 pontos-base, com 92% de probabilidade segundo o CME FedWatch antes da votação. O verdadeiro impacto veio do gráfico de pontos divulgado após a reunião e da coletiva de imprensa de Warsh.
Gráfico de Pontos: Sinal mais alinhado à política restritiva do que o aumento de juros
O Resumo de Projeções Econômicas (SEP) e o gráfico de pontos foram as verdadeiras 'armas' dessa reunião.
Dos 18 membros do comitê, 12 consideraram necessária mais uma alta até o fim do ano, 4 previram duas altas adicionais e apenas 2 defenderam manter os níveis atuais. A mediana dos pontos indicou taxa final de 2026 em 4,1%, sugerindo ao menos mais um aumento de 25 pontos-base.
As projeções mais distantes também foram alinhadas à política restritiva: a mediana para 2027 foi de 3,9% (indicando possível corte em 2027), a faixa neutra de longo prazo permaneceu em 3,0%–4,0%, e a inflação PCE não deverá voltar à meta de 2,0% antes de 2029.
Tradução: o Fed acredita que o problema inflacionário atual não será resolvido em um ou dois trimestres. As taxas precisarão permanecer por volta de 4% por pelo menos um ano antes de começarem a cair gradualmente.
Por que agora?
A linguagem de Warsh na coletiva foi inequívoca: «A inflação está muito alta, e há muito tempo.»
Os dados sustentam seu julgamento. A inflação PCE de agosto foi de cerca de 3,6%, bem acima da meta de 2%. O núcleo da PCE foi de ~3,2% e o núcleo do IPC, de ~2,4%. Os preços do diesel subiram para US$ 6 por galão. O conflito no Oriente Médio continua pressionando os preços da energia, sem sinais de alívio nas pressões de oferta.
O paradoxo é que a economia dos EUA não está fraca: os dados de emprego não agrícolas de agosto foram fortes, os lucros corporativos saudáveis e o investimento em capital crescente. Warsh destacou isso explicitamente: «A decisão de elevar as taxas ocorre em um momento em que a economia dos EUA parece estar se fortalecendo.»
É isso que torna este aumento único: ocorre na zona incômoda de uma «economia razoável, mas inflação persistente». Para o mercado, esse cenário é mais difícil de precificar do que um superaquecimento simples, pois indica que o Fed pode levar as taxas a níveis restritivos antes mesmo de a economia desacelerar.
Impacto sobre diversos ativos
Ações norte-americanas: efeito negativo de curto prazo já absorvido; foco médio prazo na concretização do gráfico de pontos
O aumento de 25 pontos-base em si tem impacto limitado nas ações norte-americanas, pois o mercado já havia precificado 92% de probabilidade. Após o anúncio, o S&P 500 e o Nasdaq subiram brevemente — reação clássica de «vender o boato, comprar a notícia».
Mas o gráfico de pontos é a âncora real dos preços. Se houver mais um aumento este ano (expectativa mediana), a taxa federal de fundos atingirá a faixa de 4,25% a 4,50%. Isso suprime diretamente os múltiplos de avaliação: se o rendimento do Treasury de 10 anos subir, a taxa de desconto crescente no denominador comprimirá os P/L das ações de crescimento.
O impacto estrutural é mais importante: taxas acima de 4% por mais de um ano significam que o cenário 'mais altas por mais tempo' voltou. O espaço de recuperação de avaliações gerado pelos cortes de juros do segundo semestre de 2024 ao primeiro semestre de 2025 está agora sendo revertido.
As vítimas mais diretas são empresas de crescimento com alto endividamento e baixo fluxo de caixa. Os beneficiados são as ações bancárias (margens de juros líquidos ampliadas) e as ações do setor energético (a inflação impulsionada pelo petróleo é exatamente sua fonte de receita).
Ouro: pressão de curto prazo, lógica de longo prazo inalterada
Aumentos nas taxas fortalecem o dólar e os rendimentos reais, dois importantes fatores negativos para o ouro.
Após a decisão, o dólar se fortaleceu, pressionando o ouro. O aumento da taxa pelo Fed também eleva diretamente o custo de financiamento da posse de ouro físico, aumentando os custos de financiamento de estoques para refinarias, joalheiros e usuários industriais.
Contudo, a lógica de longo prazo do ouro permanece intacta. A tendência estrutural de compra de ouro pelos bancos centrais globais não será revertida por um único aumento de 25 pontos-base. O conflito no Oriente Médio e os riscos geopolíticos geram demanda contínua por ativos refúgio. Se a inflação realmente não retornar a 2% até 2029, conforme projetado pelo Fed, a narrativa do ouro como proteção contra a inflação será repetidamente ressaltada pelo mercado nos próximos três anos.
Pressão de venda de curto prazo, oportunidade de compra de longo prazo — esse é o roteiro clássico para o ouro nas fases iniciais de um ciclo de alta de juros.
Bitcoin: além do fracasso da Lei CLARITY, um teste duplo de estresse
O bitcoin já havia caído para US$ 75.850 no dia anterior ao aumento de juros devido à rejeição da Lei CLARITY. Após o anúncio do aumento, o BTC ficou praticamente estável, sem nova queda significativa, pois o mercado já havia absorvido a maior parte da contração do apetite por risco no dia anterior.
O impacto de médio prazo sobre o BTC depende de uma variável central: a direção dos rendimentos reais.
Quando os rendimentos reais (taxas nominais menos inflação) sobem, o custo de oportunidade de manter ativos sem rendimento (ouro e bitcoin) aumenta, levando o capital a sair desses ativos. Atualmente, com taxas nominais em 4% e inflação PCE em 3,6%, os rendimentos reais estão em apenas cerca de 0,4%, ainda muito baixos. Se o Fed continuar elevando as taxas para 4,25%-4,50% enquanto a inflação cair simultaneamente para cerca de 3%, os rendimentos reais subiriam para 1,25%-1,50%, aumentando significativamente a pressão sobre o BTC.
No entanto, o bitcoin também possui sua própria narrativa independente. A aprovação dos ETFs em janeiro de 2024, o efeito do halving em 2025 e o crescimento contínuo das participações institucionais — essas variáveis estruturais de oferta e demanda não desaparecerão por causa de um único aumento de juros. Em 2023, quando o Fed manteve as taxas altas, o BTC ainda subiu de US$ 16.000 para mais de US$ 40.000. A direção das taxas de juros é importante, mas nunca foi o único fator determinante dos preços.
O Fed na era Warsh: como ele difere de Powell?
Esta é a terceira reunião do FOMC de Kevin Warsh desde que assumiu a liderança do Fed, mas sua primeira vez decidindo mudanças nas taxas. Nas duas reuniões anteriores (junho e julho), optou por manter as taxas inalteradas, embora três membros tenham votado a favor de um aumento em julho.
Há duas diferenças notáveis entre Warsh e Powell:
Ele se recusa a fornecer orientação prospectiva ao mercado. Sob Powell, o Fed sinalizava sua próxima ação por meio de mudanças sutis na redação. Warsh rejeita explicitamente essa prática. Isso significa que cada reunião do FOMC pode se tornar um momento de suspense, aumentando estruturalmente a volatilidade do mercado.
Ele dá mais ênfase à inflação do que ao emprego.
Durante o ciclo de alta de juros de 2021-2022, Powell enfatizou repetidamente a 'dupla missão' e tendia a reduzir o ritmo da política restritiva quando os dados do emprego pioravam. A coletiva de imprensa de Warsh hoje concentrou-se quase inteiramente na inflação, mencionando brevemente apenas a força do mercado de trabalho. Isso sugere que, mesmo que os dados futuros do emprego se deteriorem, Warsh pode não mudar de postura tão rapidamente quanto Powell faria.
Ao ser questionado se Trump influenciou a decisão de alta de juros, Warsh a negou diretamente. Durante seu segundo mandato, Trump pressionou repetidamente o Fed a cortar taxas, enquanto a decisão de hoje seguiu na direção oposta. Esse confronto distante está longe de terminar.
Nos últimos dois anos, muitos investidores negociaram como se quedas nas taxas fossem uma tendência irreversível. As durações das carteiras foram alongadas, as avaliações de P/L expandiram-se e as alavancagens aumentaram. A alta atual nas taxas rompe essa suposição. Se a inflação realmente não voltar a 2% antes de 2029, conforme prevê o gráfico de pontos, o ambiente de taxas de juros nos próximos três anos será muito mais complexo do que o canal de cortes de 2024–2025.
Para investidores, a conclusão central é apenas uma: não aposte na direção das taxas; proteja-se contra sua volatilidade. Num mundo com inflação persistente, economia não fraca e um presidente do Fed que se recusa a dar orientação prospectiva, cada reunião do FOMC pode alterar o âncora de precificação.