Hoje à noite, o aumento da taxa de juros do Banco Central dos EUA é quase uma certeza, e o mercado observa atentamente a declaração de Waller: indicará ela a continuação dos aumentos??
 Tapbit Wire
Hoje à noite, o primeiro aumento da taxa de juros do Banco Central dos EUA em 2023 já é quase inevitável, mas o que realmente inquieta o mercado é o que Waller dirá — ou não dirá — após o aumento.
Atualmente, a probabilidade de mercado para um aumento de 25 pontos-base nas taxas pelo Banco Central dos EUA nesta semana supera 90%, com a faixa-alvo passando de 3,5%-3,75% para 3,75%-4,00%. Essa expectativa surgiu após declarações hawkish de Waller na reunião de Jackson Hole, seguidas pelos dados de folha de pagamento não agrícola de agosto, muito melhores que o esperado, e pelo aumento mensal da IPC central em agosto, acima do previsto. O aumento em si já não gera suspense; o foco real do mercado é: quantos aumentos adicionais aparecerão no gráfico de pontos este ano e se Waller poderá dar sinais claros sobre o caminho futuro da política na coletiva.
Citigroup e Goldman Sachs concordam em sua avaliação central: será um 'aumento dovish' e o Banco Central dos EUA provavelmente não sinalizará ativamente novos aumentos; espera-se que a mediana no gráfico de pontos mostre apenas mais um aumento este ano. Já o Standard Chartered Bank adota posição oposta: considera o aumento de setembro um erro de política e defende esperar o desvanecimento dos impactos das tarifas antes de novas decisões.
Enquanto isso, análises estratégicas do JPMorgan e da Goldman Sachs indicam que, se o Banco Central dos EUA aumentar as taxas conforme esperado, mas recusar orientação clara para o futuro, a curva de rendimentos pode se acentuar, oferecendo suporte moderado ao mercado acionário; se Waller emitir inesperadamente sinais fortemente hawkish sobre novos aumentos, isso provocará um salto generalizado na volatilidade das taxas. Por outro lado, se o Banco Central anunciar inesperadamente a manutenção das taxas, isso não só prejudicaria gravemente sua credibilidade, como também poderia desencadear uma queda no mercado acionário e uma forte alta nos rendimentos dos títulos do Tesouro norte-americano de longo prazo, por preocupações com inflação.
Vale notar que esse aumento pode gerar atritos políticos, pois Trump recentemente reafirmou que os EUA deveriam ter os menores custos de captação do mundo, e o aumento pode expor Waller a novas críticas da Casa Branca.
Lógica do Aumento: Waller 'Empurrado à Parede'
O discurso de Waller na reunião de Jackson Hole, no final de agosto, colocou-o efetivamente em um dilema. Ele destacou claramente que a inflação PCE em 12 meses é de 3,7%, com taxa anualizada em seis meses de 4,1% — ambas bem acima da meta — e mais da metade dos componentes do PCE ainda sobem a taxas superiores a 3%, alertando que, sem progresso claro rumo à meta de 2%, o Banco Central dos EUA 'ainda tem trabalho a fazer'.
Duas semanas depois, a IPC central de agosto subiu 0,3%, acima do esperado (0,2%), reforçando ainda mais as expectativas de aumento. Segundo a mais recente pesquisa da Reuters, 85% dos 101 economistas consultados esperam o aumento, com a probabilidade precificada pelo mercado monetário aproximando-se de 90%.
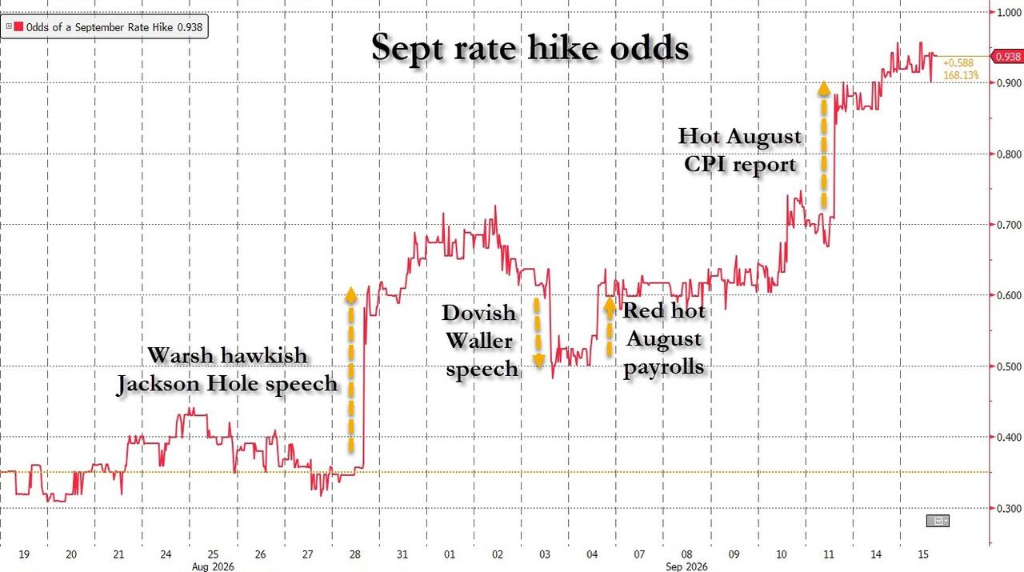
Contudo, o aumento não é certeza absoluta. Antes do período de silêncio pré-reunião do FOMC de setembro, Waller fez declarações claramente dovish, afirmando que, se os dados de inflação de agosto mostrarem progresso sustentado, preferiria manter as taxas inalteradas — embora tenha acrescentado que, se a inflação estiver alta, consideraria aumentá-las. Além disso, o Instituto Oxford Economics acredita que três conjuntos consecutivos de dados de inflação moderados justificam a manutenção das taxas, e argumentos dovish não devem ser descartados facilmente.
Citigroup e Goldman Sachs: Aumento Passivo e Tom de 'Calibração'
Um artigo do Wall Street Journal afirmou que a Goldman Sachs espera que o Banco Central dos EUA eleve as taxas em 25 pontos-base na reunião do FOMC de setembro, não por lógica econômica sólida, mas mais por estar 'obrigado' pela precificação do mercado. O Banco Central fará apenas as alterações mínimas necessárias em seu comunicado, evitando orientação futura, apresentando essencialmente um 'aumento sem sinal'.
A Goldman Sachs afirmou claramente que não vê fundamento econômico sólido para esse aumento da taxa federal. Seu argumento central é que todo o excesso de inflação acima da meta de 2% pode ser atribuído a fatores pontuais que desaparecerão, incluindo efeitos de tarifas, energia e conflito no Irã, além de impactos nos preços de softwares e peças. A Goldman Sachs acredita que a inflação PCE central melhorou para uma taxa anualizada de cerca de 2,5% de junho a agosto (incluindo revisões metodológicas), sinal precoce de desvanecimento desses choques pontuais.
Sobre a amplitude da inflação, a Goldman Sachs também diverge. Embora mais categorias de preços tenham subido recentemente a taxas anualizadas superiores a 3%, a Goldman Sachs aponta que, excluídos os efeitos das tarifas, a amplitude da inflação é basicamente comparável aos períodos históricos de inflação de 2%. Além disso, seu 'indicador de rastreamento de gargalos' mostra que as restrições de capacidade setoriais estão agora ligeiramente abaixo dos níveis anteriores à pandemia, indicando que a economia não está superaquecida — o que normalmente é a razão principal para aumentos de taxa.
A Goldman Sachs acredita que, após a divulgação dos dados da IPC de agosto, a probabilidade de mercado para um aumento já se aproxima de 90%, e, para evitar reações severas do mercado caso não haja ação, o Banco Central será forçado a elevar as taxas — trata-se de um aumento 'imposto' pela precificação do mercado, não de uma contração proativa baseada em fundamentos.
A previsão-base da Citigroup indica que o Banco Central dos EUA definirá esse aumento como uma 'calibração' e sugerirá que não há inevitabilidade de novos aumentos futuros. A orientação futura que acompanhará o aumento não apontará mais para novos incrementos na taxa de política. Waller provavelmente minimizará esse aumento como um 'ajuste leve' ou 'calibração' e insinuará ao mercado que, se a inflação mostrar sinais de retornar à meta, novos aumentos podem não ser necessários.
Gráfico de Pontos: Um ou Dois — A Suspense Persiste
Na ausência de orientações claras sobre a política, o gráfico de pontos e a coletiva de imprensa de Waller tornaram-se a maior fonte de suspense para o mercado.
Timiraos, da Nova Agência de Notícias do Banco Central dos EUA e do The Wall Street Journal, destacou que o Banco Central dos EUA concluiu apenas uma vez na história uma operação de 'alta e pausa', em 1997, e os padrões históricos indicam que as altas de juros ocorrem frequentemente em sequência. O ex-vice-presidente do Banco Central dos EUA, Richard Clarida, também afirmou: 'Se houver alta de juros na próxima semana, certamente virão mais.' Atualmente, os dados do CME FedWatch indicam que o mercado já precificou quase quatro altas cumulativas até outubro de 2027.
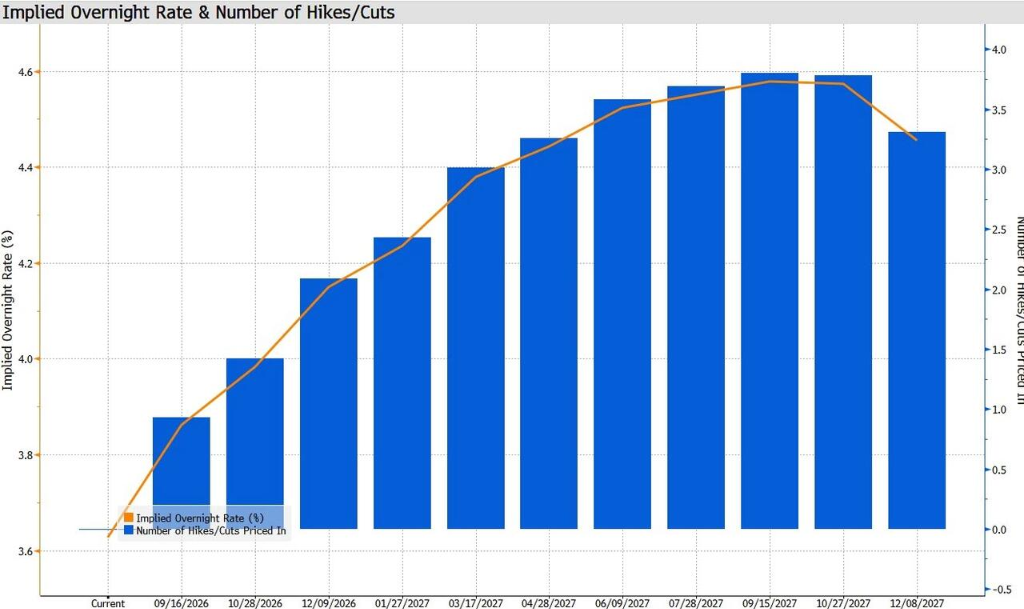
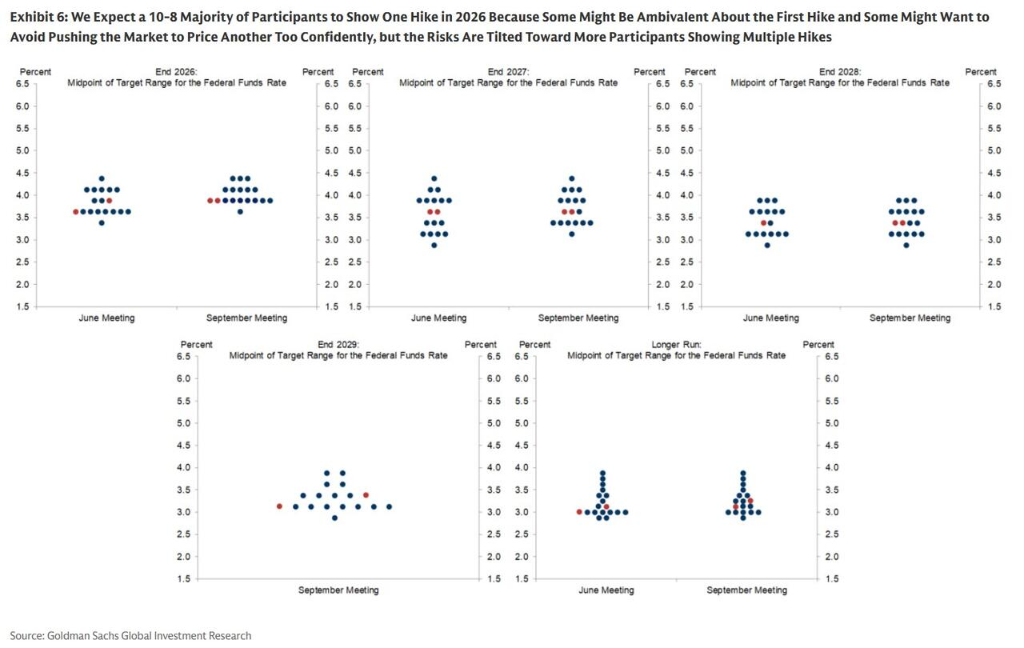
O Goldman Sachs espera que o gráfico de pontos mostre uma maioria estreita de 10 votos a 8 a favor de apenas uma alta em 2026 (com Waller e possivelmente outros membros do comitê votando contra qualquer alta). Essa avaliação baseia-se no fato de que alguns membros do comitê mantêm posturas contraditórias quanto a essa alta, enquanto outros não desejam elevar ainda mais as expectativas do mercado sobre novas altas.
No entanto, o Goldman Sachs também destaca claramente o risco de cauda: se mais membros do comitê interpretarem a alta desta semana como resposta normal ao aumento dos preços do petróleo e à demanda por IA — e como início de uma série contínua de altas —, o risco de apoio majoritário a duas altas não pode ser ignorado.
Quanto aos votos dissidentes, o Goldman Sachs espera que Waller vote contra, pois a taxa anualizada da inflação PCE subjacente (incluindo revisões metodológicas) caiu para cerca de 2,5% nos últimos três meses, abaixo de seu limiar anterior de 'manter estável', de 2,8%.
O Resumo das Projeções Econômicas (SEP), divulgado simultaneamente à decisão sobre as taxas, será outro foco do mercado. Quanto às projeções inflacionárias, tanto o Citigroup quanto o Goldman Sachs esperam revisão para baixo da previsão de inflação PCE subjacente devido a revisões metodológicas. O Goldman Sachs projeta que a mediana da previsão para a inflação PCE subjacente em 2026 seja ligeiramente reduzida de 3,3% em junho para 3,2%, fornecendo suporte empírico para a interrupção das altas. As medianas para 2027 e 2028 devem indicar um corte cada, mantendo-se em 3,625% e 3,375%, respectivamente.
O Goldman Sachs também observou que a estimativa da taxa neutra pode subir levemente nesta reunião e aumentar gradualmente para cerca de 3,25%-3,5% no próximo ano — parcialmente porque a economia continua performando bem com taxas mais altas, levando alguns membros do comitê a acreditar que os níveis atuais estão próximos do neutro, e a demanda por investimentos em IA também pode elevar a taxa de equilíbrio.
Coletiva de Imprensa de Waller: A Maior Incerteza para o Mercado
Além do gráfico de pontos, a coletiva de imprensa de Waller será a maior fonte de incerteza hoje à noite. Vale notar que Waller deverá recusar novamente apresentar previsões pessoais, mantendo sua resistência consistente à orientação prospectiva.
Sobre a coletiva, o Citigroup alertou que, se Waller simplesmente enfatizar 'ainda há muito trabalho a fazer', sem oferecer orientação recente sobre as taxas, isso poderá ser visto pelo mercado como um sinal perigoso. Nesse cenário alinhado à política dura, o mercado pode esperar altas nas reuniões do FOMC de outubro e dezembro, ou até mesmo estender a precificação de risco para novas altas em 2027.
A avaliação do Goldman Sachs sobre esse cenário é mais específica: o FOMC pode desejar orientar o mercado a reduzir sua confiança na precificação de uma alta em outubro (atualmente próxima de 50%), mas não a declarará expressamente no comunicado. Em vez disso, Waller poderá indicar na coletiva que, antes de decidir novas medidas, o FOMC 'avaliará cuidadosamente' os próximos dados, ou aguardará diversos relatórios inflacionários futuros, ou observará como as tendências inflacionárias potenciais evoluem — qualquer uma dessas declarações sugeriria que o comitê deseja reunir mais dados antes de agir.
O Goldman Sachs acrescentou ainda que, como muitos investidores veem as eleições de meio de mandato, em início de novembro, como obstáculo político para uma alta em outubro, não será difícil impedir que o mercado adote essa alta como 'cenário-base padrão'.
Waller sofreu críticas do mercado por não explicar com clareza, na coletiva após a reunião de julho, a decisão de manter as taxas inalteradas, o que provocou salto nos rendimentos dos títulos do Tesouro norte-americano de longo prazo. Se for novamente vago desta vez, a reação do mercado pode ser ainda mais intensa.
Standard Chartered: A Alta em Si É um Erro de Política
Um relatório divulgado pelo Standard Chartered Bank em 14 de setembro adota posição totalmente oposta, afirmando claramente que o Banco Central dos EUA deveria manter as taxas nesta reunião e considerando a atual alta ainda uma 'escolha equivocada de política'.
O argumento central do Standard Chartered é que há possibilidade de superestimação da inflação subjacente atual. O IPC subjacente superacompanhado pelo banco mostrou queda significativa recentemente, retornando à faixa normal da década de 2010. O IPC subjacente encadeado divergiu substancialmente do PCE subjacente, sendo o primeiro melhor reflexo dos gastos reais dos consumidores, cuja tendência recente merece atenção dos formuladores de políticas. Além disso, múltiplas análises internas do Banco Central dos EUA sugerem que as tarifas podem contribuir com cerca de 0,7 ponto percentual para a inflação PCE, e, com as receitas tarifárias atingindo o pico no quarto trimestre de 2025, seu impacto inflacionário pode enfraquecer progressivamente nos próximos meses.
O Standard Chartered também destacou que a precificação de mercado criou uma restrição reversa sobre a política, com risco de ciclo de retroalimentação em que 'as expectativas do mercado conduzem a política, e a política reforça as expectativas do mercado'. Próprio Waller alertou, em seu discurso em Jackson Hole, que, se o mercado depender da orientação do Banco Central dos EUA e este, por sua vez, depender dos preços de mercado, os formuladores de políticas poderão negligenciar mudanças econômicas recentes, aumentando o risco de erros políticos.
Em termos de lógica de votação, o Standard Chartered acredita que três membros do comitê apoiaram um aumento da taxa na reunião do FOMC de julho e, para que haja um aumento em setembro, pelo menos quatro membros que inicialmente preferiam manter a taxa estável precisariam mudar de posição para atingir o limiar de sete votos. O Standard Chartered considera que os dados atuais são insuficientes para satisfazer essa condição.
Jogo de precificação de ativos e volatilidade: como o mercado reagirá?
A equipe de pesquisa sobre volatilidade das taxas de juros do Goldman Sachs observou, em seu relatório de 15 de setembro, que a volatilidade implícita das taxas norte-americanas permaneceu geralmente contida durante a atual alta dos rendimentos, mas a queda da semana passada foi acompanhada por um aumento significativo da volatilidade. Após ajustar fatores macrofundamentais mais amplos, a volatilidade implícita atual das taxas norte-americanas subiu da extremidade inferior da faixa de valor justo para perto do ponto médio, indicando que o mercado é vulnerável a cenários em que a distribuição dos caminhos políticos se amplie ainda mais.
O Goldman Sachs acredita que, caso o Banco Central dos EUA eleve as taxas em 25 pontos-base conforme esperado, a direção subsequente da volatilidade dependerá principalmente das orientações prospectivas transmitidas no Resumo das Projeções Econômicas (SEP) e na coletiva de imprensa. Se o gráfico de pontos indicar uma ou duas altas adicionais, com ênfase na dependência dos dados, isso pode não eliminar totalmente a incerteza prospectiva, mas deverá reduzir a volatilidade e achatar a cauda da curva.
Pesquisas históricas do Goldman Sachs mostram que, quando o mercado precifica uma probabilidade de 75% a 90% de aumento da taxa, uma surpresa levemente hawkish (ou seja, o aumento esperado) frequentemente gera melhores retornos na redução da volatilidade, sustentando o julgamento de que esta diminuirá parcialmente no cenário de “aumento esperado + sinais moderados”.
Por outro lado, se o Banco Central dos EUA mantiver inesperadamente as taxas estáveis, o Goldman Sachs acredita que isso provocará um choque maior em toda a superfície de volatilidade — não só não reduzirá imediatamente as expectativas futuras de aumento, como também agravará a incerteza de curto prazo, mantendo as preocupações com a inflação e os prêmios de prazo. A reunião do Banco Central Europeu da semana passada serviu de referência: sinais fortemente hawkish acompanhados de aumento de taxa causaram forte alta na volatilidade de curto prazo, que se espalhou por toda a curva.
No cenário-base, o Goldman Sachs espera que, se os próximos dados de inflação forem suficientemente brandos, o Banco Central dos EUA pausará os aumentos após esta reunião, e a volatilidade declinará gradualmente à medida que os riscos de novos aumentos se dissiparem.
Segundo análise de cenários da equipe estratégica do JPMorgan, se o Banco Central dos EUA elevar as taxas sem orientação prospectiva (cenário-base), espera-se que o índice S&P 500 suba entre 25 e 75 pontos-base; se Waller emitir inesperadamente um sinal forte de “esmagar a inflação”, o mercado acionário poderá cair entre 1% e 2%.
O risco de cauda mais perigoso reside na “não elevação inesperada das taxas”, o que não só desencadearia uma reprecificação dovish das taxas de curto prazo, mas também faria os rendimentos de longo prazo dispararem devido às preocupações com inflação e ao dano à credibilidade, acentuando fortemente a curva de rendimentos e desencadeando uma queda no mercado acionário.