Colapso da IA! Hoje à noite, um forte relatório de empregos não agrícolas pode dar outro golpe no mercado acionário norte-americano
 Tapbit Wire
O relatório de empregos não agrícolas dos EUA para outubro será divulgado na sexta-feira (6 de novembro) às 8h30, horário de Nova York. O mercado espera, em geral, uma recuperação em relação ao fraco dado de setembro, mas o timing deste relatório é extremamente delicado — um dia antes de sua divulgação, as ações de tecnologia sofreram forte queda: o índice Nasdaq 100 despencou 6,36% em um único dia, seu pior desempenho desde março de 2020, e o trading de IA colapsou totalmente.
A turbulência do mercado na quinta-feira mudou profundamente a interpretação esperada para o relatório de emprego. O índice S&P 500 caiu 4,36% em um único dia, o Índice Filadélfia de Semicondutores despencou 12% e o índice de medo VIX subiu 11,5 pontos para 28, com liquidez de mercado reduzida drasticamente. Nesse cenário, dados de emprego inesperadamente fortes podem não apenas falhar em impulsionar o ânimo do mercado, mas também reacender expectativas de alta de juros pelo Fed em dezembro no pior momento possível, agravando um mercado já frágil.
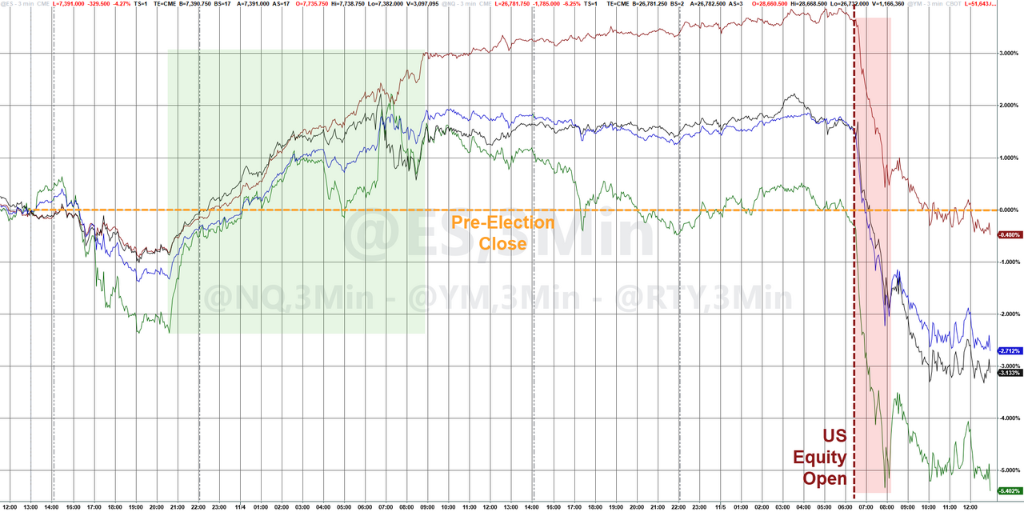
Pela resposta no mercado de opções, os investidores preparam-se para grande volatilidade. Na sexta-feira, a volatilidade implícita das estratégias straddle do S&P 500 subiu para 1,45%, o maior nível diário desde março deste ano — enquanto a volatilidade realizada efetiva das straddle na quinta-feira foi quase oito vezes superior ao preço esperado.
Dados apontam recuperação, mas discrepâncias persistem
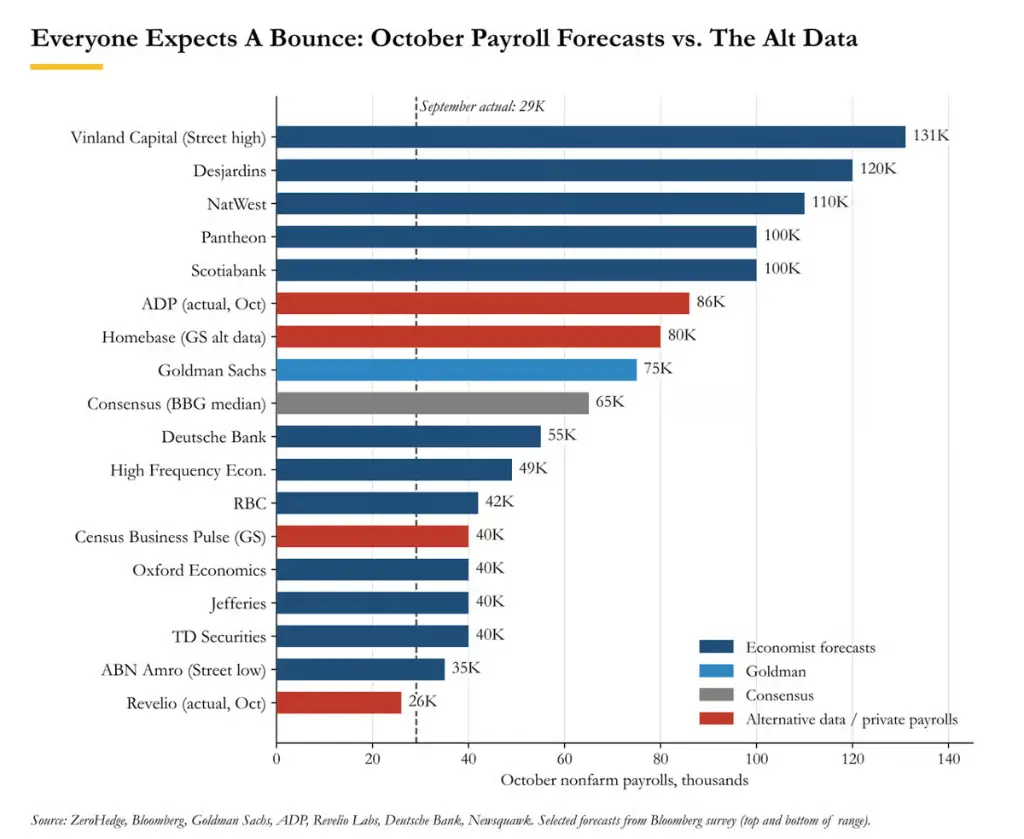
O mercado espera, em geral, que os empregos não agrícolas de outubro recuperem-se significativamente dos 29.000 de setembro. Uma pesquisa da Bloomberg mostra que a previsão de Wall Street varia entre 35.000 e 131.000, com consenso em torno de 65.000. A taxa de desemprego deve permanecer estável em 4,2%; os rendimentos horários médios devem subir 0,3% no mês, e a taxa anual deve cair para 2,9%, abaixo de 3% pela primeira vez desde maio de 2021.
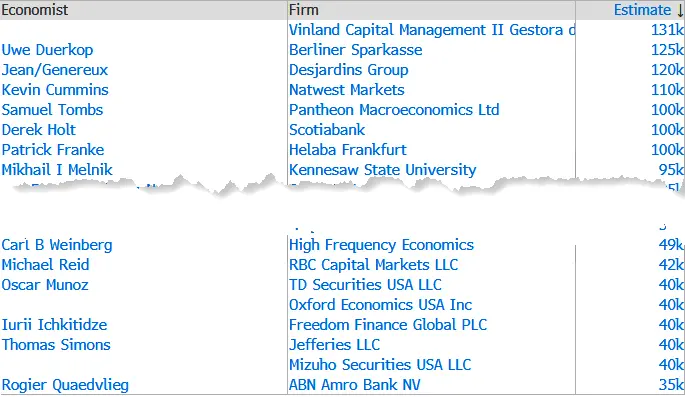
O Goldman Sachs prevê aumento de 75.000 empregos não agrícolas, acima do consenso, e estima aumento de 70.000 no setor privado. Suas previsões baseiam-se em: pedidos iniciais de seguro-desemprego caíram para 195.000 na semana de referência de outubro, ante 204.000 em setembro; dados JOLTS mostraram vagas de emprego subindo inesperadamente em 333.000, para 7,523 milhões, novo máximo cíclico; dados ADP do setor privado indicaram aumento de 86.000, acima do esperado; e dados Challenger mostraram 43.994 demissões anunciadas em outubro, queda anual de 71%, o menor nível desde 2023. Sazonalmente, o Goldman observa que, quando o Dia do Trabalho ocorre mais tarde em setembro, os dados de emprego costumam se recuperar em outubro, com aceleração histórica média de cerca de 50.000.
No entanto, há também vozes alertando riscos negativos. Dados da Revelio indicam que os novos empregos em outubro foram apenas 26.000, bem abaixo da revisão de 67.600 do mês anterior, configurando um outlier inferior claro entre as previsões.
Taxa de desemprego e salários: detalhes importam mais que manchetes
A leitura da taxa de desemprego pode tornar-se uma variável mais influente no mercado do que o total de empregos não agrícolas na sexta-feira.
A taxa de desemprego não arredondada de setembro foi de 4,18%, ou seja, até uma pequena mudança poderia levá-la a 4,1% ou 4,3%. Goldman Sachs, Turnleaf e o Banco Central de Chicago tendem à visão de riscos de baixa para essa taxa, sugerindo convergência para níveis inferiores indicados pelos pedidos de seguro-desemprego. O Goldman também observa que seu indicador composto de folga no mercado de trabalho — com dez métricas — atualmente está em 4,6%, “indicando que o mercado de trabalho é, na verdade, mais fraco do que sugere uma única taxa de desemprego.”
Quanto aos salários, caso a previsão consensual se confirme, a taxa anual de crescimento salarial cairá abaixo de 3% pela primeira vez em mais de quatro anos.
O indicador amplo de salários do Goldman Sachs, que agrega múltiplos dados, mostra crescimento trimestral anualizado de 3,0% e crescimento anual de 3,3%. O indicador proxy de crescimento nominal de salários do Deutsche Bank deve cair ligeiramente para 4,1%, o que o banco considera “ainda compatível com sólido crescimento do consumo”. Destaque ainda para a produtividade do terceiro trimestre, que saltou 3,6% no ano, bem acima da expectativa de 2,7%, enquanto os custos unitários com mão de obra caíram inesperadamente 0,7%.
Trajetória do Fed: expectativas de alta de juros enfraquecidas pelo colapso da IA
Na reunião de política monetária de outubro, o Banco Central dos EUA manteve as taxas inalteradas, mas dois membros votaram contra.
O presidente do Banco Central dos EUA, Warsh, indicou que as taxas subiriam a um “ritmo moderado”. Durante a queda acentuada do Nasdaq na quinta-feira, Hammack, do Banco Central de Cleveland, afirmou que a política monetária “precisa adotar uma postura restritiva”, preferindo “ajustes menores, mas mais frequentes”; já Barkin, do Banco Central de Richmond, indicou que novos aumentos nas taxas são esperados, embora esteja incerto quanto à “magnitude e ao ritmo”.
Economistas do Goldman Sachs esperam que o Banco Central dos EUA realize um segundo e último aumento nas taxas em dezembro, elevando a faixa-alvo da taxa federal de juros para 4,00%–4,25%, seguido de uma pausa e retomada dos cortes nas taxas até o final de 2027 ou início de 2028. Antes desta semana, o preço implícito pelo mercado para um aumento em dezembro era de cerca de 21 pontos-base (aproximadamente 83% de probabilidade).
Após a forte desvalorização do setor de IA na quinta-feira, o preço implícito para um aumento nas taxas na reunião de dezembro caiu para 17,25 pontos-base (aproximadamente 70% de probabilidade), com o rendimento do título norte-americano de 2 anos recuando cerca de 12 pontos-base em um movimento de afilamento alcista. A equipe de vendas de taxas do Goldman Sachs destacou que os dois principais riscos negativos para as taxas de curto prazo e médio prazo são: primeiro, Trump reiniciar ataques contra o Irã após as eleições de meio de mandato, reacendendo as expectativas inflacionárias; segundo, o colapso do trading baseado em IA, causando choques substanciais no crescimento. Segundo reportagem da Axios na noite de quinta-feira, Trump afirmou que uma decisão sobre a guerra com o Irã está “próxima”.
Um dado robusto pode ser exatamente o que o mercado menos precisa
No geral, antes da divulgação deste dado não agrícola, os fundamentos do mercado de trabalho apresentam um padrão raramente forte nos últimos anos: pedidos iniciais de seguro-desemprego estão próximos da mínima em 57 anos; demissões em outubro foram as menores desde 2023; vagas de emprego segundo o relatório JOLTS subiram 333 mil; e os dados do ADP superaram as expectativas. Nesse contexto, o risco de o dado de emprego superar a expectativa consensual de 65 mil inclina-se para o lado positivo, e a taxa de desemprego também pode cair.
O problema está aí. Um relatório forte forneceria justificativa suficiente para Warsh, Hammack e Barkin elevarem as taxas em dezembro — justamente quando o Nasdaq acabou de registrar seu pior dia de negociação desde março de 2020.
A equipe de vendas de taxas do Goldman Sachs acredita que um único dado não elimina totalmente a precificação de aumentos nas taxas pelo mercado; ao contrário, um número razoável de empregos provavelmente traria novamente à tona a possibilidade de aumento em dezembro, acrescentando outro fator de pressão às já existentes dificuldades ligadas à IA. Dada a posição atual — estratégias CTA começaram a vender futuros líquidos e instituições com viés comprador estão “novamente presas” — isso não favorece uma recuperação de fundo. O modelo do Goldman Sachs mostra que, se o mercado cair mais 2,5 desvios-padrão em relação aos níveis atuais, a possível escala de venda de futuros do S&P 500 poderá atingir US$ 7,48 bilhões na próxima semana.
Vale observar que a revisão dos dados não agrícolas de setembro para agosto (de um valor inicial revisado para baixo para 133 mil e, por fim, para 29 mil) também é algo que o mercado deve monitorar atentamente — a última revisão teve impacto no mercado de títulos e na precificação das taxas comparável ao próprio dado principal.