CCO da BIT, Cynthia Wu, analisa os principais desafios do setor de ativos digitais: comprar é apenas o ponto de partida; a custódia adequada é a verdadeira vantagem competitiva
 Tapbit Wire
Fonte: BIT
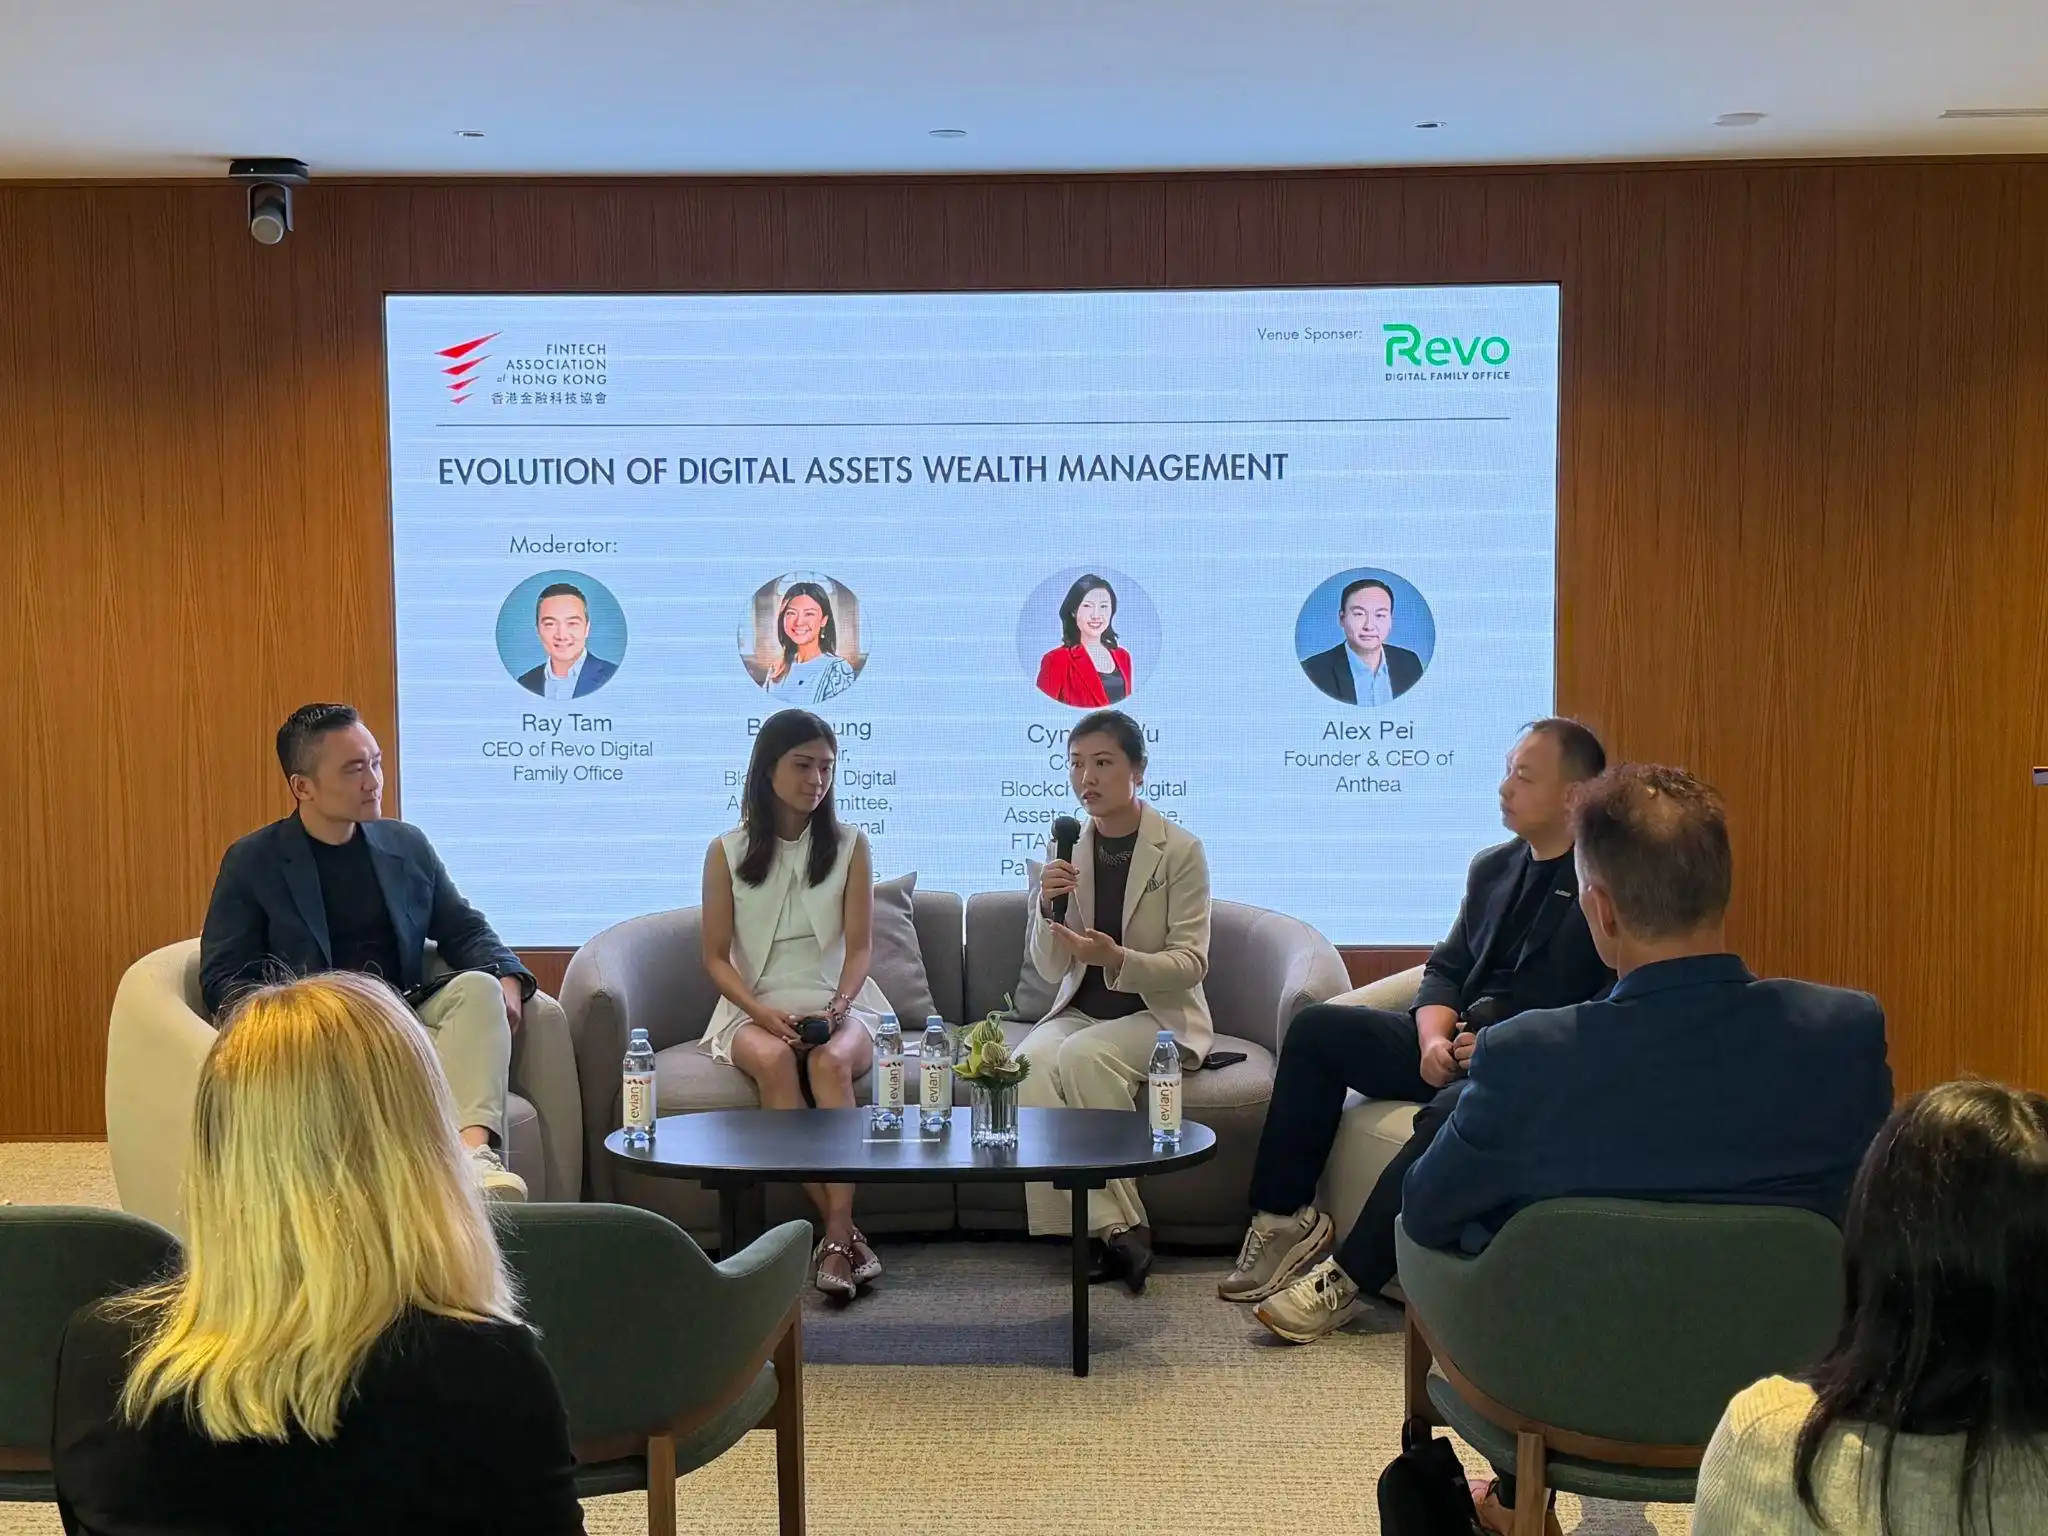
Em 3 de novembro de 2026, a Associação de FinTech de Hong Kong (FTAHK) realizou um evento em mesa-redonda com o tema «Evolução da Gestão Patrimonial de Ativos Digitais», no Raffles Family Office, em Central, Hong Kong. Cynthia Wu, Sócia Fundadora e Diretora Comercial (CCO) da BIT e Co-Presidente do Comitê de Blockchain e Ativos Digitais da FTAHK, foi convidada a participar e dividiu o palco com Belle Leung, Chefe para Ásia-Pacífico do Xapo Bank, e Alex Pei, Fundador e CEO da Anthea.
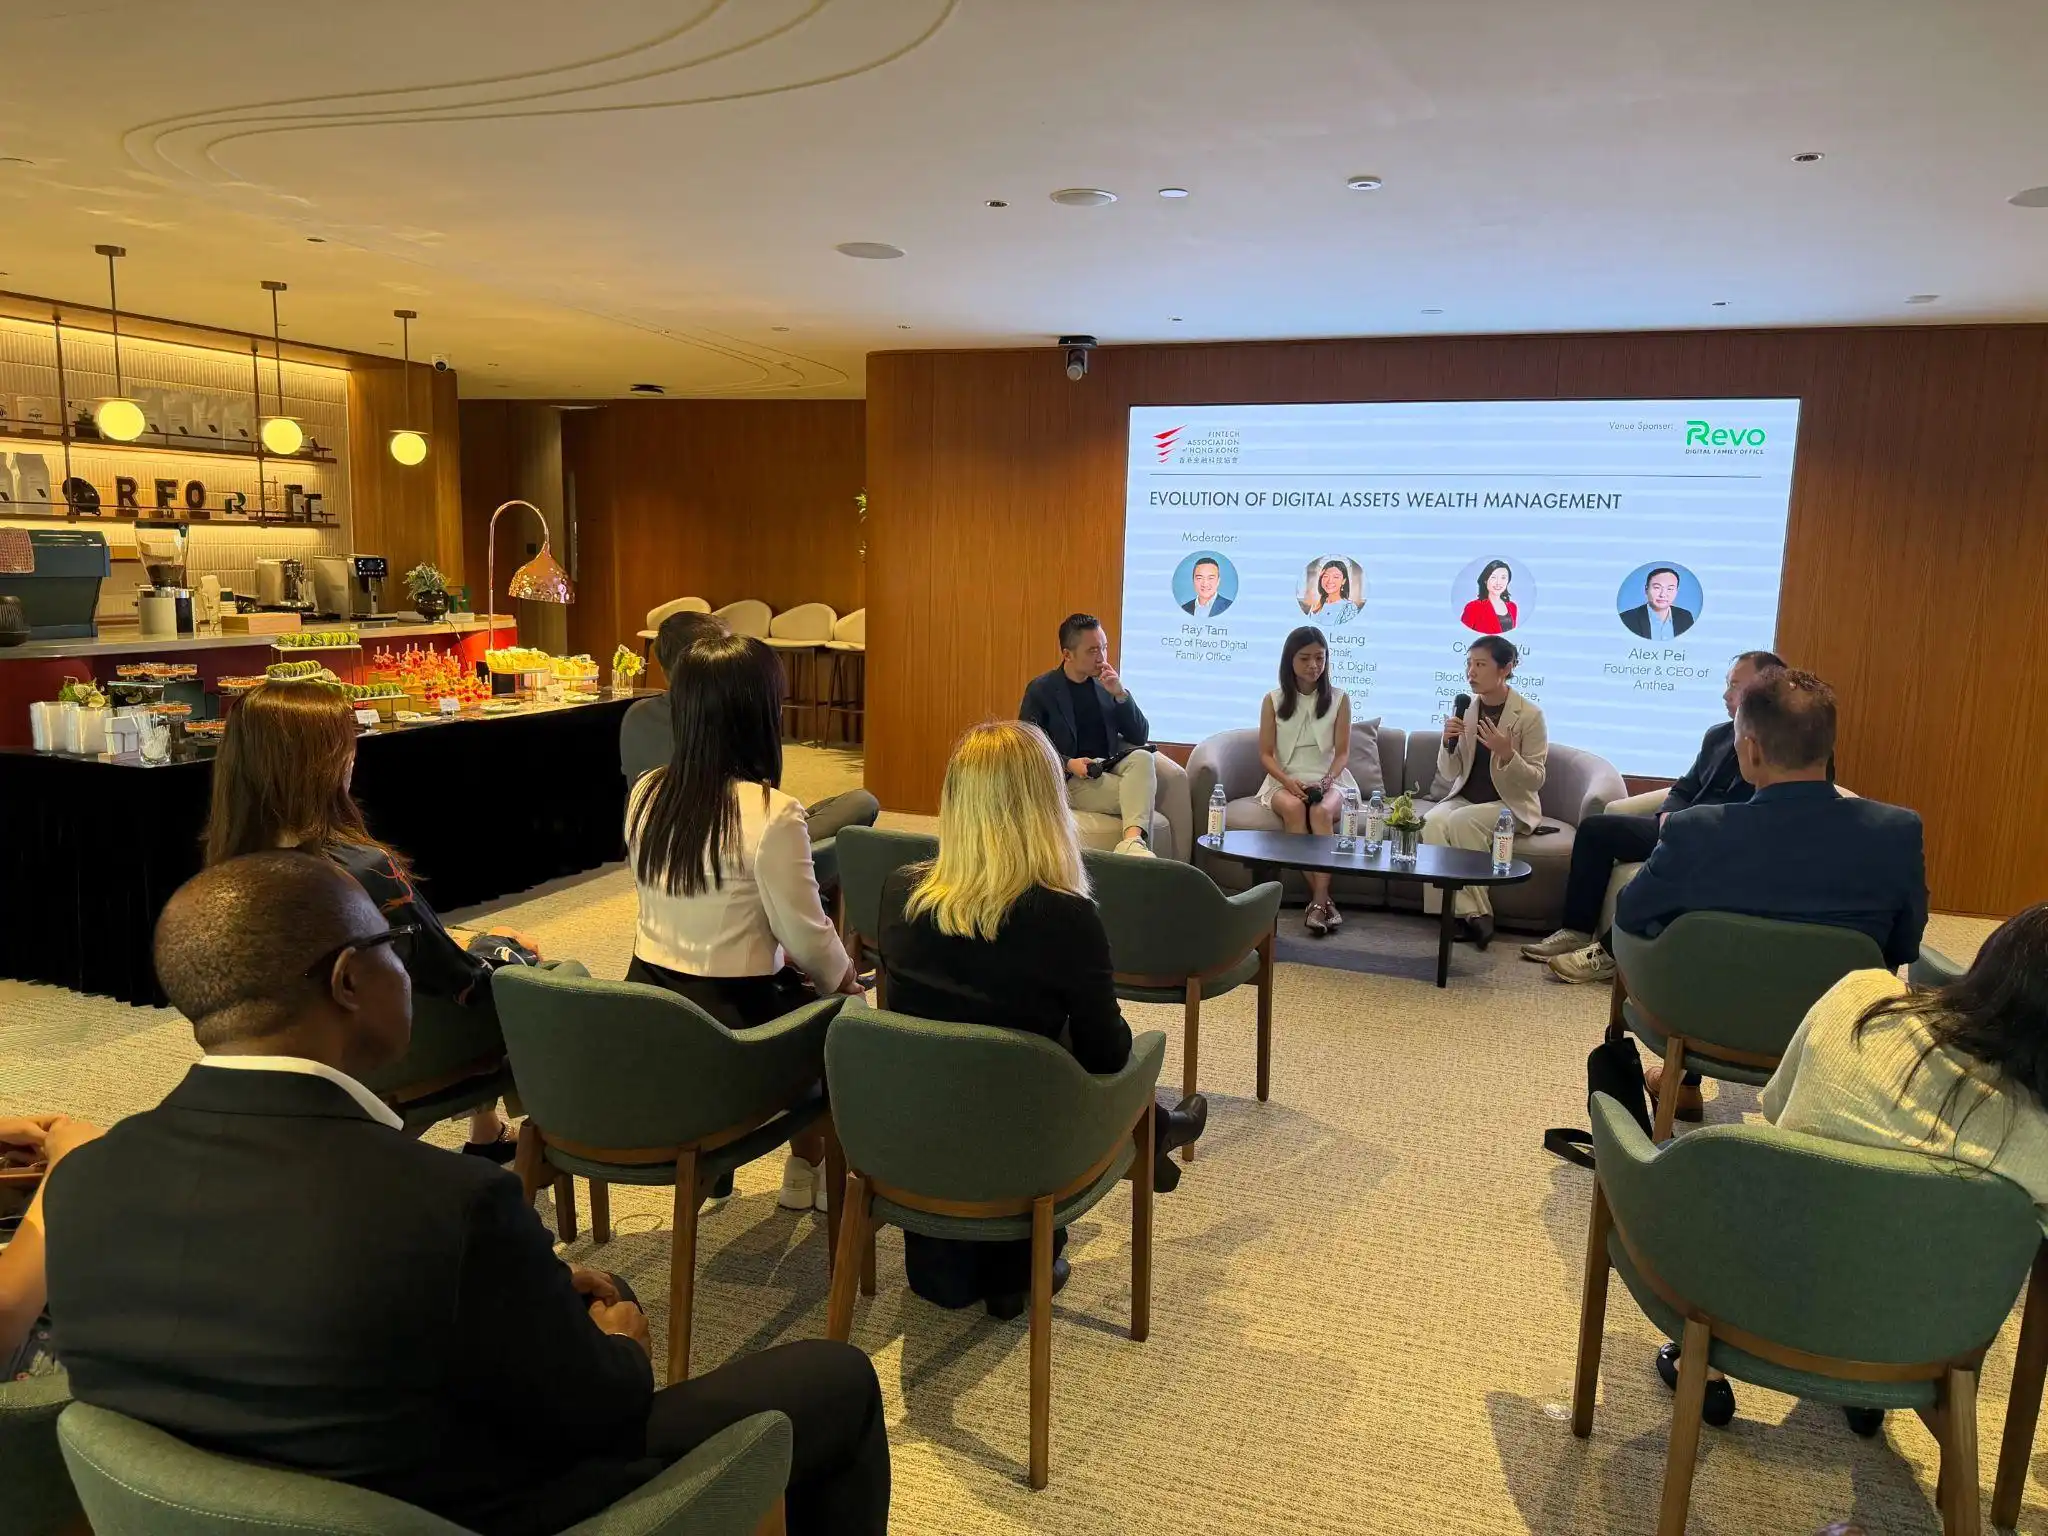
A mesa-redonda centrou-se nas necessidades em evolução dos clientes de riqueza privada, analisando como a custódia, o seguro, os produtos de rendimento, os produtos estruturados e os avanços regulatórios estão moldando coletivamente o futuro da gestão patrimonial de ativos digitais. Após terem atravessado um ciclo completo de mercado, os clientes familiares passaram a priorizar a segurança operacional em vez do preço; o rendimento e a estrutura não são o problema — o essencial é saber se os riscos estão claramente precificados e efetivamente isolados.
I. Demandas dos clientes familiares: de «Posso comprá-lo?» para «Posso guardá-lo adequadamente?»
Ao comentar as mudanças nas necessidades dos clientes de riqueza privada, Cynthia refletiu sobre o cenário setorial há três anos: o mercado acabara de sofrer o colapso da FTX, a confiança estava no nível mais baixo e a primeira pergunta da maioria das famílias não era «O que devo comprar?», mas sim «Meu dinheiro está seguro onde está?». Para investidores que pretendiam alocar em ativos digitais, não havia veículos de investimento regulamentados disponíveis no mercado, e os ETFs norte-americanos de Bitcoin à vista ainda levariam vários meses para obter aprovação.
Ela observou que os investidores atuais são mais sofisticados e fazem perguntas mais específicas e profissionais: onde exatamente os ativos estão depositados, se estão segregados, qual entidade regula a instituição com a qual negociam e se podem constar no mesmo relatório que os demais ativos de sua carteira. Os clientes também demonstram crescente preferência por formatos de veículos de investimento com os quais já estão familiarizados — uma das razões pelas quais a BIT lançou recentemente um ETF de Bitcoin à vista (BBIT) na Suíça: algumas famílias desejam deter Bitcoin de forma reconhecida por auditores, fiduciários e comitês de investimento.
«Certamente surgirão novos problemas no setor, mas a preocupação mais importante nunca mudou: as famílias continuam perguntando ‘Meu dinheiro está seguro?’, só que agora o fazem com maior precisão», afirmou Cynthia. As preocupações dos clientes migraram mais do preço para o nível operacional: as memórias de 2022 persistem e o risco de contraparte continua sendo uma das maiores preocupações; a sucessão patrimonial é outra questão — se algo me acontecer, como esses ativos serão tratados? «A demanda mudou de ‘Posso comprá-lo?’ para ‘Posso guardá-lo adequadamente?’»
II. Identificação dos rendimentos: o problema não é o rendimento em si, mas sim o rendimento com fontes obscuras
Sobre o fenômeno de, após as sucessivas falências de instituições de empréstimo no ciclo anterior, o termo «rendimento» ter se tornado pejorativo aos olhos de muitas famílias, Cynthia afirmou: «O rendimento em si nunca foi o problema; o problema são os rendimentos com fontes obscuras.»
Ela explicou que rendimentos genuínos correspondem essencialmente à precificação do tempo e do risco: os investidores comprometem seus ativos por um período ou assumem exposição a riscos claramente definidos, recebendo compensação proporcional. Assim, o risco não deve ser eliminado, mas sim considerado componente do rendimento. O essencial é saber se o risco está isolado e quantificado, se os investidores compreendem claramente quais riscos estão assumindo, se há limites para o risco e se ele está segregado dos demais negócios da instituição.
Citou a célebre frase de Buffett «O risco surge da ignorância sobre o que se está fazendo» e destacou que esse é exatamente o cerne do ciclo anterior: o problema não eram os rendimentos, mas sim o fato de o risco não ter sido razoavelmente precificado nem efetivamente controlado. Nesse sentido, ela sugere que as famílias façam a mesma pergunta a qualquer instituição — «e ficamos muito satisfeitos em sermos os primeiros a respondê-la»: A que risco corresponde o rendimento que recebo? Quais são os limites desse risco?
III. Produtos estruturados: a estrutura pode realocar risco, mas não eliminar todo o risco
Diante de produtos cada vez mais estruturados, como fundos tokenizados, ativos reais tokenizados (RWA) e notas com proteção de capital, Cynthia afirma que, para avaliar se eles tornam os ativos digitais mais seguros, é preciso primeiro esclarecer o significado de «seguro».
Ela observou que nenhuma estrutura resolve os problemas inerentes ao próprio ativo: seja riscos de camada de protocolo, como vulnerabilidades de software, falhas de governança ou ciberataques, seja riscos de mercado, como volatilidade de preço, escassez de liquidez ou lacunas noturnas — nenhum desses pode ser eliminado pela estrutura do produto. Produtos tokenizados operam em contratos inteligentes, acrescentando assim um risco de código ao risco inerente ao ativo.
O que a estrutura pode alterar é quem assume o risco. Ela citou como exemplo a bolsa suíça SIX: logo após a crise do Lehman Brothers em 2009, a SIX permitiu a emissão de produtos estruturados com garantia, exigindo que os emissores depositassem colateral na bolsa e reavaliassem seu valor diariamente. Caso o emissor entre em inadimplência, a bolsa liquida o colateral para reembolsar os investidores, reduzindo substancialmente o risco de incapacidade de pagamento pelo emissor. Contudo, com frequência, o risco é simplesmente transferido: embora notas com proteção de capital não garantidas reduzam o risco de perda, essa proteção depende apenas da promessa do emissor, aumentando, na prática, a exposição dos investidores ao risco de crédito do emissor; já os ETFs de Bitcoin com proteção de downside e rendimento já listados nos EUA mostram que, ao adquirir proteção ou obter rendimento adicional, o custo é abrir mão de parte do upside potencial.
«O sinal que merece maior vigilância é um produto que promete protegê-lo contra riscos que nenhuma estrutura pode eliminar. Se a rede falhar ou o mercado cair 30% durante a noite, nenhuma estrutura de produto poderá alterar isso. A proteção só funciona verdadeiramente se o mercado continuar funcionando.»
IV. Prestação de contas de agentes de IA: Você pode delegar negociações, mas não a responsabilidade
Sobre a questão de quem deve ser responsabilizado quando ativos familiares futuros forem parcialmente geridos por agentes de IA e ocorrerem negociações errôneas, Cynthia afirmou que, embora a pergunta pareça inovadora, seu princípio subjacente é antigo: a adequação entre autoridade e responsabilidade.
Ela acredita que a responsabilidade não pode recair sobre o modelo. Atualmente, os modelos são meramente softwares — não possuem balanço patrimonial, licença nem dever de cuidado. «Se a IA geral (AGI) já chegou continua sendo debatível, e pessoalmente mantenho ceticismo. No entanto, independentemente disso, a infraestrutura jurídica, regulatória e social atual não trata a IA como entidade independente, como uma pessoa ou empresa.» Assim, a responsabilidade deve caber à parte que implanta o agente e define sua autoridade: se o agente for fornecido por uma plataforma, esta deve não apenas impor limites, mas também garantir que o agente e sua autorização sejam realmente adequados à família; se a família introduzir o agente por conta própria, maior responsabilidade recai sobre ela, cabendo à plataforma impor limites e manter registros auditáveis completos.
Ela observou ainda que a verdadeira dificuldade está na atribuição de responsabilidade. Por mais inteligente que seja um agente, ele nunca será infalível, e boas decisões nem sempre geram bons resultados. «Não demitimos um gestor de ativos por uma única alocação perdedora em determinado trimestre; em vez disso, avaliamos seu processo decisório a longo prazo. O mesmo critério deve aplicar-se aos agentes de IA. A inteligência aumenta as chances de sucesso, enquanto os limites definem o custo de um único erro. Você pode delegar negociações, mas não pode delegar responsabilidade.»
V. Os próximos três anos: espera-se o surgimento do primeiro fundo regulamentado de agentes de IA
Ao ser questionada sobre o desenvolvimento mais importante para a gestão patrimonial de ativos digitais nos próximos três anos, Cynthia fez uma avaliação específica: «Acredito que, em três anos, veremos o primeiro fundo regulamentado de ativos digitais gerido por agentes de IA e operando integralmente em blockchain, com esses agentes recebendo remuneração em Bitcoin.»
Sobre a BIT
A BIT (anteriormente Matrixport), fundada em 2019, é um dos principais grupos globais de serviços financeiros em ativos digitais. Com sede em Cingapura e escritórios em sete países e regiões, o grupo conecta as finanças tradicionais aos mercados de ativos digitais por meio de estruturas robustas de governança, capacidades técnicas e operações regulamentares.
A BIT oferece serviços abrangentes em ativos digitais a instituições globais e investidores profissionais, abrangendo negociação, custódia, gestão de ativos, liquidez e financiamento, além de apoiar a introdução e aplicação on-chain de ativos do mundo real (RWA). Suas entidades detêm licenças relevantes e estão sujeitas à regulação local em Cingapura, Hong Kong, Suíça, Reino Unido, Estados Unidos e Butão, incluindo a licença de Instituição de Pagamentos Principal (MPI) em Cingapura e a licença de gestão coletiva de ativos emitida pela FINMA suíça.
Atualmente, o grupo administra ativos superiores a US$ 6 bilhões, com volume mensal de negociações acima de US$ 7 bilhões, juros pagos acumulados aos clientes superiores a US$ 2 bilhões e valorização superior a US$ 1 bilhão. Está listada no Índice Global de Unicórnios Hurun 2024 e na Lista de Unicórnios Fintech de Cingapura 2025.
Aviso legal
Este conteúdo é meramente informativo e não constitui recomendação de investimento, oferta de investimento ou convite à aquisição de qualquer produto financeiro, nem representa oferta pública ou promoção dos produtos aqui mencionados em qualquer jurisdição. As informações contidas neste artigo não devem ser consideradas recomendação para nenhuma estratégia ou produto de investimento específico. Os preços de ativos digitais são altamente voláteis, os investimentos envolvem riscos e o desempenho passado não garante retornos futuros.
Este artigo foi contribuído e não representa as opiniões da BlockBeats.