BlackRock: O Fed eleva as taxas pela primeira vez em anos. O que acontece com ações e títulos?
 Tapbit Wire
Título original: Primeira alta de juros do Fed em anos: o que pode significar para carteiras de investidores
Autora original: Kristy Akullian
Nota do editor: O Banco Central dos EUA elevou novamente as taxas de juros após vários anos.
Na reunião de setembro, o Banco Central dos EUA elevou a faixa-alvo da taxa federal de juros em 25 pontos-base, para 3,75%–4,00%. O contexto dessa decisão não é complicado: a inflação permanece acima da meta, os preços da energia voltam a subir e o mercado de trabalho norte-americano ainda não mostra deterioração evidente.
Mas, para investidores, a pergunta mais importante não é “quanto foi elevado desta vez”, e sim: se os EUA reingressarem em um ambiente de altas taxas de juros, como ações e títulos se comportarão a seguir?
Kristy Akullian, chefe da Estratégia de Investimento iShares para as Américas na BlackRock, responde em seu relatório mais recente de forma não pessimista. Historicamente, a primeira alta de juros nem sempre significa queda de ações e títulos; ao contrário, desde que a economia permaneça resiliente e a volatilidade das taxas seja controlável, oportunidades de investimento ainda podem surgir em um ambiente de altas taxas.
A seguir está a tradução do texto original:
O Banco Central dos EUA retomou a elevação das taxas de juros.
Em setembro, o Banco Central dos EUA elevou a faixa-alvo da taxa federal de juros em 25 pontos-base, para 3,75%–4,00%, a primeira alta desde julho de 2023.
A BlackRock identifica três razões principais para essa alta: a inflação geral permanece elevada, a alta dos preços da energia está pressionando novamente os preços e o mercado de trabalho norte-americano continua resiliente.
Assim, o Banco Central dos EUA ainda tem espaço para continuar contendo a inflação sem precisar se preocupar imediatamente com uma deterioração acentuada da economia e do emprego.
Mas, para o mercado, já surgiu uma pergunta mais importante: se as taxas de juros subirem novamente, ações e títulos cairão necessariamente?
A resposta da BlackRock é: não necessariamente.
Uma alta de juros não significa que ações e títulos devem cair
O mercado normalmente interpreta altas de juros como negativas.
A razão é simples: com a alta das taxas, os custos de financiamento das empresas aumentam e as avaliações de ações podem sofrer pressão; ao mesmo tempo, a alta dos rendimentos dos títulos também pode fazer os preços dos títulos existentes caírem.
No entanto, com base em dados históricos, a relação entre aumentos nas taxas e quedas nos ativos não é tão direta.
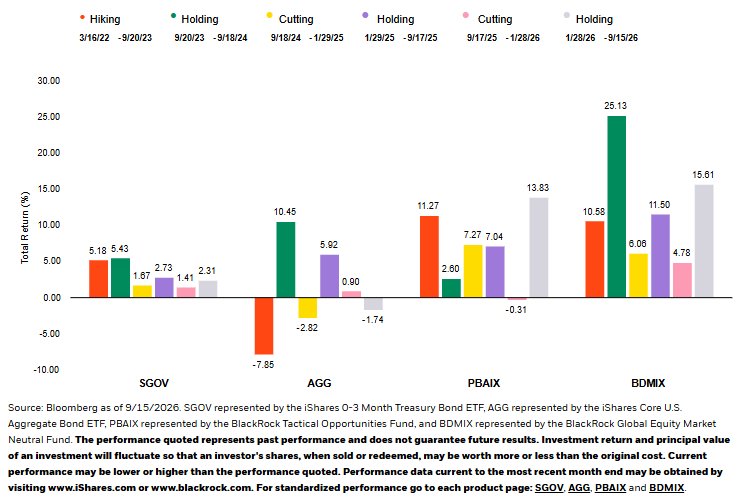
A BlackRock analisou sete ciclos de aumento das taxas pelo Banco Central dos EUA desde 1983. Os resultados mostram que, nos 12 meses após o primeiro aumento, as ações norte-americanas subiram, em média, 4,7%, os títulos norte-americanos, 3,07%, e os títulos de alto rendimento, 4,68%.
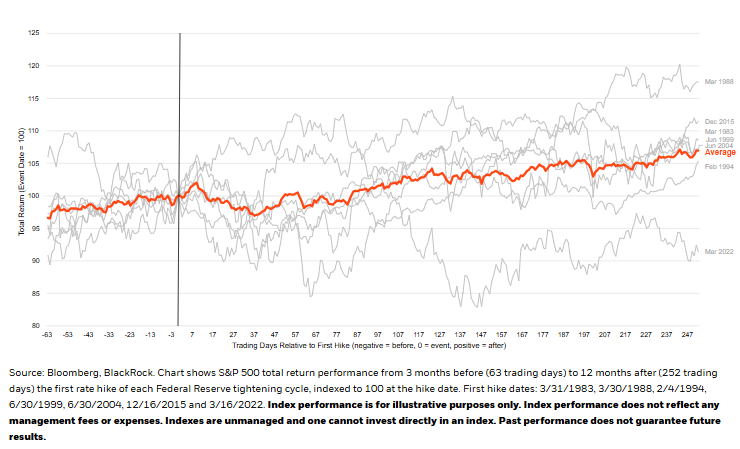
É claro que isso não significa que 'aumentos nas taxas sejam, na verdade, benéficos para o mercado'. Mais precisamente, um único aumento nas taxas não determina, por si só, a direção dos preços dos ativos no próximo ano.
O Banco Central dos EUA normalmente eleva as taxas quando a economia ainda está relativamente forte. Se os lucros corporativos continuam crescendo e o mercado de trabalho não se deteriorou significativamente, então o próprio impulso de crescimento da economia pode compensar parte da pressão decorrente das taxas mais altas.
Portanto, em vez de julgar simplesmente se 'aumentos nas taxas são negativos ou positivos para o mercado', a pergunta mais importante é: por que o Banco Central dos EUA está elevando as taxas? E a economia consegue suportar taxas mais altas?
Para títulos, taxas mais altas também significam rendimentos mais elevados.
Uma das maiores diferenças entre o atual ciclo de alta de taxas e anos anteriores é que os títulos já oferecem rendimentos de juros mais altos. A BlackRock considera que a atual taxa livre de risco mais elevada e os rendimentos reais mais altos proporcionam um ponto de partida mais atrativo para ativos de renda fixa.
Ou seja, embora taxas crescentes possam reduzir os preços dos títulos existentes, para investidores que pretendem adquirir novos títulos, os rendimentos obtidos também serão maiores.
Assim, taxas mais altas não são, pura e simplesmente, más notícias para títulos. Atualmente, a BlackRock prefere títulos de maior qualidade de crédito, incluindo títulos de grau de investimento e títulos de alto rendimento de melhor qualidade, enfatizando a obtenção de retornos por meio de rendimentos de cupom, em vez de apostar excessivamente em valorizações de preços.
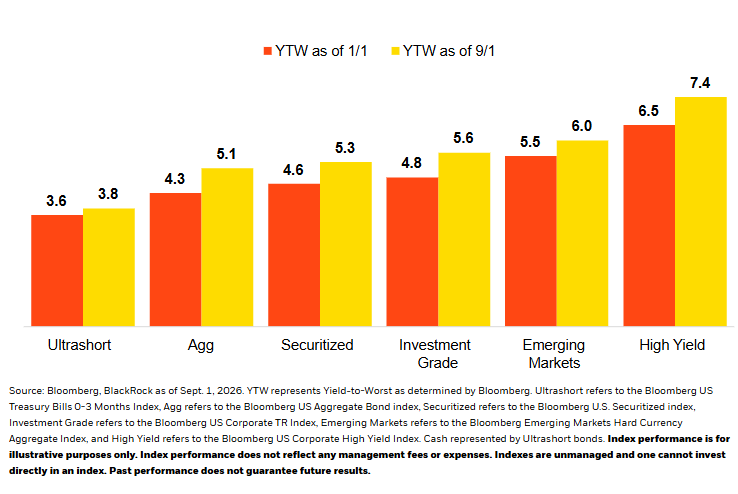
No entanto, a grande emissão de títulos do Tesouro norte-americano e de títulos corporativos pode continuar pressionando as taxas de longo prazo para cima; portanto, a BlackRock acredita que os investidores não devem simplesmente apostar numa queda rápida das taxas de longo prazo no momento, mas sim gerir a duração dos títulos com maior flexibilidade.
Vale observar que os rendimentos reais de longo prazo estão atualmente em um nível relativamente alto. A BlackRock menciona que o rendimento real dos Títulos Indexados à Inflação do Tesouro norte-americano (TIPS) com vencimento em 30 anos superou 3%.
Isso significa que, mesmo sem depender de uma grande valorização dos preços dos títulos, os títulos de longo prazo já começam a oferecer retornos reais relativamente consideráveis.
O que realmente preocupa as ações norte-americanas pode não ser necessariamente as altas taxas de juros.
Em comparação com títulos, os desafios enfrentados pelas ações são um pouco mais complexos.
A BlackRock mantém uma postura relativamente positiva em relação às ações norte-americanas. Seu raciocínio é que os lucros corporativos norte-americanos ainda são robustos e, historicamente, as ações não entram automaticamente em tendência de queda apenas porque o Banco Central dos EUA eleva as taxas pela primeira vez.
Dados da BlackRock mostram que, nos últimos sete ciclos de alta de taxas, o índice S&P 500 tendeu, em geral, a subir nos 12 meses seguintes ao primeiro aumento.
Contudo, há aqui uma precondição muito importante: as taxas não devem oscilar violentamente. O mercado pode, de fato, adaptar-se gradualmente a um ambiente de taxas mais altas, mas relativamente estáveis. Por exemplo, se os investidores já acreditam que a taxa de política permanecerá por algum tempo em torno de 4%, esse nível acabará sendo progressivamente refletido nas avaliações das ações e nos custos de financiamento corporativo.
O verdadeiro problema ocorre quando o mercado reavalia constantemente até onde as taxas irão subir. Se a inflação ultrapassar repetidamente as expectativas, os investidores elevarão continuamente suas projeções para as taxas futuras e os rendimentos dos títulos do Tesouro norte-americano de longo prazo subirem rapidamente, então as avaliações das ações também precisarão ser ajustadas constantemente.
Portanto, o que a BlackRock realmente prioriza não é apenas se as taxas são altas, mas se sofrerão flutuações bruscas.
Nesse cenário, a BlackRock prefere empresas de grande porte com maior qualidade de lucro e capacidade de pagar dividendos de forma estável, enquanto adota postura mais cautelosa em relação a ações de pequenas empresas, mais sensíveis aos custos de financiamento.
Comprar ações e títulos juntos pode não diversificar mais o risco como antes
Outra mudança é a relação entre ações e títulos.
Um motivo-chave para a popularidade do portfólio tradicional 60/40 foi que, no passado, ações e títulos muitas vezes se compensavam. Quando a economia piorava, as ações caíam, mas, ao mesmo tempo, o Fed podia reduzir as taxas, os preços dos títulos subiam e isso compensava parte das perdas em ações. Nos últimos anos, essa relação tornou-se menos estável.
Segundo dados da BlackRock e da Morningstar, de 2010 a 2019, o coeficiente de correlação entre ações e títulos foi cerca de -0,22; desde 2020, esse valor subiu para 0,51 — ou seja, há mais casos recentes de ações e títulos subirem ou caírem juntos.
O motivo é que o principal risco enfrentado pelo mercado mudou.
Se o mercado teme principalmente uma recessão, os títulos normalmente se beneficiam quando as ações caem. Mas, se a maior preocupação for a inflação, a situação pode ser totalmente diferente: a inflação crescente eleva as taxas de juros, os preços dos títulos caem e, ao mesmo tempo, taxas mais altas também pressionam as avaliações das ações.
É por isso que a BlackRock considera que o portfólio tradicional “ações + títulos” pode não ser mais tão estável quanto antes, exigindo ativos ou estratégias adicionais com fontes distintas de retorno para melhor diversificação do risco.
A seguir, não é só sobre se o Fed elevará novamente as taxas
A avaliação base da BlackRock é que o Fed poderá elevar as taxas mais uma vez em 2026, mas não acredita atualmente que isso desencadeie um ciclo agressivo de aumentos.
Para o mercado, o verdadeiramente relevante a observar agora pode não ser “mais um ou dois aumentos”, mas três variáveis mais importantes.
A primeira é se a inflação continuará subindo.
Se os preços da energia caírem gradualmente e a inflação arrefecer novamente, a pressão sobre o Fed para manter os aumentos diminuirá; caso contrário, se a inflação se espalhar ainda mais, o mercado poderá precisar revisar para cima suas expectativas de juros.
A segunda é se a economia e os lucros corporativos conseguem suportar taxas de juros elevadas.
Historicamente, as ações ainda subiram após aumentos nas taxas, especialmente quando a economia continuava crescendo. Se emprego, consumo e lucros corporativos enfraquecerem significativamente ao mesmo tempo, o valor referencial da experiência histórica também diminuirá.
Por fim, e mais importante neste relatório da BlackRock: o que realmente deve ser evitado talvez não sejam taxas elevadas, mas sim sua instabilidade súbita.
Se a economia permanecer resiliente e o mercado se adaptar gradualmente a um ambiente de taxas mais altas, porém estáveis, as ações podem continuar subindo e os títulos também gerar retornos via cupons mais altos. Mas, se a inflação oscilar constantemente, levando o mercado a revisar continuamente para cima as expectativas de juros e fazendo as taxas de longo prazo dispararem rapidamente, tanto ações quanto títulos poderão sofrer nova pressão.
Portanto, o que realmente importa neste ciclo de alta de juros não é apenas quando o Fed agirá novamente, mas, sobretudo, se as taxas elevadas conseguirão permanecer estáveis e por quanto tempo mais a economia norte-americana as suportará.