Empregos novos de setembro devem cair para 90.000: o verdadeiro ponto crítico dos salários não agrícolas de hoje pode ser uma revisão significativa para baixo dos dados de agosto
O relatório de salários não agrícolas dos EUA para setembro será divulgado na sexta-feira (2 de outubro), sendo os últimos dados de emprego antes da reunião do Banco Central sobre taxas em 28 de outubro. Contudo, a percepção de seu impacto no mercado caiu para mínima recente — a experiência histórica mostra que, quando o mercado menos se preocupa, os dados frequentemente causam maior turbulência.
A expectativa mediana de Wall Street é de aumento de 90.000 empregos, queda expressiva frente aos 162.000 de agosto. O mercado está altamente atento a uma possível revisão significativa para baixo dos dados de agosto, pois ajustes sazonais incomuns superestimaram anteriormente o desempenho geral do emprego, gerando grande incerteza quanto ao efeito base dos dados de setembro.
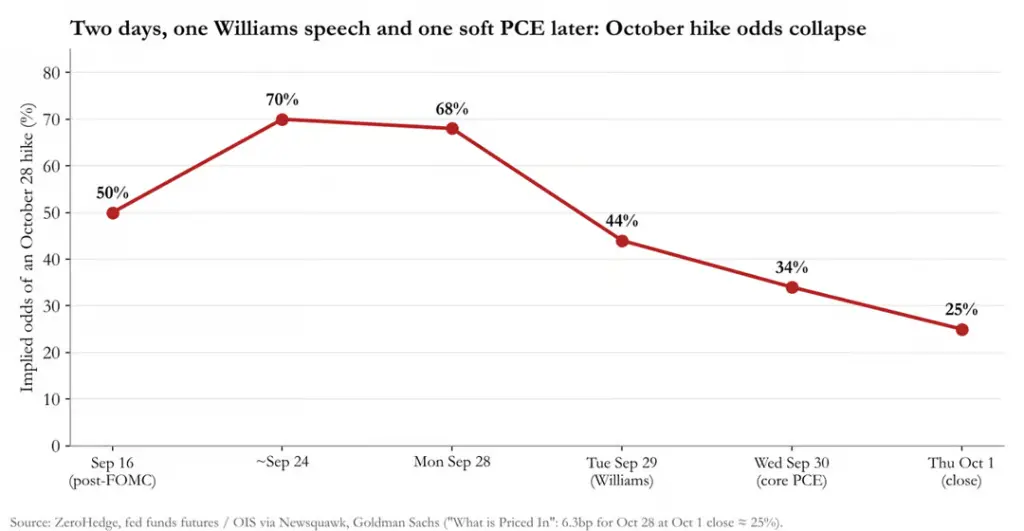
Ao mesmo tempo, as expectativas sobre a política do Fed sofreram mudança brusca na última semana: na segunda-feira, o mercado precificava cerca de 70% de chance de alta de juros em outubro, mas após o presidente do Banco Central de Nova York, Williams, afirmar que não está com pressa para elevar as taxas e com a divulgação moderada do PCE núcleo de agosto, ao fechar quinta-feira a probabilidade havia caído para ~25%, com o Goldman Sachs adiando sua previsão para a próxima alta de juros para dezembro.
Os ajustes sazonais são a maior fonte de incerteza neste relatório. O Barclays estima que, aplicando os fatores sazonais deste ano aos dados de agosto, o aumento 'impressionante' de 162.000 tornar-se-ia uma queda de 74.000, indicando superestimativa grave dos dados de agosto. Nesse contexto, uma revisão para baixo dos dados de agosto determinará diretamente a interpretação dos dados de setembro.
Para o mercado, o risco real talvez não esteja nas taxas de curto prazo, mas nos títulos de longo prazo. Dados do Goldman Sachs mostram que fundos de estratégias sistemáticas (CTA) detêm atualmente cerca de US$ 390 bilhões em posições vendidas globais em títulos, com exposição vendida em títulos do Tesouro norte-americano de 10 anos em máximo histórico de 99% e de 30 anos em 100%. Se os dados de salários não agrícolas forem fracos ou a taxa de desemprego subir para 4,2%, uma cobertura maciça de posições vendidas por fundos sistemáticos poderá desencadear flutuações violentas no mercado de títulos.
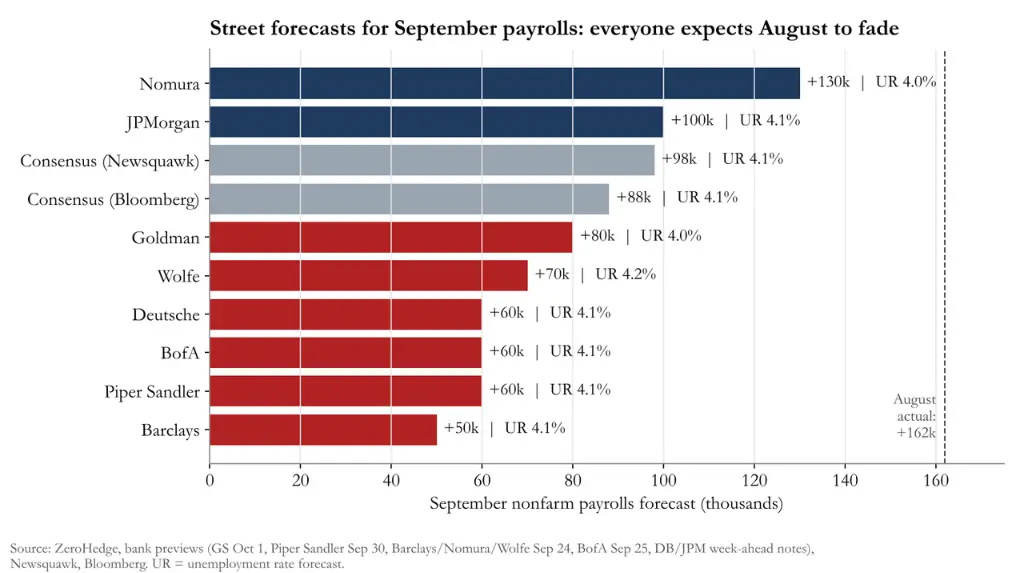
A faixa de previsões de 80 instituições de Wall Street varia de +50.000 (Barclays) a +130.000 (Nomura), com quase todas abaixo da leitura de agosto e a maioria abaixo do consenso.
Dados principais esperados:
Empregos não agrícolas: +90.000 (anterior +162.000); média trimestral: 71.000, semestral: 107.000, anual: 50.000
Empregos privados: +81.000 (anterior +127.000)
Taxa de desemprego: 4,1% (anterior 4,14%, sem arredondamento)
Taxa de participação da força de trabalho: 61,6% (sem alteração)
Jornada média semanal: 34,3 horas (anterior 34,4 horas)
O Goldman Sachs espera um aumento de +80.000 empregos, ligeiramente abaixo do consenso, mas acima da média trimestral, além de reduzir sua previsão da taxa de desemprego para 4,0%, citando uma queda no número de pedidos contínuos de seguro-desemprego. O Goldman Sachs também espera que os salários horários médios subam apenas +0,2% em relação ao mês anterior, citando 'efeitos calendáricos desfavoráveis' como explicação.
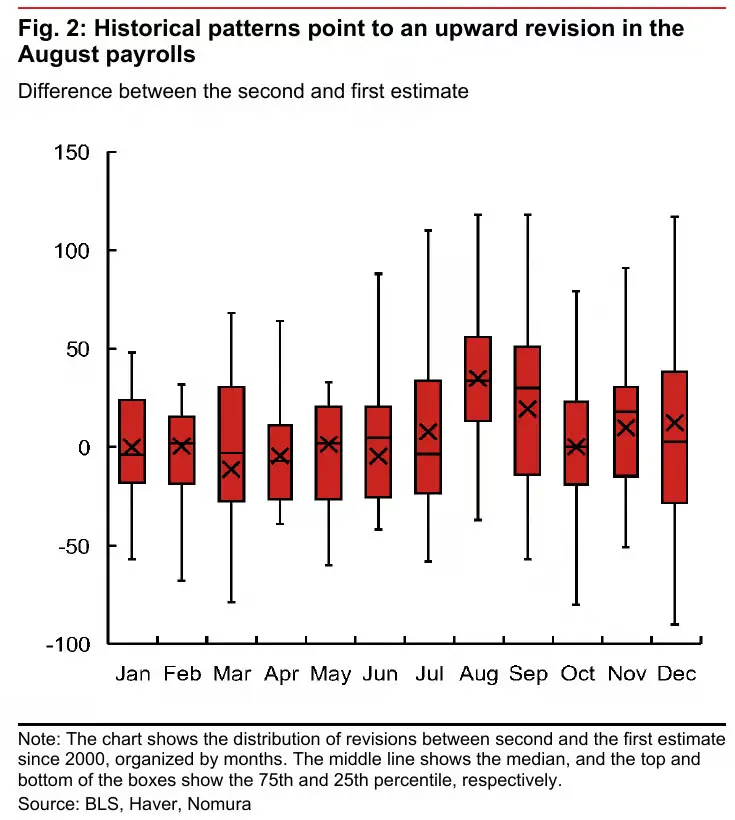
A previsão da Nomura de +130.000 é a mais alta de Wall Street, argumentando que agosto é historicamente o mês em que os valores iniciais têm maior probabilidade de serem revisados para cima.
Taxa de Desemprego e Salários: Detalhes Determinam a Reação do Mercado
A faixa prevista para a taxa de desemprego varia entre 4,0% e 4,2%, com discrepâncias decorrentes dos 4,14% não arredondados de agosto.
Goldman Sachs e Nomura esperam 4,0%, com base na queda nos pedidos contínuos;
A Wolfe Research espera 4,17%, que arredonda para 4,2%;
O Bank of America espera 4,1%, mas alerta para uma possível correção após o salto de 569.000 na pesquisa de emprego doméstico de agosto, o que poderia elevar a taxa de desemprego para 4,2%; e acrescenta que 'até mesmo 4,2% é compatível com fundamentos saudáveis do mercado de trabalho';
O Deutsche Bank alerta que, se a taxa de participação da força de trabalho subir levemente, isso poderá levar à taxa de desemprego ser arredondada para 4,2%.
Quanto aos salários, tanto o Goldman Sachs quanto a Nomura esperam um aumento de +0,2% em relação ao mês anterior, enquanto o Deutsche Bank está acima do consenso, prevendo +0,4%. O indicador amplo de salários do Goldman Sachs mostra um aumento anual de +3,5%, com um aumento anualizado no terceiro trimestre de +3,1%. A Wolfe Research observa que o crescimento salarial permanece 'abaixo da faixa preferida do Fed de 3,5%-4,0%', chamando-o de 'surpreendentemente moderado'.
Ajuste Sazonal: Agosto 'inflado', setembro tem riscos bidirecionais
Os fatores sazonais são a principal dificuldade interpretativa deste relatório.
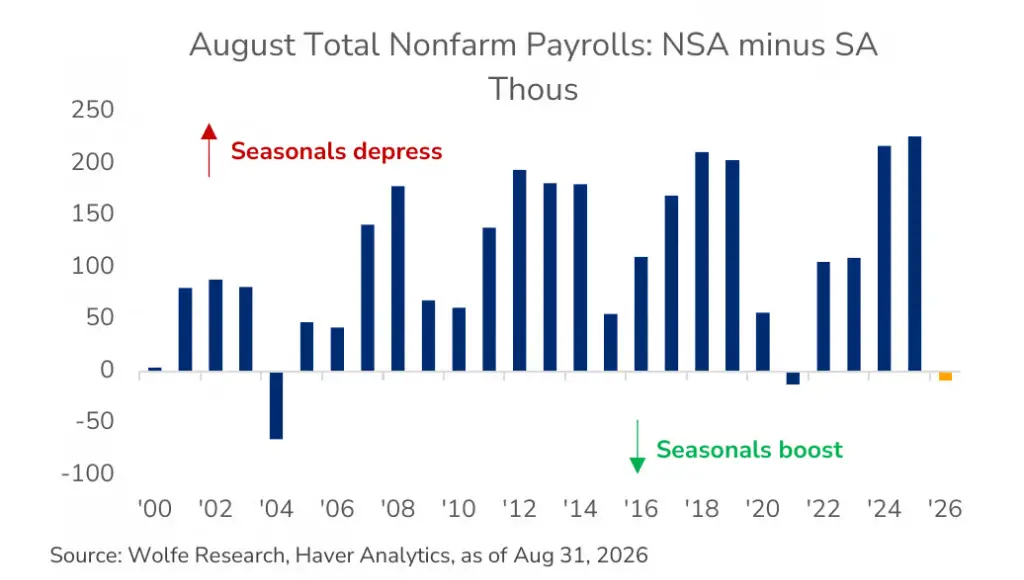
A Wolfe Research aponta que, em um agosto típico, os ajustes sazonais normalmente reduzem os números ajustados sazonalmente em mais de 100.000. No entanto, em agosto deste ano, o fator sazonal, na verdade, elevou os dados — trata-se da primeira vez que isso ocorre desde 2021.
A economista do Bank of America Shruti Mishra forneceu a explicação mais clara:
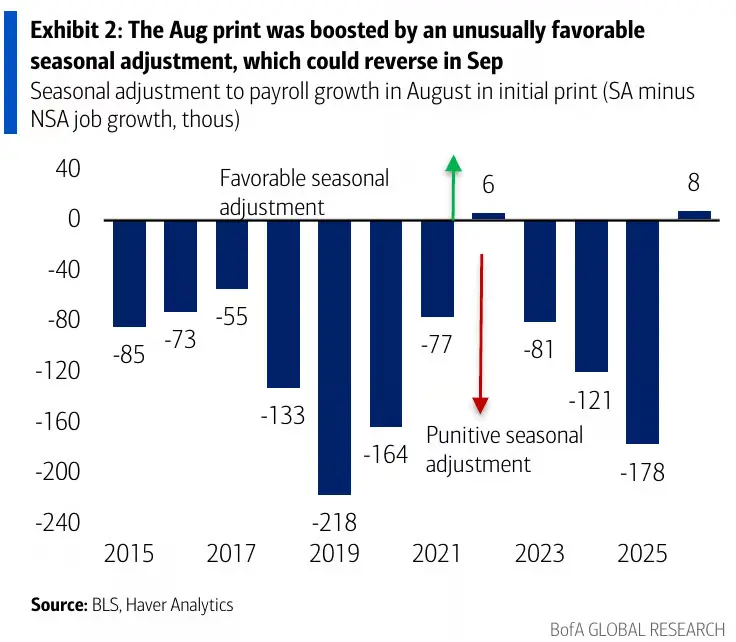
O aumento não ajustado do emprego em agosto foi, de fato, menor que no mesmo período do ano passado, mas o ajuste sazonal deste ano foi 'próximo de zero', enquanto o ajuste para agosto de 2025 foi de -178.000, fazendo com que o aumento não ajustado deste ano fluísse quase integralmente para os números ajustados sazonalmente.
O Bank of America atribui essa anomalia às diferenças no período da pesquisa — agosto de 2026 teve um intervalo de quatro semanas, enquanto 2024 e 2025 tiveram cinco semanas.
A conclusão do Barclays forma uma cadeia lógica clara:
Se os dados de agosto forem revisados para baixo → os dados de setembro podem surpreender positivamente; se os dados de agosto não forem revisados para baixo → os dados de setembro podem ser fracos.
O Bank of America aconselha investidores a “não se deixarem enganar pelos números destacados” e mantém sua estimativa de crescimento de empregos em um nível saudável de “100.000+”.
Além disso, o Bank of America também destaca um risco negativo potencial: cerca de 200.000 titulares do TPS haitiano perderam sua autorização de trabalho em 27 de julho, concentrados principalmente nos setores de serviços alimentares, saúde, transporte e varejo. O cenário-base do Bank of America é um impacto gradual, mas reconhece que “o efeito sobre os dados de setembro pode superar as expectativas”.
Indicadores de alta frequência do mercado de trabalho: em geral positivos; confiança do consumidor é uma exceção
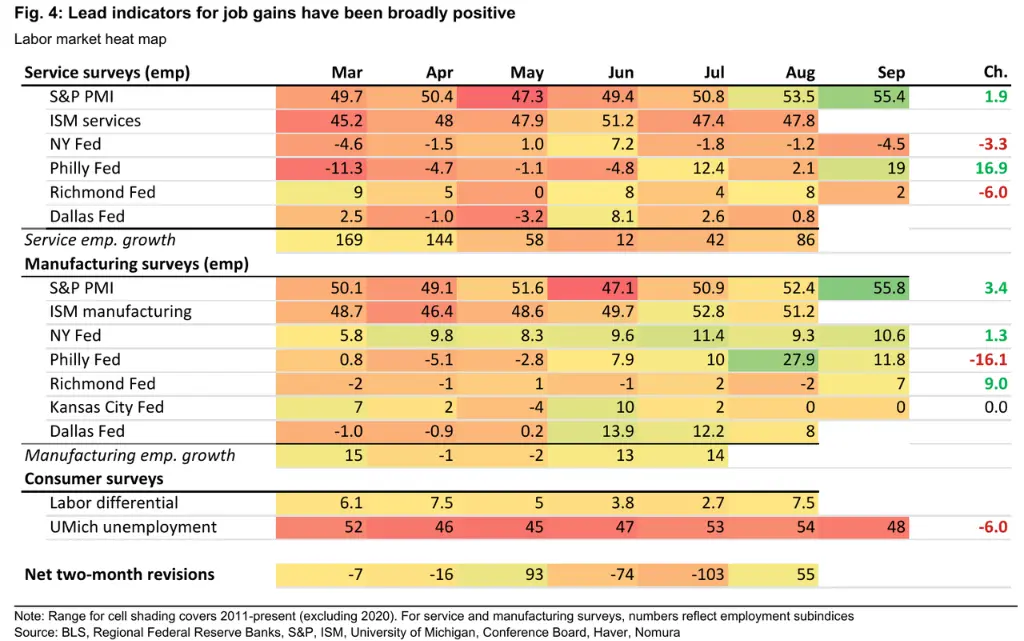
Vários indicadores de alta frequência mostram que o mercado de trabalho permanece resiliente:
Pedidos iniciais de seguro-desemprego: na semana de referência, foram 198.000, abaixo dos 207.000 na janela de pesquisa de agosto; o número de pedidos contínuos caiu para 1,719 milhão, o menor desde março de 2023, sustentando a previsão de taxa de desemprego de 4,0%.
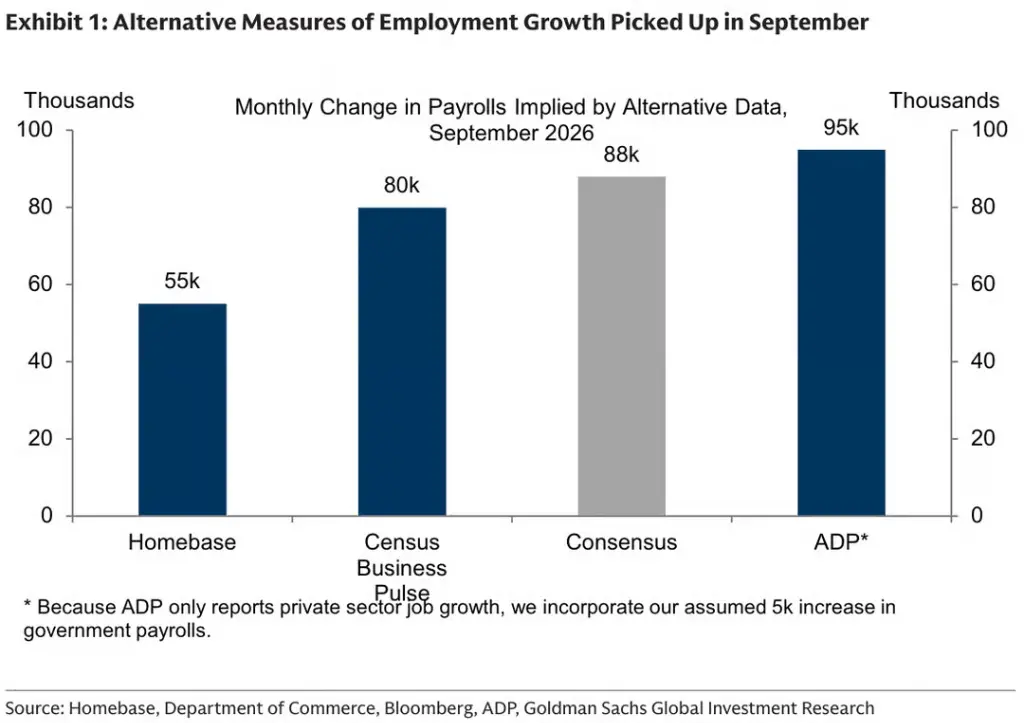
ADP: Emprego privado aumentou em 90.000 (esperado: 70.000; valor anterior: 36.000), primeira aceleração desde maio, liderada por educação/saúde e lazer/hospitalidade.
Revelio: Setembro +56.900, acima dos +40.600 revisados em agosto, com liderança de administração pública, saúde e construção.
Challenger Layoffs: Demissões anunciadas em setembro totalizaram 43.000, o menor valor desde 2022, mas os planos de contratação são os mais baixos para o mesmo período desde 2011.
PMI: Flash PMI da S&P Global mostra o crescimento mais rápido de empregos desde junho de 2022; subíndice de emprego da ISM manufatureiro subiu para 52,7.
O único sinal contrário vem das pesquisas de confiança do consumidor. Na pesquisa da Federação Mundial de Grandes Empresas, a diferença entre “emprego abundante” e “difícil encontrar emprego” reduziu-se para apenas +1,7, e o valor líquido das expectativas de emprego para seis meses caiu para -14,4, sugerindo que os consumidores percebem que o mercado de trabalho ainda está enfraquecendo.
Política do Banco Central dos EUA: da via de “pular” para a de “aumento de juros”
Após o primeiro aumento de juros em três anos, a mediana do gráfico de pontos do Banco Central dos EUA indica outro aumento em 2026. O mercado inicialmente precificou isso para outubro, mas depois recuou rapidamente.
Atualmente, o consenso do mercado mudou para “pular outubro e elevar as taxas em dezembro”. Economistas do Goldman Sachs acreditam que, como o núcleo do PCE deve cair para 3,0% até o fim do ano (abaixo da previsão do Fed de 3,4%), “é muito provável que o FOMC conclua que nenhum novo aumento de juros é necessário”.
O Barclays também espera uma pausa em outubro e um aumento em dezembro. O cenário-base do Deutsche Bank é um aumento em dezembro e outro em março do próximo ano.
O Bank of America cita declarações recentes de Waller sobre a resiliência do mercado de trabalho, considerando que este relatório “provavelmente não será um fator decisivo para precificar um aumento em outubro, e o mercado focará mais nos dados do IPC”.
Posições vendidas no mercado de títulos são o maior gatilho potencial
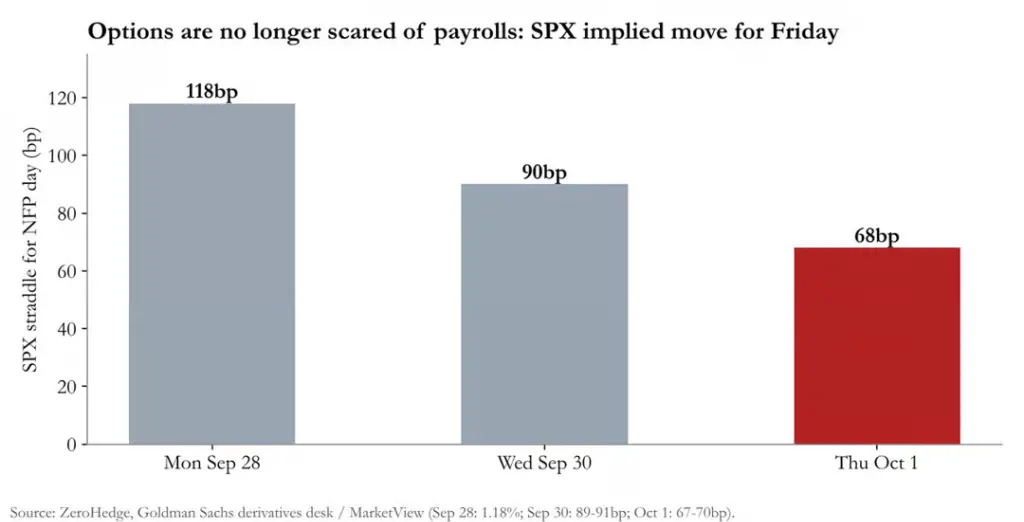
O mercado de opções reduziu significativamente a precificação para este relatório. Segundo a equipe de derivativos do Goldman Sachs, a volatilidade implícita das straddles do S&P 500 caiu de 1,18% na segunda-feira para cerca de 67–70 pontos-base na quinta-feira, abaixo da média dos últimos oito dias úteis (72 pontos-base). As straddles do Nasdaq 100 estão em torno de 95 pontos-base.
No mercado de câmbio, a volatilidade implícita do USD/JPY é de cerca de 42 pontos-base e a do EUR/USD, de cerca de 38 pontos-base, ambas próximas ao limite superior da faixa de volatilidade realizada em um ano — o mercado de câmbio é atualmente o único ainda precificando surpresas.
Rich Privorotsky, do Goldman Sachs, destacou que a pressão real recai sobre a ponta longa, não sobre a curta:
«Taxas de juros: Não há absolutamente nenhuma compra na ponta longa. Os dados do PCE estão fracos, mas mal alteraram sua trajetória… O verdadeiro problema é que a ponta longa simplesmente não se importa.»
Isso torna o risco de posição a variável mais preocupante. Brian Garrett, do Goldman Sachs, afirmou que o modelo CTA do banco indica que fundos sistemáticos detêm cerca de US$ 390 bilhões em posições vendidas em títulos globais, com a posição vendida em Títulos do Tesouro norte-americanos de 10 anos no máximo histórico de 99% e os de 30 anos atingindo 100%.
Se os dados forem «adequados» (criação de 40.000 a 100.000 empregos e taxa de desemprego entre 4,0% e 4,1%), tanto o mercado acionário quanto o de títulos subirão moderadamente;
Se os dados forem «superaquecidos» (criação de mais de 120.000 empregos e taxa de desemprego de 4,0%), as expectativas de alta nas taxas de juros em outubro retornarão rapidamente ao mercado;
Se os dados forem «superfrios» (criação de menos de 20.000 empregos ou taxa de desemprego acima de 4,2%), não só as expectativas de alta nas taxas de juros serão totalmente descartadas, como também será desencadeada uma forte cobertura das posições vendidas em títulos por fundos CTA.
Para ações, Nelson Armbrust, do Goldman Sachs, observou que o S&P 500 está apenas cerca de 2% abaixo de sua máxima histórica, afirmando: «Qualquer alívio nas taxas de juros servirá como gatilho para alta do mercado acionário.» Andrew Tyler, do JPMorgan, alertou sobre riscos espelhados: dados fortes do ADP poderiam levar a uma surpreendente alta nos salários não agrícolas, momento em que o mercado pode voltar à lógica de «boas notícias são más notícias».
Destaca-se que a revisão dos dados de agosto pode ter impacto de mercado maior do que os números principais de setembro. Se os dados de agosto forem revistos substancialmente para baixo, isso confirmará que os ajustes sazonais distorceram as verdadeiras tendências do emprego, remodelando assim o julgamento do mercado sobre todo o ciclo de emprego.
O mercado está altamente atento à possibilidade de revisão substancial para baixo dos dados de agosto, pois ajustes sazonais incomuns anteriormente superestimaram o desempenho global do emprego, gerando grande incerteza quanto ao efeito base para os dados de setembro.
 Tapbit Wire