Após a aprovação de ações tokenizadas: Robinhood, Circle e a próxima fase das finanças on-chain
 Tapbit Wire
Em 17 de setembro, a Comissão de Valores Mobiliários dos EUA (SEC) aprovou oficialmente o comércio on-chain de ações norte-americanas tradicionais sob a «Isenção à Inovação», mas com restrições como alinhamento de dividendos e direitos de voto, notificação prévia às empresas listadas e período experimental de cinco anos. Este artigo parte desse marco para esclarecer a relação entre «finanças on-chain» e ativos reais tokenizados (RWA): prossegue o caminho norte-americano de tokenização de ativos de alta qualidade, mas seu conceito vai além da definição restrita de RWA, com foco central na globalização dos ativos em dólar. O texto ainda analisa a lógica subjacente ao apoio de Wall Street (consolidação da hegemonia do dólar) e usa a Robinhood (lado dos ativos: mainnet Robinhood Chain + padrão ERC-8056) e a Circle (lado do financiamento: blockchain pública Arc, USDC diretamente como gas) como exemplos para delinear a próxima fase das finanças on-chain.
Este artigo analisará a migração on-chain das finanças tradicionais com base na mais recente resolução da SEC, de 17 de setembro, discutirá o conceito de Finanças On-Chain e analisará o contexto e as implicações dessa transformação sob a ótica da regulação nacional, das ações institucionais e de iniciativas da Robinhood e da Circle.
Uma Resolução Histórica: Aprovação Oficial de Ações Tokenizadas
Em 17 de setembro de 2026, a Comissão de Valores Mobiliários dos EUA (SEC) aprovou uma resolução importante: a autorização oficial do comércio on-chain de ações norte-americanas tradicionais. Essa resolução, mais precisamente denominada «Isenção à Inovação», permite que plataformas qualificadas de títulos tokenizados concedam licenças formais para negociação de valores mobiliários.
Essa resolução também traz uma série de restrições, tais como:
As ações tokenizadas on-chain devem garantir os mesmos direitos das ações tradicionais, como direito a dividendos e direito de voto.
Além disso, a plataforma deve notificar previamente as empresas listadas subjacentes, que poderão apresentar objeções.
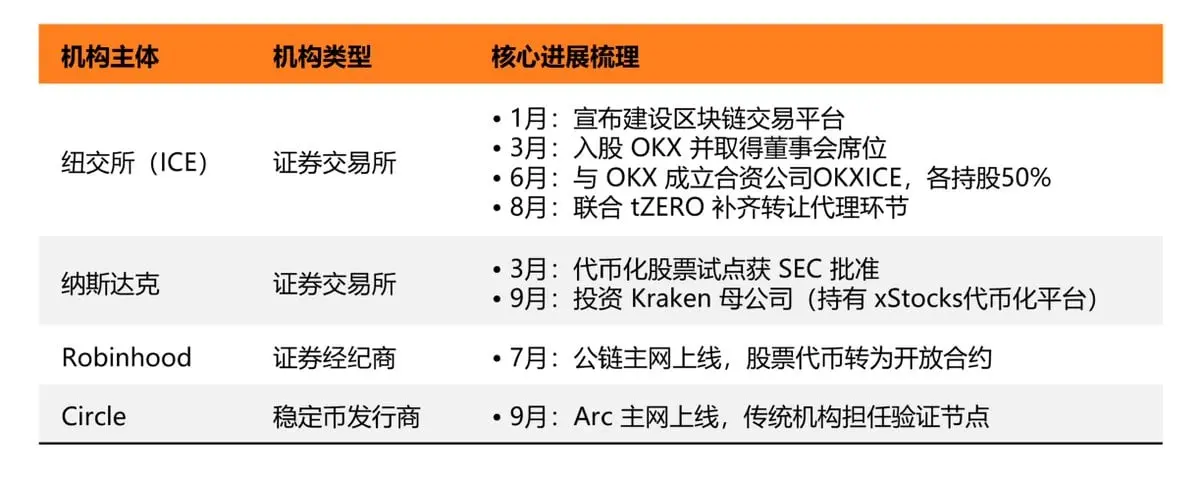
Ademais, trata-se apenas de um quadro regulatório inovador válido por um período experimental de cinco anos, não equivalendo a uma abertura total e abrangente. Essa resolução dá continuidade a diversos sinais surgidos desde 2026 nos mercados financeiros tradicionais norte-americanos, representados pela Bolsa de Valores de Nova York (NYSE) e pela NASDAQ, refletindo coletivamente que o sistema subjacente das negociações de valores mobiliários dos EUA está migrando para blockchain.
«A Robinhood Chain é a cadeia EVM mais rápida a atingir 100 milhões de transações.» Fonte: Vlad Tenev (cofundador da Robinhood)
Uma série de mudanças revela uma tendência clara: a migração on-chain das finanças tradicionais tornou-se uma importante tendência nos mercados de capitais, e as finanças on-chain constituem uma das principais narrativas para a próxima etapa do mercado de capitais como um todo.
I. Revisão: O Que São as Finanças On-Chain
Ao mencionar esse termo, a maioria das pessoas pensa em RWA (ativos reais tokenizados), ou seja, a colocação de ativos financeiros tradicionais na blockchain. Essa compreensão é parcialmente válida, pois o cerne das finanças on-chain realmente se baseia no conceito de RWA já difundido: emitir ativos tradicionais na blockchain para resolver problemas de eficiência das finanças tradicionais por meio da tokenização.
No entanto, dois pontos precisam ser esclarecidos: primeiro, o conceito de RWA foi muito mal interpretado e estigmatizado; segundo, o objetivo das finanças on-chain inclui — mas vai além — o de RWA.
1.1 Finanças On-Chain: Continuação do Caminho de Alta Qualidade do RWA
O conceito de finanças on-chain tem grande sobreposição com o de RWA, mas seu significado representativo vai além deste último.
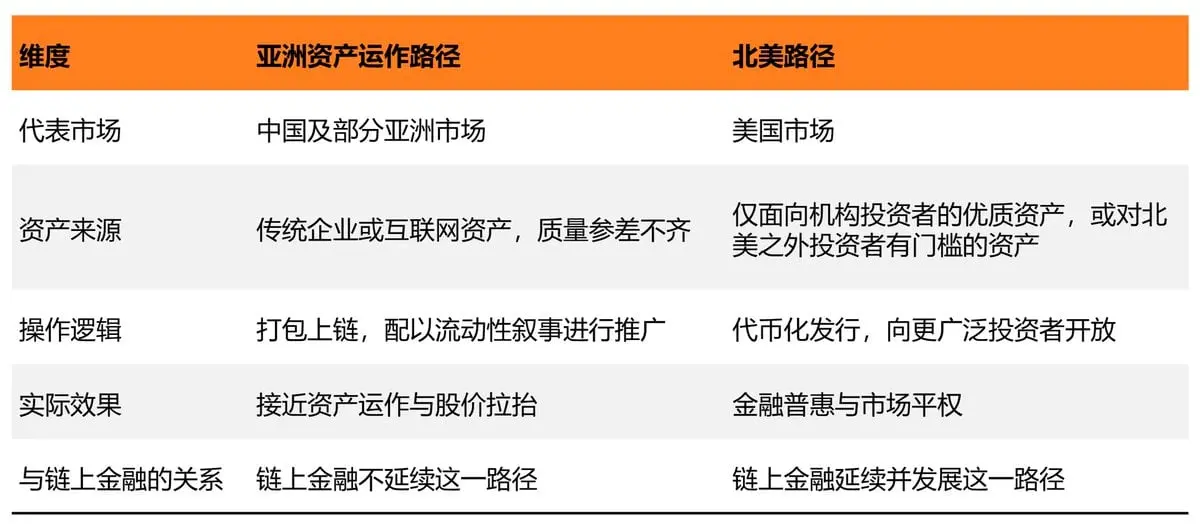
Atualmente, os ativos reais tokenizados (RWA) já formaram, de fato, dois caminhos nitidamente distintos.
O primeiro caminho é representado pelos mercados chinês e asiático, conhecido como caminho do «tipo operação de ativos»: empresas tradicionais ou gigantes da internet empacotam produtos sem demanda real de mercado (PMF) na blockchain e os promovem com narrativas de liquidez, operando essencialmente ativos existentes para criar uma estratégia que vincula os preços dos tokens aos preços das ações — logicamente, não diferente das anteriores reestruturações por falência e fusões subsequentes.
O segundo caminho é representado pela América do Norte, especialmente pelos EUA: empacotar ativos financeiros tradicionais de alta qualidade na blockchain, sobretudo aqueles anteriormente acessíveis apenas a clientes institucionais e com altas barreiras para investidores varejistas, alcançando equidade por meio de emissão on-chain e promovendo inclusão financeira.
O objetivo das finanças on-chain é continuar seu desenvolvimento com base no caminho norte-americano. Este é o primeiro julgamento deste artigo: as finanças on-chain seguem principalmente o caminho norte-americano de RWA.
1.2 Finanças on-chain: conceito muito além do escopo de RWA
As finanças on-chain continuam o caminho de alta qualidade dentro do universo de RWA, mas seu conceito vai muito além da definição restrita de RWA, refletindo-se principalmente em três aspectos.
Primeiro, as perspectivas de observação diferem. A definição restrita de RWA foca no impacto do fluxo de ativos financeiros tradicionais para o espaço cripto sobre a precificação de ativos cripto; já as finanças on-chain enfatizam o uso da blockchain para resolver problemas crônicos de eficiência da finança tradicional, incluindo negociação 24 horas, velocidade de liquidação e barreiras de acesso.
Segundo, as finanças on-chain destacam a interação bidirecional entre ativos tradicionais e ativos cripto. O exemplo dos tokens meme na cadeia da Robinhood impulsionando os tokens de ações é um caso, enquanto os mercados preditivos on-chain reprecificando e protegendo ativos financeiros tradicionais é outro — ambos serão analisados detalhadamente com casos concretos adiante.
Terceiro, a lógica central da expansão das finanças on-chain é a globalização dos ativos em dólar (ou seja, o fortalecimento da «hegemonia do dólar»). Ativos de alta qualidade, como ações e títulos norte-americanos, podem alcançar investidores globais a menor custo por canais cripto — esse é o julgamento central do apoio de Wall Street às finanças on-chain, detalhado na próxima seção.
II. Por que as finanças on-chain conquistaram o apoio de Wall Street?
2.1 Quatro estágios da postura regulatória norte-americana frente aos ativos cripto
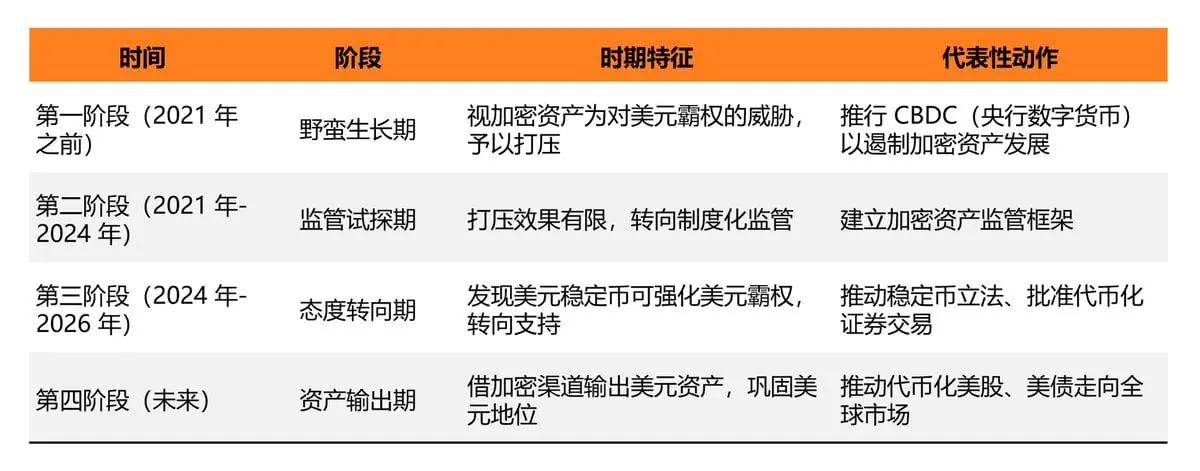
Muitos se perguntam por que o governo norte-americano e principais instituições de Wall Street migraram de uma postura repressiva para uma de apoio aos ativos cripto. A resposta reside na manutenção e fortalecimento da posição global do dólar, e essa mudança se reflete em quatro estágios da postura regulatória norte-americana frente aos ativos cripto (veja a tabela abaixo).
Analisando a tabela acima, podemos extrair as seguintes três interpretações:
A repressão na primeira fase cedeu lugar à regulação institucionalizada na segunda fase principalmente porque a rota da moeda digital do banco central nunca atingiu os resultados esperados: ativos descentralizados como o Bitcoin não só não foram contidos, mas continuaram a expandir sua escala, forçando os reguladores a reconhecer que é melhor facilitar do que reprimir — passando, assim, para a construção de um quadro regulatório por meio de licenças e divulgação de informações, conforme visto no sistema de licenciamento de exchanges e nas exigências contra lavagem de dinheiro introduzidas entre 2021 e 2024.
O verdadeiro ponto de virada ocorreu na terceira fase. Reguladores norte-americanos perceberam que a participação de stablecoins em dólar no mercado superou 90%, valor significativamente maior que a fatia real do dólar nos pagamentos físicos globais (estimada em cerca de 40–50%). Ou seja, as stablecoins tornaram-se o veículo mais penetrante e rapidamente disseminado do dólar no mundo digital, e essa descoberta inverteu diretamente a postura regulatória: de impedir os ativos cripto para utilizá-los ativamente — manifestada concretamente na legislação sobre stablecoins (Lei GENIUS) de 2025 e na subsequente aprovação da SEC para negociação de valores tokenizados.
A quarta fase ainda está em curso, com a lógica ainda mais avançada: as stablecoins são meros veículos; o verdadeiro valor de longo prazo reside nos ativos em dólar a que correspondem. Como os canais cripto provaram ser capazes de difundir dólares globalmente com eficiência, as instituições norte-americanas naturalmente considerarão usar esses mesmos canais para levar ações e títulos norte-americanos ao exterior — esse é o contexto-chave ao analisar os caminhos da Robinhood e da Circle adiante: uma foca no lado dos ativos, outra no lado do financiamento, ambas servindo ao mesmo objetivo estratégico.
2.2 Finanças on-chain: a manifestação mais forte da hegemonia do dólar
A consolidação da hegemonia do dólar baseia-se fundamentalmente na globalização do dólar e de seus ativos, correspondendo aos dois caminhos das finanças on-chain: o lado do financiamento depende de títulos norte-americanos como ativos subjacentes, carregando o próprio dólar na forma de stablecoins em dólar; o lado dos ativos foca nas ações norte-americanas, estendendo-se ao crédito privado, títulos corporativos e outras ferramentas de financiamento para empresas reais, carregando ativos em dólar na forma de ações tokenizadas.
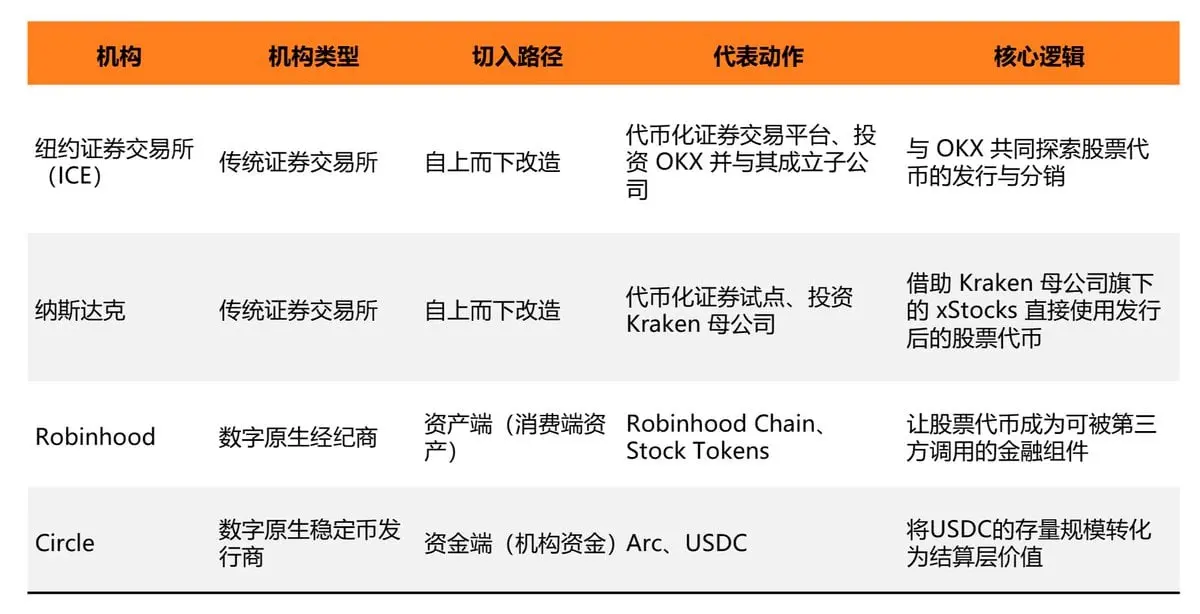
Se a Bolsa de Valores de Nova York e a NASDAQ representam a transformação em blockchain de cima para baixo das bolsas tradicionais, a Robinhood e a Circle representam duas empresas financeiras nativas digitais que partem, respectivamente, do lado dos ativos e do lado do financiamento, apontando, no fim, para o mesmo objetivo estratégico.
«As ofertas públicas iniciais (IPOs) migrarão para a blockchain.» Fonte: CZ (fundador da Binance)
Assim, este artigo seleciona a Robinhood, representante das ações norte-americanas tokenizadas, e a Circle, emissora regulamentada de stablecoins em dólares, como sujeitos de pesquisa. Ambas lançaram recentemente suas próprias blockchains públicas, gerando amplo debate no setor; as seções quatro e cinco deste artigo as analisarão sucessivamente.
III. Robinhood: O lado dos ativos representado pelas ações
3.1 Panorama da emissão de tokens de ações: efeito de concentração nas lideranças
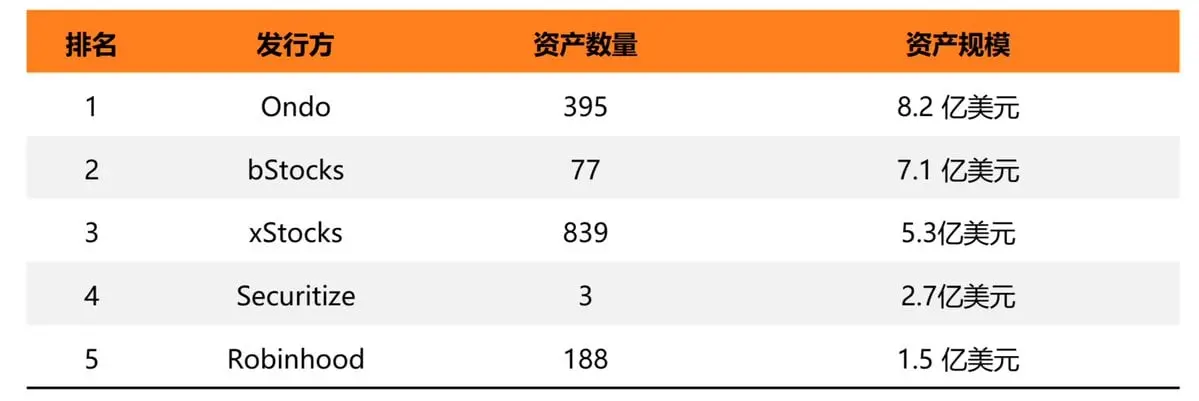
A viabilidade dos tokens de ações já foi validada pela indústria. Segundo dados do RWA.xyz, em 17 de setembro de 2026, o valor distribuído desses tokens na rede atingiu US$ 2,82 bilhões, crescendo 13,1% em 30 dias, com 3,63 milhões de endereços detentores — um aumento de 125,34% em relação ao mês anterior. Esses dados indicam que a capacidade de emissão de tokens de ações deixou de ser uma barreira setorial, e qualquer instituição qualificada com fontes de ativos pode realizar sua tokenização.
Do ponto de vista dos emissores, o mercado já formou uma clara concentração nas lideranças: quatro emissores — Ondo, bStocks, xStocks e Securitize — somam escala superior a US$ 2,3 bilhões, respondendo por mais de 80% do valor distribuído de tokens de ações na rede; a Robinhood ocupa a quinta posição, com 188 ativos e escala de cerca de US$ 150 milhões. Os caminhos dos principais emissores também diferem: alguns apostam na quantidade de ativos, enquanto outros obtêm sucesso com um único ativo de grande porte. Esse cenário sinaliza que o foco da concorrência setorial deslocou-se da pergunta «é possível emitir?» para «como os ativos serão usados após a emissão?», tema central das análises subsequentes.
3.2 Robinhood: De produtos fechados para contratos abertos
A Robinhood lançou seus Tokens de Ações na Europa em 30 de junho de 2025, expandindo seus serviços para 30 países da União Europeia e do Espaço Econômico Europeu, alcançando 400 milhões de usuários. Inicialmente emitidos na Arbitrum, esses tokens permitem zero comissões, recebimento de dividendos e negociação 24/5, cobrindo mais de 200 ações e ETFs norte-americanos. Contudo, nessa fase, o produto permanecia totalmente confinado ao próprio aplicativo da Robinhood, sem diferença essencial na experiência do usuário em comparação às contas corretoras tradicionais.
O verdadeiro ponto de virada ocorreu em 1º de julho de 2026: a mainnet da Robinhood Chain entrou em operação, e os Tokens de Ações foram convertidos em contratos ERC-20 padrão, cada ativo equipado com um feed de preços independente da Chainlink. Isso permitiu que desenvolvedores terceiros integrassem diretamente esses tokens em carteiras, DEXs e mercados de empréstimos, eliminando a necessidade de envolvimento da Robinhood.
O cofundador Vlad Tenev revelou, em entrevista pública no início de agosto, que a blockchain acumulou US$ 10 bilhões em volume de negociações nas semanas seguintes ao lançamento, processando 100 milhões de transações mais rapidamente do que qualquer outra blockchain pública anterior.
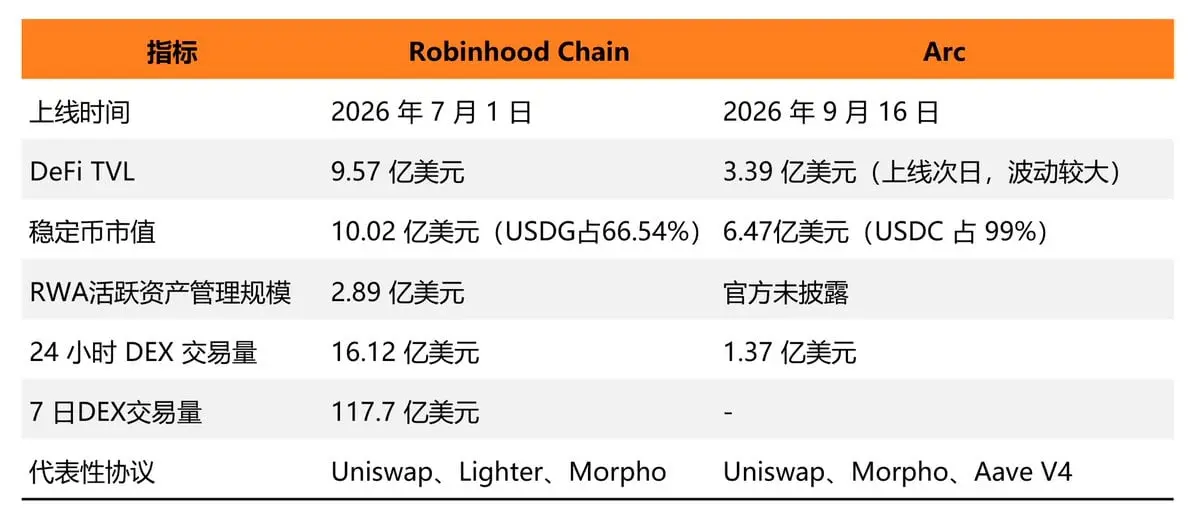
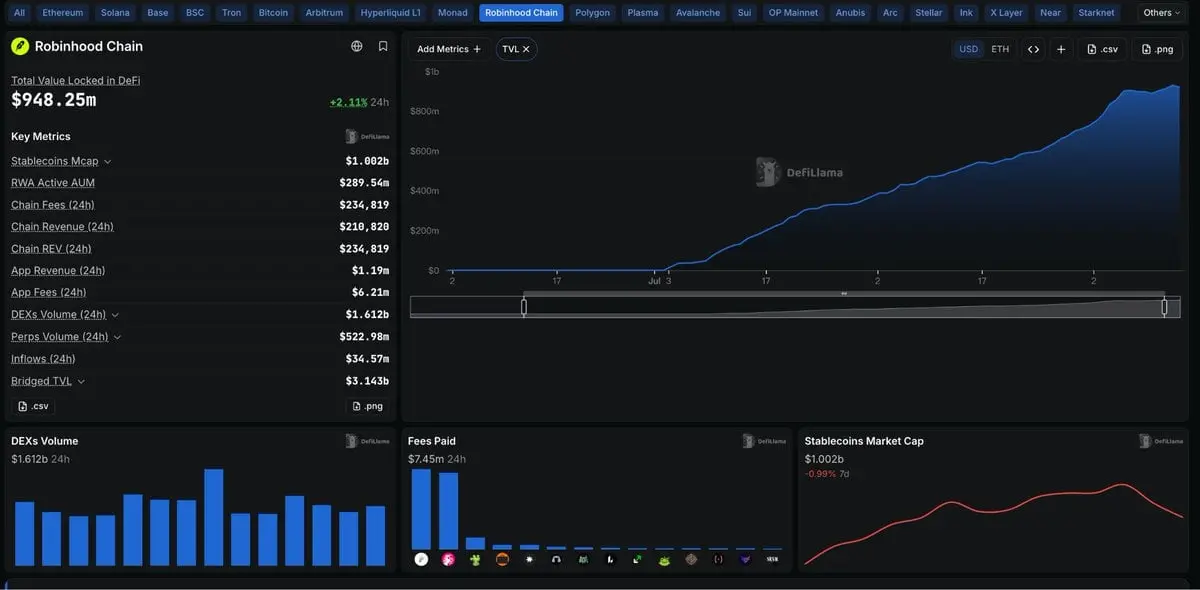
Segundo dados do DefiLlama, dois meses após o lançamento da mainnet (até 17 de setembro), o valor total bloqueado (TVL) on-chain atingiu US$ 957 milhões, com volume de negociação em DEX de 24 horas de US$ 1,612 bilhão e volume de negociação de contratos perpétuos de US$ 523 milhões.
O cerne dessa transformação é que a Robinhood abriu mão voluntariamente do controle total sobre os cenários de uso dos ativos, posicionando, em vez disso, interfaces de contratos padronizados como sua vantagem competitiva. Assim, os Tokens de Ações migraram de um tipo negociável apenas em sua própria plataforma para um componente financeiro passível de ser chamado por qualquer contrato de terceiros — condição técnica indispensável à discussão do mecanismo de vinculação com tokens Meme na sexta seção.
3.3 Principais vantagens da Robinhood Chain
A singularidade da Robinhood Chain reside não apenas na intensa atenção gerada após seu lançamento, mas também nos recursos acumulados no campo da tokenização de ações — recursos inalcançáveis por outras blockchains públicas: ativos prontos e canais de distribuição, autoridade normativa e posicionamento como infraestrutura aberta.
Primeiro, a vantagem de ativos e canais. A própria Robinhood detém ativos em ações norte-americanas, possui anos de experiência regulatória e operacional em corretagem de valores mobiliários e já estabeleceu a rota técnica para a tokenização de ações, eliminando a necessidade de buscar custodiantes ou emissores terceirizados para preencher essa lacuna. Mais criticamente, traz consigo usuários e canais de distribuição: dezenas de milhões de contas corretoras são, por si só, tráfego de inicialização imediata, condição completamente ausente na fase inicial da maioria das novas blockchains públicas.
Segundo, a autoridade normativa. A Robinhood, em parceria com a Superstate, propôs o padrão ERC-8056 para regular a execução de eventos corporativos on-chain (como dividendos e desdobramentos), incluído no índice de Propostas de Melhoria do Ethereum (EIP). Quem estabelece primeiro o padrão tende a obrigar os entrantes posteriores a segui-lo, representando uma vantagem de poder técnico discursivo mais difícil de contornar do que simplesmente depender da escala pioneira.
Em terceiro lugar, está o posicionamento da infraestrutura aberta. A Robinhood Chain não parou na simples migração de ações para a blockchain, mas transformou os tokens de ações em componentes padronizados que qualquer contrato de terceiros pode chamar diretamente. Ao abrir mão do controle total sobre os cenários de uso, ganha velocidade de expansão impulsionada pela participação mais ampla de desenvolvedores; a Uniswap já concentra o principal volume de negociações nessa cadeia.
Em comparação com a fase anterior, em que os tokens de ações estavam limitados a um aplicativo proprietário fechado, essa transição de produto fechado para infraestrutura aberta é o valor central da promoção da tokenização de ações pela Robinhood. Assim, as ações passam a ter atributos chamáveis semelhantes aos de derivativos financeiros, tornando-se um componente financeiro que pode ser livremente invocado por qualquer contrato na cadeia.
4. Circle: Das moedas estáveis à infraestrutura de liquidação on-chain
4.1 A cadeia Arc das moedas estáveis da Circle
A Circle optou pelo caminho do lado dos fundos. Em 16 de setembro de 2026, a mainnet Arc foi lançada oficialmente, utilizando diretamente o USDC como gás, permitindo liquidações determinísticas em menos de um segundo. Onze instituições atuam como nós validadores, abrangendo áreas como gestão de ativos, compensação, pagamentos e bancos (veja Tabela 5.2 para a lista completa). No dia do lançamento, protocolos principais de empréstimos e plataformas de negociação à vista já estavam integrados, e diversos fundos monetários tokenizados podiam ser negociados diretamente ou usados como garantia; o StableFX da Circle (sistema de correspondência de câmbio entre moedas estáveis) integrou simultaneamente mais de 10 moedas estáveis locais, oferecendo capacidade de liquidação cambial 24/7.
Essa estratégia difere da abordagem tradicional de instituições que investem em bolsas ou constroem próprios motores de correspondência: a Circle aproveita a vantagem existente da circulação global do USDC, superior a US$ 74 bilhões, buscando converter esses recursos em atividades financeiras reais on-chain. Assim, a Arc integrou, desde o primeiro dia, todo o conjunto de protocolos de ativos, empréstimos e negociações, sem deixar lacunas à espera de aplicações gradualmente se estabelecerem, como ocorre na maioria das novas blockchains públicas.
Link de referência: http://rwa.xyz/
4.2 Divisão de papéis: nós validadores, protocolos de empréstimos e mercados de liquidez
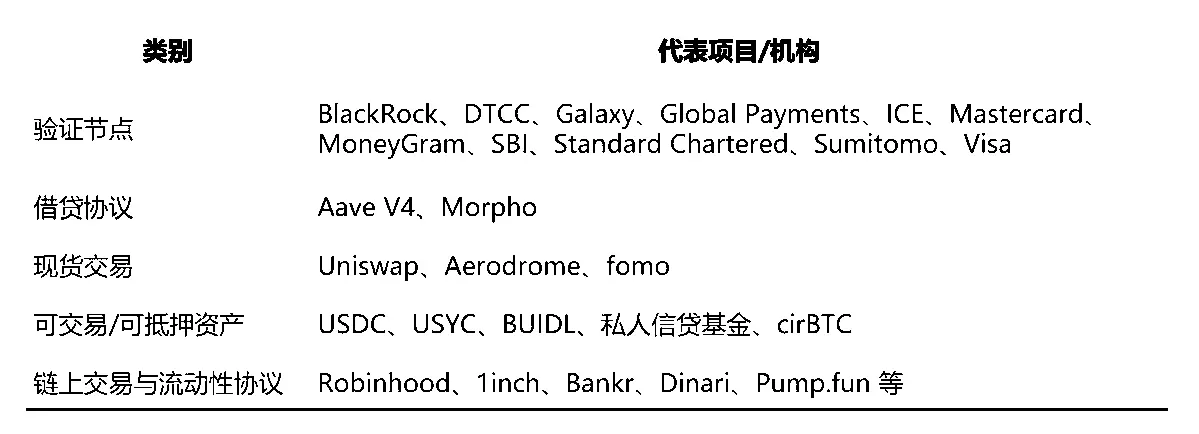
No dia do lançamento da Arc, foi estabelecida uma clara divisão de papéis: os nós validadores são responsáveis pela segurança e conformidade subjacentes; os protocolos de empréstimos fornecem alavancagem e serviços de crédito; as negociações à vista tratam da liquidez; e as moedas estáveis e fundos tokenizados constituem a camada de ativos negociáveis e passíveis de garantia. Esse sistema de divisão de trabalho já estava operacional no primeiro dia do lançamento da mainnet, indicando que a Circle estava plenamente preparada quanto à integração de protocolos.
A composição dos nós validadores inclui diversos agentes — bancos, redes de pagamento, gestoras de ativos e agências de classificação de risco — diferenciando-se claramente da estrutura de validação da maioria das blockchains públicas, que depende principalmente de mineradores ou stakers. Isso indica que a Arc foi projetada desde o início como infraestrutura voltada a clientes institucionais, e não como uma blockchain pública para traders individuais.
4.3 Tendência de convergência entre lados dos ativos e dos fundos
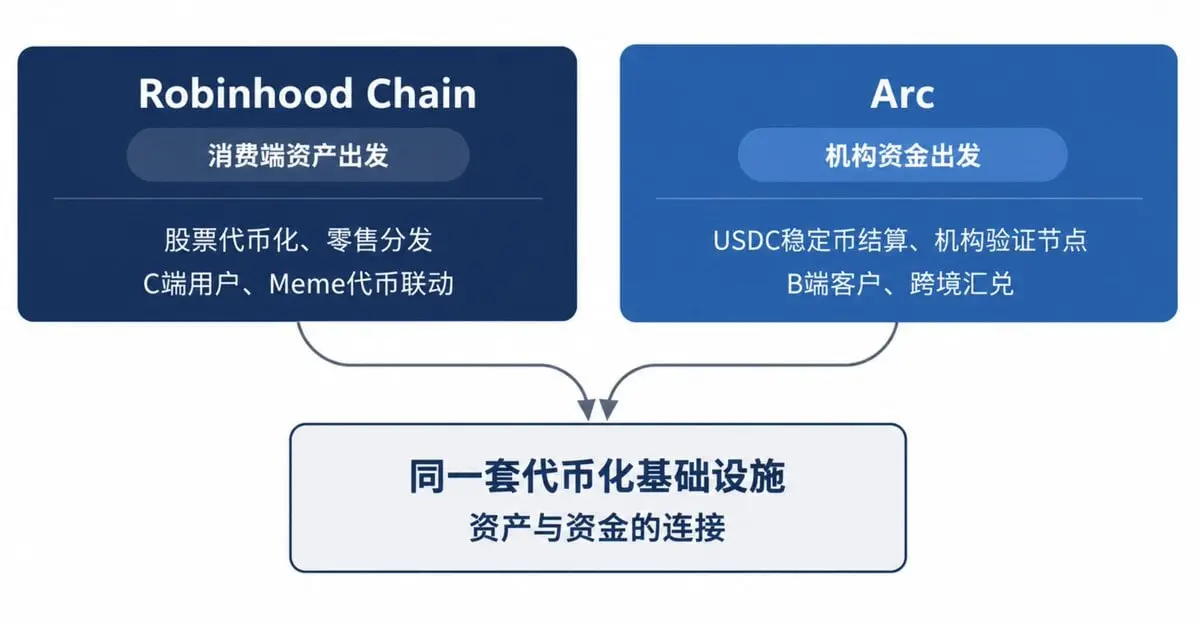
Robinhood e Circle têm pontos de partida distintos: uma parte do lado dos ativos voltados ao consumidor (lado C), enquanto a outra parte do lado dos fundos institucionais (lado B). Contudo, o problema final que ambas buscam resolver é o mesmo: ativos e fundos, originalmente sistemas independentes, precisam ser conectados por meio da mesma infraestrutura de tokenização.
Na lista oficial divulgada no lançamento da Arc, a Circle classificou a Robinhood e diversos outros protocolos de negociação on-chain na mesma categoria, refletindo diretamente esse entendimento. Atualmente, ambas as partes ainda não divulgaram publicamente produtos cooperativos específicos, mas essa classificação já demonstra suficientemente que os lados dos ativos e dos fundos estão convergindo para a mesma infraestrutura.
Essa tendência de convergência também explica os temas abordados na sexta seção deste artigo: quando diferentes tipos de ativos — como tokens de ações e tokens Meme — precisam ser integrados às mesmas regras de liquidação, bolsas e empresas da camada de fundos devem operar sob um padrão aberto unificado de contratos para alcançar interoperabilidade entre aplicações. O sistema de divisão de trabalho da Arc é uma manifestação concreta dessa tendência no nível da infraestrutura.
5. Reavaliação do valor dos tokens Meme: de ativos especulativos a pontos de entrada de liquidez
As duas primeiras seções discutiram como ativos financeiros tradicionais migram para a blockchain; esta seção aborda um fenômeno inverso: ativos especulativos nativos da blockchain começam a exercer forte influência reversa sobre ativos financeiros tradicionais.
5.1 Posicionamento tradicional: ativos especulativos sem fundamentos
Tokens meme, também conhecidos como 'Shitcoins', são frequentemente criticados como uma classe de ativos especial. Não geram fluxo de caixa, carecem de fundamentos e seus preços são totalmente impulsionados pelo sentimento da comunidade e pela rotação de capital, com flutuações caracterizando um jogo de soma zero; em ciclos anteriores, suas altas e baixas normalmente estavam ligadas a narrativas específicas ou tendências nas mídias sociais, com quase nenhuma correlação com a liquidez macro ou dados econômicos reais. É por isso que instituições analíticas há muito tempo os excluem de pesquisas fundamentais.
Ao discutir tokens meme no setor, o foco costuma estar em seus atributos lúdicos e especulativos, raramente considerando-os como uma classe de ativos capaz de ter ligações substanciais com a economia real; contudo, essa percepção começou a mudar após o lançamento da Robinhood Chain.
5.2 Mecanismo de Vinculação: O Design de Ligação entre Tokens Meme e Tokens de Ações
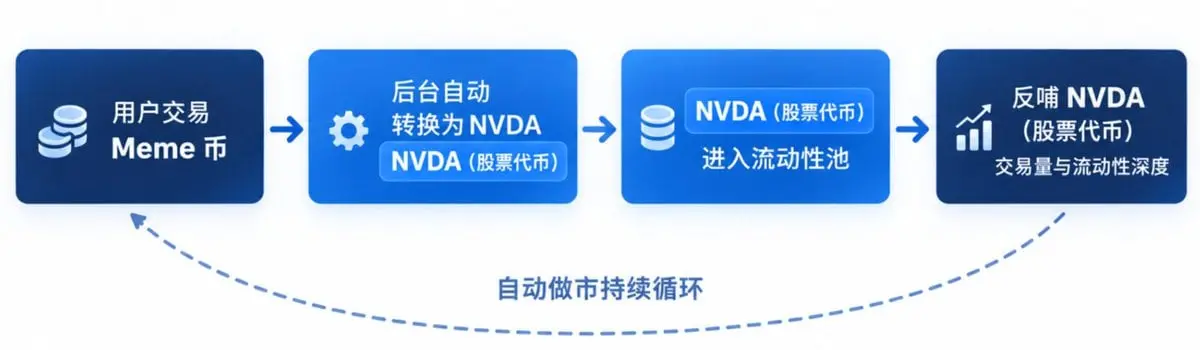
Após o lançamento da Robinhood Chain, diversos produtos surgiram na cadeia vinculando diretamente tokens meme a tokens de ações para negociação. O caso mais representativo vem da plataforma de lançamento de tokens Long.xyz, que introduziu o token meme $AI (Artificial Inu): ele é pareado diretamente com o token de ações da NVIDIA, $NVDA, e toda transação de tokens AI é primeiramente convertida em $NVDA em segundo plano antes de entrar no pool de liquidez. Dados on-chain mostram que, em determinado momento, mais de 20% da oferta circulante de $NVDA estava bloqueada no pool de liquidez do token $AI para market making automatizado.
Além de parear moedas meme com ações, muitos tokens meme populares que dispararam no início do lançamento da Robinhood Chain (como o $CashCat) atraíram grande atenção e tráfego para a comunidade. Esse fenômeno, por si só, carece de sustentabilidade e é um típico jogo de capital, mas o resultado objetivo é que uma grande quantidade de capital especulativo originalmente não relacionado a tokens de ações foi introduzida na Robinhood Chain por meio desses projetos meme e redirecionada ao mercado de negociação de tokens de ações através do mecanismo de pareamento.
A característica comum desse mecanismo é que os ativos negociados na interface são especulativos, enquanto os ativos de liquidação no back-end são tokens de valores mobiliários reais, com a transmissão de preços realizada por market makers automatizados. O fluxo de capital, anteriormente considerado negociação de ruído, passa assim a ser estruturalmente direcionado para ativos reais. Tokens meme atraem tráfego, enquanto tokens de ações absorvem esse capital, formando juntos um ciclo de financiamento nunca antes projetado.
5.3 Dados Empíricos: O Efeito de Transmissão Bidirecional do Volume de Negociação
Dados de taxas on-chain fornecem evidência direta desse efeito de ligação. Em 1º de setembro de 2026, as taxas diárias on-chain da Robinhood Chain atingiram US$ 3,75 milhões, superando o total de taxas da rede principal do Ethereum e da Base Chain naquele dia, registrando um recorde histórico até então; em 4 de setembro, esse valor subiu ainda mais para US$ 6,04 milhões, um novo recorde desde seu lançamento, impulsionado principalmente pelas negociações de tokens meme em plataformas de lançamento como Long.xyz e Pons. Segundo a empresa independente de análise de dados on-chain Bitquery, até 8 de setembro, as taxas acumuladas desde o lançamento da rede em julho ultrapassaram US$ 38 milhões, sendo cerca de 70% geradas após 24 de agosto e aproximadamente 90% retidas pela própria rede.
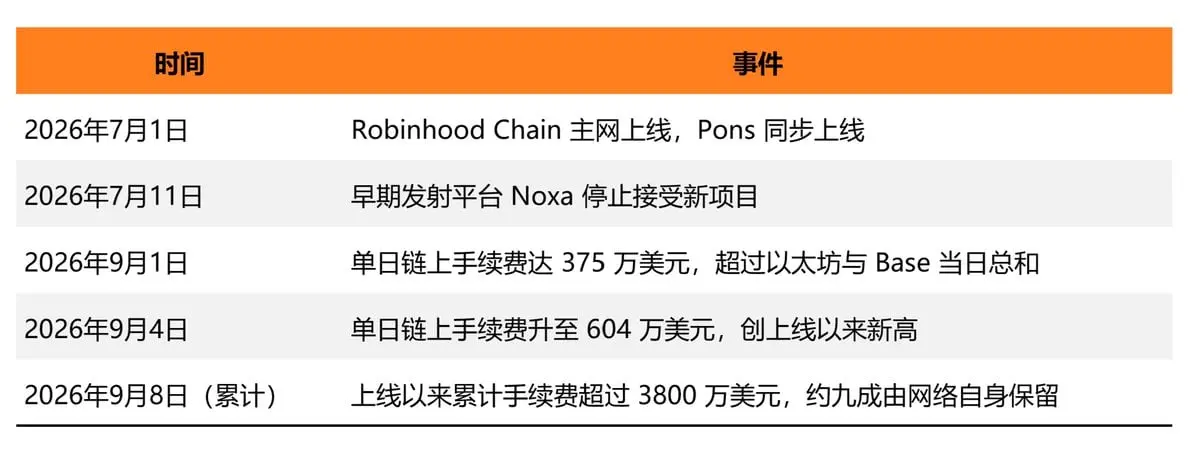
De uma perspectiva de série temporal, os dados de taxas on-chain permaneceram elevados por vários dias consecutivos, indicando que esse mecanismo de ligação possui certo grau de sustentabilidade.
5.4 Avaliação de Significância: Transformação Funcional de Fundos Especulativos
Antes disso, havia quase nenhuma ligação substancial entre fundos especulativos on-chain e ativos financeiros tradicionais: especuladores negociavam tokens meme, enquanto investidores detinham ações, com os dois mercados operando de forma independente. Agora, os tokens meme encontraram uma razão para sua necessidade, transformando-se em um ponto de entrada para direcionar tráfego e capital para ativos reais. Para a Robinhood, a negociação de alta frequência de tokens meme impulsionou indiretamente o volume de negociação de tokens de ações e a receita com taxas on-chain; para todo o setor, trata-se da primeira vez que dados concretos comprovam que o sentimento especulativo on-chain pode ser convertido em volume real de negociação de ativos financeiros tradicionais.
Esse mecanismo foi posteriormente replicado na BNB Chain. Em 8 de setembro de 2026, Zhao Changpeng (CZ), fundador da Binance, postou nas mídias sociais: 'Ofertas públicas iniciais (IPOs) migrarão para a blockchain.'
'🚨 HOJE: A SEC emitiu uma ordem concedendo isenção temporária e condicional às Plataformas de Valores Mobiliários Tokenizados da definição de 'bolsa' na Lei de Bolsas para negociar ações tokenizadas do NMS usando inovadores sistemas automatizados de mercado com permissão.' Fonte: Comissão de Valores Mobiliários dos EUA (SEC)
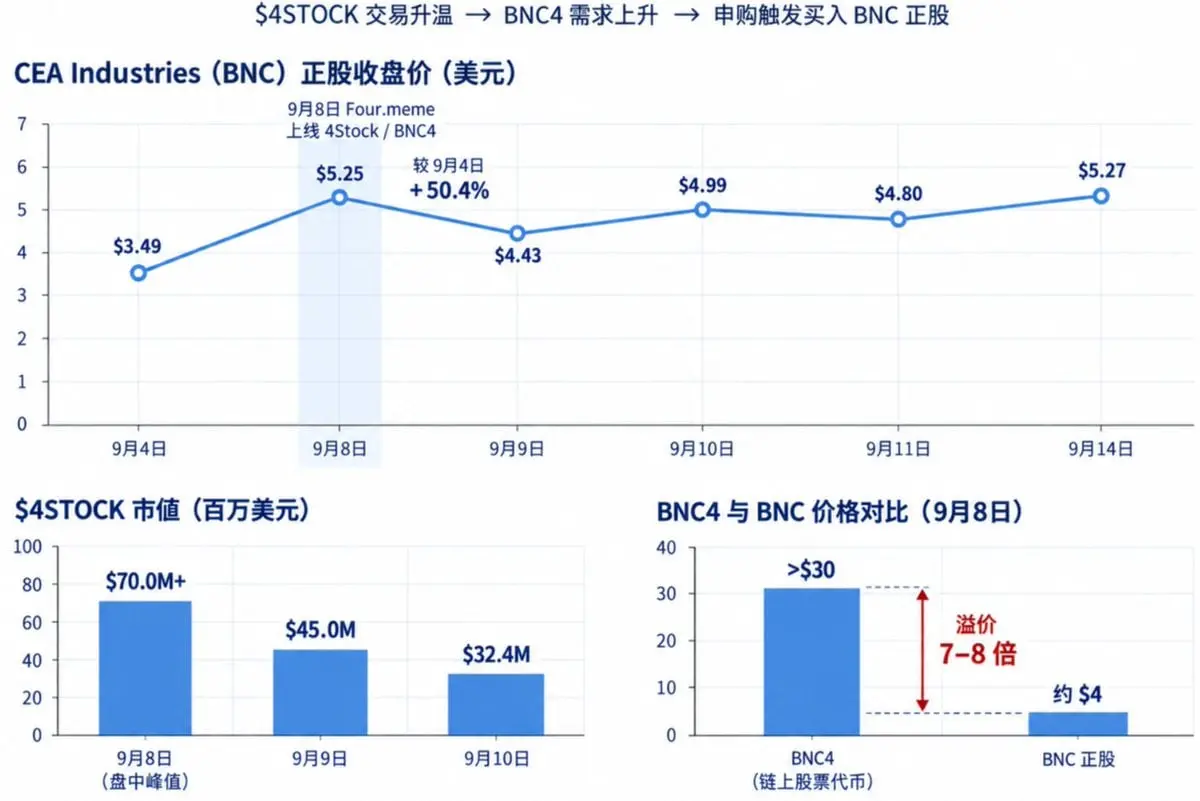
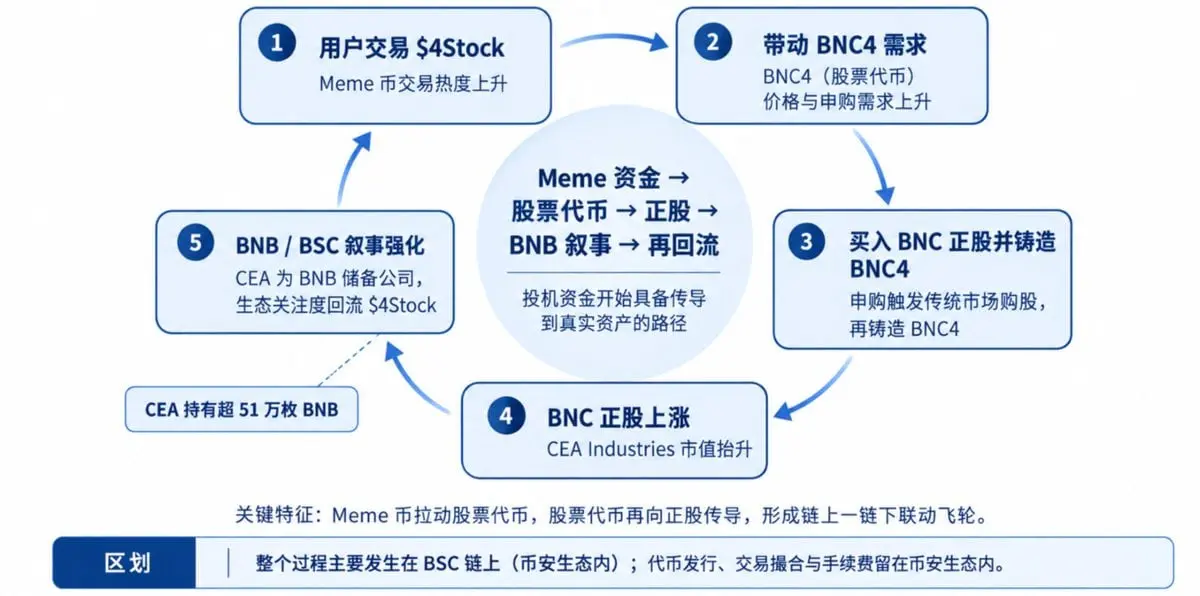
A plataforma de lançamento de tokens meme na BNB Chain, Four.meme, lançou imediatamente um novo quadro chamado '4Stock': primeiro emitindo o token $BNC4, lastreado 1:1 à empresa CEA Industries, listada no Nasdaq (código de ações BNC), e depois emitindo o token meme $4Stock sobre o $BNC4.
Esse modelo é semelhante à lógica de pareamento entre $AI e $NVDA na Robinhood Chain, com a diferença de que a CEA Industries é, ela própria, uma empresa-fantasma dedicada principalmente à detenção de reservas de BNB, com holdings superiores a 510.000 tokens. Nas três primeiras horas após o lançamento, a capitalização de mercado do $4Stock atingiu brevemente US$ 90 milhões; no mesmo período, o preço do $BNC4 ultrapassou brevemente US$ 30, correspondendo ao preço da ação subjacente de cerca de US$ 4 na ocasião, resultando em um ágio de 7 a 8 vezes; o preço das ações da CEA Industries subiu mais de 80% no pré-mercado daquele dia, depois recuou, mas ainda fechou com alta superior a 50% em comparação com o dia anterior. Wall Street testemunhou, de fato: moedas meme podem realmente impulsionar ações reais.
Esse mecanismo criou um ciclo autorreforzador: moedas meme impulsionam tokens de ações, tokens de ações impulsionam as ações subjacentes e o ativo subjacente dessas ações é o próprio BNB, transmitindo assim o impulso ascendente de volta ao longo da mesma cadeia. Todo o processo — desde o lançamento do token, o pareamento de negociações até a liquidação das taxas — ocorre dentro da BNB Chain, e as taxas de transação permanecem nesse sistema.
Em comparação com o modelo DAT da MicroStrategy, que depende de sua influência de mercado para aumentar continuamente suas reservas de Bitcoin, esse mecanismo não exige recursos adicionais para comprar ativos subjacentes; ele pode elevar a avaliação de cada elo da cadeia unicamente por meio da ligação de preços gerada pelas próprias negociações, motivo pelo qual é considerado mais preocupante do que os modelos DAT tradicionais.
Esse tipo de vinculação rompe a percepção tradicional de que ativos especulativos e ativos reais são desconectados, tornando-se um dos fenômenos mais contra-intuitivos do atual ciclo de desenvolvimento financeiro on-chain: um ativo especulativo sem valor fundamental pode adquirir funcionalidade econômica real por meio do design de mecanismos.
É claro que essa vinculação traz distorções significativas na descoberta de preços, pois o prêmio do $BNC4 em relação à ação subjacente carece de mecanismo de arbitragem para correção imediata, evidenciando que o mercado atual de ações tokenizadas on-chain ainda apresenta deficiências importantes em profundidade de liquidez e eficiência de precificação, exigindo cautela ao participar dessas operações.
## 6. Desenvolvimento setorial e análise de tendências nas finanças on-chain
6.1 Mudança na posição das criptomoedas: da emissão de ativos para sua utilização
Uma tendência observável é que a oferta de ativos utilizáveis on-chain é relativamente suficiente, e o setor já não precisa depender da emissão contínua de novos tokens para manter a atenção; a lógica antiga de «emitir tokens, gerar hype e listar» tornou-se ineficaz.
Com a ascensão das finanças on-chain, o foco do setor deslocou-se da emissão de ativos para a construção de infraestrutura, centrada na utilização de ativos existentes para fornecer serviços on-chain à finança tradicional. As blockchains públicas assumem papéis próximos aos de canais básicos e ferramentas de serviço, com direção futura voltada à hospedagem de ativos em dólar de qualidade e à prestação de serviços compatíveis com os requisitos regulatórios da SEC, como garantir que detentores de tokens tenham os mesmos direitos de dividendos e votação que acionistas das ações subjacentes.
6.2 Funcionalização de tokens meme e reposicionamento de tokens de ações
Tokens meme já foram vistos apenas como consumíveis de recursos; o caso da Robinhood Chain ilustra que, com um mecanismo de vinculação razoável, sua popularidade comercial pode ser diretamente convertida em volume de negociação e receita de taxas de ativos reais.
Essa descoberta pode levar ao surgimento de equipes especializadas no design de mecanismos de vinculação de ativos, tratando «como direcionar o tráfego de tokens meme para ativos reais» como uma direção de produto independente, e não apenas como ferramenta de marketing ou captação de tráfego. Esse tipo de design ultrapassa o escopo convencional de emissão de tokens, envolvendo algoritmos de market-making automatizados, modelos de precificação entre ativos e configurações de parâmetros de controle de risco — aproximando-se mais de capacidades de engenharia financeira do que de operações comunitárias simples.
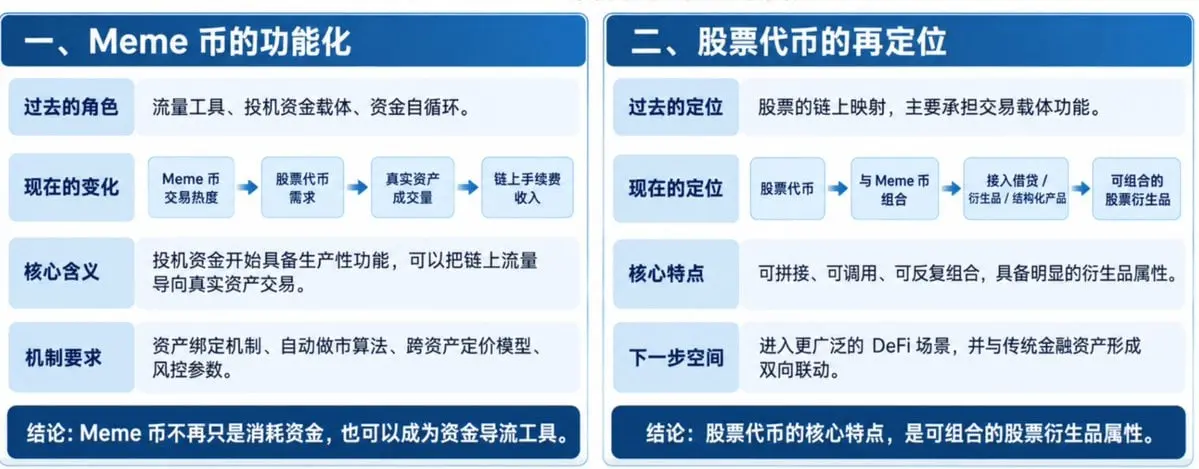
Essa descoberta também abre uma nova janela de observação: tokens de ações, ao se combinarem com tokens meme, passam a ter atributos semelhantes aos de derivativos financeiros, cuja característica central é poderem ser concatenados repetidamente e invocados livremente on-chain. Atualmente, apenas a combinação entre tokens de ações e tokens meme foi validada; se integrados ainda mais com empréstimos, negociação de derivativos, produtos estruturados e outras aplicações DeFi, a própria combinabilidade dos ativos de ações pode tornar-se a proposição narrativa central para a próxima etapa.
Isso também levanta uma questão mais fundamental: como tokens de ações, enquanto derivativos combináveis, podem ser introduzidos em cenários DeFi mais amplos e formar uma ligação bidirecional com ativos financeiros tradicionais? A resposta a essa pergunta definirá os limites de valor que os tokens de ações poderão alcançar na próxima etapa.
6.3 Caminhos de transformação para empresas DAT moeda-ação
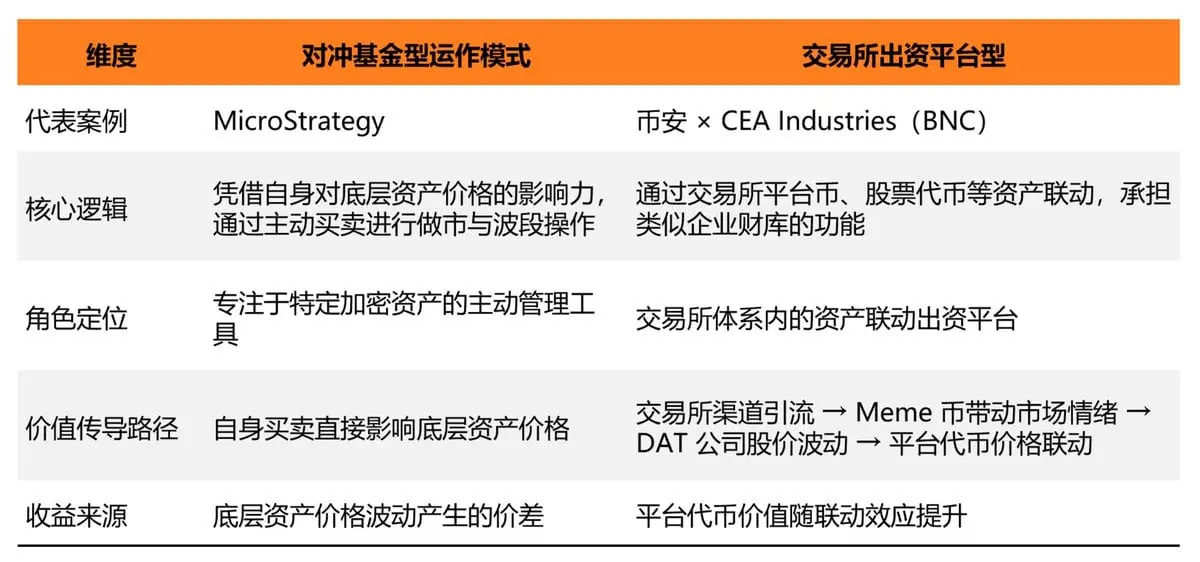
Com a MicroStrategy anunciando a venda de parte de suas reservas de Bitcoin e com exemplos de vinculação moeda-ação por plataformas internas no ecossistema Binance, o grupo de empresas de Tesouraria de Ativos Digitais (DAT) enfrenta dois caminhos distintos de transformação.
Modelo operacional semelhante ao de fundos hedge: como a MicroStrategy, aproveitando sua influência sobre o preço do ativo subjacente, atuando como market-maker e comprando barato/vendendo caro, transformando a empresa em uma ferramenta de gestão ativa focada em criptoativos específicos.
Plataforma interna de financiamento de exchanges: vinculando tokens de plataforma, tokens de ações e outros ativos, assumindo um papel semelhante ao de tesourarias corporativas dentro do sistema exchange; a ligação da Binance com a CEA Industries (BNC) é um exemplo inicial desse caminho: a exchange atua como canal de entrada, utilizando moedas meme para impulsionar o sentimento de mercado e melhorar o desempenho do preço das ações das empresas DAT subjacentes, influenciando assim o preço dos tokens da plataforma.
Além desses dois caminhos, empresas DAT de pequeno e médio porte sem posicionamento claro enfrentarão forte pressão de sobrevivência no futuro.
6.4 O valor estratégico das blockchains públicas para instituições cripto está se tornando cada vez mais proeminente
As blockchains públicas estão se tornando um componente essencial da infraestrutura institucional: se uma instituição depender exclusivamente de blockchains públicas de terceiros para operar, as comissões de transação e taxas de rede fluirão continuamente para os operadores dessas blockchains. Apenas ao operar efetivamente sua própria blockchain pública é possível reter essa parcela de valor dentro do próprio sistema.
A Circle, para manter o máximo possível de taxas e receitas em seu próprio sistema, optou por construir a Arc; a Robinhood, para impulsionar a tokenização interna de ações e obter controle sobre liquidações subjacentes, também escolheu desenvolver sua própria blockchain pública; a BNB Chain da Binance tornou-se um canal importante para vincular tokens de plataforma e tokens meme por meio de plataformas externas de lançamento, como a Four.meme — essa é também a razão central pela qual as três partes optaram por construir ou integrar profundamente blockchains públicas.
6.5 Foco futuro: a camada de conexão entre ativos e fundos
Os segmentos verdadeiramente investíveis situam-se na interseção entre ativos e fundos, e atualmente carecem de soluções maduras. As equipes que resolverem primeiro o problema da conexão provavelmente capturarão a parte mais certa dos dividendos industriais desta rodada.
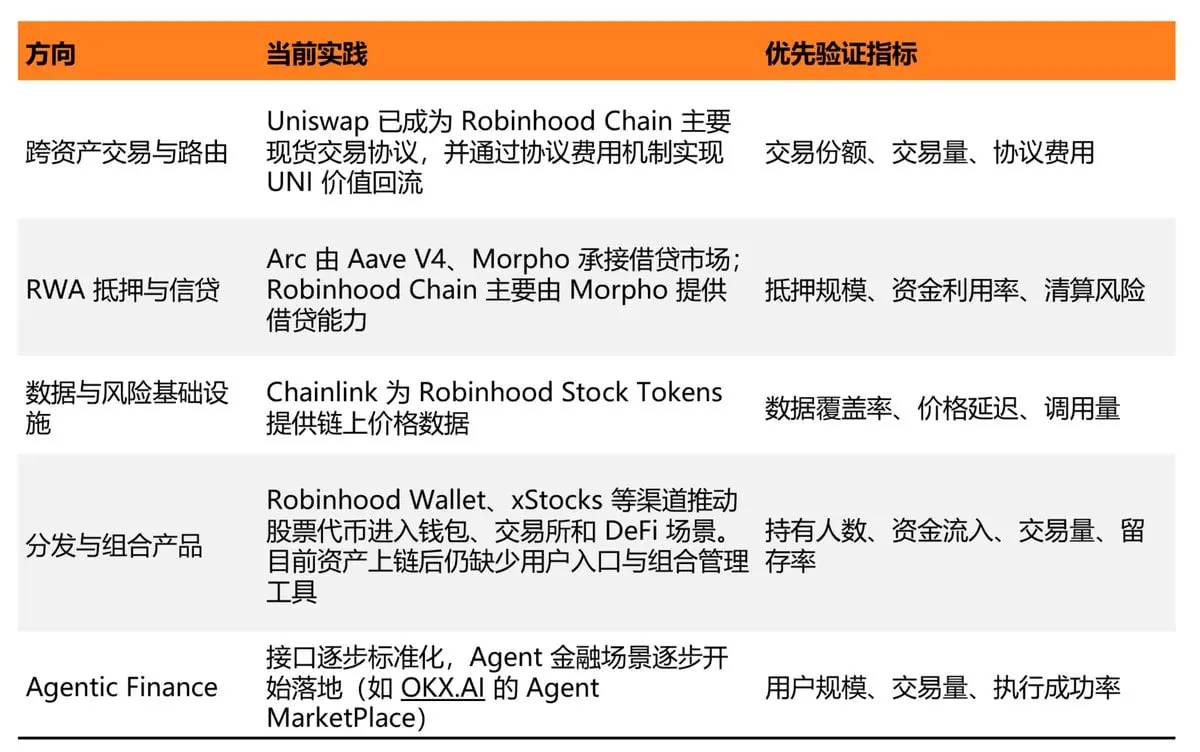
Dentre as direções mencionadas, o roteamento de liquidez entre ativos é atualmente uma área com forte capacidade real de monetização, sendo o desempenho recente da Uniswap um caso concreto passível de análise.
Com o rápido crescimento do volume de negociação à vista após o lançamento da Robinhood Chain e da Arc, a Uniswap capturou a maior parte da participação nesse tipo de negociação em ambas as blockchains. Em um único dia de negociação no início de setembro de 2026, ela representou uma fatia majoritária de mais de US$ 1,3 bilhão do volume total negociado na Robinhood Chain. Essa mudança de papel reflete-se diretamente nos preços dos tokens: de meados de agosto ao início de setembro de 2026, o preço do UNI subiu de cerca de US$ 3 para mais de US$ 7, um aumento superior a 100%.
Esse caso ilustra que as instituições que emitem ativos tokenizados ou constroem suas próprias blockchains públicas não são as únicas beneficiárias. Projetos que controlam os pontos de entrada de liquidez entre ativos e possuem mecanismos estabelecidos de captura de valor na camada de protocolo também podem obter benefícios verificáveis do crescimento estrutural do volume de negociações, merecendo pesquisa e acompanhamento específicos.
### Conclusão
Analisando os eventos ocorridos ao longo de todo o ano de 2026, todos apontam para a mesma conclusão: as finanças on-chain superaram a fase conceitual e entraram numa fase de implementação substantiva impulsionada pela SEC, pela Bolsa de Valores de Nova York, pela Nasdaq, pela Robinhood e pela Circle. A força motriz dessa transformação é a necessidade de que a globalização do dólar e dos ativos em dólar conte simultaneamente com o lado do financiamento e o lado dos ativos. A Circle e a Robinhood escolheram, respectivamente, esses dois caminhos, retendo com suas blockchains públicas próprias as comissões e taxas de negociação em seus próprios sistemas.
Nessa lógica, os tokens de ações e os tokens meme completaram cada um sua transformação de papel. Os tokens de ações migraram de uma variedade fechada, negociável apenas em suas próprias plataformas, para componentes financeiros chamáveis por qualquer contrato, com propriedades combináveis semelhantes às de derivativos — trata-se da mudança mais contra-intuitiva e também da variável mais relevante a ser acompanhada nesta rodada. Já os tokens meme, valendo-se dessa combinabilidade, encontraram mecanismos específicos para atrair ativos reais nas blockchains Robinhood Chain e BNB Chain, com os pares $$AI e $$NVDA, $4STOCK e BNC4, e a ligação com a ação subjacente da CEA Industries, permitindo, pela primeira vez, que fundos especulativos se convertam em volume real de negociação de ativos financeiros tradicionais.
Ao mesmo tempo, o valor na fase de emissão de ativos está diminuindo, e a conexão entre ativos e fundos é atualmente a posição com retornos mais certos. A capacidade da Uniswap de dobrar o preço do UNI ao capturar o roteamento de liquidez já validou esse julgamento. Colateral e crédito baseados em ativos do mundo real (RWA), infraestrutura de dados e risco, e Finanças Agênticas ainda estão em estágios iniciais; quem resolver primeiro o problema da conexão terá maior chance de obter a parte mais certa dos dividendos industriais desta rodada.
É claro que os riscos são igualmente evidentes: a liquidez secundária de ações tokenizadas é escassa, e a distorção na descoberta de preços causada pela ligação entre tokens meme e tokens de ações ainda não foi corrigida pelos mecanismos de arbitragem. O próprio arcabouço regulatório permanece em estado transitório de isenção temporária de cinco anos e ainda não consolidou um arranjo institucional estável de longo prazo. Essas variáveis estruturais determinarão até onde as finanças on-chain poderão avançar a seguir — mas a direção já é irreversível.