Último relatório da a16z: A tecnologia tornou-se o «ciclo de tudo» no mercado global de capitais, com 86% dos fundos de VC fluindo para IA. Os investimentos em capital de IA impulsionaram semicondutores, eletricidade e defesa de volta ao centro do palco do mercado, tornando a infraestrutura física o novo favorito
 Tapbit Wire
Recentemente, a equipe a16z Growth lançou a segunda edição de «Estado dos Mercados II». O relatório analisa a situação do mercado para 2026 (pelo menos nos dois primeiros trimestres) sob as perspectivas do mercado acionário e da tecnologia, além de oferecer insights sobre o futuro.
Seu conteúdo central pode ser resumido assim: a tecnologia deixou de ser apenas um setor e tornou-se o «ciclo de tudo» do crescimento lucrativo no mercado de capitais; dentro da tecnologia, o foco do mercado deslocou-se do software para o hardware e a infraestrutura; a teoria da obsolescência das GPUs foi enfraquecida pela realidade; o setor de software não chegou ao fim, mas entrou numa fase de «prova de conceito»; a adoção de IA ainda está em estágio inicial.
A tecnologia tornou-se o «ciclo de tudo», uma alternativa de alto crescimento e baixa intensidade de capital
O julgamento central do relatório é que a tecnologia se transformou de uma «indústria artesanal» na principal força motriz da economia global. O relatório afirma que, hoje, toda empresa é, de certa forma, uma empresa de tecnologia, sendo difícil encontrar negócios que operem exclusivamente com papel e lápis. A tecnologia impulsiona mais do que qualquer outro setor os ciclos de investimento, P&D, crescimento de lucros e expansão de margens; as maiores, mais lucrativas e de mais rápido crescimento são, em sua maioria, empresas de tecnologia.
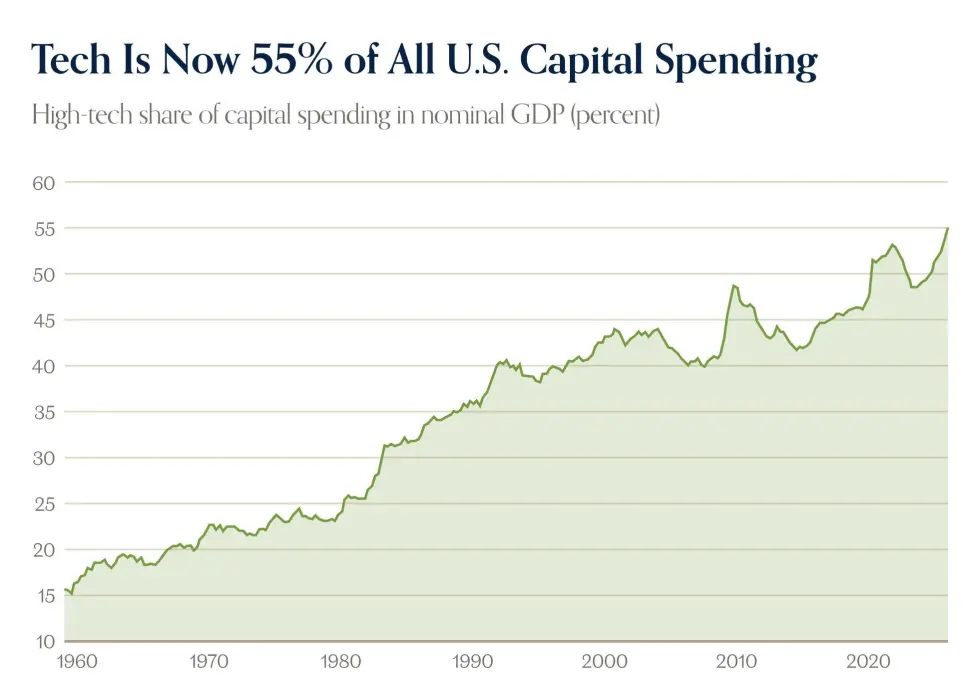
O relatório destaca que, após a crise financeira global, a tecnologia realmente decolou como força nos mercados de capitais. Após o colapso imobiliário e a restrição de crédito, a tecnologia ofereceu aos investidores cautelosos quanto a ativos uma alternativa de alto crescimento e baixa intensidade de capital.
Mais importante ainda, a tecnologia possui alavancagem operacional inerente significativa, pois seu mercado potencial está longe de estar saturado e o custo marginal de software é quase zero. Em retrospectiva, quem duvidou que empresas de tecnologia deficitárias pudessem evoluir para máquinas de alta margem perdeu o tema da última década.
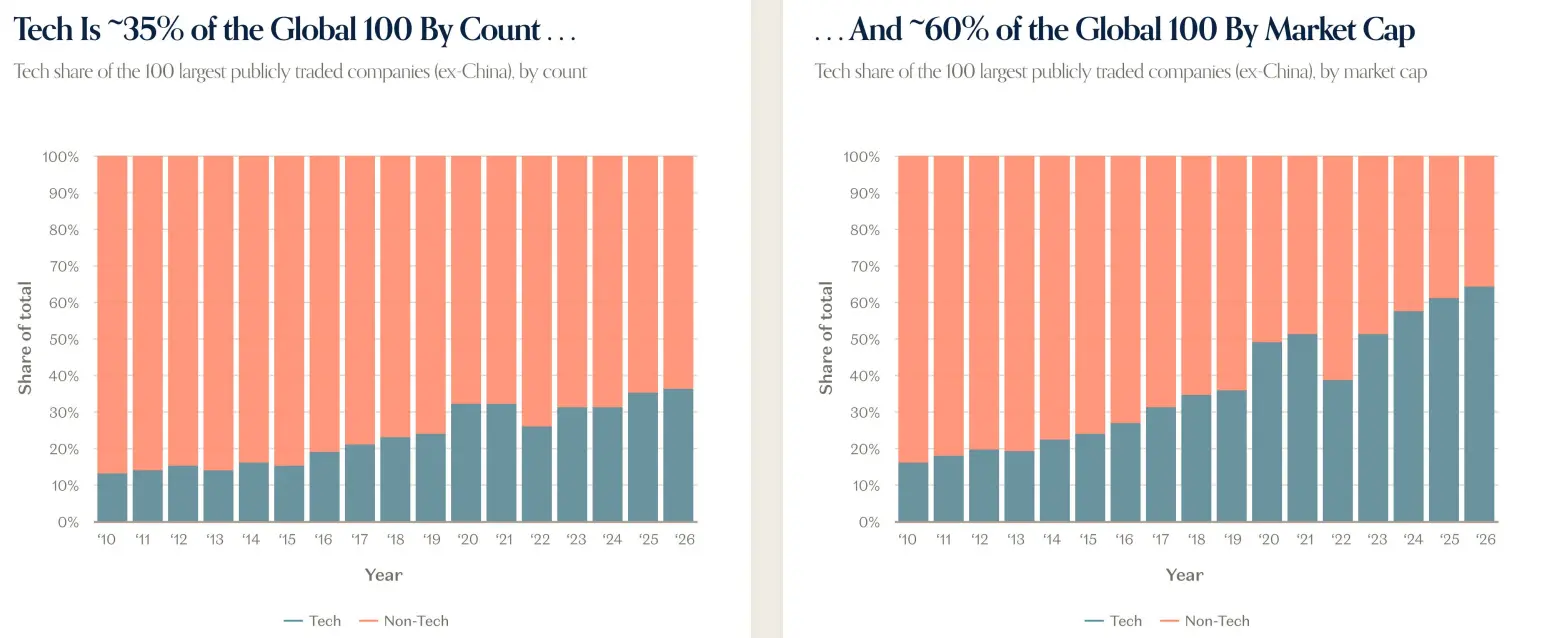
O software realmente dominou o mundo, mas a centralidade da tecnologia nos mercados de capitais elevou-se a outro patamar. Os lucros tecnológicos continuam a se acumular, e embora a base seja baixa, esse fenômeno é mais acentuado em comparação com outros setores. Desde 2023, a tecnologia praticamente representa toda a história de crescimento de lucros: até o final de agosto de 2026, ela contribuiu com cerca de 76% do crescimento total de lucros do S&P 500.
O relatório considera que a tecnologia não pode mais ser referida simplesmente como um setor. No passado, bens duráveis definiam os ciclos — casas, lava-louças, carros etc. — e agora a tecnologia os substituiu. A tecnologia está em toda parte e tornou-se o «ciclo de tudo».
O software dominou o último ciclo tecnológico, enquanto o hardware assumiu o centro do palco agora
À medida que a tecnologia se tornou o «ciclo de tudo», a estrutura interna da tecnologia também está mudando.
O relatório afirma que o tema em ciclos anuais e mais longos mudou de bits para átomos. O software dominou o último ciclo tecnológico, e agora o hardware tornou-se o protagonista principal.
O desenvolvimento de IA está impulsionando uma onda de demanda por setores tradicionalmente de crescimento lento, cíclicos e intensivos em capital, como semicondutores, energia e redes. Essa demanda é financiada, em grande parte, pelos lucros históricos das maiores empresas de tecnologia, convertendo funcionalmente o fluxo de caixa livre dos provedores de nuvem em larga escala no fluxo de caixa livre dos fabricantes de semicondutores; ao mesmo tempo, há uma dependência crescente da dívida.
Mas não é só IA. A demanda global por infraestrutura é medida em trilhões, os gastos com defesa estão aumentando, a rede elétrica está se adaptando à eletrificação total, a manufatura está retornando e robótica e táxis autônomos estão no horizonte.
O relatório afirma que hardware e infraestrutura, após anos de desempenho inferior ao software, tornaram-se o foco do mercado. O capital público e privado está sendo investido em computação, armazenamento, energia, robótica, manufatura e defesa com intensidade não vista há décadas — ou até mais tempo. Nas palavras do relatório: os 'átomos' voltaram.
A IA é uma mudança geracional de plataforma, com escala sem precedentes de despesas de capital
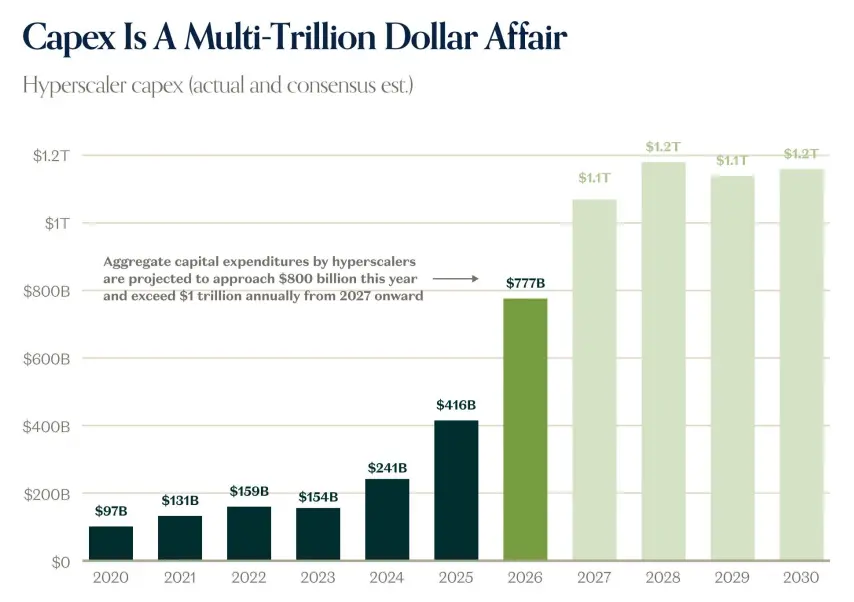
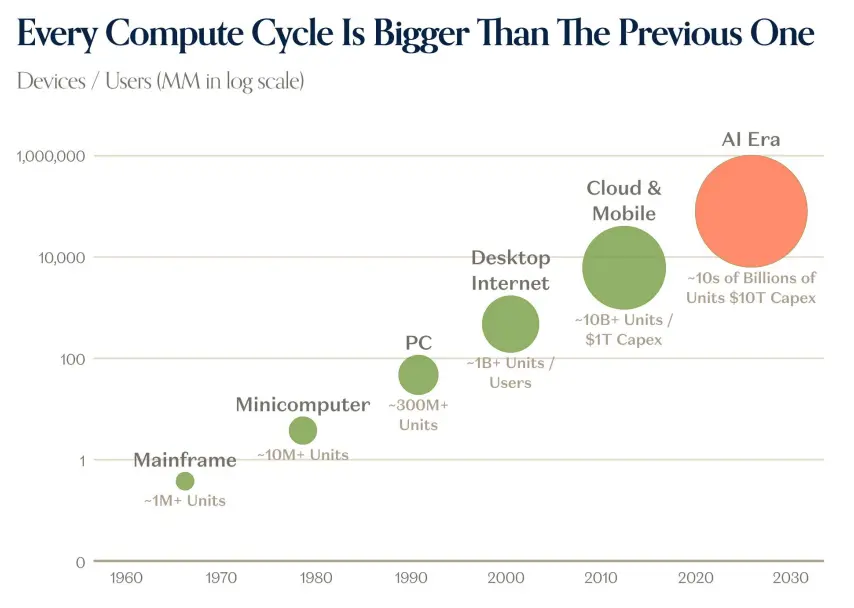
O relatório descreve a IA como uma mudança geracional de plataforma. As despesas de capital das empresas hiperscalares subiram de cerca de US$ 97 bilhões em 2020 para US$ 241 bilhões em 2024 e US$ 416 bilhões em 2025; espera-se que atinjam US$ 777 bilhões em 2026 e ultrapassem US$ 1 trilhão anualmente a partir de 2027. O relatório afirma que cada ciclo computacional é maior que o anterior: desde mainframes, minicomputadores, PCs, internet desktop, nuvem e móvel até a era da IA, a escala de dispositivos, usuários e despesas de capital aumentou em ordem de grandeza.
O relatório destaca que as previsões de mercado para despesas de capital são consistentemente baixas, com demanda e preços impulsionando continuamente os investimentos. A proporção de despesas de capital no PIB está se aproximando ou superando picos cíclicos históricos vistos em ferrovias, petróleo e gás, telecomunicações etc. O fluxo de caixa livre das empresas hiperscalares está sendo consumido pelas despesas de capital, e o relatório prevê que essa pressão persistirá até cerca de 2028. À medida que o caixa é totalmente utilizado, o mercado de dívida começa a intervir: os empréstimos relacionados à IA estão aumentando significativamente em 2026, com prazos mais longos. O relatório também afirma que o ROIC das empresas hiperscalares permanece acima do custo da dívida e do WACC, tornando seus empréstimos e investimentos financeiramente sólidos no momento.
As despesas de capital também estão transbordando para a economia real. O relatório afirma que a construção de data centers gerou um aumento de mais de 300 mil empregos na construção civil e em ofícios especializados, com prêmios salariais: salários de cargos como gestores de instalações, gerentes de obras e engenheiros de rede em data centers são superiores aos de posições similares fora desse setor.
As despesas de capital estão gerando resultados
O relatório afirma que a velocidade e a escala do crescimento da receita de IA são sem precedentes. A ARR combinada da OpenAI e da Anthropic deve crescer rapidamente a partir do quarto trimestre de 2024, atingindo quase US$ 150 bilhões no terceiro trimestre de 2026. O relatório mostra que, em 2026, a receita da OpenAI e da Anthropic será de cerca de US$ 100 bilhões, superando a receita de software público (excluindo empresas hiperscalares), de cerca de US$ 63 bilhões. O backlog de receita em nuvem dobrou em relação ao ano anterior, e o fluxo de caixa livre das empresas hiperscalares deverá se recuperar significativamente entre 2029 e 2030.
O relatório também menciona que as 'neonuvens' estão crescendo rapidamente, com empresas como CoreWeave, Nebius e Applied Digital apresentando curvas de receita acentuadas. Quanto às preocupações com depreciação e obsolescência de GPUs, o relatório afirma que os valores de locação e residual das GPUs antigas não despencaram, mantendo-se estáveis ou até aumentando: dados de preços de locação e valor residual de B200, H200, H100 e A100 sustentam essa conclusão.
Em termos de adoção, o relatório considera que a IA ainda está em estágios iniciais. 69% das empresas do S&P 500 relatam implantações reais de IA em tempo real, mas apenas 2% divulgam métricas rastreadas e 0% as divulgam separadamente e acompanham-nas. O potencial de gastos corporativos com IA permanece elevado: apenas 20% das organizações limitam o uso devido a custos relacionados à IA; a maioria dos setores espera aumentar esses gastos. O relatório afirma que os gastos com inferência de IA representam atualmente apenas cerca de 0,3% da receita do S&P 500, enquanto a nuvem atingiu cerca de 4% dos orçamentos de TI em seu segundo ano, indicando que o TAM da IA é maior que os orçamentos de TI. No lado do consumidor, as assinaturas pagas de IA cresceram cerca de cinco vezes desde 2025, com aumento nos gastos mensais médios por domicílio, mas o tráfego de recomendações em buscas continua pequeno.
O relatório também faz referência à internet móvel: os semicondutores lideraram, seguidos por infraestrutura e, depois, por software e serviços. O relatório acredita que a versão da IA pode seguir ordem semelhante.
A teoria da obsolescência de GPUs é exagerada
Relacionado diretamente ao hardware e às despesas de capital está a oferta e demanda de poder computacional e o ciclo de vida das GPUs. O relatório aponta que a demanda por computação ainda supera a oferta. Anteriormente, analistas pessimistas questionavam se as GPUs se tornariam obsoletas em três ou quatro anos e se valeria a pena investir tanto; o que a popularidade da B200 significa para as A100 implantadas há um ou dois anos? Pelo menos por ora, a demanda por computação em IA subiu, e as A100 continuam bastante úteis.
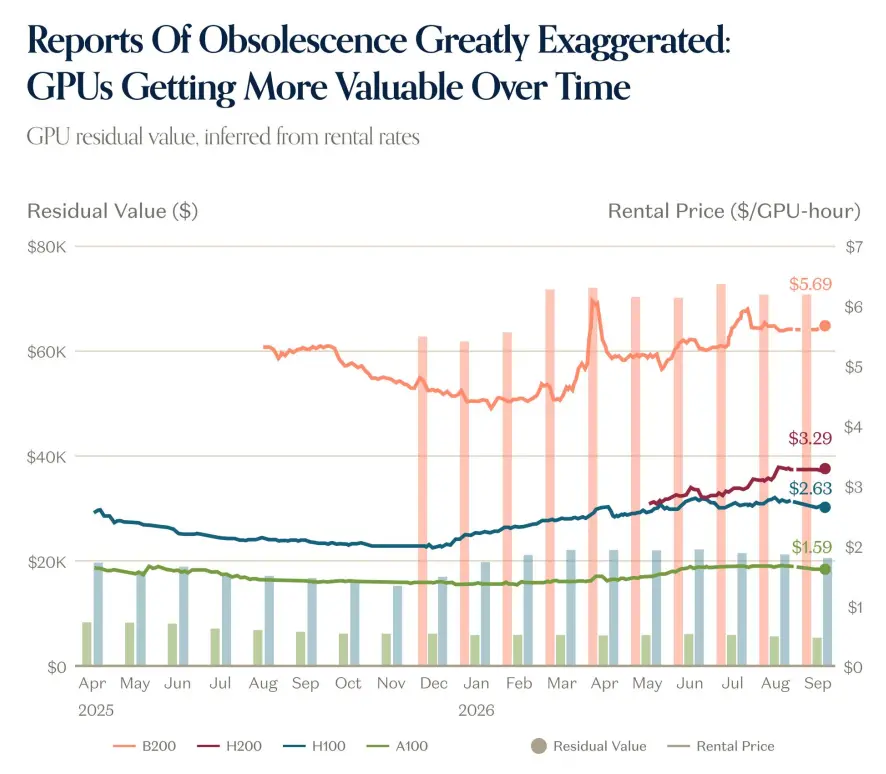
Normalmente, as taxas de locação e os valores residuais das GPUs caem com o tempo, mas isso não ocorreu. À medida que a inteligência fica mais barata, a demanda por computação aumenta e os preços dos chips mais recentes sobem, os preços dos chips antigos permanecem firmes. A precificação das A100 equivale ou supera os níveis do início do ano. O relatório acredita que a história está longe de terminar, mas, até agora, os avanços em computação e modelos não foram de soma zero. Inteligência melhor e mais barata acumula valor para todo o ecossistema, e chips e modelos antigos ainda mantêm valor considerável após a 'data de validade' definida pelos pessimistas.
Ao mesmo tempo, a adoção de IA permanece relativamente imatura: ampla, mas superficial. Quase 30% das empresas do S&P 500 relatam que a IA trouxe algum 'impacto quantificável', mas apenas cerca de 2% relatam métricas rastreáveis. Em casos de uso baseados em agentes, apenas uma fração mínima de usuários implantou em escala. No lado do consumidor, em abril, apenas cerca de 2% dos lares norte-americanos pagavam por algum tipo de serviço de IA; esse número agora é maior e crescente, mas ainda é pequeno no geral. O relatório conclui que as GPUs estão operando sob alta carga, enquanto os dados mostram que a adoção e utilização maduras de IA ainda estão em estágios iniciais.
SaaS: provando seu valor, não seu fim
Voltando do hardware para o software, houve vozes no início do ano alegando que o software estava morto e que a IA poderia gerar tudo por meio de 'programação ambiental', anunciando o fim do SaaS. O relatório afirma que a realidade costuma ser mais matizada. Houve, de fato, uma desvalorização, mas ela é mais seletiva do que o termo 'fim' sugere; a IA ou as ameaças que ela representa desempenham um papel, mas não são os únicos fatores.
Uma reavaliação de empresas de software cotadas em bolsa era há muito esperada. Após o fim das políticas de taxas de juros zero, as empresas de tecnologia e outras trocaram crescimento por lucratividade. Em 2022, o mercado era dominado por empresas de software de alto crescimento, mas majoritariamente não lucrativas; em 2026, a situação se inverteu: cerca de 75% são lucrativas, mas apenas cerca de 30% crescem mais de 20%. As altas taxas de juros visavam tornar o capital relativamente escasso, levando as empresas a migrarem sabiamente do crescimento deficitário para um crescimento mais sustentável, embora mais lento e estável. Isso é razoável por si só, mas empresas de crescimento lento não receberão múltiplos de avaliação elevados no longo prazo, e a nova normalidade de «crescimento lento» acabou atingindo o setor de software. Nem todas as empresas seguem essa tendência: empresas de rápido crescimento ainda negociam com múltiplos alinhados às médias históricas, embora não aos picos da era de juros zero; contudo, seu número diminui, e o setor como um todo passa por reavaliação. O relatório conclui: o software não está no fim, mas precisa «provar seu valor».
Mercados privados: valor acumulando-se no lado privado
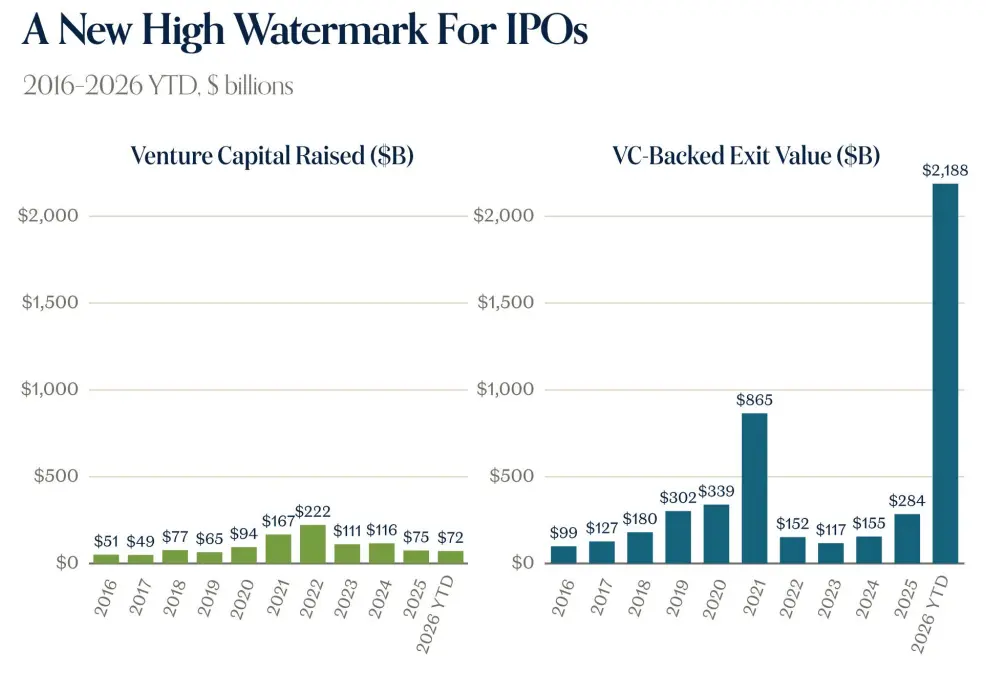
O relatório afirma que o mercado de private equity está acumulando valor histórico. De início de 2026 até agora, o financiamento de venture capital foi de aproximadamente US$ 72 bilhões, com valor de saída apoiado por venture capital em torno de US$ 2,188 trilhões. O tamanho das maiores empresas privadas é sem precedentes: a avaliação combinada de empresas como SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp e Waymo alcança vários trilhões de dólares. O relatório afirma que o valor das cinco maiores empresas privadas superou o total de IPOs tecnológicos na última década.
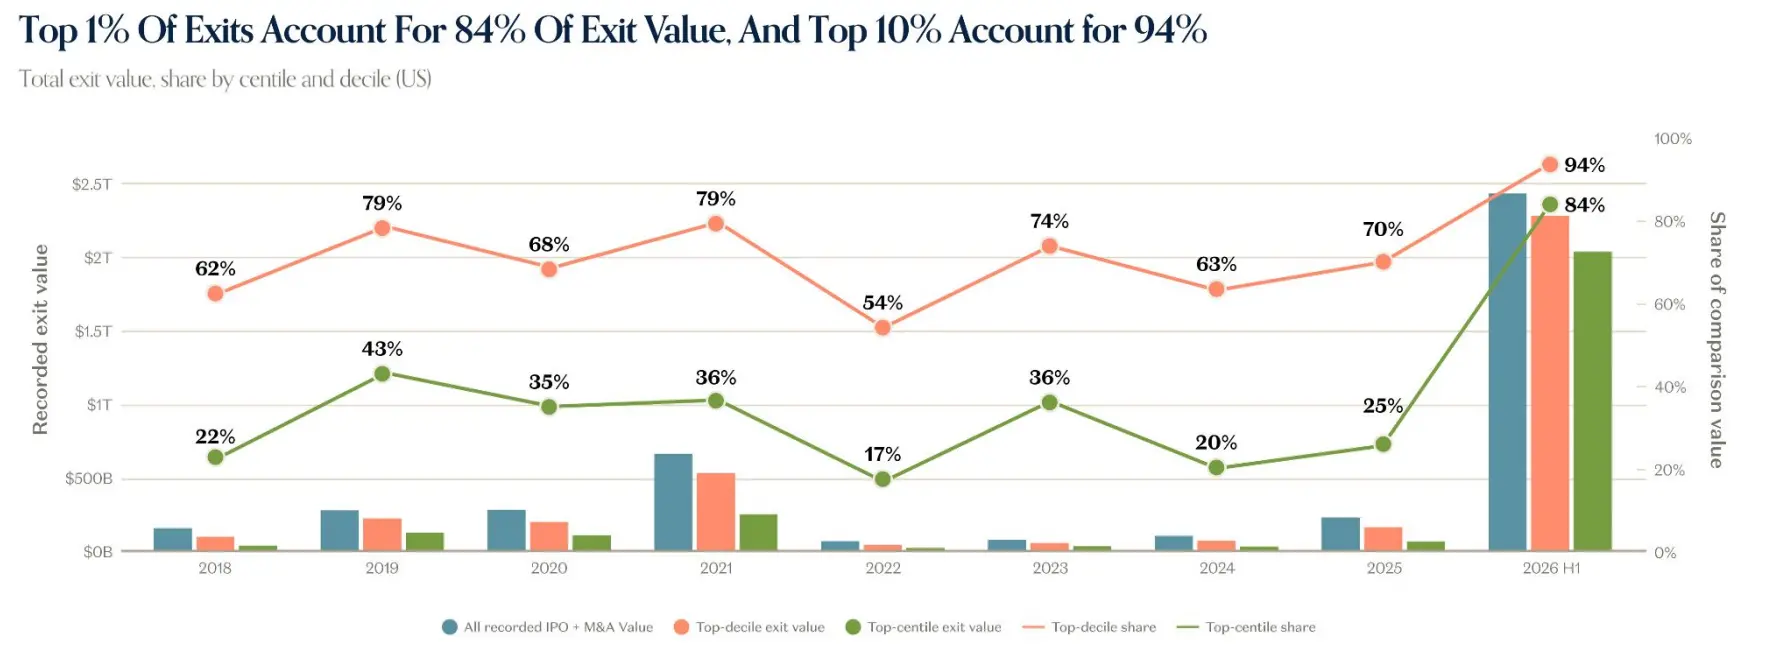
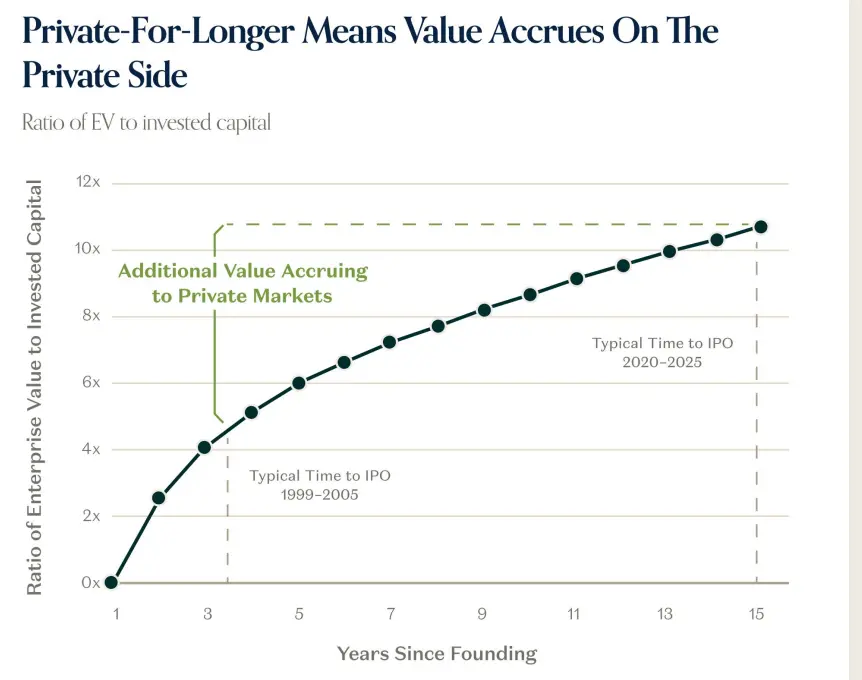
O relatório denomina esse fenômeno «Privado-por-mais-tempo», ou seja, as empresas estão indo a público mais tarde, acumulando mais valor na fase privada. O tempo típico até o IPO aumentou de cerca de 3 anos entre 1999 e 2005 para mais de 10 anos entre 2020 e 2025. A avaliação total das unicórnios ativos dos EUA atinge US$ 5,34 trilhões, superando os US$ 3,5 trilhões do Russell 2000. O efeito lei de potência nos retornos de saída também é mais forte: os 1% superiores de saídas representam 84% do valor total de saída, enquanto os 10% superiores representam 94%.
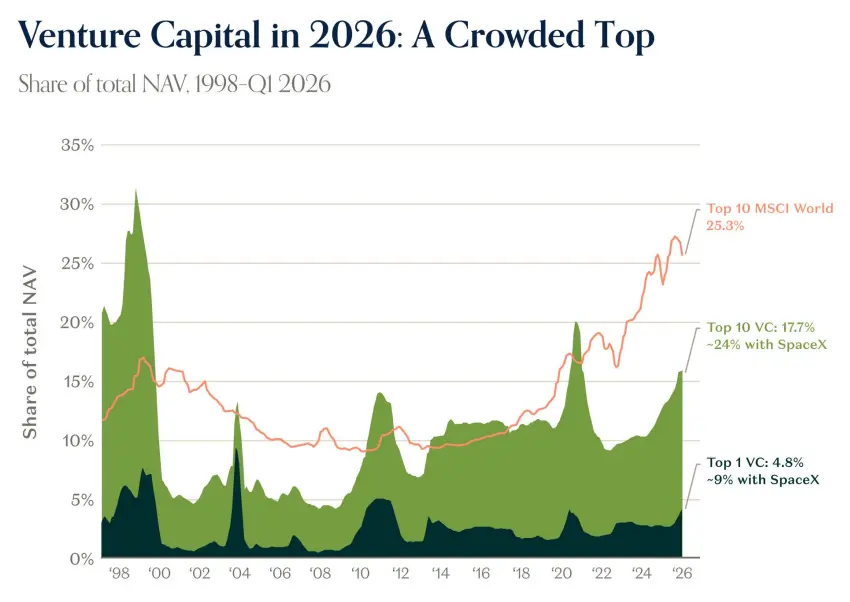
O mercado secundário também reflete essa tendência. O relatório afirma que a taxa de participação em transferências de ações para funcionários está abaixo de 60%, mas a taxa de subscrição atingiu recorde histórico; os descontos nas transferências são pequenos; o preço mediano no mercado secundário mostra desconto de 0% em relação à rodada anterior, com o percentil 75º apresentando prêmio de 23% e o percentil 90º, prêmio de 79%. O crescimento de valor das carteiras top de VC supera amplamente o das principais empresas públicas: de 2017 a 2026, o índice Top 30 de carteiras de VC subiu de 100 para 2.333, enquanto as 10 maiores empresas públicas subiram apenas para 542. A concentração de VC aumentou: os 10 maiores fundos respondem por 17,7% do NAV, ou cerca de 24% incluindo a SpaceX. Ao mesmo tempo, a dispersão de desempenho entre fundos de VC atingiu recorde histórico, com a lacuna entre o decil superior e os demais fundos se ampliando.
O relatório afirma que, após o fim da era de juros zero, startups, assim como empresas públicas, estão migrando do crescimento para a lucratividade. Contudo, as empresas que conseguem financiamento com sucesso mantêm taxas de crescimento elevadas, comparáveis ou superiores às do auge da era de juros zero. A participação da IA no valor dos negócios de VC subiu de 15% em 2016 para 86% em 2026. As novas unicórnios são mais jovens: a idade mediana das novas unicórnios caiu de cerca de 7 anos em 2019 para cerca de 4 anos em 2026, enquanto a idade mediana de todas as unicórnios ativas subiu para cerca de 15 anos.
O relatório também afirma que, em 2026, a maioria das unicórnios tecnológicas apoiadas por VC nos EUA tem receita inferior a US$ 500 milhões, crescimento não superior a 20% e horizontes de caixa mais curtos. Startups pós-IA exibem curvas de crescimento distintas: empresas fundadas em 2022 registram crescimento de receita cerca de três vezes mais acentuado do que nos anos anteriores ao seu quarto ano. As principais aplicações de IA crescem cerca de 5 vezes em bases pequenas e cerca de 2,5 vezes em bases grandes; o crescimento mediano anual em base pequena é de 423%, enquanto em base grande é de 150%.
Dados de empresas privadas contam uma história macroeconômica
O relatório afirma que as empresas privadas de tecnologia estão cada vez mais se tornando sinais líderes de questões econômicas importantes. Dados da OpenRouter mostram que o uso semanal de tokens subiu de 0,5 trilhão no início de 2025 para 4,7 trilhões em setembro de 2025 e, depois, para 126,2 trilhões em setembro de 2026 — um aumento anual de cerca de 27 vezes, dobrando duas vezes desde junho.
O relatório considera que a adoção de IA permanece «ampla, mas superficial». A proporção de usuários do decil superior que utilizam plugins e habilidades é muito maior do que a de empresas típicas: a taxa de adoção de plugins é de 95% na OpenAI, 21% nas empresas de fronteira e 9% nas empresas típicas; a taxa de adoção de habilidades é de 93%, 19% e 3%, respectivamente. O Smart Router da Databricks resolve 92,3% das tarefas de programação a um custo de US$ 2,13 por tarefa, reduzindo custos em 35% e melhorando pontuações em 1,3 ponto. A Kalshi já começou a precificar poder computacional futuro de GPUs. O relatório também afirma que os provedores de inferência adicionaram cerca de três quartos da receita, mas representam apenas cerca de um quinto do EV.
Em retrospectiva, o relatório também fornece uma previsão. A equipe a16z Growth espera que a IA amplie a demanda: a adoção empresarial e de consumidores tornar-se-á mais madura e avançará em novas fronteiras, como robótica, biotecnologia, saúde e condução autônoma. Globalmente, a tecnologia evolui a uma taxa exponencial. O relatório afirma que ninguém pode prever o futuro, mas, dada a velocidade e o ritmo da mudança, este ciclo não se assemelhará a nenhum ciclo anterior.