AI 거래가 언제 하락을 멈출까? 시장은 메타의 '대규모 채권 발행' 뒤에 숨은 '죄수의 딜레마'를 주시하고 있다.
 Tapbit Wire
지난 주 AI 거래는 새로운 매도 압력을 맞았고, 미국 주식과 채권 시장이 동시에 압박을 받았다. 나스닥은 수개월 만에 최악의 단일일 실적을 기록했으며, 미국 고수익 채권 리스크 프리미엄은 17개월 만에 최고치로 상승했고, CCC 등급 투기등급 채권 수익률은 2020년 이후 최고 수준으로 치솟았다. 지수는 겉보기에는 제한된 변동성을 보였으나, 기초 자산 리스크 재평가 속도는 가속화됐다.
시장 우려를 불러일으킨 핵심 요인 중 하나는 메타가 3분기 실적 발표 후 공개한 대규모 조달 계획이다. 바클레이즈가 10월 23일 발표한 리서치 보고서에 따르면, 메타는 조기에 자금을 조달하기로 선택했는데, 이는 AI 생태계 내 다른 기업들도 이미 또는 예정대로 조달을 시작하거나 계획 중이며, 자본시장의 흡수 능력이 점차 한계에 달했기 때문이다.
이는 AI 거대 기업들이 직면한 '죄수의 딜레마'를 드러낸다: 각 기업은 조기 조달 동기가 있지만, 거대 기업들이 집단적으로 채권 발행을 가속화하면 신규 공급이 자금 조달 비용을 끌어올려 모든 참여자의 조달 여유 공간을 압축시킬 수 있다. 동시에 헤지펀드는 계속해서 레버리지를 축소하고 있으며, AI 관련 신용 자산의 스프레드도 확대되고 있다.
따라서 AI 거래가 언제 하락을 멈출지는 기술 거대 기업들의 실적뿐 아니라, 시장이 밀집된 채권 공급을 소화할 수 있는지, 그리고 상승하는 자금 조달 비용이 AI 산업 사슬 전반에 추가 영향을 미칠지에 달려 있다.
지수는 평온해 보이지만, AI 관련 포지션은 집중 청산 중이다
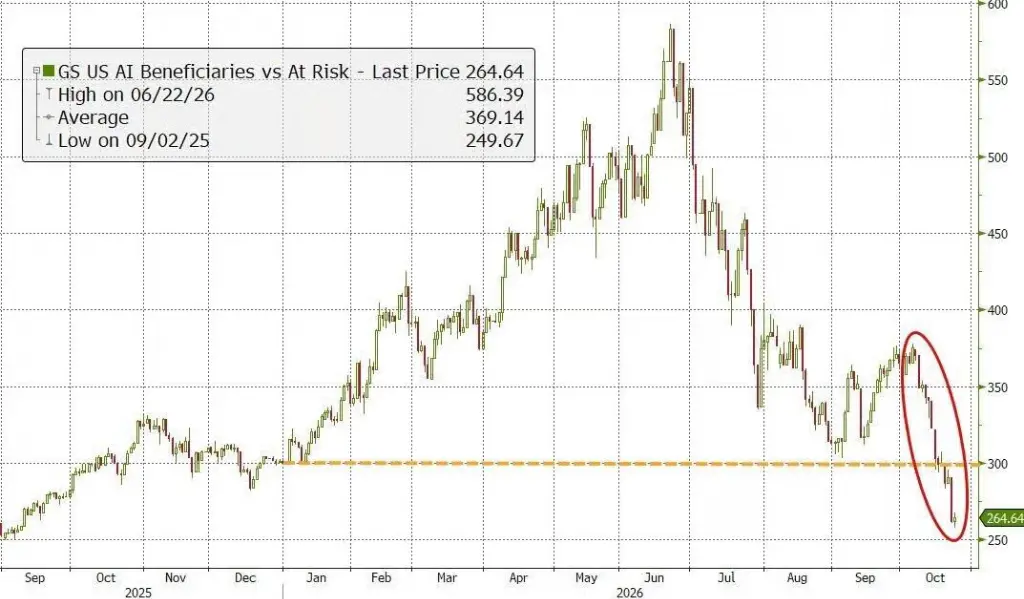
지난 주 지수의 양호한 흐름은 개별 종목 간 심각한 분화를 가렸다. 골드만삭스 자료에 따르면, AI 수혜주와 리스크주로 구성된 롱숏 전략은 6월 고점 대비 약 55% 하락했으며, 올해 누적 수익은 완전히 소멸됐다. 모멘텀 전략도 급격한 조정을 겪으며 2008년 금융위기 이후 최저 수준까지 하락했다.
목요일 S&P 500 지수는 1.2% 하락했으나 구성 종목 335개는 오히려 상승했다. 동일가중 S&P 500 지수는 0.7% 상승했으나, 시가총액 가중 SPY는 하락 마감했다. 골드만삭스 자료에 따르면 헤지펀드는 최근 8거래일 중 7일간 레버리지 축소 작업을 진행했으며, 목요일 매도는 전부 롱 포지션 청산에 의한 것이었다.
이는 최근 조정이 단순한 AI 가치 재평가를 넘어서, 과밀 포지션의 집중 정리도 포함한다는 것을 의미한다. 다만, 포지션 조정이 지속적인 반등으로 이어질지는 신용시장의 압박 완화 여부에 달려 있다.
신용 리스크는 저등급 차입자에 집중된다
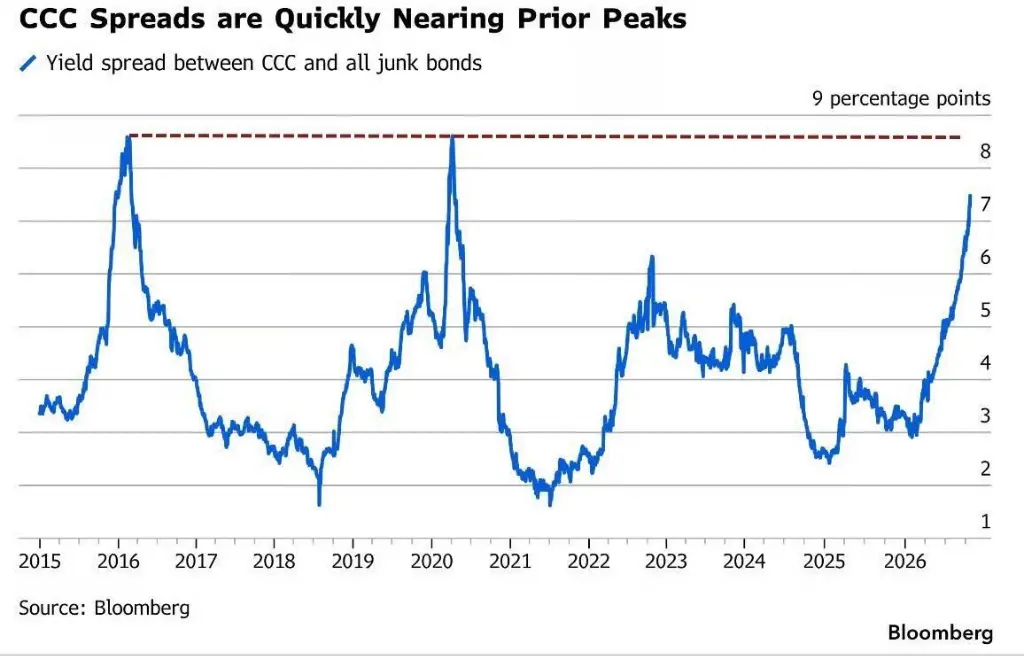
블룸버그에 따르면, 미국 고수익 채권 평균 리스크 프리미엄은 17개월 만에 최고치로 상승했고, 프라이머리 시장은 올해 최대 규모의 발행 취소 물량을 기록했다. CCC 등급 투기등급 채권 수익률은 15.85%로 2020년 이후 최고치를 기록했으며, CCC와 BB 등급 채권 간 스프레드는 2016년·2020년 정점에 근접했다.
레버리지드 로ーン 시장도 압박을 받고 있다. 달러당 60센트 미만으로 거래되는 심각한 부실 대출 규모는 2020년 3월 이후 최고치로 올랐다. JP모건 자료에 따르면, 지난 12개월간 달러당 80센트 이하로 거래되는 대출 규모가 약 90% 급증했다.
주목할 점은 CCC 등급 채권 스프레드가 크게 확대되면서 전체 신용시장은 동시에 악화되지 않았다는 점으로, 리스크가 상환 능력이 약한 발행자에 집중되고 있음을 시사한다. 더블라인 캐피탈 기업 신용 담당 로버트 코헨 이사는 일부 CCC 등급 차입자가 채무 구조조정 방향으로 움직일 수 있으나, 이는 전체 신용 사이클이 역전됐다는 의미는 아니라고 지적했다.
골드만삭스 자료에 따르면, 투자등급·고수익 신용파생상품에서부터 저등급 현금채권에 이르기까지 다양한 등급 범위의 스프레드가 이번 조정에서 모두 사이클 고점에 도달했다. 크레딧사이트 싱가포르 신용 담당 R. 라크슈마난은 여러 글로벌 리스크가 연달아 시장에 영향을 미친 후, 신용 리스크 재평가가 서서히 지속적 추세로 형성되고 있다고 평가했다.
메타의 채권 발행이 드러낸 AI 조달 '죄수의 딜레마'
메타의 자금 조달 계획은 AI 관련 자본지출과 신용시장 공급 간 모순을 부각시켰다. 회사는 2026년 자본지출 전망치를 1,350억~1,450억 달러로 축소했으며, 4분기 지출은 490억~590억 달러에 이를 것으로 예상한다. 배당금 지급 후 잉여현금흐름(FCF)은 마이너스이며, 경영진은 올가을부터 수백억 달러 규모의 자금 조달을 예고했다.
바클레이즈 보고서는 초대형 테크 기업의 수익 성장이 실현되고 있으나 자본지출은 계속 증가하고 있으며, 자금 조달 이슈가 ‘자금 조달이 가능한가’에서 ‘언제, 얼마나, 어떤 방식으로 조달할 것인가’로 전환됐다고 지적했다.
메타는 제출 서류에서 AI 생태계 내 다른 기업들이 이미 또는 예정대로 자금 조달을 시작함에 따라 자본시장의 흡수 능력이 점차 한계에 도달하고 있어 조기 자금 조달이 실용적인 필수 조치라고 밝혔다.
그러나 모든 기업이 조기 자금 조달을 선택할 경우 개별적 합리성은 전체 시장 압박으로 전이된다. 신규 채권 공급이 시장에 집중 유입되면서 발행 비용이 상승하고 신용 스프레드 축소 여지도 제한된다. 과도한 부채로 신용등급이 하락하는 것을 막기 위해 기업들은 주식 자금 조달, 전환사채, 자산담보부증권(ABS), 대차대조표 외 자금 조달 채널도 검토하기 시작했다.
바클레이즈는 단기적으로 AI 관련 자금 조달 공급이 신용 스프레드 축소 여지를 계속 제한할 것이라고 전망했다.
AI 신용 분화 심화, 시장이 개별 채권 가격 책정으로 전환
바클레이즈 추정에 따르면 AI 관련 신용 자산 규모는 약 6,800억 달러로, 초대형 테크 기업·반도체·데이터센터·하드웨어 기업을 포괄하며 투자등급 채권 지수 시장 가치의 약 7.5%를 차지하지만, 지수의 기간 리스크 노출(DTS) 기여도는 약 13%에 달한다.
전체적으로 AI 신용 자산의 투자등급 지수 대비 스프레드 프리미엄은 약 35bp이며, 만기 10년 초과 채권은 프리미엄이 약 55bp에 달한다. 한편 AI 발행사 간 스프레드 편차는 지난 1년간 24bp에서 65bp로 확대됐다. 오라클과 데이터센터 부문을 제외해도 이 지표는 약 60% 상승해 37bp에 이른다.
지난 9월 중순 이후 오라클·메타·스페이스X 및 여러 데이터센터 운영사의 신용 스프레드 확대 폭이 지수를 크게 상회했으며, 마이크로소프트·구글·아마존의 단기 채권은 비교적 탄탄하게 유지됐다. 시장은 이제 AI를 단일 신용 주제로 보지 않고, 발행사의 자금 조달 수요·재무상태·장기 리스크를 기준으로 차별화하기 시작했다.
수익률 곡선 역시 장기부문 압력을 반영한다. 바클레이즈 자료에 따르면 지난 1년간 초대형 테크 기업의 2~5년·5~10년·10~30년 수익률 곡선 기울기는 각각 137%, 140%, 68%씩 가팔라졌다. 특히 메타의 10~30년 곡선 스프레드는 68bp로 유사 발행사 중 가장 가파르다.
장기부문 곡선의 가팔라짐은 투자자들이 장기 부채에 대해 요구하는 리스크 보상이 증가했음을 의미한다. AI 기업의 자본지출 확대가 지속됨에 따라 시장은 투자 수익 전환 가능성뿐 아니라 자금 조달 규모·현금흐름 개선 시기·신규 채권의 자금 조달 비용 영향까지 종합 평가해야 한다.
따라서 AI 거래가 하락세를 멈출지 여부는 거대 규모의 자금 조달이 시장에 흡수될 수 있는지, 신용 스프레드가 안정될 수 있는지, 그리고 AI 기업 간 리스크 분화가 계속 확대될지에 달려 있다. 이러한 압력이 완화되기 전까지는 단기 반등도 상승하는 자금 조달 비용에 의해 제약받을 수밖에 없다.