なぜHyperliquidのHIP-4予測市場はPolymarketに追いつかないのか?
 Tapbit Wire
2026年10月5日時点のデータ。価格、ステーキング、注文簿、取引はHyperliquid APIから。市場別取引量はLiquidictionが公開したノード取引アーカイブから。KalshiおよびPolymarketの取引量はThe Blockから。チャートは英語版と同一(上記参照)。
概要
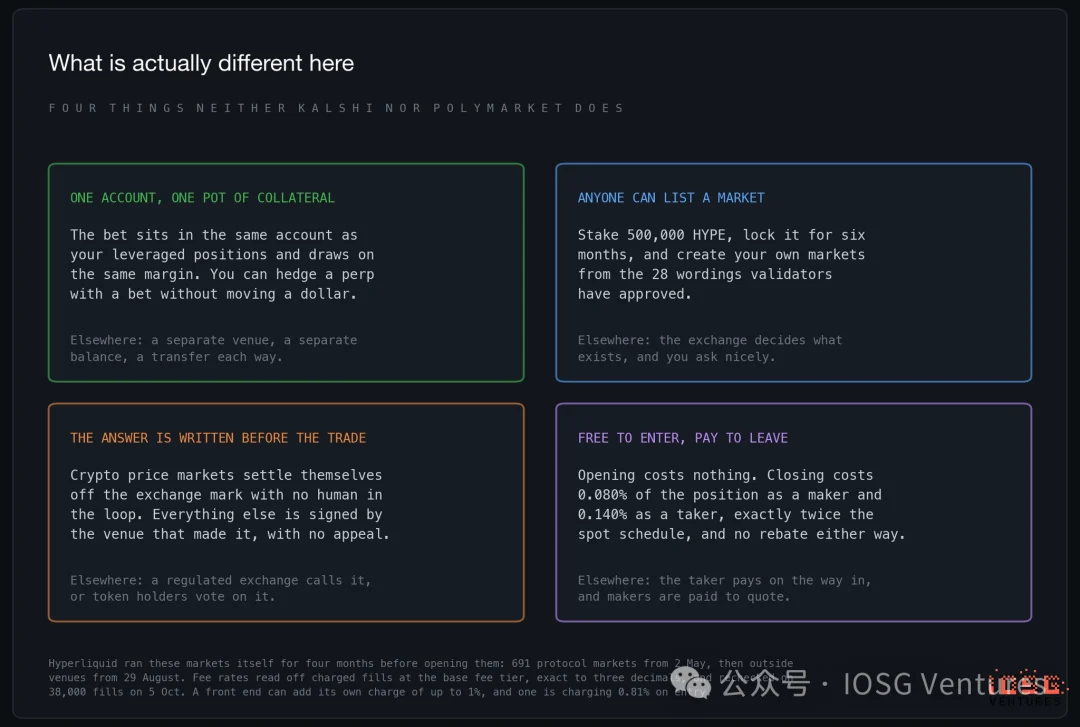
HIP-4が最も似ているのはPolymarketではなく、永続ポジション横に表示されるオプションチケットである。実際、シェアはレバレッジ付きポジションと同じ口座・同一マージン・同一マッチングエンジンで取引されるため、賭けとそのヘッジ対象ポジションは常に同一インターフェース上で完結する。さらに3つの特徴がある:①50万HYPEをステーキングすれば誰でも市場を開設可能、②決済条件は初回取引前にテンプレートに固定、③参入無料・退出手数料は約0.1%(Kalshi/Polymarketとは正反対)。
最初の4か月間はHyperliquid自体のみが運用していた。2026年5月2日のローンチ時、全市場(合計691)はプロトコル直営だった。外部ベンダーへの開放は8月29日まで待たねばならなかった。以降、3社がステークを提出したが、4社目は未だ登場していない。
表示可否は地域によって異なる。予測市場は別ページ(app.hyperliquid.xyz/outcomes)にあり、フロントエンドが地域に基づき、永続/現物取引リストに含めるかを判断する。韓国ネットワークからはこのタブが市場一覧に表示されるが、当社がテストしたネットワークではリスト・メニューともに非表示ながら、ページ自体にはアクセス可能で取引も可能。Hyperliquidは複数国でフロントエンドアクセスを制限しており、見えないエントリーも時差2つ分離れた場所では見える可能性がある。
5月から現在までにHIP-4の累計取引額は3億1,700万ドルだが、Kalshiはこれを4時間未満で達成する。9月ではKalshi/Polymarketが1,000ドル取引するごとに、HIP-4は約70セントしか取引されていない。
設計は最大の強みだが、課題は規模である。HIP-4全取引量の4分の1以上が既に終了したワールドカップ市場から発生。初月を支えたビットコイン日次市場は5月ピーク比で93%減少。新規ベンダー参入により9月取引額は5,100万ドル(7月並み)まで回復したが、最大貢献ベンダーは取引1ドルにつき約0.6セントをトレーダーに支給している。10月はさらに減速し、1日平均約125万ドル。市場全体の手数料収入は1日約1,300ドルで、これは単一ベンダーがステークを放置するだけで得る利息の半分にも満たない。
I.製品設計:Kalshi/Polymarketとの4つの相違点
実際に課金された取引から算出された手数料率(ベースティア別):
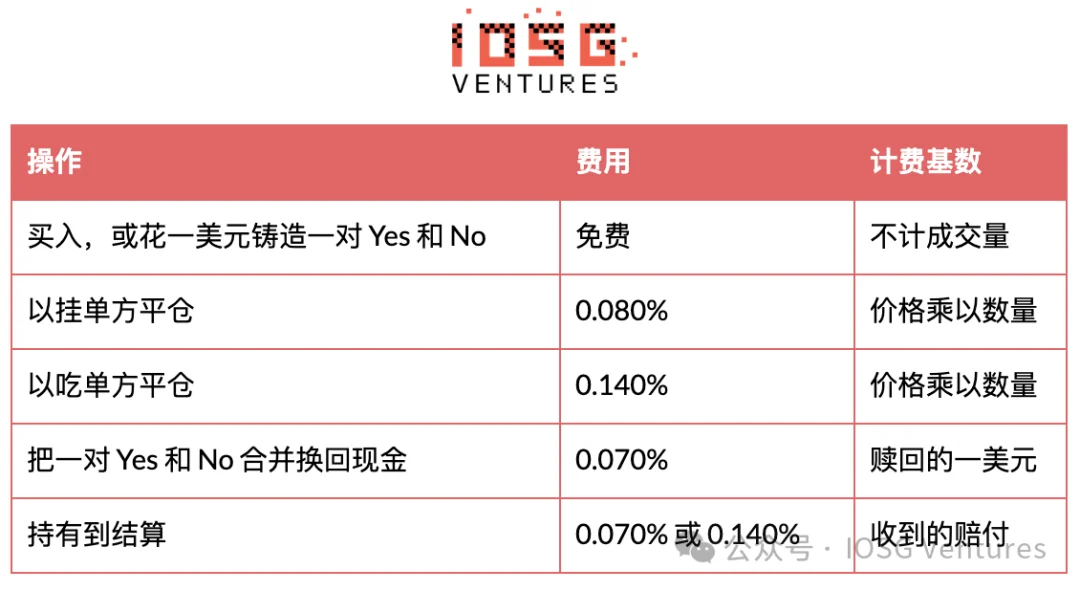
これは現物取引手数料率のちょうど2倍:現物はティーカー0.070%、メイカー0.040%。片側を2倍、他方をゼロにすることで、往復コストは現物と同額だが、全額退出時に課金される。一般的な割引は単純乗算:4%紹介割引で0.140%→0.1344%、さらに10%ステーキング割引を重ねると0.12096%となる。確認したすべての取引は1セント単位で一致した。メイカーリベートは存在せず、ここだけが市場参加者にとって他の取引所より不利な点である。
現時点でどのベンダーも手数料係数をデフォルト以上に引き上げていないため、ベンダー収益はプロトコル手数料から分割される形であり、上乗せではない。参入時に課金される可能性のある唯一の手数料はフロントエンドアプリ由来で、現物ルール下ではビルダーフィー上限1%、あるアプリは参入時に0.81%を課す(プロトコル退出手数料の約6倍)。
決済については特に注目すべきで、ここにベンダーのリスクが集中する。PolymarketはUMAトークン保有者の投票による裁定に依存しており、今年初頭にはマイクロストラテジー市場(3億7,500万ドル)で激しい論争が起きた。Kalshiは規制取引所として自ら裁定し、その上に規制当局が位置する。HIP-4は二分する:暗号資産価格市場は合意された時刻の取引所マークプライスを読み取り自動決済、それ以外の市場は開設者が署名して決済(異議申し立て期間なし、代理署名不可)。
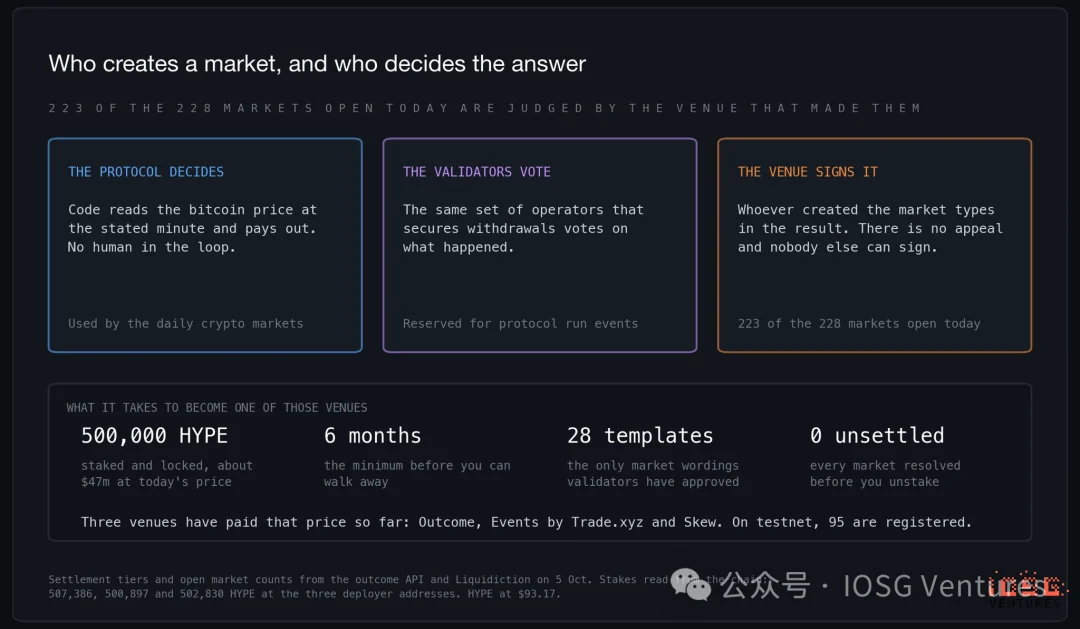
本日オープン中の228市場のうち223が後者に該当。制約は手続きではなく、資金と時間である。未決済市場を抱える限り、ベンダーのステークはロックされ、6か月間引き出せない。また、バリデーター事前承認済みの文言のみ使用可能で、これは意図的に長く難解に作られている(例:「企業IPO」テンプレートでは、上場要件を定義するため1ページに及ぶ条件が列挙)。取引開始前のルール策定は、後の議論より優れる。異議申し立て手段のない特定当事者にペンを渡すことは、確かに手続を持つより劣るが、その手続自体が機能不全に陥らない限りにおいてのみである。
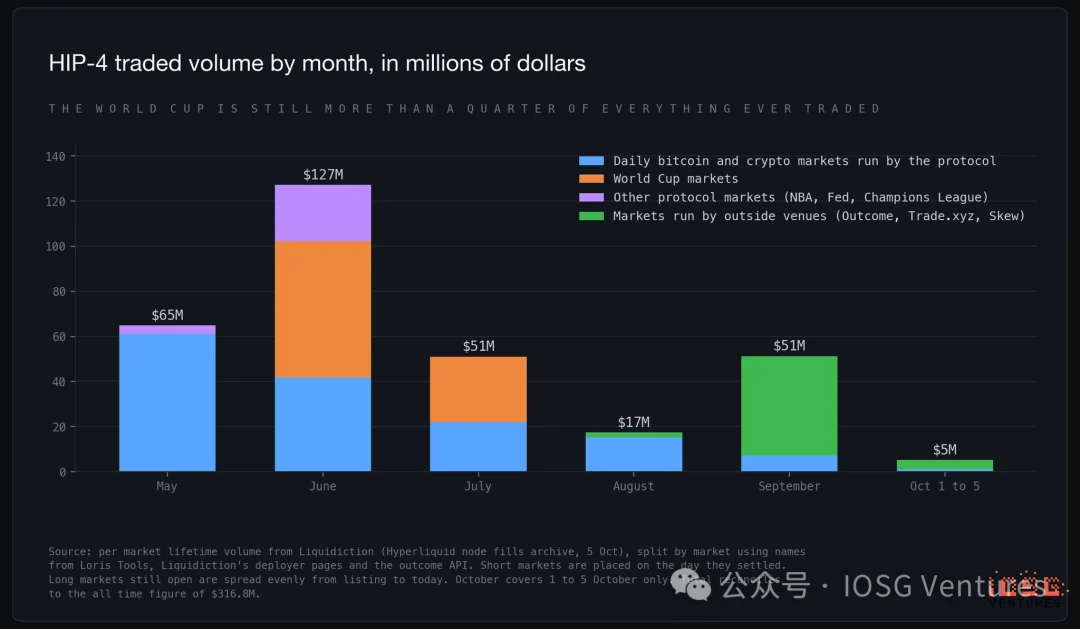
6月がピークで、その理由はワールドカップだった。サッカー市場だけで8,950万ドルを取引し、HIP-4の累計取引量の28%を占めた。ワールドカップ終了後、取引量は2か月で80%以上減少した。9月には5,100万ドルまで回復したが、その全増加分は外部ベンダーによるものだった。10月の最初の5日間では500万ドルを取引した。
こうしたイベントの裏で、プロトコルは5月以降毎日同じ市場を運用している——「明日午前6時時点でビットコイン価格が特定価格を超えるか?」という単一質問市場だ。これはおそらく最もHyperliquidらしい商品であり、4か月連続で下落し、その後底を打った。
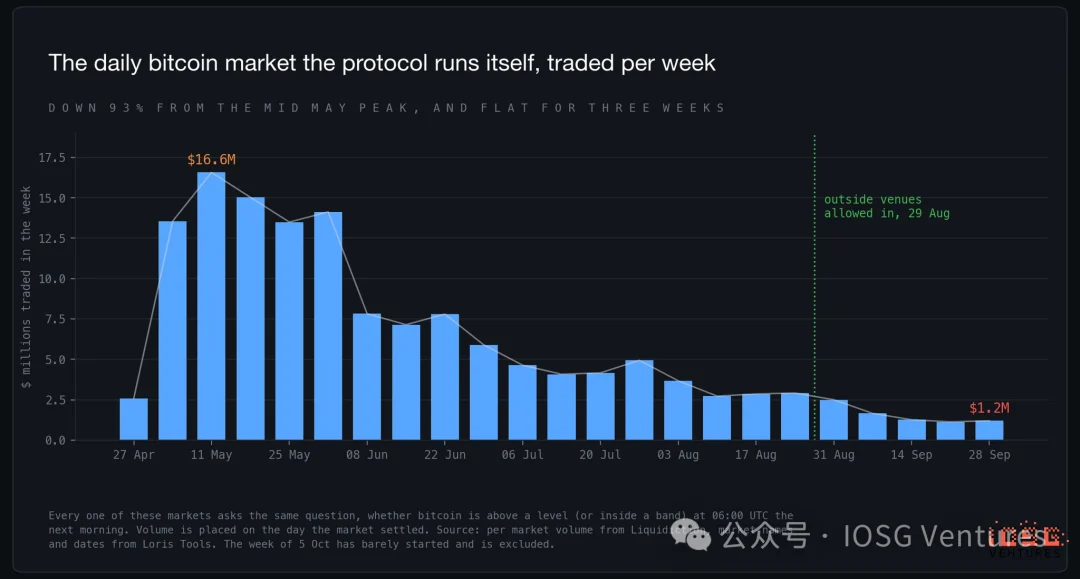
5月11日週の取引額は1,660万ドルだったが、9月28日週はわずか120万ドルにとどまり、その直前の2週間も同程度だった。毎日同じ質問を繰り返せば、徐々に聞き手は減り、やがて誰もいなくなる。HIP-4が今後どのような形態をとろうとも、このままになることはないだろう。
II.オープン展開の5週間:
補助金主導の取引量と重複市場
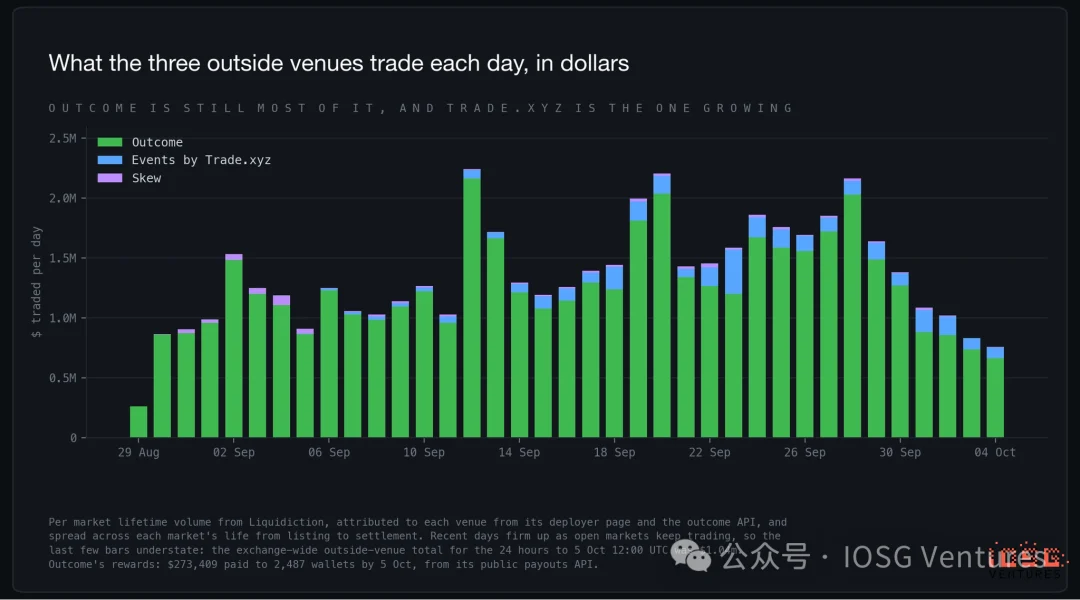
Outcomeは8月29日に最初にリリースされた。Skewは翌日市場を登録したが、それ以降ほとんど取引されていない。Trade.xyz(Events)は9月5日に登録され、10日に一般公開された。HIP-4全体における最新日のシェアは、Outcomeが68%、Trade.xyzが21%、プロトコル運営市場が10%、残りがSkewである。外部ベンダーのみに限定すると、8月29日以降Outcomeが92%を占め、Trade.xyzはゼロから最新日にはほぼ4分の1まで成長した。その市場選定は最も意見が明確で、自社株式・商品のパーペチュアル価格、NFL、およびAnthropic/OpenAIの締切前上場可否に関する取引所独自の質問に特化している。
この取引量は割引して考える必要がある。Outcomeは100万ドルの報酬プログラムを実施しており、各市場・各日にMakerおよびトレーダーにアプリ固有コードを含む注文に対して支払いを行う。10月5日時点で、2,487ウォレットに合計27万3,409ドルが支払われており、1日平均約7,400ドル(Outcome総取引量の約0.6%、往復手数料の4倍相当)となる。予算の4分の1はすでに消費済みで、日々の支払い額は減速の兆しを見せない。外部ベンダーの9月の日次取引額は100~200万ドル(週末が最盛期)、10月には約100万ドルへと戻ったが、報酬支払いは継続している。
オープン登録により、初めて同一市場の重複登録が発生した。OutcomeとTrade.xyzの両者が米連邦準備制度(FRB)の10月会合を登録しており、過去7日間の取引額はOutcomeが35万4,000ドル、Trade.xyzが90ドルだった。また両者はAnthropic初日時時価総額に関する一連の質問も登録したが、いずれもほとんど取引されなかった。誰でも質問を登録できるため、複数ベンダーが同一質問を登録可能であり、注文簿は統合されない。取引量は補助金を支給する側に流れ込む。
取引コンテンツはスポーツ志向が強まっている。過去30日間の内訳は、サッカー・アメリカンフットボール・eスポーツが45%、暗号資産価格関連が42%、株式・商品が7%、FRB関連が6%。未決済建玉(Open Interest)はさらに偏っており、リスクを負う資本の3分の2がスポーツ(プレミアリーグ・チャンピオンズリーグ・NFL優勝などシーズン通じた市場)に集中し、暗号資産価格関連はわずか17%にとどまる。
利用可能なテンプレート数はベンダー数を上回るペースで増加している。バリデーターは9月中旬の18件から28件へとテンプレートを承認済みで、スプレッド・オーバー/アンダー・バルーン・ドール賞・AIモデル間のリーダーボード対決・新規上場企業の初日時時価総額などの新規項目を追加した。次回ネットワークアップグレードでは、各ベンダーの同時市場上限が200件、1日あたり新規市場上限が1,000件へと倍増する。テストネットには既に95のデプロイ先が登録済みだが、メインネットはまだ3件のみである。
III.注文ソース:7割がOutcome経由
フロントエンドアプリがユーザー代わりに注文を出すには、別途署名キーを許諾する必要があり、そのキーはアプリ名で識別される。よってoutcome.xyzで登録されたウォレットは、常に「Outcome-9d3c74de」のようなタグを永久に保持し、誰でも公開確認可能である。取引所公式モバイルログインも同様で「Mobile QR」と表示される。一方デスクトップ版はユーザー自身のキーで各ステップを署名し、タグを残さない。我々はOutcomeのみを調査したが、これは外部ベンダー取引量の約90%を占め、その回答のみが意味を持つからである。
取引量の約70%はoutcome.xyz登録ウォレットから、約5分の1は無タグウォレット、約10%は独自キーを命名したスクリプト・サードパーティツールから発生している。規模が大きくなるほどOutcomeの比率は高まり、上位20ウォレットの金額のうち約4分の3、残りでは約半分を占める。これはまさに報酬プログラムが生み出す結果——Outcomeコード経由の注文のみ報酬対象とし、報酬を得るマーケットメーカーが偶然にも最大規模のウォレットであるためだ。
この手法には限界がある。タグはウォレットがかつてアプリ経由で登録したことを示すのみで、個別の取引が当該アプリ経由であったとは限らない。また無タグの5分の1を取引所公式ページ利用者と見なすこともできない——多くは多数の注文簿で両サイドを同時に指値するスクリプト(自社キー署名)だからである。サンプルは直近取引から抽出した121ウォレットで、直近48時間の取引量で加重された60の最もアクティブな注文簿から得られたものであり、マーケットメーカーに自然に偏っている。手数料もこの問いへの解答にはならない。サンプル中の金額の1%未満(2日間で9ドル)のみがビルダーフィーを支払っており、Outcome自体は無料、無料ルーティングアプリは「アプリなし」と全く区別がつかない。
IV.KalshiおよびPolymarketとの比較:約1,400倍の差、さらに拡大中
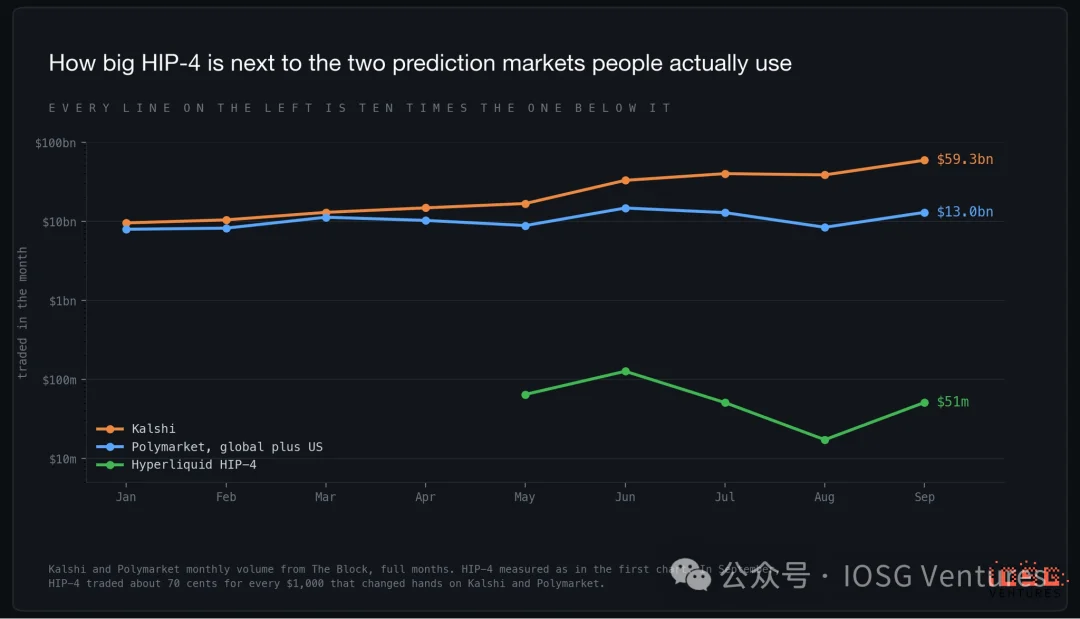
差は約1,400倍であり、HIP-4自体が成長する中で、金額ベースではさらに拡大している。Kalshiは9月に593億ドルを取引し、8月比で206億ドル増加した。Polymarket(米国事業含む)は130億ドルを取引し、大部分が米国アプリで発生している。一方HIP-4は5,100万ドルであった。
既存事業者の優位性は市場設計ではなく、実際の取引量を左右する2つの要素にあります。1つ目はユーザーが関心を持つイベント——ニュース速報から数時間以内にリストアップ可能な数千ものイベントです。2つ目は配信網:アプリ、ブランド、スポーツ視聴者層、およびKalshiの場合、米国ブローカーが直接接続可能な規制対応ラッパーです。HIP-4には28のテンプレート、3つの取引所、そしてすでにパーペチュアル取引を行っていたユーザーベースが備わっています。
既存事業者はまた、Hyperliquidへと歩み始めています。9月初旬、Polymarketは米国外ユーザー向けにパーペチュアル取引を開始しました——暗号資産、株式、指数、コモディティをカバーする67市場で、最大20倍のレバレッジが利用可能です。賭けとレバレッジ取引を同一プラットフォームで提供することは、かつてHIP-4の独占機能でした。今やそれは機能競争となり、Polymarketは既に多数のイベントを有している状態で参入しました。
V. 経済性:市場全体の手数料は、単一取引所のステーキング利回りの半分未満
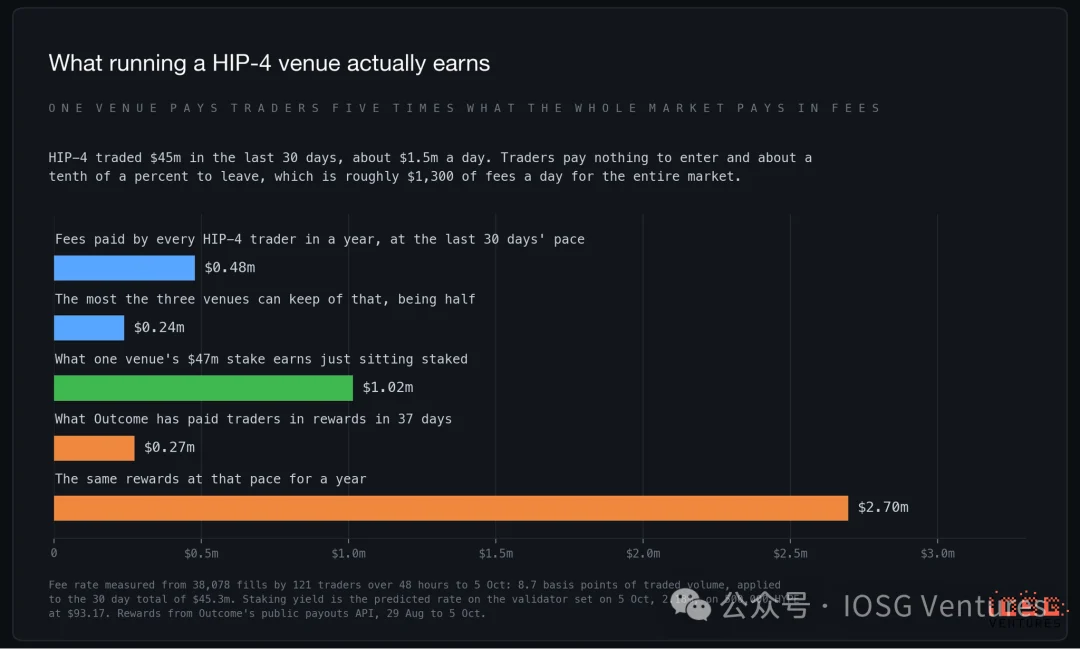
過去30日間のペースでは、HIP-4全トレーダーの合計年間手数料は約48万ドルです。取引所が受け取る手数料は最大でその半分で、3者で分割されます。取引所が参入のためにロックしなければならないステークは、ただ放置するだけで年間100万ドルの収益を生み出します。また、取引量が最も大きい取引所は、その取引量を獲得するために年間270万ドルの報酬を支払っています。
この数字から見ると、どの取引所もビジネスとして成立していません。彼らはオプションを購入しており、そのオプションには価値があります:Hyperliquidによれば、デプロイアーは将来的に独自の手数料率を引き上げられ、取引量の拡大により手数料収入が成り立つ可能性があり、同業界のプライベート市場類似企業の評価額は220億ドルおよび210億ドルで、Kalshiは reportedly 400億ドルでの交渉中とのことです。しかし、あくまでこれはオプションであり、取引量が一向に増えなければ、4700万ドルのステークは無価値に失効します。
VI. 結論:優れた設計、だが市場はまだ到来していない
基盤はしっかり構築されているが、市場はまだ来ていない。
エンジニアが重視する観点では、Hyperliquidがより優れた製品を構築しています:1つのアカウント、1つのマージンプール、同一インターフェース上の賭けとそのヘッジとなるポジション;初回取引前にテンプレートに明記された決済条件;同一質問における「Yes」と「No」が同一オーダーブックを共有し、流動性が二分されない設計です。過去5か月間の状況から、設計がボトルネックであるという兆候は一切ありません。
最も説得力のある点は、「どこにも移動する必要がない」ことです。マージン管理、ヘッジ、賭けがすべて同一アカウント内で完結——すでにHyperliquid上でパーペチュアル取引を行っているトレーディングデスクにとって、予測ポジションを追加するのは1クリックで完了し、プラットフォームを切り替える必要もなく、新たな残高設定や資金の往復送金も不要です。Kalshiとの競合結果がいかなるものであれ、この価値は確実に存在し、HIP-4はビジネスとして成立しなくとも一定規模で継続する理由となります。ただし、その独自性は8月時点より低下しています:Polymarketも賭けと並行してレバレッジ取引を提供し始め、しかも既にユーザー基盤を持つ側から参入しました。
流動性はまだ十分ではありません。最も活発な25のオーダーブックにおいて、中央値の売買差額(スプレッド)は0.29セントで、最良売気価格から1セント以内に約4,700ドルが指値注文されています。1,000ドルの成行買いは最良売気価格よりわずか数ベーシスポイント高で約定しますが、10,000ドルの成行買いでは2~3%のコスト増となり、25のうち4~5のオーダーブックでは可視化された指値注文のみでは約定できません。小口取引には問題ありませんが、機関投資家規模の取引には不向きです。マーケットメイカーは頻繁に再クォートを実施し、忍耐強く指値注文を出すことでより良い執行が可能ですが、こうした薄いオーダーブックは、誕生から5か月の市場に典型的なものです。
また、取引可能なテーマが極端に少ないです。予測市場の取引量は話題(トピック)によって形成され、話題は編集チームによる週数百件のイベント掲載か、スポーツの試合日程から生まれます。HIP-4には承認済みの28の表現形式があり、各取引所はそれらを利用するため4,700万ドルのステークを投入していますが、そのうち2つはすでに同一質問を掲載しています。一方Kalshiは、ニュース記事に対して半日で市場を開設できます。
さらに、ユーザーベースも的外れです。各アドレスの1日平均取引回数は8回——これは一般の賭け客ではなく、トレーディングデスクです。もし目的が暗号資産トレーダー向けの上限付きペイアウトツールであるなら、この設計は最適です。しかし、KalshiやPolymarketが競い合う「一般大衆」をターゲットとするなら、これは機能しません。リスク資本の3分の2がシーズン通算のフットボール市場に滞留している事実は、取引所が依然としてその方向に力を入れていることを示しています。
最も現実的な展開はシンプルなものでしょう。HIP-4はHyperliquidの一部機能として存続し、僅かな収益を生むにとどまり、その価値はパーペチュアル取引者が他社アカウントを開設せずに済む点にあります。これは実施価値があるものの、予測市場事業として評価されるほどの価値はありません。