リステーキングのゴールドラッシュが冷え込み、薄利圧迫で主要5プロトコルが共同で方向転換
 Tapbit Wire
かつて「イーサリアムの収益エンジン」と称されたLRT(流動性リステーキング)プロトコルが、集団的な変革を遂げている。
9月29日、LRTリーダーether.fiがリステーキング市場に冷水を浴びせた。同プロトコルはトラックのベンチマークとされてきたが、今期中にリステーキング事業を正式に撤退し、完全にネオバンク(暗号資産ネオバンク)へ転換すると発表した。CEOマイク・シラガゼ氏は明言した:リステーキングはもはや有意な収益機会を提供せず、無視できないセキュリティリスクを伴うため、撤退は合理的な選択である。
9月30日時点で、流動性リステーキング市場全体のロックアップ総額(TVL)は約14.5億ドルだったが、このトラック全体が1週間で生み出したプロトコル収益はわずか約10万ドルにすぎなかった。
ether.fiは初の撤退ではなく、最後にもならない。流動性リステーキング分野のトップ5プロトコル——ケルプ、レンゾ、スウェル、パファー、ベッドロック——はいずれも単一の「LRTラベル」を剥がし、存続をかけた第二の幕を開けようとしている。
ケルプ:ハッカーによる1年間の再構築――スプレッド収益から流動性販売へ
ether.fiに次ぐトップLRTプロトコルであるケルプの方向転換には、強い強制感が漂う。
4月18日のクロスチェーンブリッジ攻撃は、ケルプにとってもLRT市場全体にとってもブラックスワンであった。攻撃者はクロスチェーンメッセージを偽造し、実質的に空から約11万6500枚のrsETH(時価約2.93億ドル)を生成した。この事象はケルプの財務状況に深刻な打撃を与えるだけでなく、業界全体のリステーキング事業に対するセキュリティ警戒を高めた。
この危機を乗り越えたケルプは、自らフロントを厳格化し始めた。5月にはrsETHのクロスチェーン展開を縮小し、セキュリティとエコシステム統合度が高いネットワークへの対応に集中させ、複数のチェーンにおけるrsETHブリッジ機能を順次停止した。さらに、ケルプと同じKernelDAOエコシステムに属するBNB向けリステーキング製品「カーネル」は3月より新規預入を全面停止し、予定より早く終了した。
しかしケルプは収益市場から撤退したわけではなく、単にトラックを切り替えたのだ――「リステーキング収益」の販売から「短期信用流動性」の販売へ。
その焦点は、新たに2つの事業へと移った:Gain戦略ウォレットとKUSDステーブルコインだ。KUSDは未リリースの新製品であり、公式発表によれば、機関投資家向けの短期決済流動性ツールである。機関は支払い・送金・クロスボーダー決済のための短期資金を調達し、取引完了後に利子付きで返済する。収益は主に実際の決済活動から得られる。
ハッキング後、ケルプのTVLは約15億ドルから現在わずか11億ドル超へと約25%減少した。それでも、ether.fiを除けば、ケルプは依然としてLRTトラックで最高のTVLを誇るプロトコルである。今年のケルプ累計総収益は2652万ドルだが、そのほとんどはユーザーへ分配されるETHステーキング報酬およびEIGENトークン報酬であり、プロトコルが自由に使える収入はわずか5%に過ぎない。結果として、プロトコル純利益は141万ドルにとどまる。
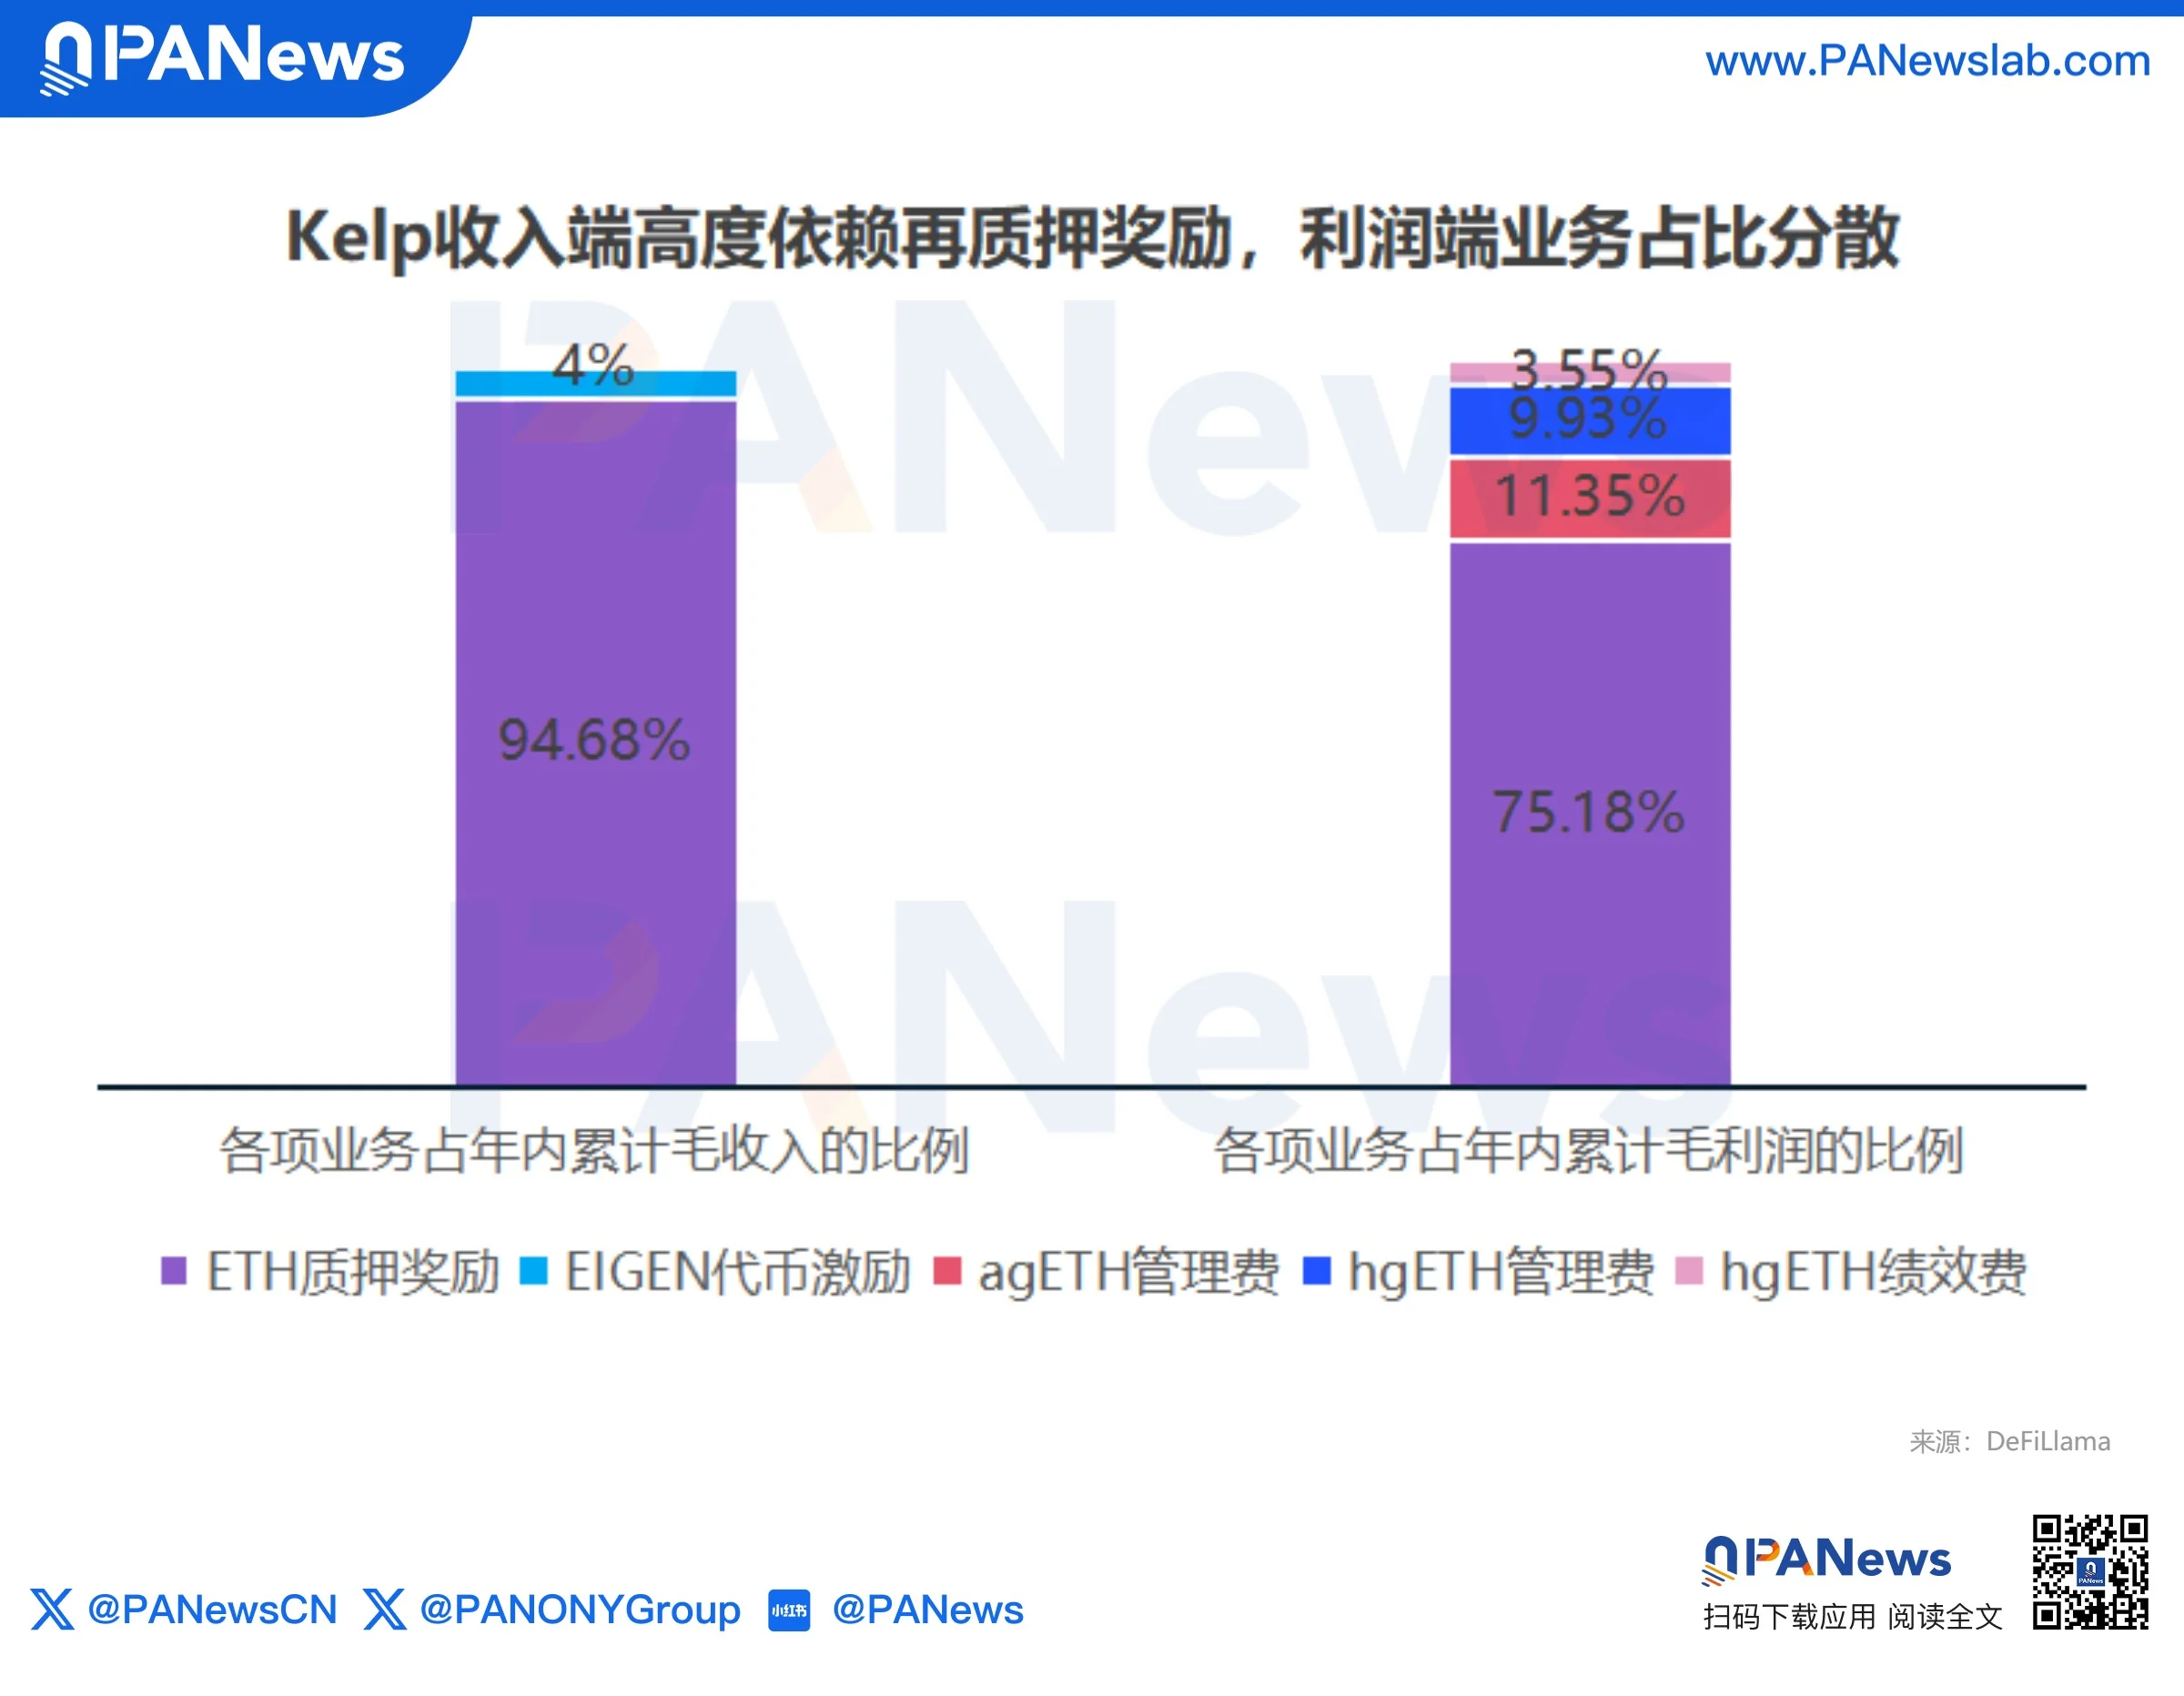
注目すべきは、agETHやhgETHなどのGainシリーズ商品の管理手数料留保率が100%であることだ。これらのTVLはわずか約3000万ドルにすぎない。つまり、戦略ウォレットはTVLの約2.5%、収益の1.3%しか占めない一方で、利益のほぼ25%を生み出している。
レンゾ:LRT発行者からオンチェーン構造化商品へ
ケルプの受動的転換と比べ、レンゾは能動的に方向転換している。
9月9日、レンゾプロトコルは正式に「レンゾファイナンス」と名称変更し、ポジショニングを「LRTプロトコル」から「オンチェーン構造化収益プラットフォーム」へとアップグレードした。製品体系は「ステーキングスイート」「レザーブウォレット」「エンタープライズスイート」の3モジュールに分割された。
名称変更の裏にはビジネスロジックの転換がある。過去にはezETHが絶対的主力であり、すべての事業がLRT発行を中心に展開されていたが、今後はLRTが徐々にアセット入口層・ストックベースとなり、成長の焦点は積極的に運用される構造化収益商品へと移行する。
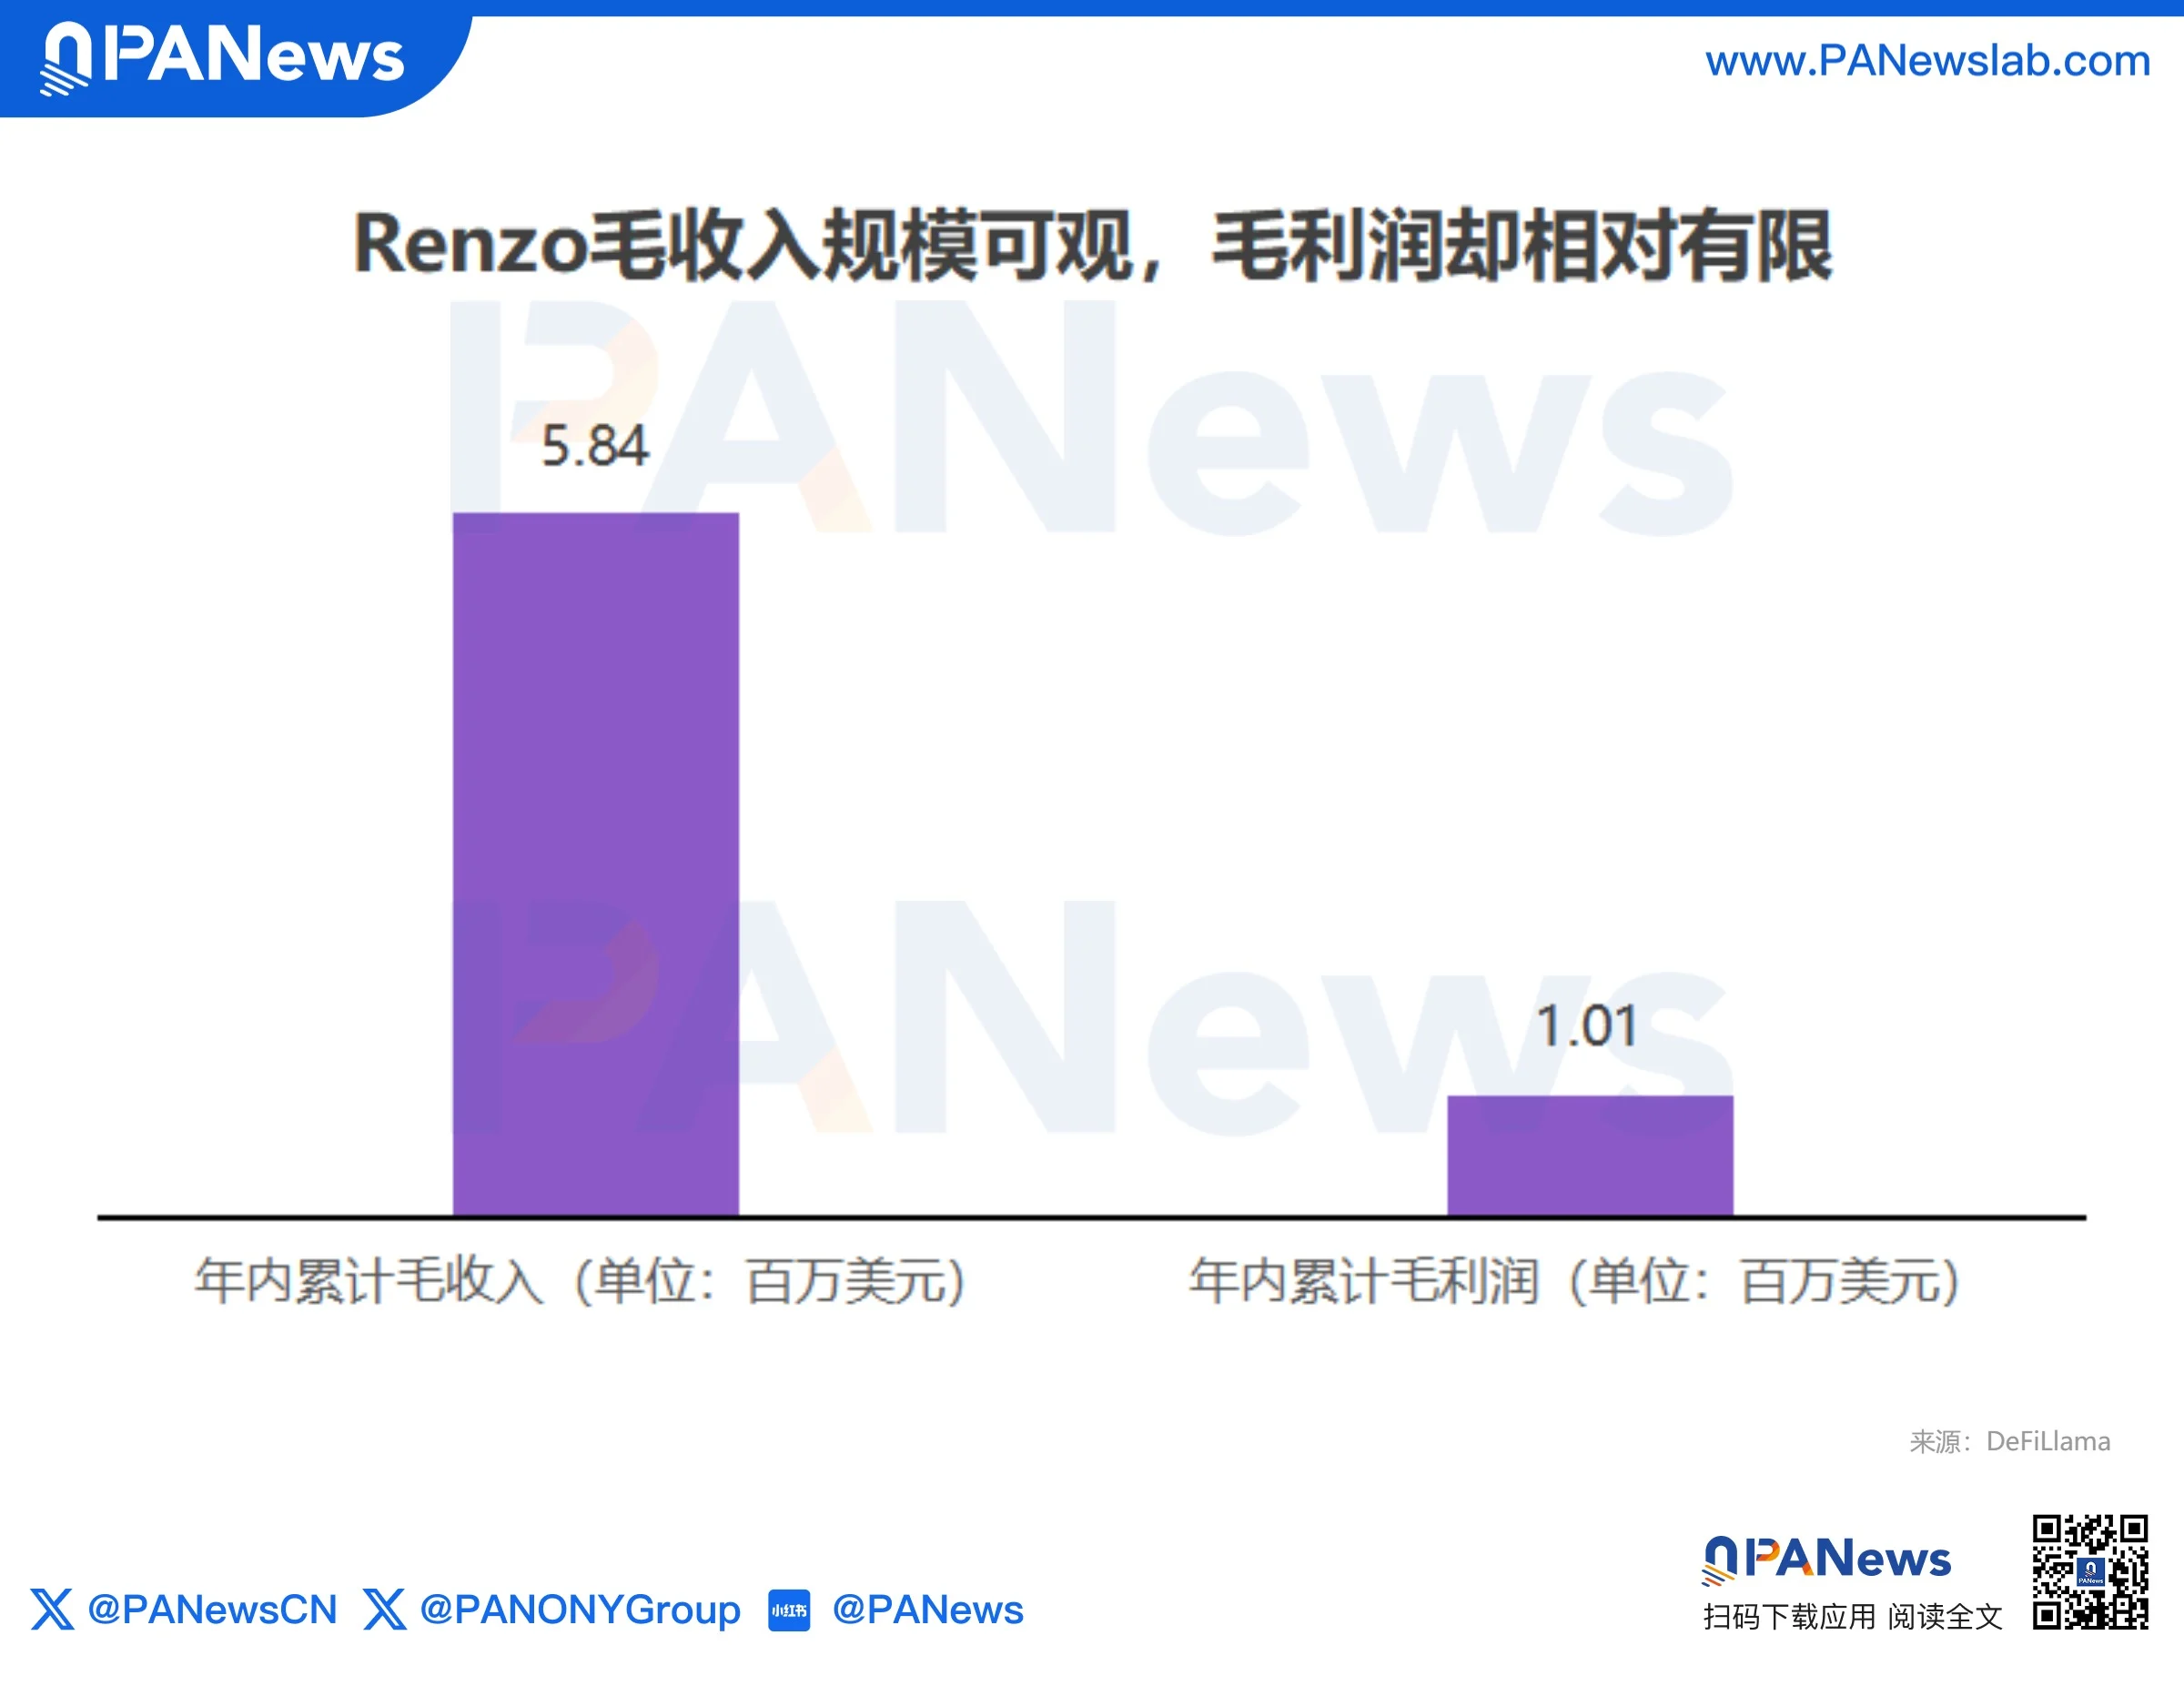
今年、レンゾの累計売上高は584万ドル、粗利益は101万ドル。プロトコルの収益は一定規模に達したが、利益変換効率は低水準にある。
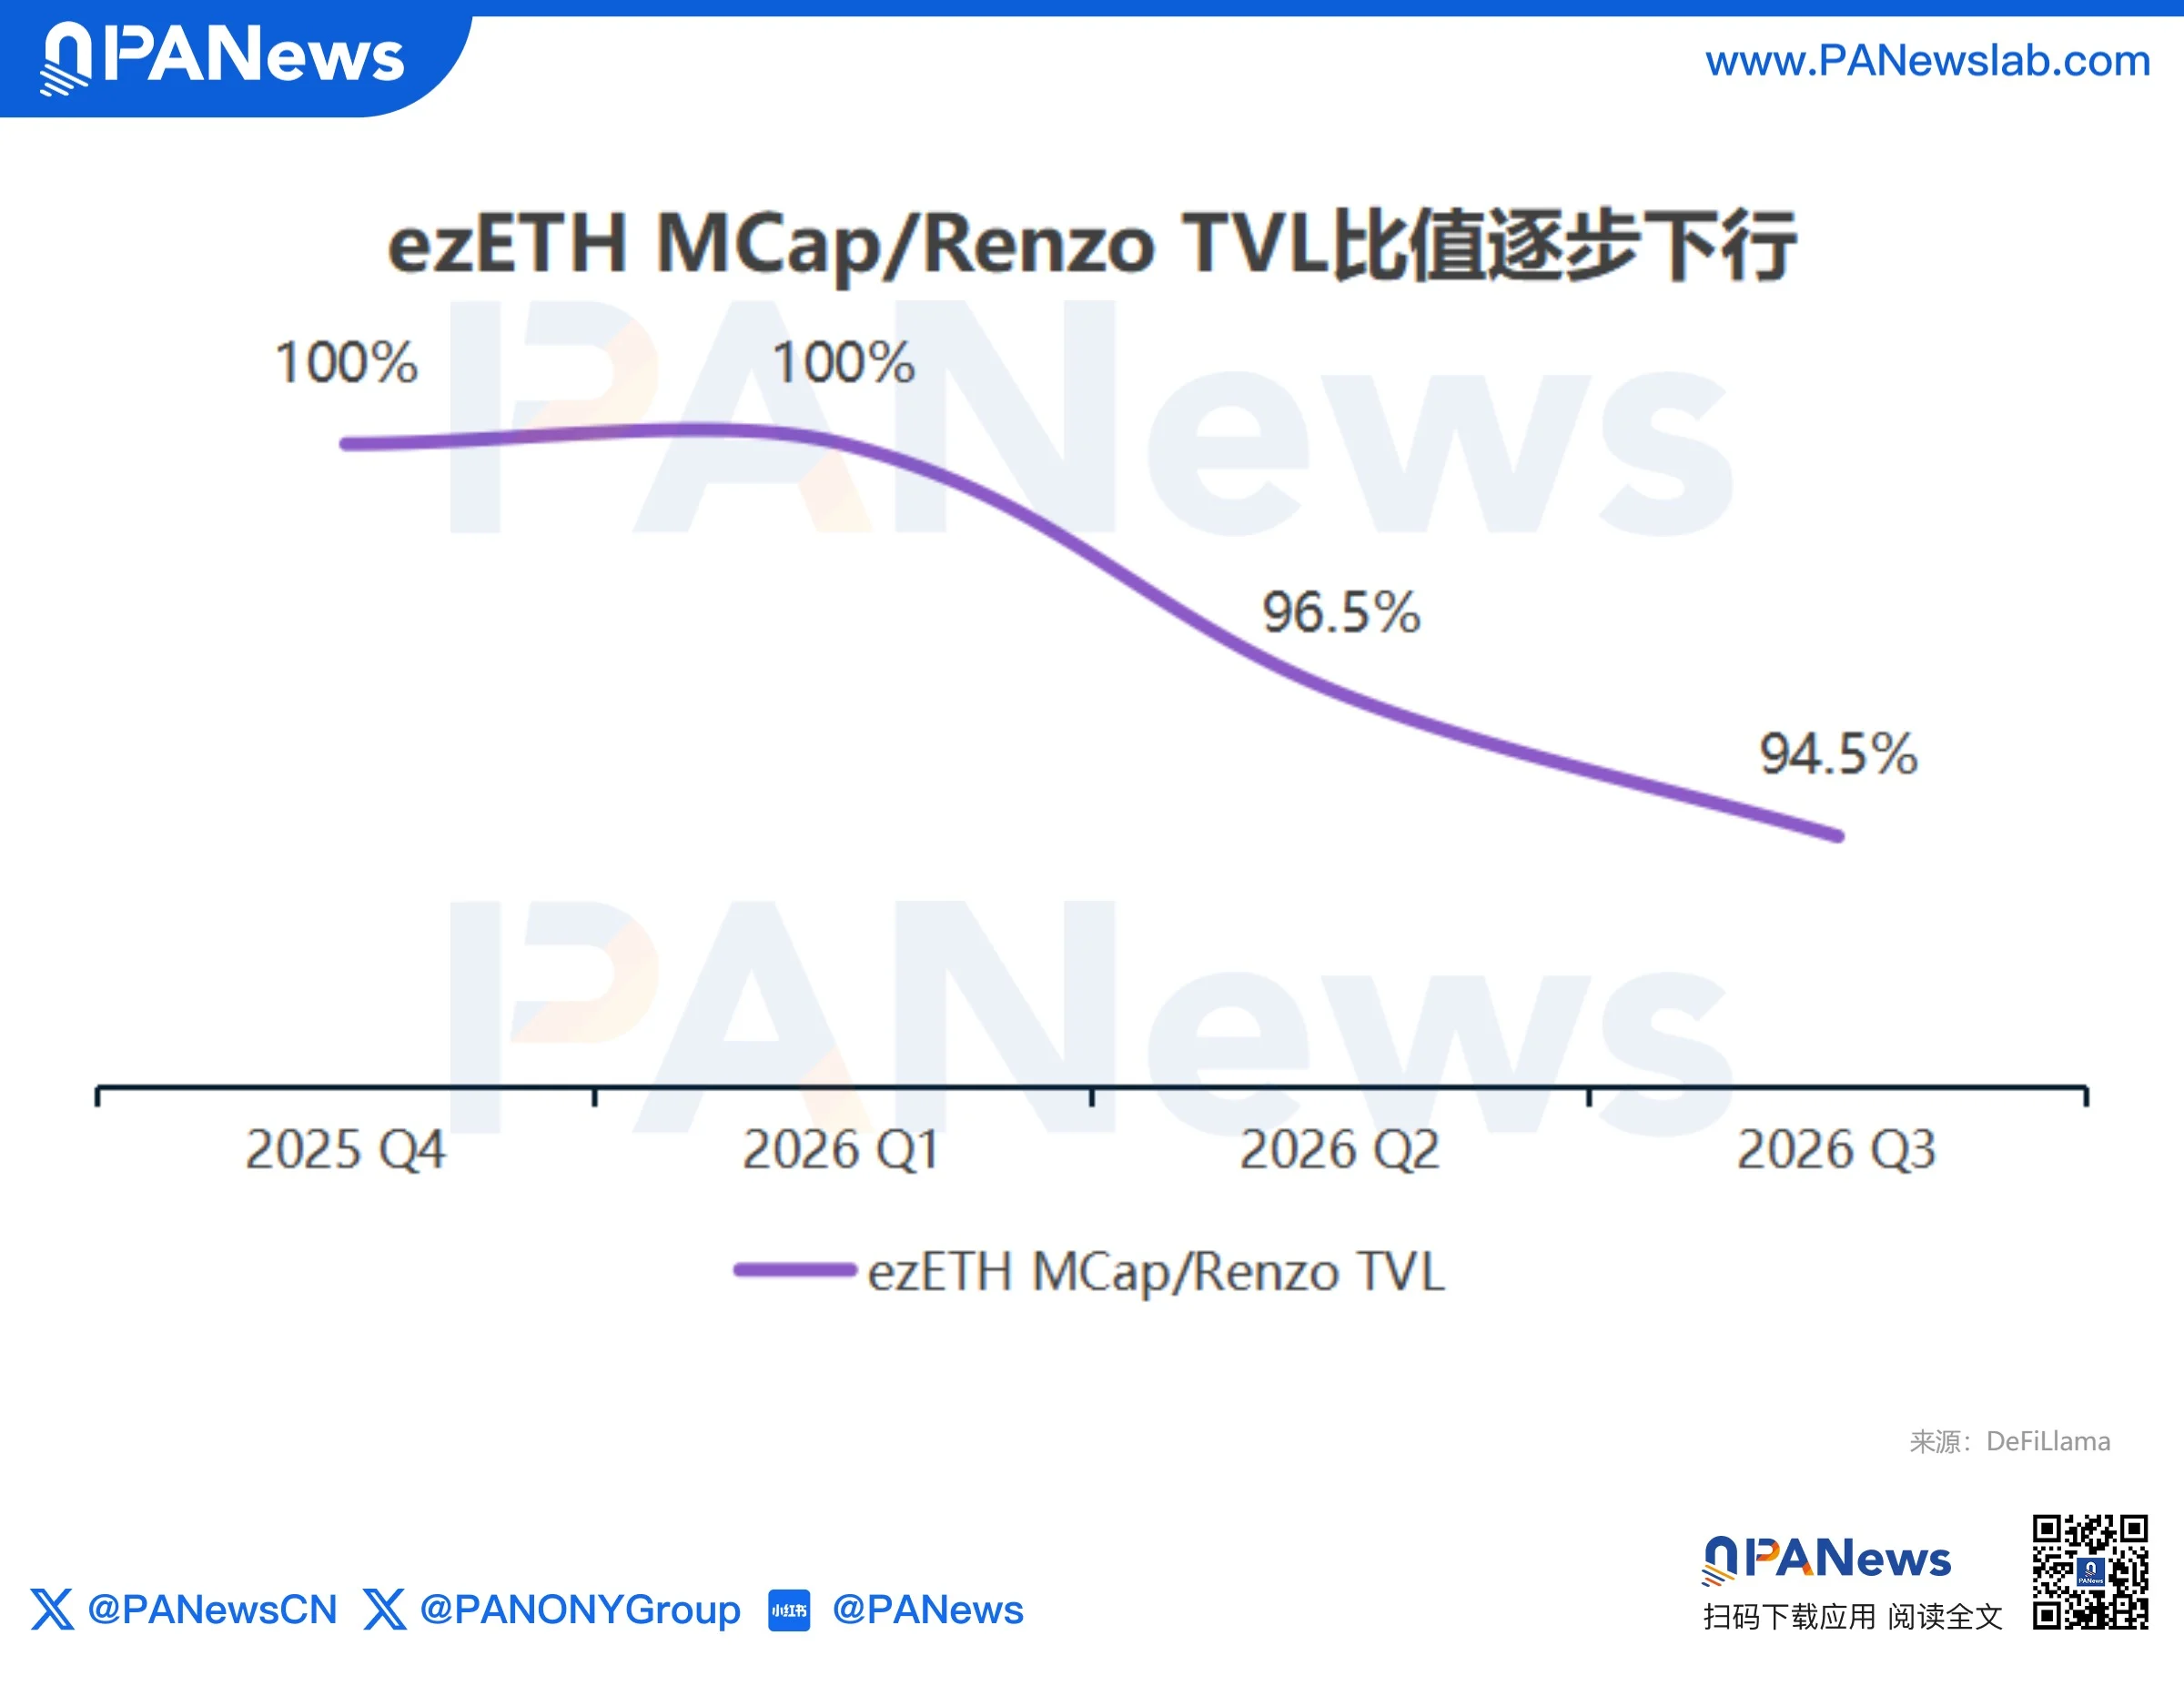
さらに、昨年第4四半期以降、ezETHの時価総額とレンゾTVLの比率は着実に低下している。シェアは依然として極めて高いが、現在は94.5%まで落ち込み、ezETHがもはやプロトコルの主要な成長ドライバーでないことを示している。
この戦略転換も急速に進行中だ。再ブランディング当日、レンゾは「Renzo Basis」をハイパーリクイッド上でローンチ。これはファンドレートとスポット・ベース間の裁定機会を狙ったデルタニュートラル・ベーシス収益型バンクである。1週間後、同プロトコルはロビンフッド・チェーン上のライトラーへ展開すると発表し、オンチェーン株式ペリオディクルにおけるベーシス取引を志向する姿勢を明確にした。
本質的には、これは従来の資産運用業界における「構造化商品」モデルに類似している:レンゾは戦略マネージャーとして、リスク・リターン特性の異なる取引戦略を精査・構築し、標準化されたバンク製品としてユーザーに提供し、マネジメントフィーおよびパフォーマンスフィーを獲得する。ezETHはもはや全成長を担う必要はなく、単なる基盤資産の一つに過ぎない。
スウェル:L2を終了し、AI取引ターミナルに注力
スウェルの戦略転換は最も大胆である。
今年、スウェルの累計売上高は86万8,600ドル、粗利益はわずか4万3,400ドル。コストが売上高を大きく圧迫しており、収益変換能力の弱さと収益品質への圧力が明らかである。
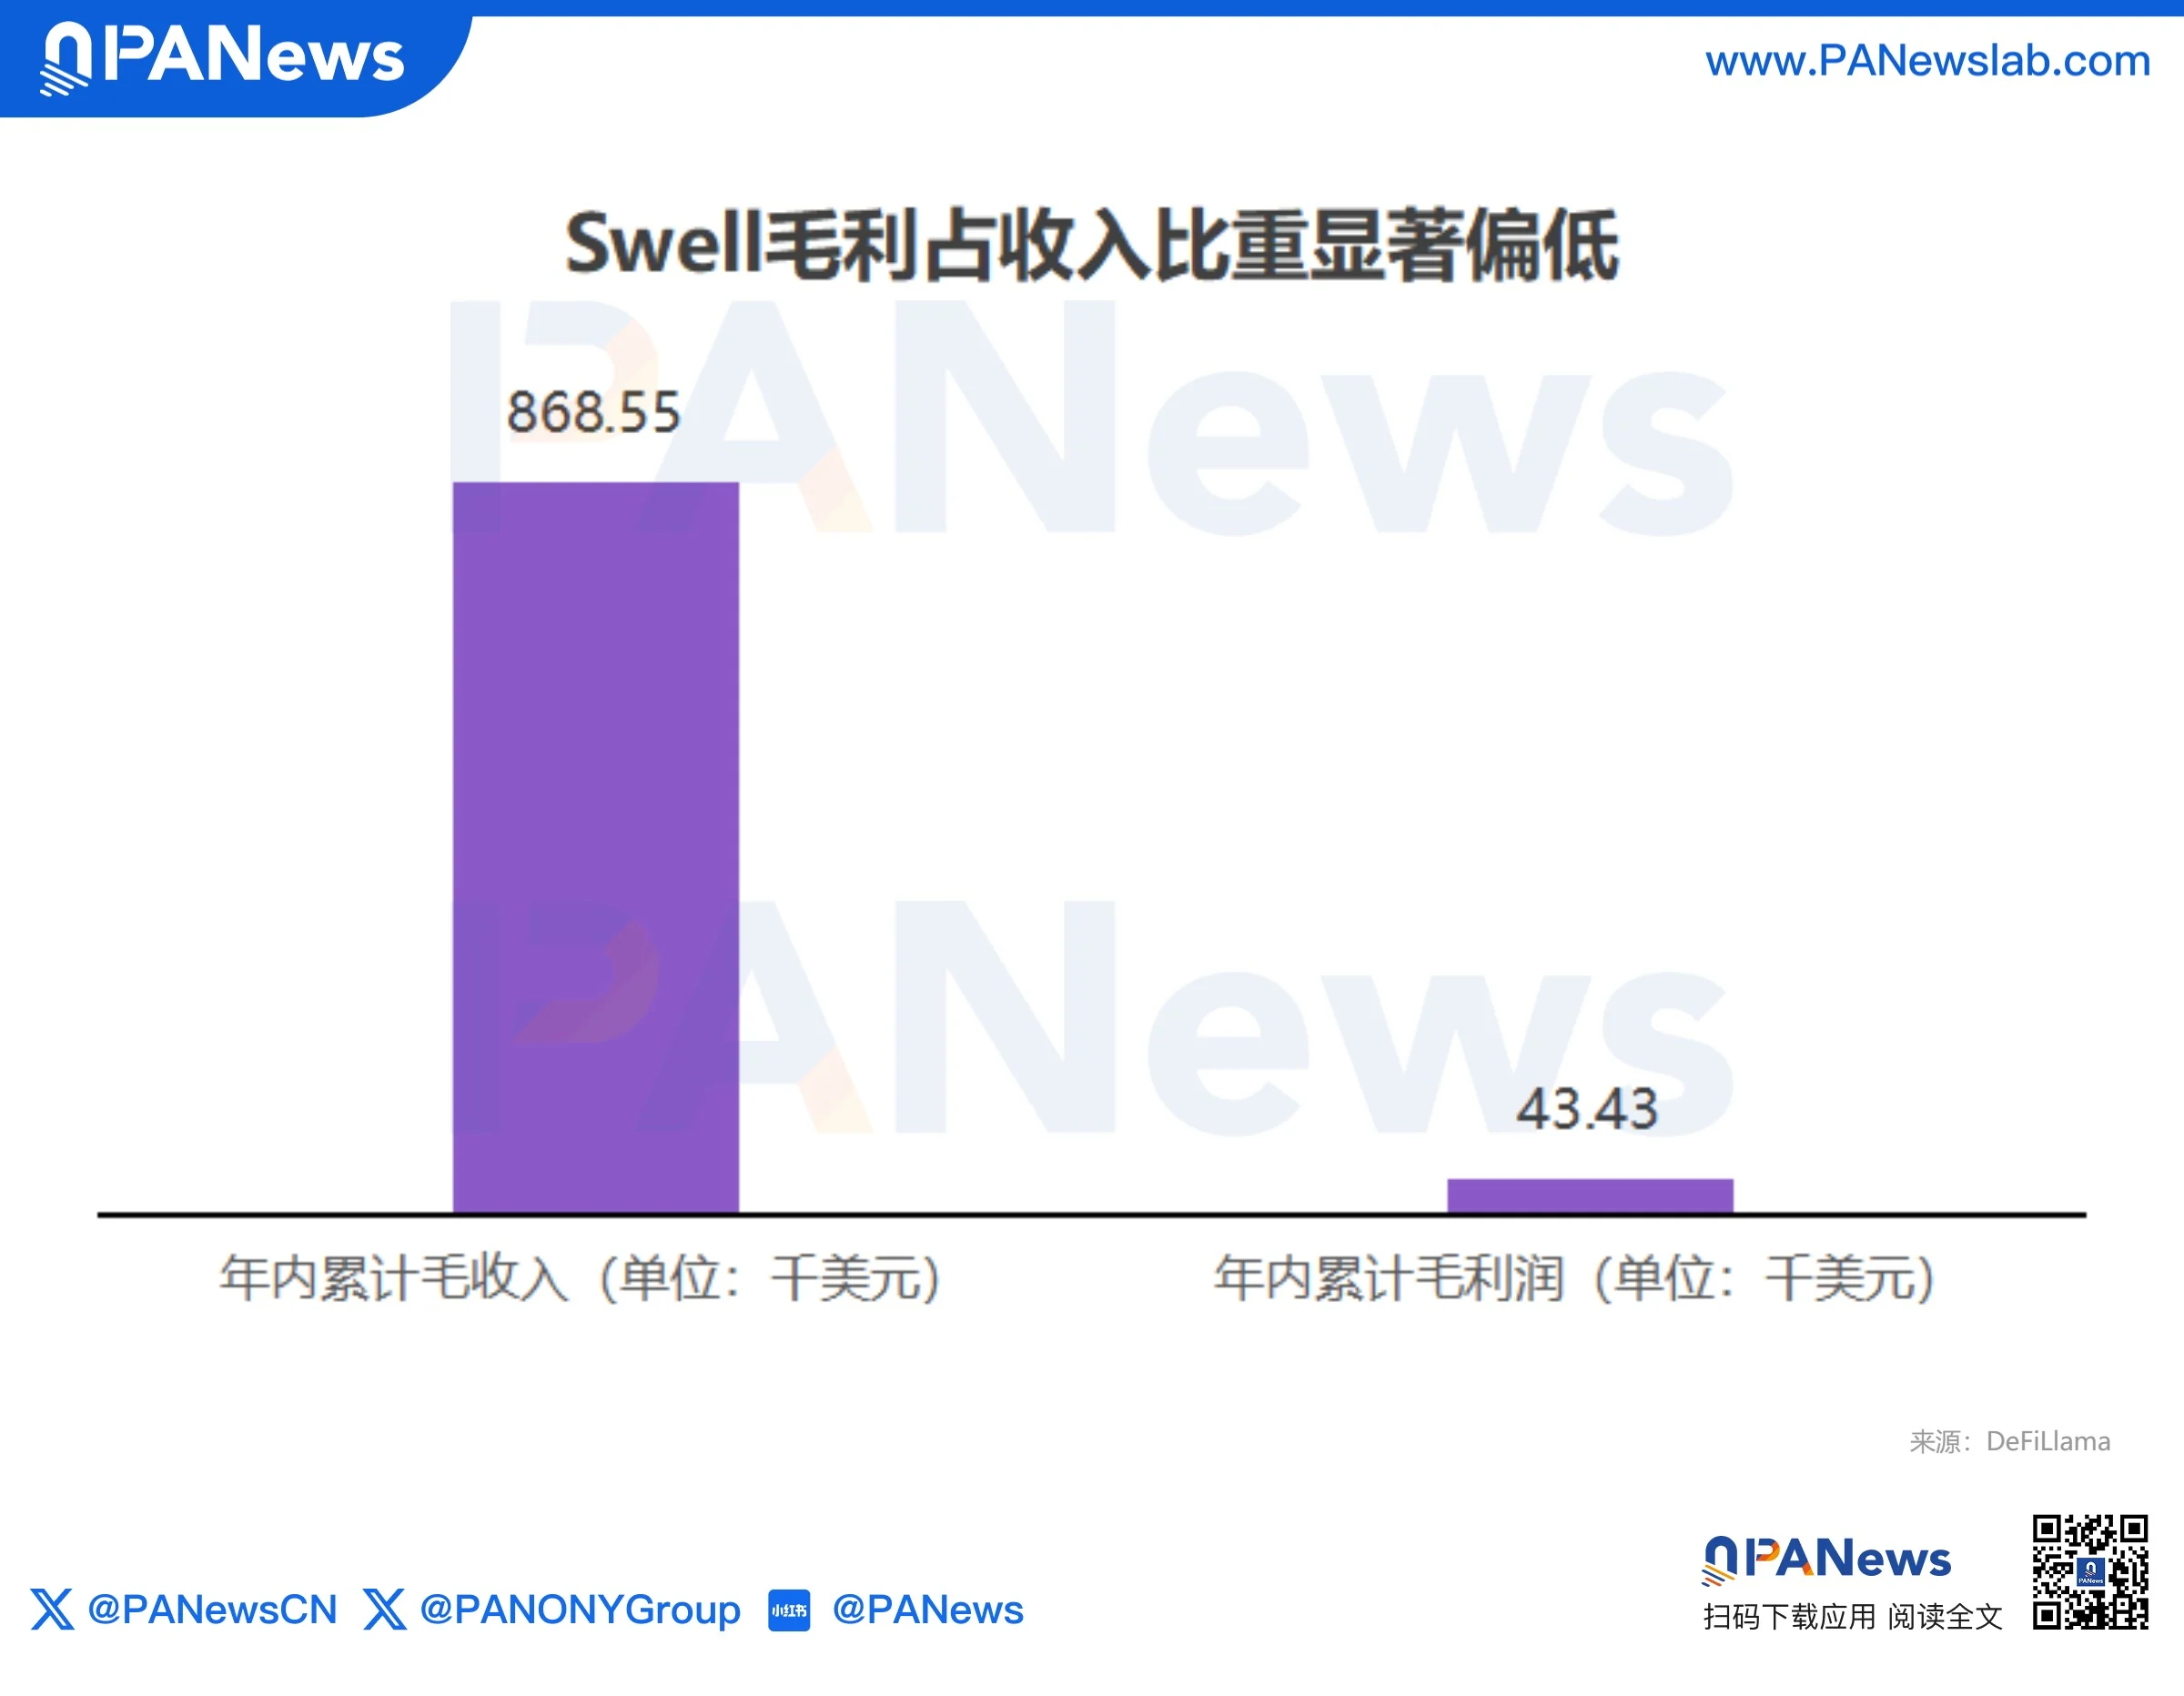
実際、スウェルは4月28日にすでにSwellchainの終了を発表していた。このオプティミズム・スーパーチェーン上に構築されたL2は、「レストーキング専用チェーン」として高い期待を寄せられていたが、発足から1年未満で事実上終了した。チームは、レストーキングエコシステムの成熟が予想より大幅に遅れたこと、およびイーサリアムL1のスケーリング向上・トランザクション手数料の低下によりL2導入の必要性が減少したと説明。赤海での苦闘よりは、エンジニアリング・ビジネスリソースを他事業ライン「ファロ」に集中させる方が賢明だと判断した。
そしてファロは、もはやLRTとは一切関係がない。
ファロは、ハイパーリクイッド上に構築された非カストディアル型AI取引インテリジェンスアプリケーションであり、オンチェーンデータ・ソーシャルセンチメント・市場指標などの多角的情報を統合し、取引戦略を生成。ユーザーはワンクリックでハイパーリクイッド上で直接取引を実行可能である。
要するに、スウェルは「収益資産の提供」から「取引サービスの提供」へとシフトしており、収益モデルもステーキング・スプレッド収入から、サブスクリプションフィー・取引執行フィー・将来的なエコシステム価値捕獲へと移行している。
ただし、この戦略転換はまだ初期段階であり、ファロがハイパーリクイッド上での取引量をプロトコルのキャッシュフローに変換できるかどうかは、今後の検証が必要である。
パファー:収益競争からの脱却とイーサリアム実行インフラへの注力
他社が資産面・ユーザ面での成長を模索する中、パファーは根を下ろす選択をした:イーサリアムのインフラ層へ深掘りし、インフラサービスプロバイダーへと変貌する。
現在、パファーの製品マトリクスはLRT・機関向けサービス(Puffer Institutional)・プリコンファメーション(Preconf)・UniFi Based Rollupの4モジュールをカバー。LRT事業は存続するが、主に機関顧客向けの基本的な設定機能に留まっている。3月12日、パファーは規制対応デジタル資産プラットフォームであるアンカレッジ・デジタルと提携し、機関向けにコンプライアンス対応のpufETH投資チャネルをB2B方式で提供開始した。
特に注目に値するのはUniFi Based Rollupである。パファーは業界で広く採用されている中央集権型シーケンサ方式を放棄し、イーサリアムL1バリデータがトランザクション順序付けを直接実行するRollupアーキテクチャを導入。これにより、クロスチェーンの相互運用性障壁と中央集権シーケンサによる検閲リスクを根本的に解消し、L2とL1間のネイティブなアトミックインタラクションおよび即時引き出しを可能にした。
9月23日、パファーはグーグルクラウドとの戦略的提携を発表。グーグルクラウドは、パファーのPreconf Gatewayシステム向け企業級ゲートウェイ・オペレーターとして、サブセカンド級プリコンファメーションサービスを提供する。1週間後の9月30日、パファーは再びアンカレッジ・デジタルと提携し、機関向けカストディ・決済インフラをパファー UniFiへ導入。これにより、パファーは単一のLRTプロトコルから、イーサリアム実行層向けインフラサービスプロバイダーへと進化した。
今年、パファーの累計売上高は114万ドル、粗利益は5万7,200ドル。ステーキング報酬による利益はほとんどゼロであり、プロトコルの実質的な収益は主に各種サービス手数料に依存している。
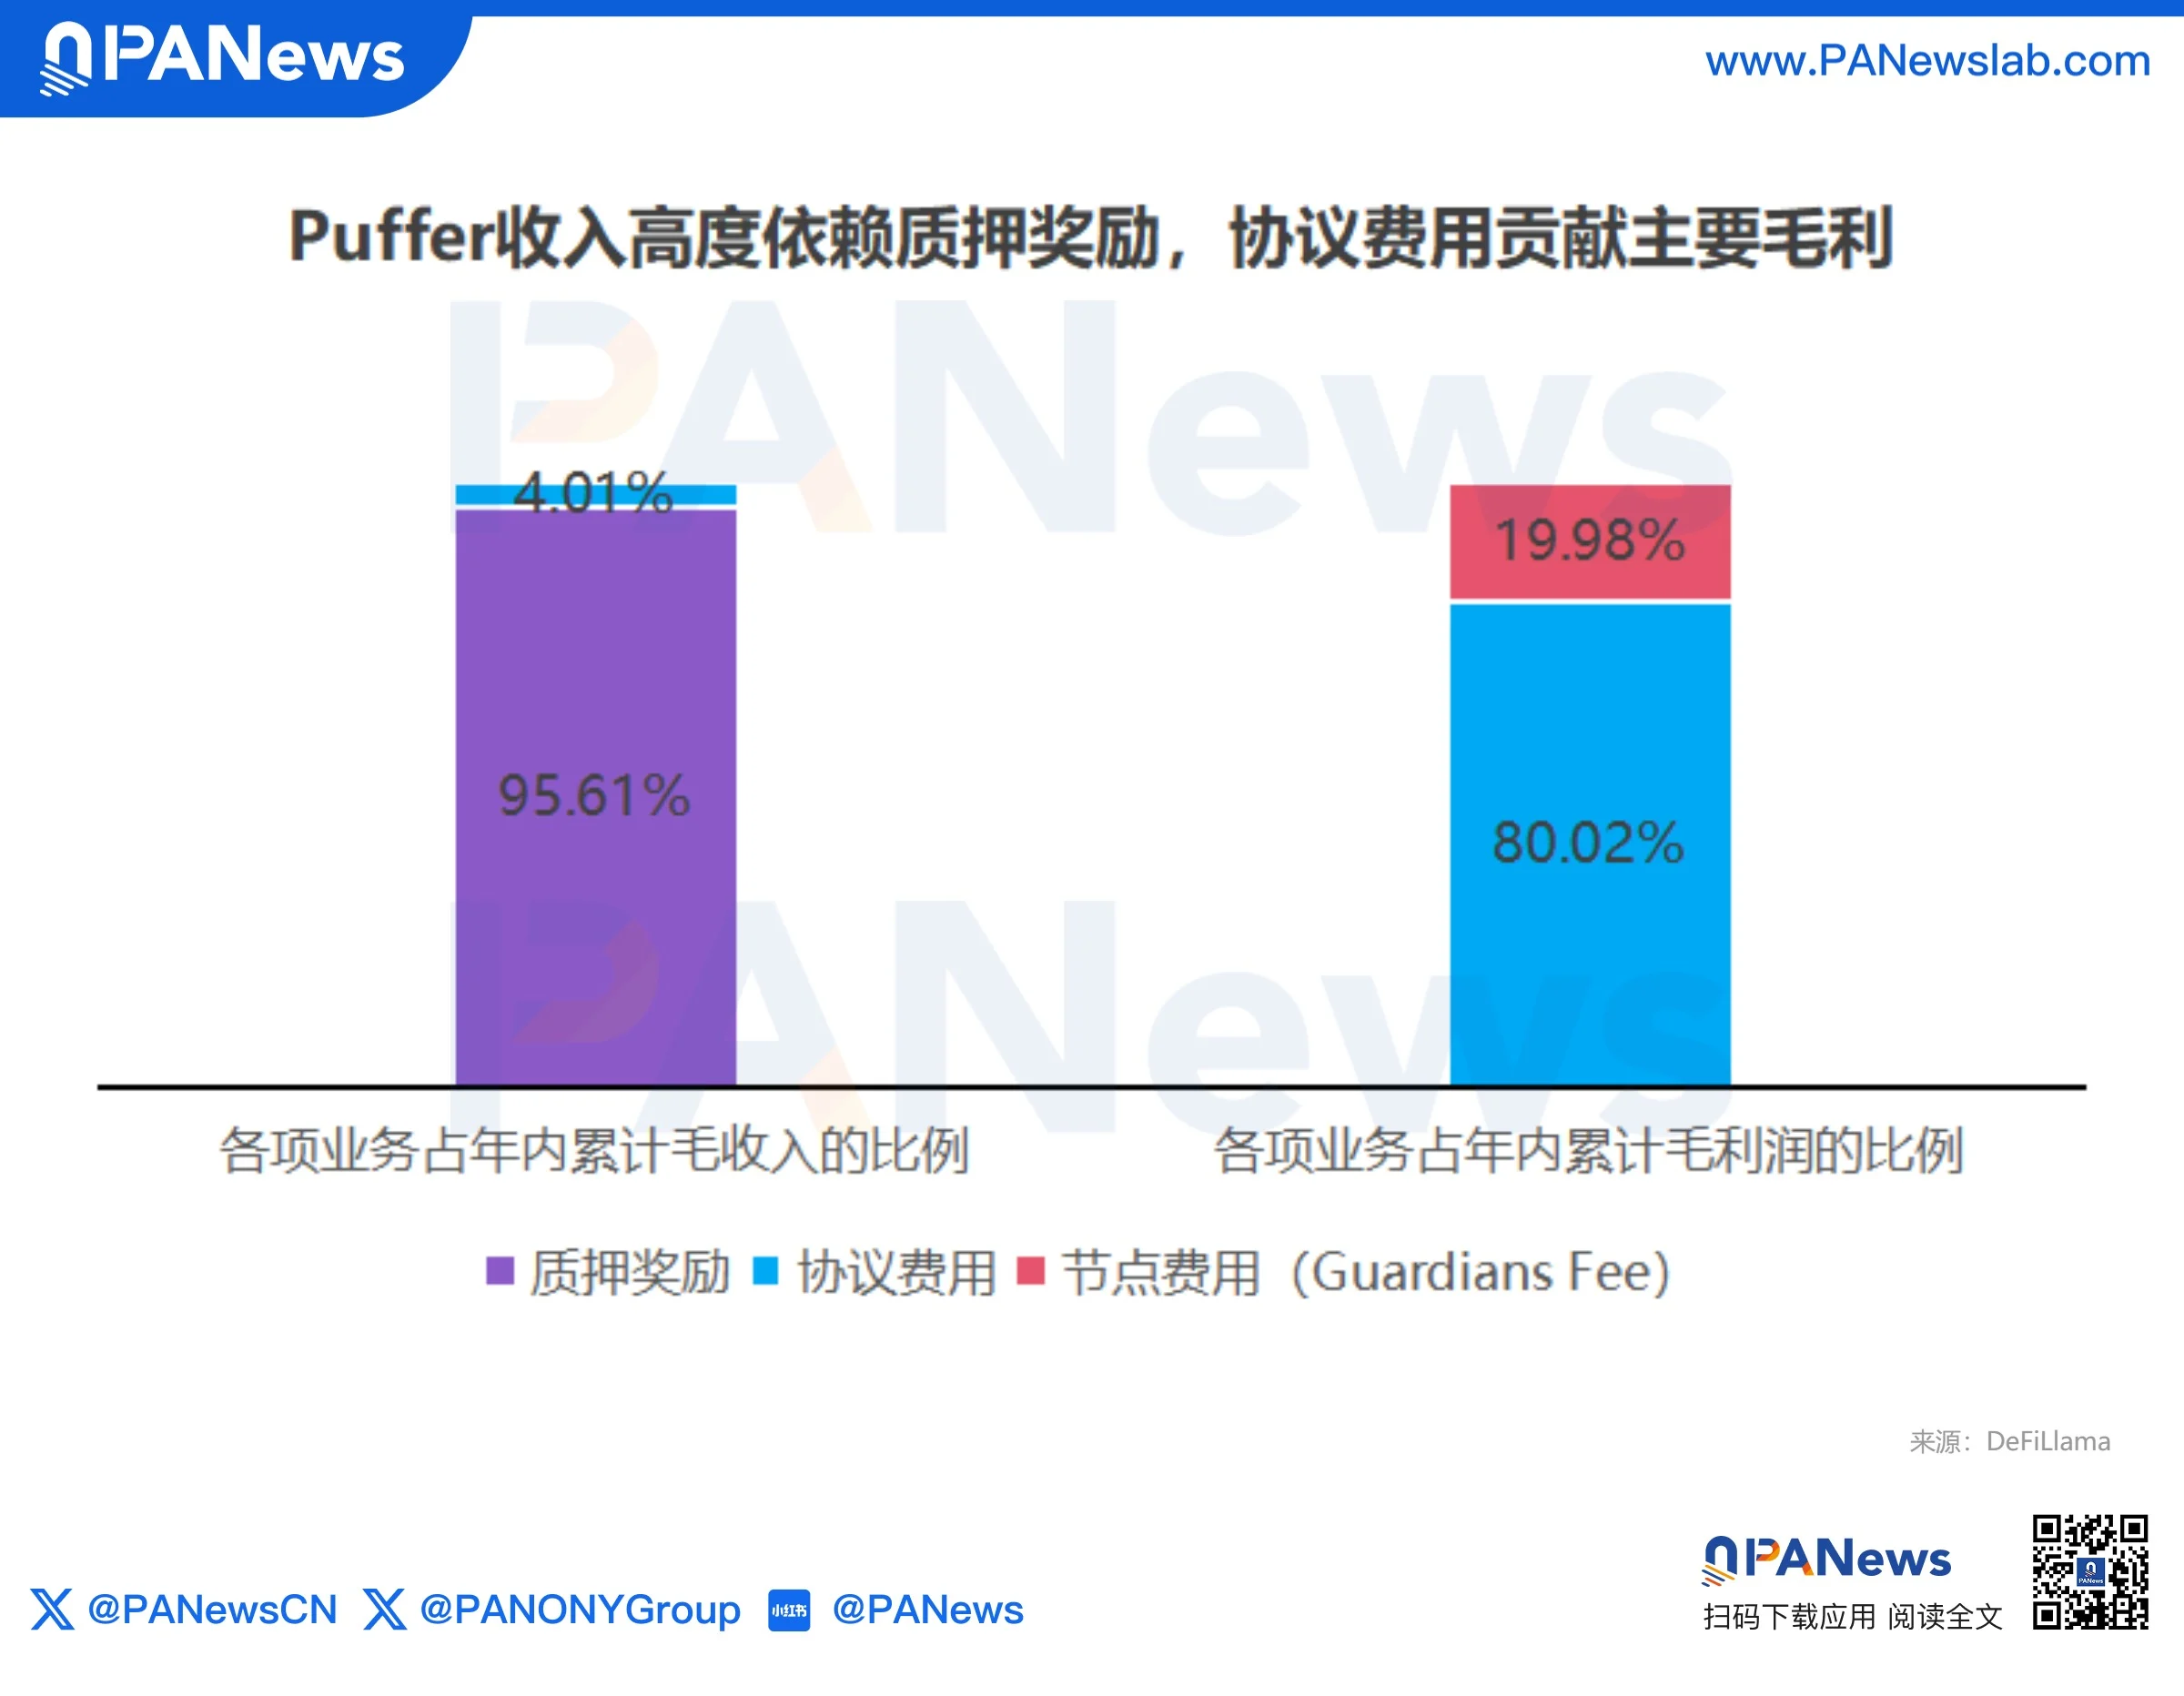
レストーキング事業からの利益は実質ゼロだが、取引プラットフォーム・AIエージェント・機関決済のための清算・決済インフラとなれば、収益源は限定的なサービス手数料から、シーケンシング手数料・プリコンファメーション手数料・インフラ手数料など複数の柱へと拡大する。
もちろん、インフラの物語は語るより実行する方がはるかに難しい。戦略転換の投資フェーズはまだ終わっておらず、商業的収益化にはなお時間がかかるだろう。
Bedrock:ビットコインで収益エンジンを再構築し、イーサリアム・サイクルから脱却
対照的にBedrockは異なる道を選択——資産の大規模移転——ビットコインをイーサリアムに置き換え、独立した収益システムを構築している。
主要LRTプロトコルの中で、Bedrockは最も徹底的な資産重心のシフトを完了した。現在、公式ナラティブはほぼ完全にBTCへと向かっており、ETHはもはや主役ではない。
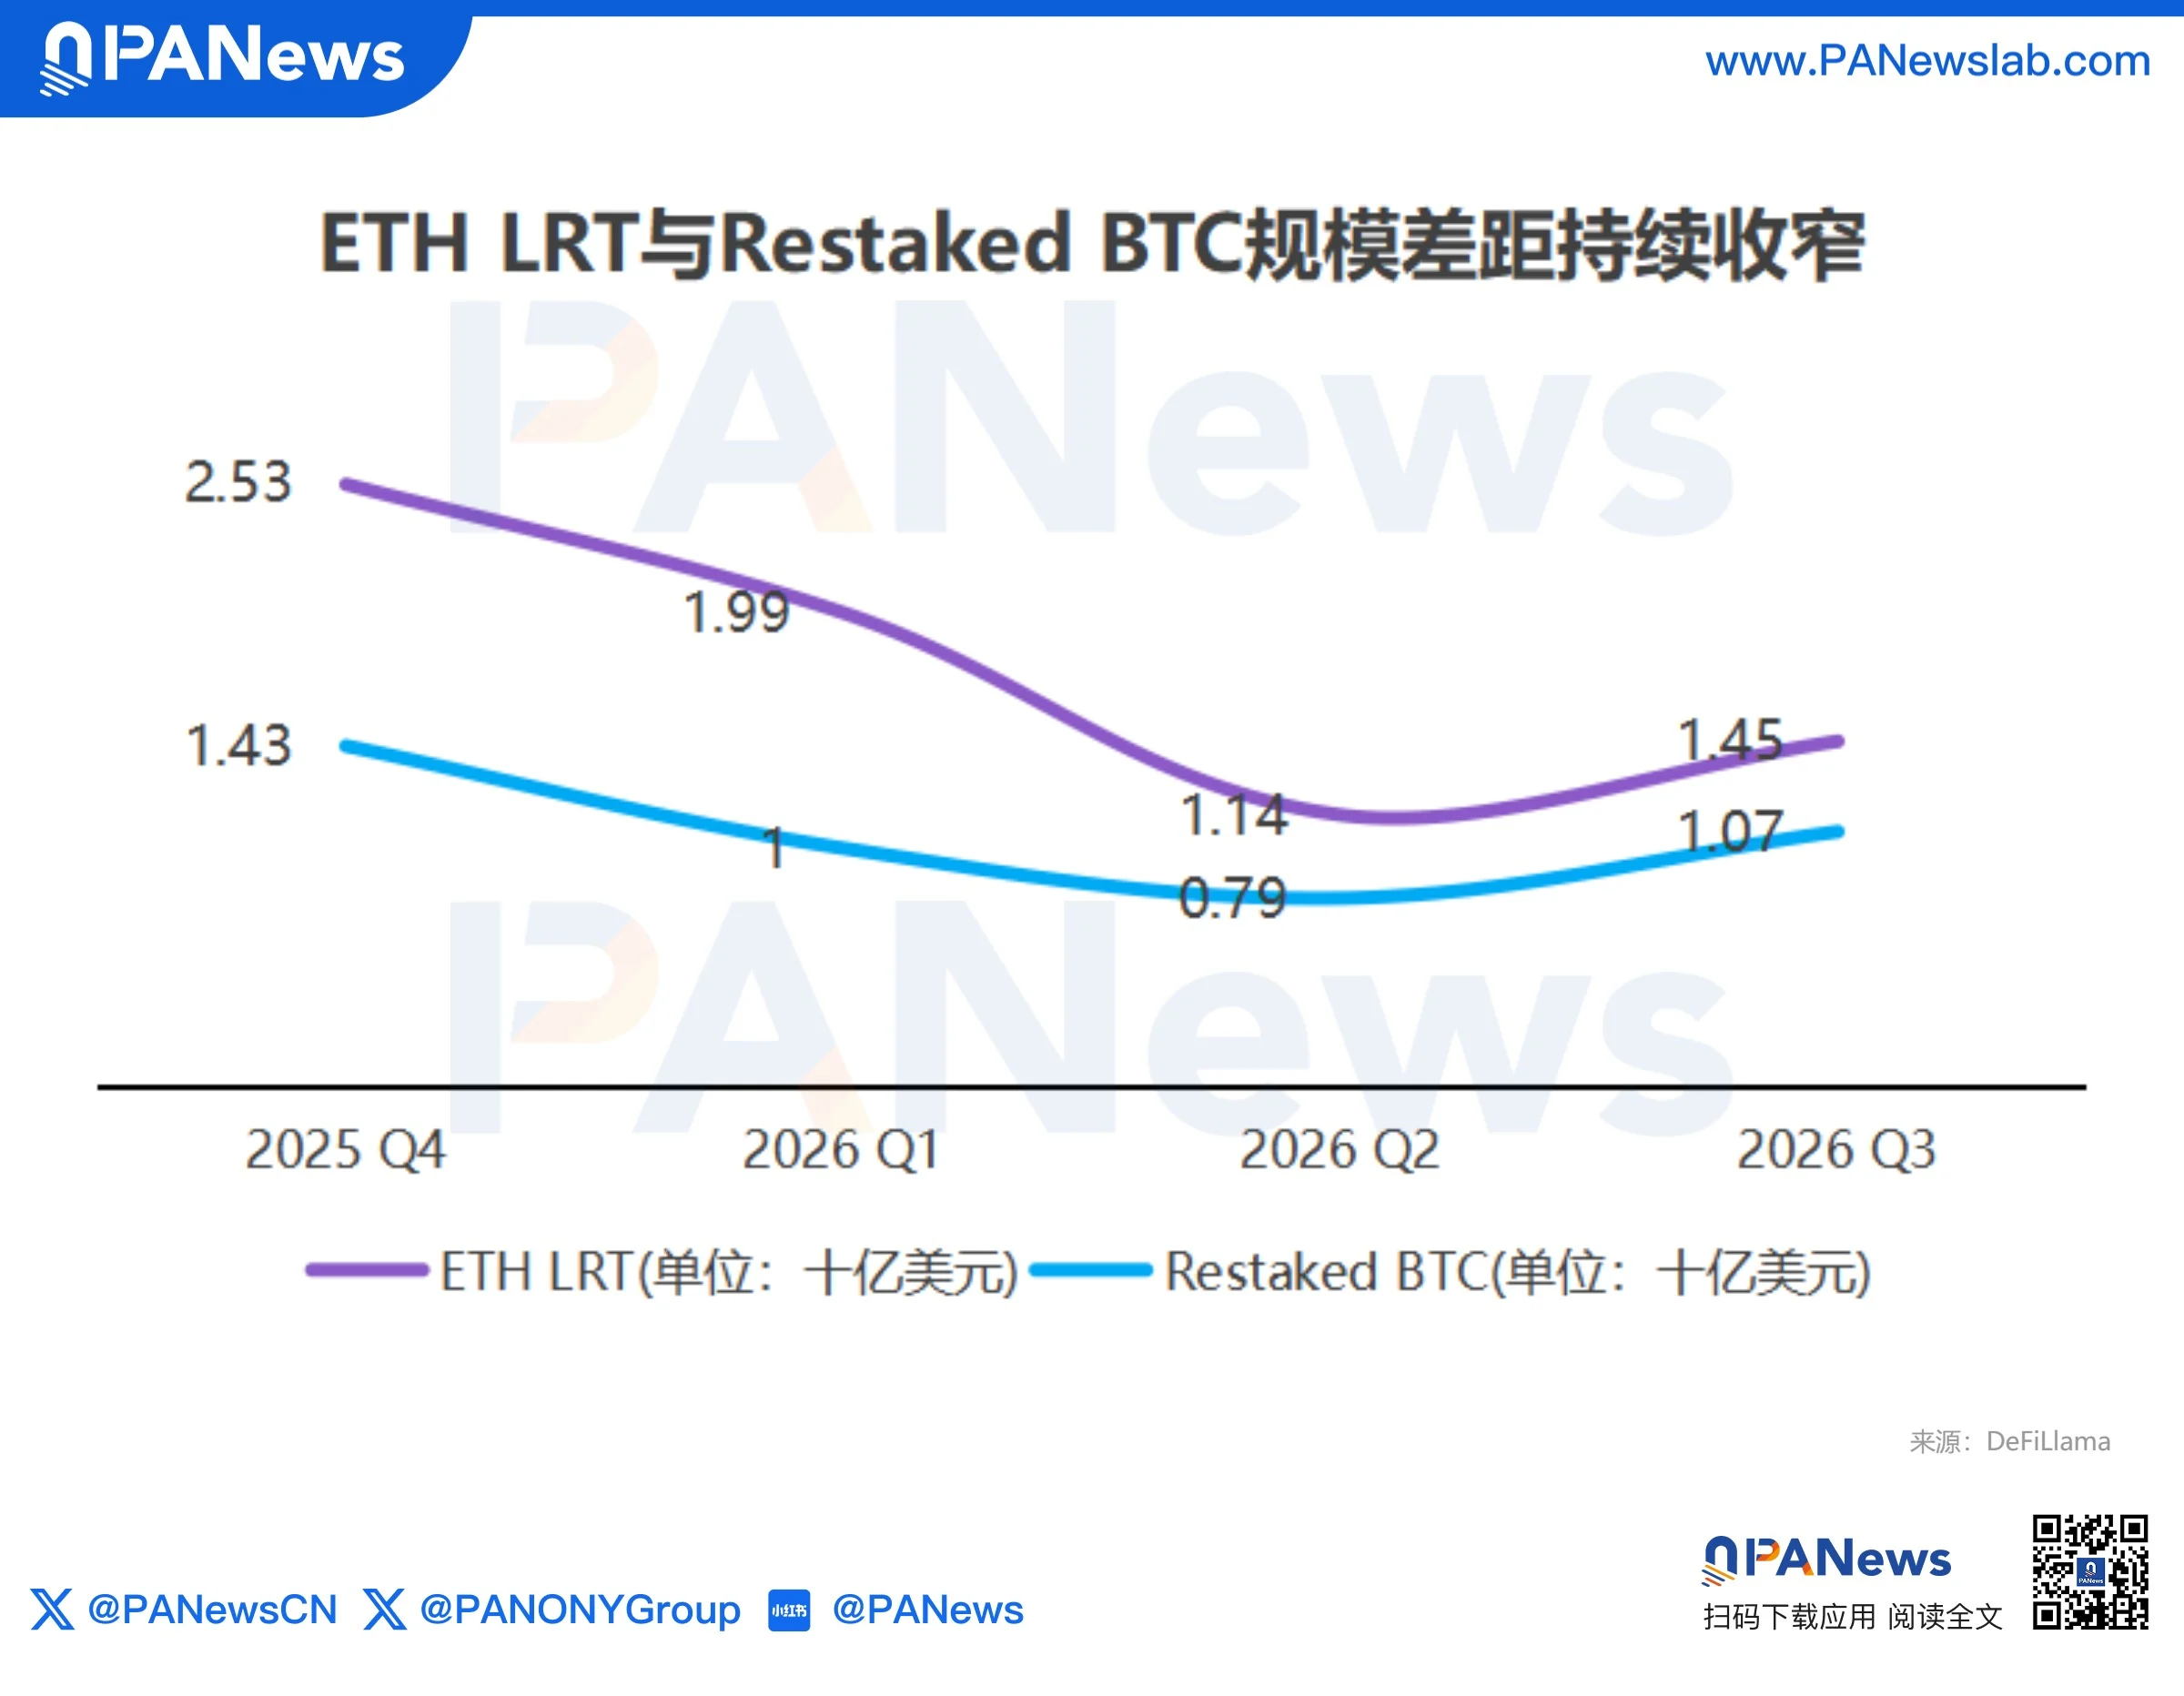
DeFiLlamaのデータによると、Restaked BTCトラックのTVLは10億ドルを突破し、ETH LRTトラックは約14億ドル。一方が上昇し他方が下降する中、両者の差は着実に縮小している。
Bedrockに戻ると、その4.08億ドルのTVLのうち、uniBTC単体が3.79億ドル(約94%)を占め、最重要資産項目となっている。かつての旗艦製品uniETHはTVLが2750万ドルまで減少し、二次的製品へと退いている。
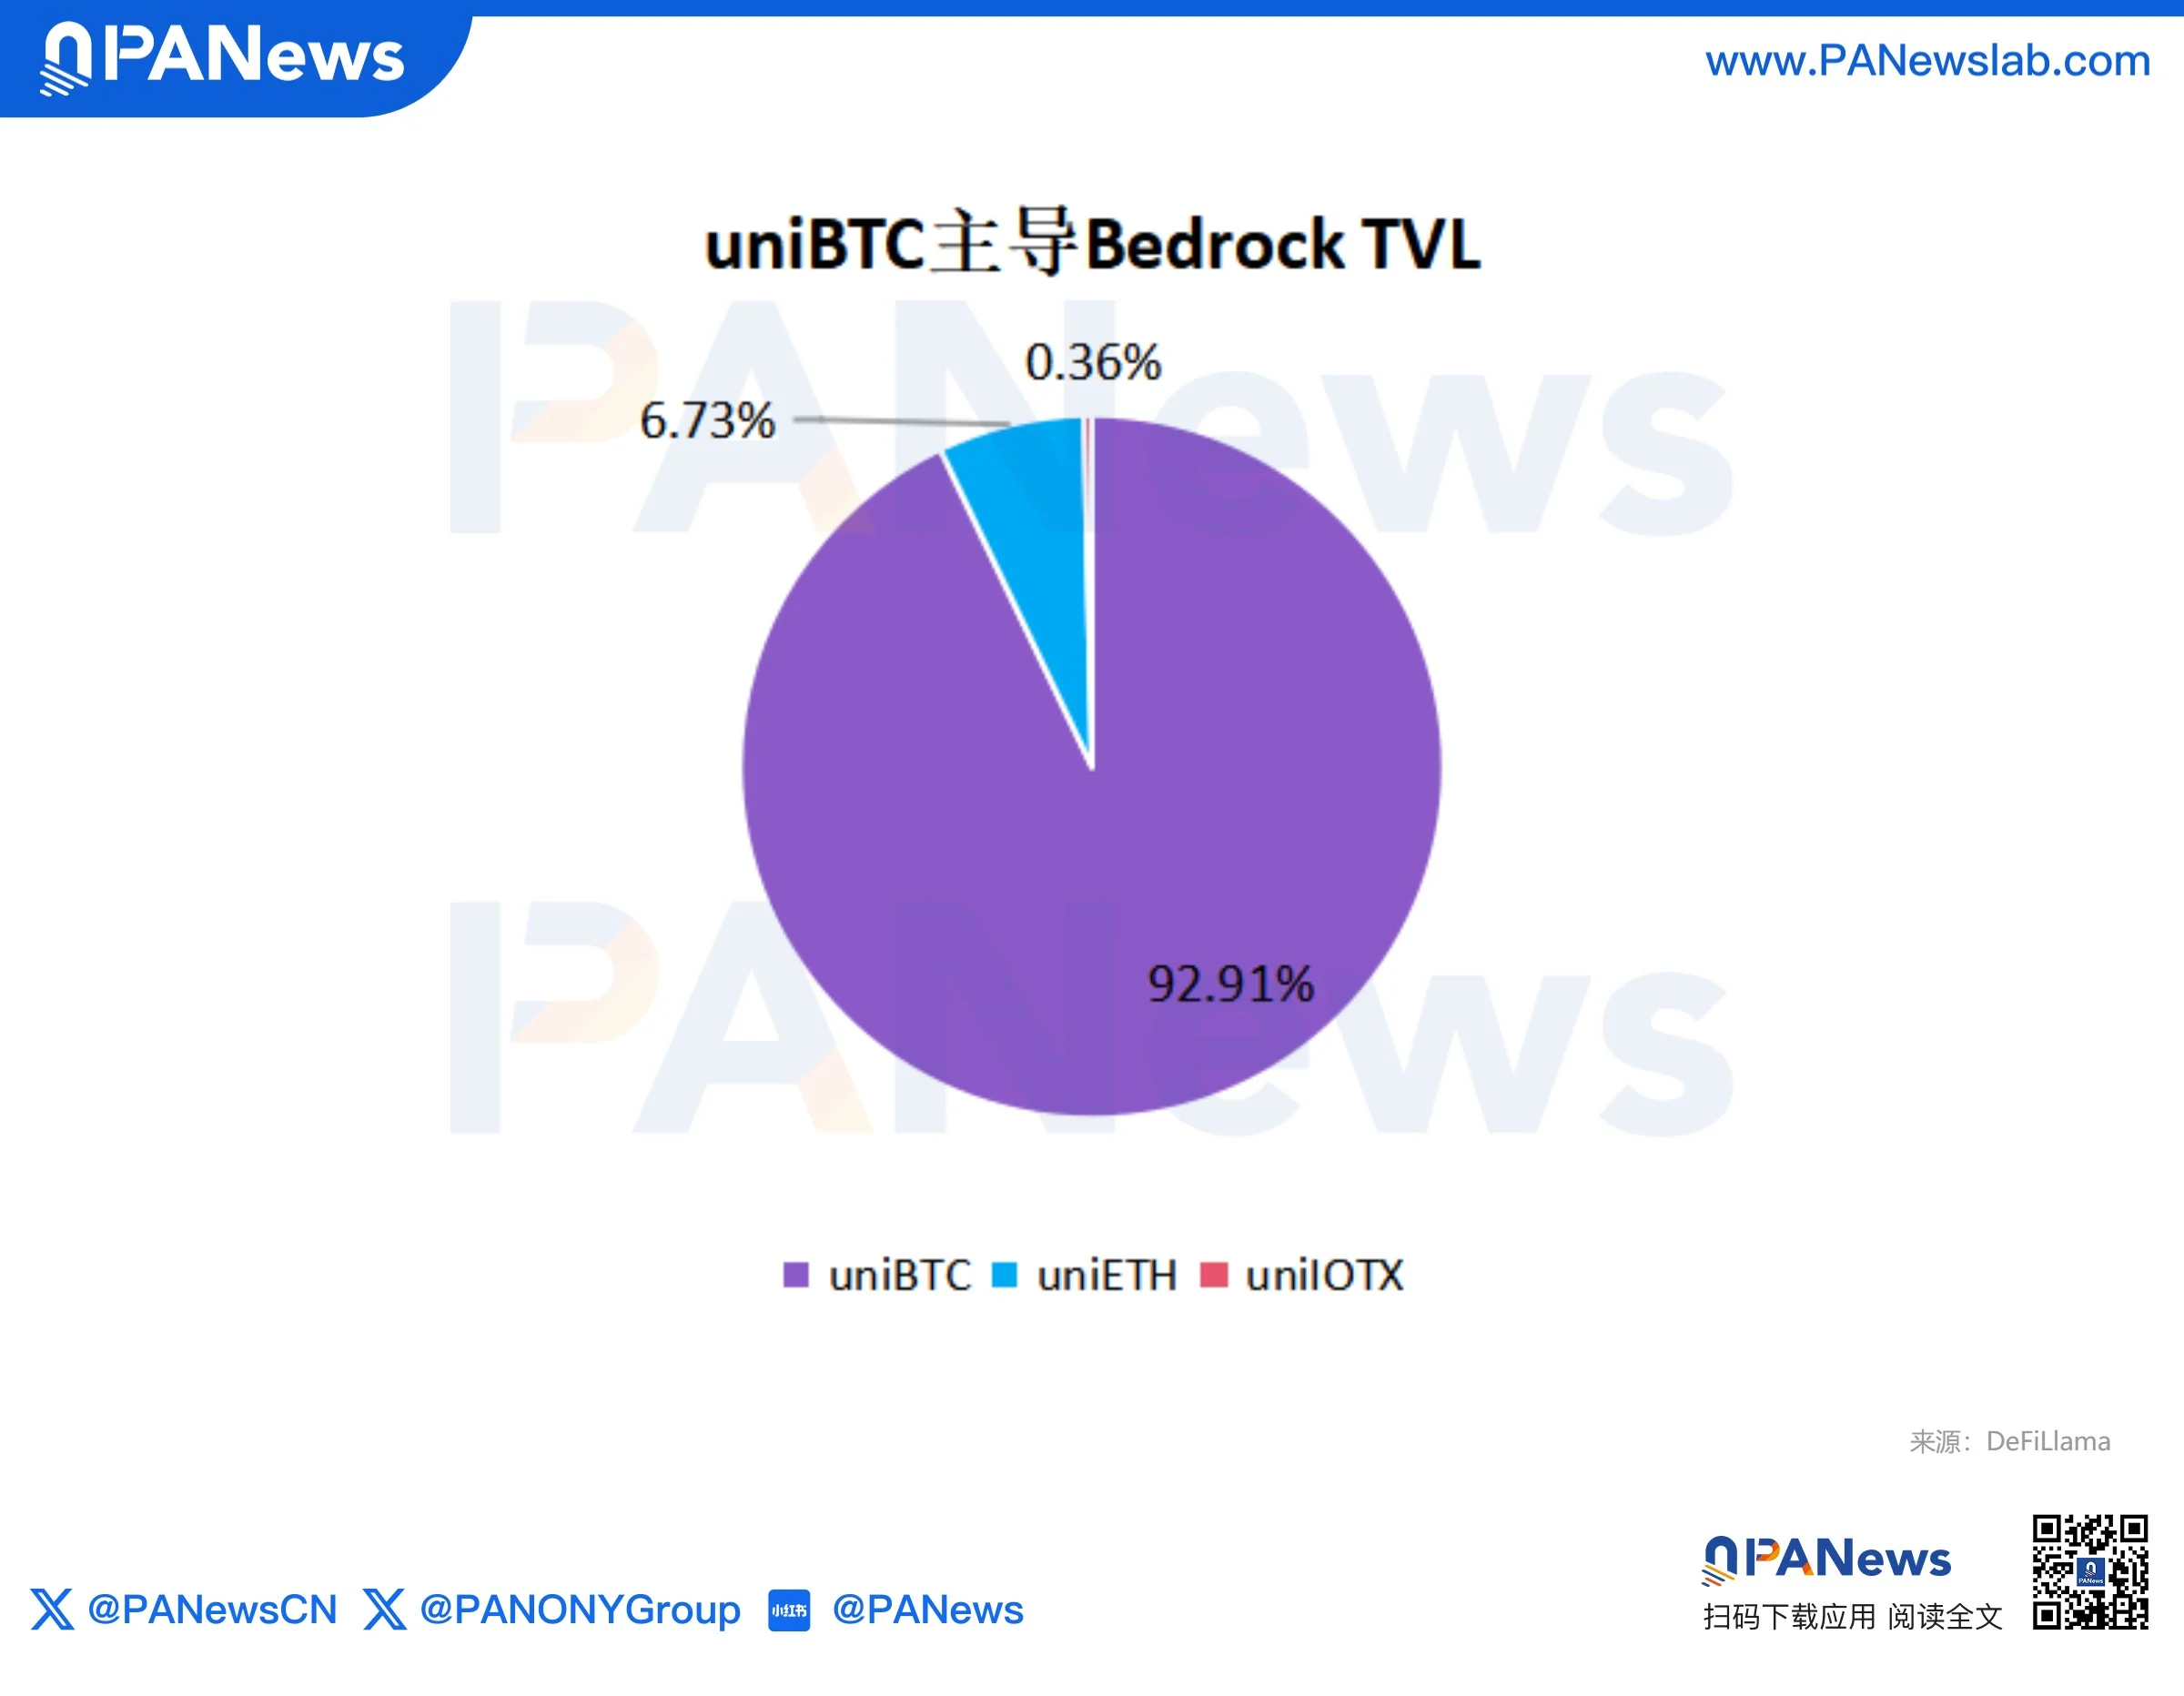
6月24日、Bedrockの2.0版は戦略的方向性をさらに明確化——ビットコイン資本向け「スマート収益エンジン」構築。Yield Vaultを通じ、機関クレジット、デルタニュートラル・ベーシス、DeFi、RWAなど多様な戦略にビットコイン資本を配分し、イーサリアム・サイクルに依存しない利益フローモートを構築しようとしている。
興味深いことに、Bedrockの収益・利益の柱は依然としてuniETHのステーキング事業である。今年のプロトコル累計粗収益は64万7800ドル、粗利益は7万6800ドル。uniBTCの償還手数料は収益シェア以上に利益貢献が大きく、利益変換弾力性が高いものの、収益・利益は依然としてuniETHのステーキング報酬に強く依存している。
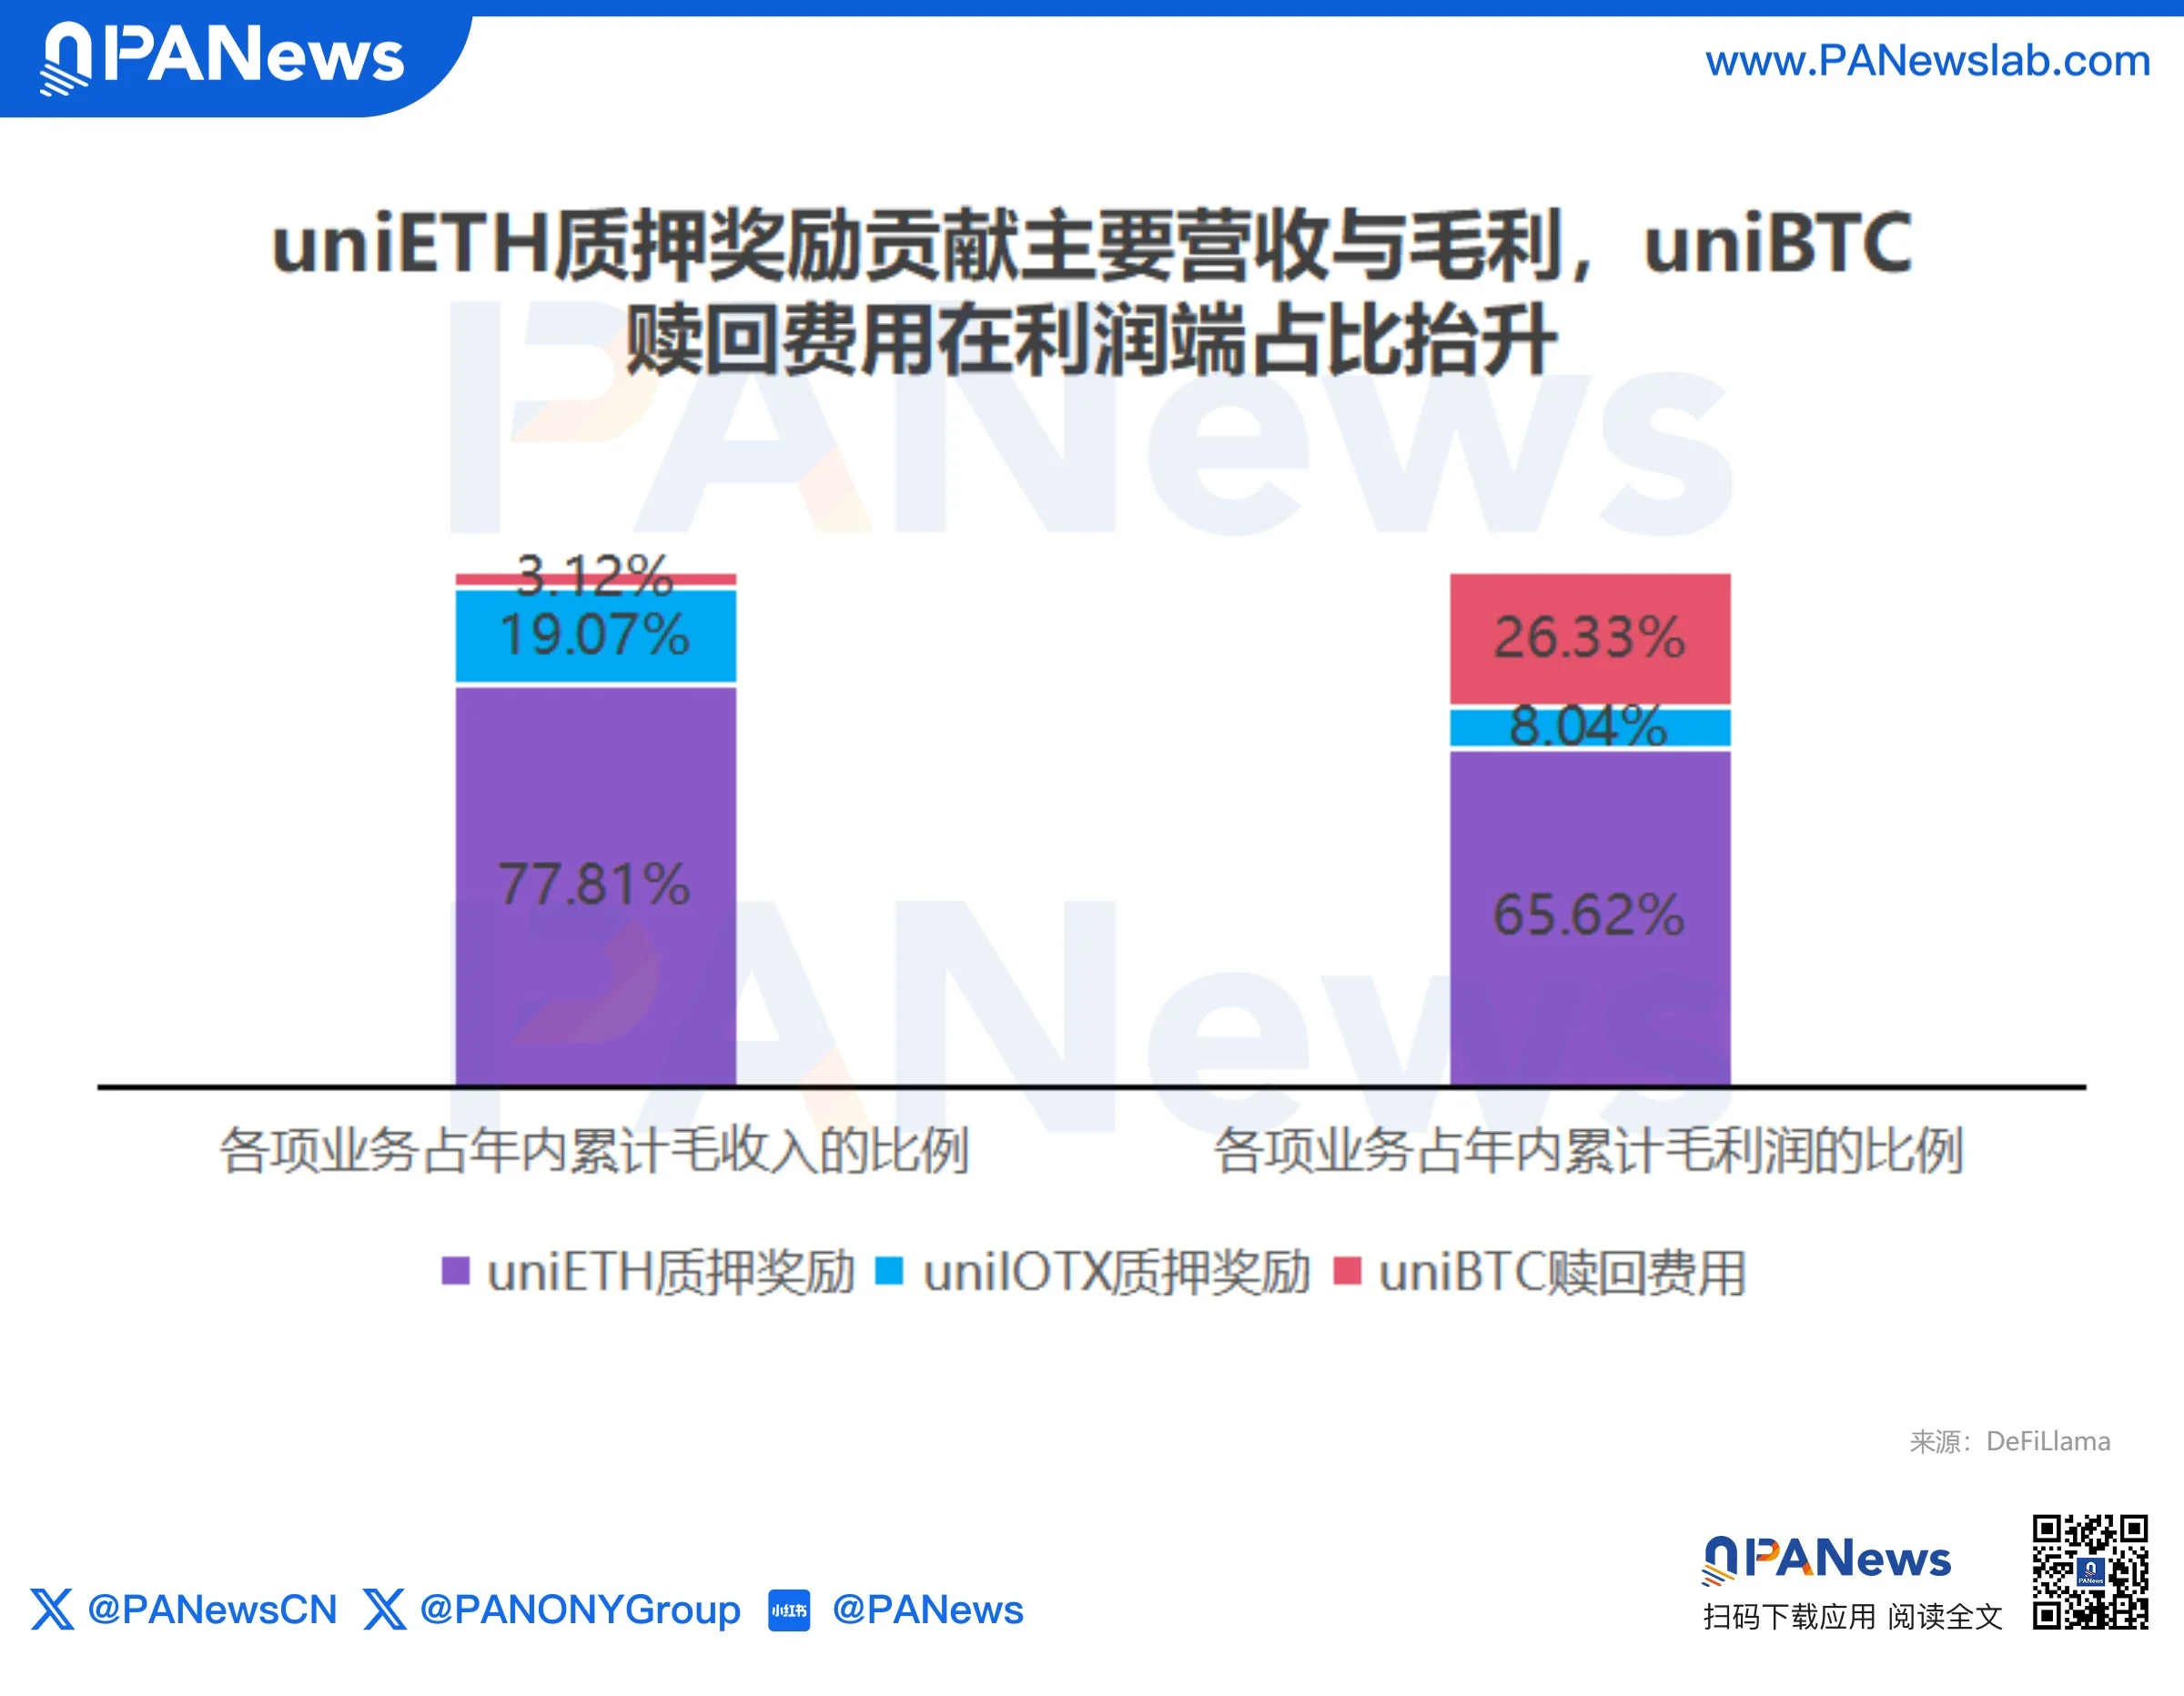
横断比較すると、二次ラインに relegated されたuniETHは、より少ないTVLでより多くの収益・利益を生み出している一方、旗艦製品uniBTCはやや期待を下回るパフォーマンスにとどまっている。Bedrockが次フェーズで解決すべき課題は、uniBTCにもuniETHと同様の「利益レバレッジ効果」を実現することかもしれない。
5つのプロトコルの合意:LRTを「製品」から「資本流入窓口」へ進化させる
5大プレイヤー、5つの転換戦略、異なる方向性——だが根底にある論理は極めて一貫している。
第一に、収益ロジックの変化。従来LRTの売りは「3重収益」——基本ステーキング収益+リステーキング収益+ポイントエアドロップ——だったが、AVS(能動検証サービス)需要が予想を下回り、ポイント報酬が縮小、スラッシングリスクが増加した結果、追加収益では新たなリスク曝露をカバーできず、収益によるロック資金誘致という成長モデルは限界に達した。
第二に、プロトコルは資産発行から資産運用へとシフト。Renzoのストラクチャード・バルト、KelpのGain戦略バルト、Bedrockのビットコイン収益バルトは、いずれもユーザー資本配分に対する「管理手数料/パフォーマンス手数料」獲得を本質的に目指している。単位資本あたりの収益効率が、今後の注目指標としてTVLに取って代わる。
第三に、インフラが新たな収益化経路となる。PufferはPreconf事前承認およびBased Rollupインフラに賭け、SwellはAI取引ターミナルへ転換——ともに「資産ロック」ロジックから離れ、「取引処理・オーダー対応・機能出力」のインフラ需要へと向かっている。収益上限はもはやステーキング収益に縛られず、取引規模と製品浸透度に依存する。
要するに、LRTは基盤資本の「流入窓口」へと退化しつつある:ユーザー資金はリステーキングを通じて基本収益とコンポーザビリティを得る一方、プロトコルは上乗せされた構造化商品・クレジット・取引・インフラサービスから収益を創出する。
新サイクルの物語はすべて「説明可能なキャッシュフロー」を追い求めている。


