AIの暴落!今夜、強力な非農業部門雇用統計が米国株式市場に新たな打撃を与える可能性
 Tapbit Wire
米国10月非農業部門雇用統計は金曜日(11月6日)午前8時30分(米東部時間)に発表される。市場は一般に9月の低水準からの反発を予想しているが、この統計の発表時期は極めて難しい——発表の前日木曜日、テック株が大幅下落し、ナスダック100指数は単日に6.36%急落、2020年3月以来最悪の日となり、AI取引が完全に崩壊した。
木曜日の市場混乱は、雇用統計に対する解釈枠組みを根本的に変えた。S&P500指数は単日に4.36%下落、フィラデルフィア半導体指数は12%急落、VIX恐怖指数は11.5ポイント上昇して28に達し、市場流動性は急激に収縮した。こうした状況において、予想を上回る強力な雇用データは市場心理を高めるどころか、最悪のタイミングで12月のFRB利上げ期待を再燃させ、すでに不安定な市場にさらに火をつける可能性がある。
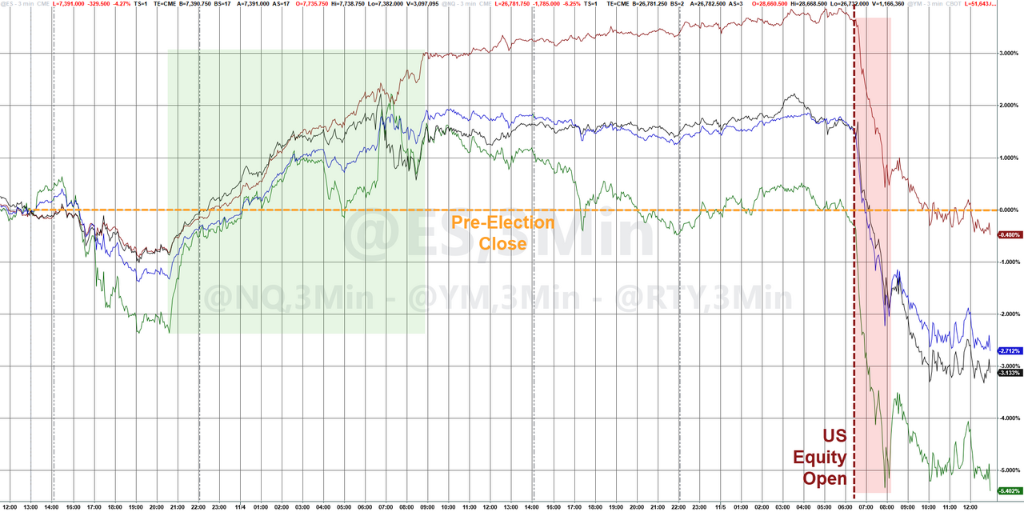
オプション市場の反応から、投資家は大幅なボラティリティに備えている。金曜日、S&P500ストラドルのインプライド・ボラティリティは1.45%に上昇し、今年3月以来の単日最高水準となった——一方、木曜日のストラドル実現ボラティリティは、価格付けの約8倍に達した。
反発が示唆されるが、ばらつきは残る
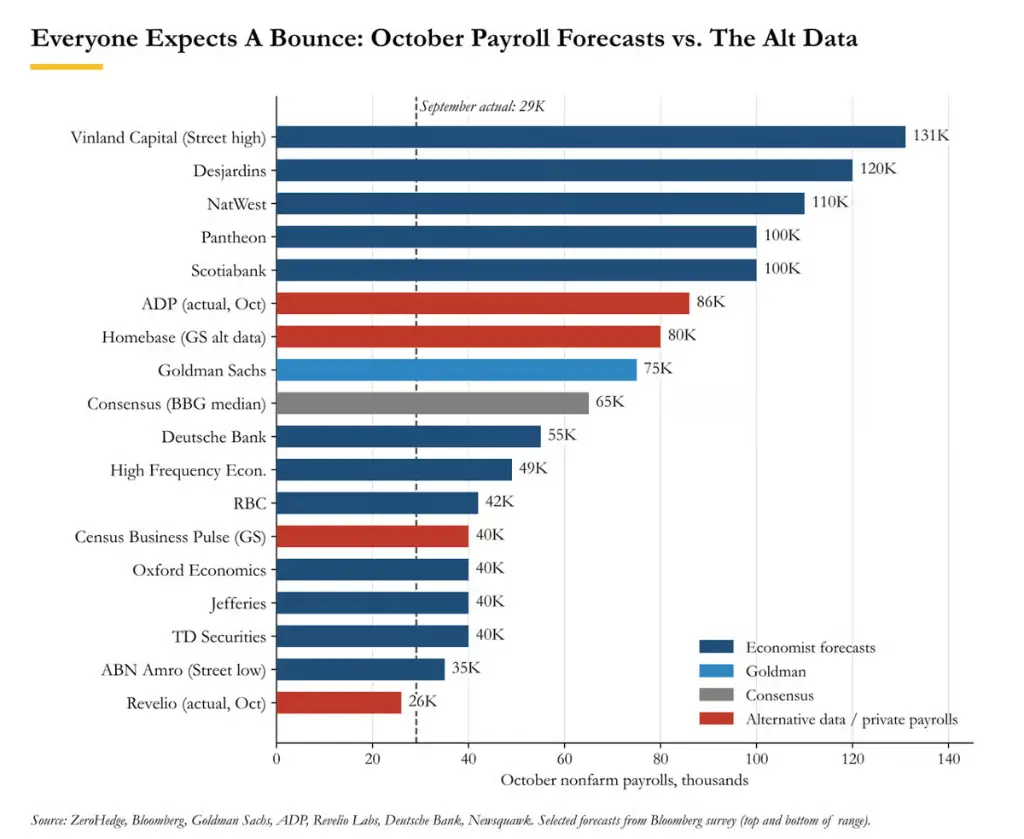
市場は10月非農業部門雇用者数が9月の2万9,000人から大幅に反発すると予想している。ブルームバーグ調査によると、ウォールストリートの予測範囲は3万5,000人~13万1,000人で、コンセンサス予想は約6万5,000人。失業率は4.2%で据え置きと予想され、平均時給は前月比0.3%増、前年比伸び率は2.9%に低下し、2021年5月以来初めて3%を下回る見込みだ。
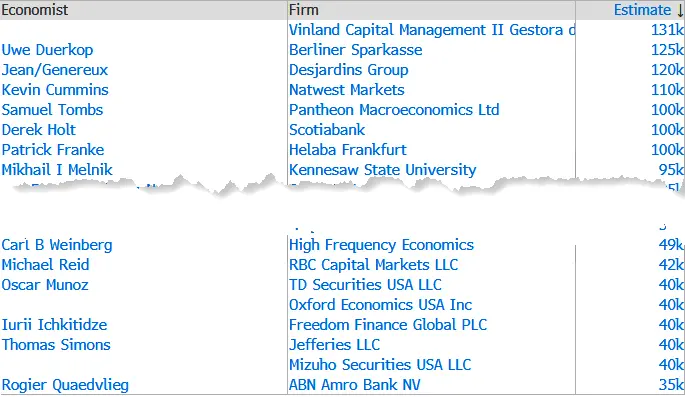
ゴールドマン・サックスは非農業部門雇用者数が7万5,000人増加すると予測し、コンセンサス予想を上回る。民間部門雇用者数は7万人大幅増と予想。その根拠は:10月調査期間中の新規失業保険申請件数が19万5,000件(9月の20万4,000件から減少)、JOLTS求人数が予想外の33万3,000件増で752万3,000件に達し、景気循環で過去最高を更新、ADP民間雇用者数は8万6,000人増で予想を上回り、チャレンジャー社のレイオフ件数は10月で4万3,994件(前年比71%減)と2023年以来最低となった。季節要因として、ゴールドマンは労働の日が9月下旬にあった場合、翌10月には雇用データが通常反発し、過去平均で約5万件の加速が見られると指摘した。
ただし、下方リスクを指摘する声もある。データ提供会社レヴェリオの分析では、10月の新規雇用はわずか2万6,000人で、前月改定値6万7,600人を大幅に下回り、予測の中で最も低い異常値となっている。
失業率と賃金:表題以上に重要なのは詳細
金曜日の失業率の数値は、非農業部門雇用者数総数よりも市場に大きな影響を与える可能性がある。
9月の四捨五入前の失業率は4.18%であり、わずかな変化でも4.1%または4.3%になる可能性がある。ゴールドマン・サックス、ターンリーフ、シカゴ連銀はいずれも失業率の下方リスクを指摘し、継続的な失業保険申請件数から示唆される低い水準へ収束する可能性が高いと見ている。ゴールドマンはまた、10の労働市場余剰指標から構成される複合「スラック・トラッカー」が現在4.6%を示しており、「単一の失業率が示すよりも労働市場は実際には弱い」と指摘した。
賃金面では、コンセンサス予想通りになれば、賃金の前年比伸び率は4年ぶりに3%を下回ることになる。
複数の賃金指標を統合したゴールドマンの広域賃金トラッカーによると、第3四半期の四半期比年率は3.0%、前年比は3.3%。ドイチェ銀行の名目賃金成長率代理指標はやや低下し4.1%になると予想されており、同銀行はこれを「依然として堅調な消費者支出成長を支える」と評価している。注目に値するのは、第3四半期の生産性が前年比3.6%と、予想の2.7%を大幅に上回った一方、単位労働コストは予想外の0.7%低下となった点だ。
FRBの政策路線:AI暴落で利上げ期待が後退
10月の金融政策会合で、連邦準備制度(FRB)は利下げ・利上げを見送ったが、2人の委員が反対票を投じた。
FRB議長のワーシュ氏は、金利引き上げを「慎重なペース」で進める方針を示した。木曜日のナスダック急落時、クレーブランド連銀のハマック氏は、金融政策が「引き締め的な姿勢へと転換する必要がある」と述べ、「より頻繁かつ小幅な調整」を支持した。リッチモンド連銀のバーキン氏は、さらなる利上げが見込まれるとした一方で、「その規模とペースについては不確実」と表明した。
ゴールドマン・サックスのエコノミストは、FRBが12月に2回目・最終的な利上げを実施し、フェデラル・ファンド金利目標範囲を4.00%~4.25%に引き上げた後、一時的に停止し、2027年末または2028年初頭に利下げを再開すると予想している。今週前までは、市場が織り込む12月利上げのインプライド価格は約21ベーシスポイント(確率約83%)だった。
木曜日のAI関連銘柄の大規模な売却後、12月会合での利上げのインプライド価格は17.25ベーシスポイント(確率約70%)に低下し、米国2年物国債利回りは急激なブルフラット(長期金利上昇・短期金利低下)により約12ベーシスポイント低下した。ゴールドマン・サックスの金利セールスチームは、フロントエンドおよびミドル(中期)金利が直面する主な下方リスクとして、①中間選挙後にトランプ氏がイランへの軍事行動を再開し、インフレ期待が再燃すること、②AI取引の崩壊による大きな成長ショックの発生を指摘した。アキオス紙の木曜夜の報道によると、トランプ氏はイラン戦争に関する判断が「間もなく下される」と述べた。
強力な経済指標の発表は、市場にとって最後に必要なものかもしれない
全体として、今回の非農業部門雇用統計発表を前に、労働市場の基本状況は近年稀に見るほど堅調である:初回失業保険申請件数は57年ぶりの低水準、10月の解雇件数は2023年以来最低、JOLTS求人数は33万3,000件増加、ADP雇用統計も予想を上回った。この状況下では、市場コンセンサス予想の6万5,000人を上回る雇用増加のリスクは上方に傾いており、失業率も低下する可能性がある。
問題はここにある。強力な報告書は、ワーシュ氏、ハマック氏、バーキン氏が12月に利上げを行う十分な根拠を提供することになる——これはナスダックが2020年3月以来最悪の取引日を迎えた直後のタイミングである。
ゴールドマン・サックスの金利セールスチームは、単一のデータポイントでは市場の利上げ価格付けを完全に排除できないと考えており、むしろ適度な雇用増加が12月利上げを再び議題に載せ、既存のAI関連問題にさらに利上げリスクを重ねることになるとみている。現在のポジショニング——CTA戦略が先物のネット売りを開始し、ロング志向の機関投資家が「再び足止めされている」——を考えると、これは底打ち反発にはつながらない状況である。同社のモデルによれば、現行水準からさらに2.5標準偏差下落した場合、S&P500先物の今後1週間における潜在的売却規模は74億8,000万ドルに達する可能性がある。
注目に値するのは、8月分の非農業部門雇用統計(9月発表分)の修正値が、当初の13万3,000人から最終的に2万9,000人に大幅下方修正された点であり、市場はこれを注視すべきである——前回の修正は、ヘッドラインデータと同等の影響を債券市場および金利価格付けに与えた。