ボンク・ガイの週間資産減少額は635万ドル、FOMOチャート首位が交代
 Tapbit Wire
著名トレーダー・ボンク・ガイは、今回のオンチェーン市況で資産を反転させ、市場からの支持を回復した。その影響力が拡大するにつれ、彼のウォレットへの参入や公開呼びかけをきっかけに、一部の低時価総額トークンが急速に上昇。多くのトレーダーが彼のウォレットアドレスを追跡し、「宿題」として取引を模倣している。
一方、懐疑論も浮上。最近、ボンク・ガイは複数の低時価総額トークンを公に推奨したとして、コミュニティメンバーから幾度も質問を受け、自身の影響力を用いて取引利益を拡大しているとの疑念や、利益相反・インサイダー取引への憶測も広がっている。
影響力で価格を押し上げる? ボンク・ガイがコミュニティ論争に直面
PONS、MarsCoin、USELESS、MEME、EMBERなど複数トークンへの一貫した投資により、ボンク・ガイは今回のオンチェーン市況で多額の未実現利益を短期間で獲得。その取引行動は、市場の注目を集める焦点となっている。
しかし、影響力拡大に伴い、ボンク・ガイの公開呼びかけは「広告」の一種と見なされるようになり、特に低時価総額トークンに関しては、彼の取引がインサイダー情報を含むのではないかという疑問も生じている。
先週、ボンク・ガイはソラナエコシステムのトークンEMBERについて楽観的見解を表明。時価総額約300万ドルの段階から注目し、その後評価額が高まった時点で購入。Meteoraによるバックアップを背景にさらなる成長可能性を信じ、時価総額1億ドル超を予測した。その後、EMBERの時価総額は数千万ドルへと急速に上昇した。
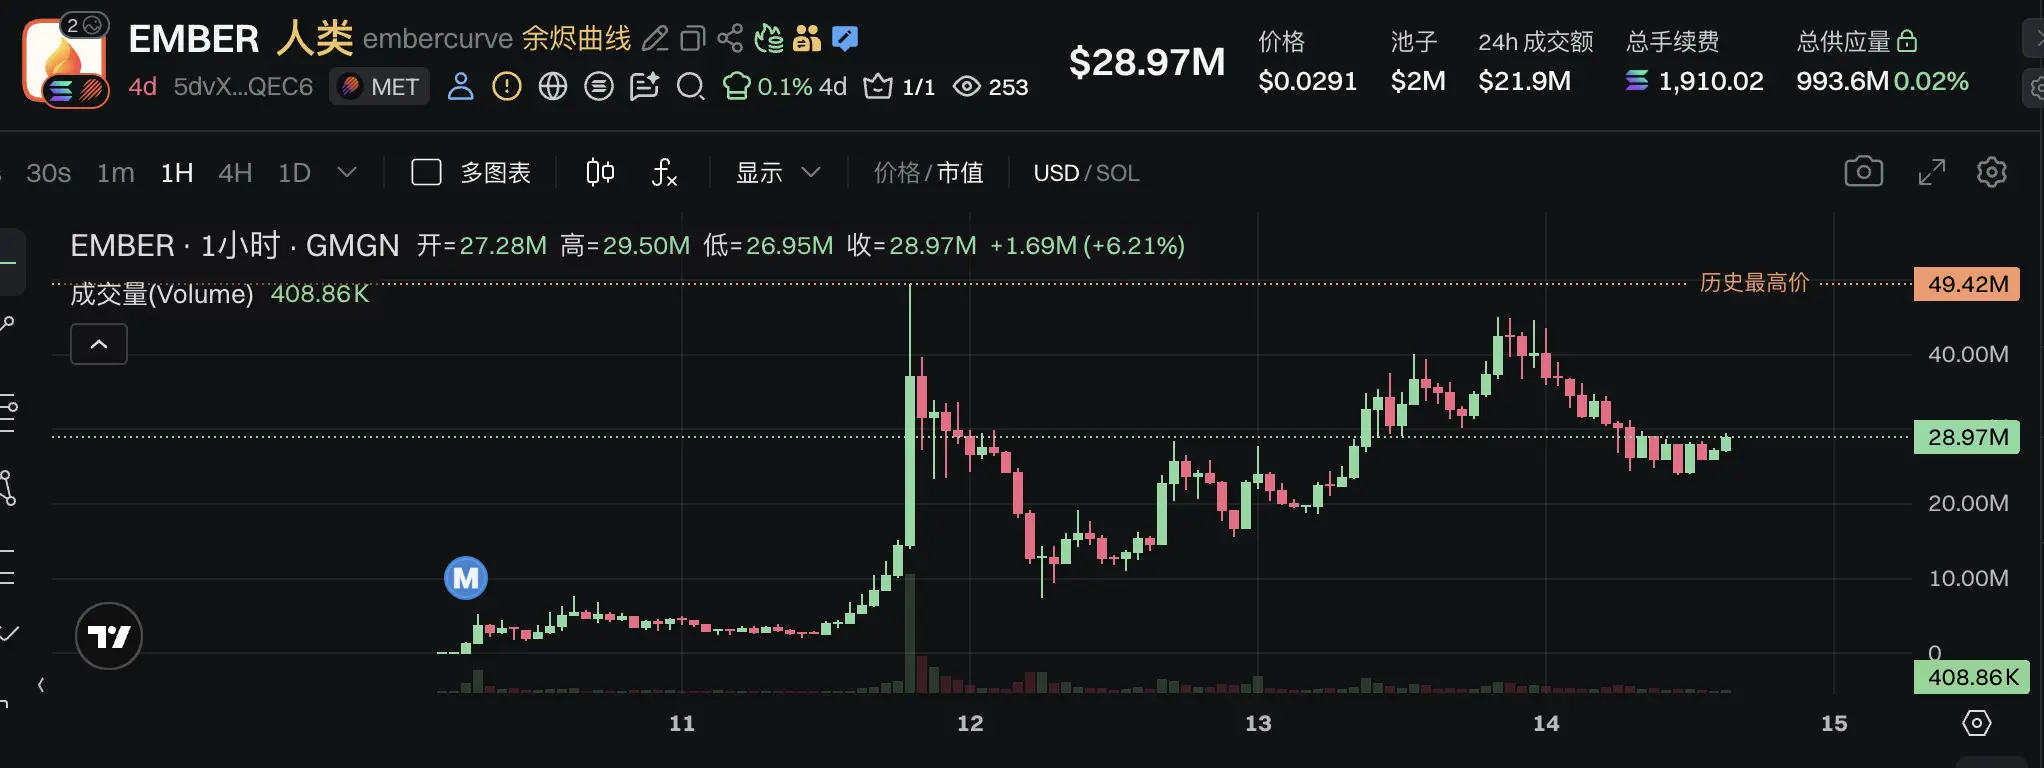
しかしコミュニティは直ちに、当時STONKはレイディウム・ランチラボ統合、株式トークン連携叙事、プラットフォーム手数料買戻し・焼却メカニズムなどにより、すでに高い市場注目と時価総額を得ていたと指摘。こうした状況下でボンク・ガイが低時価総額競合トークンEMBERを購入したことは、「同一分野で第2のテーブルを開く意図」と解釈され、個人の影響力を活用して市場流動性を奪い合うことで、オンチェーンPvPを激化させたと批判された。
懐疑論に対しボンク・ガイは「過剰反応だ」と述べた。STONKの第2位保有者が、低時価総額期のEMBERを既に購入・保有していたにもかかわらず同様の scrutinization を受けていない一方、自身は時価総額が約6倍になった段階での購入で「悪役」と見なされていると指摘し、明らかな二重基準であると主張。長年低時価総額プロジェクトを主体に取引しているのは、これらの資産がリスク・リターン比が高いと信じているためであり、特定プロジェクトを狙っているわけではないと強調。高時価総額トークンにはほとんど参加せず、将来性を楽観視してもこの取引スタイルは変えないと述べた。また「分野では勝者は1つだけ」という考え方は、暗号資産業界の本質に反すると主張した。
一方、Bubblemapsが公開したアドレスクラスターマップが市場の懐疑をさらに煽った。一部ユーザーは、EMBER供給量の50%以上が同一アドレスクラスターと関連付けられると解釈。このクラスターがボンク・ガイと関係している可能性を示唆し、そのEMBER購入動機を疑問視した。
ボンク・ガイはこれを否定。「関連アドレスの紐付けは、EMBERが外部EOA(Externally Owned Account)を配布に使用したことに起因し、配布ウォレットおよび受領ウォレットが同一ネットワークに分類された結果である」と説明。マップ上の受領アドレスは内部関係者ではなく、通常の参加者にすぎないと主張した。Bubblemapsはその後、プロジェクトチームに対しEOAをスマートコントラクトに置き換えるよう提案した。
ボンク・ガイのアークチェーンへの公開賭けは、さらなる論争を引き起こした。9月14日、ボンク・ガイはアークチェーンのローンチパッドに楽観的見解を示し、Long.supplyのLONGなどを購入。FOMOアプリがこのサイクルで小口投資家の重要な暗号資産取引アプリとなりつつあるとし、アークとの統合がトレーダーに大きな短期機会を提供すると予測。また、アークはロビンフッド初期の「アクティブ取引によるオンチェーントラフィック獲得」戦略を借用しており、関係者はこれは高リスクな短期投機であると認識すべきだと警告した。その後、LONGの時価総額は短期間で数倍に急騰した。
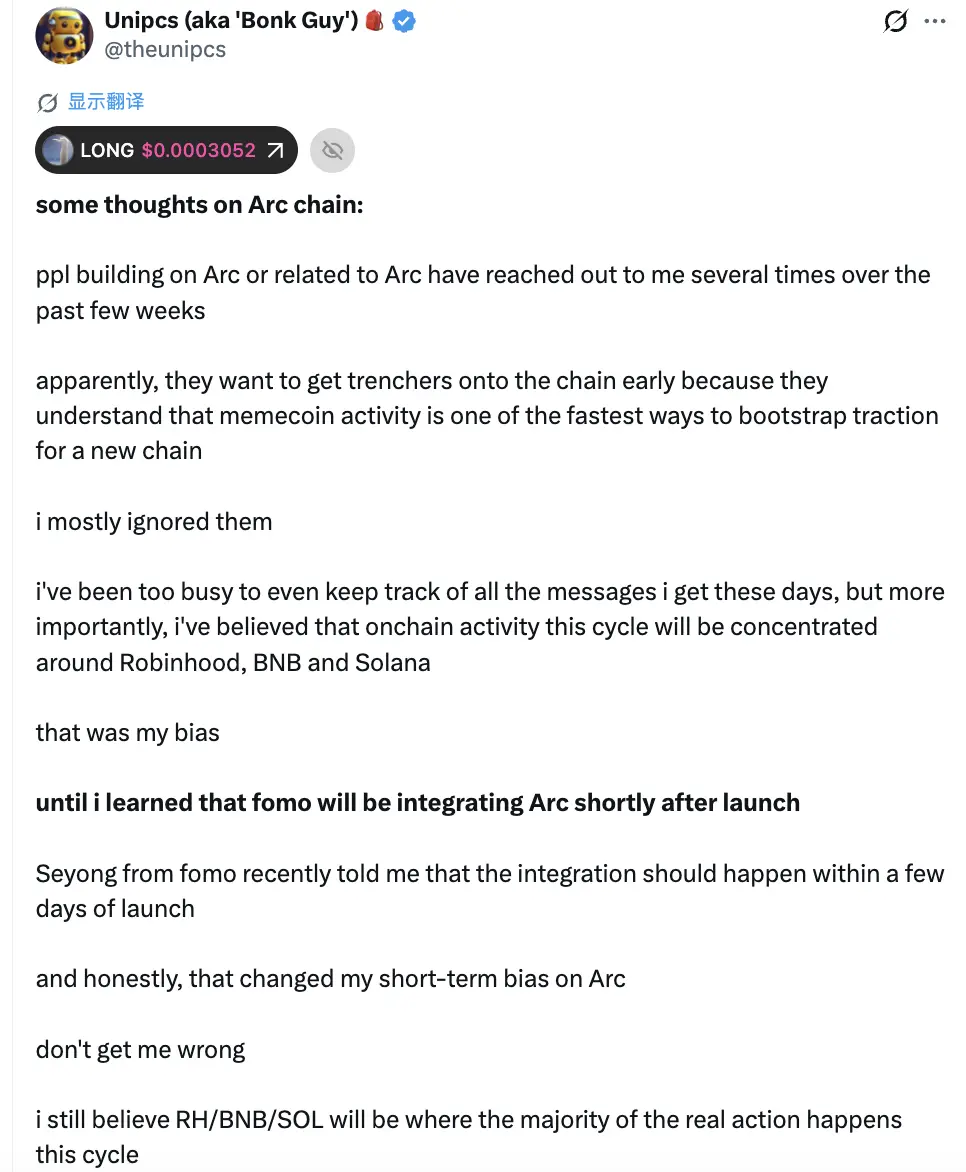
しかし、Long.supplyは資産の真正性やクロスチェーンブリッジのセキュリティリスクについてコミュニティから懐疑を受けることとなった。暗号資産KOLの0xShawnは、Long.supplyプラットフォームにはいつでも「ラグプル」権限があり、偽USDTを発行できるリスクがあると指摘。同プラットフォームは独自構築のクロスチェーンブリッジを用いてロビンフッドチェーンの株式トークンをアークにマッピングしているが、アーク上の関連株式トークンは公式発行ではなくプラットフォーム自体が発行したものであり、ブリッジの基盤プロトコルもWormholeやLayerZeroのような成熟したソリューションではないと述べた。つまりプロジェクトチームは任意のタイミングでクロスチェーンブリッジを停止し、ロビンフッドチェーン上でロックされた資金を引き出すことが可能であり、ユーザーは実資産と引き換えにアーク上で偽資産を受け取っているにすぎないと批判。そのため、コミュニティは主要ネットワークでの本格稼働前に関連トークンを公開推奨するのは不適切であり、有力トレーダーの公的支援が判断力のない資金の急流入を招く恐れがあると主張した。
コミュニティの批判に対し、ボンク・ガイは後に謝罪し、関連プロジェクトへの調査が不十分であったと認め、「当時は単にプラットフォームの市場人気が高いと判断しただけで、宣伝費など一切受け取っていない」と説明した。Long.supplyは、アークで発行される株式トークンはロビンフッドに保管された実株式と1:1担保されており、クロスチェーン金庫を通じてオンチェーンで検証可能、かつロビンフッドチェーンとの双方向1:1交換が可能だと説明した。また、アーク上の株価が低い理由は、オンチェーンネイティブUSDCに約2倍のプレミアムが乗っているためであり、9月16日のアークメインネットおよびUSDCクロスチェーン対応開始後にはプレミアムが正常化すると主張した。ただし、クロスチェーンブリッジ基盤プロトコルのリスクに関する他の懸念については、プラットフォームは回答しなかった。
もちろん、一部はボンク・ガイのアーク評価に根拠があると見る。DeFi研究者CMは、FOMO統合によるトラフィック獲得効果を指摘。ソラナやロビンフッドチェーンの事例も、メームが新規チェーンの冷スタートに有効なツールとなることを裏付けていると述べた。
1週間で口座資産が600万ドル以上減少―高集中ポジションがドローダウンリスクを拡大
「ダイヤモンドハンド」戦略で多額の利益を上げ、Fomoトレーディングの日次ランキングで頻繁に首位を獲得し、プラットフォーム初の8桁利益達成アカウントを創出したにもかかわらず、この人気トレーダーも市場環境の変化による資産ドローダウンから逃れられない。
Fomoデータによると、過去30日間でボンク・ガイのポートフォリオは一時2700万ドルを超え、その後約1500万ドルまで縮小。直近7日間で635万ドル以上のドローダウンを記録した。
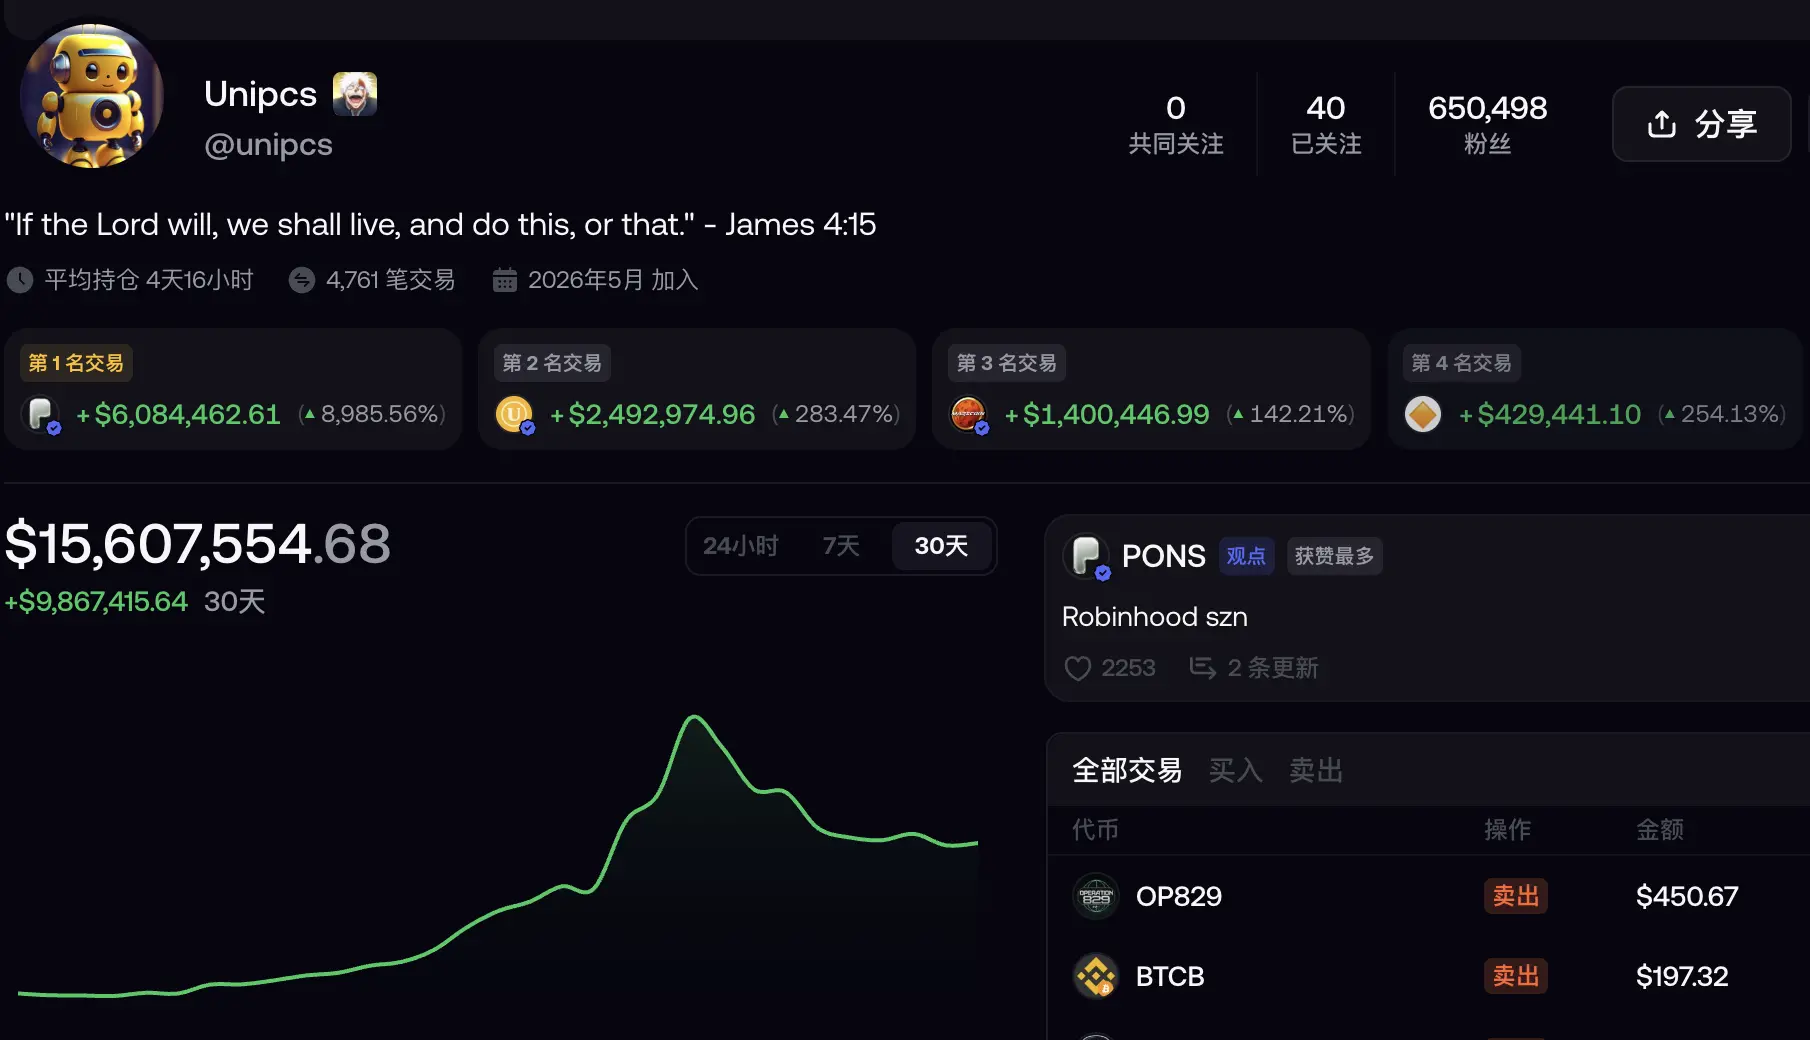
ポートフォリオの継続的縮小に伴い、ボンク・ガイのFomoランキング順位は複数のオンチェーントレーダーに抜かれている。例えば直近7日間では、ポイントファームキャピタルがFomo収益ランキング首位となり、現在約1000万ドルのアカウント資産を保有(そのうち約710万ドルがSTONKに集中、保有期間リターン率677.4%);セカンドはTheS◎lsticeで、アカウント資産約500万ドル(主にSTONKに投資、保有期間リターン率2760.5%、現保有価値約440万ドル);サードはダンブクレイオネイターで、AIトークンからの収益が主体、保有期間リターン率4397.6%、現保有価値738万ドル超。
ランキングの急激な変動は、メイム市場が本質的に注目と流動性の戦場であることを裏付けている。この領域では注目は本来希少かつ時間依存的であり、一度話題が飽和期に入ると資金は即座に次のより想像力豊かな物語へとシフトする。そのためメイム市場には真の長期勝者がほとんど存在せず、むしろ次なる話題を早期に捉えられた者が一時的に首位に立つに過ぎない。
ただし、より長期的な視点で見れば、ボンク・ガイの利益規模は依然トップを維持している。Fomoの過去取引記録によると、彼のポートフォリオ規模はプラットフォーム内でも引き続き首位である。
しかし、高リターンの裏側にはボンク・ガイ自身の高いポジションリスクも存在する。現在、彼の保有資産はPONS・USELESS・MarsCoinの3種類に集中しており、これらの合計価値はポートフォリオ全体の75.3%を占める。このような高集中保有は好調な市場環境下では利益を大幅に拡大する一方、コアポジションが大幅なドローダウンを起こすと、アカウント純資産全体に直撃する。これが最近の大規模なアカウントドローダウンの主因である。
さらに重要なのは、これらの資産自体が極めてボラティルで相対的に流動性の低いメイムコインであり、オンチェーンアカウントに表示される未実現利益は、必ずしも最終的に現金化可能であることを意味しない点だ。トレーダーにとって上昇中のメイムコインを購入するのは難しくないが、保有規模が十分に大きくなった後のエグジットこそが真の課題である。大規模なポジション解消が発生すれば、大量売出注文が直接市場の売り圧力を生み、トークン価格をさらに押し下げることになる。価格下落は未実現利益を更に蝕むことにつながり、特に最近のオンチェーンエコシステム全体の調整局面において、このリスクはさらに増幅される。
実際、ボンク・ガイが直面する課題は彼だけのものではない。トレーダーの買い行動一つひとつが市場注目のシグナルとなる中、個人のポジション、公言、取引ペースまでもが資本ゲームの一部になり得る。影響力はより多くの流動性をもたらすが、同時に市場注目度の上昇、ポジション露出の拡大、およびエグジット時の圧力増大を意味する。
ボンク・ガイにとって、真の試練は、オンチェーン市場の最も過酷な変動に耐えられるかどうかではなく、未実現利益が大幅なドローダウンを経る前にそれを確実に実現利益に転換できるかどうかにある。例えば、前回のメイムサイクルで「メイムスーパーサイクル」理論と優れた取引実績で最大級の影響力を持ったバージョン神ムラドも、ダイヤモンドハンド戦略ゆえにこの元暗号資産界の指導者でさえメイムサイクルの洗礼を免れられなかった。一般投資家にとって、先導トレーダーから最も容易に模倣できるのはポジションリストだが、最も困難なのは資金規模、リスク許容度、そしてエグジット戦略である。