Crollo dell'IA! Stasera, un forte rapporto sui posti di lavoro non agricoli potrebbe colpire nuovamente il mercato azionario statunitense
 Tapbit Wire
Il rapporto sui posti di lavoro non agricoli statunitense di ottobre sarà pubblicato venerdì (6 novembre) alle 8:30 ora locale. Il mercato si aspetta generalmente un recupero rispetto al minimo di settembre, ma il timing è estremamente delicato: proprio un giorno prima della diffusione dei dati, le azioni tecnologiche hanno subito un duro colpo, con l’indice Nasdaq 100 che è crollato del 6,36% in una sola giornata, registrando la peggior performance dal marzo 2020, e il trading basato sull’IA è completamente crollato.
Il tumulto di mercato del giovedì ha profondamente modificato il quadro interpretativo del rapporto sull’occupazione. L’indice S&P 500 è sceso del 4,36% in una sola giornata, l’indice Philadelphia Semiconductor è crollato del 12%, mentre l’indice della paura VIX è balzato di 11,5 punti a 28, con una forte contrazione della liquidità di mercato. In questo contesto, dati occupazionali sorprendentemente forti potrebbero non solo non rafforzare il sentimento di mercato, ma anche riaccendere le attese di un rialzo dei tassi da parte della Fed a dicembre nel momento peggiore, aggravando ulteriormente un mercato già precario.
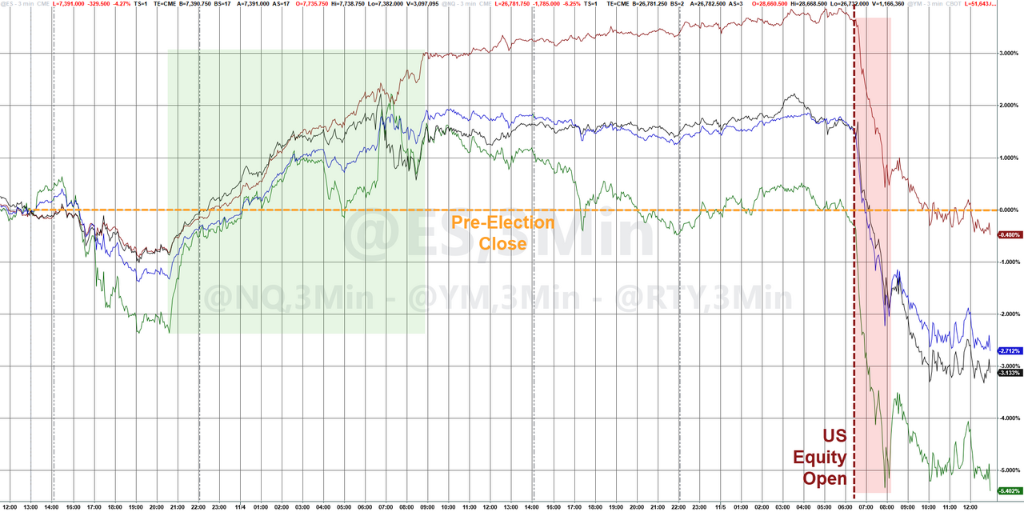
Dalla reazione del mercato delle opzioni, gli investitori si stanno preparando a una volatilità significativa. Venerdì, la volatilità implicita delle straddle sull’S&P 500 è salita al 1,45%, il livello più alto di quotazione giornaliera da marzo di quest’anno—mentre la volatilità realizzata delle straddle giovedì è stata quasi otto volte superiore alla quotazione.
Dati indicano un recupero, ma persistono discrepanze
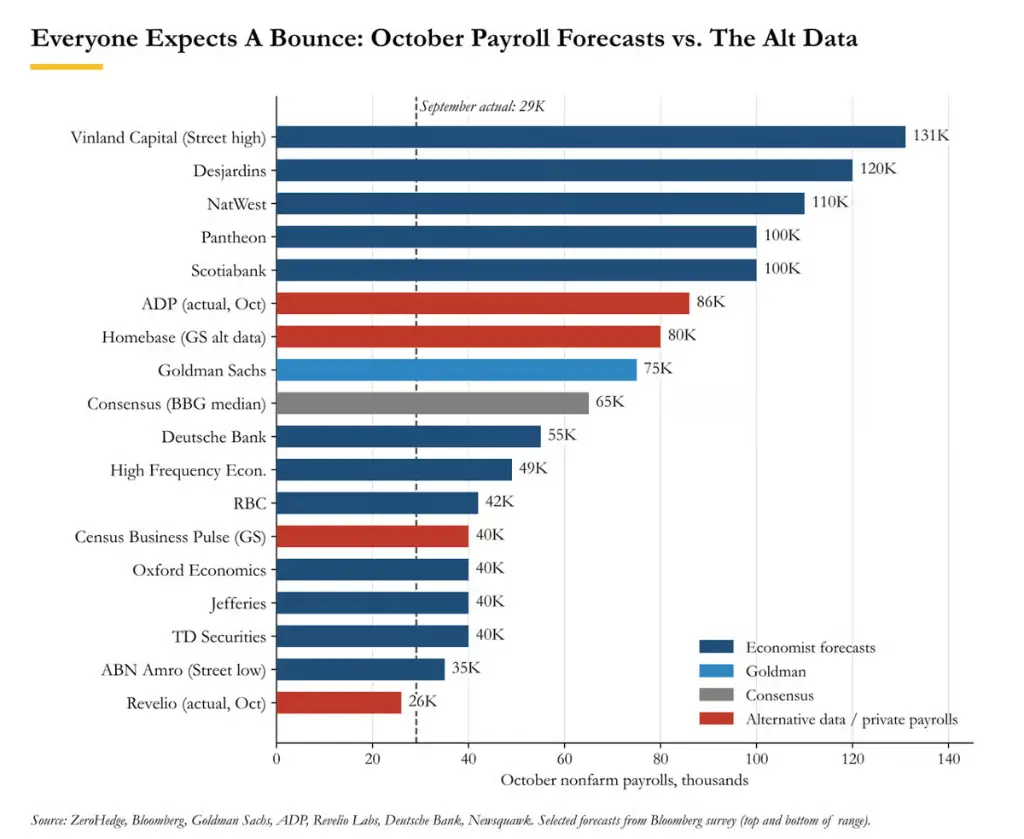
Il mercato prevede generalmente un forte recupero dei posti di lavoro non agricoli di ottobre rispetto ai 29.000 di settembre. Un sondaggio Bloomberg indica che le previsioni di Wall Street vanno da 35.000 a 131.000, con un consenso intorno a 65.000. Il tasso di disoccupazione dovrebbe rimanere stabile al 4,2%, mentre i salari orari medi dovrebbero aumentare dello 0,3% su base mensile; la crescita annua dovrebbe scendere al 2,9%, sotto il 3% per la prima volta da maggio 2021.
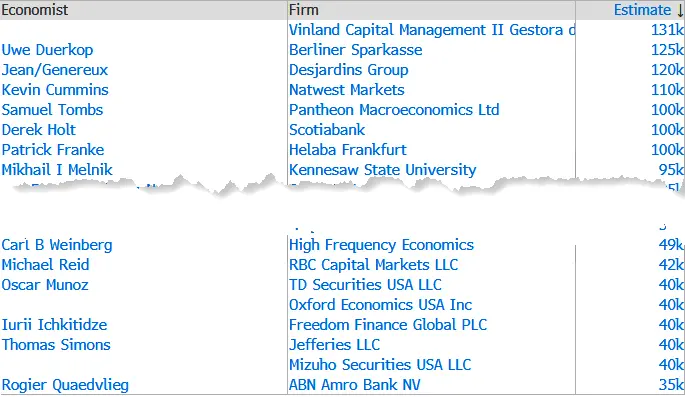
Goldman Sachs prevede un aumento di 75.000 posti di lavoro non agricoli, superiore al consenso, e stima un incremento di 70.000 nel settore privato. Le previsioni di Goldman si basano su: le richieste iniziali di sussidio di disoccupazione sono scese a 195.000 durante la settimana di riferimento di ottobre, rispetto a 204.000 in settembre; i dati JOLTS hanno mostrato un’inattesa impennata di 333.000 nelle offerte di lavoro, arrivando a 7,523 milioni, nuovo massimo ciclico; i dati ADP sulle assunzioni private sono cresciuti di 86.000, superando le attese; i dati Challenger sulle licenziamenti indicano che i licenziamenti annunciati ad ottobre sono stati 43.994, in calo del 71% su base annua, il livello più basso dal 2023. Dal punto di vista stagionale, Goldman osserva che quando il Labor Day cade più tardi in settembre, i dati occupazionali tendono a recuperare in ottobre, con un’accelerazione storica media di circa 50.000.
Tuttavia, vi sono anche voci che segnalano rischi al ribasso. I dati del fornitore Revelio indicano che i nuovi posti di lavoro ad ottobre sono stati soltanto 26.000, ben al di sotto della cifra rivista di 67.600 del mese precedente, rappresentando un chiaro outlier inferiore tra le previsioni.
Tasso di disoccupazione e salari: i dettagli contano più dei titoli
La lettura del tasso di disoccupazione potrebbe diventare una variabile più influente sui mercati rispetto al totale dei posti di lavoro non agricoli di venerdì.
Il tasso di disoccupazione non arrotondato di settembre era del 4,18%, quindi anche un piccolo cambiamento potrebbe portarlo al 4,1% o al 4,3%. Goldman Sachs, Turnleaf e la Fed di Chicago ritengono che esistano rischi al ribasso per il tasso di disoccupazione, suggerendo che potrebbe avvicinarsi ai livelli inferiori indicati dalle richieste di sussidio. Goldman ha inoltre osservato che il suo indicatore composito di «slack tracker» — che aggrega dieci indicatori di surplus nel mercato del lavoro — è attualmente al 4,6%, «indicando che il mercato del lavoro è in realtà più debole di quanto suggerisca un singolo tasso di disoccupazione».
Per quanto riguarda i salari, se verrà raggiunta la previsione consensuale, il tasso di crescita salariale annuale scenderà sotto il 3% per la prima volta in oltre quattro anni.
Il tracker salariale ampio di Goldman Sachs, che aggrega diversi indicatori salariali, mostra una crescita trimestrale annualizzata del 3,0% e una crescita annua del 3,3%. L’indicatore proxy della crescita nominale dei salari di Deutsche Bank dovrebbe leggermente diminuire al 4,1%, dato che la banca ritiene «ancora coerente con una robusta crescita della spesa dei consumatori». Da notare che la produttività del terzo trimestre è balzata del 3,6% su base annua, ben al di sopra dell’atteso 2,7%, mentre i costi unitari del lavoro sono inaspettatamente scesi dello 0,7%.
Percorso della Fed: le aspettative di rialzo dei tassi indebolite dal crollo dell’IA
Nella riunione di politica monetaria di ottobre, la Federal Reserve ha mantenuto invariati i tassi, ma due membri hanno espresso voti dissenzienti.
Il presidente della Federal Reserve Warsh ha segnalato che i tassi saliranno a un “ritmo misurato”. Durante il crollo del Nasdaq giovedì, Hammack della Fed di Cleveland ha comunque affermato che la politica monetaria “deve passare a una posizione restrittiva”, preferendo “aggiustamenti più frequenti ma più contenuti”; Barkin della Fed di Richmond ha indicato che ulteriori aumenti dei tassi sono attesi, ma ha espresso incertezza sulla “grandezza e sul ritmo” degli stessi.
Gli economisti di Goldman Sachs prevedono che la Federal Reserve attuerà un secondo e ultimo rialzo dei tassi a dicembre, portando l’intervallo obiettivo del tasso sui fondi federali al 4,00%-4,25%, per poi sospendere e riprendere i tagli dei tassi entro la fine del 2027 o all’inizio del 2028. Prima di questa settimana, il pricing implicito del mercato per un rialzo a dicembre era di circa 21 punti base (probabilità stimata all’83%).
Dopo il forte sell-off nel settore dell’IA giovedì, il pricing implicito per un rialzo a dicembre è sceso a 17,25 punti base (probabilità stimata al 70%), mentre il rendimento del Treasury USA a 2 anni è calato di circa 12 punti base in un contesto di rally rialzista con steepening. Il team di vendite tassi di Goldman Sachs ha evidenziato che i due principali rischi al ribasso per i tassi front-end e centrali sono: primo, un possibile riavvio da parte di Trump delle azioni contro l’Iran dopo le elezioni di metà mandato, con conseguente rinnovato aumento delle aspettative inflazionistiche; secondo, il collasso del trading basato sull’IA, che potrebbe causare forti shock alla crescita. Secondo un report di Axios giovedì sera, Trump ha dichiarato che una decisione sulla guerra contro l’Iran è “imminente”.
Un dato economico forte potrebbe essere l’ultima cosa di cui il mercato ha bisogno
Nel complesso, in vista della pubblicazione di questo dato non agricolo, i fondamentali del mercato del lavoro mostrano attualmente un quadro insolitamente solido negli ultimi anni: le nuove richieste di sussidio di disoccupazione sono vicine al minimo da 57 anni, i licenziamenti di ottobre sono i più bassi dal 2023, le offerte di lavoro JOLTS sono balzate di 333.000 unità e i dati ADP hanno superato le aspettative. In questo contesto, il rischio che i dati occupazionali superino l’attesa consensuale di 65.000 è orientato al rialzo e il tasso di disoccupazione potrebbe anch’esso diminuire.
Il problema sta qui. Un rapporto positivo fornirebbe ampie giustificazioni a Warsh, Hammack e Barkin per aumentare i tassi a dicembre, proprio mentre il Nasdaq ha appena registrato la sua peggior seduta dal marzo 2020.
Il team di vendite tassi di Goldman Sachs ritiene che un singolo dato non possa eliminare completamente il pricing del mercato per i rialzi; piuttosto, un dato occupazionale soddisfacente potrebbe riportare in agenda il rialzo di dicembre, aggiungendo un ulteriore elemento di pressione ai già esistenti problemi legati all’IA. Data l’attuale posizione—le strategie CTA hanno iniziato a vendere nette futures e le istituzioni orientate al lungo sono “nuovamente bloccate”—questa situazione non favorisce un rimbalzo di fondo. Il modello di Goldman Sachs indica che, in caso di ulteriore calo del mercato di 2,5 deviazioni standard rispetto ai livelli attuali, il potenziale sell-off sui futures S&P 500 potrebbe raggiungere 7,48 miliardi di dollari nella prossima settimana.
Va inoltre notato che la revisione dei dati non agricoli di settembre per agosto (da un valore iniziale rivisto al ribasso a 133.000 e infine a 29.000) è un altro elemento che il mercato dovrebbe monitorare attentamente: l’ultima revisione ebbe un impatto sul mercato obbligazionario e sulla quotazione dei tassi comparabile a quello dei dati principali.