La CCO di BIT Cynthia Wu analizza i punti critici del settore delle attività digitali: acquistare è solo il punto di partenza, la custodia adeguata è il vero vantaggio competitivo
 Tapbit Wire
Fonte: BIT
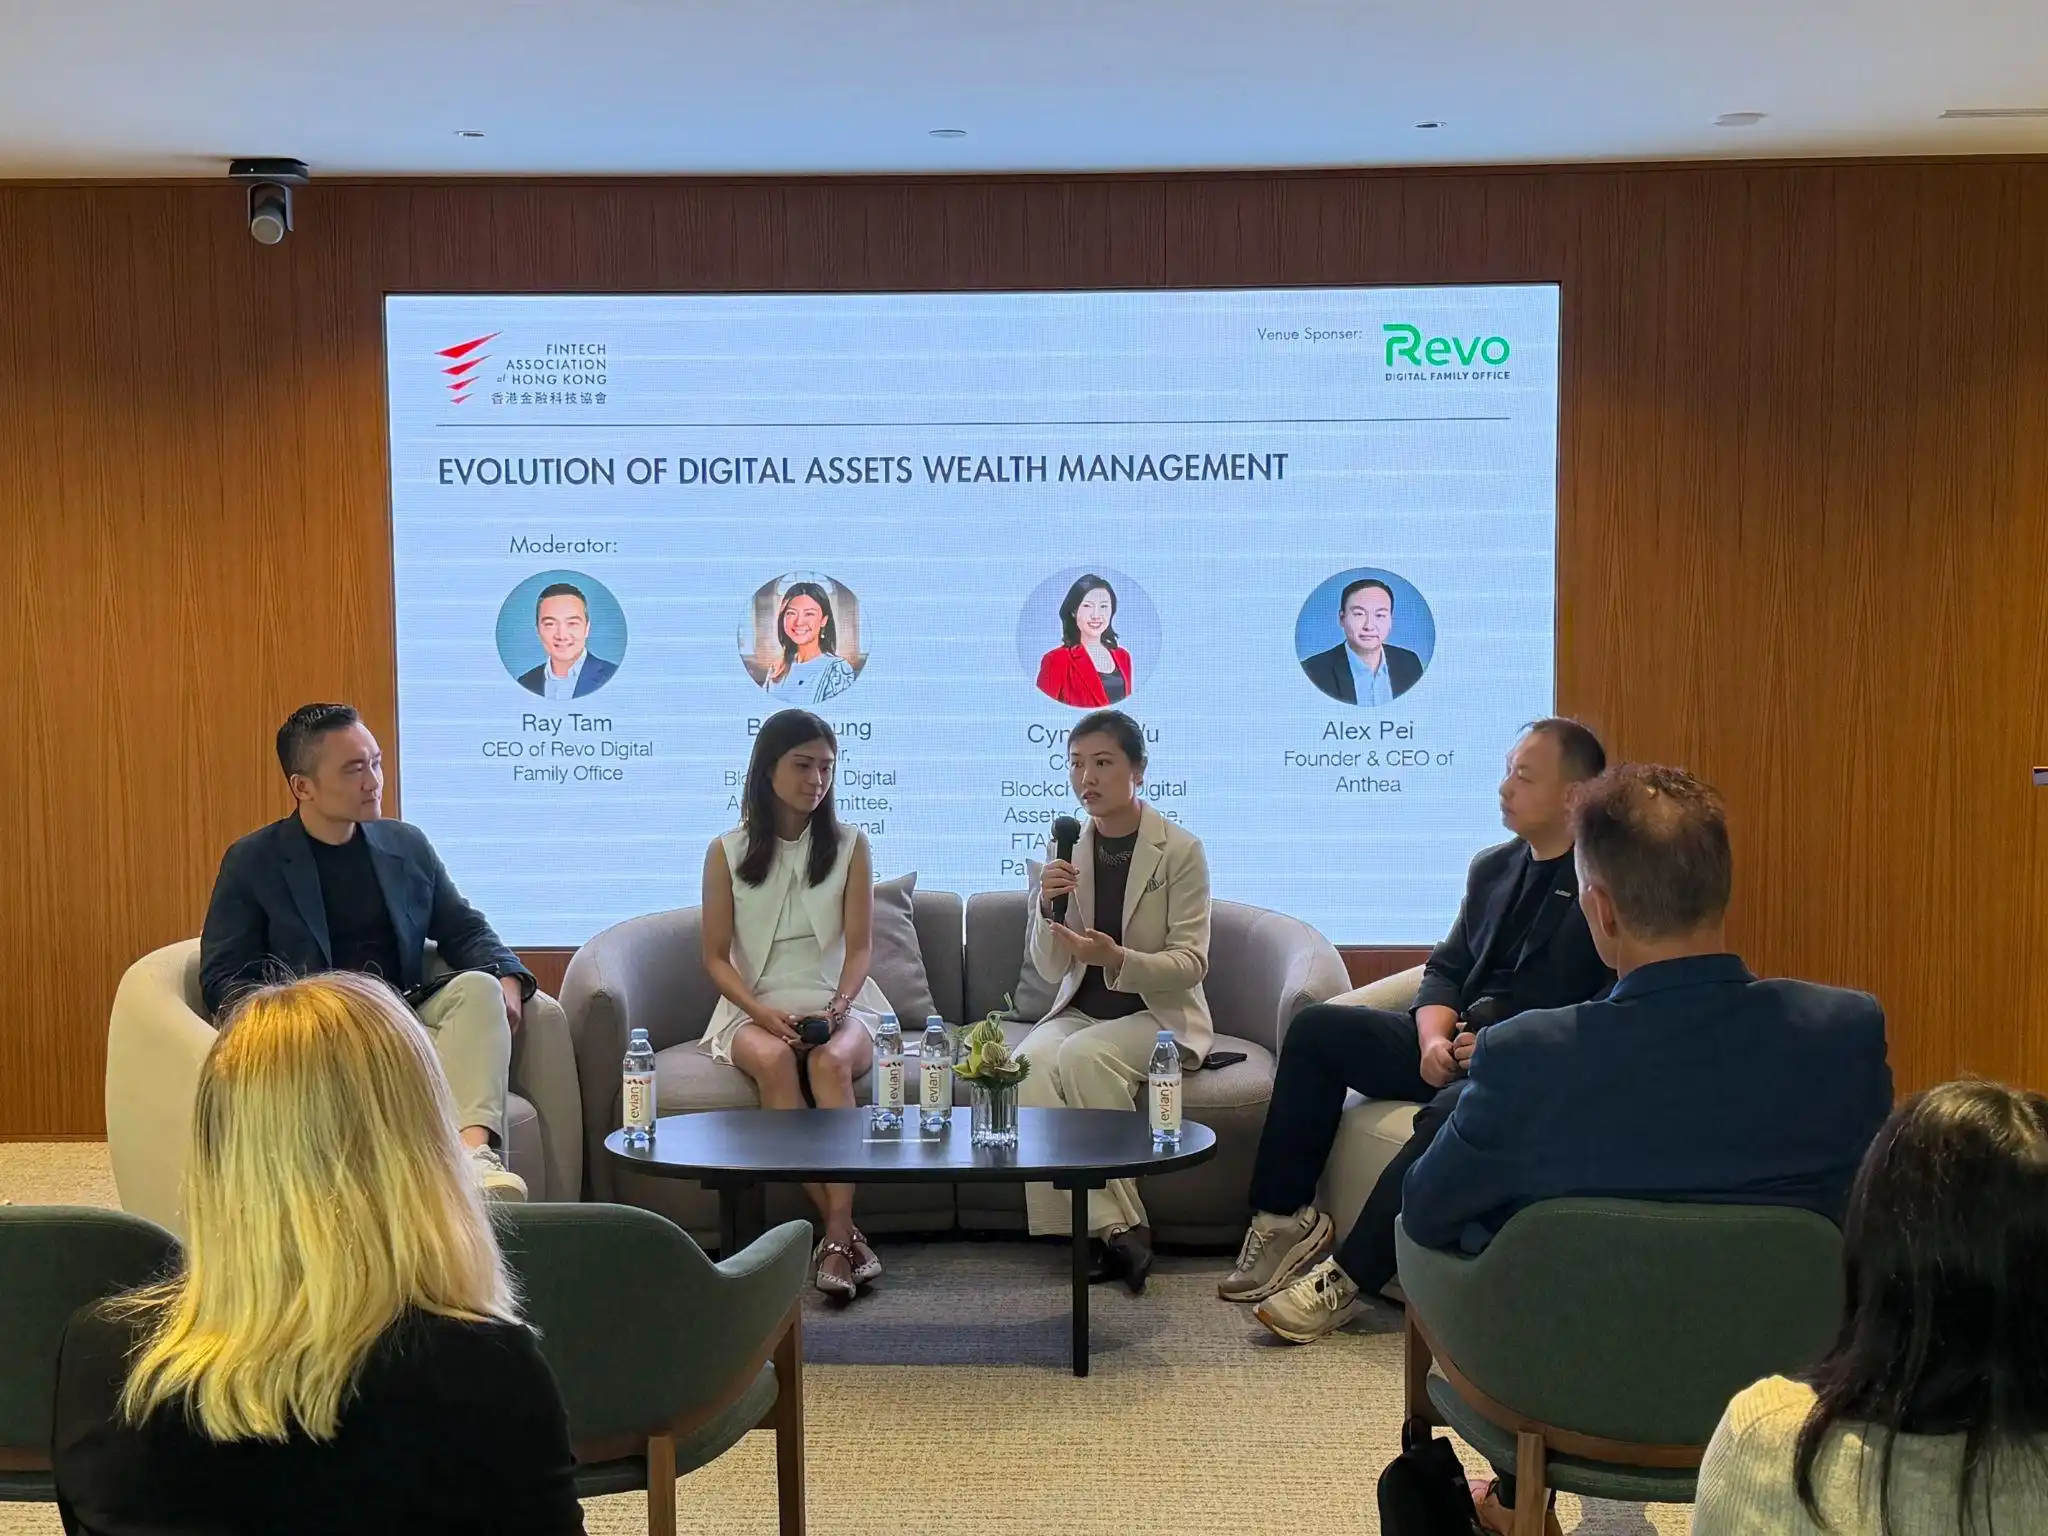
Il 3 novembre 2026, l’Associazione Fintech di Hong Kong (FTAHK) ha organizzato un tavolo rotondo dal titolo «L’evoluzione della gestione patrimoniale in attività digitali» presso Raffles Family Office a Central, Hong Kong. Cynthia Wu, Partner fondatore e Chief Commercial Officer (CCO) di BIT e Co-Presidente del Comitato Blockchain e Attività Digitali della FTAHK, è stata invitata a partecipare insieme a Belle Leung, Head of Asia Pacific di Xapo Bank, e Alex Pei, Fondatore e CEO di Anthea.
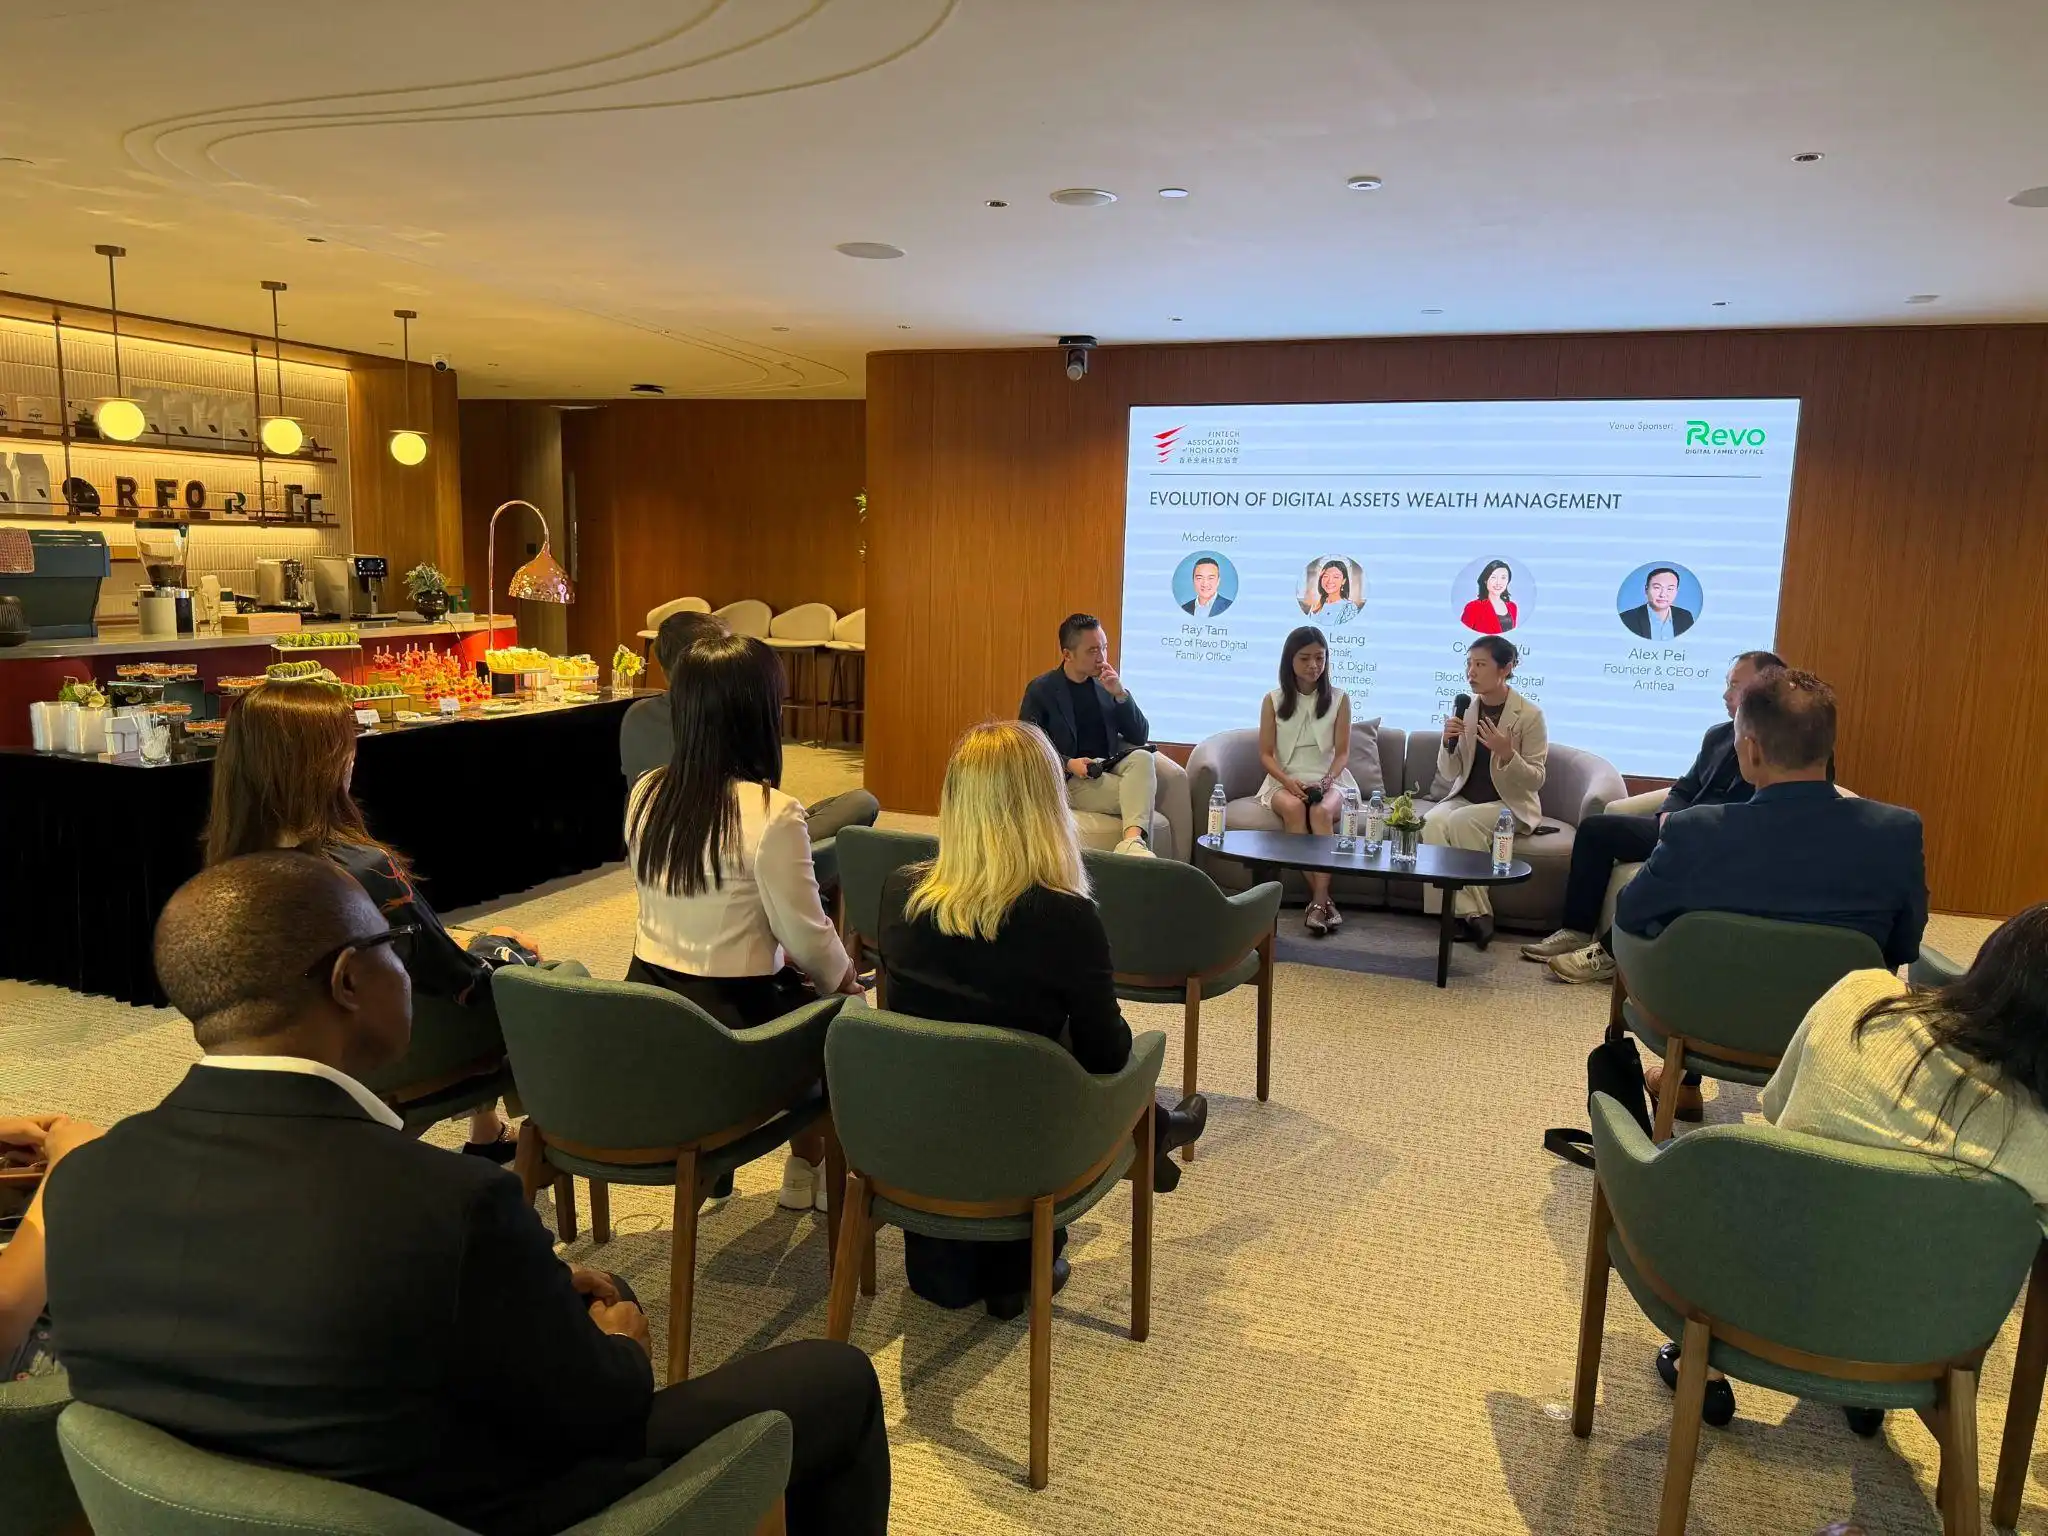
Il tavolo rotondo ha affrontato le esigenze in evoluzione dei clienti patrimoniali privati, analizzando come custodia, assicurazione, prodotti a rendimento, prodotti strutturati e sviluppi normativi stiano plasmando congiuntamente il futuro della gestione patrimoniale in attività digitali. Dopo aver attraversato un intero ciclo di mercato, l’attenzione dei clienti familiari si è spostata dal prezzo alla sicurezza operativa; rendimento e struttura non sono di per sé problematiche: l’essenziale è che i rischi siano chiaramente quantificati ed efficacemente isolati.
I. Le esigenze delle famiglie: da «Posso acquistarlo?» a «Posso detenerlo correttamente?»
Riflettendo sulle mutate esigenze dei clienti patrimoniali privati, Cynthia ha ricordato il panorama industriale di tre anni fa: il mercato aveva appena subito il crollo di FTX, la fiducia era ai minimi storici e la prima domanda delle famiglie non era «Cosa dovrei acquistare?», ma «I miei fondi sono al sicuro dove sono?». Per gli investitori interessati ad allocare in attività digitali, non esistevano veicoli d’investimento regolamentati, e gli ETF statunitensi su Bitcoin spot non avrebbero ottenuto l’approvazione per diversi mesi ancora.
Ha osservato che oggi gli investitori sono più sofisticati e pongono domande più specifiche e professionali: dove sono effettivamente custodite le attività, sono segregate, quale autorità regola l’istituzione con cui operano, e possono comparire nello stesso report delle altre attività del loro portafoglio? I clienti mostrano inoltre una crescente preferenza per formati di veicoli d’investimento a loro familiari, motivo per cui BIT ha recentemente lanciato in Svizzera un ETF su Bitcoin spot (BBIT): alcune famiglie desiderano detenere Bitcoin in un formato riconosciuto da revisori, trustee e comitati d’investimento.
«Il settore incontrerà certamente nuovi problemi, ma la preoccupazione principale non è mai cambiata: le famiglie chiedono ancora «I miei fondi sono al sicuro?», solo che lo fanno in modo più preciso», ha affermato Cynthia. Le preoccupazioni dei clienti si sono spostate maggiormente dal prezzo al livello operativo: i ricordi del 2022 restano vividi e il rischio di controparte rimane prioritario; anche la successione patrimoniale è cruciale: «Se mi dovesse accadere qualcosa, come verranno gestite queste attività?». «La richiesta è passata da «Posso acquistarlo?» a «Posso detenerlo correttamente?».
II. Identificare i rendimenti: il problema non è il rendimento in sé, ma quello con fonte non chiara
Riguardo al fenomeno per cui, dopo i fallimenti consecutivi di istituzioni creditizie nel ciclo precedente, il termine «rendimento» è diventato sinonimo di negatività agli occhi di molte famiglie, Cynthia ritiene: «Il rendimento in sé non è mai stato il problema; lo è il rendimento con fonte non chiara».
Ha spiegato che i rendimenti autentici rappresentano essenzialmente la valutazione del tempo e del rischio: gli investitori impegnano capitali per un certo periodo o assumono un’esposizione al rischio chiaramente definita, ricevendo una compensazione proporzionale. Pertanto, il rischio non va eliminato, ma considerato componente del rendimento. L’essenziale è che sia isolato e quantificato, che gli investitori ne comprendano chiaramente la natura, che esistano limiti all’esposizione e che sia segregato dalle altre attività dell’istituzione.
Ha citato la celebre frase di Buffett «Il rischio nasce dall’ignoranza di ciò che si sta facendo» e ha sottolineato che questa è proprio la radice del ciclo precedente: il problema non erano i rendimenti, bensì il fatto che il rischio non fosse né adeguatamente valorizzato né efficacemente controllato. A tal proposito, suggerisce alle famiglie di porre la stessa domanda a ogni istituzione: «E noi vi invitiamo caldamente a porcela per primi»: A quale rischio corrisponde il rendimento che ricevo? Quali sono i confini di tale rischio?
III. Prodotti strutturati: la struttura può ridistribuire il rischio, ma non eliminarlo del tutto
Di fronte all’aumento di prodotti sempre più strutturati — quali fondi tokenizzati, attività reali tokenizzate (RWA) e obbligazioni con protezione del capitale — Cynthia ritiene che, per valutare se rendano più sicure le attività digitali, occorra innanzitutto chiarire il significato di «sicurezza».
Ha precisato che nessuna struttura può risolvere i problemi intrinseci dell’attività: né i rischi a livello di protocollo — come vulnerabilità software, fallimenti di governance o attacchi informatici — né i rischi di mercato — come volatilità dei prezzi, scarsa liquidità o gap notturni — possono essere eliminati tramite la struttura del prodotto. I prodotti tokenizzati, basati su smart contract, aggiungono anzi un ulteriore strato di rischio informatico all’attività stessa.
Ciò che la struttura può modificare è soltanto chi sopporta il rischio. Ha citato come esempio la borsa svizzera SIX: poco dopo la crisi di Lehman nel 2009, SIX ha permesso l’emissione di prodotti strutturati in forma garantita, con gli emittenti che versavano garanzie alla borsa e ne effettuavano la rivalutazione giornaliera. In caso di default dell’emittente, la borsa liquida le garanzie per rimborsare gli investitori, riducendo drasticamente il rischio di insolvenza. Tuttavia, più spesso il rischio viene semplicemente trasferito: sebbene le obbligazioni con protezione del capitale non garantita riducano il rischio al ribasso, tale protezione deriva unicamente dall’impegno dell’emittente, aumentando di fatto l’esposizione al rischio di credito dell’emittente; analogamente, gli ETF su Bitcoin già quotati negli Stati Uniti — con buffer o reddito — dimostrano che, sia che si acquisti protezione sia che si ottenga un rendimento aggiuntivo, il costo è rinunciare a parte del potenziale al rialzo.
«Il segnale che richiede maggiore attenzione è un prodotto che promette di proteggervi da rischi che nessuna struttura può eliminare. Se la rete stessa fallisce o il mercato crolla del 30% durante la notte, nessuna struttura produttiva può cambiarlo. La protezione funziona davvero solo se il mercato opera normalmente.»
IV. Responsabilità degli agenti IA: puoi delegare operazioni, ma non la responsabilità
Sulla questione di chi debba essere ritenuto responsabile quando beni familiari futuri siano gestiti in parte da agenti IA e si verifichino operazioni errate, Cynthia ha affermato che, sebbene la domanda sembri all'avanguardia, il principio alla base è consolidato: l’allineamento tra autorità e responsabilità.
Secondo lei, la responsabilità non può ricadere sul modello. I modelli attuali sono semplicemente software: non possiedono un bilancio, né una licenza, né un obbligo di diligenza. «Se l’AGI sia già arrivata rimane dibattuta e personalmente ne resto scettica. Tuttavia, indipendentemente da ciò, l’attuale quadro giuridico, regolamentare e sociale non tratta l’IA come entità autonoma, paragonabile a una persona o a una società». Pertanto, la responsabilità spetta alla parte che impiega l’agente e ne definisce l’autorità: se l’agente è fornito da una piattaforma, quest’ultima deve non solo imporre limiti, ma anche garantire che l’agente e la sua autorizzazione siano effettivamente adeguati alla famiglia; se invece la famiglia introduce autonomamente l’agente, una maggiore responsabilità ricade su di essa, mentre la piattaforma resta tenuta a imporre limiti e mantenere registri audit completi.
Ha inoltre osservato che la vera difficoltà risiede nell’attribuzione della responsabilità. Per quanto intelligente un agente possa essere, non potrà mai essere infallibile e decisioni corrette non garantiscono necessariamente esiti positivi. «Non licenziamo un gestore patrimoniale per un’unica allocazione perdente in un dato trimestre; valutiamo piuttosto il suo processo decisionale nel lungo periodo. Lo stesso criterio dovrebbe applicarsi agli agenti IA. L’intelligenza aumenta le probabilità di successo, mentre i limiti determinano il costo di un singolo errore. Puoi delegare operazioni, ma non puoi delegare la responsabilità.»
V. I prossimi tre anni: ci si attende l’emergere del primo fondo regolamentato gestito da agenti IA
Interrogata sullo sviluppo più importante per la gestione patrimoniale in asset digitali nei prossimi tre anni, Cynthia ha espresso un giudizio specifico: «Ritengo che entro tre anni vedremo il primo fondo regolamentato in asset digitali gestito interamente da agenti IA su blockchain, con compensazione degli stessi agenti in Bitcoin.»
Informazioni su BIT
BIT (ex Matrixport), fondata nel 2019, è un gruppo leader globale di servizi finanziari per asset digitali. Con sede a Singapore e uffici in sette paesi e regioni, il gruppo collega la finanza tradizionale ai mercati degli asset digitali mediante robusti framework di governance, capacità tecniche e operazioni conformi.
BIT offre servizi completi in asset digitali a istituzioni globali e investitori professionali, coprendo trading, custodia, gestione patrimoniale, liquidità e finanziamenti, nonché supporto all’introduzione e all’applicazione on-chain di asset del mondo reale (RWA). Le sue entità detengono licenze pertinenti ed operano sotto regolamentazione locale a Singapore, Hong Kong, Svizzera, Regno Unito, Stati Uniti e Bhutan, inclusa la licenza di Istituzione di Pagamento Principale (MPI) a Singapore e la licenza per la gestione collettiva di asset rilasciata dalla FINMA svizzera.
Attualmente il gruppo gestisce asset superiori a 6 miliardi di USD, con volume mensile di trading superiore a 7 miliardi di USD, interessi cumulati versati ai clienti oltre 2 miliardi di USD e una valutazione superiore a 1 miliardo di USD. È incluso nell’Hurun Global Unicorns Index 2024 e nella Singapore Fintech Unicorn List 2025.
Avviso legale
Il presente contenuto ha scopo puramente informativo e non costituisce consulenza in materia di investimenti, offerta di investimento o invito all’acquisto di alcun prodotto finanziario, né costituisce offerta al pubblico o promozione dei prodotti menzionati in alcuna giurisdizione. Le informazioni contenute nell’articolo non devono essere considerate raccomandazione per alcuna strategia o prodotto d’investimento specifico. I prezzi degli asset digitali sono altamente volatili, gli investimenti comportano rischi e i rendimenti passati non garantiscono quelli futuri.
L’articolo è stato redatto in collaborazione e non rappresenta il punto di vista di BlockBeats.