L'ultimo rapporto di a16z: la tecnologia è diventata il «ciclo di tutto» nei mercati finanziari globali, con l’86% dei fondi VC destinati all’IA. Gli investimenti in capitale per l’IA hanno riportato semiconduttori, elettricità e difesa al centro della scena, rendendo le infrastrutture fisiche il nuovo favorito
 Tapbit Wire
Di recente, il team a16z Growth ha pubblicato la seconda edizione di «Stato dei mercati II». Il rapporto analizza la situazione dei mercati per il 2026 (almeno i primi due trimestri) dai punti di vista del mercato azionario e della tecnologia, offrendo spunti sul futuro.
Il contenuto principale può essere sintetizzato così: la tecnologia non è più solo un settore, ma il «ciclo di tutto» della crescita dei profitti nei mercati finanziari; all’interno della tecnologia, l’attenzione si è spostata dal software all’hardware e alle infrastrutture; la teoria dell’obsolescenza delle GPU è stata indebolita dalla realtà; il settore software non è giunto al termine, ma è entrato in una fase di «prova tangibile»; l’adozione dell’IA è ancora agli inizi.
La tecnologia è diventata il «ciclo di tutto», un’alternativa ad alta crescita e a basso impiego di capitale
Il giudizio centrale del rapporto è che la tecnologia si è trasformata da «industria artigianale» nella forza trainante principale dell’economia globale. Oggi ogni azienda è, in un certo senso, un’azienda tecnologica, ed è difficile trovare imprese che operino esclusivamente su carta e matita. La tecnologia guida gli investimenti, i cicli di R&S, la crescita dei profitti e l’espansione dei margini più di qualsiasi altro settore; le aziende più grandi, redditizie e in rapida crescita sono per lo più tecnologiche.
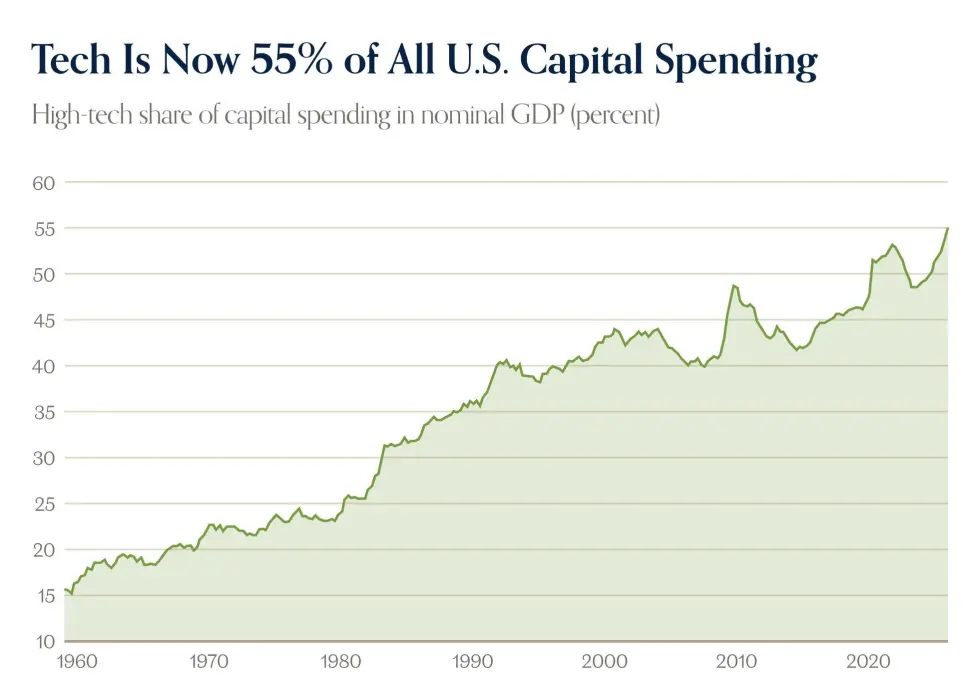
Il rapporto evidenzia che, dopo la crisi finanziaria globale, la tecnologia ha davvero preso il volo nei mercati finanziari. Dopo il crollo del settore immobiliare e il restringimento del credito, essa ha offerto agli investitori cauti sugli asset un’alternativa ad alta crescita e a basso impiego di capitale.
Ancor più importante, la tecnologia possiede un notevole effetto leva operativo incorporato: il mercato potenziale è ancora lontano dall’essere saturo e il costo marginale del software è quasi nullo. A posteriori, chi dubitava che le aziende tecnologiche in perdita potessero trasformarsi in macchine ad alto margine ha perso il tema dell’ultimo decennio.
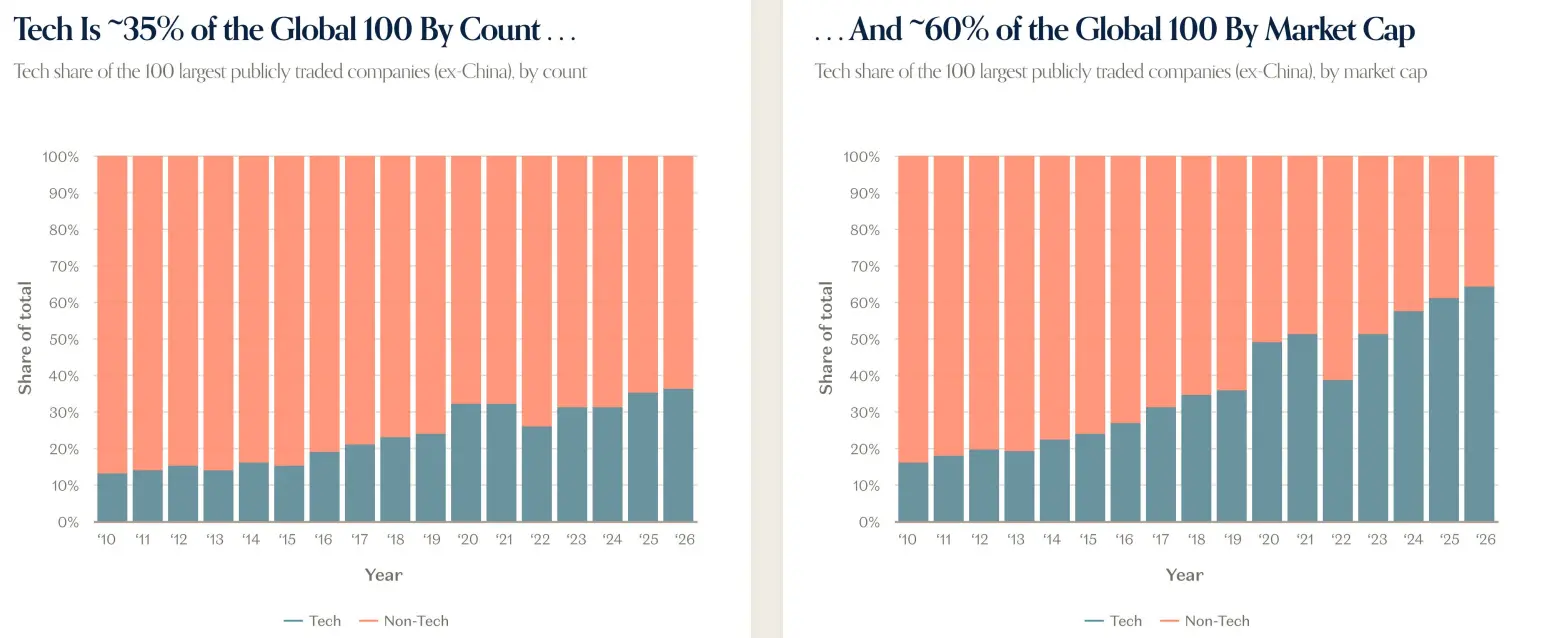
Il software ha davvero conquistato il mondo, ma la centralità della tecnologia nei mercati finanziari è salita a un nuovo livello. I profitti tecnologici continuano a moltiplicarsi e, sebbene la base sia bassa, tale crescita è più marcata rispetto ad altri settori. Dal 2023, la tecnologia è quasi l’unica storia di crescita dei profitti: alla fine di agosto 2026, essa ha contribuito per circa il 76% alla crescita complessiva dei profitti dell’indice S&P 500.
Il rapporto ritiene che la tecnologia non possa più essere definita semplicemente un settore. In passato erano i beni durevoli — case, lavastoviglie, automobili ecc. — a definire i cicli; oggi li ha sostituiti la tecnologia. Essa è ovunque ed è diventata il «ciclo di tutto».
Il software ha dominato l’ultimo ciclo tecnologico, mentre ora è l’hardware al centro della scena
Con la tecnologia diventata il «ciclo di tutto», anche la sua struttura interna sta cambiando.
Il rapporto afferma che il tema dei cicli annuali e più lunghi si è spostato dai bit agli atomi. Il software ha dominato l’ultimo ciclo tecnologico, mentre ora l’hardware è il protagonista principale.
Lo sviluppo dell’IA sta alimentando una forte domanda per settori tradizionalmente a crescita lenta, ciclici e capital-intensive come i semiconduttori, l’energia e le reti. Questa domanda è finanziata principalmente dagli storici profitti delle più grandi aziende tecnologiche, convertendo di fatto il cash flow libero dei fornitori cloud su vasta scala in cash flow libero per i produttori di semiconduttori; contemporaneamente, cresce la dipendenza dal debito.
Ma non è solo l'IA. La domanda globale di infrastrutture si misura in migliaia di miliardi, le spese per la difesa stanno aumentando, la rete elettrica risponde a tutta l'elettrificazione, la produzione industriale sta tornando e robotica e taxi autonomi sono all'orizzonte.
Il rapporto afferma che hardware e infrastrutture, dopo anni di arretramento rispetto al software, sono diventati il fulcro del mercato. Azionariato pubblico e privato stanno investendo in calcolo, archiviazione, energia, robotica, produzione industriale e difesa con un'intensità mai vista da decenni, o addirittura più a lungo. Nelle parole del rapporto: «gli atomi sono tornati».
L'IA è una trasformazione generazionale della piattaforma, con una scala di spesa in conto capitale senza precedenti
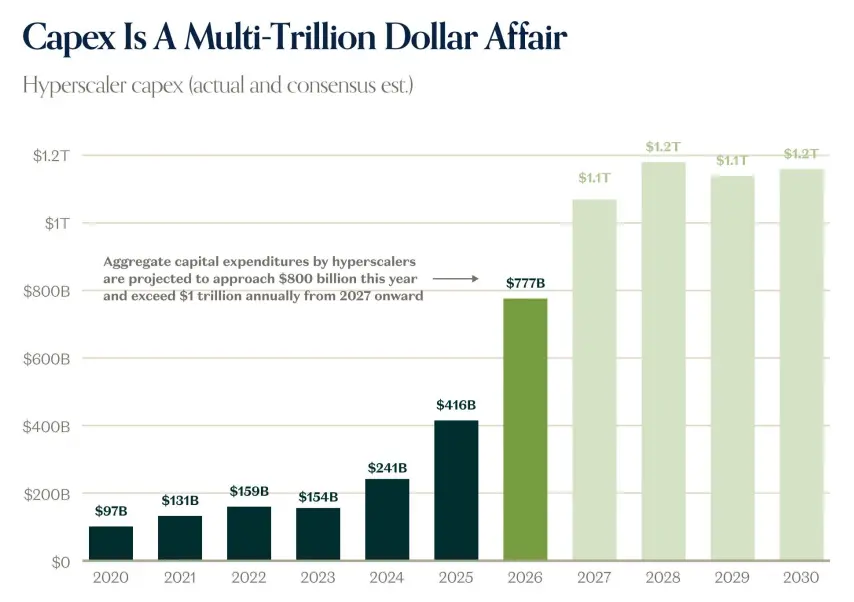
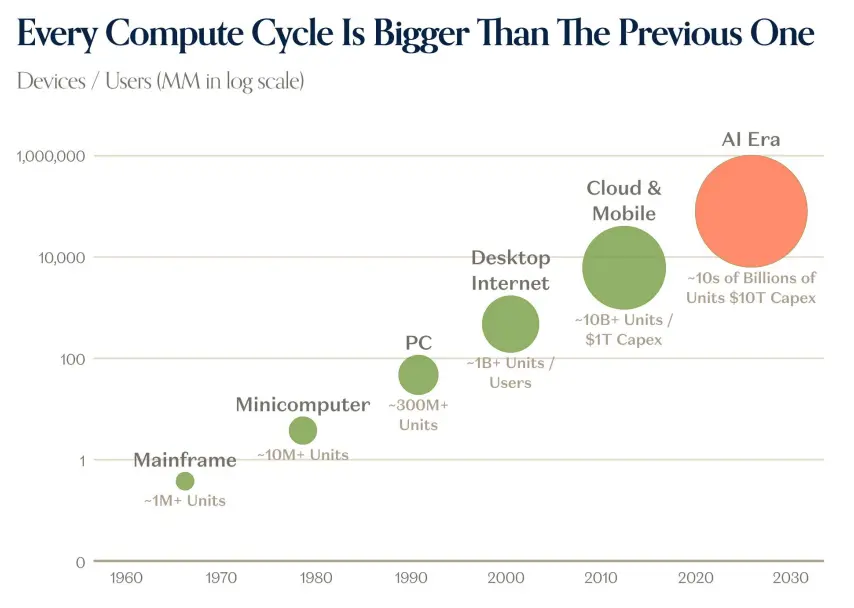
Il rapporto descrive l'IA come una trasformazione generazionale della piattaforma. Le spese in conto capitale delle aziende iperscalari sono passate da circa 97 miliardi di dollari nel 2020 a 241 miliardi nel 2024, 416 miliardi nel 2025; si prevede raggiungeranno 777 miliardi nel 2026 e supereranno 1 trilione di dollari annui a partire dal 2027. Il rapporto afferma che ogni ciclo informatico è più ampio del precedente: dai mainframe, ai minicomputer, ai PC, all'internet desktop, al cloud e al mobile, fino all'era dell'IA, la scala di dispositivi, utenti e spese in conto capitale è aumentata di un ordine di grandezza.
Il rapporto evidenzia che le previsioni di mercato sulle spese in conto capitale sono costantemente troppo basse, con domanda e prezzi che spingono continuamente gli investimenti verso l'alto. La quota di spesa in conto capitale sul PIL sta raggiungendo o superando i picchi storici dei cicli precedenti (ferrovie, petrolio e gas, telecomunicazioni, ecc.). Il flusso di cassa libero delle aziende iperscalari viene assorbito dalle spese in conto capitale, e il rapporto prevede che questa pressione continuerà fino al 2028 circa. Con il pieno utilizzo della liquidità, entra in gioco il mercato del debito: i prestiti legati all'IA stanno aumentando significativamente nel 2026, con scadenze più lunghe. Il rapporto afferma inoltre che il ROIC delle aziende iperscalari rimane superiore al costo del debito e al WACC, rendendo attualmente finanziariamente sostenibile il loro indebitamento e investimento.
Le spese in conto capitale si stanno anche riversando nell'economia reale. Il rapporto afferma che la costruzione di data center ha generato oltre 300.000 nuovi posti di lavoro nel settore edile e nelle professioni tecniche specializzate, con premi salariali: stipendi per ruoli come facility manager, construction manager e network engineer nei data center sono superiori a quelli di posizioni equivalenti al di fuori dei data center.
Le spese in conto capitale stanno dando risultati
Il rapporto afferma che velocità e scala della crescita dei ricavi derivanti dall'IA sono senza precedenti. Il ricavo annuo ricorrente combinato di OpenAI e Anthropic dovrebbe aumentare rapidamente a partire dal quarto trimestre 2024, raggiungendo quasi 150 miliardi di dollari entro il terzo trimestre 2026. Il rapporto mostra che nel 2026 i ricavi di OpenAI e Anthropic saranno circa 100 miliardi di dollari, superando i circa 63 miliardi di dollari dei software pubblici (esclusi gli iperscalari). Il backlog di ricavi cloud è raddoppiato su base annua e il flusso di cassa libero delle aziende iperscalari dovrebbe riprendersi significativamente tra il 2029 e il 2030.
Il rapporto menziona inoltre la rapida crescita delle Neocloud, con aziende come CoreWeave, Nebius e Applied Digital che mostrano curve di ricavo molto ripide. Riguardo alle preoccupazioni sulla deprezzazione e obsolescenza delle GPU, il rapporto afferma che i valori di locazione e residui delle GPU vecchie non sono crollati, ma sono rimasti stabili o persino aumentati: i dati sui prezzi di locazione e sui valori residui di B200, H200, H100 e A100 confermano questa valutazione.
In termini di adozione, il rapporto ritiene che l'IA sia ancora agli inizi. Il 69% delle aziende dell'S&P 500 dichiara di avere implementazioni real-time di IA, ma solo il 2% comunica metriche monitorate e lo 0% le distingue e le monitora separatamente. Il potenziale di spesa aziendale per l'IA rimane ampio: solo il 20% delle organizzazioni limita l'uso a causa dei costi legati all'IA; la maggior parte dei settori prevede un aumento della spesa per l'IA. Il rapporto afferma che la spesa per l'inferenza AI rappresenta attualmente solo circa lo 0,3% dei ricavi dell'S&P 500, mentre il cloud aveva raggiunto circa il 4% dei budget IT nel suo secondo anno, indicando che il TAM dell'IA è più ampio dei budget IT. Sul versante consumer, gli abbonamenti a pagamento per servizi AI sono cresciuti di circa cinque volte dal 2025, con un aumento della spesa media mensile delle famiglie, ma il traffico di ricerca e raccomandazioni resta modesto.
Il rapporto fa anche riferimento all'internet mobile: i semiconduttori hanno guidato la strada, seguiti dall'infrastruttura e poi da software e servizi. Il rapporto ritiene che la versione AI potrebbe seguire un ordine simile.
La teoria dell'obsolescenza delle GPU è esagerata
Strettamente legata a hardware e spese in conto capitale è l'offerta e la domanda di potenza di calcolo e il ciclo di vita delle GPU. Il rapporto sottolinea che la domanda di calcolo supera ancora l'offerta. In passato, noti bear si chiedevano se le GPU sarebbero diventate obsolete in tre-quattro anni e se fosse conveniente investire così tanto; cosa significa la popolarità della B200 per le A100 installate uno o due anni fa? Almeno per ora, la domanda di calcolo AI si è spostata verso l'alto e le A100 rimangono molto utili.
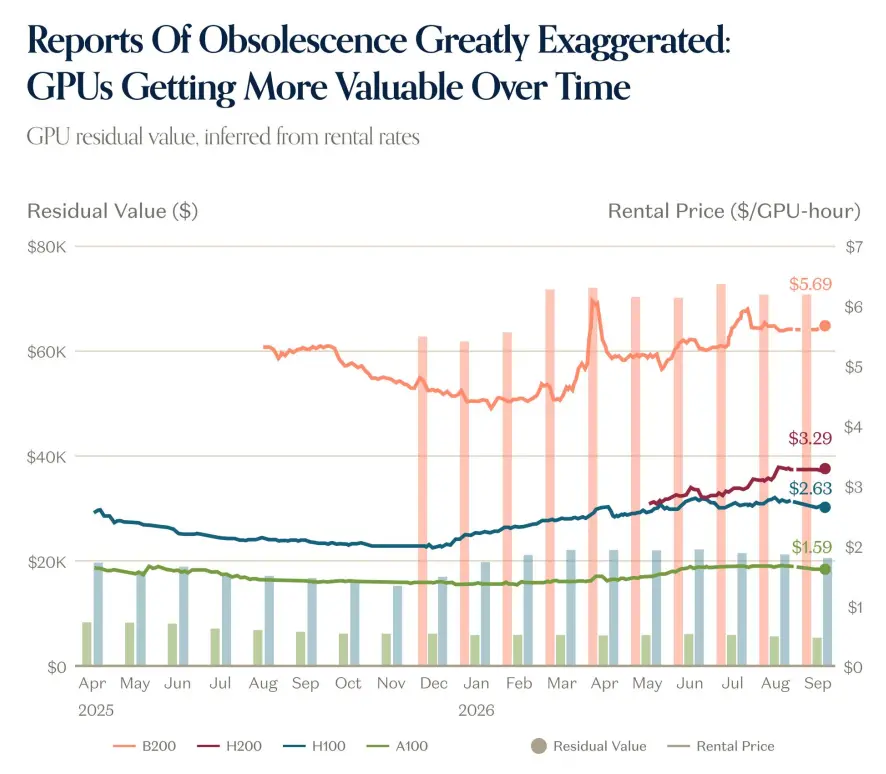
Normalmente i tassi di locazione e i valori residui delle GPU diminuiscono nel tempo, ma non è stato così. Man mano che l'intelligenza diventa più economica, la domanda di calcolo aumenta e i prezzi dei chip più recenti salgono, i prezzi dei chip vecchi restano solidi. Il prezzo delle A100 è pari o superiore ai livelli dell'inizio dell'anno. Il rapporto ritiene che la storia sia ben lungi dall'essere conclusa, ma finora i progressi nel calcolo e nei modelli non sono stati a somma zero. Un'intelligenza migliore e più economica accumula valore per l'intero ecosistema, e chip e modelli vecchi conservano un notevole valore anche dopo la «data di scadenza» fissata dai bear.
Nel contempo, l'adozione dell'IA rimane relativamente immatura: diffusa ma superficiale. Quasi il 30% delle aziende dell'S&P 500 dichiara che l'IA ha avuto un certo «impatto quantificabile», ma solo circa il 2% riporta metriche monitorabili. Nei casi d'uso basati su agenti, solo una minima parte degli utenti ha effettuato distribuzioni su larga scala. Sul versante consumer, ad aprile solo circa il 2% delle famiglie statunitensi pagava per qualche forma di servizio AI; tale percentuale è ora più alta e in crescita, ma rimane complessivamente modesta. Il rapporto conclude che le GPU sono sotto carico intenso, mentre i dati mostrano che un'adozione e un'utilizzo maturi dell'IA sono ancora agli inizi.
SaaS: si sta dimostrando valido, non è la fine
Tornando dall'hardware al software, all'inizio dell'anno si erano levate voci che proclamavano la morte del software e che l'IA potesse generare tutto tramite una «programmazione ambientale», annunciando la fine del SaaS. Il rapporto afferma che la realtà è spesso più sfumata. C'è stato effettivamente un disinvestimento, ma più selettivo di quanto suggerisca l'espressione «la fine»; l'IA o la minaccia dell'IA giocano un ruolo, ma non sono gli unici fattori.
Una certa rivalutazione delle società software quotate in borsa era da tempo attesa. Con la fine delle politiche dei tassi d'interesse zero, le aziende tecnologiche e altre hanno scambiato crescita con redditività. Nel 2022 il mercato era pieno di società software ad alta crescita, per lo più non redditizie; nel 2026 la situazione si è invertita: circa il 75% è redditizio, ma solo il 30% cresce oltre il 20%. I tassi d'interesse elevati miravano a rendere il capitale relativamente scarso, spingendo le aziende a passare saggiamente da una crescita in perdita a una crescita più sostenibile, sebbene più lenta e stabile. Ciò è ragionevole di per sé, ma le aziende a bassa crescita non riceveranno a lungo multipli di valutazione tipici della crescita elevata, e il nuovo 'normale' della crescita lenta ha infine raggiunto il settore software. Non tutte le aziende sono così: quelle ad alta crescita continuano a quotare a multipli allineati alle medie storiche, sebbene non ai massimi dei tassi zero; tuttavia, il loro numero sta diminuendo e l’intero settore sta subendo una rivalutazione. Il rapporto conclude: il software non è alla fine, ma deve 'dimostrare il proprio valore.'
Mercati privati: valore che si accumula sul versante privato
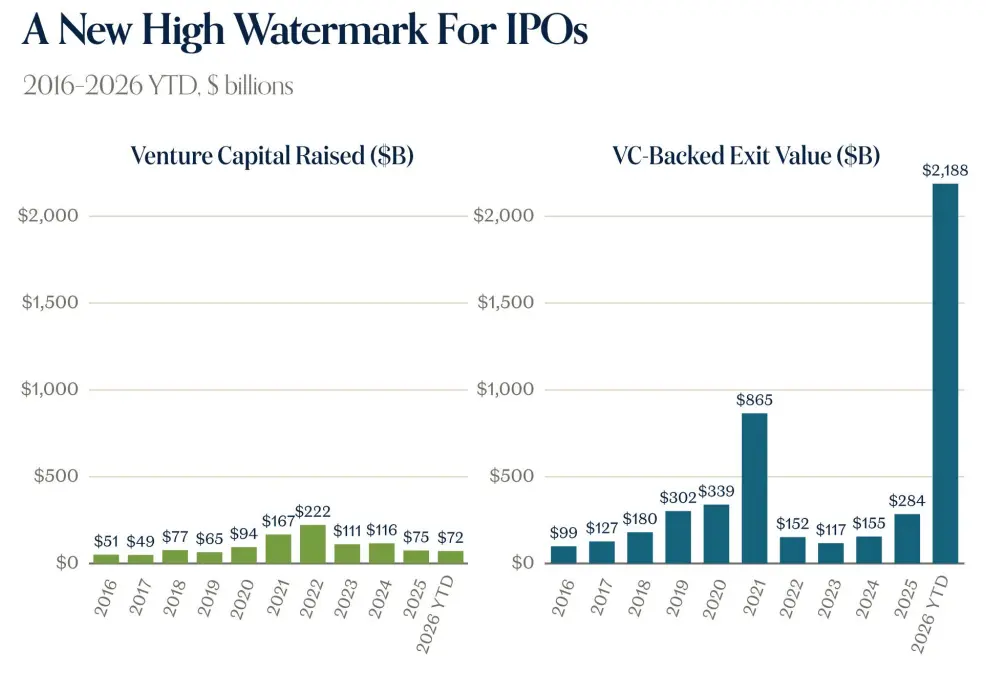
Il rapporto ritiene che il mercato del private equity stia accumulando un valore storico. Dall’inizio del 2026 ad oggi, i finanziamenti da venture capital ammontano a circa 72 miliardi di dollari, mentre il valore degli exit supportati dal venture capital è di circa 2.188 trilioni di dollari. Le dimensioni delle più grandi aziende private sono senza precedenti: la valutazione combinata di aziende come SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp e Waymo raggiunge diversi trilioni di dollari. Il rapporto afferma che il valore delle prime cinque aziende private ha superato il totale degli IPO tecnologici degli ultimi dieci anni.
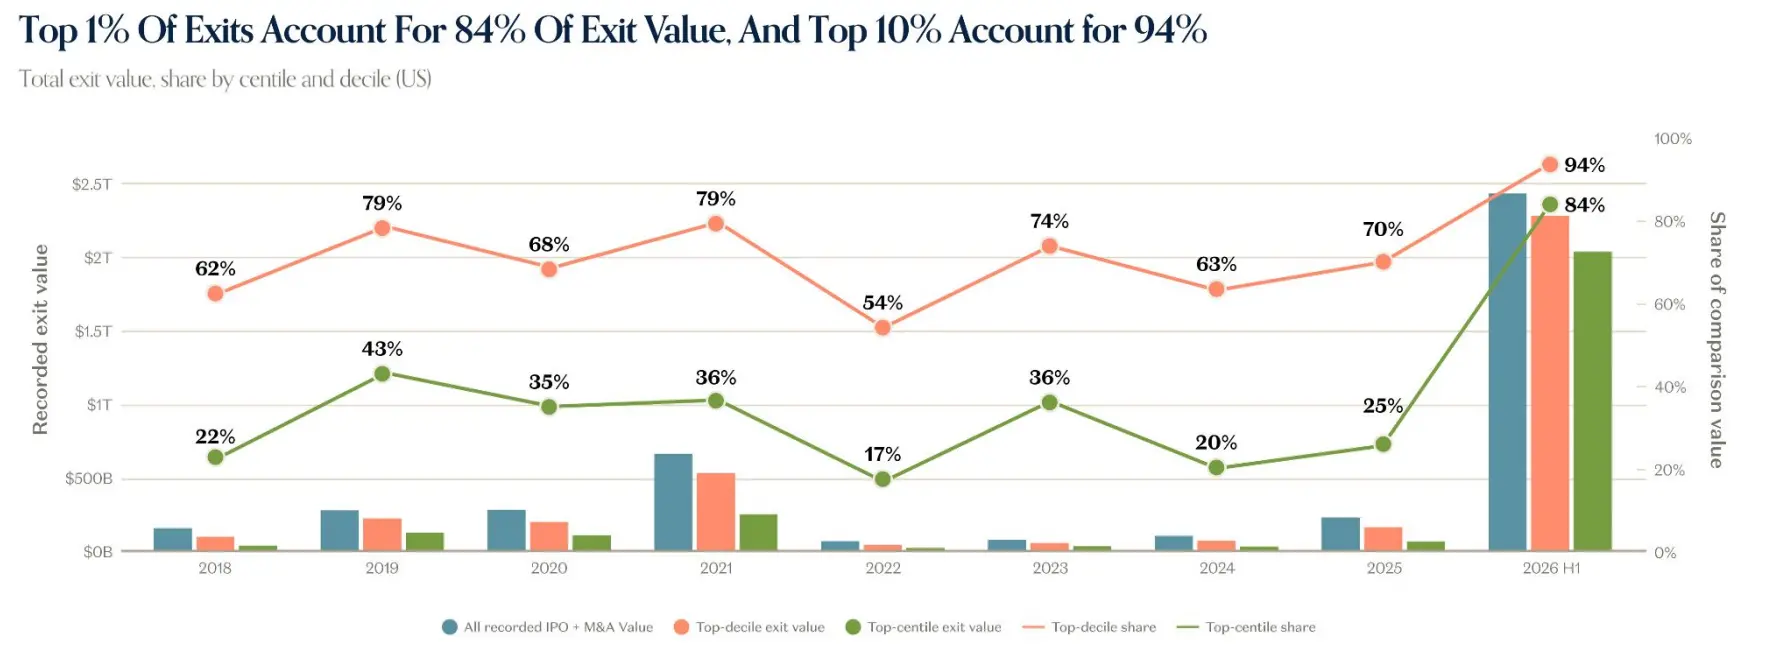
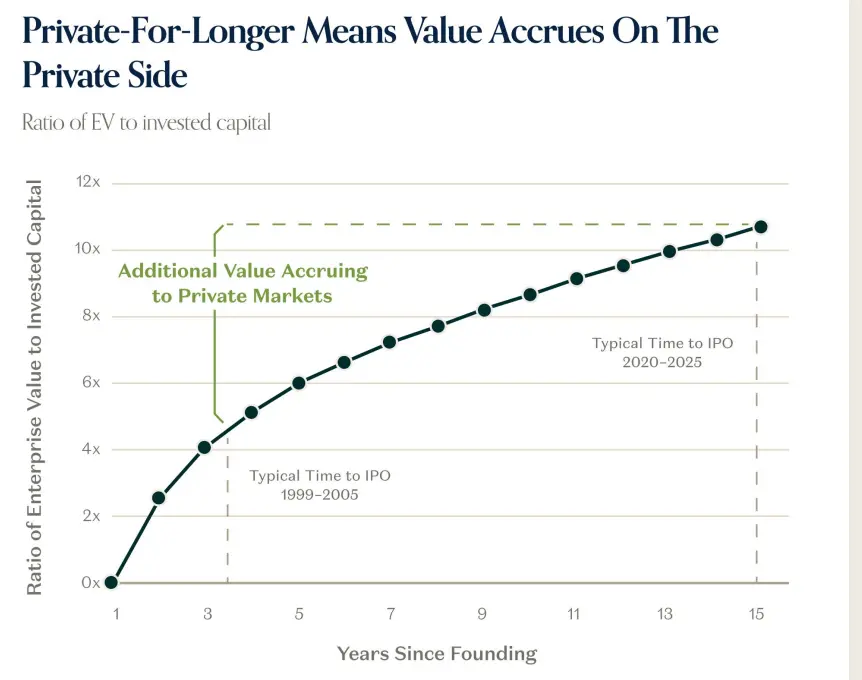
Il rapporto definisce questo fenomeno 'Privato-per-più-tempo', ossia le aziende vanno in borsa più tardi, accumulando maggiore valore nella fase privata. Il tempo medio per un IPO è passato da circa 3 anni tra il 1999 e il 2005 a oltre 10 anni tra il 2020 e il 2025. La valutazione complessiva delle unicorni statunitensi attive raggiunge i 5,34 trilioni di dollari, superando i 3,5 trilioni del Russell 2000. L’effetto legge di potenza sui rendimenti degli exit è anche più marcato: il top 1% degli exit rappresenta l’84% del valore totale degli exit, mentre il top 10% ne rappresenta il 94%.
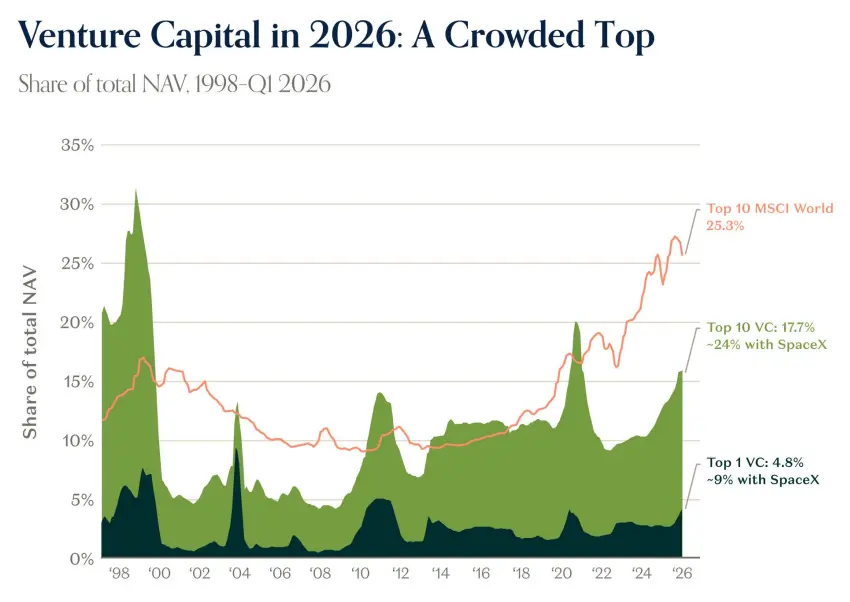
Anche il mercato secondario riflette questa tendenza. Il rapporto indica che il tasso di partecipazione ai trasferimenti azionari per dipendenti è inferiore al 60%, ma il tasso di sottoscrizione ha raggiunto un livello storico; gli sconti sui trasferimenti azionari sono contenuti; il prezzo mediano nel mercato secondario mostra uno sconto dello 0% rispetto al round precedente, con il 75° percentile a un premio del 23% e il 90° percentile a un premio del 79%. La crescita del valore dei portafogli VC di primo piano supera di gran lunga quella delle principali società quotate: dal 2017 al 2026, l’indice Top 30 VC è salito da 100 a 2.333, mentre le Top 10 società quotate sono salite soltanto a 542. La concentrazione VC è aumentata: le Top 10 VC detengono il 17,7% del NAV, circa il 24% includendo SpaceX. Al contempo, la dispersione dei rendimenti dei fondi VC ha raggiunto un livello storico, con il divario tra il decile superiore e gli altri fondi in netto allargamento.
Il rapporto afferma che, dopo la fine dell’era dei tassi d’interesse zero, le startup, come le società quotate, stanno passando dalla crescita alla redditività. Tuttavia, le aziende che riescono comunque a ottenere finanziamenti mantengono tassi di crescita elevati, comparabili o superiori a quelli registrati al culmine dell’era dei tassi zero. La quota di AI nel valore degli accordi VC è salita dal 15% nel 2016 all’86% nel 2026. Le nuove unicorni sono più giovani: l’età mediana delle nuove unicorni è scesa da circa 7 anni nel 2019 a circa 4 anni nel 2026, mentre l’età mediana di tutte le unicorni attive è salita a circa 15 anni.
Il rapporto precisa inoltre che nel 2026 la maggior parte delle unicorni tecnologiche statunitensi finanziate da VC ha ricavi inferiori ai 500 milioni di dollari, una crescita non superiore al 20% e una minore durata della liquidità disponibile. Le startup post-AI mostrano curve di crescita diverse: le aziende fondate nel 2022 registrano, al quarto anno, una crescita dei ricavi circa tre volte più ripida rispetto agli anni precedenti. Le migliori applicazioni AI crescono circa 5 volte su basi piccole e circa 2,5 volte su basi grandi; la crescita mediana anno su anno su basi piccole è del 423%, su basi grandi del 150%.
I dati delle aziende private raccontano una storia macroeconomica
Il rapporto afferma che le aziende tecnologiche private stanno diventando sempre più indicatori anticipatori di importanti questioni economiche. I dati di OpenRouter mostrano che l’uso settimanale di token è passato da 0,5 trilioni all’inizio del 2025 a 4,7 trilioni a settembre 2025, fino a 126,2 trilioni a settembre 2026, con un aumento annuo di circa 27 volte e due raddoppi da giugno.
Il rapporto ritiene che l’adozione dell’IA resti 'ampia ma superficiale'. La percentuale di utenti top decile che utilizzano plugin e competenze è molto più alta di quella delle imprese tipiche: il tasso di adozione dei plugin è del 95% per OpenAI, del 21% per le aziende frontiera e del 9% per le aziende tipiche; quello delle competenze è rispettivamente del 93%, del 19% e del 3%. Il Smart Router di Databricks risolve il 92,3% dei compiti di programmazione a un costo di 2,13 dollari per compito, riducendo i costi del 35% e migliorando i punteggi di 1,3 punti. Kalshi ha iniziato a quotare la potenza computazionale GPU futura. Il rapporto afferma inoltre che i fornitori di inference hanno aggiunto circa tre quarti dei ricavi, ma rappresentano solo circa un quinto del valore d’impresa (EV).
In retrospettiva, il rapporto fornisce anche una previsione. Il team a16z Growth prevede che l’IA espanderà la domanda: l’adozione da parte di imprese e consumatori diventerà più matura e si estenderà a nuovi ambiti come robotica, biotecnologie, salute e guida autonoma (AD). Complessivamente, la tecnologia sta progredendo a ritmo esponenziale. Il rapporto afferma che nessuno può prevedere il futuro, ma data la velocità e l’intensità del cambiamento, questo ciclo non assomiglierà a nessun ciclo precedente.