Ce soir, la hausse des taux d'intérêt de la Réserve fédérale est quasi certaine, et les marchés scrutent attentivement la déclaration de Waller : signifiera-t-elle la poursuite des hausses ?
 Tapbit Wire
La première hausse des taux de la Réserve fédérale en 2023 est presque inéluctable, mais ce qui agite vraiment les marchés, c’est ce que Waller dira — ou ne dira pas — après cette décision.
Actuellement, la probabilité marchande d’une hausse de 25 points de base cette semaine dépasse 90 %, le nouveau corridor cible passant de 3,5–3,75 % à 3,75–4,00 %. Cette attente résulte des propos résolument hawkish de Waller à Jackson Hole, des chiffres de l’emploi non agricole d’août nettement supérieurs aux prévisions, et de la hausse mensuelle de l’IPC sous-jacent en août, supérieure aux attentes. La hausse elle-même n’est plus un suspense : l’enjeu réel est le nombre de hausses supplémentaires indiqué dans le « dot plot », et la capacité de Waller à donner une orientation claire lors de la conférence de presse.
Citi et Goldman Sachs s’accordent sur l’essentiel : il s’agira d’une « hausse dovish », la Fed ne signalera vraisemblablement pas de hausses continues, et le « dot plot » devrait indiquer une seule hausse supplémentaire cette année. En revanche, Standard Chartered adopte une position diamétralement opposée : selon elle, la hausse de septembre constitue une erreur de politique, et la décision adéquate serait d’attendre l’atténuation des effets des droits de douane avant toute nouvelle décision.
Par ailleurs, selon les analyses stratégiques de JPMorgan et Goldman Sachs, si la Fed relève les taux comme prévu sans fournir de guidance prospective claire, la courbe des rendements pourrait s’allonger, soutenant modérément les marchés actions ; si Waller émet inopinément des signaux fortement hawkish sur des hausses continues, cela déclenchera une flambée généralisée de la volatilité des taux. À l’inverse, une décision inattendue de maintenir les taux porterait gravement atteinte à la crédibilité de la Fed et pourrait provoquer une vente massive sur les marchés actions, ainsi qu’une forte hausse des rendements des obligations d’État à long terme en raison des craintes inflationnistes.
Il convient de noter que cette hausse pourrait aussi susciter des tensions politiques : Trump a récemment réaffirmé que les États-Unis devraient bénéficier des coûts d’emprunt les plus bas au monde, et cette décision pourrait exposer Waller à de nouvelles critiques de la Maison Blanche.
Logique de la hausse : Waller « acculé »
Le discours de Waller à Jackson Hole fin août l’a placé dans une impasse. Il a souligné que l’inflation PCE sur 12 mois atteint 3,7 %, avec un taux annualisé sur six mois de 4,1 %, tous deux largement supérieurs à l’objectif, et que plus de la moitié des composantes du PCE augmentent encore à plus de 3 %, prévenant que, sans progrès manifeste vers l’objectif de 2 %, la Fed « doit encore agir ».
Deux semaines plus tard, l’IPC sous-jacent d’août a progressé de 0,3 %, contre 0,2 % attendu, renforçant encore les anticipations de hausse. Selon la dernière enquête Reuters, 85 % des 101 économistes interrogés s’attendent à une hausse, la probabilité marchande approchant les 90 %.
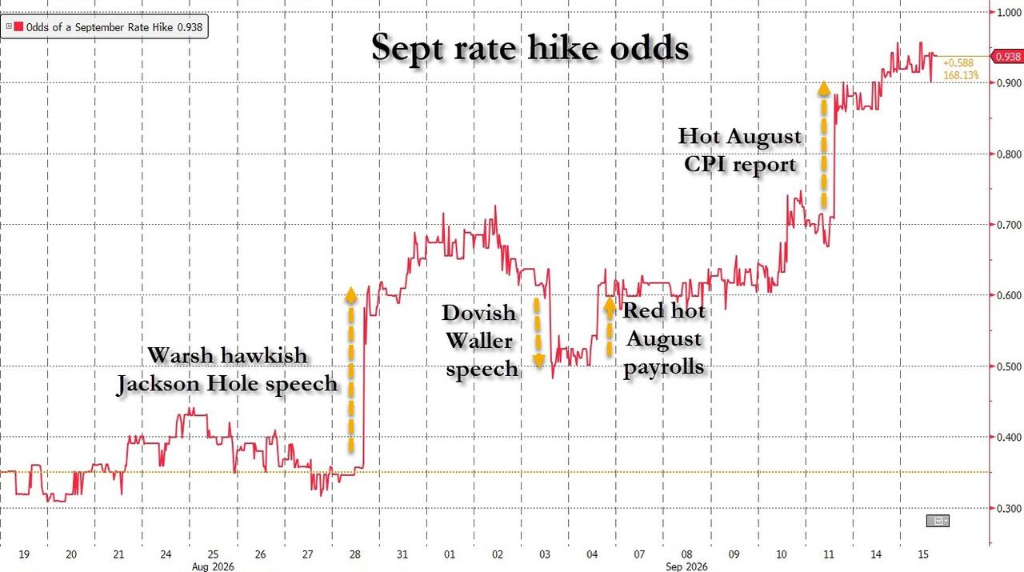
Néanmoins, la hausse n’est pas certaine. Avant la période de réserve précédant la réunion du FOMC de septembre, Waller avait tenu des propos nettement dovish : s’il constatait des progrès durables dans les données d’août sur l’inflation, il privilégierait le statu quo, mais ajoutait qu’il envisagerait une hausse si l’inflation restait élevée. Par ailleurs, Oxford Economics considère que trois séries consécutives de données d’inflation modérées justifient un maintien des taux, et les arguments dovish ne doivent pas être écartés hâtivement.
Citi et Goldman Sachs : hausse passive et ton « d’ajustement »
Selon le Wall Street Journal, Goldman Sachs anticipe une hausse de 25 points de base en septembre, non pour des raisons économiques solides, mais davantage « contrainte » par les anticipations marchandes. La Fed limitera ses modifications du communiqué au strict nécessaire, évitant toute orientation sur les trajectoires futures — une hausse « sans signal ».
Goldman Sachs affirme clairement que cette hausse du taux des fonds fédéraux ne repose pas sur une base économique solide. Son argument central est que l’écart entre l’inflation et l’objectif de 2 % s’explique entièrement par des facteurs ponctuels appelés à disparaître : droits de douane, impacts énergétiques et liés au conflit iranien, effets sur les prix des logiciels et pièces détachées, etc. Goldman Sachs estime que l’inflation PCE sous-jacente s’est améliorée à un taux annualisé d’environ 2,5 % de juin à août (y compris les révisions méthodologiques), signe précoce de l’atténuation de ces chocs ponctuels.
Sur la largeur de l’inflation, Goldman Sachs exprime aussi des réserves. Bien que davantage de catégories de prix augmentent actuellement à plus de 3 % en rythme annualisé, Goldman Sachs note qu’en excluant les effets des droits de douane, la largeur de l’inflation est comparable à celle observée lors de périodes historiques d’inflation à 2 %. En outre, son « indicateur de suivi des goulots d’étranglement » montre que les contraintes de capacité sectorielles sont aujourd’hui légèrement inférieures à celles d’avant la pandémie, ce qui indique que l’économie ne surchauffe pas — or c’est généralement ce surchauffage qui motive les hausses de taux.
Goldman Sachs estime qu’après la publication de l’IPC d’août, la probabilité marchande de hausse a approché 90 %, et pour éviter des réactions sévères du marché face à l’inaction, la Fed sera contrainte de relever les taux — une hausse « imposée » par les anticipations marchandes, non une resserrement proactif fondé sur les fondamentaux.
Le scénario de base de Citi suppose que la Fed qualifiera cette hausse d’« ajustement » et suggérera qu’aucune hausse supplémentaire n’est inéluctable. La guidance prospective associée ne visera plus de hausses ultérieures du taux directeur. Waller devrait minimiser cette décision en la présentant comme un « léger ajustement » ou une « calibration », et laisser entendre que, si l’inflation recule vers l’objectif, d’autres hausses pourraient ne pas être nécessaires.
Nuage de points : un ou deux, le suspense demeure
En l’absence de précisions claires sur la politique monétaire, le nuage de points et la conférence de presse de Waller sont devenues les sources principales d’incertitude pour les marchés.
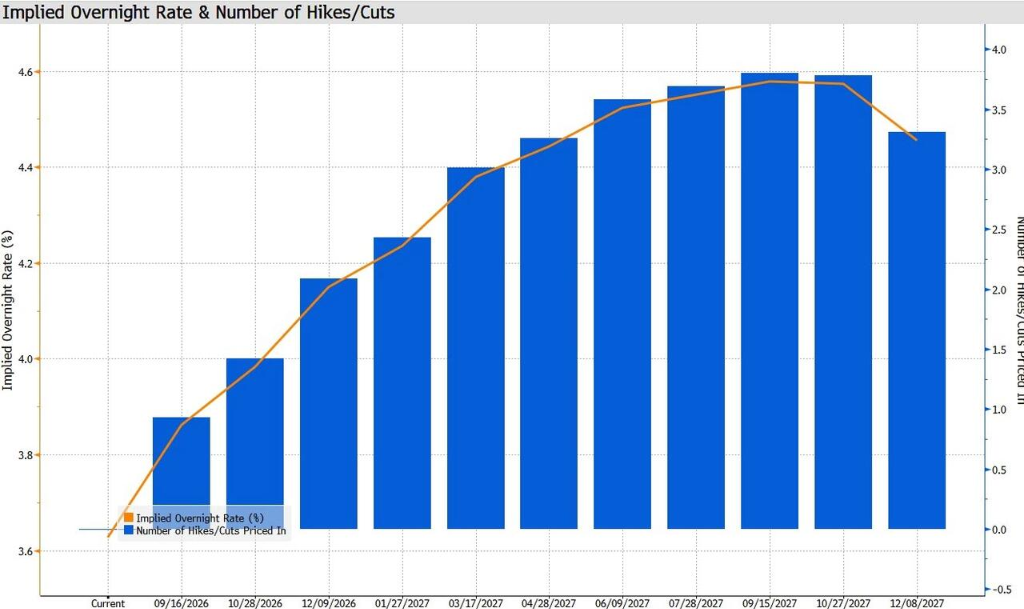
Timiraos, de la Nouvelle Agence de presse de la Réserve fédérale et du Wall Street Journal, souligne que la Réserve fédérale n’a mené qu’une seule fois dans l’histoire une opération « hausse puis pause », en 1997, et que les précédents montrent que les hausses de taux surviennent généralement en série. Richard Clarida, ancien vice-président de la Réserve fédérale, a également déclaré : « Si les taux sont relevés la semaine prochaine, d’autres hausses suivront inévitablement. » Selon les données CME FedWatch, le marché anticipe déjà près de quatre hausses cumulées d’ici octobre 2027.
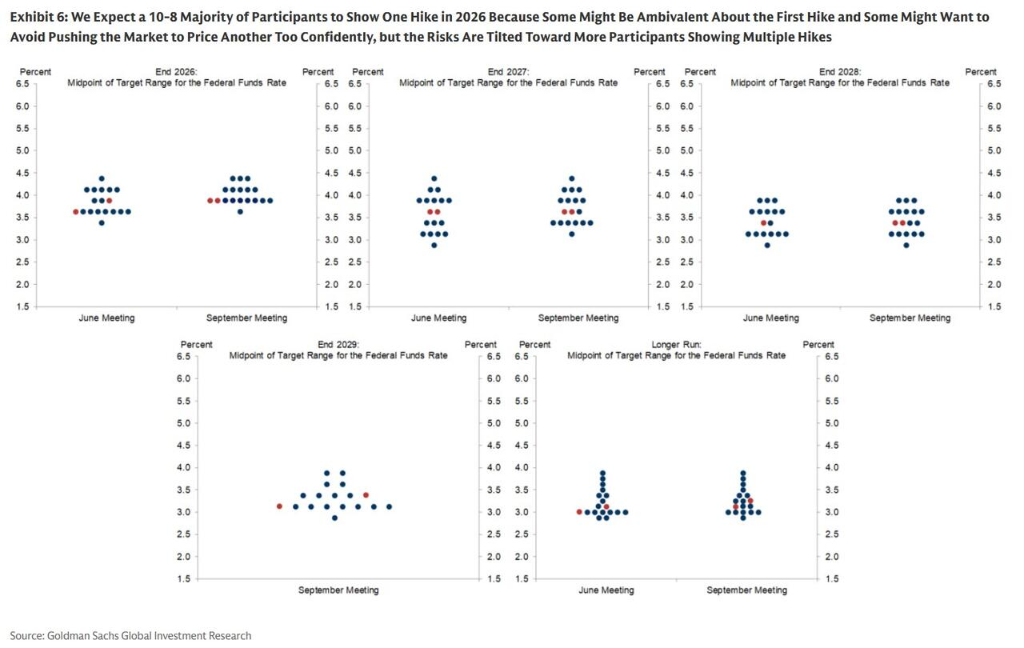
Goldman Sachs estime que le nuage de points affichera probablement une faible majorité de 10 voix contre 8 en faveur d’une seule hausse en 2026 (Waller et peut-être d’autres membres votant pour zéro hausse). Ce jugement repose sur le fait que certains membres adoptent des positions contradictoires sur cette hausse, tandis que d’autres ne souhaitent pas alimenter davantage les attentes du marché concernant des hausses supplémentaires.
Toutefois, Goldman Sachs met aussi en garde contre un risque extrême : si davantage de membres considèrent la hausse de cette semaine comme une réponse normale à la hausse des prix du pétrole et à la demande liée à l’IA — et comme le début d’une série continue de hausses — le risque d’un soutien majoritaire à deux hausses ne saurait être ignoré.
Concernant les votes dissidents, Goldman Sachs s’attend à ce que Waller vote contre, car le taux d’inflation PCE sous-jacente annualisé (incluant les révisions méthodologiques) est tombé à environ 2,5 % sur les trois derniers mois, en dessous de son seuil précédent de « maintien stable » fixé à 2,8 %.
Le résumé des projections économiques (SEP), publié simultanément à la décision sur les taux, constituera un autre point d’attention majeur. En matière de prévisions d’inflation, tant Citigroup que Goldman Sachs anticipent une révision à la baisse des prévisions d’inflation PCE sous-jacente, suite aux révisions méthodologiques. Goldman Sachs prévoit que la médiane des prévisions pour l’inflation PCE sous-jacente en 2026 sera légèrement abaissée, passant de 3,3 % en juin à 3,2 %, ce qui appuierait la décision de suspendre les hausses. Les points médians pour 2027 et 2028 devraient refléter chacun une baisse de taux, maintenant respectivement à 3,625 % et 3,375 %.
Goldman Sachs note également que l’estimation du taux neutre pourrait légèrement augmenter lors de cette réunion, puis progressivement atteindre environ 3,25–3,5 % au cours de l’année à venir — en partie parce que l’économie continue de bien performer malgré des taux élevés, ce qui amène certains membres à penser que les taux actuels sont proches du niveau neutre, et parce que la demande d’investissement liée à l’IA pourrait aussi faire monter le taux d’équilibre.
Conférence de presse de Waller : l’incertitude majeure pour les marchés
Outre le nuage de points, la conférence de presse de Waller constitue la plus grande source d’incertitude ce soir. Notons qu’il devrait encore refuser de présenter ses prévisions personnelles, poursuivant ainsi sa résistance constante aux orientations prospectives.
Citigroup met en garde : si Waller se contente d’insister sur le fait qu’« il reste encore du travail à faire », sans donner de guidance récente sur les taux, cela pourrait être perçu par les marchés comme un signal dangereux. Dans ce scénario haussier, les marchés pourraient anticiper des hausses aux réunions de la FOMC d’octobre et de décembre, voire étendre la tarification du risque de hausses supplémentaires à 2027.
Goldman Sachs juge ce scénario plus précisément : la FOMC pourrait vouloir orienter le marché vers une moindre confiance dans la probabilité d’une hausse en octobre (actuellement proche de 50 %), sans toutefois l’indiquer explicitement dans son communiqué. Waller pourrait plutôt indiquer, lors de la conférence de presse, que la FOMC « évaluera soigneusement » les données à venir avant toute décision, ou qu’elle souhaite observer plusieurs rapports d’inflation futurs, ou encore comment évoluent les tendances inflationnistes potentielles — toute déclaration de ce type suggérerait que le comité entend recueillir davantage de données avant d’agir.
Goldman Sachs ajoute que, comme de nombreux investisseurs considèrent les élections législatives de début novembre comme un obstacle politique à une hausse en octobre, il ne sera pas difficile d’empêcher le marché de faire de cette dernière le « scénario de référence ».
Waller avait été critiqué par les marchés après la réunion de juillet, pour n’avoir pas clairement expliqué la décision de maintenir les taux inchangés lors de sa conférence de presse, ce qui avait provoqué une forte hausse des rendements des obligations d’État américaines à long terme. S’il manque à nouveau de clarté, la réaction des marchés pourrait être encore plus violente.
Standard Chartered : la hausse elle-même constitue une erreur de politique
Un rapport de Standard Chartered, publié le 14 septembre, adopte une position diamétralement opposée : il juge clairement que la Réserve fédérale aurait dû maintenir les taux inchangés lors de cette réunion et considère la hausse actuelle comme un « mauvais choix stratégique ».
L’argument central de Standard Chartered est que l’inflation sous-jacente actuelle pourrait être surestimée. L’indice CPI super-sous-jacent suivi par la banque a récemment fortement baissé, revenant dans la fourchette normale des années 2010. Le CPI sous-jacent chaîné s’écarte actuellement nettement du PCE sous-jacent, et mieux reflète la dépense réelle des consommateurs ; sa tendance récente mérite l’attention des décideurs. En outre, plusieurs analyses internes à la Réserve fédérale suggèrent que les droits de douane pourraient contribuer d’environ 0,7 point de pourcentage à l’inflation PCE, et comme les recettes douanières devraient culminer au quatrième trimestre 2025, leur impact inflationniste pourrait s’atténuer progressivement dans les mois à venir.
Standard Chartered souligne aussi que la tarification par les marchés crée une contrainte inversée sur la politique, avec un risque de boucle de rétroaction où « les anticipations des marchés dictent la politique, et la politique renforce à son tour ces anticipations ». Waller lui-même a mis en garde, dans son discours de Jackson Hole, contre le fait que si les marchés s’appuient sur les orientations de la Réserve fédérale, et que celle-ci s’appuie à son tour sur les prix du marché, les décideurs risquent de négliger les nouveaux changements économiques, augmentant ainsi le risque d’erreurs politiques.
Sur le plan de la logique de vote, Standard Chartered estime que trois membres du comité ont soutenu une hausse des taux lors de la réunion du FOMC de juillet, et qu’au moins quatre membres initialement favorables au statu quo devraient changer d’avis pour atteindre le seuil de sept voix requis en cas de hausse en septembre. Standard Chartered juge que les données actuelles sont insuffisantes pour remplir cette condition.
Jeux des prix des actifs et de la volatilité : comment le marché réagira-t-il ?
L’équipe de recherche de Goldman Sachs sur la volatilité des taux d’intérêt a souligné, dans son rapport du 15 septembre, que la volatilité implicite des taux américains est restée globalement modérée malgré la hausse continue des rendements, mais que la vente de la semaine dernière s’est accompagnée d’une forte augmentation de la volatilité. Une fois corrigée des facteurs macroéconomiques fondamentaux larges, la volatilité implicite actuelle des taux américains est passée de l’extrémité inférieure à la zone centrale de sa fourchette de valeur juste, indiquant une vulnérabilité accrue du marché face à des scénarios élargissant davantage la distribution des trajectoires politiques.
Goldman Sachs estime que, si la Réserve fédérale procède à une hausse de 25 points de base comme prévu, la direction ultérieure de la volatilité dépendra principalement des indications prospectives transmises par le Résumé des projections économiques (SEP) et lors de la conférence de presse. Si le « dot plot » prévoit une à deux hausses supplémentaires, assorties d’un accent sur la dépendance aux données, cela ne supprimera pas totalement l’incertitude prospective, mais devrait réduire la volatilité et aplanir la queue de la courbe.
Les recherches historiques de Goldman Sachs montrent que, lorsque le marché anticipe une probabilité de hausse des taux comprise entre 75 % et 90 %, une surprise légèrement haussière (c’est-à-dire une hausse conforme aux attentes) génère souvent de meilleures performances en termes de baisse de la volatilité, ce qui appuie le jugement selon lequel celle-ci diminuerait partiellement dans le scénario « hausse attendue + signaux modérés ».
À l’inverse, si la Réserve fédérale maintient inopinément ses taux inchangés, Goldman Sachs estime que cela provoquerait un choc plus important sur l’ensemble de la surface de volatilité — non seulement cela ne réduirait pas immédiatement les anticipations de hausses futures, mais amplifierait aussi l’incertitude à court terme tout en maintenant les craintes inflationnistes et les primes de maturité. La réunion de la Banque centrale européenne la semaine dernière offre un point de comparaison : des signaux fortement haussiers associés à une hausse des taux ont entraîné une forte hausse de la volatilité à court terme, se propageant sur toute la courbe.
Dans son scénario de base, Goldman Sachs anticipe qu’en cas de données d’inflation suffisamment modérées, la Réserve fédérale suspendra les hausses après la réunion de cette semaine, et la volatilité reculera progressivement à mesure que les risques de nouvelles hausses s’estompent.
Selon l’analyse par scénarios de l’équipe stratégique de JPMorgan, si la Réserve fédérale augmente les taux sans indication prospective (scénario de base), l’indice S&P 500 devrait progresser de 25 à 75 points de base ; si Waller lance inopinément un signal fort de « lutte contre l’inflation », le marché actions pourrait chuter de 1 % à 2 %.
Le risque extrême le plus dangereux réside dans « l’absence inattendue de hausse », qui déclencherait non seulement un réajustement dovish des taux à court terme, mais ferait aussi bondir les rendements longs en raison des craintes inflationnistes et d’un affaiblissement de la crédibilité, accentuant fortement la pente de la courbe des rendements et provoquant une vente sur le marché actions.