Réfutation de l'argument selon lequel Ethereum aurait « abandonné » l'ETH : que signifie vraiment payer les frais de gaz sans utiliser d'ETH ?
 Tapbit Wire
Si vous utilisez la blockchain, vous avez probablement déjà rencontré ces situations gênantes :
recevoir une stablecoin sur une nouvelle adresse sans pouvoir l’envoyer à cause d’un message indiquant qu’il n’y a pas d’ETH pour payer les frais de gaz ; vouloir échanger une cryptomonnaie sur un DEX mais être bloqué ; retirer des USDC d’une plateforme de trading pour découvrir qu’on n’a pas préparé de frais de gaz…
Dans tous ces cas, il faut chercher ailleurs un canal fiat ou demander à autrui un peu de « liquide », l’un des scénarios classiques qui découragent les nouveaux venus dans le monde de la crypto.
Récemment, Vitalik Buterin a évoqué les avancées liées à l’EIP-8141 (transactions Frame), qui ouvrent de nouvelles perspectives : à l’avenir, vous n’aurez plus besoin d’ETH dans votre portefeuille pour effectuer des transferts ; les frais de gaz pourront être déduits directement des USDC, et certaines applications pourraient même prendre en charge ces frais afin d’attirer des utilisateurs.
Dès sa diffusion, cette information s’est rapidement transformée en une affirmation alarmante : « À l’avenir, utiliser Ethereum ne nécessitera plus d’ETH, donc quelle valeur reste-t-il à l’ETH ? »
La réponse n’est pas si simple.
Ce que les utilisateurs utilisent pour payer les frais et ce que le protocole Ethereum utilise réellement pour régler ces frais sont deux choses totalement distinctes.
1. Que signifie « ne pas utiliser d’ETH pour payer les frais de gaz » ?
Commençons par une transaction Ethereum classique actuelle.
Par exemple, si Frank possède 1 000 USDC dans son portefeuille et souhaite en envoyer 100 à un ami, il ne peut pas lancer la transaction s’il n’a pas d’ETH dans son portefeuille.
La raison est simple : la logique d’un compte Ethereum standard est très rigide. La personne qui initie la transaction est aussi celle qui paie les frais de gaz du réseau — Frank signe, Frank lance la transaction, et le solde ETH de Frank paie les frais de gaz ; ces trois éléments sont étroitement liés.
L’EIP-8141 vise précisément à les séparer.
Selon la conception actuelle, une transaction Frame peut se diviser en plusieurs « Frames » distincts, chacun étant chargé de vérifier la transaction, de confirmer qui paie les frais de gaz et d’exécuter effectivement l’opération de l’utilisateur.
Ainsi, à l’avenir, lorsque Frank effectuera un transfert, il continuera à signer pour attester que « ces 100 USDC correspondent bien au montant que je souhaite transférer », tandis qu’un Paymaster ou un autre compte fournira l’ETH nécessaire pour payer les frais de gaz au réseau Ethereum, et Frank versera une petite somme en USDC à ce Paymaster en guise de commission.
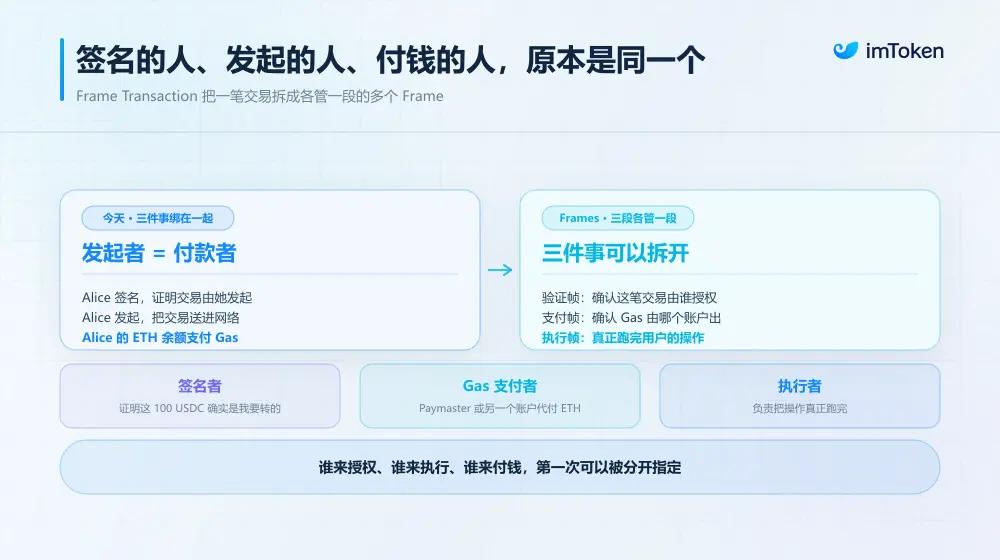
Pour Frank, il ne verra peut-être qu’un transfert de 100 USDC avec des frais réseau de 0,1 USDC ; tout au long du processus, il n’aura même pas besoin de connaître le montant exact des frais de gaz en ETH, ni de prévoir d’ETH à l’avance.
Mais, du point de vue du protocole Ethereum, cela ne signifie pas qu’« Ethereum commence à accepter l’USDC comme gaz » ; cela signifie simplement qu’une tierce partie a payé le gaz en ETH pour le compte de Frank, puis s’est réglée avec lui en USDC.
L’exemple officiel de paiement ERC-20 fourni par l’EIP-8141 suit une structure similaire : le sponsor approuve et prend en charge le gaz, tandis que l’utilisateur peut lui transférer des jetons ERC-20 en paiement.
Une analogie avec la vie réelle permet de mieux comprendre.
Lorsqu’on paie avec une carte de crédit en yuans chinois au Japon, l’utilisateur perçoit un débit en yuans, tandis que le commerçant reçoit des yens japonais ; cela ne signifie pas que la monnaie de règlement sous-jacente au Japon est devenue le yuan chinois : l’actif utilisé pour le paiement frontal et celui utilisé pour le règlement en arrière-plan n’ont pas besoin d’être identiques.
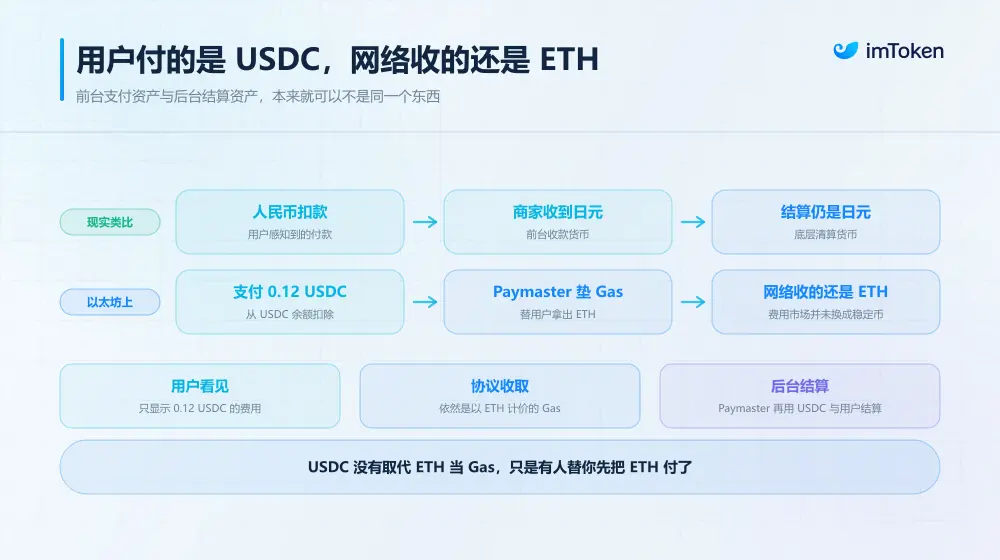
L’EIP-8141 réalise essentiellement une abstraction similaire : les utilisateurs n’ont plus besoin de détenir personnellement d’ETH ; d’autres comptes peuvent payer le gaz en ETH pour leur compte, puis régler les frais avec des actifs tels que l’USDC.
Cette différence semble minime, mais elle transforme radicalement la signification de l’ETH.
2. Pourquoi Ethereum doit-il « masquer » le gaz ?
En réalité, « ne pas devoir soi-même se procurer d’ETH » n’est pas une idée nouvelle.
L’abstraction de compte et le « paymaster » introduits par l’ERC-4337 permettent déjà aux comptes intelligents d’implémenter un parrainage du gaz, où des applications paient les frais pour les utilisateurs et leur permettent d’utiliser des stablecoins pour couvrir les coûts.
Toutefois, si l’ERC-4337 permet cela, il ajoute principalement une infrastructure externe au protocole (UserOperation, Bundler, EntryPoint, Paymaster), tandis que l’EIP-8141 cherche à intégrer ces fonctionnalités de façon plus native dans la structure même des transactions Ethereum.
Au fond, il s’agit de résoudre un problème qui aurait dû être traité depuis longtemps : pourquoi les utilisateurs ordinaires doivent-ils comprendre ce qu’est le gaz ?
Dans la vie réelle, lorsqu’on transfère 200 yuans à un ami via WeChat, l’application ne demande jamais à l’utilisateur de « d’abord se rendre sur une autre plateforme pour acheter deux yuans de jetons de règlement ».
Or, la crypto continue de soumettre les gens à ce type de contrainte.
Sur Ethereum, il faut disposer d’ETH ; sur Solana, d’acheter du SOL ; sur BNB Chain, de détenir du BNB ; même lorsqu’on passe sur une nouvelle couche 2, la première réaction est de vérifier si le portefeuille contient assez de capital initial. Un utilisateur expérimenté mettra deux minutes pour franchir une chaîne, mais pour un néophyte, cette barrière suffit souvent à le faire fermer la page.
Outre le masquage du gaz, les transactions Frame permettent aussi de résoudre aisément de nombreux problèmes persistants.
Par exemple, lors d’un échange d’un nouveau jeton sur un DEX, il faut cliquer une fois pour autoriser, puis une seconde fois pour échanger, avec deux confirmations successives demandées par le portefeuille. Si l’échange échoue, l’autorisation précédente reste enregistrée sur la chaîne pendant longtemps, exposant à un risque de vol.
Avec les Frames, ces deux actions peuvent être regroupées dans un lot atomique : si l’échange échoue, l’autorisation précédente est automatiquement annulée, laissant tout propre.
Cela ouvre un vaste champ d’imagination : à l’avenir, l’autorisation, l’exécution, le paiement et la vérification pourront tous être séparés et recombinés librement.
3. L’ETH est-il un facteur positif ou négatif ?
C’est aussi cet aspect de la discussion qui peut facilement conduire à deux extrêmes.
Un point de vue est : « Si l’ETH n’est plus nécessaire pour payer les frais de gaz à l’avenir, l’ETH n’a aucune valeur », tandis qu’un autre affirme : « Une baisse des seuils d’utilisation entraînera une forte hausse du volume de transactions, ce qui sera très positif pour l’ETH. »
Pour des réformes structurelles majeures touchant l’expérience utilisateur du protocole sous-jacent, il reste difficile de tirer des conclusions définitives, mais une chose est sûre : l’EIP-8141 n’a pas éliminé le rôle de l’ETH comme actif sous-jacent de règlement des frais de gaz sur Ethereum.
Les utilisateurs peuvent ne pas percevoir directement l’ETH, mais le Paymaster, les applications ou autres comptes payant en leur nom doivent toujours pouvoir couvrir les frais réseau libellés en ETH ; le marché des frais EIP-1559 existant n’a pas été remplacé par des stablecoins à cause des Frames.
Ce qui change, c’est la nature de la demande d’ETH.
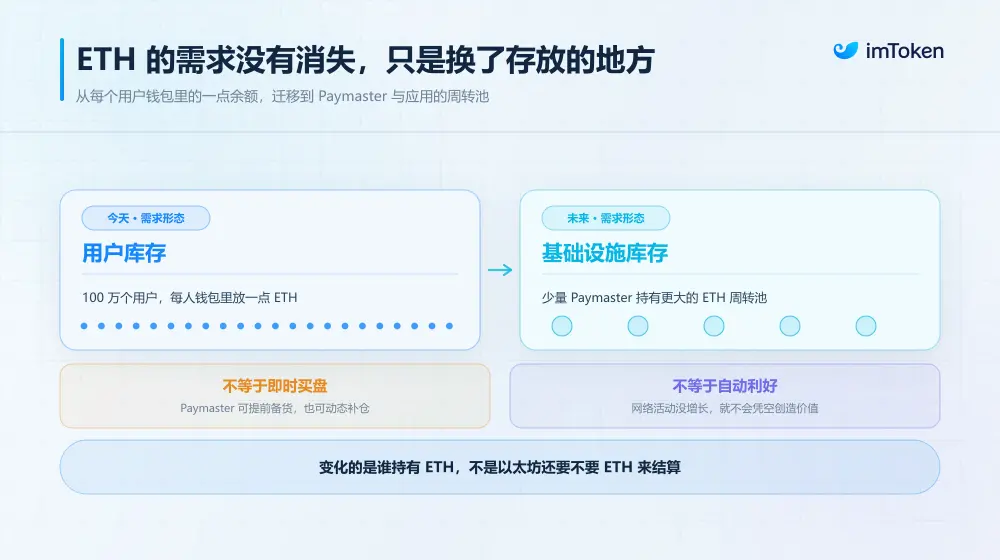
Aujourd’hui, il peut y avoir 1 million d’utilisateurs détenant chacun un petit montant d’ETH dans leur portefeuille pour les frais de gaz ; à l’avenir, ce seront probablement un petit nombre de Paymasters, de fournisseurs de services de portefeuilles et d’applications détenant des soldes plus importants en ETH, puis gérant collectivement les frais de gaz pour un grand nombre d’utilisateurs ordinaires.
Bien sûr, ne pensez pas naïvement que « chaque fois qu’un utilisateur paie en stablecoin, le backend achète immédiatement sur le marché secondaire un montant équivalent d’ETH au prix du marché ». Les payeurs disposent de leurs propres stratégies de gestion des stocks et de couverture, et il est difficile de traduire cela directement en une pression d’achat immédiate telle que l’imaginent les investisseurs particuliers.
Les Paymasters peuvent constituer des stocks à l’avance, les reconstituer dynamiquement ou utiliser d’autres méthodes de gestion des capitaux ; ainsi, se fonder uniquement sur le fait que « l’on pourra payer les frais de gaz en stablecoins à l’avenir » ne permet guère de déduire directement la pression d’achat supplémentaire exercée sur l’ETH.
Le facteur décisif réel repose sur une seule logique : après optimisation de l’expérience utilisateur, cette amélioration a-t-elle véritablement généré une demande accrue d’utilisation d’Ethereum et permis une expansion réelle du marché ?
Le calcul est assez simple :
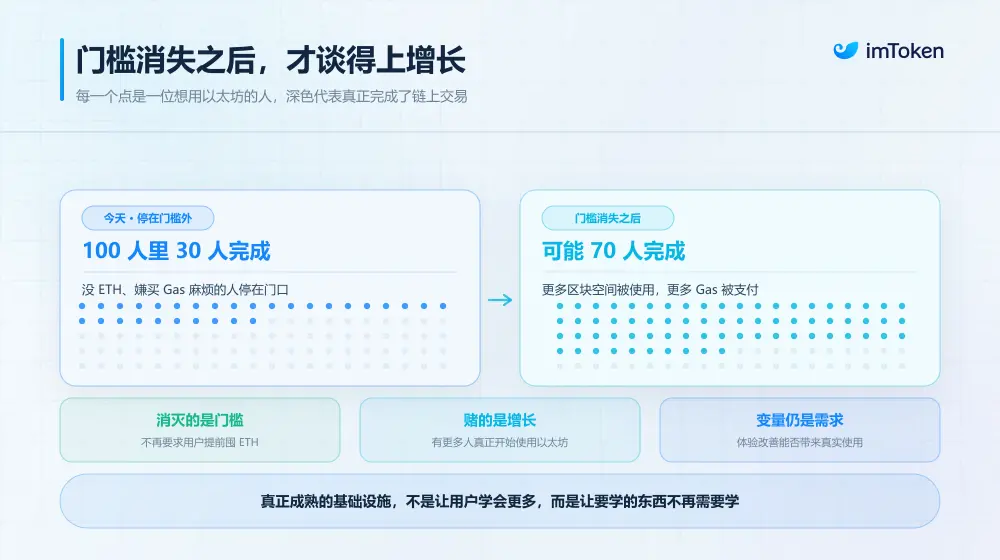
Par le passé, si 100 personnes souhaitaient entrer sur le marché, mais que 70 d’entre elles ont renoncé en cours de route à cause de l’achat de gaz, du calcul des gwei ou des complications liées aux transferts interchaînes, seules 30 auraient finalisé leur transaction ;
À l’avenir, si le portefeuille gère tous ces aspects en arrière-plan, permettant à 80 personnes de finaliser sans accroc leurs transactions — même sans détenir le moindre wei d’ETH — la quantité réelle d’ETH consommée et brûlée par le réseau sera bien supérieure à celle d’avant ;
Inversement, si l’écosystème dans son ensemble ne parvient pas à générer une activité additionnelle, mais se contente de remplacer le « paiement personnel » par la recherche d’un tiers payeur, alors aucune valeur nouvelle ne sera effectivement créée.
En conclusion
De mon point de vue, cela affaiblit l’idée selon laquelle « chaque utilisateur doit préalablement détenir un peu d’ETH pour utiliser Ethereum », mais le pari est que, dès que ce seuil disparaît, davantage de personnes commenceront réellement à utiliser Ethereum.
Pour les utilisateurs ordinaires, aucune modification de leurs habitudes d’utilisation n’est encore nécessaire à cause de cette EIP, mais, du point de vue du développement des portefeuilles, la direction est déjà très claire.
À l’avenir, un portefeuille convivial pourrait de plus en plus dispenser l’utilisateur de comprendre d’abord ce qu’est le gaz ; l’utilisateur devrait simplement décider où envoyer ses actifs et quelles opérations exécuter ; le portefeuille lui indiquerait les risques et le coût final ; quant au compte utilisé pour le paiement, au choix entre ETH ou stablecoins, ou à la disponibilité d’un sponsor de gaz, ces détails complexes du protocole devraient progressivement être masqués en arrière-plan.
Une infrastructure véritablement mature fonctionne souvent ainsi.