La collecte de fonds communautaire de Linera a inopinément ralenti ; pourquoi le « concept a16z » ne se vend-il pas bien ?
 Tapbit Wire
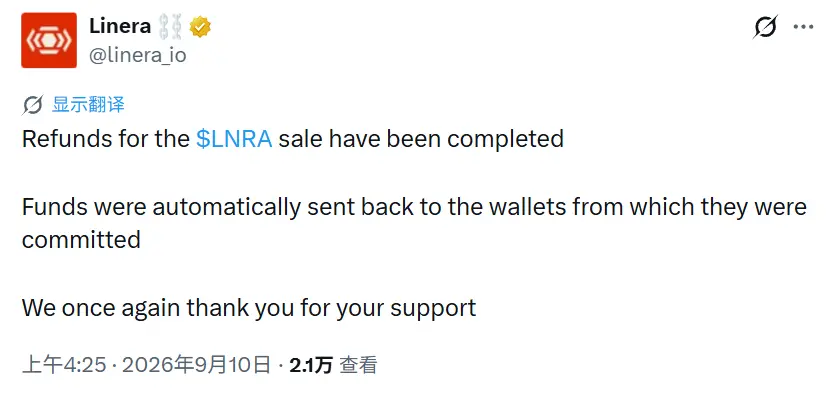
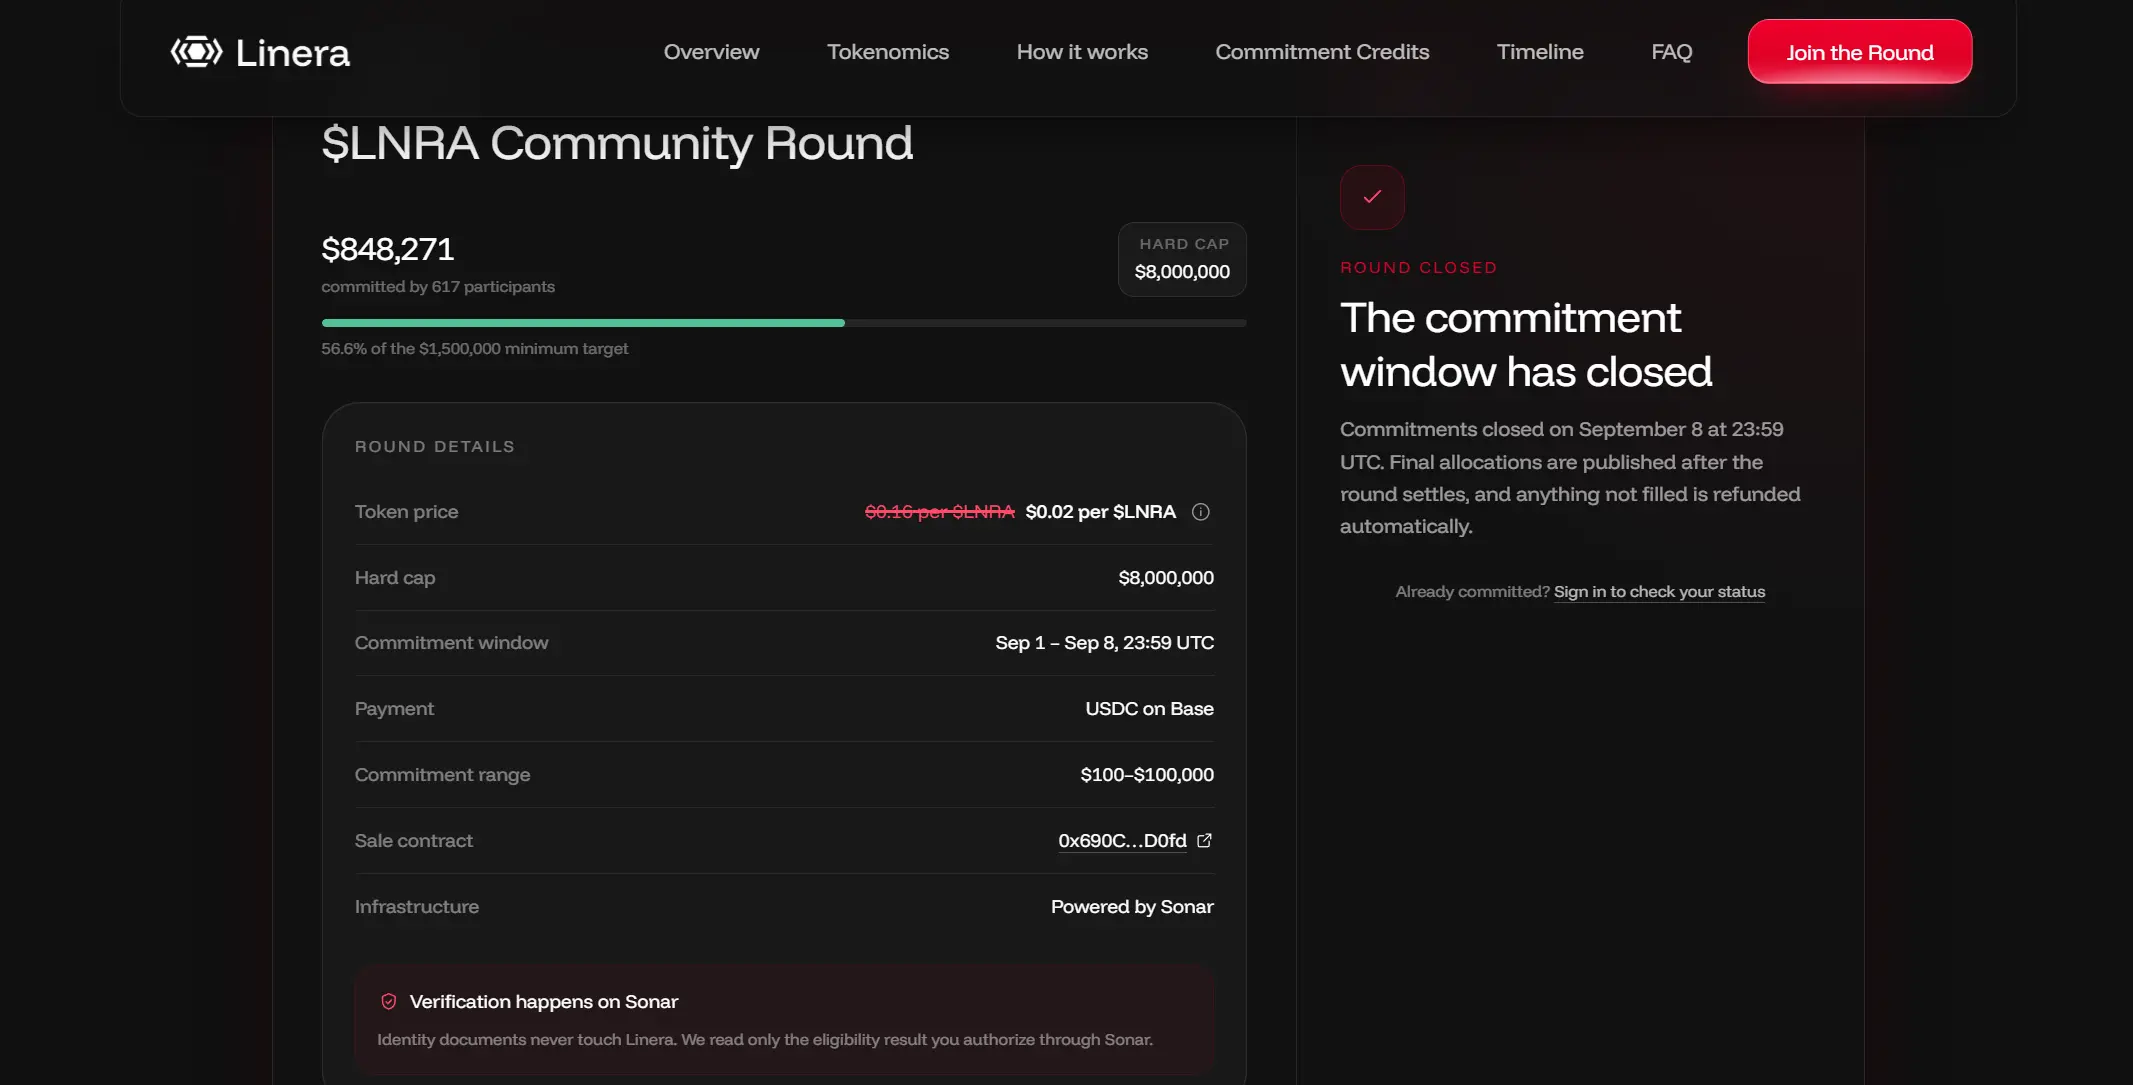
Le 9 septembre, Linera a annoncé la clôture de sa levée de fonds communautaire en $LNRA, ayant récolté 848 000 $ auprès de 617 participants dans 69 pays, ce qui reste en deçà de l’objectif minimal de 1,5 million de $. Selon le communiqué officiel, les fonds ont été remboursés aux portefeuilles des participants.
Linera est soutenue par des institutions telles qu’a16z, ayant levé plus de 10 millions de $ lors de deux tours de financement, et était considérée comme un candidat à la prochaine chaîne publique de génération. Le tour communautaire était proposé à 0,16 $, avec un prix promotionnel officiel aussi bas que 0,02 $, et des bonus sous forme d’insignes incitaient les participants à s’inscrire. Malgré cela, le seuil de 1,5 million de $ n’a pas été atteint. Cette fois, le marché a perdu foi dans ce « taux de rêve » !
Du legs Diem aux marchés prédictifs : Linera au cours des trois dernières années
Selon les informations officielles, Linera est une chaîne publique de couche 1 adoptant une architecture de microchaînes, permettant à chaque utilisateur et application d’utiliser sa propre chaîne d’exécution légère pour un traitement parallèle.
De 2022 à 2023, elle a été positionnée comme une chaîne publique haute performance de nouvelle génération, mettant l’accent sur les applications temps réel et une latence réduite. Son fondateur, Mathieu Baudet, avait précédemment participé à des recherches liées à FastPay chez Meta, et le communiqué officiel affirme que Linera a transformé ce travail en une chaîne viable.
Durant la même période, Meta développait également Diem, projet successeur de l’initiative initiale de stablecoin Libra, finalement abandonné pour des raisons réglementaires. Après la dissolution de l’équipe Diem, certains membres ont fondé Aptos et Sui, continuant d’utiliser Move, tandis que Linera utilise Rust.
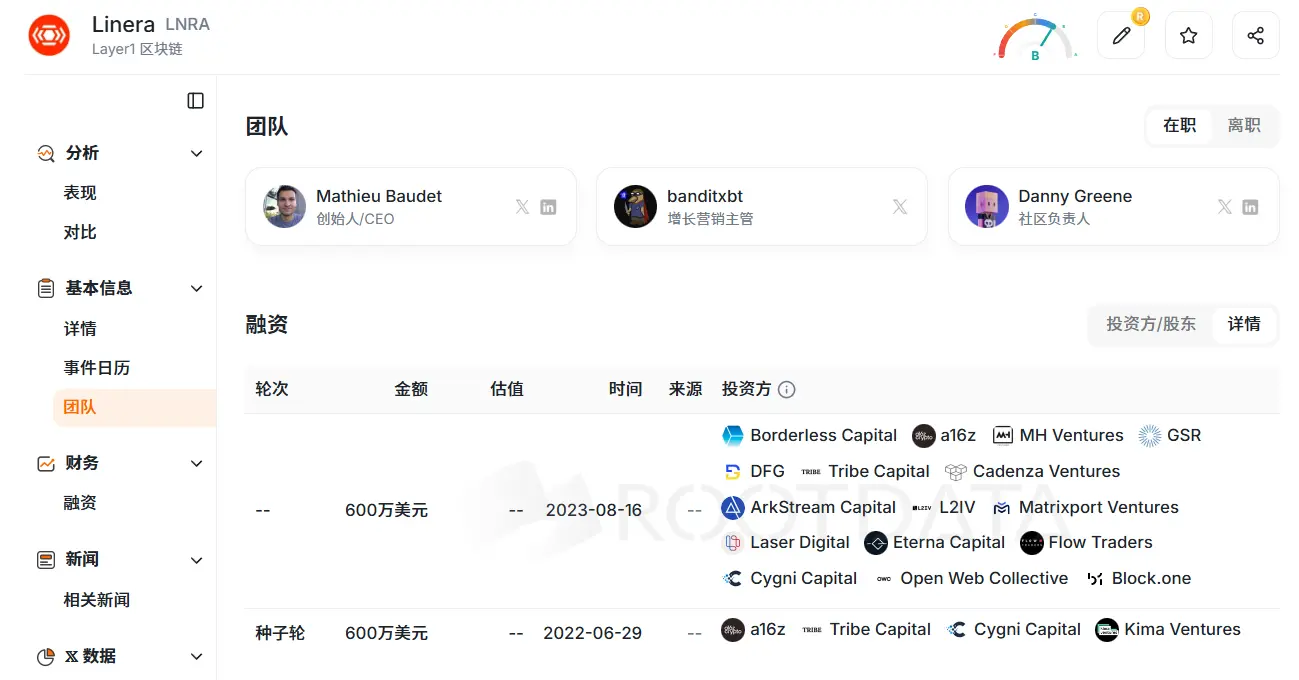
En matière de financement, Linera a bouclé un tour de semences de 6 millions de $ en juin 2022, avec des investisseurs incluant a16z, Tribe Capital, Cygni Capital et Kima Ventures. En août 2023, elle a levé à nouveau 6 millions de $, a16z restant impliqué, aux côtés de Borderless Capital, GSR, DFG, Matrixport Ventures et Flow Traders. Le total des deux tours s’élève à environ 12 millions de $.
Après plus de trois ans, le réseau principal n’a toujours pas été lancé. Par la suite, l’offre produit s’est complétée avec un marché prédictif court-cycle sur chaîne, Linera Markets, dont les cotations varient chaque minute pour divers actifs tels que BTC, ETH et SOL.
En août, Baudet a publié une déclaration pour recentrer le discours, affirmant que les marchés prédictifs à cycle rapide — comme les fluctuations du prix du BTC toutes les cinq minutes — rencontrent généralement plus de succès que prévu, et positionnant le marché d’une minute de Linera Markets, initialement un test produit, comme récit central externe, afin de créer des applications et générer des revenus applicatifs pour la chaîne.
Le communiqué officiel indique que Linera Markets fonctionne sur le testnet depuis plus de vingt-cinq semaines, avec environ 85 millions de transactions et plus de 50 000 utilisateurs, la page de vente précisant que la participation quotidienne dépasse 8 000 personnes.
La vente publique du tour communautaire a ensuite été lancée : les inscriptions préalables ont ouvert fin août, et la période d’achat a débuté le 1er septembre, initialement prévue pour se terminer le 8, puis prolongée de dix heures. L’objectif minimal était de 1,5 million de $, avec un plafond maximal de 8 millions de $.
Selon la page officielle de vente, les participants doivent d’abord valider leur identité sur Sonar, puis acheter en USDC sur la chaîne Base, avec un montant minimum par achat de 100 $ et un plafond par portefeuille d’environ 100 000 $ pour le pool ouvert. Les investisseurs américains doivent remplir les conditions d’investisseur accrédité et bloquer leurs fonds pendant douze mois ; certains pays ne peuvent pas s’inscrire.
L’insigne du testnet correspond à un airdrop distinct, représentant environ 1 % de l’offre totale de jetons ; durant la vente du tour communautaire, les détenteurs d’insignes bénéficiaient d’un accès prioritaire au pool réservé, tandis que les autres utilisateurs rejoignaient le pool ouvert, les excédents étant alloués proportionnellement.
Le tour communautaire était proposé à 0,16 $, correspondant à une valorisation entièrement diluée de 160 millions de $. Les premiers 1,6 million de $ achetés permettaient d’obtenir le statut de « Fondateur », et après le lancement du réseau principal et l’exécution d’une transaction dans l’application officielle avant la génération des jetons, les utilisateurs pouvaient recevoir des récompenses au taux de sept jetons pour un jeton réclamé depuis la réserve communautaire, le coût étant évalué à 0,02 $ par jeton.
Cependant, les résultats de cette vente communautaire n’ont pas été encourageants. Le lendemain de l’ouverture de la fenêtre, le montant des souscriptions atteignait environ 1,1 % du plafond dur, de nombreux utilisateurs remettant en cause les précédentes affirmations du projet sur le benchmarking d’applications de trading de pointe et l’alignement avec les valorisations des tours institutionnels.
Certains estimaient également que les règles de vente manquaient de clarté, notamment concernant l’application des jetons supplémentaires et les délais de déverrouillage, et de nombreuses adresses asiatiques ont été bloquées lors du processus de vérification d’identité (KYC). L’expert en analyse on-chain KOL a indiqué que si Linera avait lancé simultanément avec Aptos et Sui dans le même cycle, elle aurait pu être perçue comme une cible prometteuse pour un airdrop à fort rendement, mais actuellement, les investisseurs particuliers sont moins enclins à adhérer aux récits institutionnels.
Au total, 848 000 $ ont été levés, soit environ 56,6 % du seuil minimal et environ 10,6 % du plafond dur ; l’annonce officielle a confirmé que l’objectif minimal n’avait pas été atteint. Ryan Trost, directeur produit, a précisé que l’équipe compte environ cinq personnes, avec des dépenses limitées, et que ce tour visait à distribuer des jetons aux utilisateurs clés prêts à participer avant que le projet ne génère des revenus. Le montant moyen d’achat des utilisateurs du testnet était supérieur aux attentes, mais les chiffres indiquent que ce tour doit faire l’objet d’un remboursement.
Le marché primaire se refroidit, pas seulement Linera
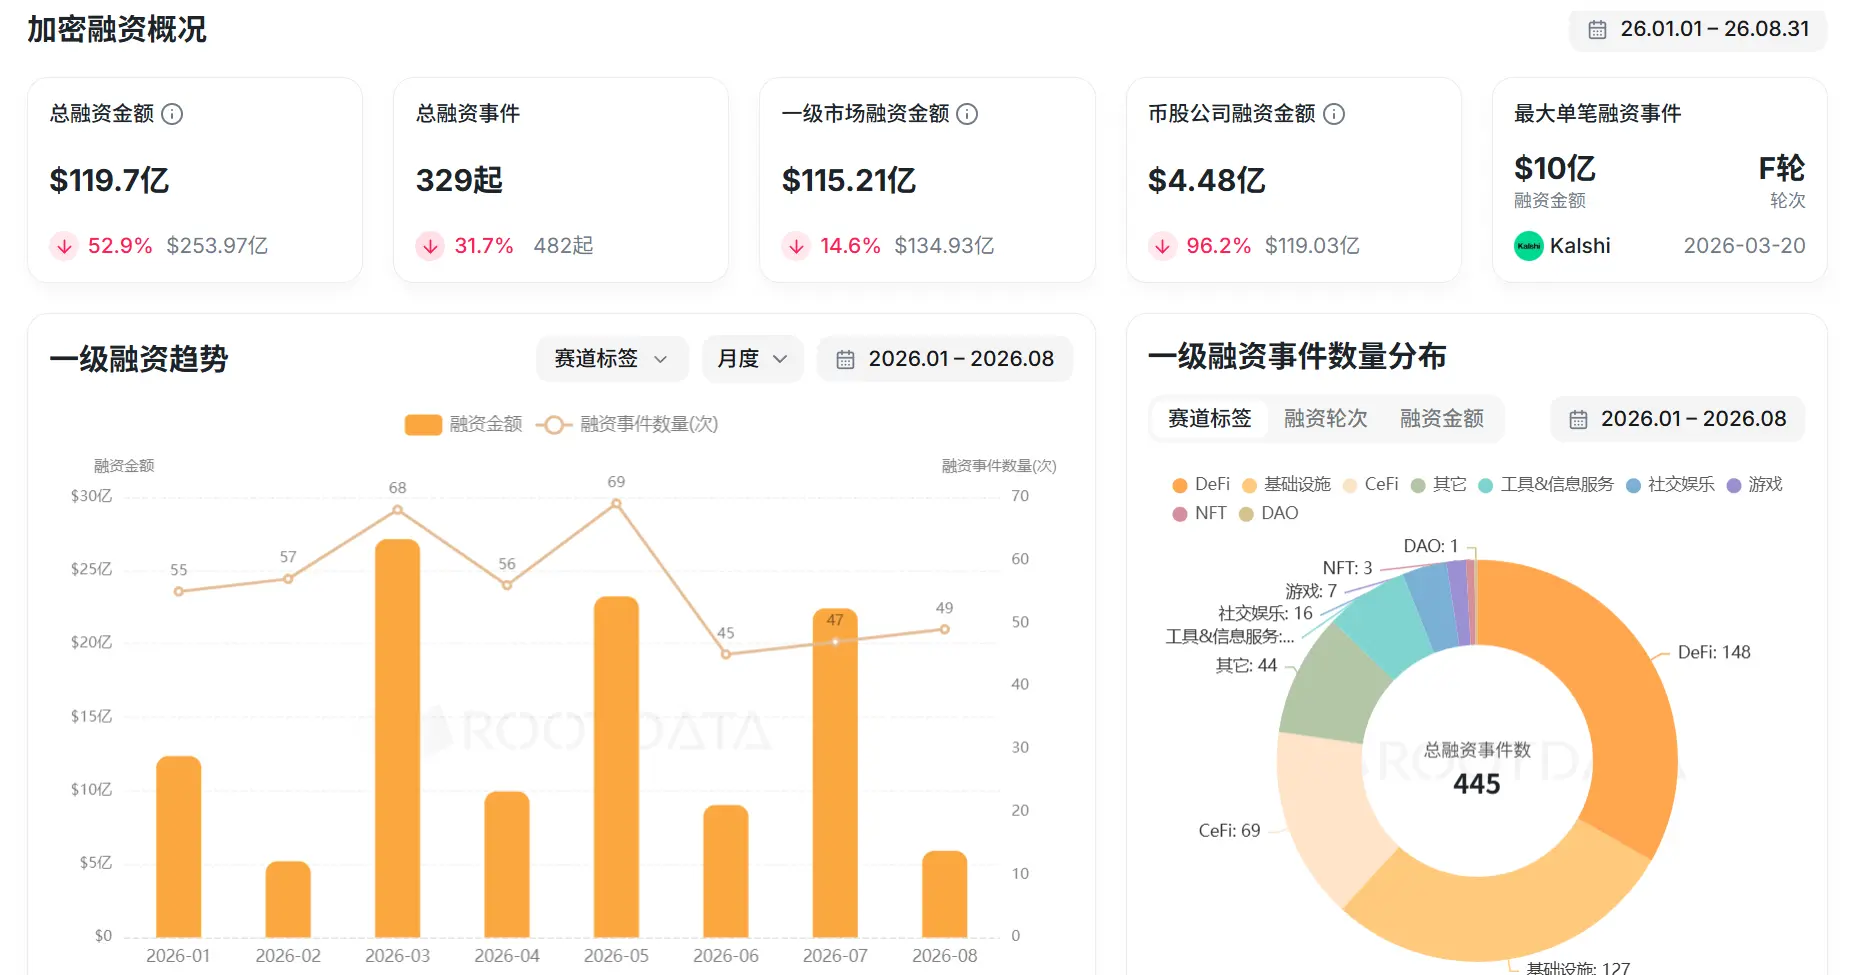
En élargissant la perspective, la situation de Linera n’est pas isolée. Selon RootData, de janvier à août 2026, le financement total divulgué dans le secteur crypto s’est élevé à environ 11,97 milliards de dollars, soit une baisse annuelle de 52,9 % ; le marché primaire représentait environ 11,52 milliards de dollars, soit une baisse annuelle de 14,6 %, avec 329 opérations de financement, soit une baisse annuelle de 31,7 %. La structure du marché crypto a évolué : le financement global reste porté par quelques grosses transactions, tandis que les investissements institutionnels se concentrent davantage.
Les ventes publiques ouvertes aux investisseurs particuliers se sont rétractées encore plus nettement. Les données de suivi des ventes publiques indiquent qu’au premier trimestre 2026, les ICO, IDO et IEO ont totalisé environ 390 millions de dollars sur 105 événements. Début juin, ce montant est tombé à environ 58 millions de dollars sur 37 événements, tant en volume levé qu’en nombre d’événements, bien inférieur au premier trimestre. Au premier trimestre 2025, il avait atteint environ 849 millions de dollars sur 429 événements.
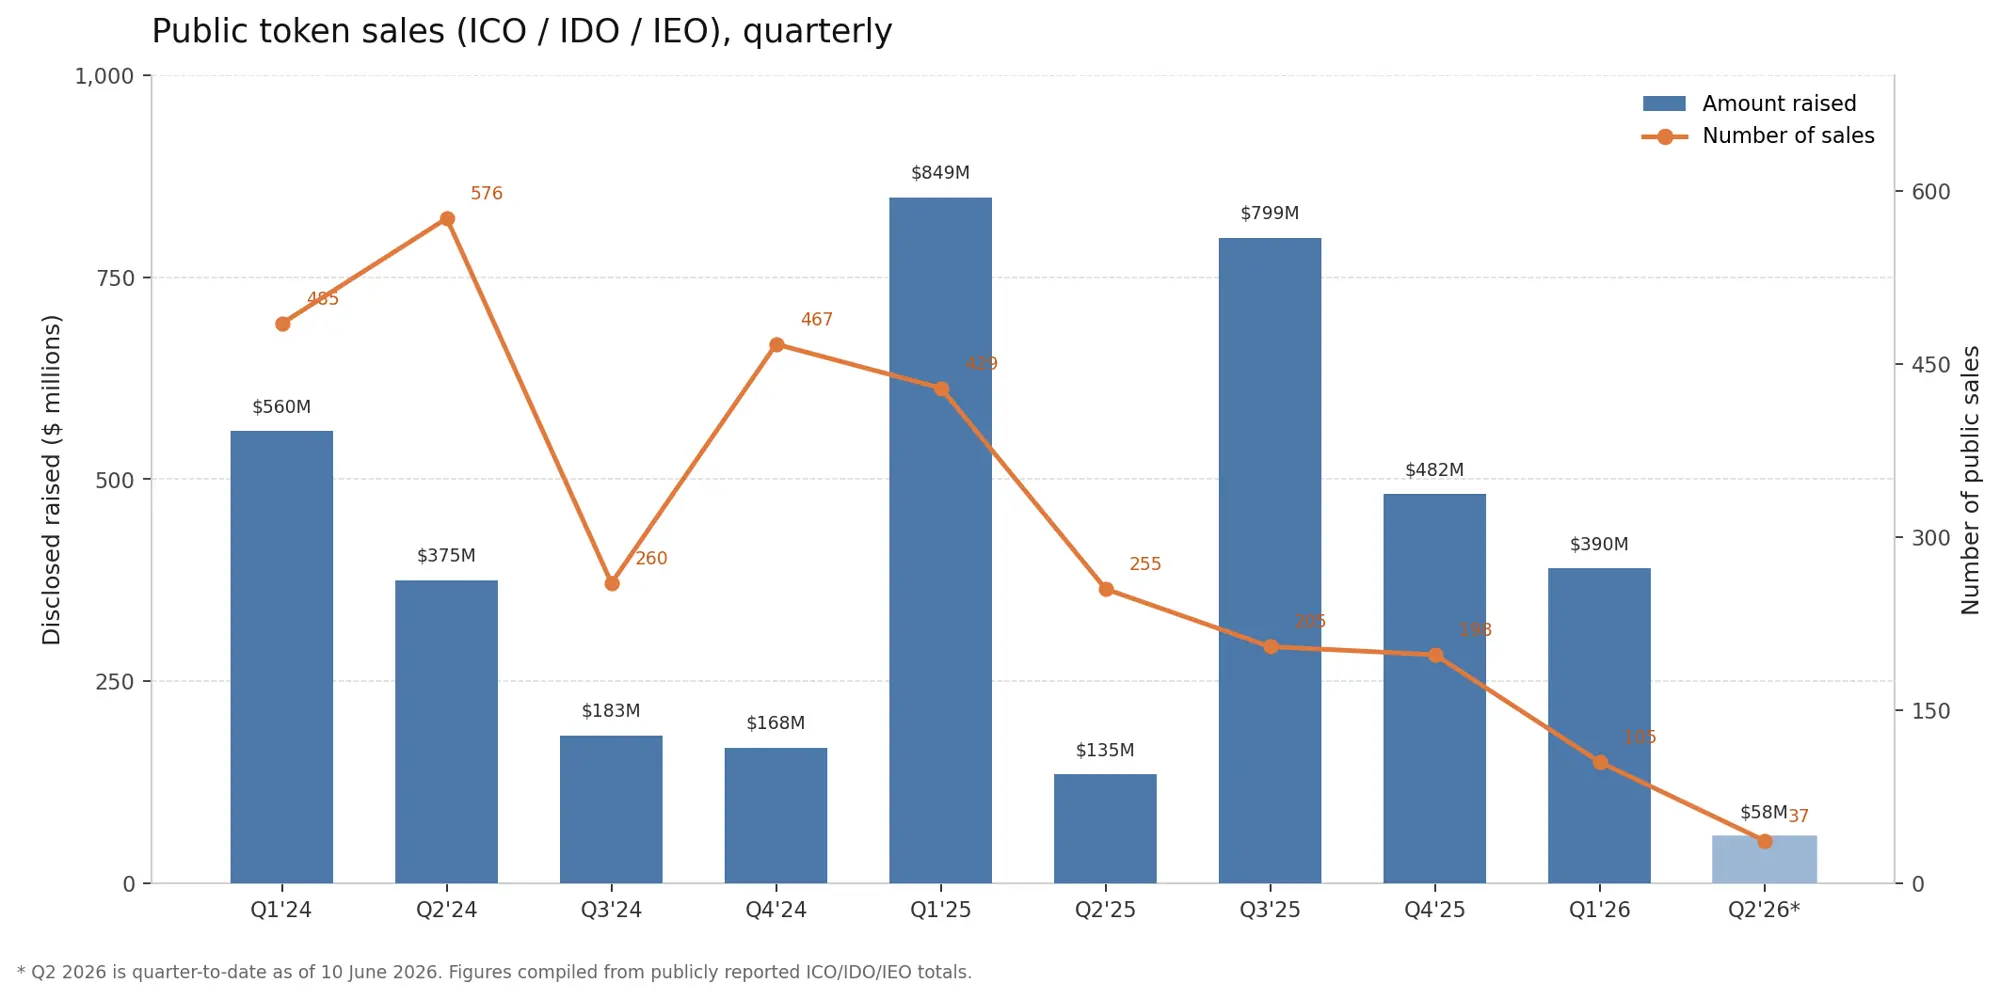
Cela signifie que les fonds prêts à supporter les incertitudes initiales sur le marché primaire diminuent, et que les capitaux restants sont plus sélectifs quant aux projets retenus.
De nombreux projets phares ont également sous-performé sur le marché secondaire. MegaETH avait été spéculée à une FDV de 6 milliards de dollars en pré-marché, puis a été officiellement cotée le 30 avril cette année, avec une FDV d’ouverture comprise entre 1,6 et 2 milliards de dollars, atteignant un pic le jour de la cotation. Au moment de la rédaction, le cours est retombé à 0,037 $, pour une FDV de seulement 370 millions de dollars, soit une baisse de 80 % par rapport à son sommet.
Monad a levé environ 225 millions de dollars lors d’un tour de financement mené par Paradigm en 2024, puis a réalisé en novembre 2025 environ 269 millions de dollars via une vente publique sur Coinbase. Après son lancement, sa FDV a grimpé brièvement à près de 4,7 milliards de dollars, mais est désormais tombée à environ 2,3 milliards de dollars, soit une baisse de 52 % par rapport à son pic.
Plasma a utilisé le même système de levée publique Sonar que Linera, visant 50 millions de dollars mais ayant finalement été sursouscrite à hauteur de 373 millions de dollars, valorisée à une FDV de 500 millions de dollars. Lors de sa première journée de cotation, le cours a bondi à un sommet historique de 1,68 $ par jeton, puis a fortement chuté pour atteindre actuellement environ 0,084 $, soit une baisse de 95 % par rapport à son pic. Au moment de la rédaction, sa valorisation entièrement diluée est d’environ 650 millions de dollars, la quasi-totalité de la prime constituée après cotation ayant disparu.
Auparavant, le marché primaire était prêt à payer pour des récits : si l’histoire était suffisamment convaincante et la liquidité forte, les offres publiques pouvaient être intégralement souscrites, voire sursouscrites. Or, depuis le début de cette année, le volume et le nombre de ventes publiques ont reculé simultanément. Linera est entrée sur le marché avec des valorisations institutionnelles issues de l’ancien cycle et un nouveau récit, mais le marché global n’est plus disposé à acheter ce « taux de rêve ».
Le récit est aujourd’hui difficile à vendre
En réalité, même les blockchains publiques déjà lancées traversent des périodes difficiles. À mesure que de nouvelles chaînes puissantes pénètrent le marché, l’espace de blocs des anciennes chaînes tend à se transformer en une marchandise homogène, les utilisateurs et les frais de transaction étant drainés par quelques réseaux dotés d’applications. Se fier uniquement au débit et aux preuves à connaissance nulle rend désormais difficile la présentation de nouvelles valorisations.
En conséquence, les anciennes chaînes commencent aussi à développer leurs propres produits.
Le 8 septembre, Scroll, une couche 2 d’Ethereum, a publié une mise à jour de progression sur son forum de gouvernance, préparant une transition progressive d’une zkEVM généraliste vers un réseau dédié autour du produit IA Compass, sur une période d’environ neuf mois. Il ne s’agit pas d’une proposition formelle ; les questions ultérieures liées à la transformation du réseau et nécessitant l’approbation de la DAO feront l’objet de propositions distinctes.
Ses produits incluent Compass (interface utilisateur), l’API Compass connectant plus de trente grands modèles, la couche de confidentialité CENO et le produit de paiement et de règlement USX. L’équipe affirme que CENO a contacté plus de trente clients potentiels, dont douze réalisent actuellement un proof of concept, tandis que Compass est encore en phase de validation initiale auprès des consommateurs.
Des actions similaires ne se limitent pas à ce seul cas. MegaETH a fermé son accélérateur spéculatif MegaMafia pour se concentrer sur le développement d’applications grand public, utilisant les revenus générés par sa stablecoin USDm pour des rachats et destructions. Arbitrum, Sei et Sophon étudient également des mécanismes permettant de ramener les applications et les frais de transaction sur leurs propres comptes.
Xiao Feng, de Wanxiang Blockchain, a écrit cette année qu’environ 90 % des projets cryptos manquent encore d’utilisateurs clairs, de revenus durables ou de conformité réglementaire. La prochaine phase mettra l’accent sur les revenus, la stabilité et les liens avec l’économie réelle, car les livres blancs et les indicateurs de performance ne suffisent plus à justifier seuls les valorisations.
Les acheteurs n’enchérissent plus selon l’ampleur du récit, mais se concentrent davantage sur l’existence d’utilisateurs et de revenus. Autrement dit, la stratégie reposant uniquement sur le récit pour gonfler la valorisation à flux de trésorerie déprécié (FDV) est désormais très difficile à suivre. La direction du marché des capitaux crypto a changé.