L'inflation a dépassé les attentes, le bitcoin a reculé à 80 000 $, une hausse des taux est-elle encore loin ?
 Tapbit Wire
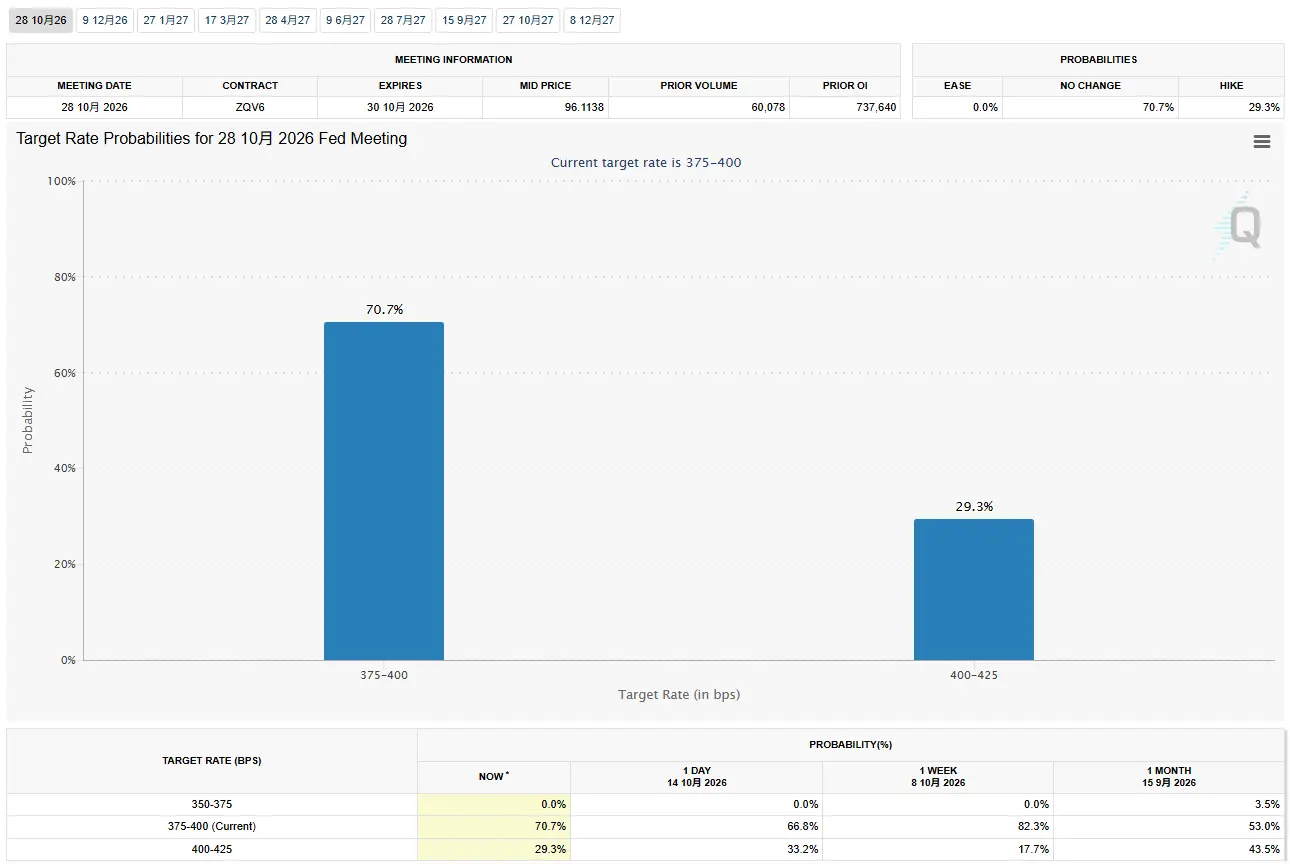
Les 14 et 15 octobre, le Bureau américain des statistiques du travail a publié l'IPC et l'IPCH de septembre, tous deux supérieurs aux prévisions du marché, ce qui a accru les anticipations d'une nouvelle hausse des taux par la Réserve fédérale en octobre. Selon les données CME FedWatch, la probabilité d'une hausse des taux en octobre s'élève à 29,3 %, contre 17,7 % une semaine plus tôt.
Les actifs à risque mondiaux ont successivement subi des pressions. Le 14, les actions américaines ont clôturé en baisse, le Nasdaq Composite enregistrant sa plus forte chute quotidienne depuis juillet. Le 15, les marchés boursiers d'Asie-Pacifique ont poursuivi leur recul : le Nikkei 225 a chuté de 4,90 % et le KOSPI coréen de 7,56 %, déclenchant un dispositif de circuit breaker.
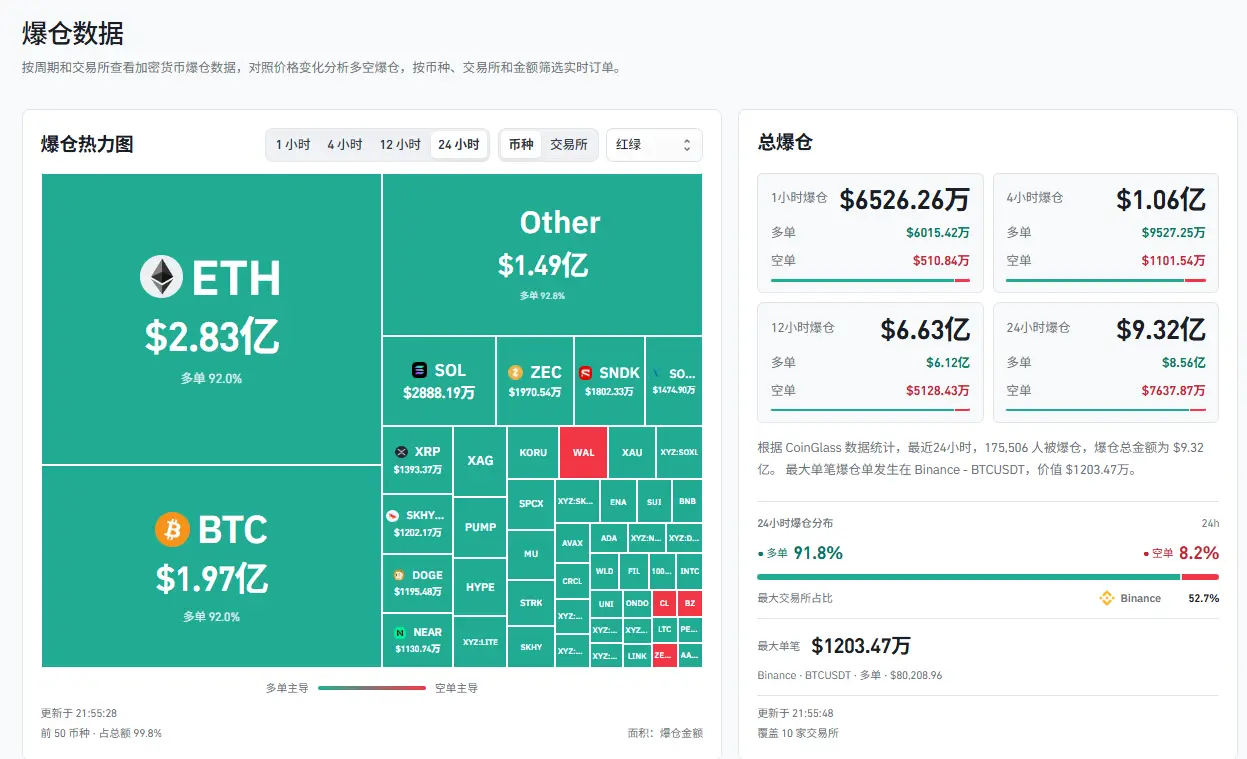
Le marché des cryptomonnaies n'a pas été épargné : le bitcoin a brièvement chuté vers les 80 000 $. Selon CoinGlass, 175 506 positions ont été liquidées au cours des dernières 24 heures, pour un montant total de 932 M$, dont 91,8 % de positions longues.
1. Les données d'inflation dépassent continuellement les attentes, pesant sur les actifs à risque mondiaux
Le 16 septembre, la Réserve fédérale a annoncé une hausse de 25 points de base, portant la fourchette cible des taux directeurs à 3,75–4,00 %. Il s'agissait de sa première hausse de 2023. Par la suite, la guerre en Iran a maintenu la pression haussière sur les prix de l'énergie, alimentant l'inflation.
Avant la publication de l'IPC, le marché anticipait globalement un statu quo en octobre, la prochaine hausse étant reportée à décembre. À ce moment-là, le marché des cryptomonnaies était en phase de reprise : le bitcoin reculait de 8,31 % sur l'année, restant nettement en dessous de son sommet historique d'environ 126 000 $ atteint en octobre dernier.
Le 14 en soirée (heure de Pékin), les données IPC de septembre ont été publiées : l'IPC a augmenté de 3,7 % sur un an, dépassant les attentes (3,6 %) et le chiffre d'août (3,4 %), avec une hausse mensuelle de 0,6 %. Selon les données officielles, les prix de l'essence ont grimpé de 9,1 % ce mois-ci, contribuant à plus de la moitié de cette hausse.
Hors alimentation et énergie, l'IPC sous-jacent a progressé de 2,6 % sur un an et de 0,3 % sur un mois, dépassant les prévisions. Sonu Varghese, stratège macroéconomique en chef chez Carson Group, précise que le taux annuel d'inflation sous-jacente en septembre a atteint 3,7 %, signifiant que la hausse des prix ne se limite plus aux carburants.
Le marché des taux s'est immédiatement réajusté : selon CME FedWatch, la probabilité d'une hausse en octobre est passée de 22,1 % avant l'annonce à plus de 40 %. Les rendements des obligations américaines à 10 et 30 ans ont atteint 5,365 % et 5,733 % en séance, leurs niveaux les plus élevés depuis 24 ans.
Ce soir-là, les actions américaines ont subi des pressions et clôturé en baisse : l'indice S&P 500 a reculé de 1,11 %, le Nasdaq Composite de 1,88 %, enregistrant sa plus forte chute quotidienne depuis juillet ; les valeurs liées à l'IA, sensibles aux coûts de financement (Oracle, CoreWeave), ont mené la baisse.
Les fonds cryptos ont également connu des sorties simultanées. Selon SoSoValue, les ETF spot bitcoin américains ont enregistré un retrait net de 261 M$ ce jour-là, dont 153 M$ pour FBTC de Fidelity. L'ETF spot ether a vu un retrait net de 130 M$, dont 110 M$ pour ETHA de BlackRock.
Cette pression vendeuse s'est ensuite propagée aux marchés asiatiques. Le 15, le Nikkei 225 a clôturé en baisse de 4,90 % et le KOSPI coréen de 7,56 %, atteignant même un repli supérieur à 9 %, déclenchant le dispositif de circuit breaker pour la dixième fois cette année.
Les valeurs technologiques ont été particulièrement touchées : SK Hynix a chuté de 11,06 % et Samsung Electronics de 9,48 %. L'autorité coréenne de régulation financière a tenu une réunion d'urgence en après-midi, ce qui a permis de limiter la baisse boursière. Sous l'effet de la demande de valeur refuge, les rendements des obligations américaines se sont ensuite repliés.
Une vague concentrée de liquidations a aussi frappé le marché des cryptomonnaies durant cette période. Selon CoinGlass, 616 M$ ont été liquidés en réseau au cours des 12 dernières heures, soit environ les deux tiers du total sur 24 heures. Durant cette période, le bitcoin a rapidement plongé à 80 230 $, avec 484 M$ liquidés en une heure.
Des contrats tokenisés sur actions américaines ont également été liquidés sur la chaîne. La carte thermique des liquidations de CoinGlass indique que le contrat perpétuel SK Hynix (SKHY) a enregistré environ 11,88 millions de dollars de liquidations au cours des dernières 24 heures, reflétant la forte baisse des actions coréennes ce jour-là.
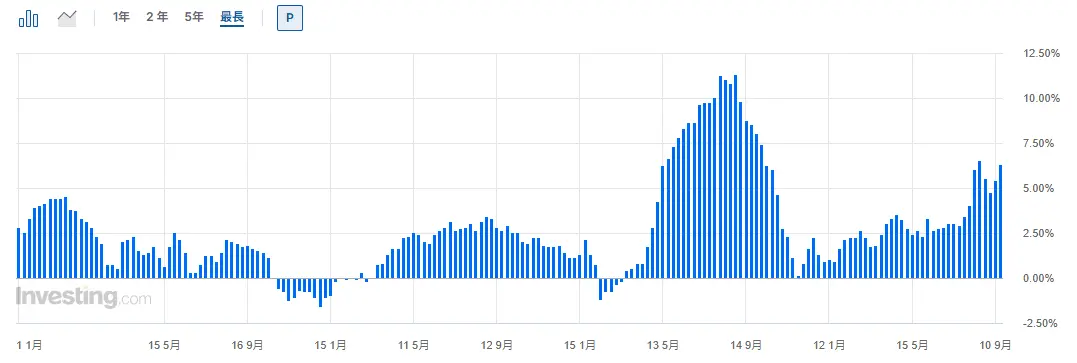
Le 15 en soirée, heure de Pékin, l’indice des prix à la production (PPI) de septembre a été publié, dépassant une fois encore les attentes du marché : il a progressé de 1,3 % sur un mois et de 6,3 % sur un an, soit nettement plus que les prévisions de Dow Jones (0,6 % et 5,5 %). Les données d’août ont également été révisées à la hausse : +0,5 % sur un mois (contre +0,4 % précédemment) et +5,6 % sur un an (contre +5,4 %).
Hors alimentation et énergie, le PPI sous-jacent a augmenté de 0,7 % sur un mois et de 5,0 % sur un an. Les autorités ont indiqué que l’indice de la demande finale en énergie a bondi de 10,8 % ce mois-ci, constituant un moteur majeur de la hausse des prix des matières premières, tandis que les prix des services ont aussi progressé de 0,8 %.
Sur les marchés, après l’ouverture de la Bourse américaine, les valeurs technologiques ont poursuivi leur faiblesse : le Nasdaq a reculé de 1,26 %, l’indice S&P 500 de près de 0,5 %, tandis que le Dow Jones Industrial Average a gagné environ 0,5 %. La réaction sur le marché des cryptomonnaies a été relativement modérée : environ 32,46 millions de dollars ont été liquidés en une heure suivant la publication du PPI, bien moins que durant la séance asiatique.
2. Liquidations massives de levier long : le support à 80 000 $ du BTC est mis à l’épreuve
Selon CoinGlass, 280 millions de dollars d’ETH et 191 millions de dollars de BTC ont été liquidés au cours des dernières 24 heures. La plus importante liquidation unique sur le réseau concerne la paire BTCUSDT sur Binance, avec une position longue de 12,0347 millions de dollars.
En termes de structure de positions, le sentiment haussier des investisseurs particuliers est nettement supérieur à celui des gros détenteurs. Les données Binance montrent un ratio long/court de 3,09 pour les comptes ETH, contre seulement 1,43 pour les gros détenteurs ; pour le BTC, ces ratios sont respectivement de 1,80 et 1,45.
Selon Glassnode, de nombreuses altcoins individuelles se trouvent dans un état de levier surchauffé : dès que le bitcoin atteindra 80 000 $, ces positions surchargées seront particulièrement vulnérables. Toutefois, les positions contractuelles globales n’ont diminué que de 1,54 % en 24 heures, la majeure partie du levier restant présente sur le marché.
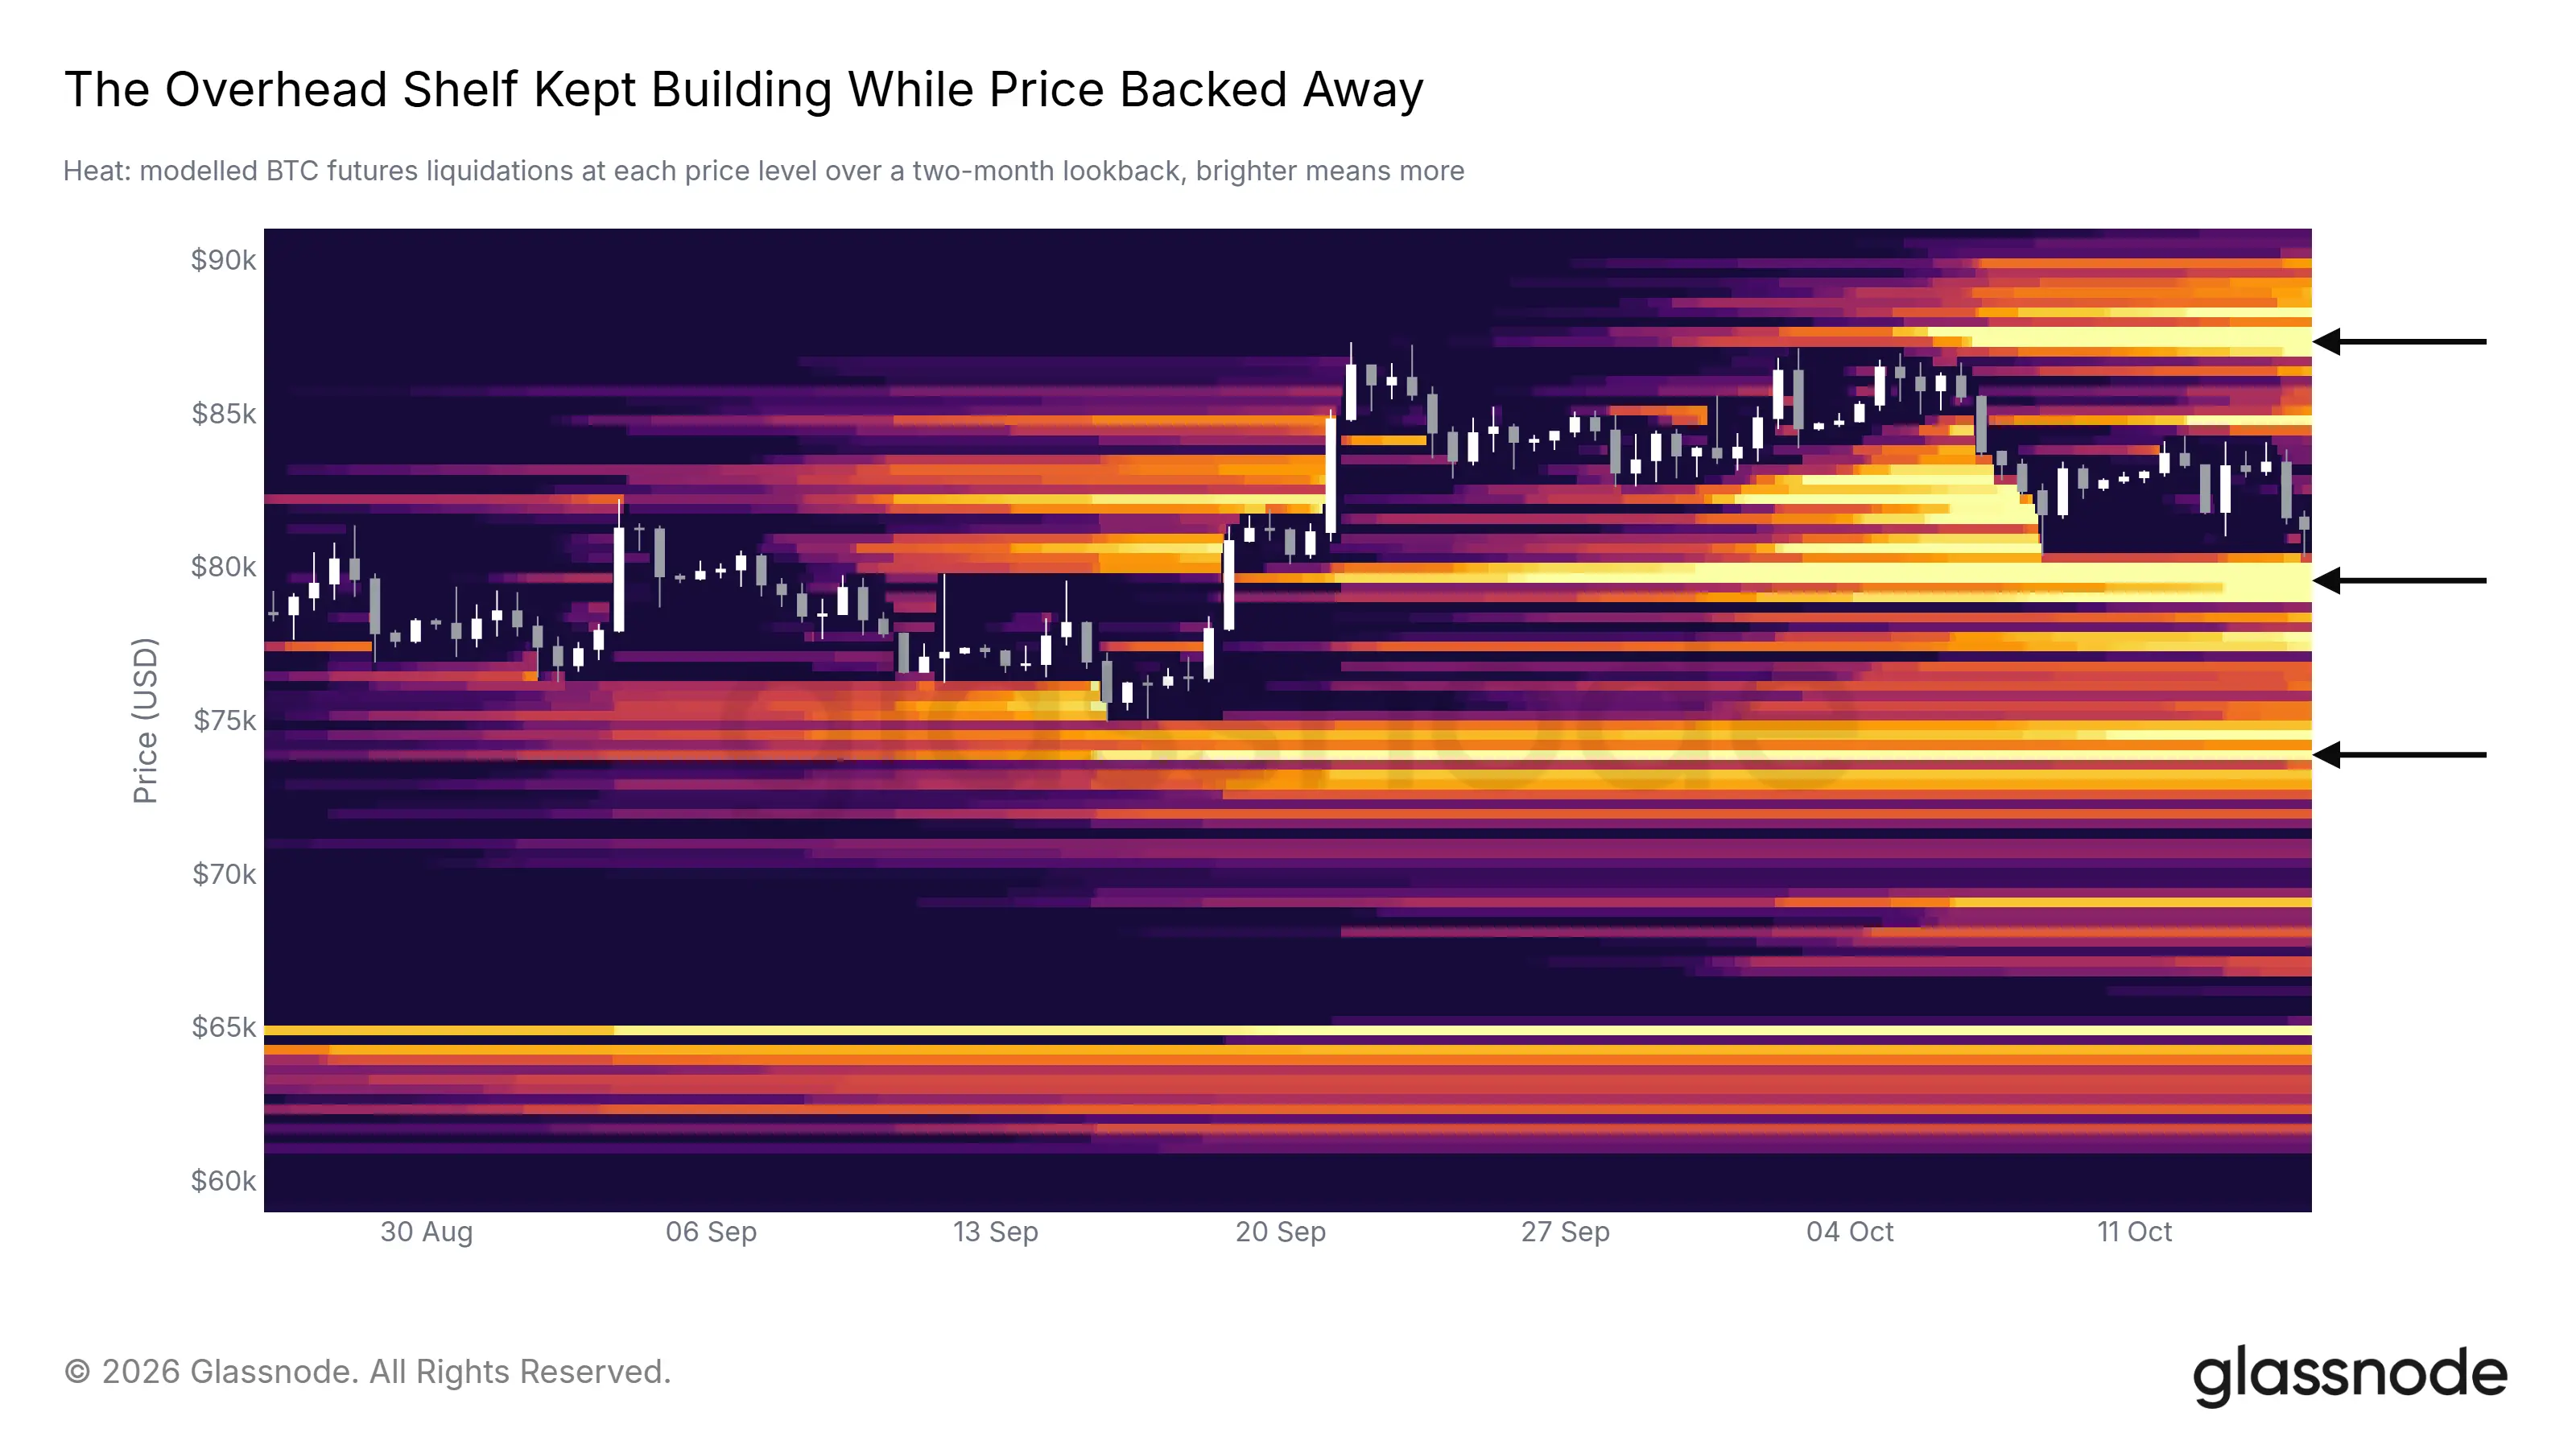
Pour le bitcoin, la zone autour de 80 000 $ est devenue le point névralgique de l’affrontement entre acheteurs et vendeurs. Les données Glassnode indiquent que le coût moyen de détention des ETF spot américains est d’environ 81 500 $, tandis que les ordres d’achat les plus importants sur le carnet d’ordres spot de Binance sont concentrés à 80 000 $, où se superposent le soutien on-chain et celui du carnet d’ordres.
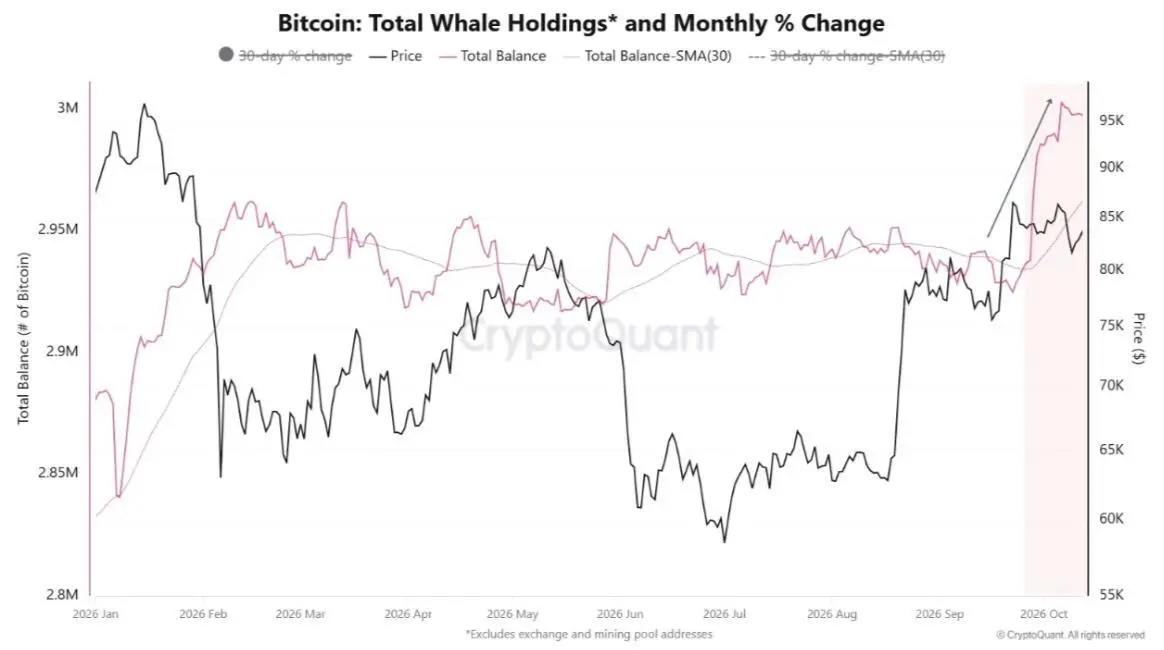
Bitfinex indique que les « baleines » ont accumulé environ 60 000 BTC depuis fin août, principalement achetés entre 80 000 $ et 86 000 $, soit approximativement le niveau actuel. Si ces positions sont maintenues durant ce cycle correctif, le niveau juste au-dessus de 80 000 $ bénéficiera d’un soutien.
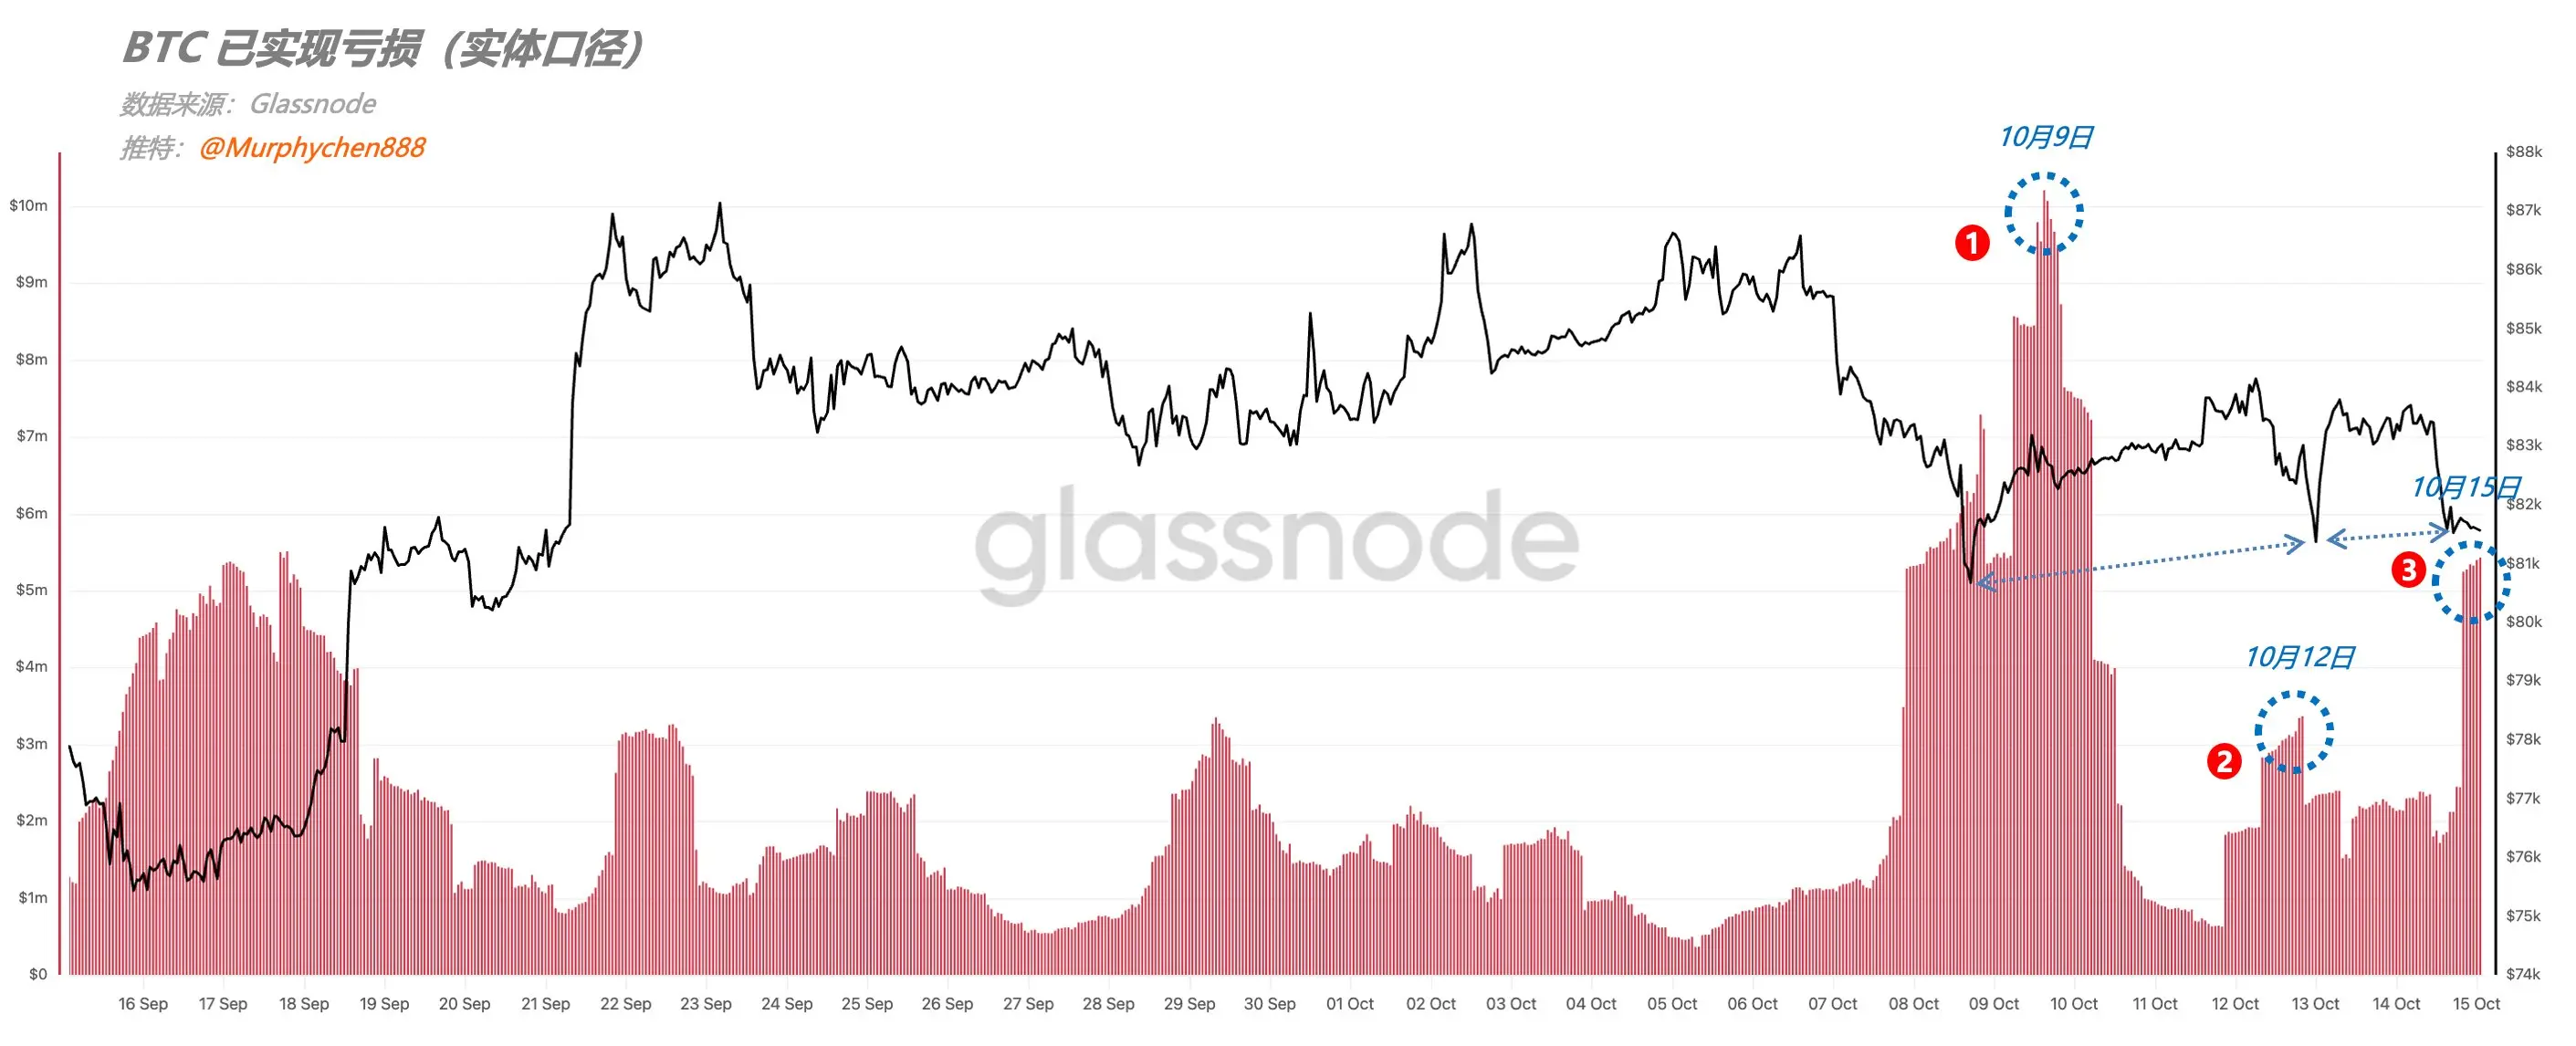
L’analyste Murphy avait précédemment souligné que le bitcoin était tombé aux alentours de 81 000 $ les 9, 12 et 15 octobre. D’après les pertes réalisées ajustées sur la chaîne, l’ampleur des pertes lors de ces trois replis a globalement diminué, suggérant que le marché se rapproche du désengagement des positions spéculatives, sans qu’une vente panique ne se soit produite.
Murphy rappelle également que la proportion de pertes parmi les détenteurs à court terme est d’environ 31 %, encore inférieure à la moyenne historique de 42,7 %, ce qui indique que le désengagement pourrait ne pas être complet et que des fluctuations restent possibles.
Si le support à 80 000 $ cède, les niveaux de soutien suivants sont relativement clairs : Glassnode estime que le prochain soutien se situe autour du prix moyen réel du marché, soit environ 78 000 $.
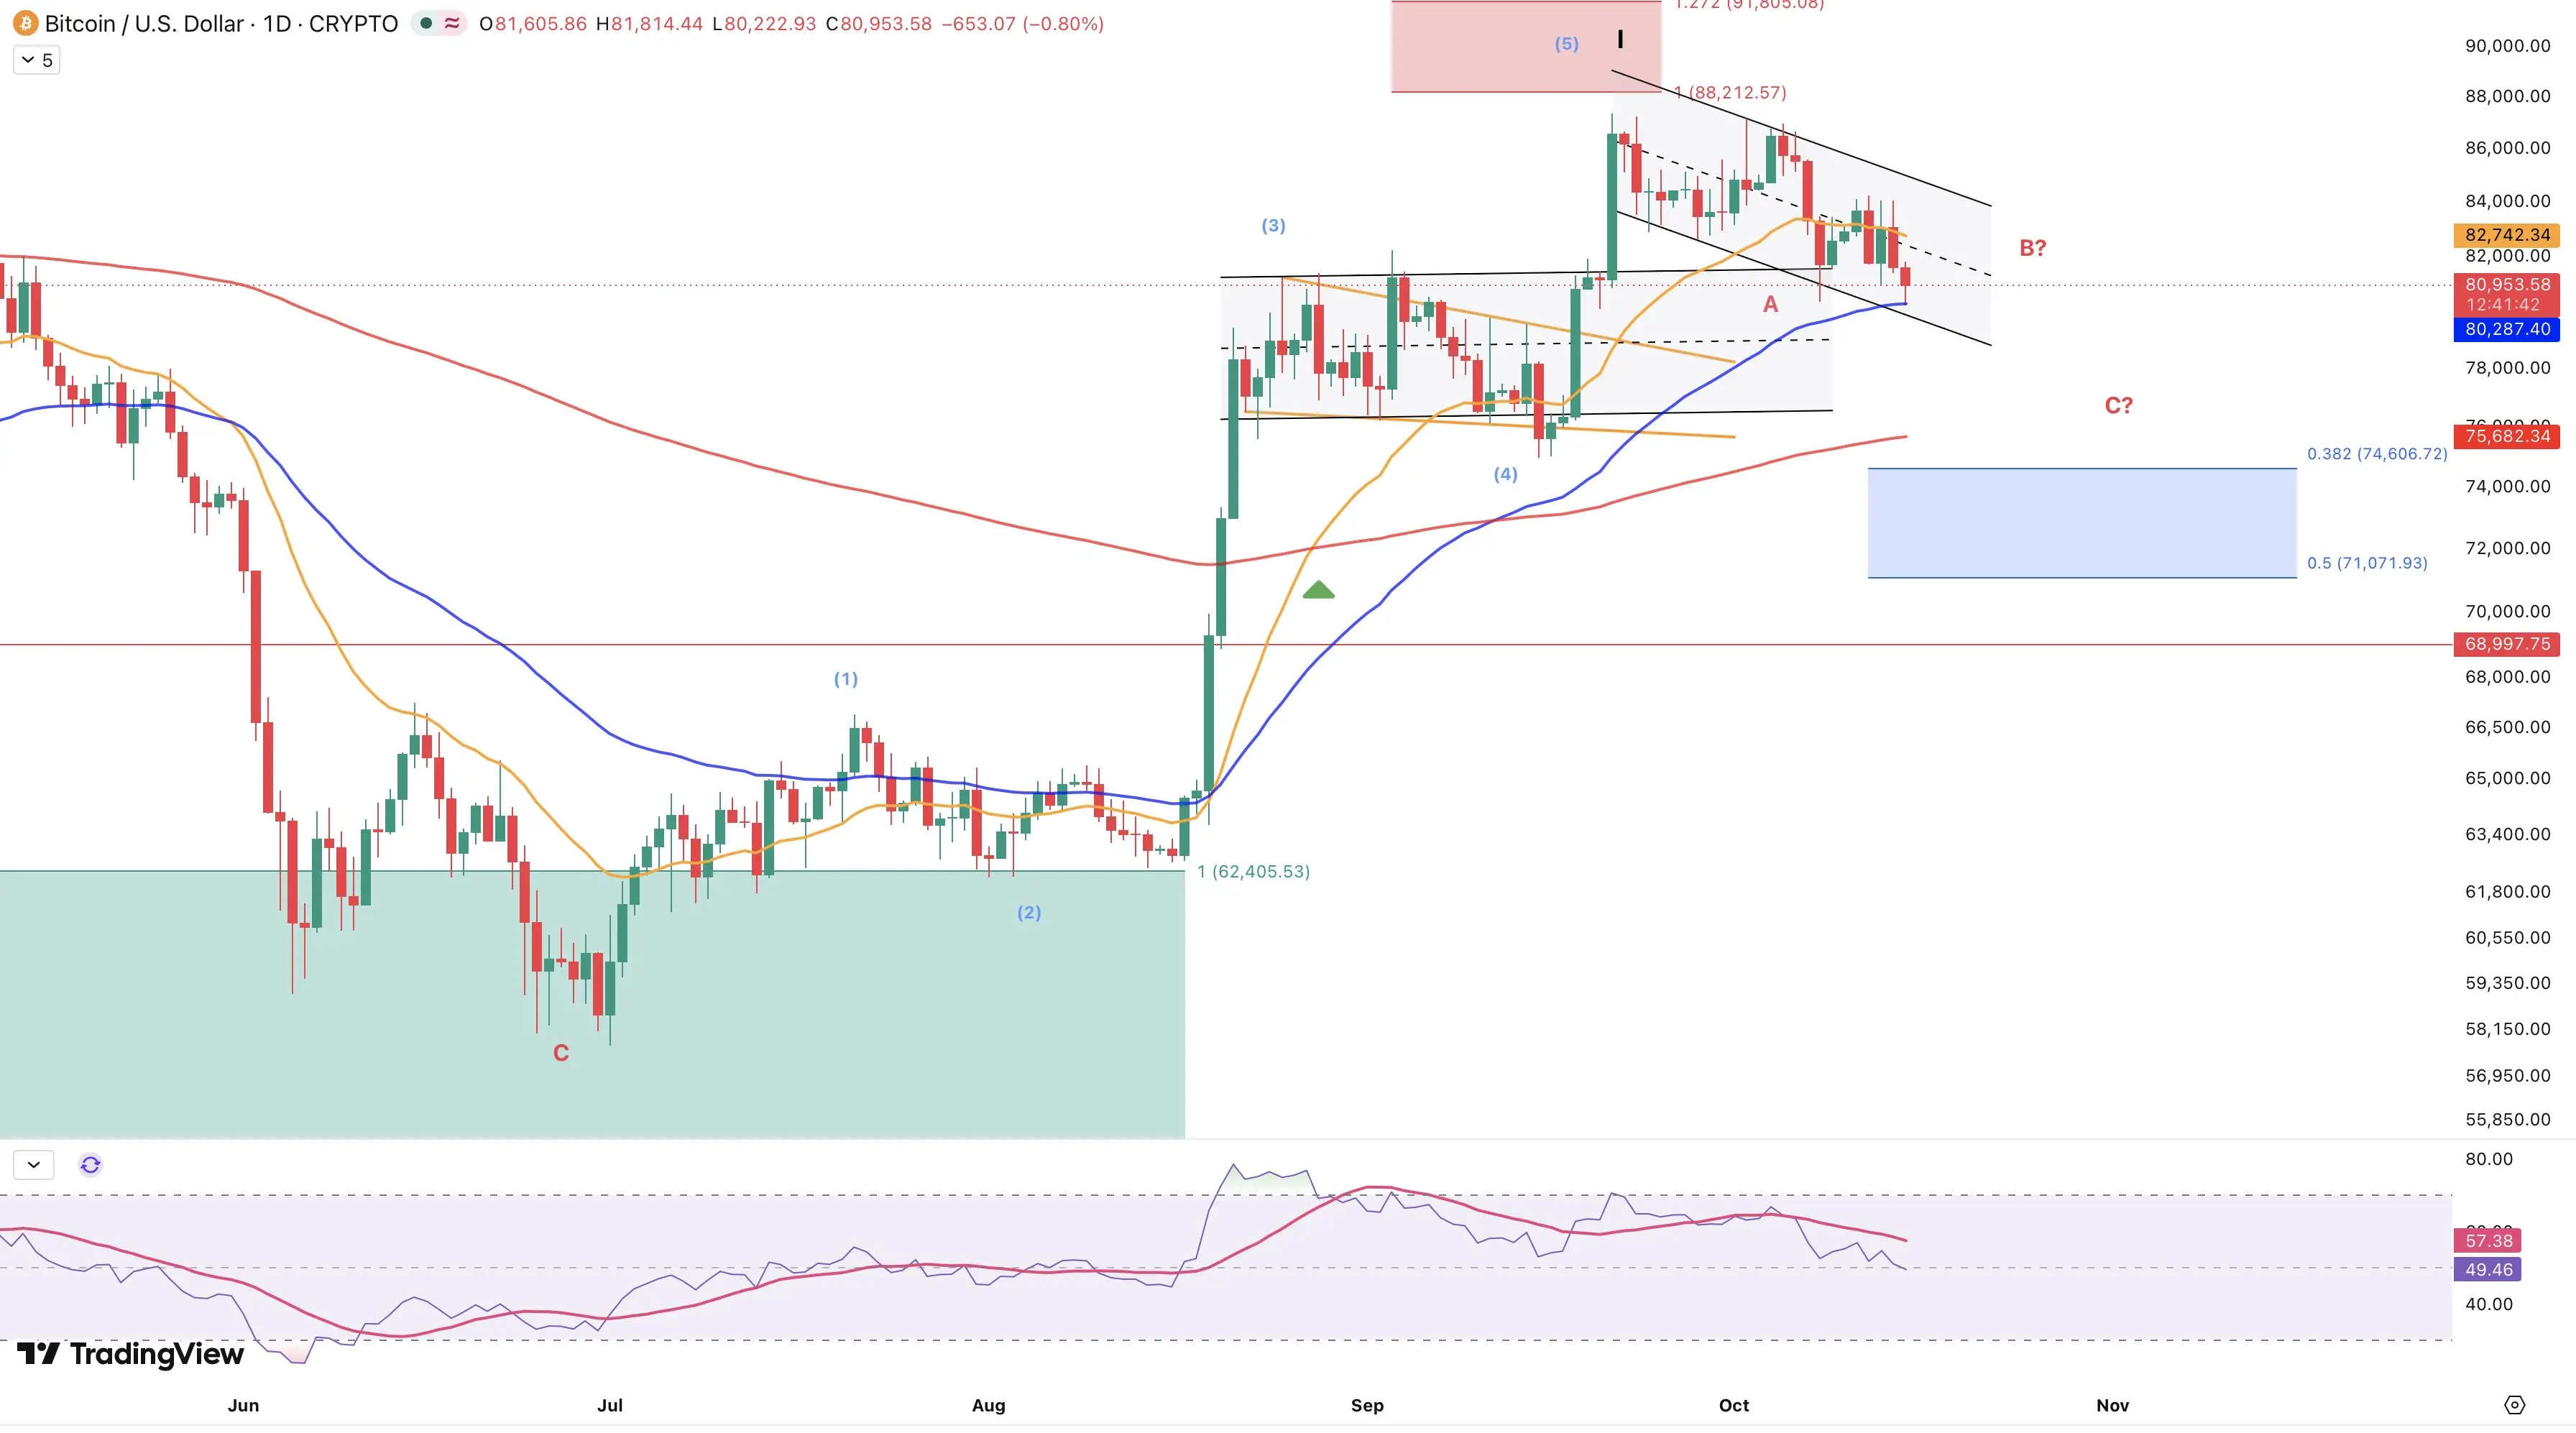
L’analyste cryptomonnaies Darkfost estime que le bitcoin pourrait connaître une deuxième vague de correction, potentiellement jusqu’au niveau de retracement de Fibonacci à 38,2 %, soit environ 74 600 $, tandis que la moyenne mobile exponentielle sur 200 périodes se situe aux alentours de 75 800 $.
3. L’avenir du marché dépendra de la réunion de fixation des taux du 28 octobre : les institutions divergent
Au moment de la rédaction, les données Polymarket indiquent que le marché parie sur une probabilité de 74 % que la Réserve fédérale maintienne les taux d’intérêt inchangés le 28 octobre, contre 26 % pour une hausse de 25 points de base.
Il n’y a guère de désaccord au sein de la Réserve fédérale sur d’éventuelles hausses supplémentaires des taux. Le procès-verbal de la réunion de septembre indique que la plupart des participants jugent appropriée une nouvelle hausse avant la fin de l’année, la principale controverse portant sur le calendrier.
Certains économistes jugent que des hausses en octobre et en décembre sont soutenues par les données. UBS estime toutefois qu’une hausse à la veille des élections de mi-mandat serait politiquement délicate. Les données historiques montrent qu’il est rare que la Réserve fédérale augmente ses taux en octobre ou novembre avant ces élections.
Ensuite, les responsables de la Réserve fédérale entreront probablement dans une période de réserve pré-réunion vers le 17, et le marché attend avec attention les déclarations du président Kevin Warsh avant cette date. La décision sur les taux sera annoncée le 28, suivie le lendemain de la publication des données PCE de septembre, puis, quelques jours plus tard, des élections de mi-mandat le 3 novembre.
Concernant les tendances futures du marché des cryptomonnaies, les avis institutionnels sont partagés. La vision la plus optimiste estime que ce cycle correctif a partiellement absorbé les risques liés à l’inflation.
Matt Mena, stratège principal en recherche crypto chez 21Shares, estime que la chute du bitcoin sous les 85 000 $ la semaine dernière a déjà intégré certains risques baissiers, et qu’après la dissipation de l’incertitude macroéconomique, le bitcoin devrait revenir à 85 000 $ puis viser les 90 000 $. Il note qu’entre 2023 et aujourd’hui, le bitcoin a en moyenne progressé de 1,21 % dans les 7 jours suivant une inflation (CPI) supérieure aux attentes.
Mena anticipe également un repli temporaire de l’ETH autour de 2 500 $, avant une tentative de hausse vers 2 800–3 000 $, avec un objectif potentiel de 130 $ pour SOL d’ici la fin du trimestre.
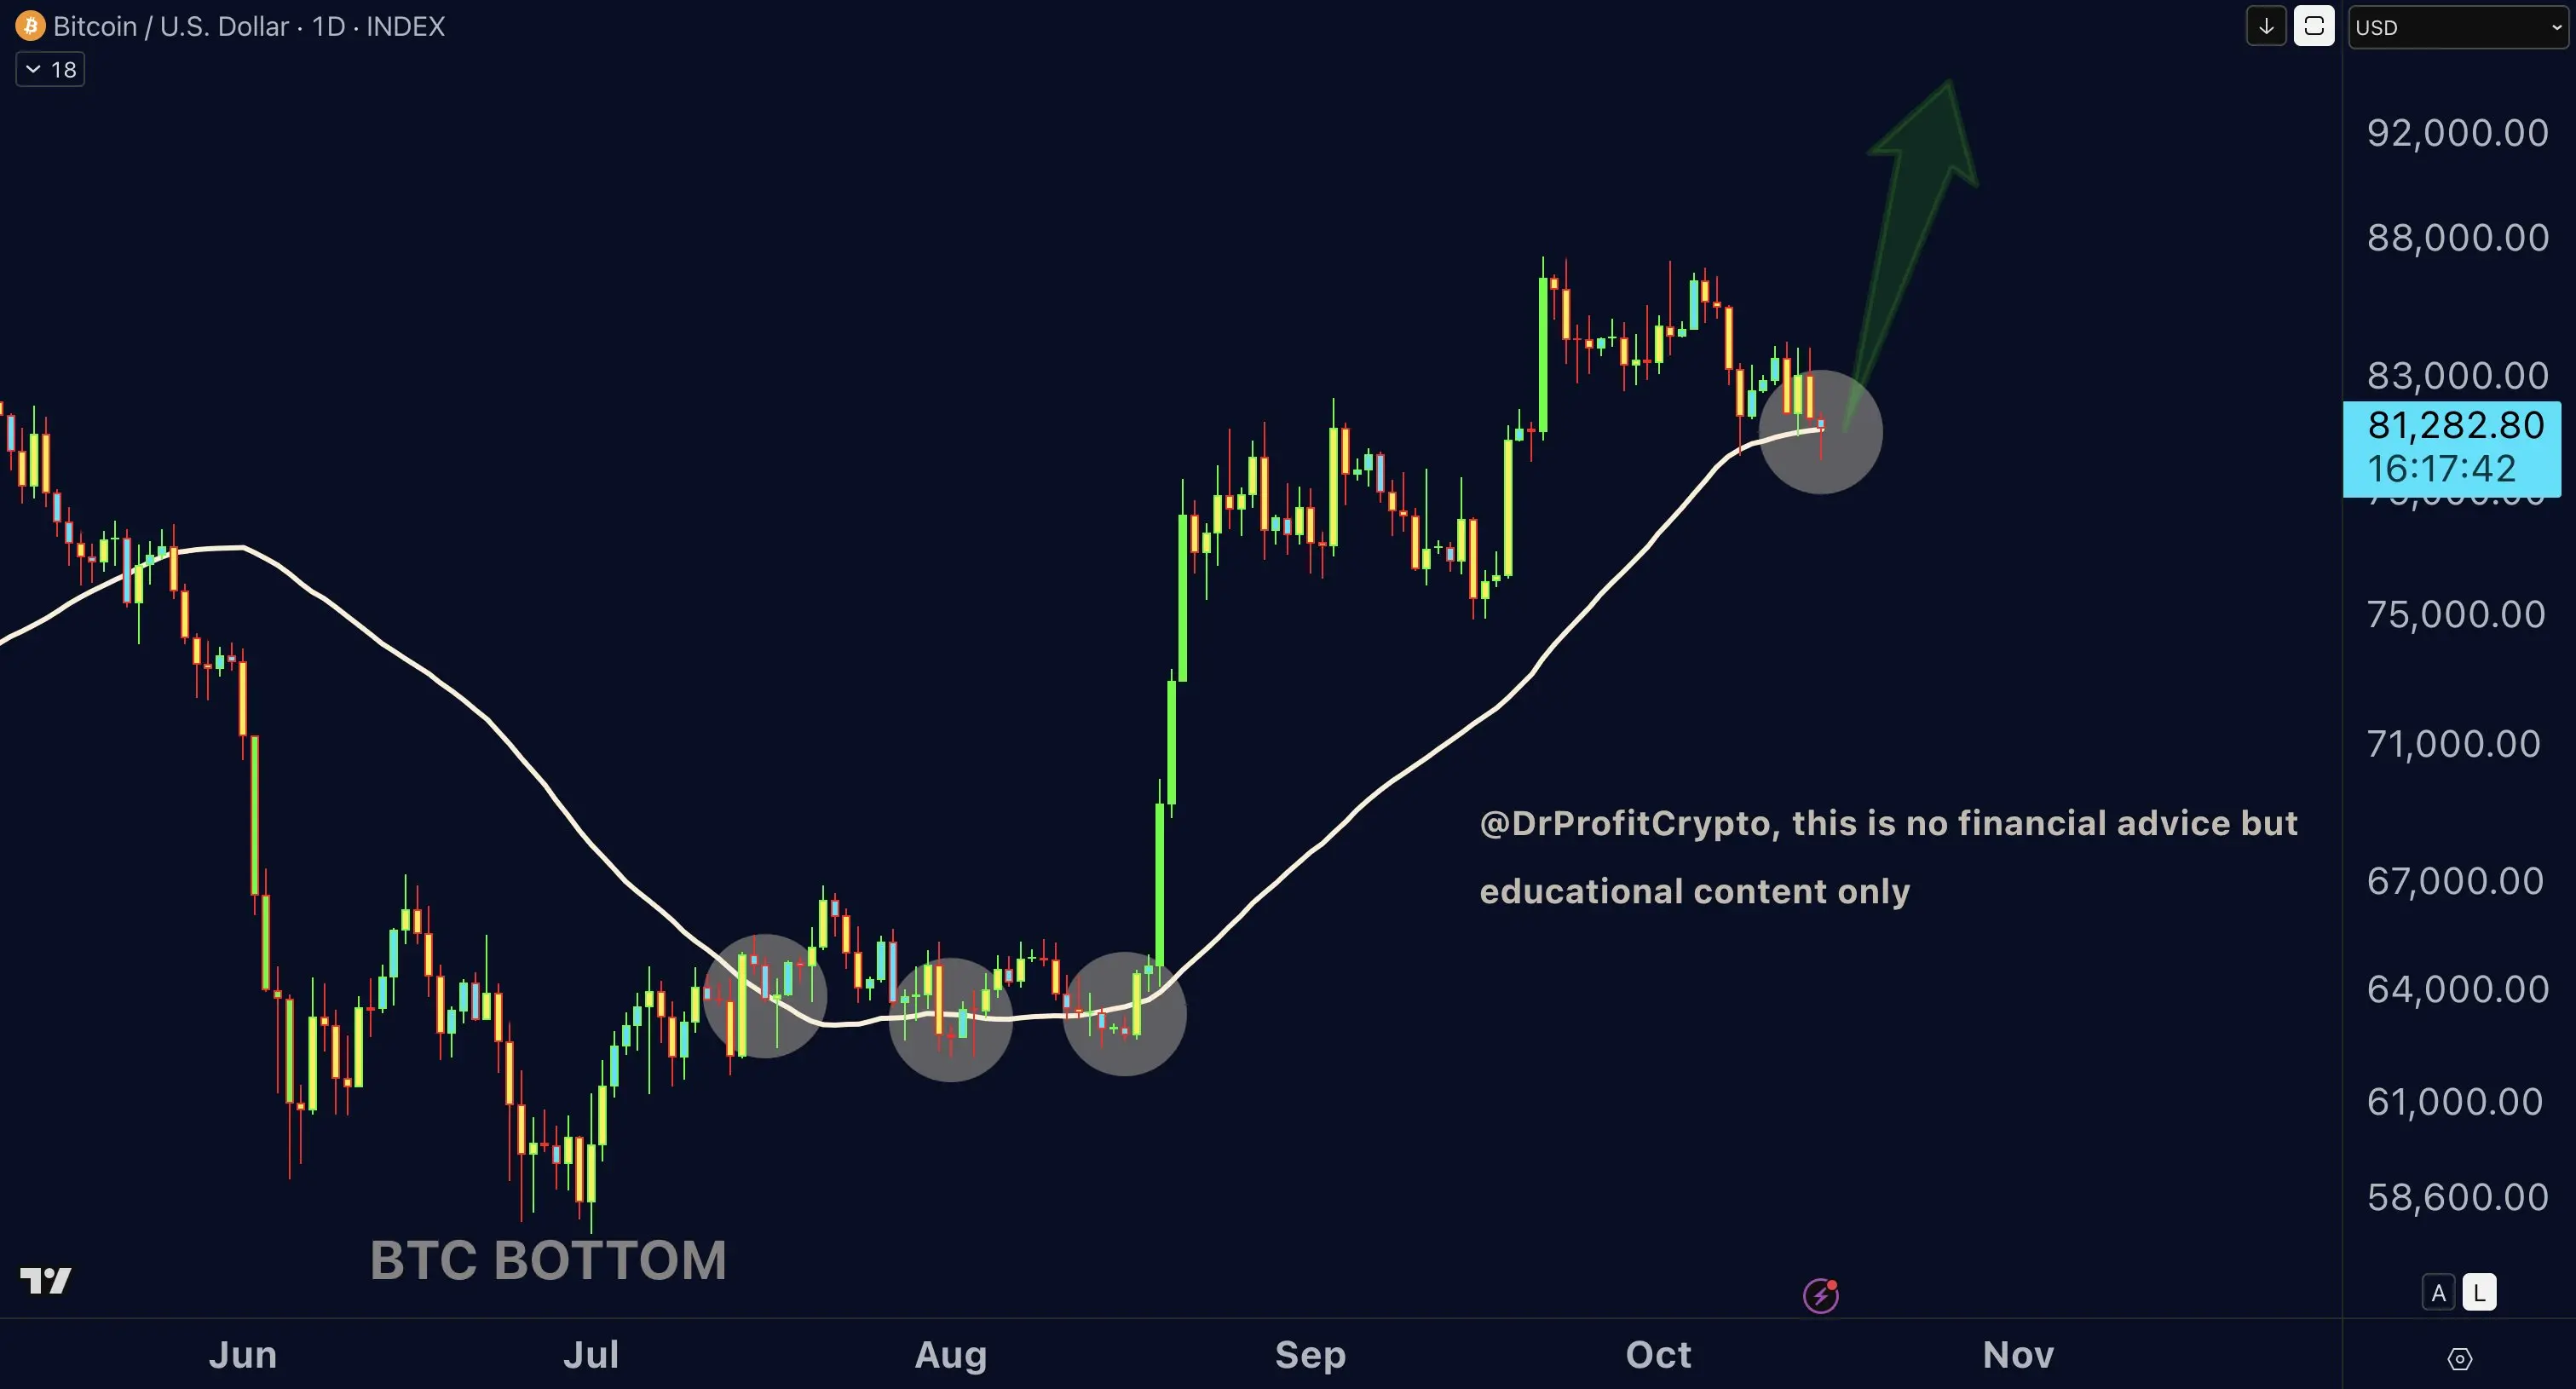
L’analyste Darkfost affirme qu’aucun signal inquiétant n’est actuellement détecté et que la tendance intermédiaire du bitcoin reste positive. Le célèbre trader Doctor Profit considère que, après avoir dépassé précédemment la moyenne mobile sur 50 jours, le bitcoin la teste désormais pour la première fois, et que ce niveau constituera un soutien.
Sur le plan des données on-chain, Glassnode souligne que les pertes réalisées par les détenteurs à long terme ont chuté d’environ 85 % depuis leur pic d’août. Contrairement à 2018 et 2022, ce marché baissier ne s’est jamais clôturé sous le prix réalisé, et le cycle semble se trouver aux prémices d’une reprise.
La vision plus prudente met l’accent sur les pressions à court terme. Glassnode estime que la base de coût des acheteurs des 6 à 12 derniers mois se situe aux alentours de 88 000 $, et chaque approche de ce niveau génère une pression vendeuse de la part des investisseurs cherchant à rentrer dans leurs frais, tandis que les ETF américains cotés en bourse sont revenus à une position nette de vente.
Le scénario de base de QCP Capital pour les perspectives du quatrième trimestre est une oscillation du bitcoin entre 80 000 $ et 90 000 $. L’institution précise que, si les fonds ETF ne reviennent pas, ils réduiront leurs positions autour de 88 000–90 000 $.
Concernant les fonds nouveaux, Geoffrey Kendrick, directeur mondial de la recherche sur les actifs numériques chez Standard Chartered Bank, relève que l’offre de stablecoins a fluctué entre 300 et 320 milliards de dollars au cours des 12 derniers mois, soit actuellement environ 309 milliards. La banque a repoussé sa prévision de passage du marché des stablecoins à 2 000 milliards de dollars, de 2028 à 2030.
Pour la tendance à venir, Glassnode propose deux signaux d’observation. Si la clôture journalière du bitcoin remonte au-dessus de 88 000 $, accompagnée d’un retour des fonds ETF, cela indiquerait que la demande absorbe la pression vendeuse située au-dessus. En revanche, si le cours chute sous la zone d’ordres d’achat à 80 000 $ et sous la ligne de coût des ETF, le prix moyen réel du marché, environ 78 000 $, deviendrait pertinent.