Comment une société de trésorerie BTC en difficulté achève-t-elle le processus de radiation ?
 Tapbit Wire
De Strategy à Bitmine, au cours des deux dernières années, nous avons assisté à l’émergence de nombreuses sociétés de trésorerie cryptomonnaies (DAT) — certaines ont accumulé d’importantes quantités de BTC via un financement continu, d’autres ont fortement parié sur des altcoins comme l’ETH, et certaines sociétés cotées auparavant discrètes se sont transformées en intermédiaires d’actifs cryptos sur les marchés boursiers publics grâce à ce modèle.
Ce modèle s’est avéré très efficace : tant qu’une action pouvait bénéficier d’une prime par rapport à sa valeur nette d’actif, la société pouvait continuer à lever des fonds, acheter des actifs numériques et renforcer l’attention du marché… Mais avez-vous déjà envisagé ce qui se passerait si, un jour, ce mécanisme cessait de fonctionner ? Comment une société de trésorerie cryptomonnaies devrait-elle alors se retirer ?
Aujourd’hui, nous observons la réponse à cette question avec la société britannique cotée Satsuma : vente des BTC, arrêt de l’activité, restitution de la majeure partie du capital aux actionnaires, puis retrait volontaire du marché boursier.
À l’approche officielle de la date prévue de radiation, le 14 septembre, Satsuma deviendra le premier cas, ces deux dernières années, de la vague de sociétés de trésorerie à avoir activement mené à bien le processus « liquidation des BTC → restitution du capital → radiation définitive », même si des cas similaires existaient auparavant : Profusa a conservé sa cotation malgré la pression de radiation, tandis que DigiAsia s’est retirée suite à une fusion-restructuration, situation distincte de celle de Satsuma.
Comment Satsuma en est-elle arrivée là ?
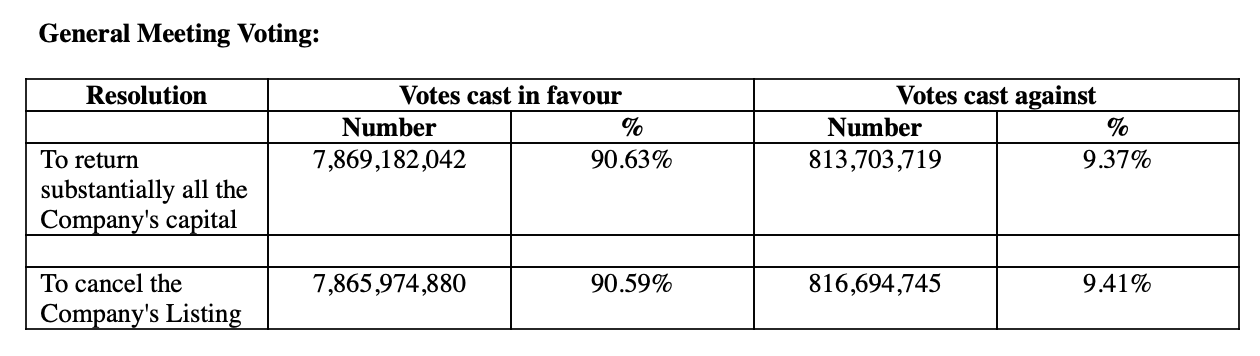
Le 20 juillet 2026, Satsuma a organisé une assemblée générale des actionnaires pour voter deux résolutions spéciales : la première visait à restituer la majeure partie du capital aux actionnaires ; la seconde, à annuler son inscription sur la liste officielle de l’Autorité de conduite financière (FCA).
Les résultats n’ont pas surpris : la première résolution a obtenu 90,63 % de voix favorables, la seconde 90,59 %. Une fois les votes approuvés, le conseil d’administration a immédiatement entamé la préparation de la cessation des activités commerciales et commencé la vente des 669 BTC encore détenus.
Cette décision n’était pas soudaine. En réalité, la stratégie de trésorerie BTC de Satsuma connaissait des difficultés depuis longtemps. Depuis son passage à ce modèle, elle avait accumulé 1 199 BTC, mais le coût moyen d’acquisition dépassait 113 000 $ US. À mesure que le cours du BTC baissait, la valeur comptable de ces actifs s’est rapidement réduite, tout comme les valorisations attribuées par les marchés financiers.
En décembre 2025, Satsuma a vendu d’un seul coup 579 BTC, soit environ la moitié de ses avoirs à l’époque, pour environ 40 millions de livres sterling (soit environ 93 057 $ US au taux de change actuel), mais cette transaction n’avait pas pour objectif de réduire délibérément son exposition au BTC, mais de faire face à des tensions de liquidité — la société devait rembourser une obligation convertible d’environ 78 millions de livres sterling échue ce mois-là. Toutefois, la situation ne s’est pas améliorée : le cours du BTC a continué de baisser et les pressions sur la trésorerie de Satsuma se sont accrues.
À ce stade, les inconvénients inverses du modèle de trésorerie BTC se sont pleinement révélés chez Satsuma : lorsque la société devait vendre des BTC pour rembourser ses dettes, le cycle initial « levée de fonds → achat de crypto-actifs → refinancement » devenait extrêmement difficile à maintenir.
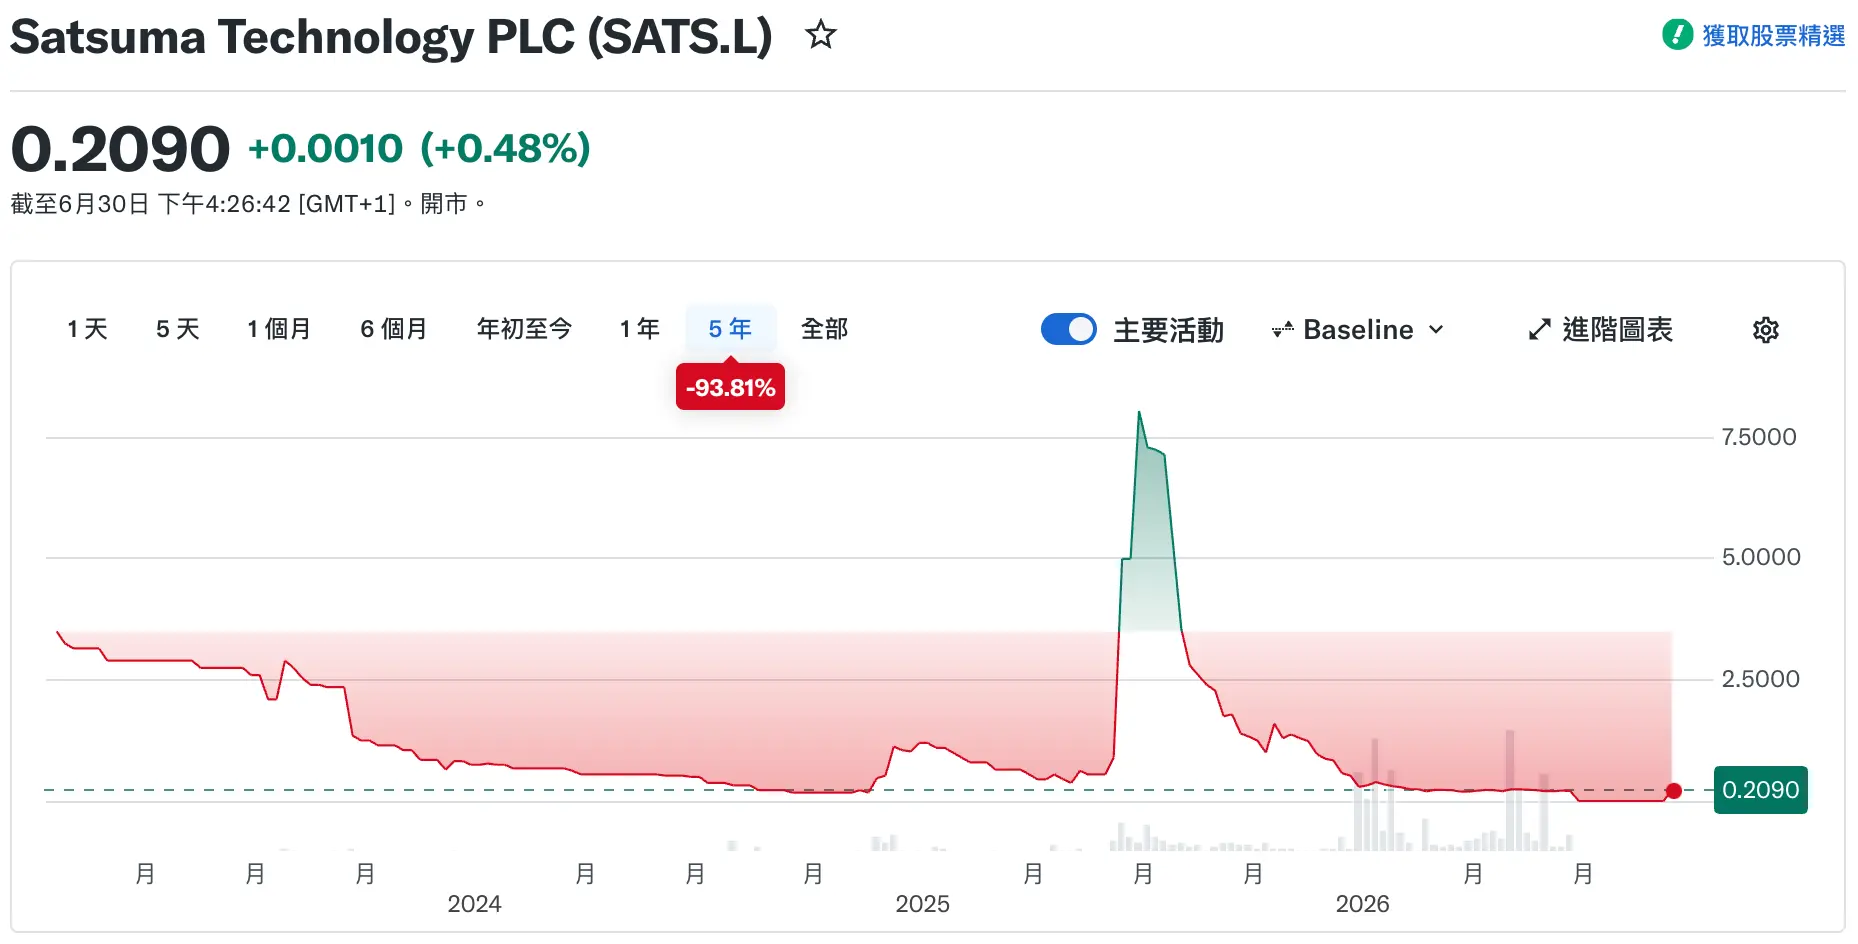
L’évolution du cours de l’action fut encore plus marquée : depuis son pic de juin 2025, le cours de l’action Satsuma avait chuté d’environ 99 % au moment du vote de radiation en juillet, et sa capitalisation boursière est même tombée, à un moment donné, en dessous de la valeur de ses BTC détenus.
Autrement dit, le marché refusait désormais de payer une prime pour cette société de trésorerie BTC, remettant ainsi en cause la pertinence même du maintien de cette entité cotée. En avril 2026, l’un des principaux actionnaires institutionnels de Satsuma, Pantera Capital, a publiquement exhorté la société à abandonner le modèle de trésorerie, à vendre ses BTC restants et à restituer des liquidités aux actionnaires. Par la suite, des actionnaires détenant plus de 20 % du capital ont conjointement demandé une assemblée générale, faisant ainsi progresser la proposition de restitution du capital et de radiation.
En définitive, plus de 90 % des actionnaires ont soutenu la restitution du capital et la radiation, mettant ainsi officiellement un terme à l’histoire de Satsuma en tant que société de trésorerie BTC.
Quelles étapes une DAT doit-elle suivre pour se retirer volontairement ?
La question restante est celle de l’exécution du retrait de cotation, et Satsuma a fourni une démonstration complète à l’intention du marché.
La première étape consiste à ce que l’assemblée des actionnaires adopte une résolution spéciale. Une société ne peut pas simplement décider de fermer l’entité cotée sur la seule base d’une décision du conseil d’administration. Satsuma devait d’abord soumettre aux actionnaires un vote sur l’accord relatif au remboursement de capital et à l’annulation de la qualification à la cotation.
La deuxième étape consiste à déterminer les actionnaires définitivement habilités à recevoir le remboursement de capital et le nombre d’actions concernées. Satsuma a choisi de procéder au remboursement via des « actions B » ; à l’issue de la période d’inscription, il a été confirmé qu’il y avait 11 235 874 700 actions. Cela est crucial, car le montant revenant à chaque action dépend principalement de deux variables : le montant d’actifs restant réellement à la société et le nombre d’actions participant à la distribution.
La troisième étape consiste à vendre les BTC, clôturer l’activité et assainir le bilan — étape la plus critique du processus de sortie DAT, qui transforme la société cotée détenant des BTC en entité en liquidation attendant la distribution de la trésorerie restante. Du 24 au 31 juillet, Satsuma a vendu l’intégralité de ses 669 BTC restants, pour un montant total d’environ 31,91 millions de livres sterling (soit environ 64 226 dollars au taux de change actuel).
La quatrième étape est la validation par le tribunal du plan de remboursement de capital, un aspect relativement particulier du droit britannique des sociétés. Le 8 septembre, la Haute Cour d’Angleterre a approuvé l’annulation par Satsuma de 11 235 874 700 « actions B » et le versement d’environ 30,72 millions de livres sterling aux actionnaires, fixant ainsi le montant remboursé par « action B » à 0,002734 livre sterling.
La cinquième et dernière étape est le retrait de cotation et l’achèvement de la distribution des actifs aux actionnaires. Selon le calendrier précédemment annoncé par Satsuma, la société procédera au retrait de cotation le 14 septembre, et les actionnaires éligibles devraient recevoir leur « remboursement » le 28 septembre. Ce n’est qu’à ce stade qu’une société de trésorerie détenant des BTC peut être considérée comme ayant véritablement achevé sa sortie.
Un autre défi pour les sociétés de trésorerie
L’histoire de Satsuma ne saurait être interprétée uniquement comme un échec du modèle de société de trésorerie cryptomonnaie. Après tout, des entreprises leaders telles que Strategy et Bitmine continuent d’élargir leur périmètre d’actifs. Toutefois, pour les petites sociétés DAT disposant de capacités de financement limitées, la baisse du cours du BTC entraîne une chute des cours de leurs actions sous la valeur nette de leurs actifs, rendant même le financement difficile : « continuer à accumuler des bitcoins » n’est plus la seule réponse possible.
En un sens, la manière d’acheter des BTC ne constitue que la première moitié du parcours d’une société de trésorerie ; la manière d’en sortir en constitue la seconde moitié incontournable. Le processus suivi par Satsuma — du vote des actionnaires à la liquidation des BTC, au remboursement de capital, à l’approbation judiciaire puis au retrait définitif de cotation — fournit également un « manuel de sortie » assez complet aux nouveaux entrants.
À mesure que de plus en plus d’entreprises rejoignent la voie des DAT, le marché devra peut-être aussi commencer à surveiller un autre indicateur : une société de trésorerie doit non seulement être capable d’acheter des BTC, mais aussi de restituer en toute sécurité les actifs aux actionnaires lorsque les règles du jeu changent.