« Maman crypto » Hester Peirce quitte la SEC, qui entre dans une ère à deux personnes
 Tapbit Wire
Original | Odaily Planet Daily
Auteur | jk
Le 2 octobre, heure locale aux États-Unis, « Maman crypto » Hester Peirce a quitté la SEC américaine, démissionnant officiellement de son poste de commissaire. Elle enseignera prochainement à la faculté de droit de l’université Regent, tandis que la SEC qu’elle quitte ne compte plus que le président Paul Atkins et le commissaire Mark Uyeda — tous deux républicains —, entrant ainsi officiellement dans une « ère à deux personnes ».
En rétrospective sur ces huit années, il s’agissait moins d’un mandat que d’un débat continu : Peirce est partie d’une position minoritaire en tant que seule défenseure de l’industrie crypto, puis a progressivement fait évoluer ses arguments vers ce qui constitue aujourd’hui les premières esquisses de la régulation crypto.
Avant 2022 : Une dissidence solitaire
Peirce a prêté serment le 11 janvier 2018. Auparavant, elle avait été conseillère principale au sein du Comité bancaire du Sénat et chercheuse principale au Mercatus Center de l’université George Mason.
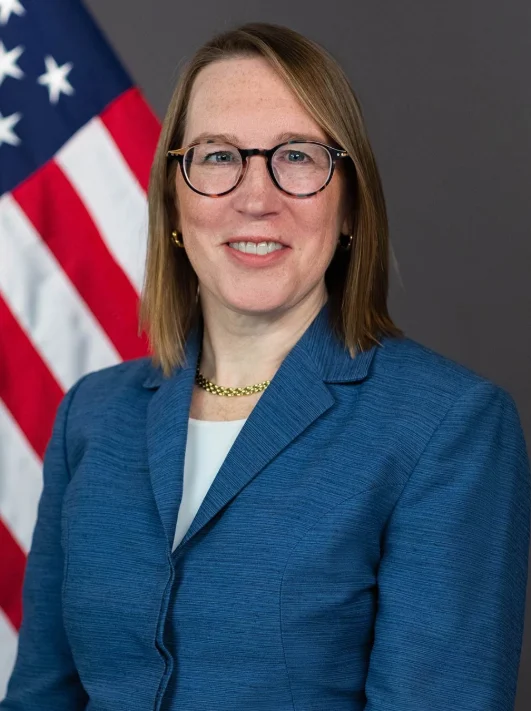
SEC.gov | Hester M. Peirce
Photo d’Hester Peirce sur le site de la SEC, source : SEC
Le 26 juillet de cette année-là, la SEC a rejeté une nouvelle fois la demande de fonds négocié en bourse (ETF) Bitcoin des frères Winklevoss. Peirce a immédiatement publié une déclaration dissidente, estimant que la modification réglementaire concernée respectait la loi de 1934 sur les échanges de valeurs mobilières et aurait dû être approuvée selon la jurisprudence. La communauté crypto se souvient de cette dissidence, qui lui a valu le surnom de « Maman crypto ».
En 2020, elle a proposé un plan accordant aux développeurs trois ans pour construire un réseau fonctionnel ou décentralisé, durant lesquels les exigences complètes d’enregistrement comme titres ne s’appliqueraient pas immédiatement. Le 13 avril 2021, elle a publié « Safe Harbor 2.0 », ajoutant des obligations de mises à jour semestrielles et d’un rapport final. Cette proposition n’a finalement pas été adoptée par la Commission. Pourtant, elle n’a pas disparu pour autant : les avocats d’entreprises l’ont régulièrement citée comme cadre de référence pour concevoir des structures d’émission de jetons.
Après 2021, sous la présidence de Gary Gensler, la SEC n’a pas établi de règles relatives aux offres de jetons, aux protocoles DeFi ou à l’enregistrement des plateformes crypto, mais a plutôt agi par voie de poursuites. Peirce a qualifié cette approche de « régulation par la répression », une critique déjà formulée dès 2020.
Selon des rapports, elle s’est opposée à l’accord amiable conclu en 2021 avec DeFi Money Market, arguant que certains projets visés étaient des expériences avortées, non des fraudes. Lorsque la SEC a poursuivi des entreprises telles que Coinbase, Kraken, Nexo et Ripple, elle a publiquement remis en question l’utilité de consacrer des ressources à ces procédures et craint qu’elles n’entravent les autres missions de l’agence tout en créant des précédents inappropriés.
La rétrospective de The Defiant souligne qu’entre 2022 et 2023, elle fut la seule personne au sein de la Commission à soutenir activement la crypto tout en disposant d’un droit de vote, obligeant les avocats spécialisés en conformité à se fier à ses avis dissidents comme substitut aux orientations officielles.
2024 : Une approbation tardive
L’ETF Bitcoin a constitué un autre fil conducteur de son mandat. Dans plusieurs discours, elle avait critiqué la SEC pour avoir refusé pendant quatre ans d’engager un dialogue constructif avec les utilisateurs et développeurs crypto, et pour avoir instauré des obstacles spécifiques aux actifs crypto dans le cadre des approbations d’ETF.
En 2024, les ETF Bitcoin au comptant ont enfin été approuvés. Toutefois, dans son avis dissident à cette occasion, elle a surtout dénoncé le long délai qui a précédé cette décision : selon elle, la SEC a perdu une décennie, ébranlé la confiance du public, épuisé les ressources humaines, brouillé sa mission et éloigné une génération d’innovateurs de produits. Des observateurs du secteur considèrent que ses premiers avis dissidents ont préparé le terrain pour cette approbation, ainsi que pour l’attitude plus conciliante de la SEC envers les « meme coins » et les activités des développeurs en 2025. Il n’est donc guère étonnant que tant de personnes préfèrent la retenir sous cet angle.
La commissaire de la SEC Hester Peirce défend les technologies de confidentialité
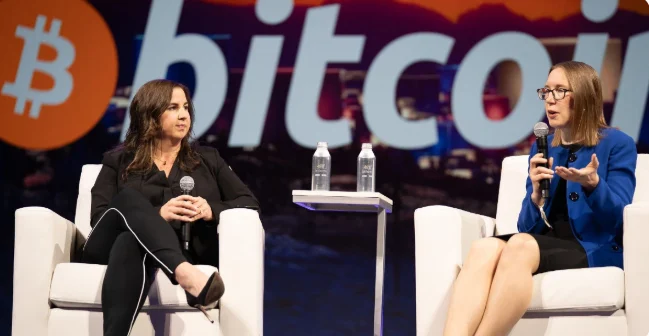
Hester Peirce lors de la conférence Bitcoin
La même année, la Maison-Blanche a changé de mains, les niveaux supérieurs de l’industrie crypto se sont ouverts et la SEC a accueilli un nouveau chef.
2025 : Du rôle minoritaire à celui de chef
Le 21 janvier, le président par intérim Mark Uyeda a annoncé la création d’une task force crypto et en a nommé Peirce à sa tête.
Lors de sa création, la task force a reconnu ouvertement que la SEC s’était jusqu’alors appuyée principalement sur l’application rétroactive et réactive des règles pour réguler le secteur crypto, et que celle-ci « pouvait faire mieux » pour offrir des voies viables aux demandeurs d’enregistrement.
Hester Peirce, la plus constante défenseure crypto de la SEC américaine, quittera ses fonctions la semaine prochaine
Photo d’Hester Peirce lors d’un événement
La task force a ensuite établi dix domaines prioritaires, notamment la définition du statut de titre et les modalités de garde, organisé des tables rondes publiques, annulé les précédentes lignes directrices sur la garde bancaire, et intégré des acteurs du secteur pour contribuer aux règles sur la tokenisation et les plateformes d’échange. Elle s’est qualifiée de « maximaliste de la liberté » et a déclaré que de nombreuses « meme coins » « ne relèvent probablement pas de la compétence de la SEC », suggérant que le Congrès et la CFTC devraient traiter cette question.
Durant son mandat à la tête de la task force crypto, l’approche répressive de la SEC à l’égard du secteur crypto a nettement évolué. En février 2025, la SEC a d’abord déposé conjointement avec Binance une demande de suspension de la procédure, puis accepté de classer sans suite son action contre Coinbase ; le 27 février, elle a déposé une requête de classement avec autorité de la chose jugée. Le 3 mars, la SEC a accepté de classer sans suite son action contre Kraken, ce que Kraken a précisé n’impliquait aucune reconnaissance de faute, aucune amende ni aucun changement opérationnel. Le 29 mai, la SEC et Binance ont conjointement déposé une demande de classement avec autorité de la chose jugée.
Selon Bloomberg, au cours du mois précédant début mars, la SEC avait classé ou mis en veille au moins neuf affaires contre des entreprises crypto. L’affaire Consensys a également été classée, et Robinhood Crypto a annoncé que la SEC avait clos son enquête sur l’entreprise. Les requêtes de classement dans les affaires Coinbase et Binance invoquaient toutes deux les travaux en cours de la task force crypto comme motif. Bien que ces classements résultent d’une décision collective de la SEC et non d’une initiative individuelle de Peirce, leur résolution porte clairement sa marque et met fin à l’approche de « régulation par la répression », qu’elle critiquait depuis des années.
Ce qu’elle laisse derrière elle, et ce qui reste à accomplir
Ses années d’arguments se transforment désormais en textes réglementaires. On estime largement que sa réflexion antérieure sur le « port sûr » est déjà perceptible dans les propositions, exemptions et orientations de la SEC. Toutefois, une grande partie de ce travail est encore en cours :
Règlement sur les actifs crypto (règles d’émission de jetons) : La SEC a présenté ce projet le 18 août, prévoyant une exemption unique « startup » de 5 millions USD (sur quatre ans) et une exemption « financement » de 75 millions USD par période de 12 mois, tout en garantissant que les actifs crypto ne soient plus considérés comme relevant d’un « contrat d’investissement ». Ce projet préempterait également les exigences d’enregistrement et de qualification étatiques ; la période de consultation se termine le 20 octobre. Il s’agit de la première procédure de réglementation spécifique aux crypto de la SEC fondée sur consultation publique, proposée par Atkins, Peirce et Uyeda par vote écrit, sans opposition. Dans sa déclaration, Peirce a souligné que ces exemptions et ports sûrs ne conviennent pas à tous les modèles, et que cela ne constitue qu’une étape vers un cadre réglementaire clair, raisonnable et applicable.
Règles sur la garde : La SEC a publié le 1er octobre un projet de règles permettant, dans certaines conditions, aux conseillers en investissement et aux fonds réglementés de détenir eux-mêmes des actifs crypto, ainsi qu’à des sociétés fiduciaires étatiques d’agir en tant que gardiens, sous réserve de certaines conditions.
Modernisation des règles sur les agents de transfert : Proposée le 1er septembre, il s’agit de la première révision substantielle de ces règles depuis plus de 40 ans. Elle autoriserait les agents de transfert à utiliser la blockchain ou d’autres registres distribués comme registre principal des détenteurs de titres ou comme composante de celui-ci, sans toutefois les y contraindre ; les agents utilisant la blockchain ou gérant des titres tokenisés devraient conserver les adresses de portefeuille dans leurs registres détaillés de positions. Ce projet ne détermine cependant pas si un actif crypto donné constitue un titre.
Exemption pour l’innovation : Le 17 septembre, la SEC a accordé cette exemption temporaire et conditionnelle, autorisant les plateformes qualifiées de titres tokenisés à recourir à des market makers automatisés et à des pools de liquidité pour négocier des actions tokenisées du marché national. Cette exemption dure cinq ans, expirant le 17 septembre 2031, et la SEC peut à tout moment la raccourcir, la prolonger ou l’ajuster ; elle est présentée comme un « bac à sable » destiné à éclairer les futures réglementations. Le premier niveau (actions du S&P 500 et du Russell 1000, etc.) est limité à 75 titres dont le volume de négociation ne dépasse pas 0,25 % du volume moyen quotidien du mois précédent, tandis que le second niveau est limité à 250 titres et à 2,5 %, et seul le marché secondaire est autorisé. La SEC sollicite simultanément les commentaires du public sur cette exemption.
Des variables à l’ère des deux commissaires
Le deuxième mandat d’Hester Peirce a pris fin en juin 2025, et selon les règles elle aurait pu poursuivre ses fonctions environ 18 mois supplémentaires, soit qu’elle a quitté ses fonctions environ deux mois avant cette échéance.
La SEC qu’elle quitte ne compte plus que deux commissaires. Des règles adoptées en 1995 autorisent la Commission à continuer de fonctionner avec moins de trois membres, mais avec seulement deux personnes, tout désaccord ou toute abstention peut paralyser les décisions. La Maison-Blanche n’a pas encore nommé de successeur, et celui ou celle qui dirigera la task force crypto n’est pas non plus désigné(e). Au niveau congressionnel, la loi CLARITY stagne toujours au Sénat, et le secteur ne dispose pas encore d’un cadre législatif global définissant clairement les compétences respectives de la SEC et de la CFTC ; face à cet impasse législative, le Règlement sur les actifs crypto devient provisoirement le principal instrument offrant une clarté réglementaire à court terme. Certains dirigeants du secteur craignent que des règles dépourvues de base législative puissent être modifiées par une future administration.
Conclusion
Il y a huit ans, lorsque Hester Peirce est entrée à la SEC, la crypto ressemblait encore à une étendue d’eau dépourvue de repères nautiques. Elle n’apportait qu’une obstination prématurée : alors que tous s’opposaient à l’industrie cryptographique, elle insistait encore sur la question de savoir à quoi devaient ressembler de bonnes règles. Ainsi, un simple désaccord est devenu une pierre jetée à l’eau, un port sûr s’est esquissé, et une longue position minoritaire s’est transformée en un repère auquel les générations futures pourront se référer encore et encore.
Ce que « Maman Crypto » laisse derrière elle dans le domaine de la régulation industrielle n’est pas un édifice achevé, mais une maquette finalisée, quelques échafaudages nouvellement installés et un chemin qu’elle a parcouru pas à pas. Ce chemin n’a pas encore de nom, les règles ne sont pas encore entièrement arrêtées, et personne n’a encore pris le relais — mais les eaux de la crypto ne sont plus aussi silencieuses qu’il y a huit ans.