Effondrement de l'IA ! Ce soir, un rapport solide sur les emplois non agricoles pourrait porter un nouveau coup au marché boursier américain
 Tapbit Wire
Le rapport américain sur les emplois non agricoles d'octobre sera publié vendredi (6 novembre) à 8 h 30, heure de l'Est. Le marché s'attend généralement à une reprise par rapport au creux de septembre, mais le calendrier de publication est extrêmement délicat : la veille, les actions technologiques ont subi un sévère revers, l'indice Nasdaq 100 chutant de 6,36 % en une seule journée — son pire niveau depuis mars 2020 — et le trading IA s'est totalement effondré.
La turbulence boursière du jeudi a profondément modifié le cadre d'interprétation du rapport sur l'emploi. L'indice S&P 500 a chuté de 4,36 % en une seule journée, l'indice des semi-conducteurs de Philadelphie a plongé de 12 %, et l'indice de peur VIX a bondi de 11,5 points pour atteindre 28, tandis que la liquidité du marché se contractait fortement. Dans ce contexte, des données sur l'emploi inattendument solides pourraient non seulement ne pas redonner confiance aux marchés, mais aussi raviver les attentes d'une hausse des taux par la Réserve fédérale en décembre, au pire moment possible, aggravant ainsi un marché déjà précaire.
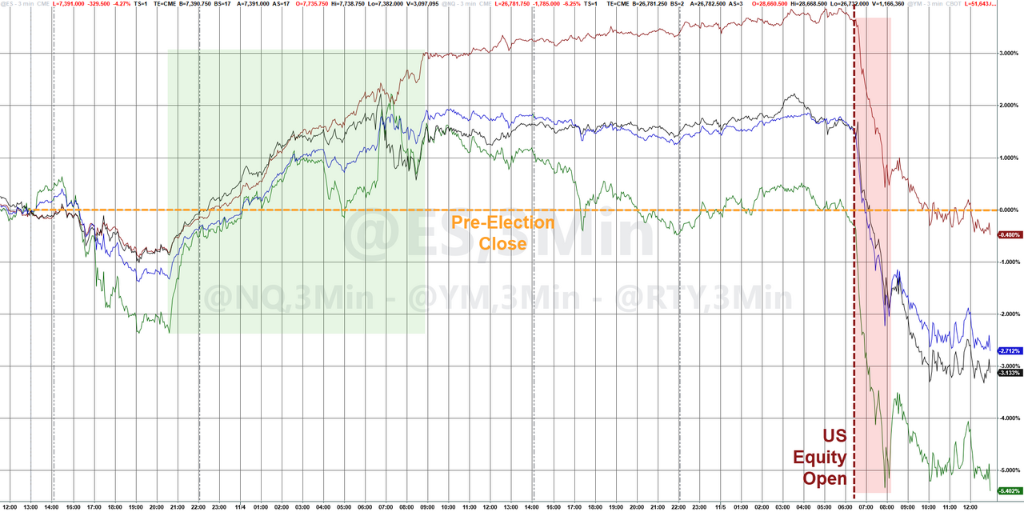
D’après les réactions sur le marché des options, les investisseurs se préparent à une forte volatilité. Vendredi, la volatilité implicite des straddles sur l’indice S&P 500 a grimpé à 1,45 %, son plus haut niveau quotidien depuis mars de cette année — tandis que la volatilité réalisée des straddles jeudi était près de huit fois supérieure à cette valeur.
Des signes de reprise, mais des divergences persistent
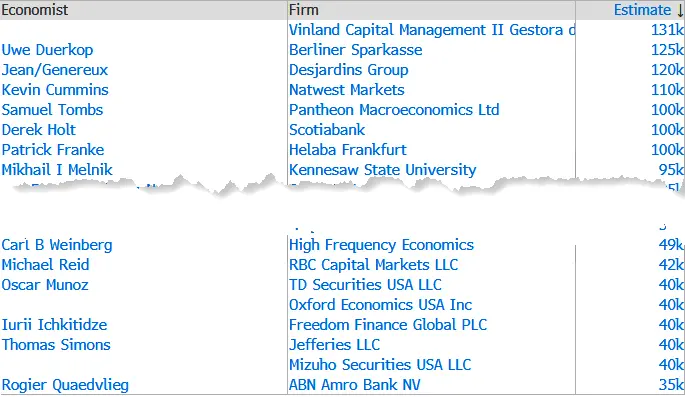
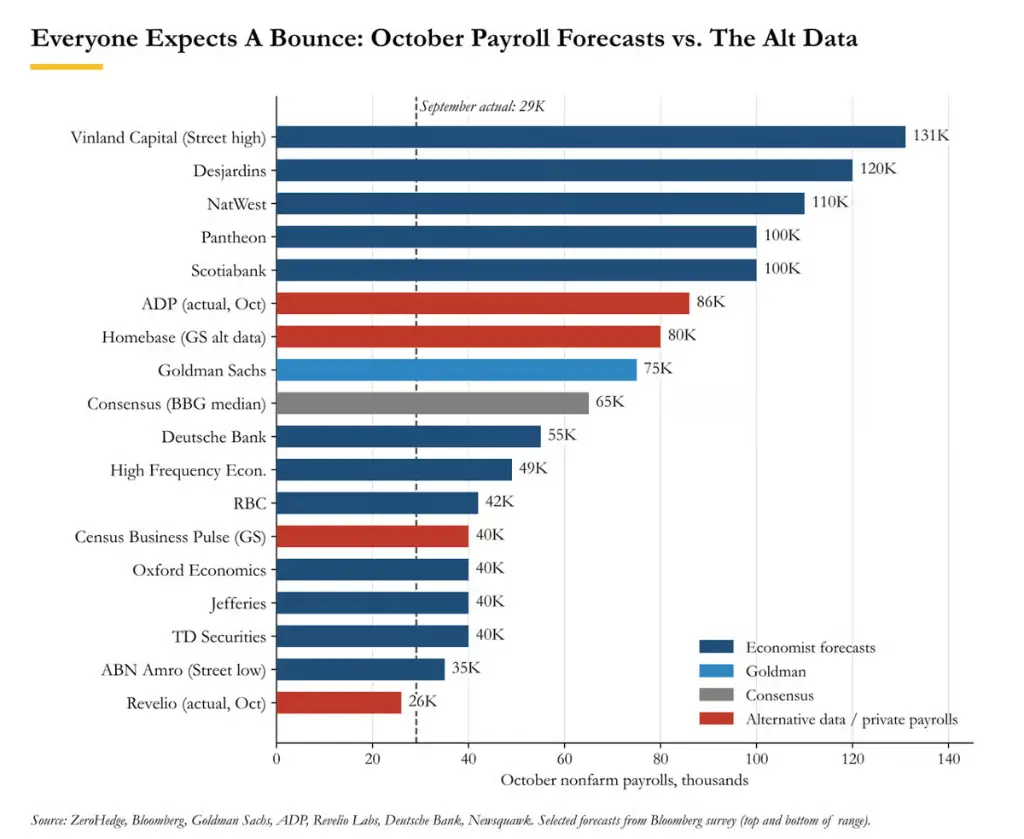
Le marché s’attend globalement à une forte reprise des emplois non agricoles en octobre après les 29 000 créations de septembre. Une enquête Bloomberg indique que les prévisions de Wall Street vont de 35 000 à 131 000, avec un consensus autour de 65 000. Le taux de chômage devrait rester stable à 4,2 %, les salaires horaires moyens devraient augmenter de 0,3 % sur un mois, tandis que leur progression annuelle devrait ralentir à 2,9 %, tombant sous la barre des 3 % pour la première fois depuis mai 2021.
Goldman Sachs prévoit une hausse de 75 000 emplois non agricoles, supérieure au consensus, et estime à 70 000 l’augmentation dans le secteur privé. Ces prévisions reposent sur plusieurs indicateurs : les premières demandes d’indemnisation chômage sont tombées à 195 000 pendant la semaine de référence d’octobre, contre 204 000 en septembre ; les données JOLTS montrent une hausse inattendue des postes vacants (+333 000, à 7,523 millions), un nouveau sommet cyclique ; l’emploi privé ADP a progressé de 86 000, dépassant les attentes ; les données Challenger sur les licenciements indiquent 43 994 annonces en octobre, soit une baisse annuelle de 71 %, le plus bas depuis 2023. Du point de vue saisonnier, Goldman note également qu’une fête du Travail tardive en septembre entraîne généralement une reprise de l’emploi en octobre suivant, avec une accélération historique moyenne d’environ 50 000.
Toutefois, certaines voix évoquent des risques baissiers. Les données du prestataire Revelio indiquent seulement 26 000 nouveaux emplois en octobre, nettement inférieur au chiffre révisé de 67 600 du mois précédent, constituant ainsi une estimation extrême basse parmi les prévisions.
Taux de chômage et salaires : les détails comptent plus que les gros titres
Le taux de chômage pourrait devenir une variable plus influente sur les marchés que le total des emplois non agricoles vendredi.
Le taux de chômage non arrondi de septembre était de 4,18 %, ce qui signifie qu’une légère variation pourrait le faire passer à 4,1 % ou à 4,3 %. Goldman Sachs, Turnleaf et la Fed de Chicago penchent tous vers un risque baissier sur ce taux, suggérant qu’il pourrait converger vers des niveaux plus faibles, cohérents avec l’évolution continue des demandes d’indemnisation chômage. Goldman souligne aussi que son indicateur composite « slack tracker », fondé sur dix mesures de la marge de manœuvre sur le marché du travail, affiche actuellement 4,6 %, « indiquant que le marché du travail est en réalité plus faible que ne le laisse penser le seul taux de chômage ».
En matière de salaires, si le consensus est atteint, la croissance annuelle des salaires tombera sous la barre des 3 % pour la première fois depuis plus de quatre ans.
L’indicateur large des salaires de Goldman Sachs, qui agrège plusieurs mesures salariales, affiche une croissance trimestrielle annualisée de 3,0 % et une croissance annuelle de 3,3 %. L’indicateur proxy de Deutsche Bank sur la croissance nominale des salaires devrait légèrement reculer à 4,1 %, ce que la banque juge « encore compatible avec une croissance robuste des dépenses des ménages ». À noter que la productivité du troisième trimestre a bondi de 3,6 % en glissement annuel, bien au-dessus des attentes de 2,7 %, tandis que les coûts unitaires du travail ont inopinément reculé de 0,7 %.
Trajectoire de la Réserve fédérale : les attentes de hausse des taux érodées par l’effondrement de l’IA
Lors de la réunion monétaire d'octobre, la Réserve fédérale est restée statique, mais deux membres ont émis des votes dissidents.
Le président de la Réserve fédérale, Warsh, a indiqué que les taux augmenteraient à « un rythme mesuré ». Lors du repli sévère du Nasdaq jeudi, Hammack, de la Fed de Cleveland, a toutefois affirmé que la politique monétaire « devait passer à une posture restrictive », privilégiant « des ajustements plus fréquents mais plus modestes » ; Barkin, de la Fed de Richmond, a estimé que d'autres hausses étaient prévues, sans toutefois préciser leur « ampleur ni leur rythme ».
Les économistes de Goldman Sachs prévoient que la Réserve fédérale mettra en œuvre, en décembre, une deuxième et dernière hausse, portant la fourchette cible des taux directeurs à 4,00 %–4,25 %, puis suspendra ses hausses avant de relancer des baisses fin 2027 ou début 2028. Avant cette semaine, le marché anticipait une hausse en décembre avec une probabilité d’environ 83 % (soit environ 21 points de base).
Après le fort repli du secteur IA jeudi, l’anticipation marchande d’une hausse en décembre est tombée à 17,25 points de base (environ 70 % de probabilité), tandis que le rendement des obligations américaines à 2 ans a reculé d’environ 12 points de base dans un contexte de rallye haussier accentué. L’équipe de vente taux de Goldman Sachs souligne que les deux principaux risques baissiers pour les taux courts et intermédiaires sont : premièrement, un retour aux hostilités contre l’Iran par Trump après les élections de mi-mandat, ravivant les attentes inflationnistes ; deuxièmement, l’effondrement du trading IA, provoquant de fortes chocs sur la croissance. Selon un rapport d’Axios jeudi soir, Trump aurait déclaré qu’une décision sur la guerre contre l’Iran « interviendra bientôt ».
Une publication solide de données pourrait être la dernière chose dont le marché a besoin.
Globalement, avant cette publication des chiffres non agricoles, les fondamentaux du marché du travail affichent un schéma exceptionnellement robuste ces dernières années : les demandes initiales d’indemnisation chômage sont proches de leur plus bas niveau depuis 57 ans, les licenciements d’octobre sont les plus faibles depuis 2023, les offres d’emploi (JOLTS) ont bondi de 333 000 postes et les données ADP ont dépassé les attentes. Dans ce contexte, le risque que les créations d’emplois dépassent l’anticipation consensuelle de 65 000 penche nettement à la hausse, et le taux de chômage pourrait aussi reculer.
Le problème se situe ici. Un rapport solide fournirait une justification suffisante à Warsh, Hammack et Barkin pour procéder à une hausse en décembre — précisément au moment où le Nasdaq vient de connaître sa pire séance depuis mars 2020.
L’équipe de vente taux de Goldman Sachs estime qu’un seul indicateur ne peut pas annuler entièrement l’anticipation marchande de hausses ; plutôt, une donnée emploi correcte ramènerait très probablement la hausse de décembre sur la table, ajoutant ainsi un nouveau facteur de pression aux problèmes déjà existants liés à l’IA. Compte tenu de la position actuelle — les stratégies CTA ont commencé à vendre nettement des contrats à terme, et les institutions orientées acheteur sont « à nouveau coincées » — cela ne favorise pas un rebond de soutien. Le modèle de Goldman Sachs montre que, si le marché chute encore de 2,5 écarts-types par rapport à son niveau actuel, le volume potentiel de ventes sur les futures S&P 500 pourrait atteindre 7,48 milliards de dollars la semaine prochaine.
Il convient de noter que la révision des données non agricoles de septembre pour août (passant initialement de 133 000 à 29 000) est également un élément à surveiller de près — la précédente révision avait eu un impact sur le marché obligataire et la fixation des taux comparable à celui des chiffres bruts eux-mêmes.