Cynthia Wu, CCO de BIT, décortique les points douloureux du secteur des actifs numériques : l’achat n’est que le point de départ, une bonne garde est le véritable avantage concurrentiel
 Tapbit Wire
Source : BIT
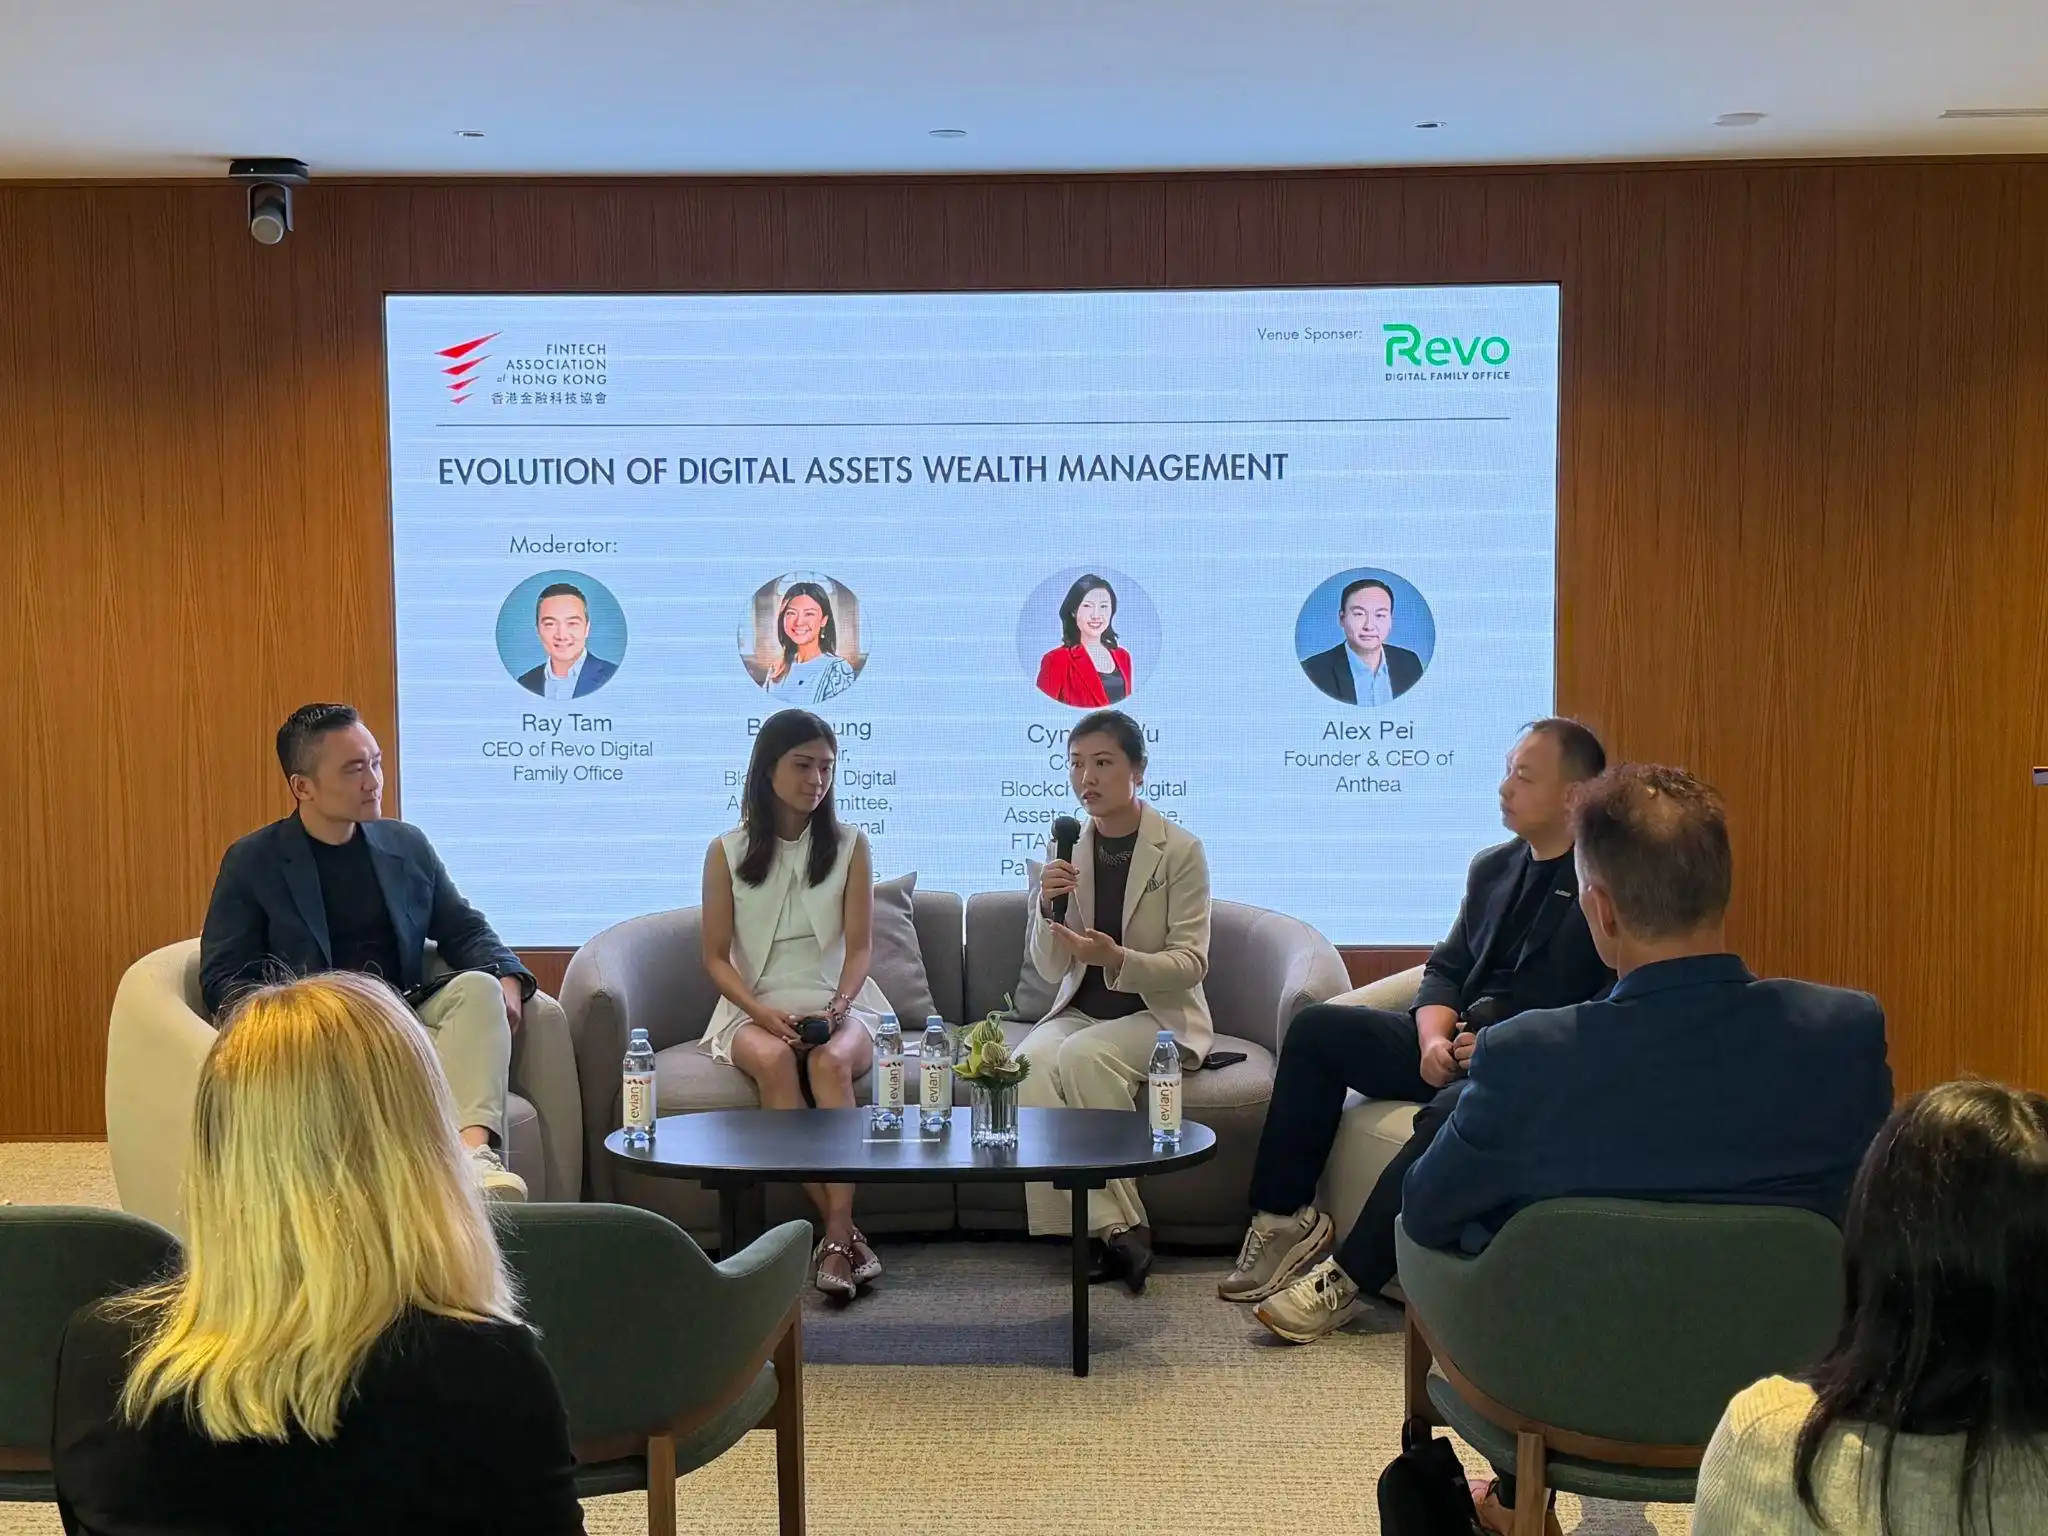
Le 3 novembre 2026, l’Association fintech de Hong Kong (FTAHK) a organisé une table ronde intitulée « L’évolution de la gestion de patrimoine en actifs numériques » au Raffles Family Office, dans le quartier central de Hong Kong. Cynthia Wu, associée fondatrice et directrice commerciale (CCO) de BIT ainsi que coprésidente du comité Blockchain et actifs numériques de la FTAHK, y a été invitée. Elle y a partagé la scène avec Belle Leung, responsable Asie-Pacifique chez Xapo Bank, et Alex Pei, fondateur et PDG d’Anthea.
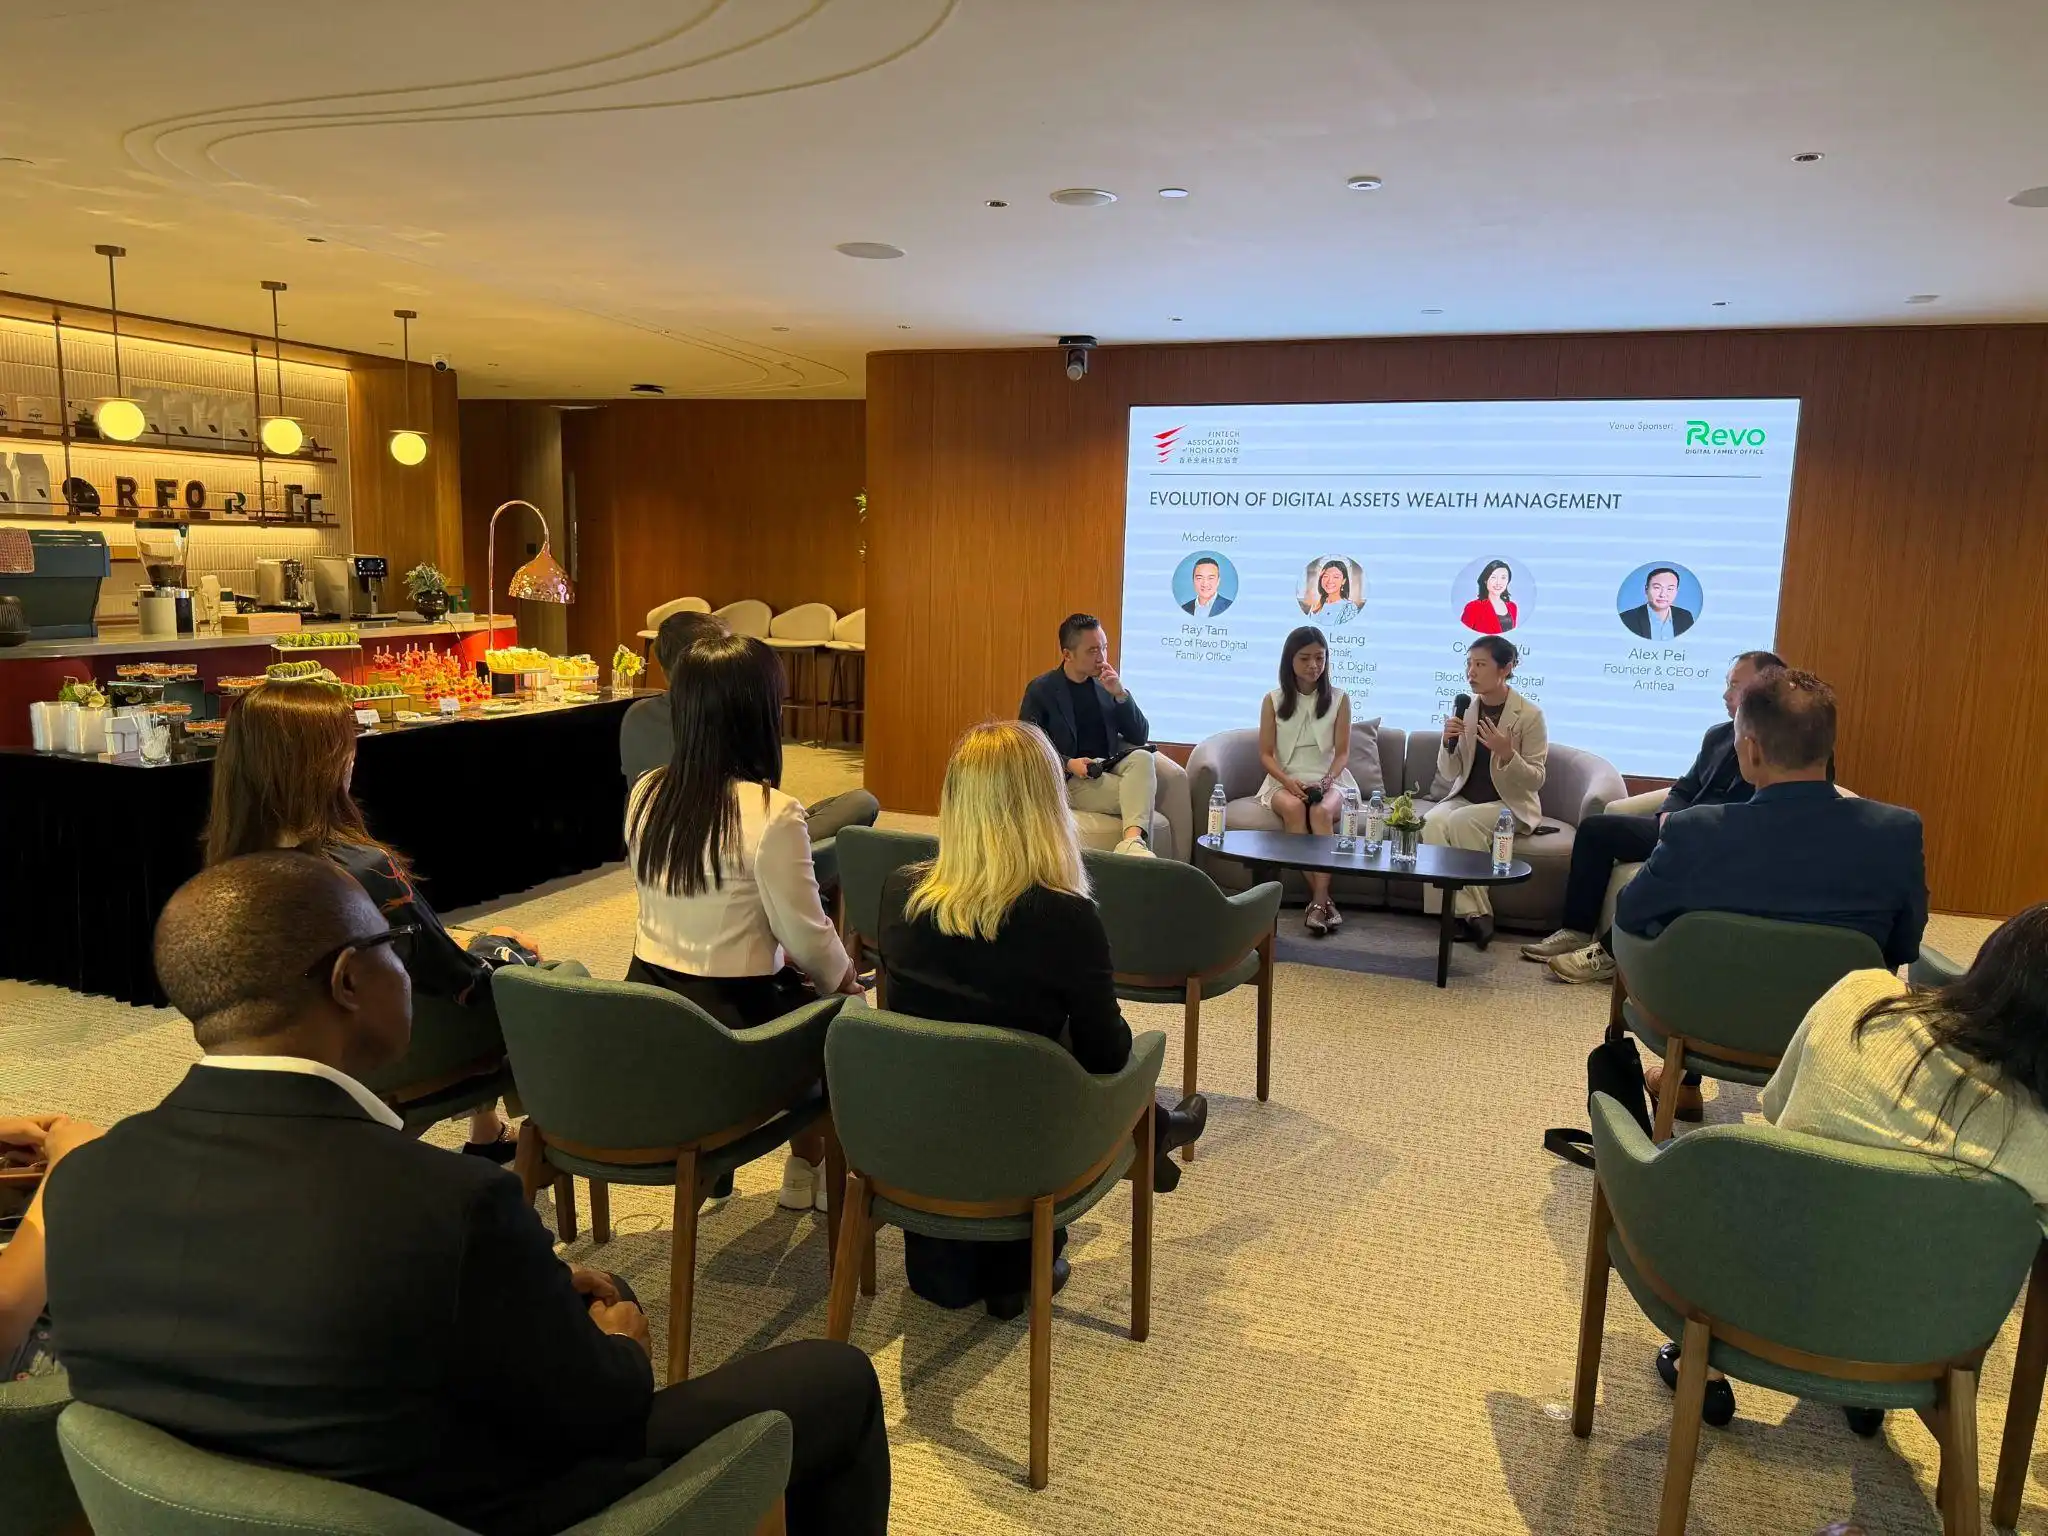
Cette table ronde s’est concentrée sur l’évolution des besoins des clients fortunés, explorant comment la garde, l’assurance, les produits à rendement, les produits structurés et les évolutions réglementaires façonnent collectivement l’avenir de la gestion de patrimoine en actifs numériques. Ayant traversé un cycle de marché complet, ces clients accordent désormais moins d’attention aux cours qu’à la sécurité opérationnelle ; ni le rendement ni la structure ne posent problème en soi : l’enjeu réside dans la transparence du prix des risques et leur isolement efficace.
I. Les attentes des clients fortunés : passer de « Puis-je l’acheter ? » à « Puis-je le détenir correctement ? »
Évoquant l’évolution des besoins des clients fortunés, Cynthia a rappelé le paysage sectoriel il y a trois ans : le marché venait de subir l’effondrement de FTX, la confiance avait atteint son plus bas niveau, et la première question des familles n’était pas « Que dois-je acheter ? », mais « Mon argent est-il en sécurité là où il se trouve ? ». Pour les investisseurs souhaitant allouer des capitaux aux actifs numériques, aucun véhicule d’investissement régulé n’était disponible sur le marché, et les ETF Bitcoin spot américains ne bénéficiaient encore d’aucune perspective d’approbation à court terme.
Elle a souligné que les investisseurs d’aujourd’hui sont plus avertis et formulent des questions plus précises et professionnelles : où exactement les actifs sont-ils détenus ? Sont-ils séparés ? Quelle autorité régule l’institution concernée ? Peuvent-ils apparaître dans le même rapport que les autres actifs du portefeuille ? Les clients privilégient également de plus en plus des formats d’investissement familiers, ce qui explique notamment le lancement récent par BIT d’un ETF Bitcoin spot (BBIT) en Suisse : certaines familles souhaitent détenir du Bitcoin selon un format reconnu par leurs auditeurs, fiduciaires et comités d’investissement.
« Le secteur rencontrera certes de nouveaux défis, mais la préoccupation essentielle n’a jamais changé : les familles demandent toujours « Mon argent est-il en sécurité ? », simplement avec plus de précision », a déclaré Cynthia. Leurs inquiétudes ont migré du cours vers le plan opérationnel : les souvenirs de 2022 persistent, et le risque de contrepartie reste une priorité ; la transmission patrimoniale constitue un autre enjeu : « Si quelque chose m’arrive, comment seront gérés ces actifs ? ». La demande a donc évolué de « Puis-je l’acheter ? » vers « Puis-je le détenir correctement ? ».
II. Identifier les rendements : le problème n’est pas le rendement lui-même, mais celui dont la source est floue
Concernant le phénomène selon lequel, après les faillites successives d’institutions de prêt lors du précédent cycle, le terme « rendement » est devenu péjoratif aux yeux de nombreuses familles, Cynthia estime que « le rendement en soi n’a jamais été le problème ; ce sont les rendements dont la source est imprécise qui le sont ».
Elle explique que les rendements authentiques correspondent essentiellement à la valorisation du temps et du risque : les investisseurs engagent des actifs sur une période donnée ou acceptent une exposition au risque clairement définie, et sont rémunérés en conséquence. Le risque n’est donc pas à éliminer, mais constitue un élément intrinsèque du rendement. L’essentiel réside dans sa capacité à être isolé et quantifié, dans la compréhension claire par l’investisseur des risques qu’il assume, dans l’existence de plafonds de risque et dans sa séparation des autres activités de l’institution.
Elle cite la célèbre phrase de Buffett : « Le risque vient de l’ignorance de ce que l’on fait », précisant que c’est précisément le cœur du problème du précédent cycle : non pas le rendement, mais l’absence de tarification raisonnable et de maîtrise effective du risque. À cet égard, elle recommande aux familles de poser systématiquement la même question à toute institution : « Et nous vous invitons très volontiers à nous la poser en premier » : À quel risque correspond le rendement que je perçois ? Où se situent les limites de ce risque ?
III. Produits structurés : la structure peut redistribuer le risque, mais ne peut pas éliminer tous les risques
Face à l’essor de produits de plus en plus structurés — fonds tokenisés, actifs réels tokenisés (RWA), obligations à protection du capital — Cynthia estime que pour juger si ceux-ci rendent les actifs numériques plus sûrs, il faut d’abord clarifier la signification du terme « sûr ».
Elle souligne qu’aucune structure ne résout les problèmes inhérents à l’actif lui-même : qu’il s’agisse de risques liés au protocole — vulnérabilités logicielles, défaillances de gouvernance ou cyberattaques — ou de risques de marché — volatilité des cours, perte de liquidité, écarts nocturnes — aucun ne peut être supprimé par la simple conception du produit. Les produits tokenisés reposent sur des contrats intelligents, ajoutant ainsi un risque informatique au risque propre de l’actif.
Ce que la structure peut modifier, c’est la répartition du risque. Elle cite l’exemple de la bourse suisse SIX : peu après la crise de Lehman en 2009, celle-ci a autorisé l’émission de produits structurés sous forme garantie, les émetteurs devant déposer une garantie auprès de la bourse, réévaluée quotidiennement. En cas de défaut, la bourse vend la garantie pour rembourser les investisseurs, réduisant fortement le risque d’incapacité de paiement de l’émetteur. Toutefois, le risque est souvent simplement transféré : bien que les obligations à protection du capital non garanties réduisent le risque à la baisse, cette protection repose uniquement sur la promesse de l’émetteur, augmentant ainsi l’exposition des investisseurs au risque de crédit de ce dernier ; tandis que les ETF Bitcoin à tampon ou à revenu déjà cotés aux États-Unis montrent que, qu’il s’agisse d’acheter une protection ou d’obtenir un rendement supplémentaire, le coût est la renonciation à une partie du potentiel haussier.
« Le signal le plus inquiétant est un produit promettant de vous protéger contre des risques qu’aucune structure ne peut éliminer. Si le réseau tombe en panne ou si le marché chute de 30 % en une nuit, aucune structure de produit ne peut y remédier. Une protection ne fonctionne réellement que si le marché continue de fonctionner. »
IV. Responsabilité des agents IA : vous pouvez déléguer les transactions, mais pas la responsabilité
Sur la question de savoir qui doit être tenu responsable lorsque des actifs familiaux futurs sont partiellement gérés par des agents IA et qu’une erreur de transaction survient, Cynthia a indiqué que, bien que cette question semble novatrice, le principe sous-jacent est ancien : l’adéquation entre autorité et responsabilité.
Elle estime que la responsabilité ne saurait incomber au modèle. Les modèles actuels ne sont que des logiciels : ils n’ont ni bilan, ni licence, ni obligation de diligence. « L’arrivée ou non de l’IAG reste débattue, et personnellement, je demeure sceptique. Quoi qu’il en soit, les cadres juridique, réglementaire et social existants ne considèrent pas l’IA comme une entité autonome, telle qu’une personne ou une entreprise. » Ainsi, la responsabilité incombe à la partie qui déploie l’agent et définit son champ d’autorité : si l’agent est fourni par une plateforme, celle-ci doit non seulement imposer des limites, mais aussi garantir que l’agent et ses habilitations conviennent réellement à la famille ; si la famille introduit elle-même l’agent, une plus grande part de responsabilité lui revient, tandis que la plateforme doit veiller au respect des limites et conserver des registres d’audit exhaustifs.
Elle a également souligné que la difficulté réelle réside dans l’attribution de la responsabilité. Aussi intelligent qu’il soit, un agent ne peut jamais être infaillible, et de bonnes décisions ne produisent pas nécessairement de bons résultats. « Nous ne licencions pas un gestionnaire d’actifs pour une seule allocation perdante sur un trimestre donné ; nous évaluons plutôt son processus décisionnel sur le long terme. Ce même critère devrait s’appliquer aux agents IA. L’intelligence augmente les chances de succès, tandis que les limites déterminent le coût d’une erreur isolée. Vous pouvez déléguer les transactions, mais pas la responsabilité. »
V. Les trois prochaines années : le premier fonds régulé piloté par des agents IA devrait voir le jour
Interrogée sur le développement le plus important pour la gestion patrimoniale des actifs numériques au cours des trois prochaines années, Cynthia a formulé un jugement précis : « Je pense qu’au cours des trois prochaines années, nous verrons apparaître le premier fonds d’actifs numériques régulé, entièrement géré par des agents IA et fonctionnant intégralement sur blockchain, ces agents étant eux-mêmes rémunérés en bitcoin. »
À propos de BIT
BIT (anciennement Matrixport), fondé en 2019, est un groupe mondial de premier plan de services financiers liés aux actifs numériques. Son siège social est à Singapour, avec des bureaux dans sept pays et régions. Le groupe relie la finance traditionnelle aux marchés des actifs numériques grâce à des cadres de gouvernance rigoureux, des capacités techniques solides et des opérations conformes à la réglementation.
BIT propose aux institutions et investisseurs professionnels du monde entier une gamme complète de services liés aux actifs numériques, couvrant les activités de trading, de garde, de gestion d’actifs, de liquidité et de financement, ainsi que l’introduction et l’application sur chaîne d’actifs du monde réel (RWA). Ses entités détiennent les licences requises et sont soumises à la réglementation locale à Singapour, à Hong Kong, en Suisse, au Royaume-Uni, aux États-Unis et au Bhoutan, notamment la licence d’institution de paiement majeure (MPI) à Singapour et la licence de gestion collective d’actifs délivrée par la FINMA suisse.
Actuellement, le groupe gère des actifs dépassant 6 milliards de dollars, avec un volume mensuel de trading supérieur à 7 milliards de dollars, des intérêts versés cumulés aux clients dépassant 2 milliards de dollars, et une valorisation supérieure à 1 milliard de dollars. Il figure sur l’indice Hurun Global Unicorns 2024 et sur la liste des fintech unicorns de Singapour 2025.
Avertissement
Ce contenu est fourni à titre indicatif uniquement et ne constitue ni un conseil en investissement, ni une offre d’investissement, ni une invitation à souscrire un produit financier quelconque, ni une offre publique ou une promotion des produits mentionnés dans ce document dans quelque juridiction que ce soit. Les informations contenues dans cet article ne doivent pas être considérées comme une recommandation pour une stratégie ou un produit d’investissement spécifique. Les prix des actifs numériques sont très volatils, l’investissement comporte des risques et les performances passées ne garantissent pas les rendements futurs.
Cet article est rédigé par un contributeur et ne reflète pas les vues de BlockBeats.