Arrêt de Blast : Une couche 2 pilotée par des airdrops qui n’a pas survécu à l’« ère post-airdrop »
 Tapbit Wire
Le 2 octobre, le compte officiel de Blast a publié une brève annonce annonçant la cessation de ses activités et exhortant tous les utilisateurs à retirer leurs actifs vers le réseau principal Ethereum avant le 26 octobre.
Cette couche 2 autrefois célébrée, qui avait attiré plus de 1,1 milliard de dollars de dépôts avant son lancement sur le mainnet et dont le TVL avait dépassé 2 milliards de dollars à un moment donné, a vu ses revenus réseau chuter à seulement 1 793 dollars le mois dernier. Derrière cela se cache un projet phare piloté par des airdrops, contraint d’arrêter ses activités car ses revenus ne couvraient plus ses coûts d’exploitation.
Revenus mensuels inférieurs à 2 000 $ : insuffisants pour maintenir une couche 2
La raison invoquée par Blast pour justifier son arrêt est simple : les coûts permanents de maintenance dépassent les revenus générés par la couche 2, sans perspective crédible de viabilité à long terme. Cette déclaration semble du jargon officiel, mais les chiffres racontent une histoire très précise.
Selon les données de DeFiLlama, les revenus réseau de Blast ont culminé à environ 3,5 millions de dollars en juin 2024 — leur apogée. Le mois dernier, ce montant s’est effondré à seulement 1 793 dollars. Ce passage de 3,5 millions à 1 793 dollars représente une baisse de 99,95 %, les revenus mensuels étant désormais inférieurs à 2 000 dollars.
Faire fonctionner une couche 2 n’est pas gratuit : développement, infrastructure et sécurité exigent des investissements continus. CoinDesk a notamment souligné dans son rapport que les récentes exploitations ont accru l’accent mis sur les dépenses de sécurité, tandis que des concurrents comme Base convertissent les utilisateurs des bourses et les écosystèmes de développeurs en activités sur chaîne, rendant la concurrence plus difficile pour les petites blockchains en matière de développeurs, d’utilisateurs et de frais de transaction. Avec des revenus mensuels de 1 793 dollars, Blast ne peut tout simplement pas subsister dans ce cadre coûteux.
Les sources de revenus de cette chaîne proviennent principalement des frais de transaction et des gains issus des activités réseau. Lorsque les utilisateurs cessent de trader, les revenus disparaissent. L’écart entre 3,5 millions et 1 793 dollars n’est pas une simple question de métriques, mais la conséquence directe d’un départ massif d’utilisateurs et de fonds.
De 2 milliards à 32 millions de dollars : départ des utilisateurs et des fonds
Le TVL de Blast a atteint un pic de plus de 2 milliards de dollars en juin 2024. Aujourd’hui, il est d’environ 32 millions de dollars — soit une contraction supérieure à 98 %. Même comparé aux 67 millions de dollars d’août 2025, il a chuté de plus de moitié.
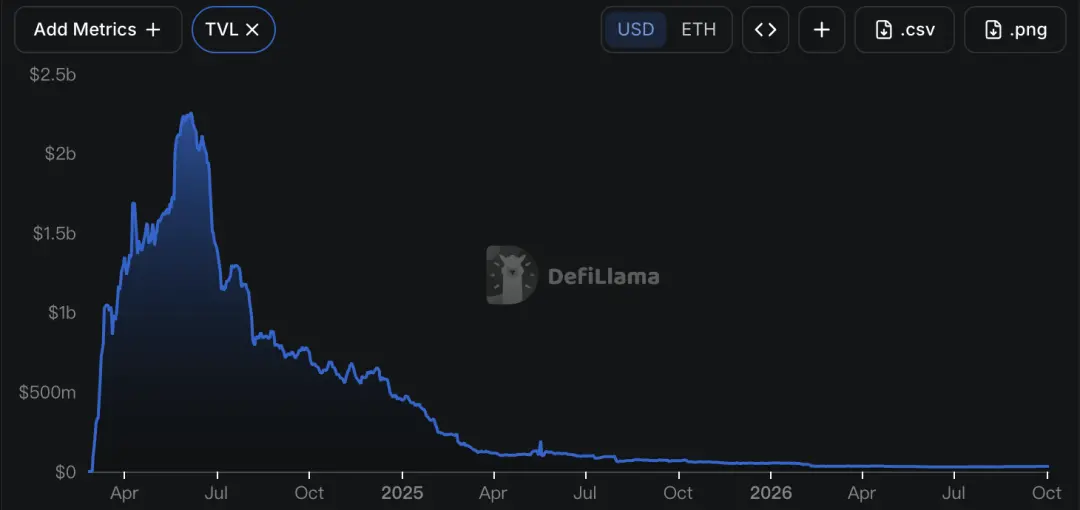
Le manque d’activité sur chaîne est encore plus flagrant : au 2 octobre, Blast comptait seulement 2 648 adresses actives au cours des dernières 24 heures, 48 nouvelles adresses, un volume de trading DEX de 63 766 $, et seulement 378,15 $ de frais payés en 24 heures. En comparaison, le jour de son lancement sur le mainnet, le 1er mars 2024, Blast comptait 37 000 portefeuilles exécutant près de 810 000 transactions. La chute de 37 000 à 2 648 représente une baisse de 92,8 % des adresses actives.
Bien que des fonds restent sur le pont, ils ne rejoignent plus la finance décentralisée (DeFi). Le TVL bridgé est d’environ 117,56 millions de dollars, contre seulement 32,27 millions de dollars de TVL DeFi — un écart de 85,4 millions de dollars. Ce décalage indique au moins que l’échelle d’actifs restant dans l’écosystème Blast est nettement supérieure à celle effectivement verrouillée dans les protocoles DeFi.
Depuis son lancement, le jeton BLAST a perdu environ 98 % de sa valeur ; après l’annonce de l’arrêt, il a chuté de 19 % supplémentaires.
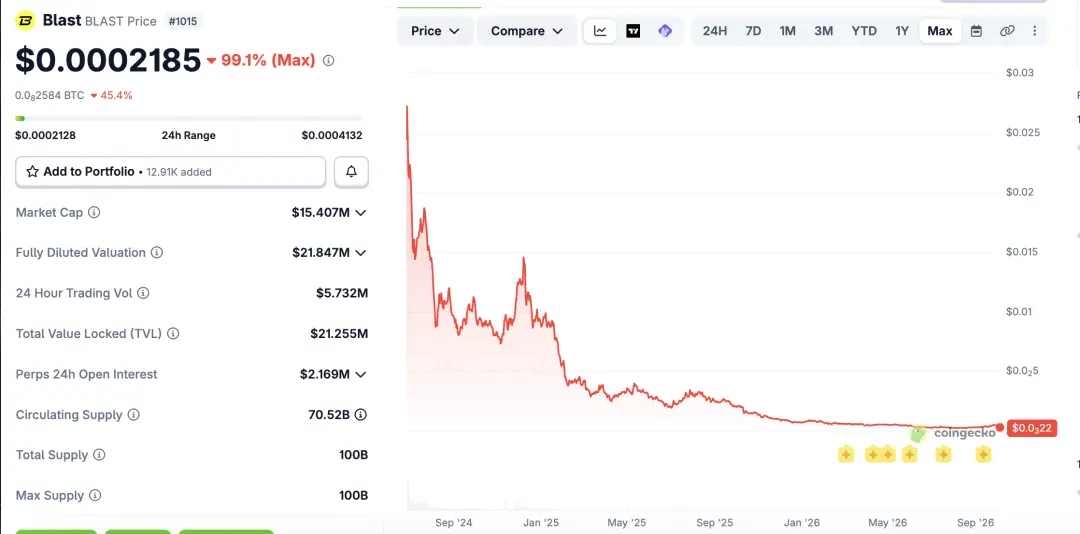
En regroupant ces chiffres, on constate que Blast est proche de l’immobilisation totale : les utilisateurs ne tradent plus, les développeurs ne déploient plus, et le cours du jeton continue de baisser. La chute de 2 milliards à 32 millions de dollars reflète non seulement une diminution numérique, mais aussi la perte de tous les fondements nécessaires à la survie de cette chaîne.
Autrefois 2,3 milliards de dollars de dépôts : la fièvre des airdrops est terminée
Il y a deux ans et demi, Blast était un tout autre paysage.
Son fondateur, Pacman, expert en marketing internet, avait remporté un grand succès dans l’espace NFT grâce au lancement gratuit de la plateforme de trading NFT Blur. Il chercha ensuite à reproduire cette stratégie marketing dans l’espace alors très populaire des couches 2 (Layer 2). En novembre 2023, Blast leva 20 millions de dollars, avec des investisseurs tels que Paradigm, Standard Crypto, eGirl Capital, ainsi que des business angels comme Andrew Kang, Hasu et Larry Cermak. L’accès anticipé fut ouvert le même mois.
Le positionnement de Blast était très séduisant : la seule couche 2 Ethereum offrant des rendements natifs en ETH et en stablecoins. Les soldes utilisateurs se capitalisaient automatiquement ; les récompenses de staking ETH étaient reversées aux utilisateurs et aux DApps ; les stablecoins transférés étaient déposés dans des protocoles comme MakerDAO, générant des rendements via USDB.
Ce dispositif, combiné à un système d’invitations et à des points pour le lancement gratuit (airdrop), créa rapidement un sentiment d’urgence (FOMO). Les participants accumulaient des points Blast, et ceux qui transféraient des fonds dans les sept jours obtenaient le double de points ; 50 % de l’airdrop était réservé aux développeurs. Le chercheur de l’incubateur Huobi, 0xLoki, souligna alors que, bien que le staking d’actifs sur les blockchains publiques pour générer des rendements ne soit pas nouveau, Blast pouvait éviter que « des intermédiaires ne profitent de la marge ». Sleepy, fondateur du projet NFT Weirdo Ghost Gang, jugea que l’originalité de Blast résidait dans sa capacité à fournir des rendements natifs en ETH et en stablecoins, ce qui était « remarquable ».
Avant le lancement officiel du réseau principal (mainnet) le 1er mars 2024, les utilisateurs avaient déjà déposé plus de 1,1 milliard de dollars d’actifs, en partie dans l’espoir d’un éventuel airdrop de jetons. La nuit du lancement, les fonds attirés atteignirent 2,3 milliards de dollars, dont plus de 60 % de la TVL (valeur totale verrouillée) de Blast furent transférés vers le mainnet, tandis que le pont détenait plus de 1,46 milliard de dollars en stETH, ETH et DAI. Le jour du lancement, 37 000 portefeuilles exécutèrent près de 810 000 transactions.
À l’époque, des voix critiques s’élevèrent aussi. Liu Feng, ancien rédacteur en chef de Chain News, estima que Blast et Blur partageaient « la même saveur de marketing multiniveau (MLM) », arguant que le système de points, les codes d’invitation et les airdrops clairement annoncés étaient des tactiques marketing classiques de Paradigm. L’investisseur brain genius estimait que les gens ne participaient que pour les airdrops, et que Paradigm avait ajouté des fonctionnalités ludifiées inutiles à la communauté. Rétrospectivement, ces critiques pointaient un enjeu central : quelle serait la rétention réelle des utilisateurs une fois les airdrops distribués ?
La crypto connaît une vague d’arrêts, avec environ 99 projets fermés en 2026.
Blast n’est pas un cas isolé.
Selon un rapport de RootData, fin juillet 2026, environ 99 projets crypto figuraient sur la liste des fermetures prévues pour 2026, couvrant des bourses centralisées, des portefeuilles, des protocoles DeFi, des couches 2, des NFT, de l’IA, des infrastructures, etc. Entre 176 et 177 projets furent arrêtés en 2025. Durant les sept premiers mois de 2026, environ 14 projets ont été fermés chaque mois, ce qui porterait le total annuel à environ 170 — un chiffre comparable à la vague de fermetures de l’année précédente.
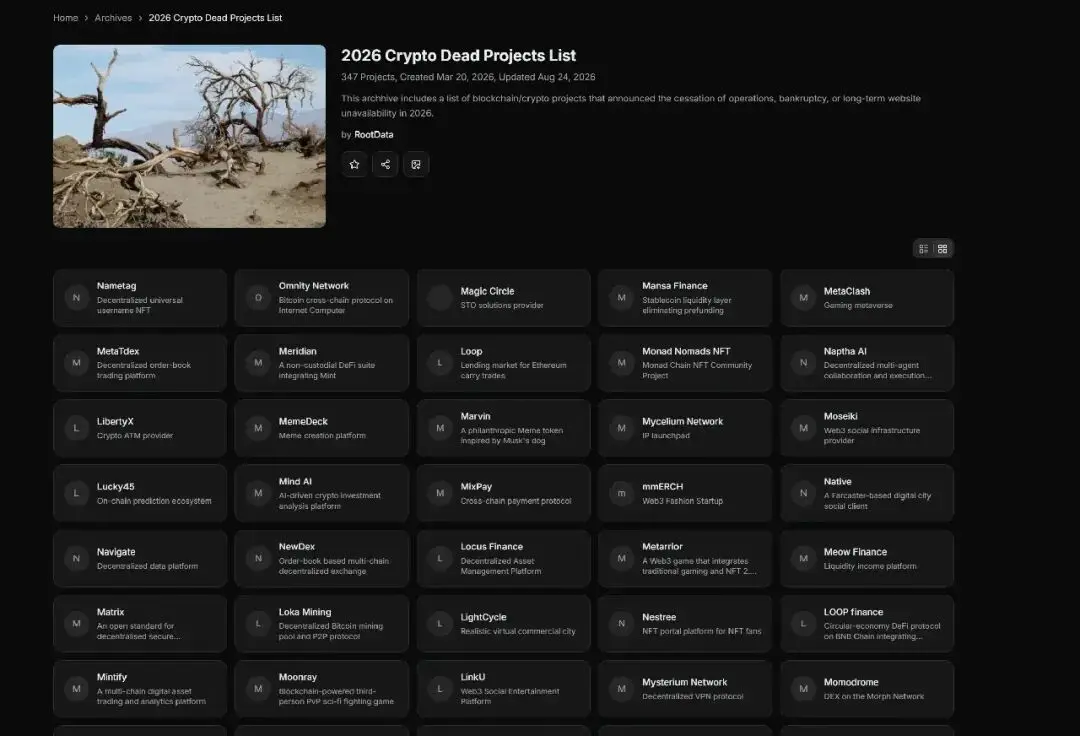
Parmi les projets récemment fermés figurent les bourses CoinEx, BitMart, BitMEX et AscendEX, le protocole couche 2 Loopring, ainsi que des projets DeFi comme Goldfinch et des outils comme Zapper. Les motifs incluent : une sélection plus stricte des fonds de capital-risque, des modèles économiques basés sur des incitations token non viables, une croissance des utilisateurs et des revenus en baisse, et une consolidation accrue du secteur. Les bourses centralisées subissent également une pression réglementaire croissante et des coûts de conformité en hausse.
Le paysage concurrentiel des couches 2 est particulièrement rude. Selon les données de L2BEAT, les rollups totalisent une valeur verrouillée de 34,18 milliards de dollars, dont 15,92 milliards pour Base Chain et 11,51 milliards pour Arbitrum One. La TVL transférée sur Blast (117,56 millions de dollars) représente seulement 0,34 % de la valeur verrouillée totale, soit 0,74 % de celle de Base. Base convertit les utilisateurs des bourses en activités on-chain, et Robinhood a lancé sa propre couche 2 cette année, drainant continuellement utilisateurs et développeurs des chaînes plus petites.
L’arrêt de Blast n’est qu’un microcosme de cette vague d’éliminations. Il avait rassemblé 2,3 milliards de dollars sur la base des attentes liées aux airdrops, mais une fois ceux-ci distribués, les utilisateurs sont partis et les revenus sont tombés à une moyenne de 1 793 dollars par mois, rendant impossible la poursuite de ses activités. Les 99 projets de la liste des fermetures ont chacun leur histoire, mais le bilan est identique : les revenus ne couvrent pas les coûts, et les airdrops ne retiennent pas les utilisateurs.