BlackRock : La Fed relève les taux pour la première fois depuis des années. Que se passe-t-il pour les actions et les obligations ?
 Tapbit Wire
Titre original : Première hausse des taux de la Fed depuis des années : ce que cela signifie pour les portefeuilles d'investisseurs
Auteur original : Kristy Akullian
Note de la rédaction : La Réserve fédérale a relevé les taux d'intérêt après plusieurs années.
Lors de sa réunion de septembre, la Réserve fédérale a relevé de 25 points de base la fourchette cible du taux des fonds fédéraux, qui s’établit désormais entre 3,75 % et 4,00 %. Ce choix repose sur des motifs simples : l’inflation reste supérieure à l’objectif, les prix de l’énergie remontent et le marché du travail américain ne montre pas encore de signes évidents de dégradation.
Mais pour les investisseurs, la question cruciale n’est pas « de combien les taux ont-ils été relevés cette fois », mais plutôt : si les États-Unis réintègrent un environnement de taux élevés, comment vont réagir les actions et les obligations ?
Kristy Akullian, responsable de la stratégie d’investissement iShares pour les Amériques chez BlackRock, apporte dans son dernier rapport une réponse nuancée, loin d’être pessimiste. Historiquement, la première hausse des taux n’a pas nécessairement entraîné de baisse des actions et des obligations ; au contraire, tant que l’économie reste résiliente et que la volatilité des taux demeure maîtrisable, des opportunités d’investissement peuvent émerger même dans un contexte de taux élevés.
Voici la traduction du texte original :
La Réserve fédérale a repris la hausse des taux d’intérêt.
En septembre, la Réserve fédérale a relevé de 25 points de base la fourchette cible du taux des fonds fédéraux, qui s’établit désormais entre 3,75 % et 4,00 %, soit la première hausse depuis juillet 2023.
BlackRock identifie trois raisons principales à cette hausse : l’inflation globale reste élevée, la hausse des prix de l’énergie accentue à nouveau les pressions inflationnistes, et le marché du travail américain reste résilient.
La Réserve fédérale dispose donc encore de marge pour poursuivre la lutte contre l’inflation sans devoir craindre immédiatement une détérioration marquée de l’économie ou de l’emploi.
Mais pour les marchés, une question plus importante émerge déjà : si les taux d’intérêt augmentent à nouveau, les actions et les obligations vont-elles nécessairement baisser ?
La réponse de BlackRock est : pas nécessairement.
Une hausse des taux n’implique pas forcément une baisse des actions et des obligations
Les marchés interprètent généralement les hausses de taux comme négatives.
La raison en est simple : une hausse des taux accroît les coûts de financement des entreprises, mettant potentiellement sous pression les valorisations boursières ; par ailleurs, une hausse des rendements obligataires peut entraîner une baisse des cours des obligations existantes.
Or, d’après les données historiques, le lien entre hausses des taux et baisse des actifs n’est pas si direct.
BlackRock a analysé sept cycles de hausses des taux par la Réserve fédérale depuis 1983. Les résultats montrent qu’au cours des 12 mois suivant la première hausse, les actions américaines ont progressé en moyenne de 4,7 %, les obligations américaines de 3,07 % et les obligations à haut rendement de 4,68 %.
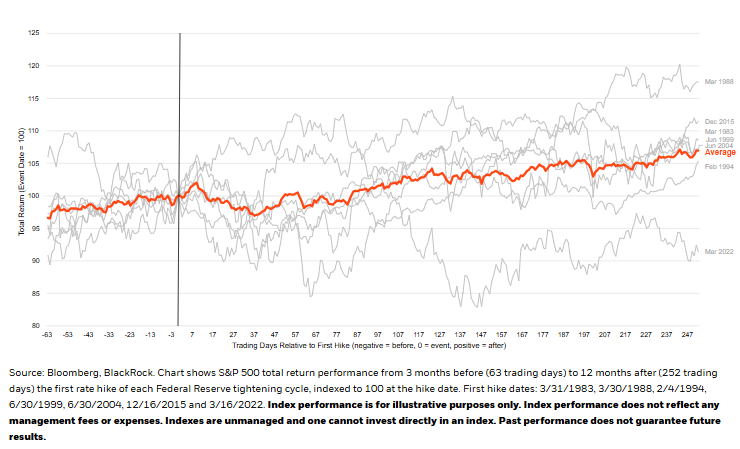
Cela ne signifie bien sûr pas que « les hausses de taux sont bonnes pour les marchés ». Plus précisément, une seule hausse des taux ne détermine pas à elle seule la direction des prix des actifs sur l’année suivante.
La Réserve fédérale relève généralement ses taux lorsque l’économie reste relativement dynamique. Si les bénéfices des entreprises continuent de croître et que le marché du travail ne se dégrade pas sensiblement, la dynamique propre de l’économie peut compenser une partie de la pression liée aux taux plus élevés.
Ainsi, plutôt que de juger simplement si « les hausses de taux sont baissières ou haussières », la question essentielle est plutôt : pourquoi la Réserve fédérale augmente-t-elle ses taux ? Et l’économie peut-elle supporter des taux plus élevés ?
Pour les obligations, des taux plus élevés signifient aussi des rendements plus élevés.
L’une des principales différences entre le contexte actuel de hausses de taux et les années précédentes réside dans le fait que les obligations offrent déjà un revenu d’intérêt plus élevé. Selon BlackRock, le taux sans risque actuel et les rendements réels plus élevés constituent un point de départ plus attractif pour les actifs obligataires.
Autrement dit, même si la hausse des taux peut faire baisser les cours des obligations existantes, les investisseurs souhaitant acheter de nouvelles obligations bénéficient désormais de rendements plus élevés.
Les taux plus élevés ne constituent donc pas uniquement une mauvaise nouvelle pour les obligations. BlackRock privilégie actuellement les obligations de meilleure qualité de crédit, notamment les obligations de qualité investment-grade et les obligations à haut rendement de haute qualité, en mettant l’accent sur les revenus issus des coupons plutôt que sur des paris excessifs sur la hausse des cours obligataires.
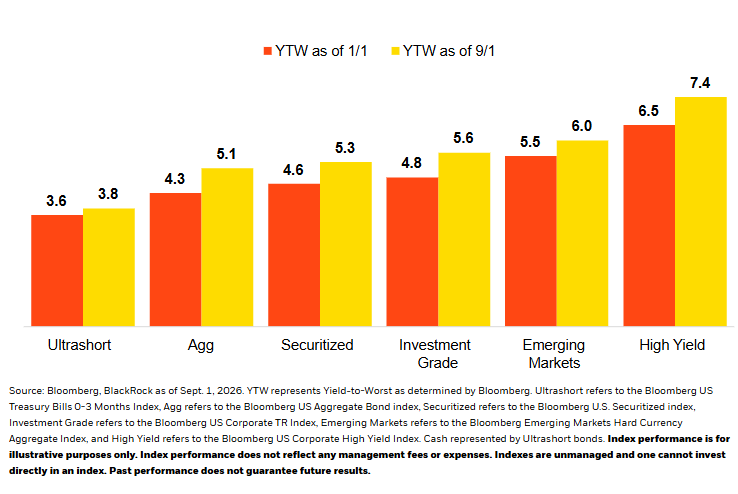
Toutefois, l’émission massive d’obligations du Trésor américain et d’obligations corporates pourrait encore faire monter les taux longs ; BlackRock considère donc que les investisseurs ne devraient pas miser simplement sur une baisse rapide des taux longs pour l’instant, mais gérer plus souplement la duration des obligations.
Il convient de noter que les rendements réels à long terme se situent actuellement à un niveau relativement élevé. BlackRock précise que le rendement réel des obligations indexées sur l’inflation du Trésor américain à 30 ans (TIPS) dépasse 3 %.
Cela signifie que, même sans compter sur une forte hausse des cours obligataires, les obligations à long terme commencent à offrir des rendements réels relativement intéressants.
Ce que redoutent véritablement les actions américaines n’est pas nécessairement des taux d’intérêt élevés.
Par rapport aux obligations, les problèmes auxquels font face les actions sont un peu plus complexes.
BlackRock reste globalement positif sur les actions américaines, arguant que les bénéfices des entreprises américaines restent solides et que, historiquement, les marchés actions ne basculent pas automatiquement en tendance baissière dès la première hausse des taux par la Réserve fédérale.
Les données de BlackRock montrent que, lors des sept derniers cycles de hausses de taux, l’indice S&P 500 a globalement continué de progresser au cours des 12 mois suivant la première hausse.
Mais une condition préalable très importante s’applique ici : les taux ne doivent pas connaître de fortes fluctuations. Le marché peut effectivement s’adapter progressivement à un environnement de taux plus élevés, mais relativement stables. Par exemple, si les investisseurs anticipent que le taux directeur restera autour de 4 % pendant un certain temps, ce niveau finira par être progressivement intégré dans les valorisations boursières et les coûts de financement des entreprises.
Le véritable problème survient lorsque le marché réévalue constamment le niveau maximal atteint par les taux. Si l’inflation dépasse régulièrement les attentes, les investisseurs revoient à la hausse leurs anticipations de taux futurs et les rendements des obligations du Trésor américain à long terme augmentent rapidement, ce qui oblige à réajuster sans cesse les valorisations boursières.
BlackRock s’intéresse donc moins au niveau élevé des taux qu’à la possibilité de fortes variations soudaines.
Dans ce contexte, BlackRock privilégie les grandes entreprises dotées d’une qualité bénéficiaire élevée et capables de verser régulièrement des dividendes, tout en adoptant une posture plus prudente à l’égard des petites capitalisations, plus sensibles aux coûts de financement.
Acheter des actions et des obligations simultanément ne permet plus nécessairement de diversifier les risques comme par le passé
Un autre changement concerne la corrélation entre actions et obligations.
L’un des principaux motifs de la popularité du portefeuille traditionnel 60/40 est que, par le passé, actions et obligations se compensaient souvent. Lors d’un ralentissement économique, les actions baissaient généralement, tandis que la Réserve fédérale pouvait réduire ses taux, faisant ainsi monter les cours des obligations et atténuant en partie les pertes sur actions. Or, ces dernières années, cette relation s’est assouplie.
Selon des données de BlackRock et de Morningstar, la corrélation entre actions et obligations était d’environ -0,22 de 2010 à 2019 ; depuis 2020, elle a grimpé à 0,51. Autrement dit, les actions et les obligations montent ou baissent désormais plus fréquemment ensemble.
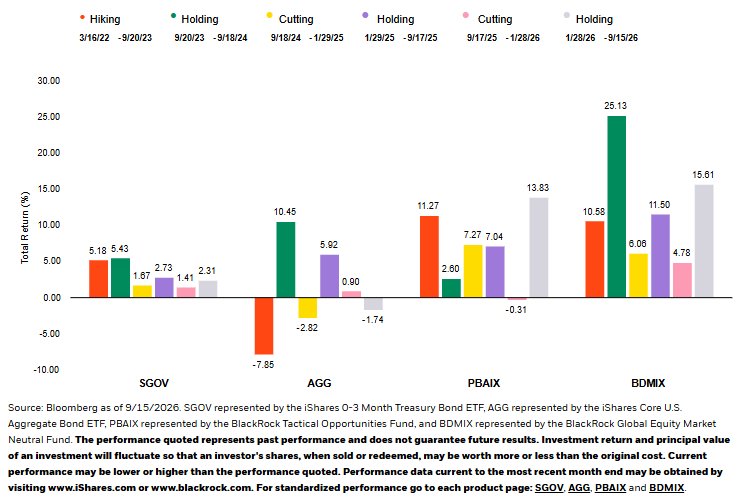
La raison en est l’évolution du principal risque auquel le marché est confronté.
Si le marché craint surtout une récession, les obligations profitent généralement de la baisse des actions. Mais si l’inflation est la préoccupation majeure, la situation change radicalement : une inflation croissante pousse les taux d’intérêt à la hausse, ce qui fait chuter les cours obligataires, tandis que des taux plus élevés pèsent aussi sur les valorisations boursières.
C’est pourquoi BlackRock estime que le portefeuille traditionnel « actions + obligations » pourrait perdre de sa stabilité, nécessitant l’ajout d’autres actifs ou stratégies aux sources de rendement distinctes pour mieux diversifier les risques.
Ensuite, il ne s’agit pas seulement de savoir si la Fed relèvera encore ses taux
Selon BlackRock, la probabilité d’une nouvelle hausse en 2026 est modérée, sans toutefois annoncer un cycle de hausses agressif.
Pour les marchés, l’essentiel à surveiller n’est pas « une ou deux hausses », mais trois variables clés.
Premièrement, l’inflation poursuivra-t-elle sa hausse ?
Si les prix de l’énergie reculent progressivement et que l’inflation ralentit, la pression sur la Fed pour relever davantage les taux diminuera ; inversement, une accélération de l’inflation pourrait conduire le marché à revoir à la hausse ses anticipations de taux.
Deuxièmement, l’économie et les bénéfices des entreprises résisteront-ils aux taux élevés ?
Historiquement, les marchés actions ont souvent progressé après des hausses de taux, notamment lorsque la croissance économique se maintenait. Si l’emploi, la consommation et les bénéfices se dégradent fortement simultanément, l’expérience passée perdra de sa pertinence.
Enfin, point central de ce rapport BlackRock : le véritable risque à surveiller n’est pas tant des taux élevés que leur forte instabilité soudaine.
Si l’économie reste résiliente et que les marchés s’adaptent progressivement à un environnement de taux plus élevés mais stables, les actions pourraient continuer de progresser, tandis que les obligations offriraient des rendements via des coupons plus élevés. En revanche, des fluctuations persistantes de l’inflation, entraînant des révisions constantes à la hausse des anticipations de taux et une forte remontée des taux longs, mettraient à nouveau sous pression à la fois actions et obligations.
Ainsi, dans ce cycle de hausses, l’enjeu n’est pas uniquement le calendrier de la prochaine décision de la Fed, mais surtout la stabilité des taux élevés et la durée pendant laquelle l’économie américaine pourra les supporter.