Les nouveaux emplois en septembre devraient chuter à 90 000 : le véritable « point critique » des chiffres de la paie non agricole ce soir pourrait être une révision notable à la baisse des données d’août
Le rapport américain sur la paie non agricole pour septembre sera publié vendredi (2 octobre), soit les dernières données sur l’emploi avant la réunion de la Réserve fédérale sur les taux d’intérêt du 28 octobre. Toutefois, l’impact anticipé sur les marchés a atteint un niveau récent très bas — l’expérience historique montre que lorsque les marchés sont le moins préoccupés, les données peuvent justement susciter la plus forte réaction.
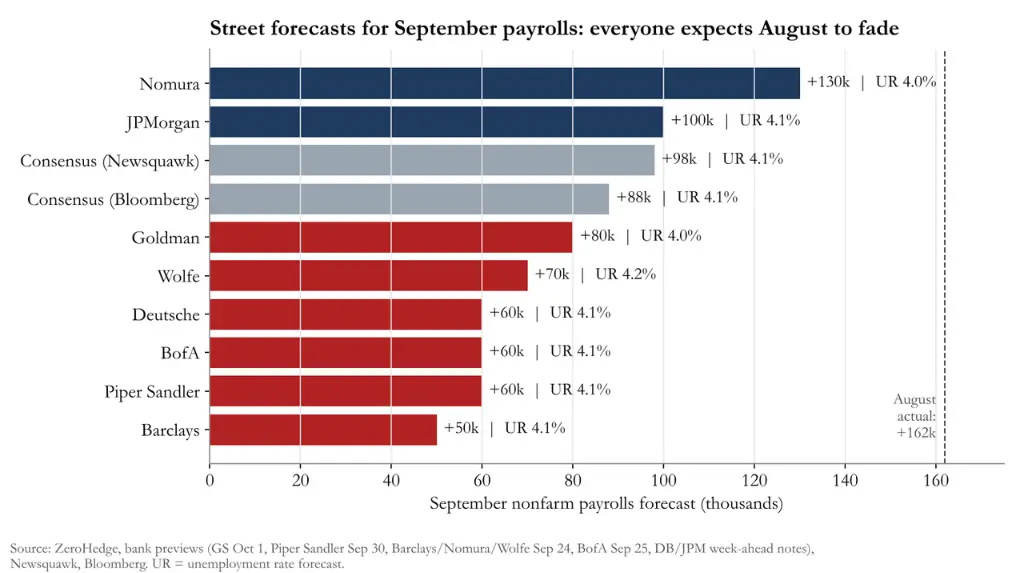
L’attente médiane à Wall Street est une hausse de 90 000 emplois, en net recul par rapport aux 162 000 d’août. Les marchés surveillent de très près une éventuelle révision significative à la baisse des données d’août, car des ajustements saisonniers inhabituels avaient auparavant surestimé la performance globale de l’emploi, créant ainsi une grande incertitude quant à l’effet de base des données de septembre.
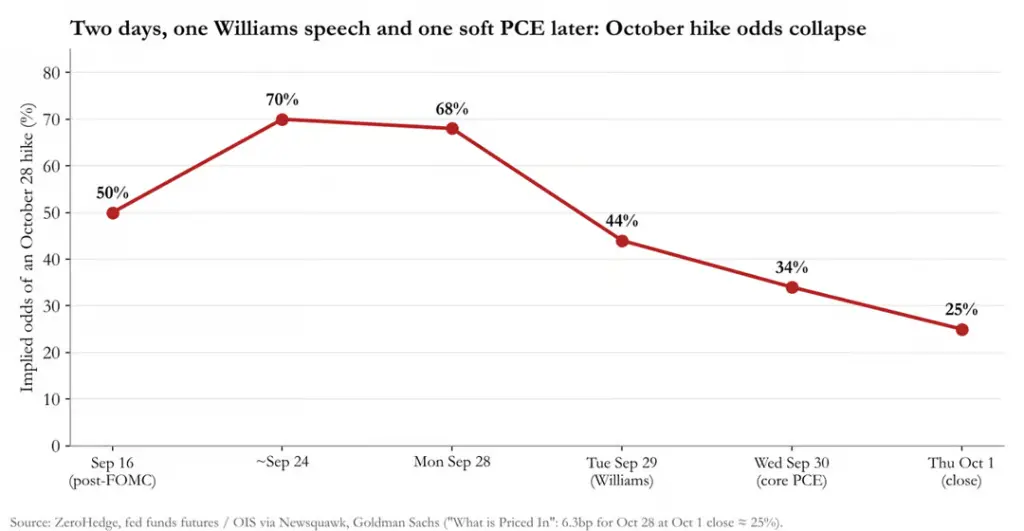
Parallèlement, les anticipations concernant la politique de la Réserve fédérale ont fortement évolué cette semaine : lundi, les marchés accordaient environ 70 % de chances à une hausse des taux en octobre, mais après les déclarations du président de la Fed de New York, John Williams — selon qui il « n’est pas pressé d’augmenter les taux » — et la publication modérée de l’indice PCE sous-jacent d’août, la probabilité d’une hausse en octobre était tombée à environ 25 % à la clôture de jeudi ; Goldman Sachs a reporté sa prévision de prochaine hausse à décembre.
Les ajustements saisonniers constituent la principale source d’incertitude de ce rapport. Barclays estime que, si les données d’août étaient recalculées avec les facteurs saisonniers de cette année, la hausse « impressionnante » de 162 000 se transformerait en une baisse de 74 000, ce qui indiquerait une forte surestimation des chiffres d’août. Dans ce contexte, une révision à la baisse des données d’août déterminera directement l’interprétation des données de septembre.
Pour les marchés, le vrai risque ne réside peut-être pas au niveau des taux à court terme, mais plutôt sur les obligations à long terme. Selon Goldman Sachs, les fonds de stratégie systématique (CTA) détiennent actuellement environ 390 milliards de dollars de positions vendeuses sur les obligations mondiales, dont la position vendeuse sur les obligations du Trésor américain à 10 ans atteint un niveau historique maximal de 99 %, et celle sur les obligations à 30 ans, 100 %. Si les chiffres de la paie non agricole s’avèrent faibles ou si le taux de chômage grimpe à 4,2 %, un rachat massif de ces positions courtes pourrait provoquer des fluctuations violentes sur le marché obligataire.
La fourchette de prévisions établie par 80 institutions de Wall Street va de +50 000 chez Barclays à +130 000 chez Nomura ; presque toutes les prévisions sont inférieures à celles d’août, et la plupart se situent en dessous du consensus.
Les données centrales attendues sont les suivantes :
Emplois non agricoles : +90 000 (précédent : +162 000) ; moyenne sur 3 mois : 71 000, sur 6 mois : 107 000, sur 12 mois : 50 000
Emplois privés : +81 000 (précédent : +127 000)
Taux de chômage : 4,1 % (précédent : 4,14 %, non arrondi)
Taux de participation au marché du travail : 61,6 % (inchangé)
Salaire horaire moyen : +0,3 % sur un mois, +3,2 % sur un an (précédent : +3,1 %)
Durée hebdomadaire moyenne du travail : 34,3 heures (précédent : 34,4 heures)
Goldman Sachs prévoit une hausse de +80 000 emplois, légèrement inférieure au consensus mais supérieure à la moyenne sur trois mois, tout en abaissant sa prévision du taux de chômage à 4,0 %, invoquant une baisse du nombre de demandes de chômage continues. Goldman Sachs anticipe également une hausse des salaires horaires moyens de seulement +0,2 % sur un mois, évoquant des « effets calendaires défavorables » pour l’expliquer.
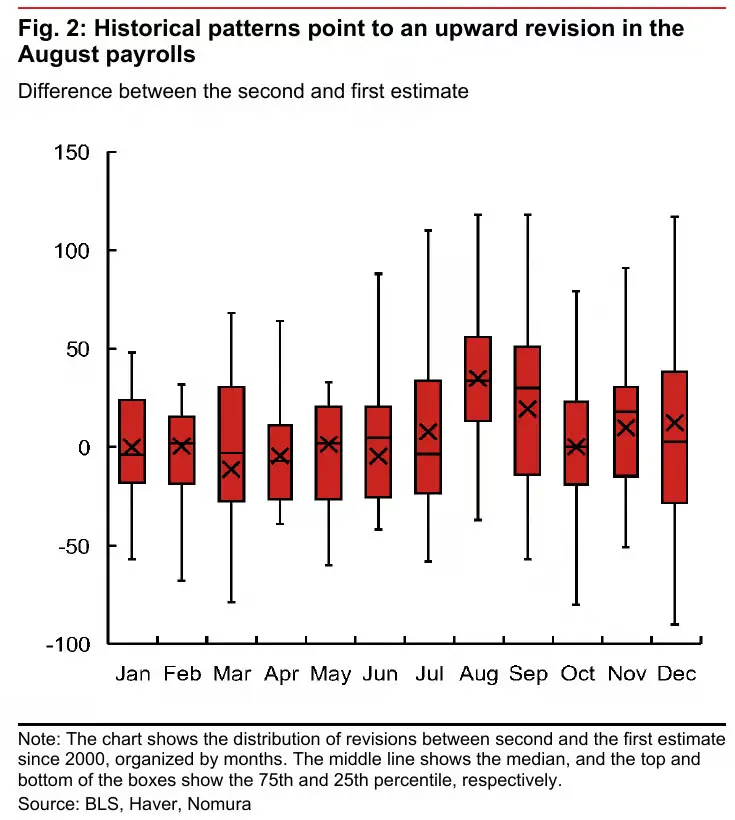
La prévision de Nomura (+130 000) est la plus élevée de Wall Street, car août est historiquement le mois où les chiffres initiaux sont le plus susceptibles d’être révisés à la hausse.
Taux de chômage et salaires : les détails déterminent la réaction des marchés
La fourchette prévisionnelle pour le taux de chômage s’étend de 4,0 % à 4,2 %, les écarts découlant du chiffre non arrondi de 4,14 % en août.
Goldman Sachs et Nomura prévoient 4,0 %, fondées sur la baisse des demandes continues ;
Wolfe Research anticipe 4,17 %, soit 4,2 % une fois arrondi ;
Bank of America table sur 4,1 %, mais met en garde contre une correction possible après le bond de 569 000 du sondage sur l’emploi des ménages en août, qui pourrait porter le taux de chômage à 4,2 % ; elle ajoute que « même 4,2 % reste cohérent avec des fondamentaux du marché du travail sains » ;
Deutsche Bank souligne que si le taux de participation augmente légèrement, le taux de chômage pourrait être arrondi à 4,2 %.
En ce qui concerne les salaires, Goldman Sachs et Nomura anticipent tous deux une hausse mensuelle de +0,2 %, tandis que Deutsche Bank dépasse le consensus avec +0,4 %. L’indicateur élargi de suivi des salaires de Goldman Sachs affiche une hausse annuelle de +3,5 %, et une hausse annualisée de +3,1 % pour le troisième trimestre. Wolfe Research note que la croissance des salaires demeure « en dessous de la fourchette privilégiée par la Fed (3,5 %-4,0 %) », la qualifiant de « remarquablement modérée ».
Ajustement saisonnier : août « gonflé », septembre comporte des risques bidirectionnels
Les facteurs saisonniers constituent la principale difficulté interprétative de ce rapport.
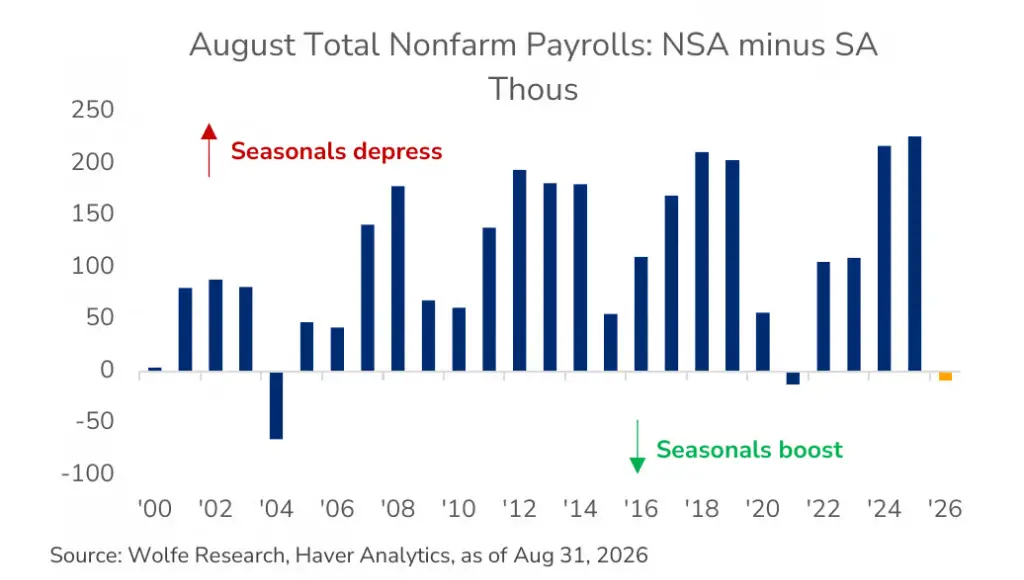
Wolfe Research souligne qu’en août classique, les ajustements saisonniers réduisent généralement les chiffres désaisonnalisés de plus de 100 000. Or, en août de cette année, le facteur saisonnier a en fait porté les données à la hausse — c’est la première fois depuis 2021.
L’économiste de Bank of America, Shruti Mishra, fournit l’explication la plus claire :
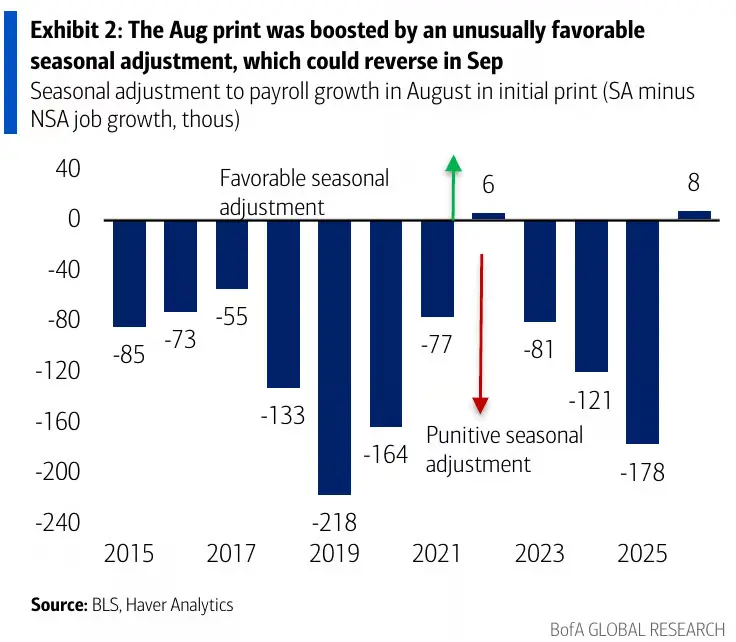
L’augmentation brute de l’emploi en août était en réalité inférieure à celle de la même période l’an dernier, mais l’ajustement saisonnier cette année était « proche de zéro », tandis qu’il s’élevait à –178 000 en août 2025, faisant ainsi passer presque intégralement l’augmentation brute dans les chiffres désaisonnalisés.
Bank of America attribue cette anomalie à des différences dans la période d’enquête : août 2026 couvrait quatre semaines, contre cinq semaines en 2024 et 2025.
La conclusion de Barclays forme une chaîne logique claire :
Si les données d’août sont révisées à la baisse → les données de septembre pourraient être inattendument solides ; si les données d’août ne sont pas révisées à la baisse → les données de septembre pourraient être faibles.
Bank of America conseille aux investisseurs de « ne pas se laisser tromper par les chiffres en une » et maintient son estimation de la croissance de l’emploi à un niveau sain de « 100 000+ ».
Par ailleurs, Bank of America souligne également un risque baissier potentiel : environ 200 000 bénéficiaires haïtiens du statut de protection temporaire (TPS) ont perdu leur autorisation de travail le 27 juillet, principalement dans les secteurs de la restauration, de la santé, des transports et de la distribution. Le scénario de base de Bank of America est une pression négative progressive, mais elle reconnaît que « l’impact sur les données de septembre pourrait dépasser les attentes ».
Indicateurs à haute fréquence du marché du travail : globalement positifs, la confiance des consommateurs fait exception
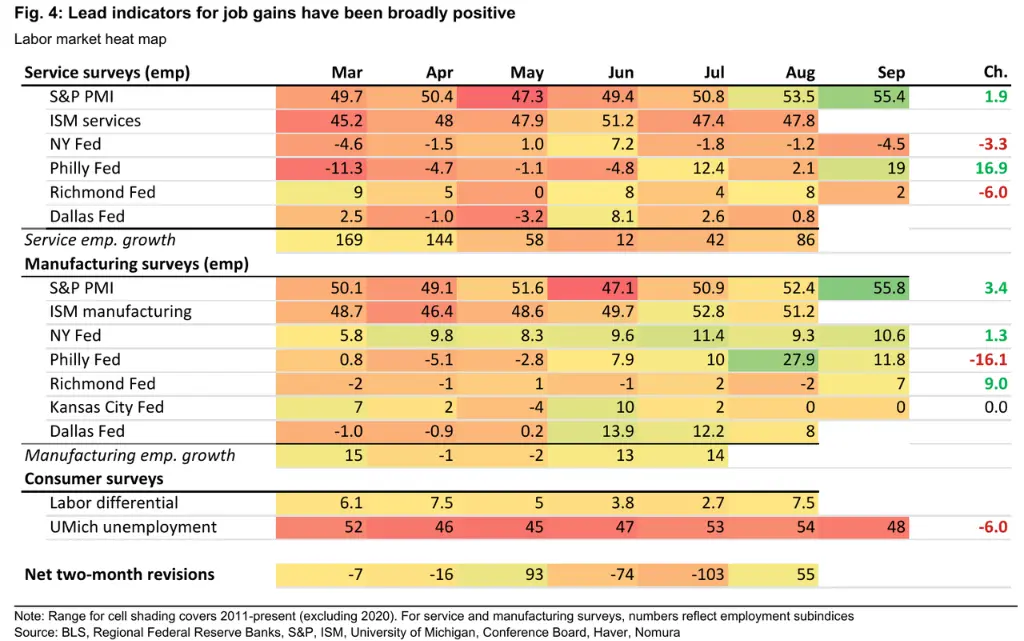
Plusieurs indicateurs à haute fréquence montrent que le marché du travail reste résilient :
Demandes initiales d’indemnisation chômage : la semaine de référence de l’enquête s’établit à 198 000, contre 207 000 en août ; le nombre de demandeurs indemnisés a baissé à 1,719 million, le plus bas depuis mars 2023, soutenant la prévision d’un taux de chômage de 4,0 %.
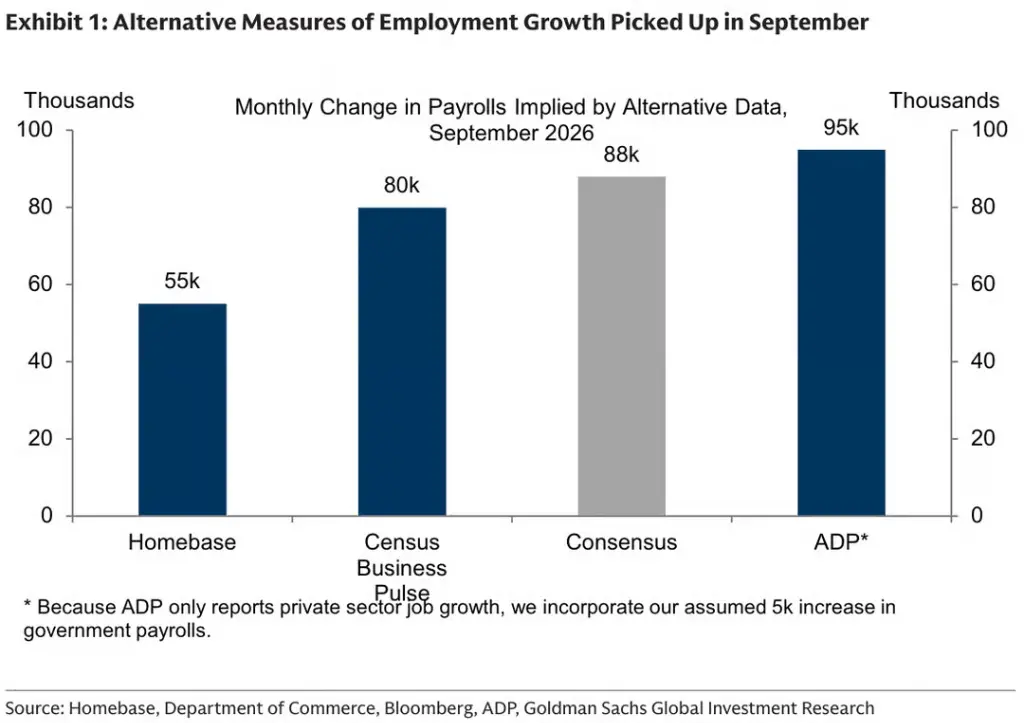
ADP : l’emploi privé a augmenté de 90 000 postes (prévu : 70 000 ; valeur précédente : 36 000), première accélération depuis mai, portée par l’éducation/santé et les loisirs/hôtellerie-restauration.
Revelio : +56 900 emplois en septembre, supérieur au chiffre révisé d’août (+40 600), avec la fonction publique, la santé et le BTP en tête.
Challenger Layoffs : 43 000 licenciements annoncés en septembre, le plus bas depuis 2022, mais les projets d’embauche sont les plus faibles pour cette période depuis 2011.
PMI : le PMI Flash de S&P Global affiche la croissance de l’emploi la plus rapide depuis juin 2022 ; l’indice emploi du PMI manufacturier ISM atteint 52,7.
Le seul signal contraire provient des enquêtes sur la confiance des consommateurs. Dans l’enquête de la Fédération mondiale des grandes entreprises, l’écart entre « emploi abondant » et « emploi difficile à trouver » se réduit à +1,7 seulement, et la valeur nette des perspectives d’emploi sur six mois chute à -14,4, suggérant que les consommateurs perçoivent encore un affaiblissement du marché de l’emploi.
Politique de la Réserve fédérale : passage d’un « saut » à une « hausse des taux »
Après la première hausse des taux en trois ans, la médiane du « dot plot » de la Réserve fédérale prévoit une autre hausse en 2026. Le marché l’avait initialement anticipée pour octobre, puis y a rapidement renoncé.
Actuellement, le consensus du marché évolue vers « un saut en octobre et une hausse en décembre ». Les économistes de Goldman Sachs jugent que, comme le PCE sous-jacent devrait reculer à 3,0 % d’ici la fin de l’année (en dessous de la prévision de la Fed de 3,4 %), « la probabilité que le FOMC conclue qu’aucune nouvelle hausse n’est nécessaire est très élevée ».
Barclays anticipe également une pause en octobre et une hausse en décembre. Le scénario de base de Deutsche Bank prévoit une hausse en décembre et une autre en mars prochain.
Bank of America cite les récentes déclarations de Waller sur la résilience du marché du travail, estimant que ce rapport « ne modifiera probablement pas la probabilité d’une hausse en octobre, et le marché se concentrera davantage sur les données de l’IPC ».
Les positions courtes sur le marché obligataire constituent le déclencheur potentiel le plus important
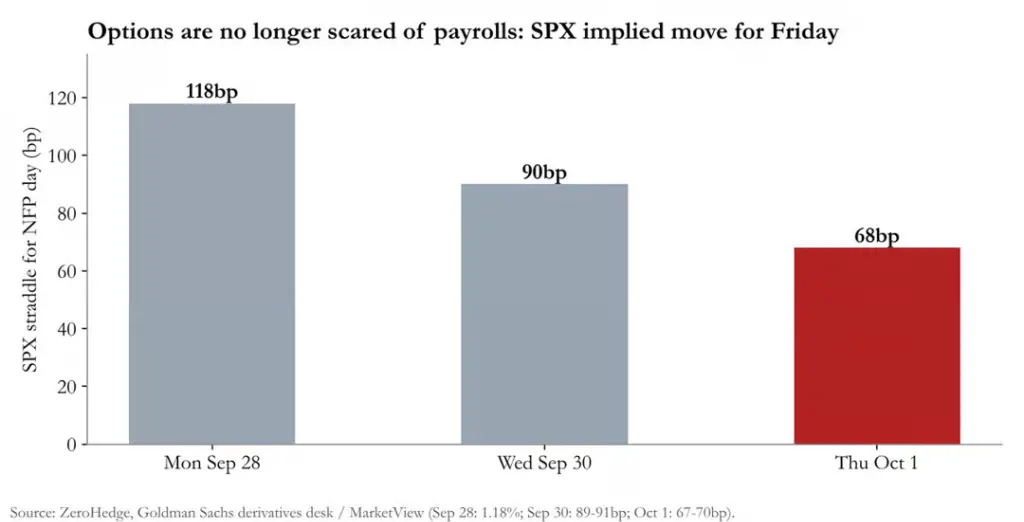
Le marché des options a fortement compressé la volatilité implicite liée à ce rapport. Selon l’équipe dérivés de Goldman Sachs, la volatilité implicite des straddles sur l’indice S&P 500 est passée de 1,18 % lundi à environ 67–70 points de base jeudi, soit en dessous de la moyenne des huit derniers jours (72 points de base). Celle des straddles sur l’indice Nasdaq 100 est d’environ 95 points de base.
Sur le marché des changes, la volatilité implicite du USD/JPY est d’environ 42 points de base, et celle de l’EUR/USD d’environ 38 points de base, toutes deux proches de la borne supérieure de la fourchette de volatilité réalisée sur un an : le marché des changes est actuellement le seul à intégrer encore des surprises.
Rich Privorotsky de Goldman Sachs a souligné que la pression réelle porte sur le long terme, et non sur le court terme :
« Taux d’intérêt : aucune demande n’émerge sur le long terme. Les données PCE sont molles, mais elles n’ont guère modifié la trajectoire du long terme… Le vrai problème est que le long terme ne s’en soucie tout simplement pas. »
Cela rend le risque de positionnement la variable la plus préoccupante. Brian Garrett de Goldman Sachs a indiqué que le modèle CTA de la banque montre que les fonds systématiques détiennent environ 390 milliards de dollars de positions vendeuses sur les obligations mondiales, avec une exposition vendeuse historiquement maximale de 99 % sur les obligations du Trésor américain à 10 ans et de 100 % sur celles à 30 ans.
Si les données sont « justes » (création de 40 000 à 100 000 emplois, taux de chômage de 4,0 % à 4,1 %), les marchés actions et obligataires progresseront modérément ;
Si les données sont « surchauffées » (création de plus de 120 000 emplois et taux de chômage à 4,0 %), les anticipations d’une hausse des taux en octobre réapparaîtront rapidement sur le marché ;
Si les données sont « trop fraîches » (création de moins de 20 000 emplois ou taux de chômage supérieur à 4,2 %), non seulement les anticipations de hausse des taux disparaîtront totalement, mais cela déclenchera aussi un rattrapage massif des positions vendeuses CTA sur les obligations.
En ce qui concerne les actions, Nelson Armbrust de Goldman Sachs a noté que l’indice S&P 500 se situe à environ 2 % de son plus haut historique, précisant : « La moindre détente sur les taux d’intérêt deviendra un déclencheur haussier pour le marché actions. » Andrew Tyler de JPMorgan a mis en garde contre des risques symétriques : des chiffres ADP solides pourraient entraîner une hausse inattendue des créations d’emplois hors secteur agricole, auquel cas le marché pourrait revenir à la logique « une bonne nouvelle est une mauvaise nouvelle ».
Il convient de noter que la révision des données d’août pourrait avoir un impact marché plus important que les chiffres bruts de septembre eux-mêmes. Si les données d’août sont revues à la baisse de façon significative, cela confirmerait que les ajustements saisonniers ont déformé les véritables tendances de l’emploi, redéfinissant ainsi le jugement du marché sur l’ensemble du cycle de l’emploi.
Le marché surveille étroitement une éventuelle révision à la baisse significative des données d’août, car les ajustements saisonniers inhabituels avaient auparavant surestimé la performance globale de l’emploi, ce qui crée une grande incertitude quant à l’effet de base pour les données de septembre.
 Tapbit Wire