La transformation épique de l'industrie crypto : des récits spéculatifs aux actifs réels négociés
 Tapbit Wire
En bref
1. Les conflits répétés entre les États-Unis et l’Iran ont fait grimper les prix du pétrole ; les prix de l’essence ont accru les anticipations d’inflation, et la Réserve fédérale a procédé en septembre à sa première hausse de taux depuis 2023.
2. Le bitcoin a suivi l’évolution des actions technologiques (Nasdaq), s’est dissocié de l’or, et les cours du pétrole ainsi que les taux d’intérêt restent les variables principales affectant le bitcoin.
3. Au troisième trimestre marqué par des nouvelles baissières, le bitcoin a progressé de 42 %, mais les capitaux y sont entrés principalement via des ETF, et la bulle des « memes » est définitivement terminée.
4. Sur les chaînes d’entreprises de Robinhood et Circle, les échanges restent dominés par les « memes », et aucune nouvelle classe d’actifs n’a encore été introduite.
5. Cette bulle des actifs réels (RWA) se manifeste surtout via des contrats perpétuels RWA sur actions et autres actifs, qui constituent la principale source de volume commercial supplémentaire pour l’industrie crypto en 2026.
6. Les jetons générant des revenus protocolaires et bénéficiant de rachats réguliers ont nettement surperformé les autres altcoins au troisième trimestre ; la pérennité de ces revenus deviendra un critère de sélection plus déterminant.
Préface
Au troisième trimestre 2026, la Réserve fédérale a procédé à sa première hausse de taux depuis 2023, à l’unanimité (12 contre 0) ; le Sénat américain a rejeté par 49 voix contre 50 la motion procédurale sur la loi CLARITY ; le brut Brent a dépassé deux fois 100 $, clôturant à 108,50 $ le 28 septembre ; le rendement des obligations américaines à 10 ans a atteint 5,25 % le 28 septembre, son plus haut niveau depuis juin 2007. Pourtant, malgré une succession continue de mauvaises nouvelles, le marché cryptographique a enregistré des gains substantiels. Durant cette période, le bitcoin a rebondi d’un creux de 21 mois à environ 57 800 $ début juillet à 87 397 $ le 21 septembre (+51 %), avant de reculer à environ 83 000 $ le 28 septembre ; les flux nets vers les ETF spot bitcoin américains sont passés des sorties nettes aux entrées nettes en septembre ; l’indice Nasdaq Composite a clôturé à 27 122,09 le 21 septembre, son plus haut historique depuis juin.
Nous aborderons ce sujet en trois parties : comment le conflit États-Unis-Iran s’est transmis via les prix du pétrole, l’inflation et les taux d’intérêt aux marchés financiers, et comment les actions, l’or et le bitcoin se sont comportés dans ce contexte ; la reprise du marché crypto au troisième trimestre, et quels actifs sont réellement négociés sur les chaînes d’entreprises lancées par Robinhood et Circle ; et la voie empruntée par la crypto vers l’intégration des actifs réels (RWA).
Contexte macroéconomique : des prix du pétrole aux taux d’intérêt
Les changements macroéconomiques ce trimestre s’inscrivent dans une chaîne unique : escalade répétée du conflit États-Unis-Iran → hausse des prix du pétrole → hausse des prix de l’essence, inflation et anticipations inflationnistes → hausse des taux par la Fed, montée des rendements obligataires → fluctuations des actifs financiers (actions, or, bitcoin).
En juillet et septembre, le conflit États-Unis-Iran s’est intensifié deux fois, faisant passer le brut Brent de 73,74 $ fin juin à 108,35 $ mi-septembre ; en août, les prix de l’essence ont augmenté de 27,4 % sur un an, l’IPC global a progressé de 0,4 % en glissement mensuel, et les anticipations d’inflation à un an des ménages ont atteint 4,6 % ; la Fed a relevé ses taux de 25 points de base en septembre, et 16 des 19 responsables ayant participé aux projections (dont 12 avec droit de vote) prévoient une nouvelle hausse d’ici la fin de l’année ; le rendement des obligations à 10 ans a atteint 5,25 % le 28 septembre, celui à 30 ans 5,56 % le 29 septembre. À chaque repli des cours du pétrole, actions et bitcoin ont grimpé ; à chaque escalade du conflit, les trois actifs ont subi une pression conjointe. Le 21 septembre, les cours du pétrole sont tombés sous 100 $, tandis que le Nasdaq et le bitcoin atteignaient des sommets ; le 26 septembre, Trump a rejeté le plan iranien de rouvrir le détroit, et le 28 septembre, les cours du pétrole sont remontés à 108 $, entraînant simultanément des baisses du Nasdaq, de l’or et du bitcoin. Nous analyserons chaque maillon de cette chaîne pour comprendre comment le contexte macroéconomique affecte finalement les marchés financiers et la crypto.
Conflit États-Unis-Iran, prix du pétrole et inflation
Fin du deuxième trimestre, les négociations États-Unis-Iran progressaient, les pétroliers avaient repris le passage par le détroit d’Ormuz, et le brut Brent clôturait à 73,74 $ le 24 juin, son plus bas depuis le début du conflit le 28 février. Au troisième trimestre, les tensions se sont répétées, entraînant des hausses successives des cours du pétrole.
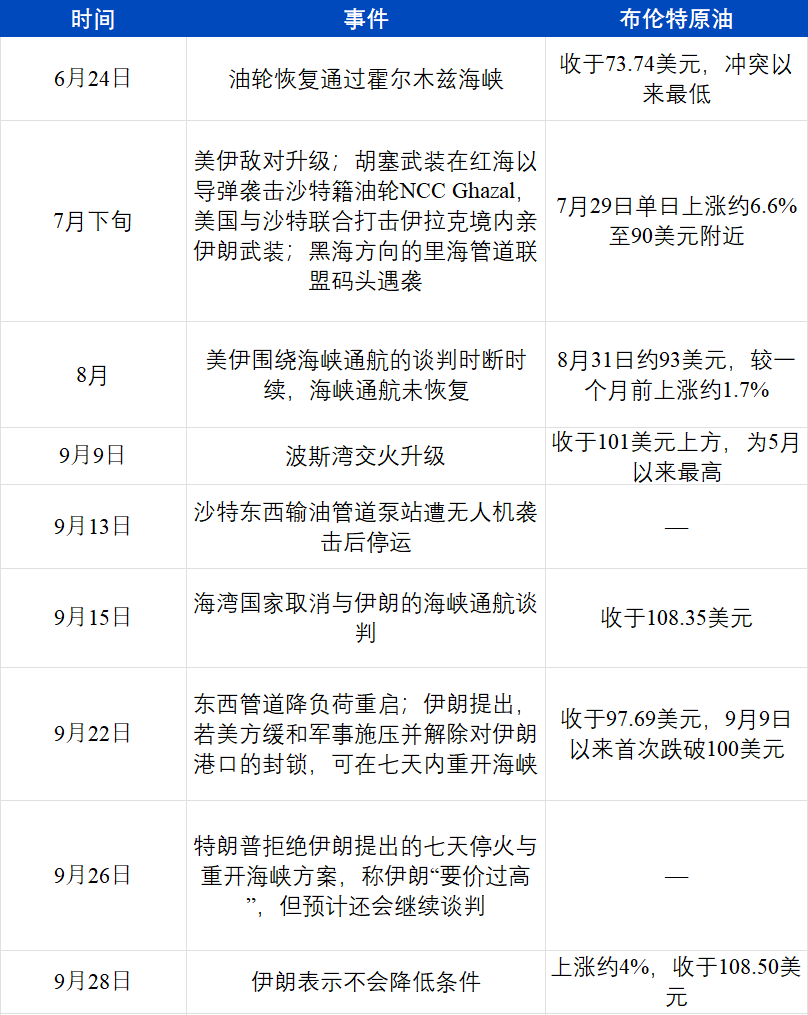
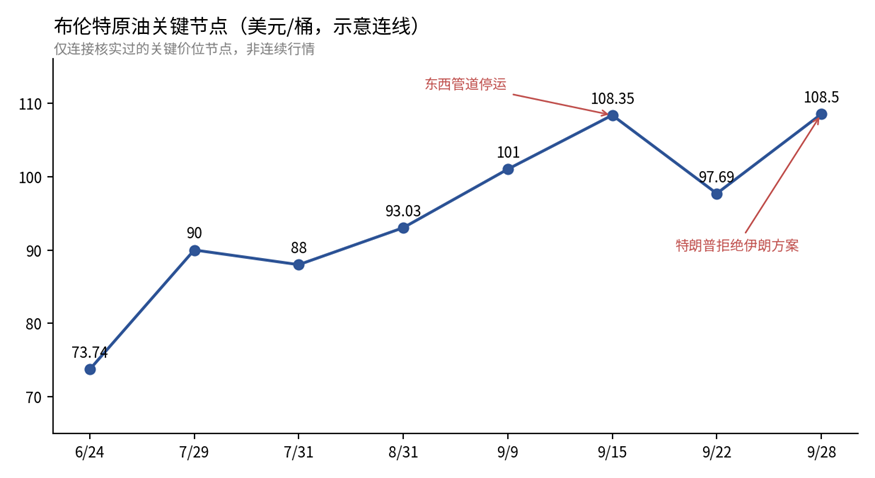
Principaux jalons du brut Brent au T3 2026 (compilés par ArkStream)
Les hausses des prix du pétrole se sont d’abord répercutées sur les prix de l’essence. En août, les prix américains de l’essence ont augmenté de 3,9 % sur un mois et de 27,4 % sur un an, contribuant à plus d’un tiers de la hausse mensuelle de l’IPC global ; le sous-indice énergie a progressé de 2,1 % sur un mois.
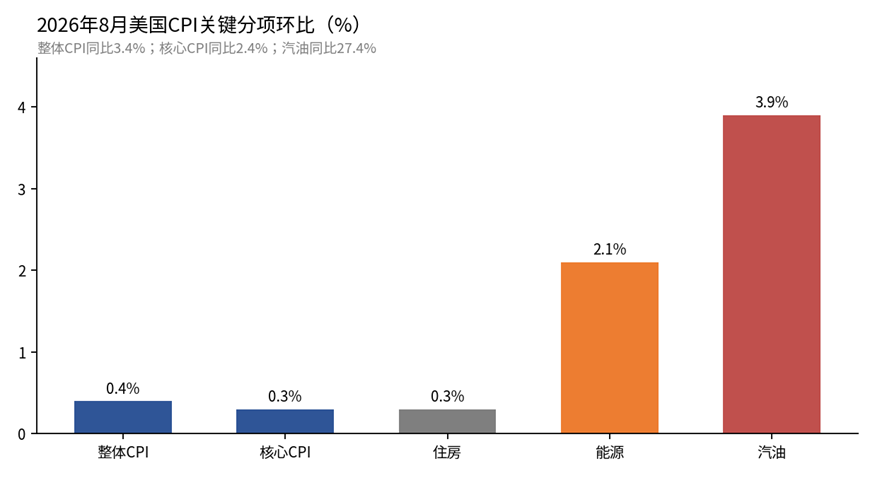
Principaux composants de l’IPC américain d’août 2026 (MoM) – Bureau américain des statistiques du travail, compilé par ArkStream
Les données sur l’emploi ont également fortement secoué les marchés : les créations d’emplois non agricoles en août ont atteint 162 000 postes, contre une estimation consensuelle de seulement environ 53 000, soit la meilleure performance mensuelle depuis mars ; le taux de chômage s’est maintenu à 4,1 %, avec environ 7 millions de chômeurs.
Lors de la publication des données sur les emplois non agricoles, les anticipations d’inflation étaient déjà intégrées aux marchés financiers. La lecture définitive de septembre de l’Université du Michigan indiquait que les attentes d’inflation à un an des ménages s’établissaient à 4,6 %, leur niveau le plus élevé depuis juin ; les anticipations d’inflation à cinq ans sont passées de 3,3 % à 3,4 % sur trois mois consécutifs. L’indice de confiance des consommateurs a chuté à 48,1, les répondants citant fréquemment la hausse des prix des carburants comme source de pression. Les anticipations d’inflation sur le marché obligataire sont restées relativement stables, avec un taux d’inflation implicite à 10 ans de 2,33 % en septembre, bien en dessous du pic de 3,02 % atteint en avril 2022 ; les ménages et les investisseurs obligataires divergent dans leurs évaluations de l’inflation.
Hausses des taux directeurs et anticipations de hausses
Après la publication des données sur l’inflation et l’emploi, la Réserve fédérale a procédé à une hausse des taux en septembre.
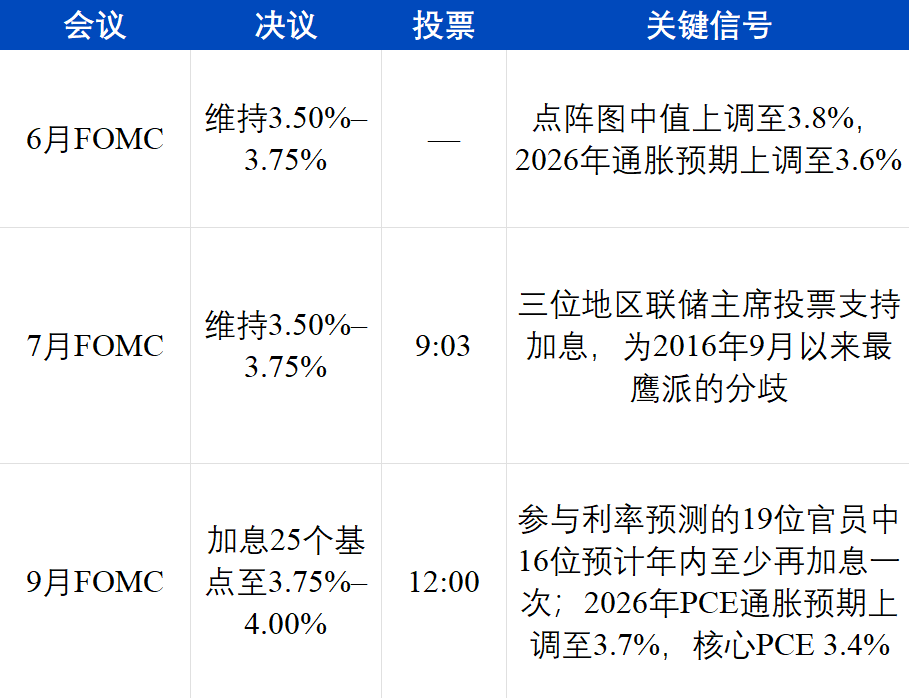
La position de la Fed s’est progressivement précisée au cours de trois réunions. Le communiqué de juillet décrivait l’activité économique comme « en expansion à un rythme soutenu », l’inflation restant « encore quelque peu élevée par rapport à l’objectif de 2 % », imputée à des chocs d’offre liés à l’énergie ; les procès-verbaux de la réunion de juillet montraient que les responsables estimaient que d’autres hausses seraient nécessaires si l’inflation ne ralentissait pas. Le communiqué de septembre indiquait : « L’inflation reste élevée, et la décision prise aujourd’hui soutiendra un retour plus rapide de l’inflation à l’objectif de 2 %. » Avec une économie en expansion, un chômage autour de 4,1 % et une inflation supérieure à l’objectif, la Fed a mis fin à son approche d’attente fondée sur ces éléments.
Les perspectives de la Fed sur l’inflation future étaient tout aussi pessimistes. Ses projections économiques de septembre ont relevé l’inflation PCE 2026 de 3,6 % à 3,7 % et repoussé l’échéance du retour de l’inflation à 2 % à 2029 ; 16 responsables prévoyaient au moins une nouvelle hausse des taux d’ici la fin de l’année, dont 4 anticipaient deux hausses supplémentaires, et la plupart projetaient des taux encore supérieurs aux niveaux actuels d’ici la fin de 2027. Avant la réunion de septembre, une hausse était largement anticipée par les marchés, et la volatilité post-décision provenait principalement de ce jeu de projections : des taux supérieurs à 4 % pourraient perdurer jusqu’en 2027. Le marché suit cette tendance : le 28 septembre, CME FedWatch indiquait environ 94 % de probabilité d’au moins une nouvelle hausse avant la fin de l’année, et environ 70 % de probabilité d’une hausse en octobre.
ArkStream Capital estime que la hausse des taux de septembre a confirmé notre jugement du deuxième trimestre : cette vague d’inflation est principalement portée par des facteurs d’offre, comme les prix du pétrole. Les hausses de taux ne rendront pas le détroit navigable, et la durée des taux élevés risque d’être prolongée.
Marchés financiers : actions américaines, or et Bitcoin
Les variations des taux d’intérêt et des prix du pétrole se sont finalement répercutées sur les cours de trois types d’actifs.
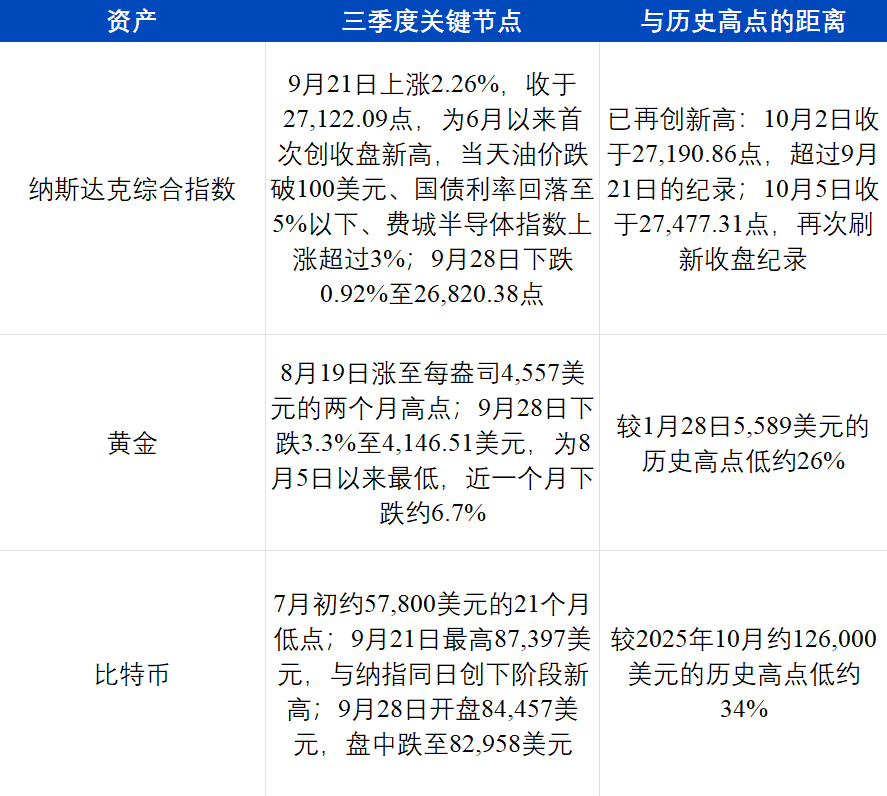
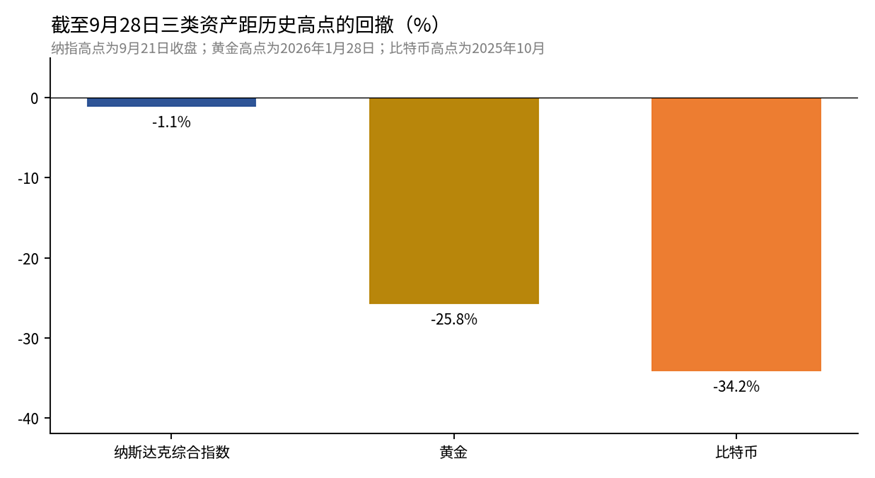
Baisses des cours du Nasdaq, de l’or et du Bitcoin depuis leurs sommets historiques au 28 septembre 2026 (compilé par ArkStream)
Ces trois actifs n’ont pas évolué de la même manière en septembre. Bitcoin et le Nasdaq ont atteint simultanément des sommets annuels le 21 septembre, puis ont baissé ensemble le 28 septembre ; l’or s’est affaibli tout au long du mois. La hausse du Nasdaq le 21 septembre a été portée par les valeurs technologiques, notamment les semi-conducteurs et l’IA : Meta a grimpé d’environ 11 % ce jour-là, AMD et Intel de 8 à 11 %, tandis que la capitalisation boursière d’AMD a atteint 1 000 milliards de dollars. Le 28 septembre, le S&P 500 a reculé de 0,77 % à 7 683,69 points, le Nasdaq de 0,92 % et le Dow Jones de 0,67 %, tandis que le Brent a augmenté d’environ 4 % ce jour-là. Ce phénomène s’est répété plusieurs fois au cours de l’année écoulée : Bitcoin s’est désynchronisé de l’or et a suivi davantage les actifs à risque représentés par le Nasdaq.
Sur le plan des cours, l’or a atteint un sommet historique de 5 589 $ le 28 janvier 2026. Bitcoin avait déjà reculé depuis son plus haut d’octobre 2025 sur la même période, puis a continué à baisser jusqu’à environ 57 800 $ début juillet, soit un repli maximal d’environ 54 %. Le coefficient de corrélation glissant sur un an entre les deux actifs s’élevait à -0,17, tombant même à -0,88 au printemps. Sur la même période, le coefficient de corrélation de Bitcoin avec les actions américaines est passé de -0,68 à +0,72 en deux semaines. Août a constitué une exception : après l’élargissement des rachats d’obligations du Trésor, les discussions sur la dépréciation du dollar se sont intensifiées, entraînant une hausse conjointe de Bitcoin et de l’or. Le coefficient de corrélation sur 90 jours de Grayscale est passé de près de 0 à environ 0,5, tandis que celui de Bitcoin avec le Nasdaq est tombé de 0,6 à 0,33. En septembre, l’or a baissé, Bitcoin et le Nasdaq ont monté et baissé en phase, puis se sont à nouveau dissociés. Les données historiques de Glassnode montrent que de tels changements de corrélation brefs ne durent généralement pas longtemps.
Bitcoin s’est désynchronisé de l’or et a suivi le Nasdaq ; ArkStream identifie quatre raisons principales :
Acheteurs différents. Les acheteurs les plus stables de l’or sont les banques centrales. En 2025, les achats officiels mondiaux d’or ont totalisé 863,3 tonnes, soit plus du double de la moyenne annuelle 2010–2021, et ces achats sont insensibles aux cours ; la même année, les entrées nettes dans les ETF mondiaux sur l’or ont atteint un record de 89 milliards de dollars. Bitcoin ne bénéficie d’aucun achat par les banques centrales, et ses nouvelles entrées proviennent principalement des ETF physiques et des investisseurs institutionnels. Les actifs gérés par les ETF physiques américains sur Bitcoin s’élèvent à environ 108,4 milliards de dollars, et leurs détenteurs chevauchent largement ceux des actions technologiques.
Réaction identique aux taux d’intérêt. Ni Bitcoin ni les actions technologiques à forte croissance ne versent de dividendes réguliers, et leurs valorisations dépendent fortement des anticipations futures. Une hausse des taux longs exerce une pression simultanée sur les deux actifs ; une baisse les fait bénéficier tous deux. Le 21 septembre, le Nasdaq et Bitcoin ont atteint simultanément des sommets annuels, principalement en raison d’une baisse du pétrole sous les 100 $ et d’un recul des rendements des obligations du Trésor ; le 28 septembre, ils ont chuté ensemble, jour où le rendement à 10 ans des obligations du Trésor a atteint un plus haut depuis 19 ans.
L’or obéit à d’autres moteurs. L’or ne rapporte pas d’intérêts, et les hausses de taux ainsi qu’un dollar renforcé freinent ses cours. La raison directe du recul de l’or fin septembre était précisément la remontée des rendements du Trésor à leur plus haut depuis 2007 et l’approche du dollar d’un plus haut bi-mensuel ; ce même jour, l’argent a chuté d’environ 4,7 % à 61,27 $ ; mais la tendance intermédiaire et longue de l’or est aussi influencée par les achats des banques centrales et l’allocation des réserves de change des pays, des facteurs sans lien avec Bitcoin.
Effet de levier plus élevé. L’intérêt ouvert sur les contrats à terme et perpétuels sur Bitcoin s’élevait à environ 61,5 milliards de dollars en septembre. Des variations brutales de cours déclenchent des liquidations en cascade, amplifiant les gains et les pertes. Cela rapproche Bitcoin des actions technologiques très volatiles, et le distingue fortement de l’or.
En résumé, au niveau macroéconomique, ce trimestre se résume à trois points :
1. Le conflit entre les États-Unis et l’Iran a fait grimper les cours du pétrole, ce qui a accru les anticipations d’inflation. À mesure que les tensions se sont répétées, le brut Brent est passé de 73,74 $ à plus de 108 $, les prix de l’essence ont augmenté de 27,4 % sur un an, et les anticipations d’inflation des ménages sur un an ont atteint 4,6 %.
2. La Réserve fédérale (Fed) a relevé ses taux et se prépare à une nouvelle hausse, les rendements des obligations du Trésor atteignant un niveau record depuis 19 ans. Le taux directeur s’établit désormais entre 3,75 % et 4,00 % ; le marché accorde environ 94 % de probabilité à une nouvelle hausse avant la fin de l’année. Le rendement des obligations du Trésor à 10 ans a atteint 5,25 % le 28 septembre, son plus haut niveau depuis juin 2007.
3. Le bitcoin suit le Nasdaq et se décorrèle de l’or. Bitcoin et le Nasdaq ont atteint simultanément leurs sommets annuels le 21 septembre, puis chuté ensemble le 28 septembre, tandis que l’or reculait d’environ 6,7 % sur le mois écoulé.
Marché crypto et blockchains d’entreprises
Face aux pressions macroéconomiques croissantes ce trimestre, le marché crypto a touché le fond puis rebondi au troisième trimestre. Nous analyserons le déplacement du centre de gravité du secteur crypto à travers la performance du marché, les flux de capitaux observés sur les plateformes d’échange et l’activité des actifs sur les blockchains d’entreprises lancées par Robinhood et Circle.
Performance du marché crypto
Au cours des deux premiers trimestres de 2026, le marché est resté en phase de consolidation et de reprise, avec des volumes d’échange faibles et une faible appétence pour l’effet de levier. En août, le moral des investisseurs a clairement changé. Du 18 au 19 août, trois développements positifs se sont succédé rapidement : premièrement, la secrétaire au Trésor américaine Bessent a annoncé que les achats à long terme d’obligations du Trésor seraient doublés au minimum, portant chaque opération de 2 à au moins 4 milliards de dollars, ce qui a généré des attentes de liquidité sur le marché ; deuxièmement, la SEC américaine a publié un projet de « Règlement sur les actifs cryptos » ouvert à consultation publique, proposant d’autoriser les émetteurs crypto à lever jusqu’à 5 millions de dollars sur quatre ans ou jusqu’à 75 millions de dollars par an sans être soumis aux exigences traditionnelles d’offres publiques, ouvrant ainsi la voie à des émissions conformes dans le secteur ; troisièmement, Trump a réuni à la Maison-Blanche des dirigeants de Coinbase, Gemini, Ripple et Chainlink Labs afin de relancer le projet de loi CLARITY bloqué au Sénat (bien que ce texte n’ait finalement pas été adopté). Cette convergence a déclenché une forte liquidation des positions vendeuses : le bitcoin a grimpé de près de 8 % en deux jours, approchant brièvement les 70 000 $ ; l’Ethereum a bondi de 18 à 20 % en deux jours, franchissant les 2 250 $ ; les liquidations sur 24 heures ont totalisé environ 1,9 milliard de dollars, majoritairement des positions courtes.
Ce « rallye du 19 août » a impulsé la reprise du trimestre entier. Le bitcoin a progressé de 42 % au troisième trimestre, clôturant à 83 161 $ ; en raison de sa forte baisse antérieure, il reste toutefois en recul de 5,13 % sur l’année et environ 34 % sous son plus haut historique de 126 000 $. Le T3 s’est donc davantage caractérisé par un rebond restaurateur.
Toutefois, nous constatons que les capitaux restent concentrés sur le bitcoin. Lors de sa hausse de près de 25 % en août, l’indice Altcoin Season est tombé de 67 début août à 39 le 25 août (le seuil d’« altcoin season » étant fixé à 75), tandis que la part de marché du bitcoin demeurait stable autour de 60 % (CoinMarketCap). Les flux cumulés vers les ETF spot bitcoin américains ont brièvement basculé en sorties nettes de 5,8 milliards de dollars mi-juillet, avant de revenir en entrées nettes fin septembre ; la capitalisation boursière totale des stablecoins est passée de 320,6 milliards de dollars en mai à 306,6 milliards le 24 septembre (DefiLlama). Les nouveaux capitaux affluent principalement via les ETF bitcoin, tandis que les liquidités en dollars sur la blockchain n’ont pas augmenté.
Actions américaines et trading d’actifs crypto
Dans notre rapport du T2, nous avions indiqué : le moment d’impact maximal sur le marché crypto était passé, et le marché se redressait progressivement. En appliquant la même méthodologie statistique que pour le T2, nous avons mis à jour les données pertinentes jusqu’au T3.
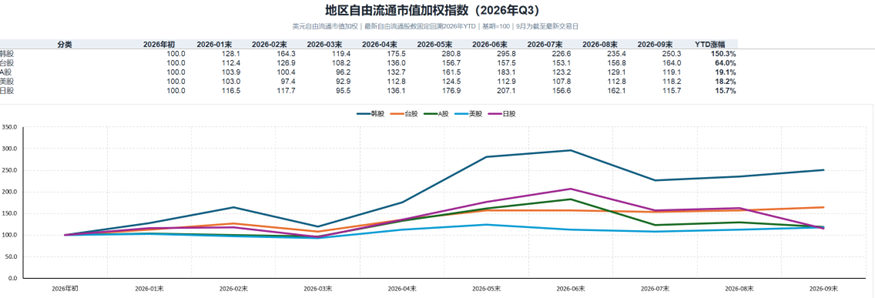
Indice pondéré par la capitalisation boursière librement flottante des principaux marchés boursiers régionaux au T3 2026 (élaboré par ArkStream)
Le rythme des actions américaines est très synchronisé avec celui du bitcoin : creusement en juillet, reprise d’août à septembre, puis pic trimestriel en septembre. Cela confirme la conclusion tirée dans la première partie : la trajectoire du bitcoin se rapproche davantage de celle des valeurs technologiques représentées par le Nasdaq.
Les données de Binance et Hyperliquid confirment également cette analyse : à partir d’août, le trading crypto s’est réchauffé.
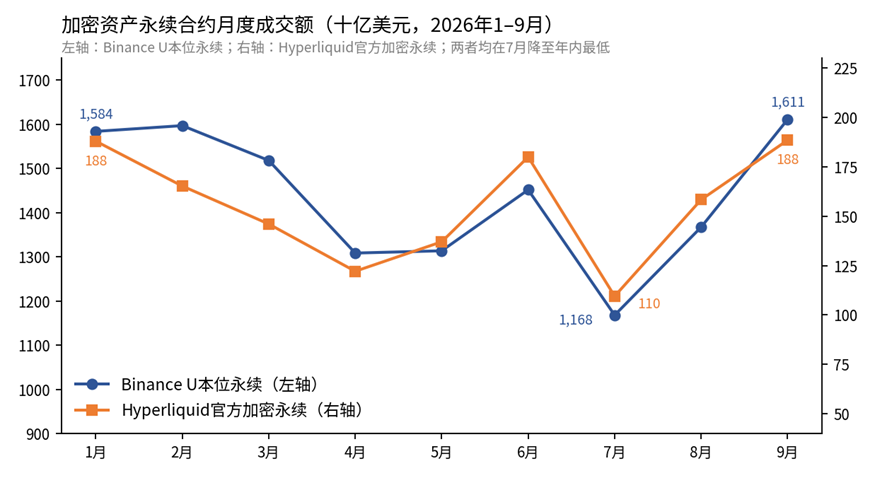
Volume mensuel des contrats perpétuels d’actifs crypto (Binance, Hyperliquid, élaboré par ArkStream)
En juillet, le volume mensuel des contrats perpétuels en USDT sur Binance est tombé à 1 170 milliards de dollars, tandis que celui des contrats perpétuels officiels d’Hyperliquid a chuté à 109,5 milliards de dollars, atteignant tous deux des niveaux planchers depuis le début de l’année ; en septembre, ils ont rebondi respectivement à 1 610 milliards et 188,4 milliards de dollars, le volume des contrats perpétuels en USDT sur Binance dépassant déjà celui de janvier. Le volume des échanges au comptant sur Binance est passé de 193,7 à 306,6 milliards de dollars sur la même période.
Cette reprise correspond surtout à un rebond depuis le creux de juillet. Au T3, les contrats perpétuels en USDT sur Binance ont enregistré un volume de 4 150 milliards de dollars, soit environ 12 % de moins qu’au T1, tandis que le volume au comptant a reculé d’environ 28 % ; les contrats perpétuels officiels d’Hyperliquid ont totalisé 456,2 milliards de dollars, soit environ 9 % de moins qu’au T1. Sur la même période, la croissance du volume d’échange provient principalement des contrats perpétuels sur actifs réels (RWA), tels que les actions, sujet abordé en troisième partie.
Chaîne Robinhood
Données du T3
La chaîne Robinhood est une couche 2 Ethereum pilotée par Robinhood, dont le réseau principal a été lancé le 1er juillet 2026. Le T3 a marqué son premier trimestre complet d’exploitation. Son produit phare est la tokenisation d’actions, destinée aux utilisateurs de plus de 120 pays hors États-Unis, permettant un trading 7j/7 et 24h/24, et pouvant servir de garantie dans les pools de prêt.
Au 30 septembre, le volume quotidien des échanges sur le DEX de Robinhood Chain s’élevait à environ 1,3 milliard de dollars, avec 394 000 adresses actives ; les recettes journalières du 4 septembre ont atteint 8,27 millions de dollars, le plus haut niveau du trimestre.
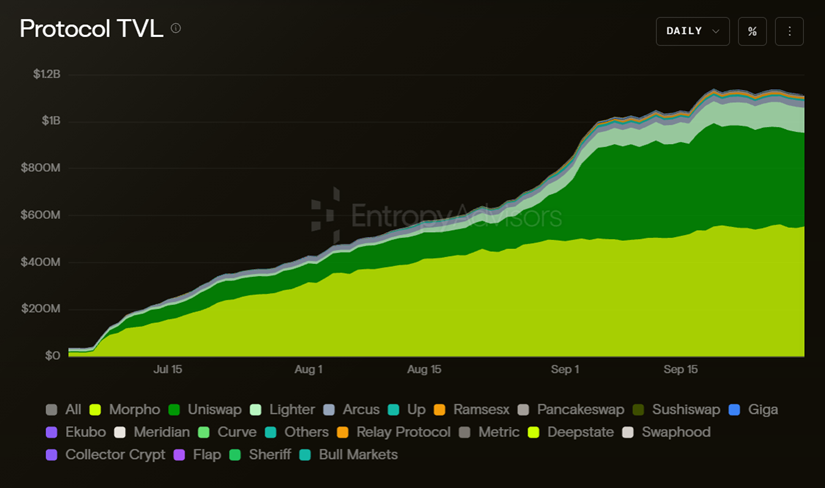
TVL du protocole Robinhood Chain (Entropy Advisors)
Selon les statistiques d’Entropy Advisors, la TVL de Robinhood Chain a atteint 1,12 milliard de dollars fin septembre, en trois mois. À titre de comparaison, l’HyperEVM de Hyperliquid, lancée en février 2025, a mis environ 7 mois pour atteindre une TVL de 190 à 200 millions de dollars début septembre de la même année ; la chaîne Base de Coinbase, lancée en août 2023, a mis environ 13 mois pour dépasser les 2 milliards de dollars en septembre 2024.
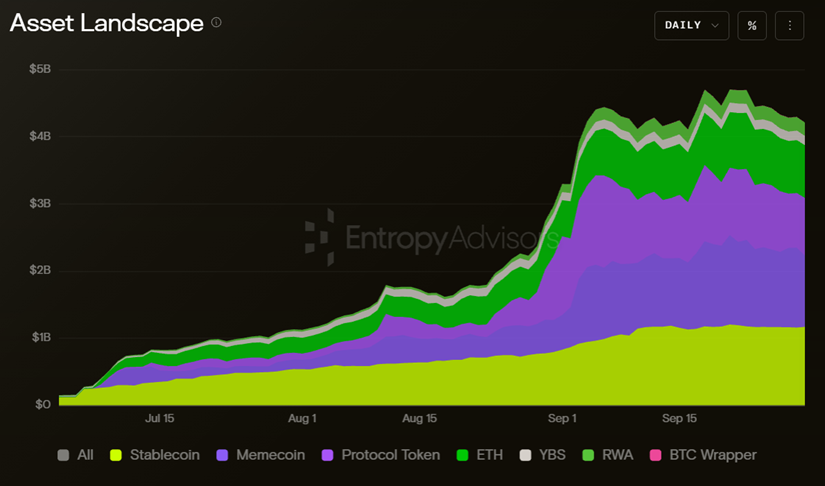
Composition des actifs hors chaîne de Robinhood Chain (Entropy Advisors)
Les actifs hors chaîne ont atteint 4,21 milliards de dollars fin septembre. La croissance rapide début septembre était principalement portée par les jetons « meme » et les jetons de protocole ; l’échelle absolue des stablecoins s’est également accrue, mais leur part a fortement diminué ; l’échelle des actifs réels tokenisés (RWA) et des stablecoins productifs (YBS) a progressé lentement, à des taux bien inférieurs à ceux des jetons « meme » et des jetons de protocole. Cette phase coïncide avec le boom des échanges et de la frappe sur la plateforme d’émission de jetons Pons, dont le volume cumulé d’échanges a atteint 4,5 milliards de dollars.
Actifs hors chaîne
Les actifs à plus forte capitalisation boursière sont principalement des jetons « meme » et des jetons de plateformes de lancement de jetons.
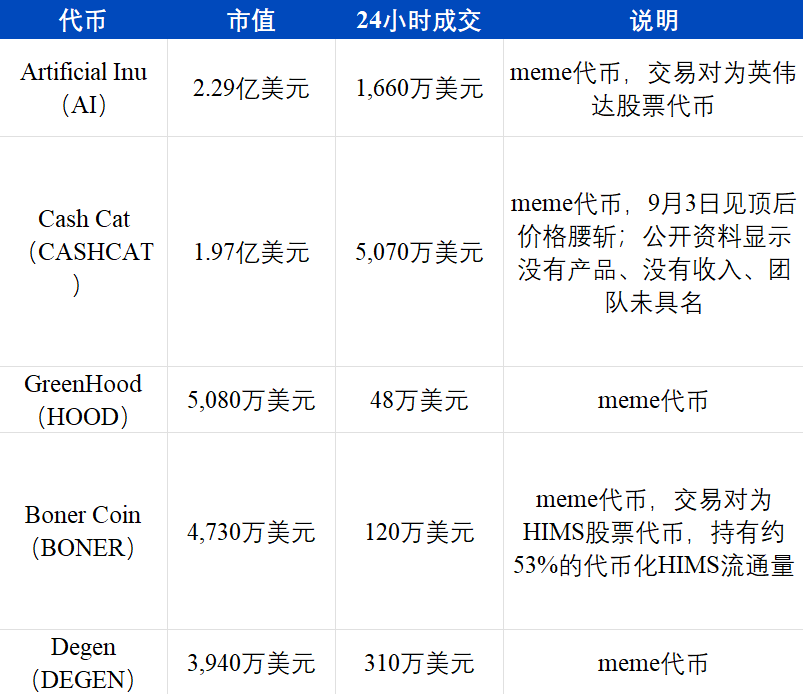
Le 29 septembre, la capitalisation boursière totale des jetons « meme » sur Robinhood Chain était d’environ 871 millions de dollars, avec un volume d’échanges sur 24 heures d’environ 146 millions de dollars ; le jeton de plateforme PONS de la plateforme de lancement de jetons Pons est passé d’une capitalisation boursière de 20 millions de dollars à plus de 200 millions de dollars en août. Le premier jeton IA par capitalisation boursière et le quatrième, BONER, utilisent tous deux des actions tokenisées comme paires de négociation : le premier est coté en actions tokenisées Nvidia, tandis que le second détient plus de la moitié des actions tokenisées HIMS ; un autre jeton « meme », A Meme Coin, utilise les actions tokenisées AMC comme paire de négociation, reprenant le récit des « actions meme » de 2021.
Les plateformes de lancement de jetons sont les applications générant les recettes les plus élevées hors chaîne. Le 2 septembre, Pons a émis environ 25 000 nouveaux jetons en une seule journée, pour des recettes cumulées de frais de 174,6 millions de dollars ; pour la semaine se terminant le 24 septembre, ses recettes de frais étaient d’environ 19,5 millions de dollars, contre 35 millions la semaine précédente.
Le volume des échanges d’actions tokenisées augmente rapidement, mais il est imbriqué avec les échanges « meme ». Selon CoinDesk Research, le volume des échanges d’actions tokenisées de Robinhood en septembre s’est élevé à 6,57 milliards de dollars, soit une hausse de 407 % en glissement mensuel, représentant 42,0 % du marché global et en faisant la plus grande place d’échange d’actions tokenisées. Selon Token Terminal, sur les 30 jours jusqu’au 23 septembre, le volume des échanges DEX d’actions tokenisées sur Robinhood Chain était de 10,4 milliards de dollars, soit environ 19 % du volume total des échanges DEX sur toutes les chaînes sur la même période, contre environ 8,7 % durant les deux premiers mois suivant le lancement. Parmi les actions tokenisées, Nvidia affichait le volume le plus élevé, avec un volume cumulé d’environ 2,1 milliards de dollars, tandis que les actions tokenisées d’Apple, GameStop et SpaceX étaient également relativement actives. Cette méthodologie ne distingue pas les paires de négociation entre jetons « meme » et actions tokenisées, et certains échanges « meme » libellés en actions tokenisées, comme AI et BONER, sont inclus dans le volume des échanges d’actions tokenisées.
Les données sur les actifs verrouillés vont dans la direction opposée. Selon DefiLlama, les actifs tokenisés hors chaîne s’élèvent à environ 125 millions de dollars (environ 32 millions selon une méthodologie plus restrictive), soit seulement 6 % de la TVL, contre près d’un tiers au lancement. Sur les environ 640 millions de dollars de stablecoins hors chaîne, USDG représente 54,8 %, tandis que USDe a augmenté de 167 % en un mois.
Circle et Arc
La chaîne publique Arc de Circle a lancé son réseau principal le 16 septembre. Presque tous les aspects de sa conception visent les institutions : ses 11 validateurs fondateurs proviennent tous des secteurs de la finance traditionnelle et des paiements, notamment BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments et Galaxy ; les frais de transaction sont payés en USDC ; le règlement est finalisé en une seconde. En mai, Circle a mené la prévente des jetons ARC à une valorisation de 3 milliards de dollars, levant 222 millions de dollars, menée par a16z, avec la participation d’institutions telles que BlackRock et Apollo.
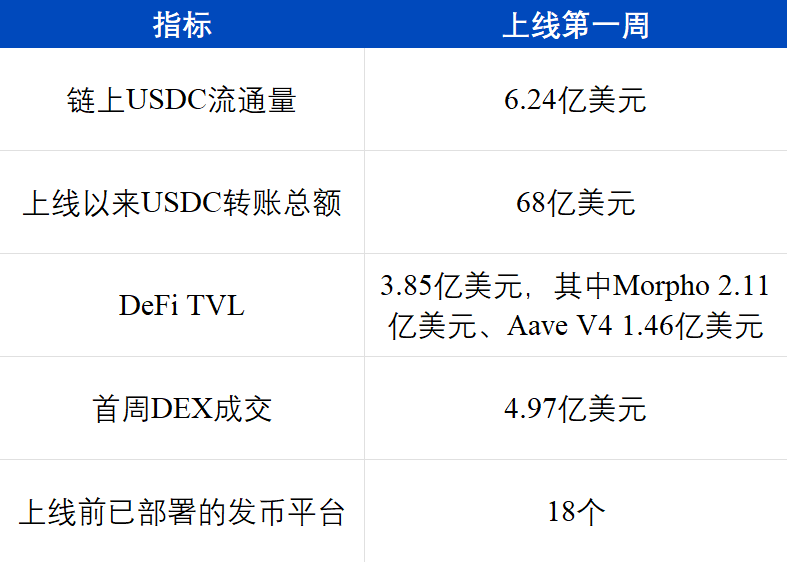
Les capitaux sont concentrés sur les protocoles de prêt et les transferts d’USDC. Sur les 385 millions de dollars de TVL, plus de 90 % sont déposés sur les deux protocoles de prêt Morpho et Aave ; les transferts de stablecoins constituent actuellement l’activité la plus dominante sur la chaîne.
Bien que Circle espère étendre davantage ses activités institutionnelles via Arc, le volet trading sur Arc reste dominé par les jetons « meme ». Le 19 septembre, les cinq jetons les plus échangés sur 24 heures sur Arc étaient : le jeton de plateforme de lancement ARGUS (4,24 millions de dollars), le jeton « meme » BCAT (4,11 millions de dollars), un jeton « meme » communautaire empruntant le nom USDC (1,79 million de dollars), le jeton de plateforme de lancement TOLLY (930 000 dollars) et le jeton « meme » DUKE (840 000 dollars). Sur une chaîne publique institutionnelle conçue autour de l’USDC, trois des cinq jetons les plus échangés sont des jetons « meme ». Parmi la première vague de projets écosystémiques annoncés par Arc, la place d’échange de devises Hibachi est la seule orientation clairement différente des catégories d’actifs existantes sur les chaînes publiques, sans données publiques de trading disponibles à ce jour.
ArkStream estime que les chaînes d’entreprises n’ont pas encore introduit de nouvelles classes d’actifs. Sur Robinhood Chain, les jetons à plus forte capitalisation boursière sont principalement des jetons « meme » et des jetons de plateformes de lancement ; une part importante des échanges d’actions tokenisées prend la forme de paires de négociation « meme » ; sur Arc, les capitaux sont concentrés sur le prêt d’USDC, et les échanges sur les jetons « meme » et les jetons de plateformes de lancement. Si, après la suppression progressive des subventions en frais de gaz et des incitations aux échanges, les échanges hors chaîne restent majoritairement pilotés par les « meme », la valeur réelle des chaînes d’entreprises devra encore être testée.
La voie de l’intégration des actifs réels (RWA) dans la crypto
Caractéristiques des précédents marchés haussiers
Avant de définir ce marché haussier RWA, nous souhaitons d’abord revoir les marchés haussiers antérieurs.
Le marché haussier des ICO de 2017–2018 fut le premier mouvement véritable de création de richesse de masse dans l’histoire de la crypto : les projets levaient des fonds publiquement en émettant des jetons, les investisseurs particuliers en étaient les participants absolus, et le récit central était celui de « l’innovation décentralisée disruptive », avec presque aucune barrière à l’entrée ni contrainte réglementaire. De nombreux projets de ce marché haussier utilisaient la blockchain comme un marteau cherchant des clous, créant des innovations « blockchain+ » sous forme de présentations PowerPoint dans divers secteurs. Comparé au cycle suivant de 2020–2021, l’infrastructure de ce cycle était encore immature, et de nombreux projets n’avaient pas encore atteint un stade vérifiable. Rétrospectivement, un nombre considérable de projets de l’époque étaient eux-mêmes des escroqueries.
Le marché haussier DeFi+NFT de 2020–2021 s’est déroulé dans un contexte de politique monétaire accommodante à l’échelle mondiale. L’échelle de circulation en chaîne des stablecoins tels que USDT et USDC a connu une croissance explosive, devenant le canal central reliant le système traditionnel du dollar au monde on-chain. Une fois les infrastructures matures, la DeFi a commencé à fonctionner : le modèle AMM, innovation majeure en matière de liquidité, a fortement stimulé les effets de richesse, tandis que la boucle vertueuse de l’exploitation minière de liquidité a fait grimper les prix rapidement. On a de nouveau cru au « blockchain+ », et les tentatives innovantes de la crypto ont atteint leur apogée. Par ailleurs, la maturité des infrastructures a soumis les divers récits à des tests réels. La tokenisation et les incitations par airdrop ont allongé les cycles de test, mais la plupart des récits se sont progressivement révélés infondés lors du marché baissier suivant, le métavers étant l’exemple le plus typique.
Outre les premiers memes comme DOGE, la grande majorité des memes remontent à SUSHI durant l’été DeFi. Les premiers memes n’étaient pas purs : ils appartenaient à la « DeFi de type meme », utilisant des méthodes ludiques pour accroître la viralité communautaire des projets DeFi, tout en conservant des pratiques opérationnelles conventionnelles. À cette époque, de nombreux projets DeFi de type meme, inspirés d’animaux, de plantes ou d’aliments, ont émergé. En phase finale du marché haussier, la déconstruction des récits et l’apogée des memes se sont renforcées mutuellement : les acteurs crypto ont compris que les « récits » étaient surtout des habillages utilisés par les équipes projet pour capter de la valeur, tandis que les memes, apparemment distribués de façon équitable, ont gagné la reconnaissance du marché. SHIB fut le jeton le plus emblématique de ce mouvement. Son approche était diamétralement opposée à celle des DeFi de type meme antérieures : d’abord créer le meme, puis exploiter les récits DeFi et des blockchains pour absorber la demande d’implémentation et les pressions à la vente. À partir de SHIB, de plus en plus de projets memes ont adopté une approche purement meme. Le langage fondamental des memes dans l’ère post-DeFi comprend : lancement équitable, identité communautaire, récit anti-VC, catalyse par des célébrités, prix unitaire ultra-faible et réflexivité pilotée par les réseaux sociaux.
Le marché haussier ETF/Meme de 2024–2025 s’est caractérisé par un changement fondamental dans la manière dont le capital est entré sur le marché. Les ETF au comptant, portés par des géants de la gestion d’actifs traditionnels comme IBIT de BlackRock, sont devenus des points d’entrée réglementés par la SEC ; les DAT (« Digital Asset Tokens »), représentés par Strategy, détenaient indirectement des actifs crypto comme le Bitcoin via des actions cotées en bourse. Dans ce marché haussier, nous n’avons pas connu la fameuse « vague haussière des altcoins ». Le Bitcoin a reçu un afflux massif de capitaux institutionnels, mais ceux-ci ne se sont pas automatiquement redirigés vers les altcoins. Le marché des altcoins a perdu son caractère de hausse généralisée pour devenir un marché de « petits points chauds » : le capital converge rapidement, crée de la richesse, puis s’évapore dans un nouveau point chaud après l’autre, chaque cycle moyen ne dépassant pas 3 mois. Dans le marché haussier 2020–2021, le capital débordait séquentiellement du BTC vers l’ETH, puis vers les altcoins à forte capitalisation, puis vers les altcoins sectoriels ; dans le marché haussier 2024–2025, les hausses des altcoins se sont succédé sous forme de « pumps » memes, suivies de « pumps » IA, puis inversement — stricto sensu, la grande majorité des projets IA de l’époque étaient aussi des memes de type IA.
Durant le processus de déconstruction des récits du marché baissier de 2023, les altcoins sont entrés dans l’ère post-récit. Les acteurs crypto n’ont plus cru aux récits et ont pleinement embrassé les memes. Fin 2023, BONK et WIF ont lancé la tendance meme sur Solana. Contrairement à SHIB du cycle précédent, WIF n’avait presque aucune vision complexe ni feuille de route au sens traditionnel. Il a prouvé qu’un meme reposant uniquement sur l’imaginaire, le langage, le consensus communautaire et la liquidité pouvait aussi former un actif à grande échelle sur Solana. Cela marqua la transition du marché meme Solana de la phase des « jetons communautaires de l’écosystème » à celle des « actifs de l’attention ».
Pump.fun a porté le récit meme à son apogée, marquant aussi la fin définitive du cycle des récits crypto. Notre jugement est le suivant : le marché haussier meme Solana, autrefois frénétique, ne se reproduira probablement pas, même si, au troisième trimestre, un meme « coin-action » sur la chaîne de Robinhood a déclenché une brève mini-hausse. La raison principale est que Pump.fun a fait entrer l’émission de jetons memes dans l’ère des chaînes de montage industrialisées, où l’offre de memes dépasse largement la liquidité au détail. L’effondrement de la perception d’une « distribution équitable des memes » portera un coup à la confiance du marché tout aussi sévère que l’effondrement de confiance autour des jetons VC à l’époque. Un phénomène similaire s’était produit lors du marché haussier NFT : Blur avait fourni une liquidité abondante pour les NFT, et cette liquidité est précisément devenue la voie de sortie pour les ventes concentrées de NFT.
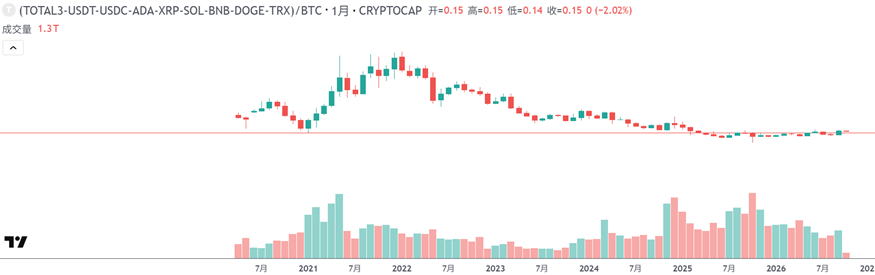
Taux de change des altcoins à faible capitalisation / BTC (TradingView)
Mais aujourd’hui, le marché haussier meme a disparu définitivement. Les taux de change des altcoins à faible capitalisation face au Bitcoin confirment également ce constat : les gains de ce cycle se sont concentrés principalement sur le Bitcoin. En 2024 et 2025, les ETF spot américains sur Bitcoin ont enregistré des entrées nettes annuelles de 35,2 milliards USD et 21,4 milliards USD respectivement (CoinDesk) ; les nouveaux capitaux sont entrés principalement via les ETF, sans se diffuser vers les altcoins à faible capitalisation ; les données de la deuxième partie montrent que la reprise du troisième trimestre 2026 s’est elle aussi concentrée sur le Bitcoin.
À ce stade précis, nous ne pouvons pas encore identifier le moment fondateur véritable du marché haussier RWA (« Real World Assets ») crypto, mais 2026 est indubitablement l’année inaugurale de ce segment. Si un seul mot devait définir ce marché haussier, le plus adapté serait « convergence ». Autrefois, la crypto jouait le rôle de laboratoire mondial d’innovation financière ; désormais, elle s’intègre à la vie réelle et en devient une composante : d’un côté, l’expansion mondiale des stablecoins ; de l’autre, la transformation en liquidité tokenisée des actions.
La caractéristique commune des trois marchés haussiers précédents (ICO, DeFi/NFT, ETF/DAT) était une « pénétration unidirectionnelle », avec un rayonnement de capitaux ou de récits principalement issu du monde natif crypto, attirant l’attention et des capitaux additionnels depuis le monde traditionnel. La caractéristique la plus frappante de cette vague, centrée sur le récit RWA, est la « convergence bidirectionnelle » : d’un côté, les principales plateformes centralisées de trading (Binance, Coinbase, Kraken) étendent activement leurs activités hors du secteur crypto, en amenant sur la chaîne des actifs traditionnels tels que les actions, les matières premières et les indices ; de l’autre, des courtiers en ligne comme Robinhood avancent en sens inverse, en développant leurs propres blockchains publiques, en émettant des jetons et en transférant sur la chaîne les fondations de leur activité de courtage en valeurs mobilières.
Plateformes de trading et contrats perpétuels RWA
La manifestation la plus directe de ce marché haussier RWA est le volume de négociation des contrats perpétuels RWA, notamment sur les actions, sur Binance et Hyperliquid, qui constitue la principale source de volume de négociation additionnel dans l’industrie crypto en 2026.
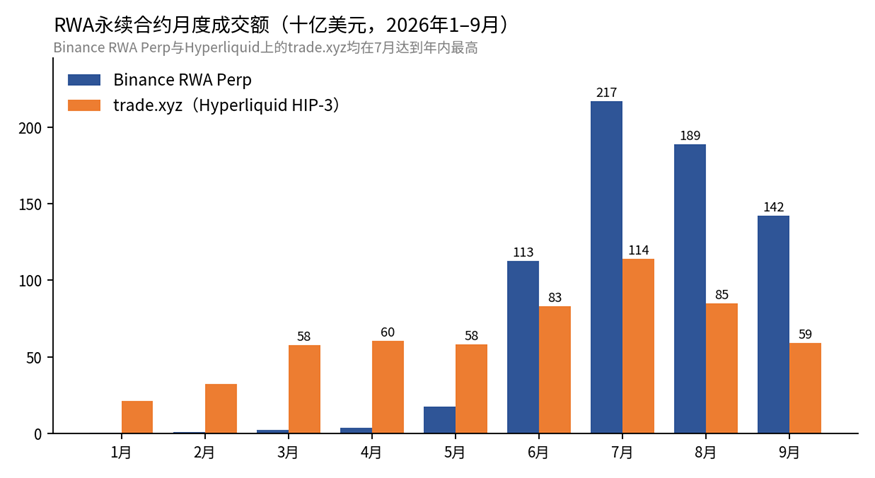
Volume mensuel des contrats perpétuels RWA (Binance, Hyperliquid, compilé par ArkStream)
Le volume mensuel des contrats perpétuels RWA de Binance est passé de 410 millions USD en janvier à 216,9 milliards USD en juillet, tandis que trade.xyz, basé sur le cadre HIP-3 sur Hyperliquid, a atteint 114,1 milliards USD en juillet, soit les niveaux les plus élevés de l’année. Après août, ces volumes ont reculé, atteignant respectivement 142 milliards USD et 59,3 milliards USD en septembre, restant toutefois nettement supérieurs à ceux du deuxième trimestre. Au troisième trimestre, les contrats perpétuels RWA de Binance ont totalisé 547,7 milliards USD, soit plus de 4 fois le volume du deuxième trimestre, représentant 11,7 % de son volume total de contrats perpétuels, contre moins de 0,1 % au premier trimestre.
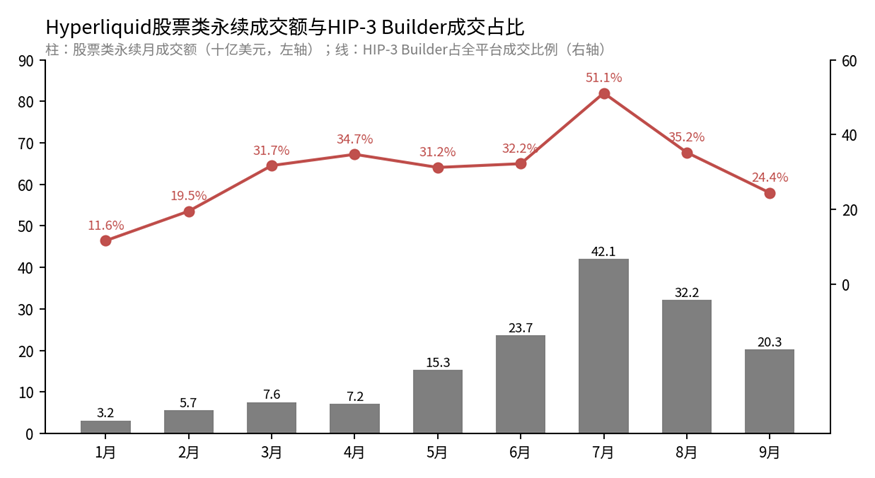
Volume des contrats perpétuels sur actions sur Hyperliquid et part du volume détenue par les créateurs HIP-3 (Hyperliquid, compilé par ArkStream)
Sur Hyperliquid, le volume du contrat perpétuel HIP-3 Builder est passé de 132,4 milliards de dollars au T1 à 261,2 milliards de dollars au T3, tandis que les perpétuels sur actions ont augmenté de 16,5 à 94,6 milliards de dollars ; sur une base mensuelle, la part de marché de HIP-3 Builder a atteint 51,1 % en juillet avant de reculer à 24,4 % en septembre, et le volume mensuel des perpétuels sur actions est tombé de 42,1 milliards de dollars en juillet à 20,3 milliards de dollars en septembre. Sur la même période, le volume des perpétuels cryptos sur Binance et Hyperliquid a été inférieur à celui du T1, la quasi-totalité de la croissance sectorielle provenant des contrats perpétuels sur actifs réels (RWA) (API officielles de Binance et Hyperliquid).
À l’échelle du secteur, selon CryptoRank, les DEX perpétuelles RWA ont enregistré un volume total de 365 milliards de dollars au T3, soit une hausse de 32 % sur un trimestre ; les actifs actions y ont contribué pour 175 milliards de dollars, soit environ 48 %. Selon CoinDesk Research, les plateformes de trading crypto ont traité près de 1 000 milliards de dollars de volume lié aux RWA au premier semestre 2026, Binance représentant à elle seule 60,9 % de ce marché. Les perpétuels sur matières premières (or, argent, pétrole brut) ainsi que les contrats pré-IPO (ex. : SpaceX) sont devenus de nouvelles sources de volume pour les plateformes.
Les plateformes de trading accélèrent leur transformation d’espaces de cotation purement crypto vers une infrastructure financière complète où « tout est négociable ». Coinbase s’est associée à Yahoo Finance pour relier données de marché et accès au trading d’actifs crypto et d’actions traditionnelles, concrétisant sa vision d’« Échange universel » ; Kraken a lancé des contrats perpétuels régulés sur actions tokenisées selon le cadre xStocks, offrant jusqu’à 20× de levier aux utilisateurs hors États-Unis, avec un trading 7j/7, 24h/24 ; Binance, quant à elle, propose une exposition à des actifs tokenisés fournie par Ondo Finance via Binance Alpha. Les données de cotations de Binance au T3 reflètent aussi cette évolution : on peut légitimement parler désormais de « Stockbinance ».
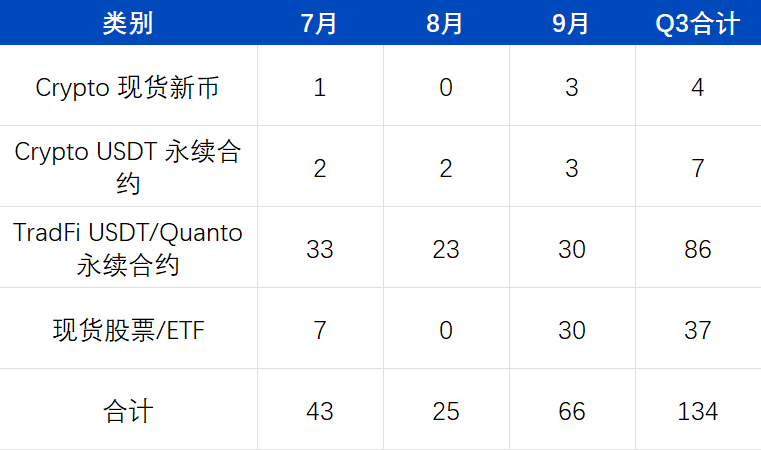
Nouveaux instruments de trading ajoutés par Binance au T3 2026 (compilé par ArkStream)
Au T3, Binance a ajouté 134 nouveaux instruments de trading, dont 86 contrats perpétuels TradFi et 37 actions et ETF au comptant, contre seulement 11 nouveaux jetons crypto (spot et perpétuels confondus).
Actions tokenisées et RWA sur chaîne
Selon Binance Research, le marché des RWA sur chaîne atteignait 34,18 milliards de dollars au 15 septembre, soit une hausse de 85,2 % depuis le début de l’année ; les titres du Trésor américain et les fonds monétaires représentaient 18,29 milliards de dollars, soit 54,7 % de la croissance annuelle, tandis que les actions tokenisées s’élevaient à 4,43 milliards de dollars (+390,4 % sur l’année), leur part dans les RWA passant de 4,9 % début 2026 à 13,0 %. Le crédit privé est la catégorie non-titres du Trésor la plus dynamique, tandis que les actifs alternatifs (or, autres matières premières, obligations d’entreprises et publiques, immobilier, financement maritime, énergies renouvelables) migrent aussi rapidement sur chaîne. Des institutions financières établies (BlackRock, Franklin Templeton, Fidelity, JPMorgan, Apollo) ainsi que des plateformes de tokenisation (Securitize, InvestaX, IXS) constituent le principal côté offre institutionnel de cette vague RWA. La DTCC a mené avec ~40 institutions des tests en production sur les titres, ETF et obligations du Trésor tokenisés, et prévoit un déploiement commercial complet en octobre ; le « Projet Guardian » de Singapour compte désormais plus de 40 participants.
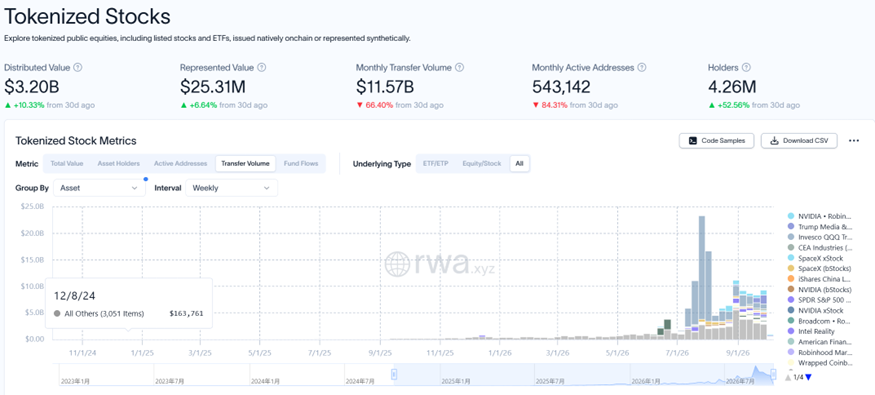
Données complètes sur les actions tokenisées, fin septembre 2026 (rwa.xyz)
Les actions tokenisées constituent la catégorie la plus dynamique. Selon CoinDesk Research, leur capitalisation boursière globale atteignait 4,87 milliards de dollars en septembre, avec un volume mensuel de 15,6 milliards de dollars, deux records. Le volume de transferts sur chaîne a culminé en juillet puis reculé, mais les volumes d’août et septembre restent nettement supérieurs aux niveaux d’avant juin ; les adresses détenant ces actifs atteignent 4,26 millions.
Du côté des courtiers, Robinhood a été le cas le plus suivi ce trimestre. En septembre, Robinhood est devenue la première place de marché pour les actions tokenisées, capturant 42,0 % du volume global ; toutefois, comme mentionné dans la Partie II, les actifs à forte capitalisation sur Robinhood Chain restent majoritairement des jetons memes ou liés à des lancements, les jetons actions ne représentant que ~6 % de la valeur verrouillée. L’avantage de Robinhood dans cette convergence réside davantage dans sa passerelle couvrant 38 pays et plus de 28 millions de clients.
Les observateurs du secteur résument ce phénomène ainsi : « la frontière entre actifs numériques et actifs traditionnels s’efface simultanément dans les deux sens » : les plateformes de trading crypto cherchent à ressembler davantage aux plateformes traditionnelles, tandis que les courtiers traditionnels cherchent à se rapprocher des plateformes crypto. En termes de volume de trading additionnel, les plateformes prennent actuellement l’avantage, les contrats perpétuels RWA (actions, etc.) générant la majeure partie de la croissance cyclique ; du côté des courtiers, les jetons actions sur chaîne en sont encore à leurs débuts.
Convergence des utilisateurs et des technologies
Que ce soit Binance ou Robinhood, l’objectif sous cette fenêtre historique de « convergence » est identique : devenir une passerelle mondiale pour des produits d’investissement multi-actifs. Cette convergence ne concerne pas uniquement les instruments de trading.
Convergence des utilisateurs. Fin 2025, les détenteurs d’actifs crypto étaient estimés à 720–740 millions, soit ~9 % de la population mondiale. Or, détenir ne signifie pas utiliser : après déduplication, les utilisateurs actifs s’élèvent à 40–70 millions, soit seulement 6–10 % des détenteurs. La crypto a largement touché les détenteurs d’actifs, mais doit encore combler un écart clair pour devenir une infrastructure financière à usage intensif.
Convergence technologique. En 2025, Stripe et Shopify ont annoncé qu’un million de commerçants dans 34 pays accepteraient les paiements en USDC sur chaîne : les consommateurs paient en USDC sur chaîne, les commerçants reçoivent directement la monnaie locale, et les fonds sont crédités sur leurs comptes bancaires comme pour un paiement par carte, sans gestion de portefeuille, de frais de gaz ni de conversion stablecoin. Polymarket illustre une autre voie d’intégration de la crypto dans le monde réel : en préservant la transparence blockchain, en utilisant le règlement en stablecoin, les positions publiques et l’escrow par contrat intelligent, elle crée un marché de probabilités en temps réel, inédit entre médias traditionnels et plateformes de paris. Sa percée réside dans le fait que journalistes, traders, observateurs politiques et grand public commencent à considérer les prix sur chaîne comme une source d’information — l’achat d’actifs crypto par des utilisateurs extérieurs au cercle est secondaire.
Autrefois, lorsqu’on parlait de crypto, on pensait à des cypherpunks, à des marchés spéculatifs, marginaux ou expérimentaux. Avec l’essor des RWA, la crypto intègre la vie réelle et puise aussi dans celle-ci des nutriments pour sa croissance.
Performance marchande des jetons rachetés
Alors que le capital additionnel attire de plus en plus d’actifs « à l’instar du TradFi » (RWA, actions tokenisées, stablecoins), la capacité des jetons purement natifs crypto à retenir ce capital devient le test central pour chaque projet crypto de ce cycle. Les jetons rachetés — projets utilisant une partie de leurs revenus pour racheter et brûler ou redistribuer leurs propres jetons sur le marché secondaire (ex. : HYPE sur Hyperliquid, PUMP sur Pump.fun) — constituent un indicateur clé pour évaluer « si un protocole génère un flux de trésorerie réel et s’il redistribue de la valeur à son jeton », faisant écho à la logique de « flux de trésorerie vérifiable et rendement » mise en avant par les actifs RWA.
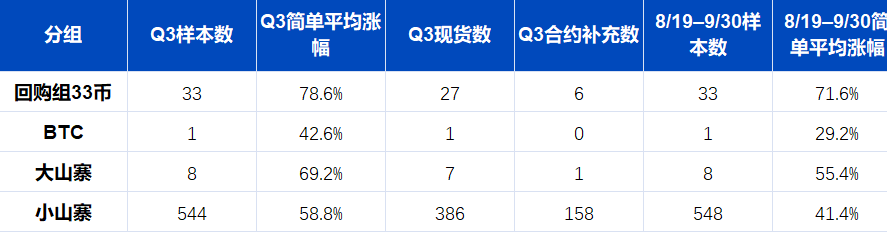
Performance des jetons rachetés de Binance au T3 (compilé par ArkStream)
ArkStream a analysé les performances des projets sur Binance, en privilégiant les données au comptant comme indicateur principal et les contrats à terme comme complément. Sur l’ensemble du T3, les 33 jetons du groupe de rachats ont grimpé en moyenne de 78,6 %, le bitcoin de 42,6 %, les 8 altcoins à forte capitalisation de 69,2 % en moyenne, et les 544 altcoins à faible capitalisation de 58,8 % en moyenne. Du 19 août, date à laquelle le bitcoin a véritablement repris de la vigueur, jusqu’à la fin du trimestre, le groupe de rachats a progressé de 71,6 % en moyenne, le bitcoin de 29,2 %, les altcoins à forte capitalisation de 55,4 % et les altcoins à faible capitalisation de 41,4 %. Que l’on examine l’ensemble du trimestre ou la période postérieure au 19 août, les jetons du groupe de rachats ont surperformé les autres altcoins. Un autre phénomène apparaît dans cette série : les altcoins à forte capitalisation ont montré une élasticité supérieure à celle du bitcoin, tandis que les altcoins à faible capitalisation, dans leur ensemble, ont sous-performé les altcoins à forte capitalisation. Bien que leur gain moyen dépasse celui du bitcoin, il s’agit d’un rebond après un recul plus marqué antérieur, et leur cours par rapport au bitcoin reste à un plus bas pluriannuel. Cela confirme notre analyse : sans rachats pour soutenir la capture de valeur, la grande majorité des altcoins ne peuvent pas attirer l’attention du marché comme les memes, et ne feront que s’affaiblir progressivement.
Pour les projets crypto, c’est précisément le vrai test posé par ce marché haussier des actifs réels tokenisés (RWA). Des actifs tels que les RWA ou les actions tokenisées continuent d’attirer des capitaux supplémentaires grâce à des flux de trésorerie sous-jacents clairs et à une forte acceptation réglementaire. Si les projets natifs crypto ne parviennent pas à prouver qu’ils génèrent des revenus protocolaires durables et vérifiables — via des rachats, des dividendes ou d’autres mécanismes — ils risquent d’être marginalisés lors de la prochaine réaffectation des capitaux. Quelques protocoles leaders, dotés réellement de capacités génératrices de trésorerie et prêts à transférer de la valeur aux détenteurs de jetons via des mécanismes tels que les rachats (ex. : Hyperliquid), devraient se démarquer dans la reconstruction d’un système d’évaluation « à la RWA » et servir de pont entre les récits natifs crypto et la logique d’évaluation financière traditionnelle. ArkStream estime que, dans les prochains trimestres, « la pérennité des revenus protocolaires et des rachats » remplacera le simple TVL ou le volume de trading comme indicateur plus pertinent de la qualité fondamentale des projets crypto.
La demande spéculative ne disparaîtra pas, et les projets portés par les memes ou les récits conserveront leur espace marchand. Toutefois, pour la grande majorité des projets, l’âge d’or des levées de fonds par émission de jetons est révolu ; ce qui attend désormais les projets crypto, c’est une concurrence globale. Pendant la rédaction de cet article, Blast et Abstract ont annoncé leur fermeture ; parallèlement, les plateformes centralisées (CEX) ont poursuivi leurs dés listings d’actifs crypto, Binance ayant retiré 15 actifs au comptant et 13 actifs à terme au T3. Ce processus de nettoyage ne prendra pas fin rapidement : il constitue une douleur inévitable sur la voie de l’intégration des RWA. Une fois lancée, cette intégration redonnera naissance au secteur crypto.
Résumé
Au niveau macroéconomique, les tensions entre les États-Unis et l’Iran se sont aggravées à plusieurs reprises : le Brent est passé de 73,74 $ à plus de 108 $, les prix de l’essence ont augmenté de 27,4 % sur un an, et les anticipations d’inflation des ménages sur un an ont atteint 4,6 %. La Réserve fédérale a procédé à sa première hausse de taux depuis 2023 ; le marché anticipe environ 94 % de probabilité d’une nouvelle hausse avant la fin de l’année. Le rendement des obligations d’État à 10 ans a atteint 5,25 % le 28 septembre, son plus haut niveau depuis juin 2007. Le bitcoin a évolué en phase avec le Nasdaq tout en se décorrélant de l’or.
Au niveau crypto, le marché s’est nettement redressé après le 19 août : le bitcoin a gagné 42 % au T3, mais l’indice de la saison des altcoins et la dominance bitcoin montrent que les capitaux restent concentrés sur le bitcoin. Les contrats perpétuels crypto ont touché leur creux en juillet et rebondi en septembre, bien que leur volume au T3 reste inférieur à celui du T1. Robinhood Chain et Arc ont connu une croissance rapide des volumes après leur lancement, mais les échanges restent dominés par les memes ; les jetons d’actions et les règlements institutionnels en sont encore à leurs débuts.
Au niveau industriel, ce marché haussier des RWA se manifeste principalement par la croissance des échanges de contrats perpétuels RWA (ex. : actions sur Binance et Hyperliquid), qui constituent la principale contribution au volume d’échanges crypto en 2026 ; l’échelle des RWA sur chaîne a progressé de 85,2 % depuis le début de l’année (Binance Research). Le marché haussier des memes est définitivement révolu : les nouveaux capitaux entrent principalement dans le bitcoin via les ETF ; parmi les projets natifs crypto, les jetons dotés de revenus protocolaires et de rachats soutenus ont nettement surperformé les autres altcoins.
Notre scénario de base est le suivant : tant que le détroit d’Ormuz ne retrouvera pas une navigation normale et que les cours du pétrole et les rendements des obligations d’État ne baisseront pas nettement, le bitcoin continuera très probablement à fluctuer en phase avec l’appétit pour le risque des actions américaines ; les écarts entre projets crypto pourraient encore s’élargir, et la pérennité des revenus protocolaires et des rachats deviendra un critère de sélection plus important.
Lien original