Compte à rebours jusqu'au lancement d'Arc Mainnet : un aperçu des launchpads et des jetons de plateforme prometteurs dans l'écosystème
 Tapbit Wire
Le 16 septembre, Arc, la blockchain publique développée directement par Circle, ouvrira officiellement son réseau principal au public.
Ce récit était à l'origine réservé aux géants de la finance traditionnelle : toute la chaîne utilise l'USDC comme frais de gaz et référence tarifaire, avec une finalité déterministe inférieure à une seconde ; la liste des validateurs initiaux inclut notamment BlackRock, Visa, Mastercard, Standard Chartered et DTCC. Lors de la prévente, les institutions ont parié sur l'avenir de cette chaîne avec une valorisation à pleine dilution (FDV) de 3 milliards de dollars.
Or, à 48 heures du lancement du réseau principal, ce n'est pas le récit institutionnel qui suscite les investissements, mais bien la bataille discrète pour les droits d'émission de jetons entre investisseurs de détail sur la chaîne. Les données actuelles le confirment : le 14 septembre, l'engouement des utilisateurs pour le positionnement anticipé dans l'écosystème de la chaîne Arc de Circle s'est intensifié, le prime sur les échanges d'USDC connexes atteignant même 1,8 fois sa valeur.
Les institutions sont chargées de construire le cadre de règlement et de conformité décrit dans le livre blanc, tandis que les « degens » se battent férocement pour le « droit de percevoir les frais » sur cette plateforme. PONS sur la Robinhood Chain a déjà démontré son potentiel de création de richesse ; celui qui contrôle la passerelle d'émission de jetons capte les frais les plus substantiels.
Actuellement, Arc a ouvert le déploiement anticipé à plus d'une centaine d'institutions et de bâtisseurs d'écosystème. Sur les réseaux sociaux et dans divers groupes de trading, la véritable FOMO concerne les nouvelles launchpads, dans l'espoir qu'une pièce mème de premier plan émerge parmi elles.
Mais sur Arc, si tout semble viser à créer « la prochaine Pump.fun », les canaux sous-jacents de capitaux sont totalement différents. Nous avons rassemblé des informations marchés actuelles et synthétisé ci-dessous les launchpads clés.
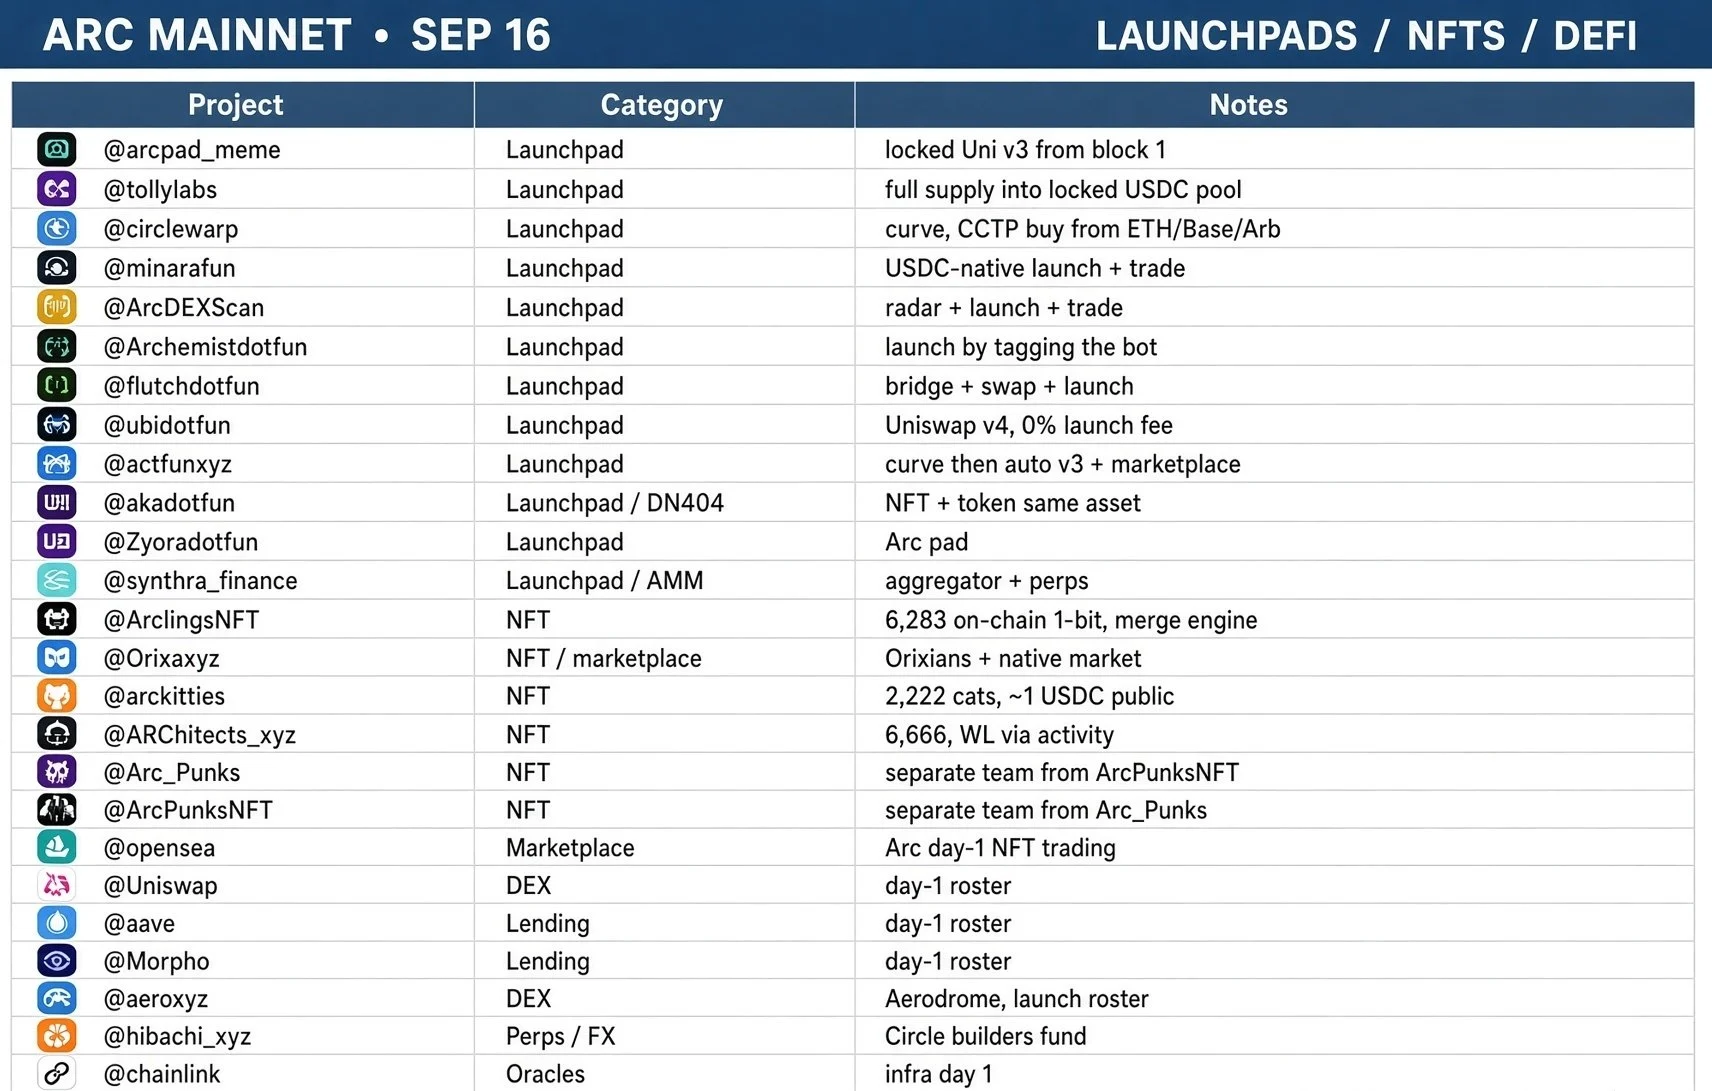
(Source : utilisateur Twitter @TheMaran)
Toutefois, il convient d'abord de préciser que, puisque le réseau principal public d'Arc ne s'ouvre que le 16 septembre, comment expliquer les volumes de trading de dizaines de milliers à des millions de dollars, déjà en circulation communautaire pour ces launchpads ?
La réponse réside dans le canal de test sous-jacent.
Arc avait précédemment ouvert un « réseau principal privé (environnement de déploiement anticipé) » à plus d'une centaine d'institutions et de partenaires écosystémiques. Les données de trading actuellement présentées dans diverses listes sont toutes des « instantanés » capturés au sein de cet environnement fermé, encore inaccessible au public.
De même, les jetons de plateforme de ces launchpads sont également émis sur le réseau principal privé d'Arc, identifié par le Chain ID 5042. Cette chaîne est effectivement opérationnelle : les contrats, les pools et les échanges y sont réellement déployés, mais leurs accès restent restreints au public.
Le « réseau principal public » du 16 septembre ouvre simplement l'accès à cette même chaîne. Ainsi, ces jetons de plateforme persisteront après le 16, et les pools continueront de fonctionner, ce qui explique pourquoi les acteurs souhaitent se positionner à l'avance.
Ces premières données ne prouvent donc que « la faisabilité technique du pipeline de cette launchpad », sans signifier en aucun cas qu'elle possède déjà la densité spéculative d'un marché réel.
Une fois ce principe compris, examinons les différentes approches et styles des launchpads actuelles sur Arc.
Modèle 1 : Pool de verrouillage dès l'émission du jeton, rejetant les courbes de liaison
Projets représentatifs :
Tolly (@tollylabs)
ArcPad (@arcpad_meme)
Cette approche est la plus directe, sans le processus long de Pump.fun où les jetons doivent remplir leur capitalisation boursière dans un pool interne avant de « passer à l’étape supérieure ». Dès qu’un créateur émet un jeton, l’offre totale est directement placée dans un pool de liquidité USDC définitivement verrouillé, négociable dès le premier bloc.
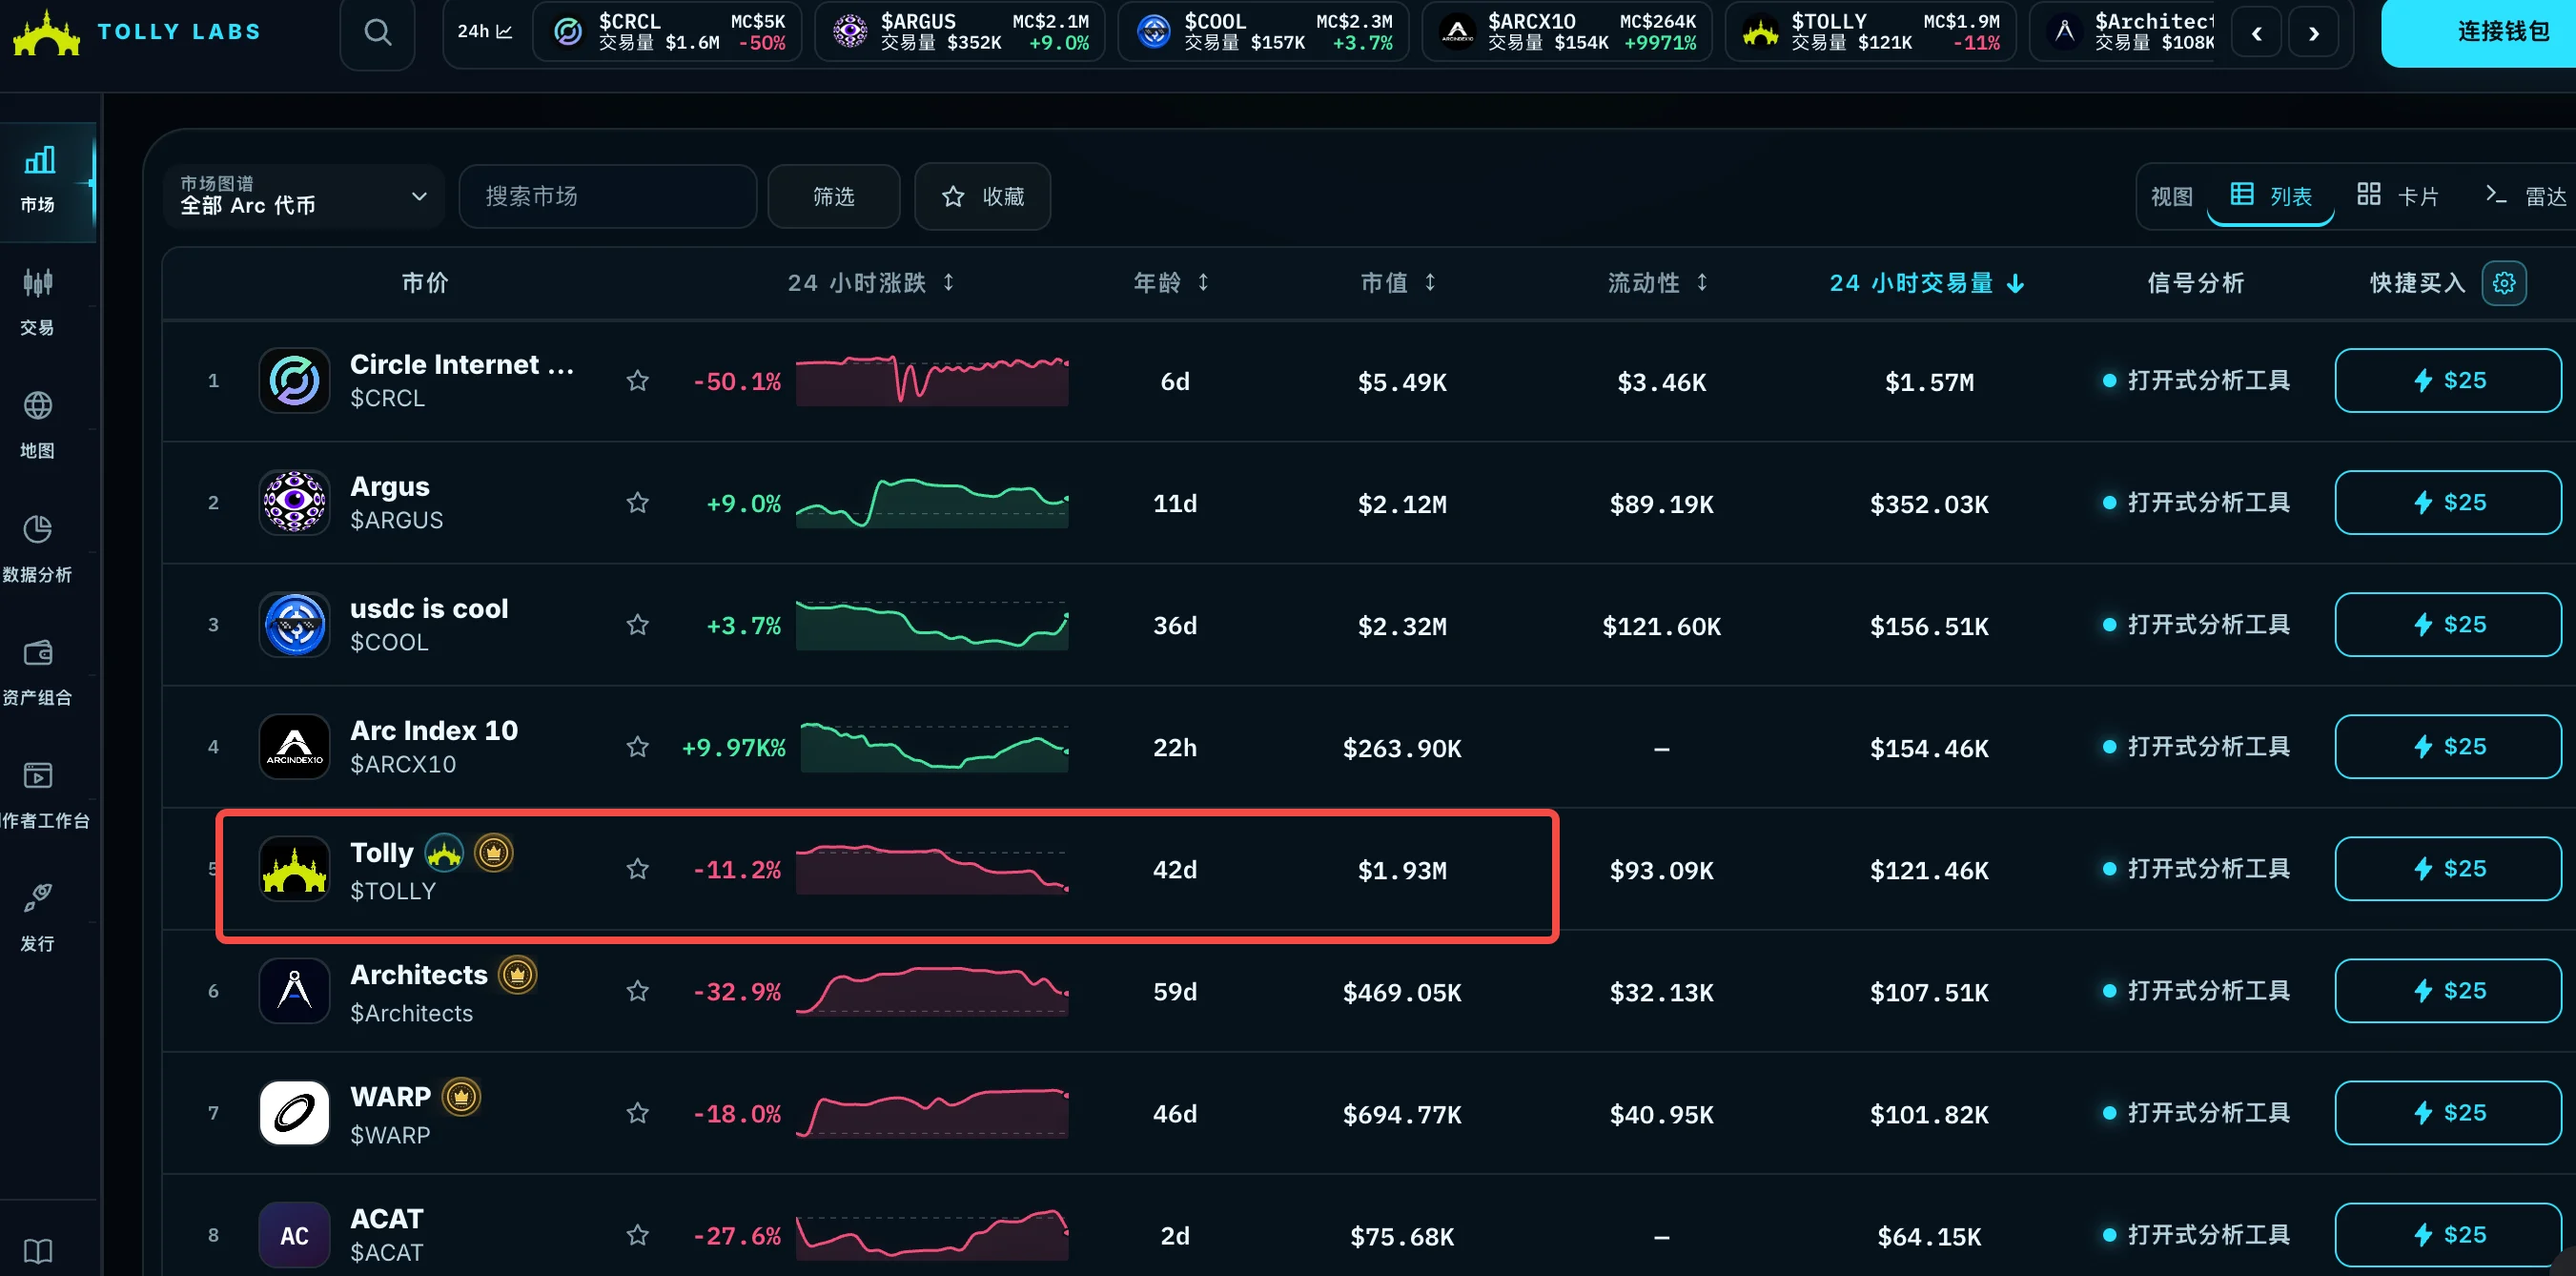
Tolly (@tollylabs) : Affiche actuellement les meilleures données réelles de trading en environnement pré-déploiement. Sa commission côté achat est d’environ 1 %, répartie précisément (environ 64 % au créateur, 12 % au pool de récompenses détenteurs, 10 % au protocole, le reste étant utilisé pour rachats et destruction).
Aperçu des données : Le volume cumulé des échanges en environnement préliminaire est d’environ 1,8 million USD. Son jeton de plateforme $TOLLY a atteint une capitalisation boursière maximale d’environ 2,47 millions USD.
Jeton de plateforme TOLLY (Contrat : 0xbc43ce8dec648ea298c4275559b81d6261c90b67)
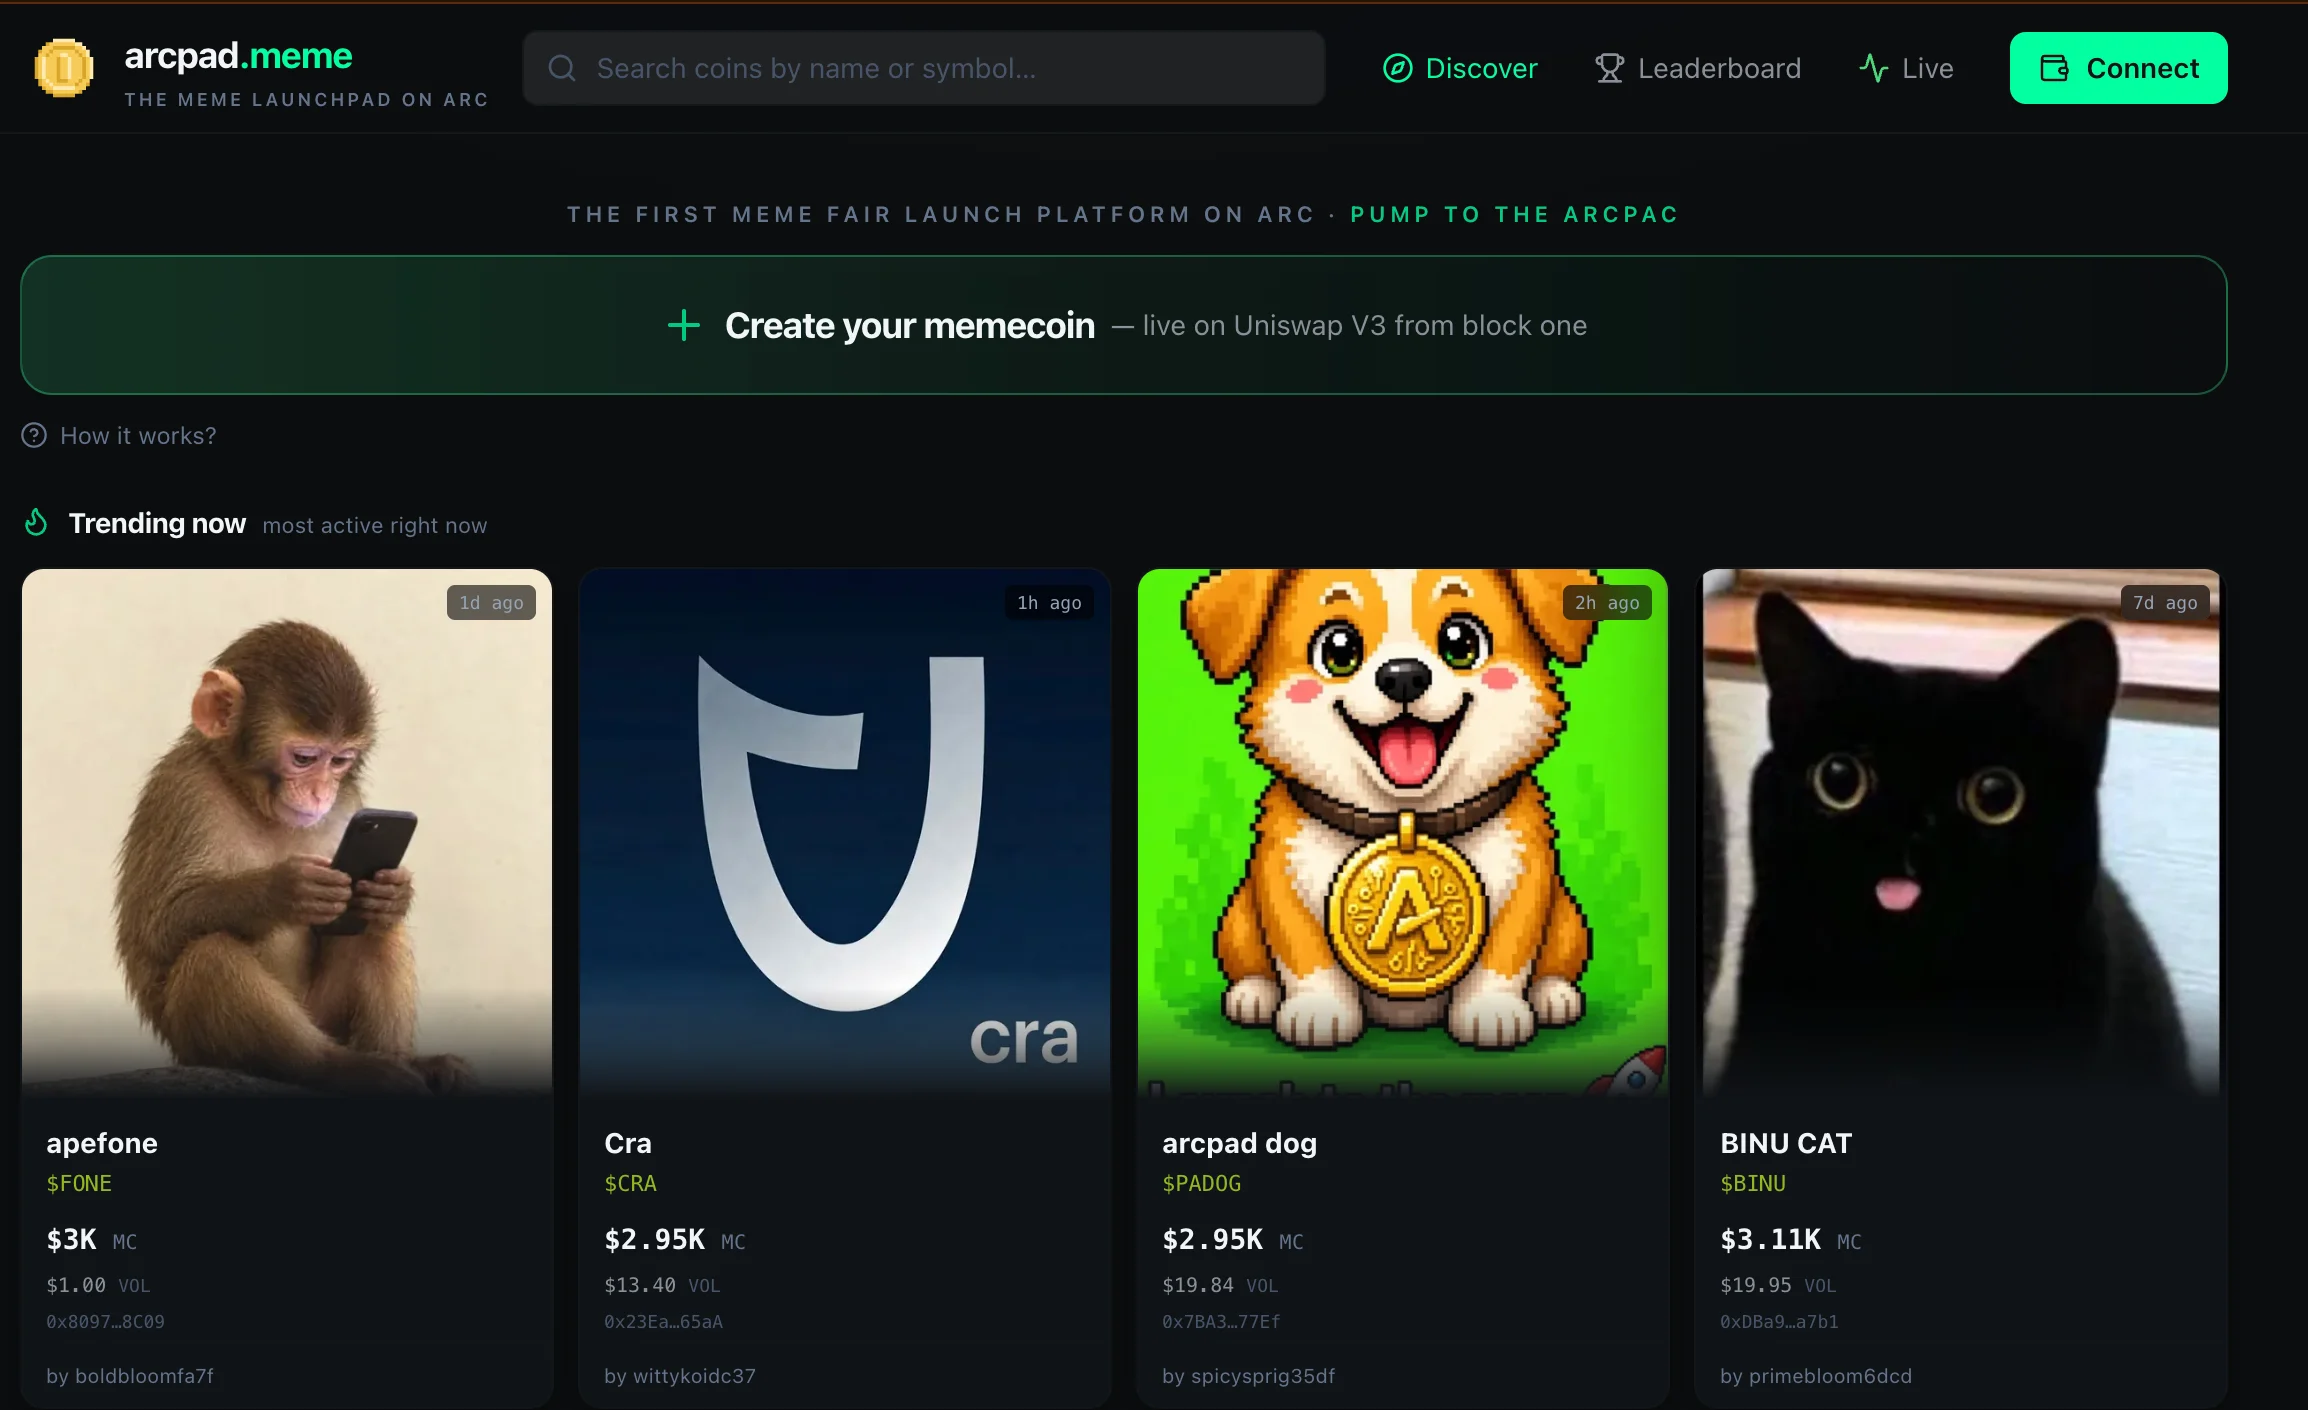
ArcPad (@arcpad_meme) : Dispose d’une architecture plus épurée. Aucun pool interne ; l’offre totale est directement transformée en une position unilatérale Uniswap V3 verrouillée dans un coffre-fort à frais. La limite anti-sniping par adresse est fixée à 2 %.
Aperçu des données : Le coût de cette simplicité est une difficulté extrême pour le démarrage à froid. L’environnement préliminaire compte seulement environ 15 jetons, avec un volume total inférieur à 30 000 USD. La liste de lancement sur le site officiel comporte environ 20 jetons, tous avec une capitalisation boursière d’environ 3 000 USD, les transactions individuelles ne dépassant que quelques dizaines à une vingtaine de dollars — état quasi d’abandon.
Modèle 2 : Faction « graduation via courbe de liaison », chemin classique Pump.fun
Projets représentatifs :
Warp (@circlewarp)
Flipt (@Fliptfun)
Cette faction reprend l’approche de Pump.fun : les jetons sont d’abord échangés sur une courbe de liaison interne, puis « passent à l’étape supérieure » vers un DEX lorsque leur capitalisation atteint un seuil. Avantage : un pool interne soutient le démarrage à froid. Inconvénient : le taux de graduation décide de tout ; les jetons bloqués sur la courbe deviennent des « cadavres » jamais lancés.
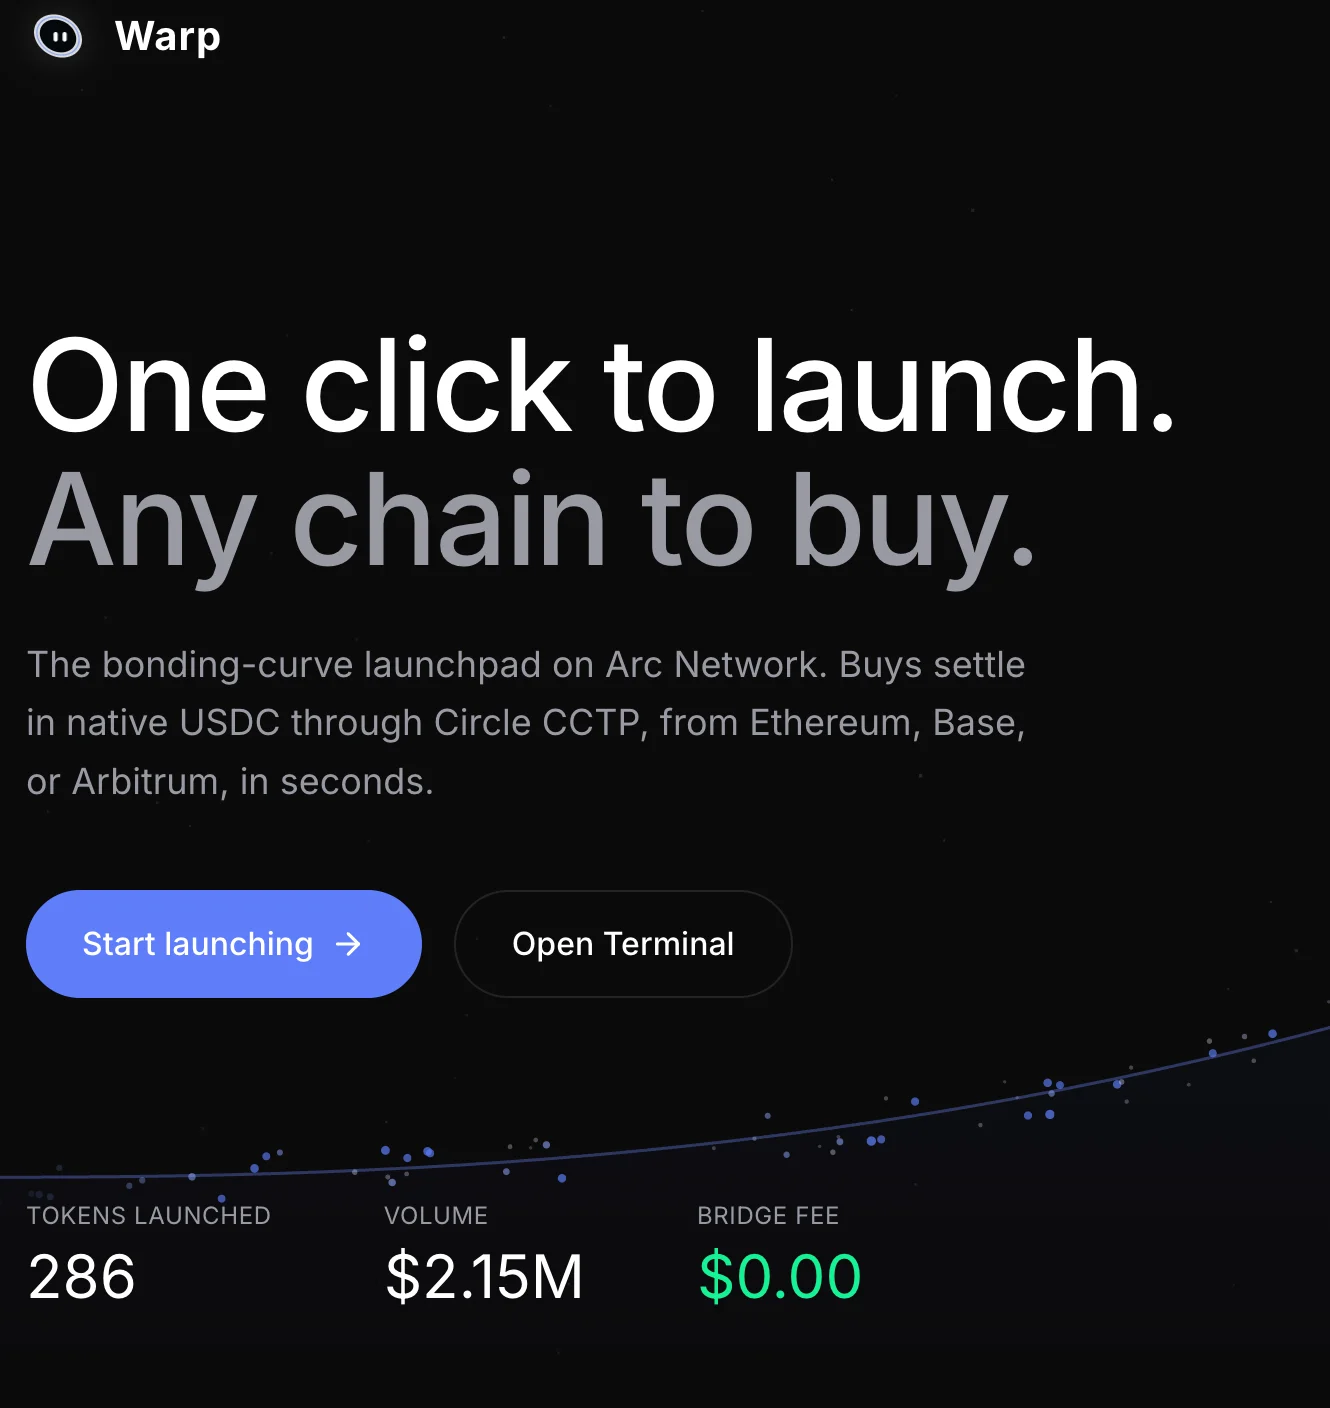
Warp (@circlewarp) : Actuellement le seul lanceur basé sur courbe sur Arc ayant achevé un processus complet de graduation. Il utilise une courbe de liaison libellée en USDC. Dès que la capitalisation atteint environ 69 000 USD, la migration automatique vers WarpDex s’effectue et les liquidités fournies (LP) sont brûlées. Autre atout : l’interchaîne via le protocole CCTP de Circle, permettant d’utiliser l’USDC d’Ethereum, Base et Arbitrum pour acheter en un clic de nouveaux jetons sur Arc, avec des frais de pont affichés à zéro.
Aperçu des données : Le site officiel indique 286 jetons lancés, pour un volume cumulé de 2,15 millions USD. Or, 84 % de ce volume proviennent du jeton de plateforme WARP lui-même. Un seul jeton a réussi sa graduation en six semaines. Le seuil trop élevé constitue son principal frein pour les memes débutants.
Jeton de plateforme WARP (Contrat : 0x384c60f98ecd4c26345499345c03d677e40f115e), capitalisation boursière d’environ 870 000 USD.
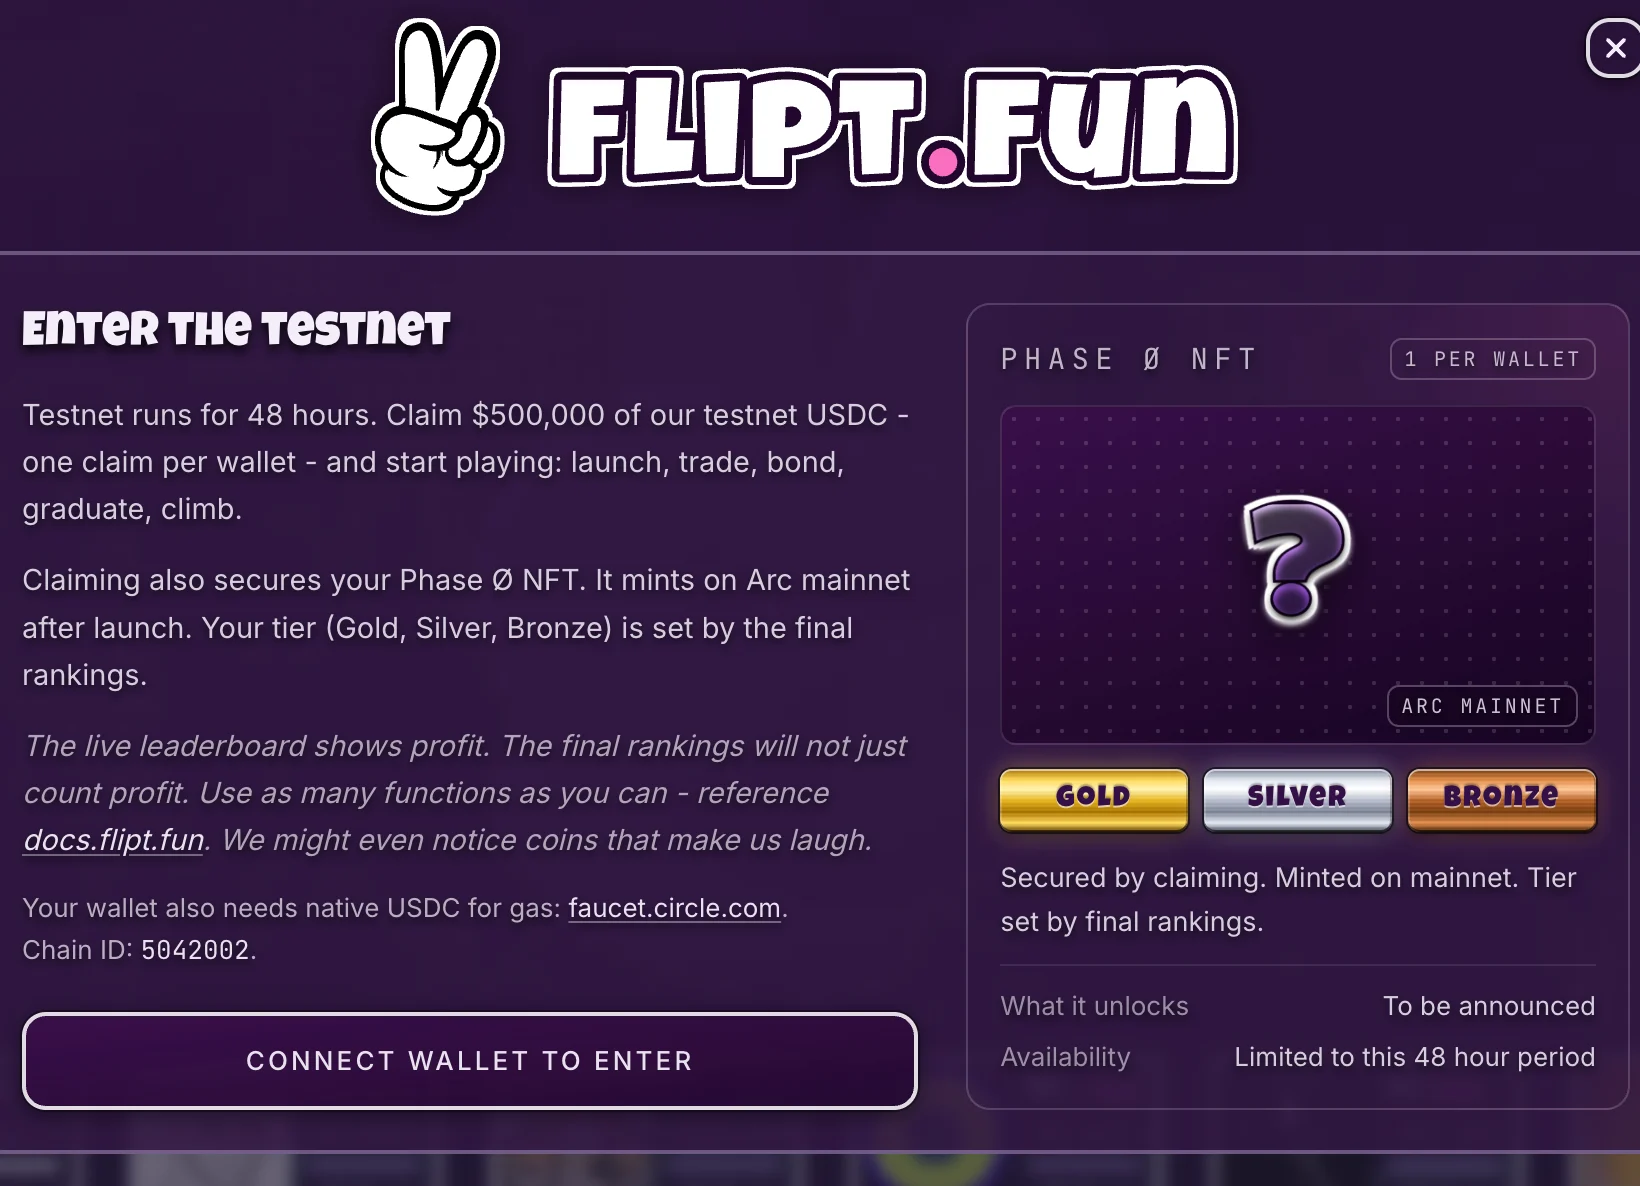
Flipt (@Fliptfun) : Le réseau principal n’est pas encore actif, mais le testnet est ouvert et affiche actuellement la plus forte activité d’interaction. Modification clé de la courbe : les acheteurs ne reçoivent pas de solde pouvant être vendu à tout moment, mais une position liée. Après la graduation, ils partagent proportionnellement les frais générés par le pool. Pour sortir, ils doivent faire une demande publique avec délai de 90 secondes, rendant toute sortie importante visible de tous. Le dumping passe d’une opération discrète à une action transparente.
Aperçu des données : Objectif de levée de fonds pour la graduation ≈ 6 375 USD ; capitalisation cible à la graduation ≈ 30 000 USD ; frais de trading sur courbe = 1,25 %, dont 0,75 % distribués aux détenteurs liés. Fenêtre testnet : 48 h ; chaque portefeuille peut demander 500 000 USDC tests ; selon le classement final, des NFT de niveaux or, argent et bronze sont attribués, frappables après le lancement du réseau principal.
Jeton de plateforme : Aucun pour le moment.
Modèle 3 : Faction « bot social », émettre un jeton en criant simplement sur X
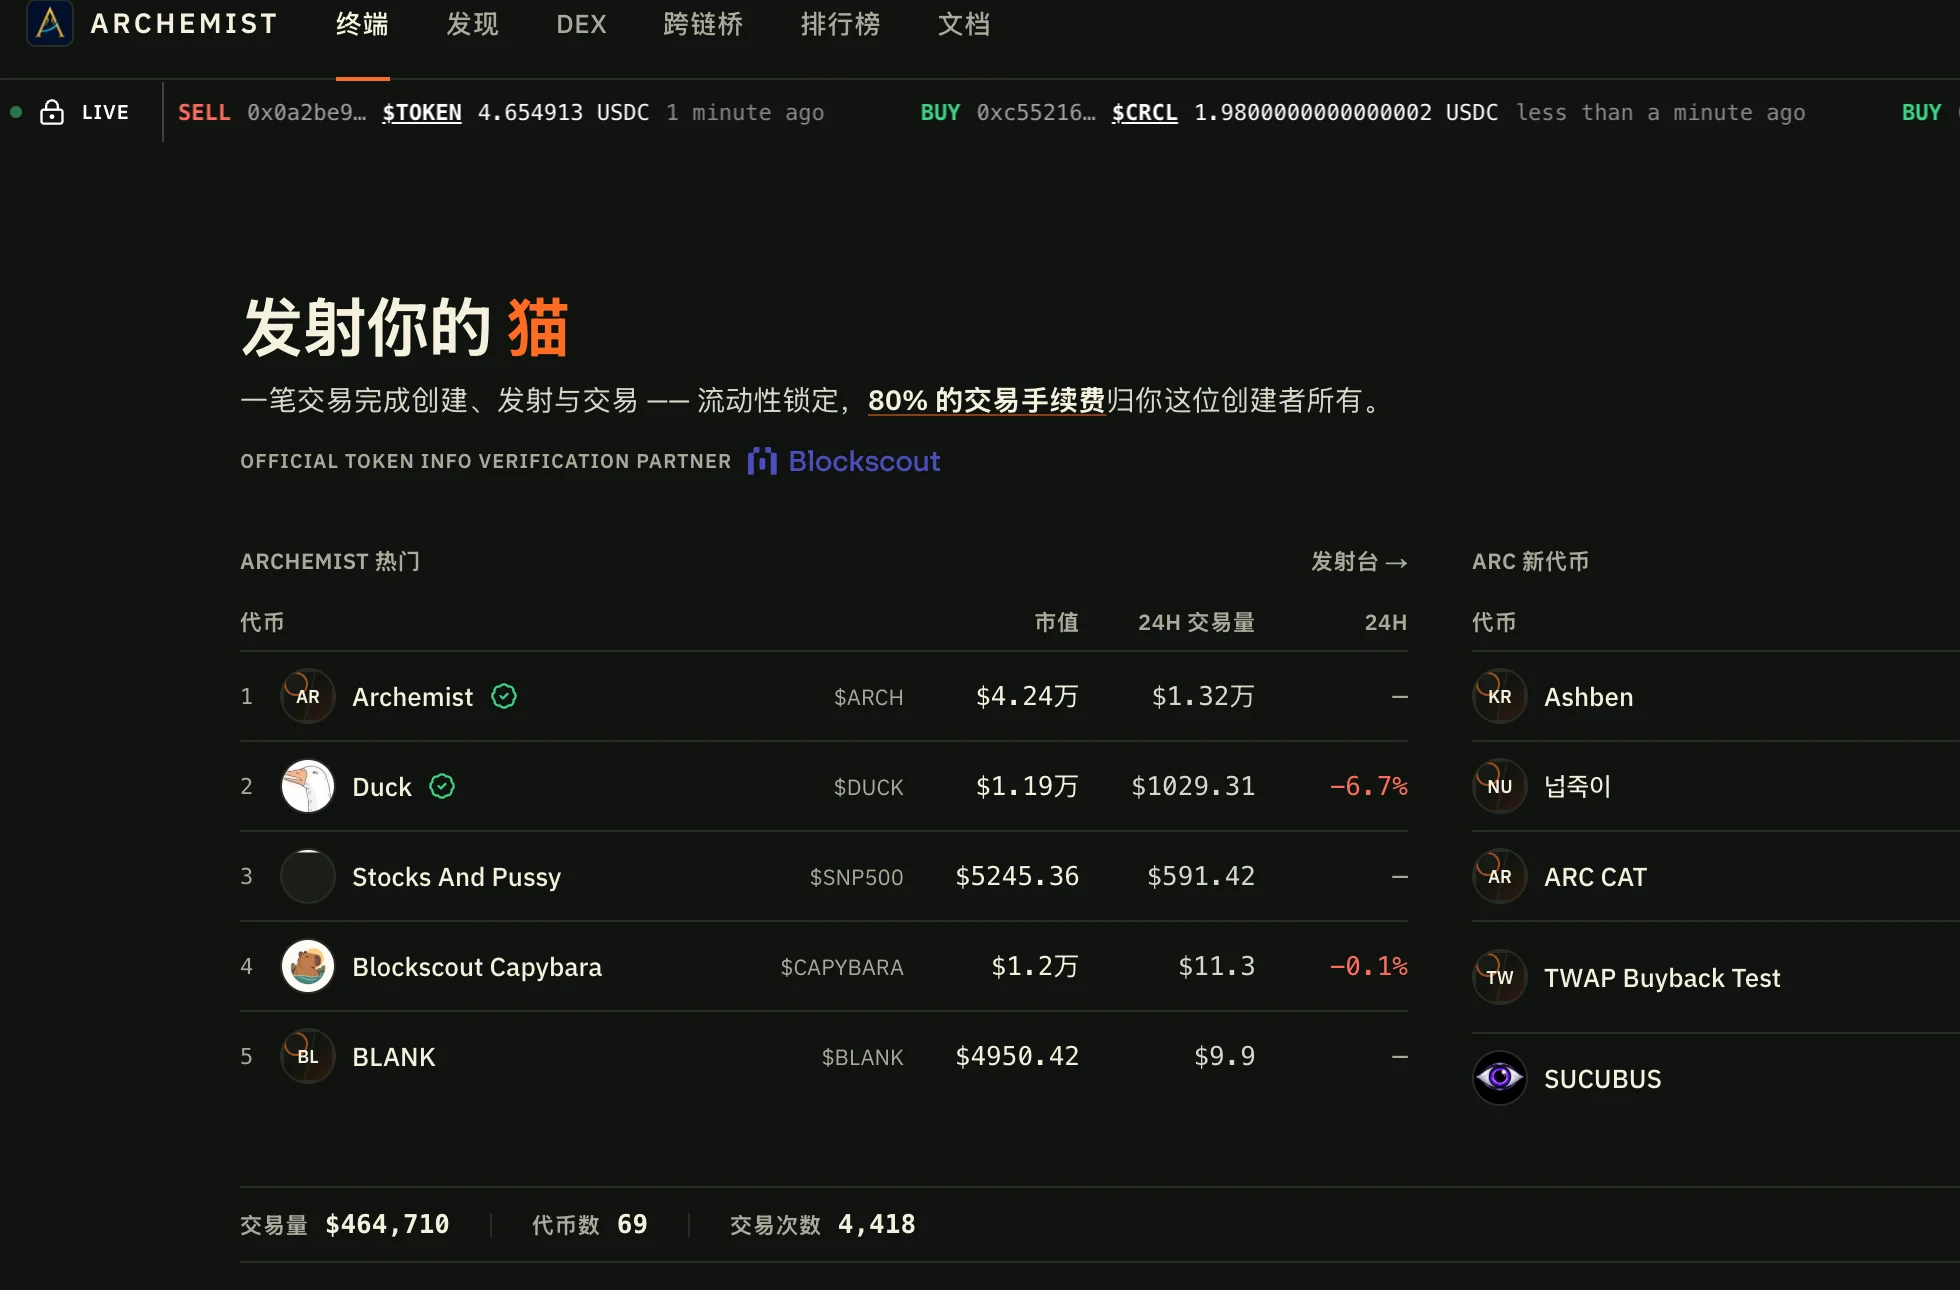
Projet représentatif : Archemist (@Archemistdotfun)
Cette faction abaisse au minimum la barrière à l’émission de jetons. Pas besoin d’ouvrir un site web : il suffit de mentionner le bot sur X, et un seul tweet permet de créer, lancer et négocier un jeton, avec liquidité verrouillée automatiquement.
Un autre atout est le partage des revenus avec les créateurs, qui peuvent percevoir jusqu’à 80 % des frais de transaction, une stratégie claire pour attirer les émetteurs de jetons.
Aperçu des données : Le volume cumulé des échanges en environnement préliminaire est d’environ 337 000 $, avec environ 49 jetons lancés. Environ 77 % de ce volume dépend du jeton natif de la plateforme, ARCH. La page d’accueil du site officiel indique un partenariat avec l’explorateur de blocs Blockscout pour la vérification des informations sur les jetons, permettant de consulter directement sur l’explorateur les détails des contrats associés.
À noter qu’au moment de la rédaction, le compteur du site officiel affichait zéro volume d’échange et zéro jeton, probablement en raison d’une réinitialisation des données avant le passage au mainnet, ce qui réduit la valeur indicative des premières données d’échange.
Jeton de plateforme : L’adresse du contrat et la capitalisation boursière d’ARCH ne sont pas vérifiables publiquement ; elles devront être confirmées à nouveau après le lancement du mainnet.
Modèle 4 : Faction Uniswap V4, intégrant les dividendes au niveau de la couche d’échange
Projets représentatifs : ubi.fun (@ubidotfun), Minara (@minarafun)
Ce courant mise sur Uniswap V4. Le mécanisme « Hook » de V4 permet aux launchpads d’intégrer directement dans la couche d’échange des règles telles que des frais dynamiques, des dividendes aux détenteurs ou des rachats automatiques, supprimant ainsi le besoin de taxes sur les jetons. Son récit technique est le plus avancé parmi les courants, mais son état actuel est aussi le plus froid.
ubi.fun (@ubidotfun) : Se présente comme le seul launchpad Uniswap V4 sur Arc, offrant des frais nuls pour la création de jetons, une répartition des frais de transaction entre créateurs et détenteurs éligibles, et une orientation vers des « dividendes universels pour les détenteurs ». Le site officiel précise clairement qu’aucun jeton de plateforme n’existe actuellement.
Aperçu des données : Aucun jeton de plateforme pour l’instant. Dans le fil d’activités du site officiel, la plupart des transactions sont de petits achats allant de quelques dizaines à deux cents dollars. Le lancement le plus récent remonte à 6 jours. Selon des statistiques tierces, seuls 3 jetons ont été lancés au total, pour un volume d’échange d’environ 4 800 $, et le fonds de récompense pour détenteurs a atteint un pic de 1,38 $. Le mécanisme semble prometteur sur le papier, mais aucun capital n’a encore été engagé pour le valider.
Minara (@minarafun) : Également basé sur Uniswap V4, mettant l’accent sur la liquidité native en USDC et une émission de jetons à faible friction. Des rumeurs circulent dans la communauté concernant un « soutien de Circle Ventures », mais l’équipe du projet ne l’a pas confirmé : cela reste donc à ce stade une rumeur. Le site officiel est opérationnel, mais la liste des jetons est actuellement quasi vide.
Aperçu des données : Aucun jeton de plateforme pour l’instant, aucune donnée d’échange non plus. À noter qu’un avis tiers souligne que ses règles autorisent les créateurs à s’attribuer jusqu’à environ 80 % de l’allocation initiale. Ce dispositif est défavorable aux acheteurs et mérite une surveillance accrue après le lancement du mainnet.
Modèle 5 : Jumelage jeton-action et autres
L’analyse inclut deux projets dont le modèle diffère des quatre courants précédents, comportant des niveaux de risque distincts, justifiant une présentation séparée.
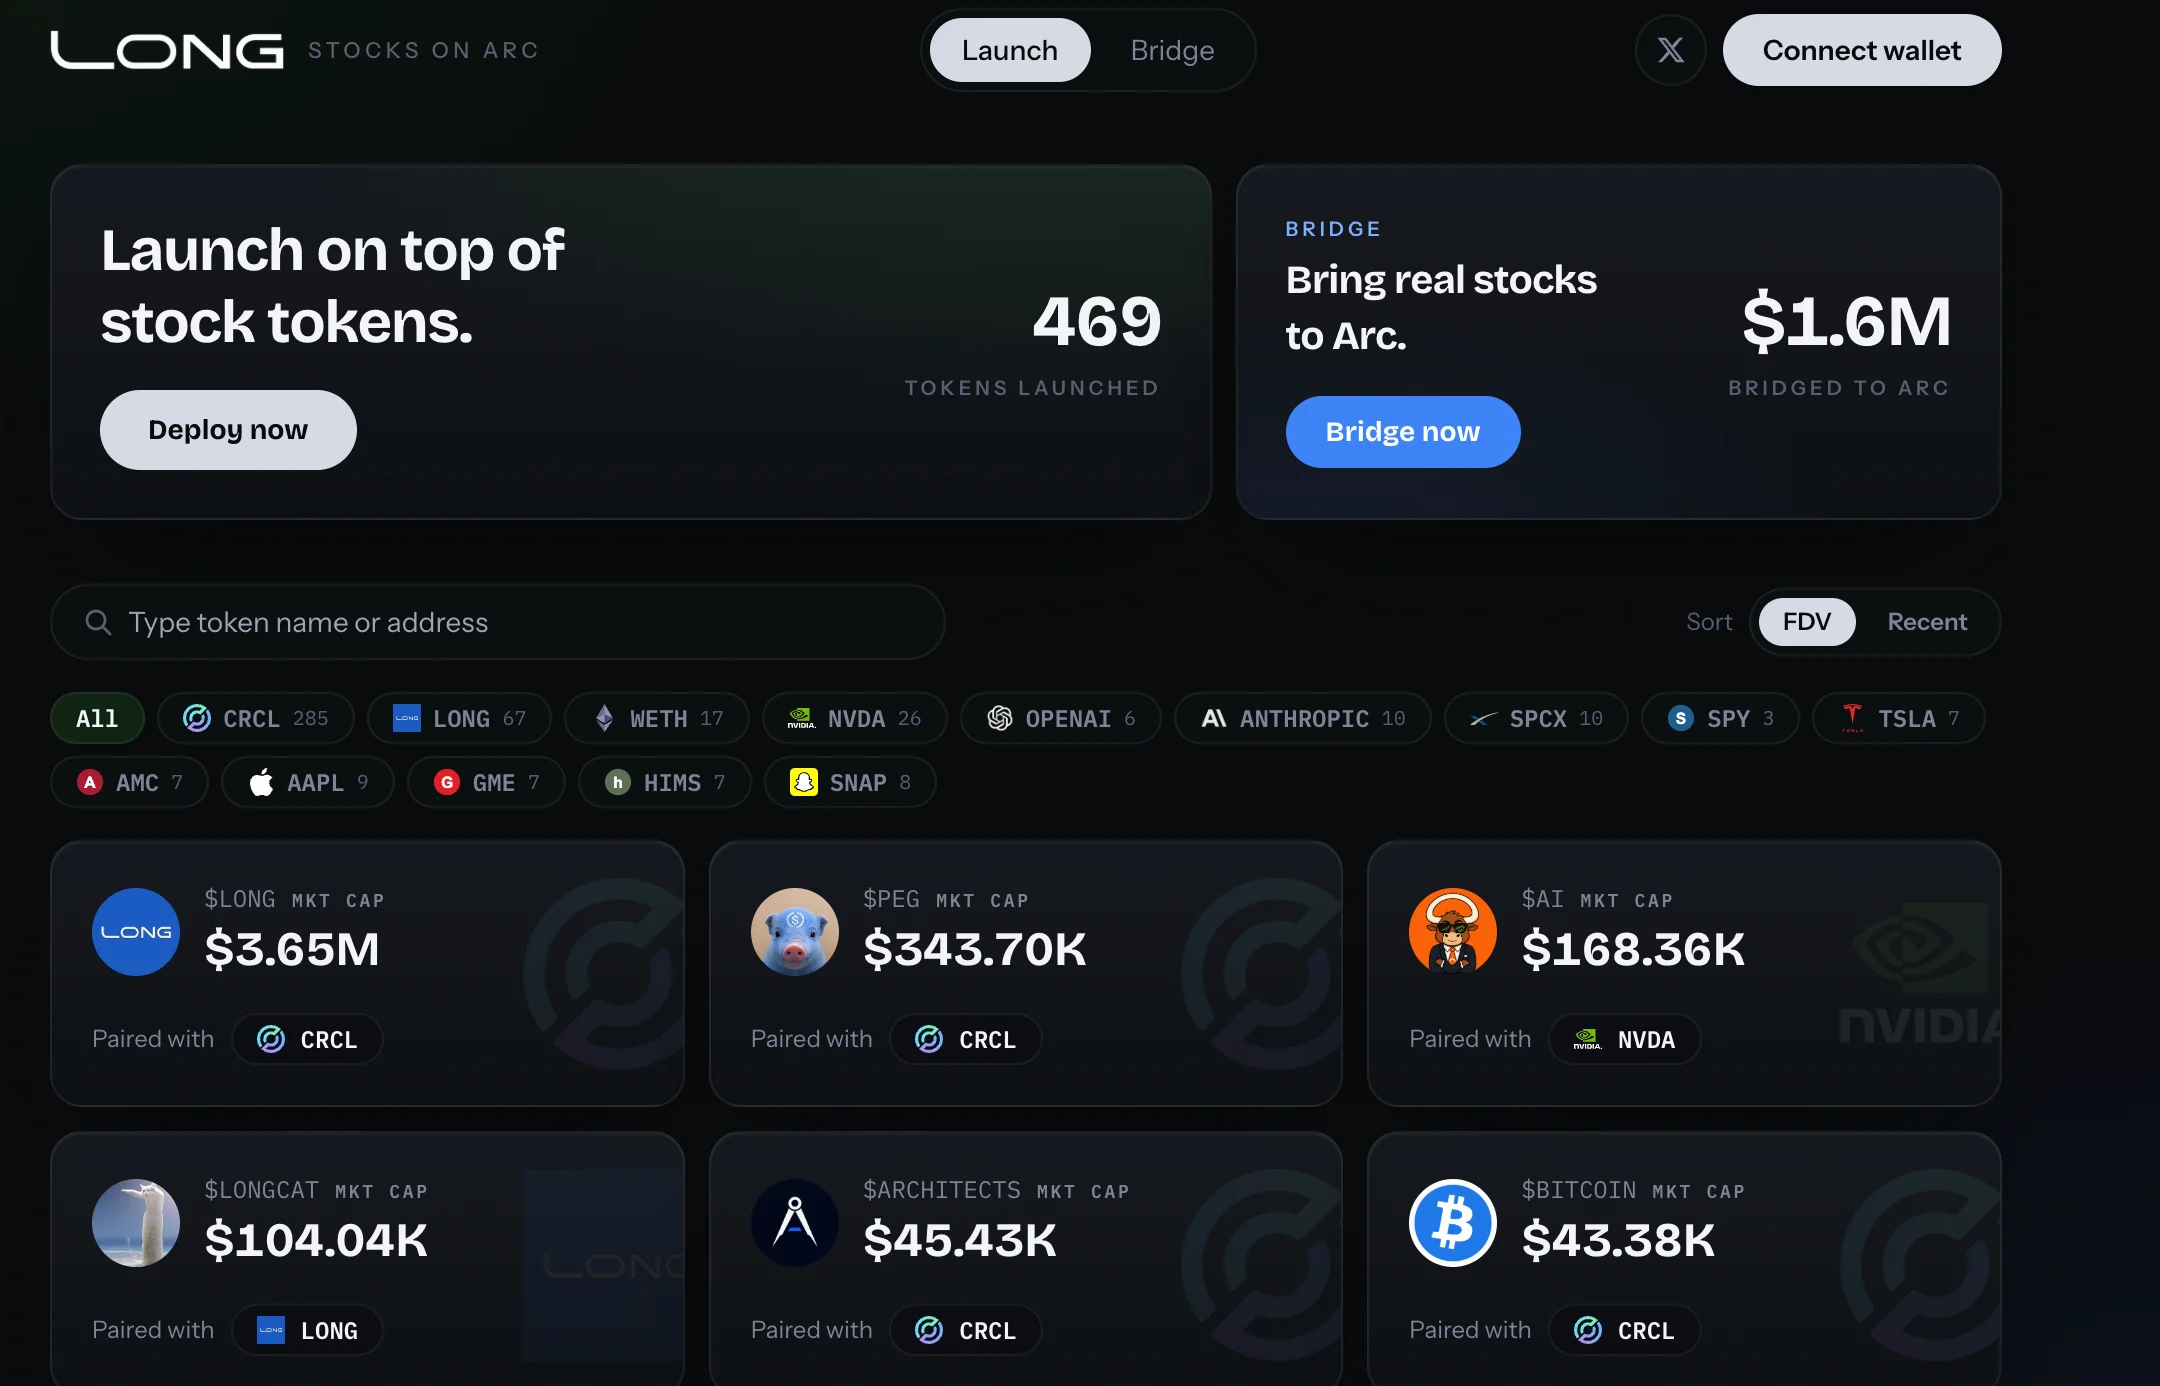
Long.supply (@Longdotsupply) : Ne pratique pas le « mème contre USDC », mais le « mème contre jetons d’actions ».
Le modèle consiste à importer d’abord des jetons d’actions (CRCL, NVDA, voire Anthropic, non coté) sur Arc via son propre pont interchaînes, puis à les jumeler avec des jetons mèmes afin de former des paires de trading.
Le site officiel indique que le jeton de plateforme LONG (contrat : 0x2164bb17a2d38c1b5170e987b2c0416df1efc752) affiche une capitalisation boursière d’environ 3,61 millions de dollars, la plus élevée parmi tous les jetons de launchpad actuels, avec environ 1,6 million de dollars détenus dans le pont.
Toutefois, une question cruciale demeure : d’où proviennent ces « actions » ? Il ne s’agit pas de jetons d’actions réglementés comme ceux disponibles sur Robinhood, mais de jetons émis par l’équipe du projet lui-même : qui détient les actifs sous-jacents, peuvent-ils être échangés contre des actions réelles, et le pont peut-il être fermé unilatéralement par l’équipe ? Aucune réponse publique n’a été fournie à ce jour. Une observation plus poussée sera possible après le lancement du mainnet.
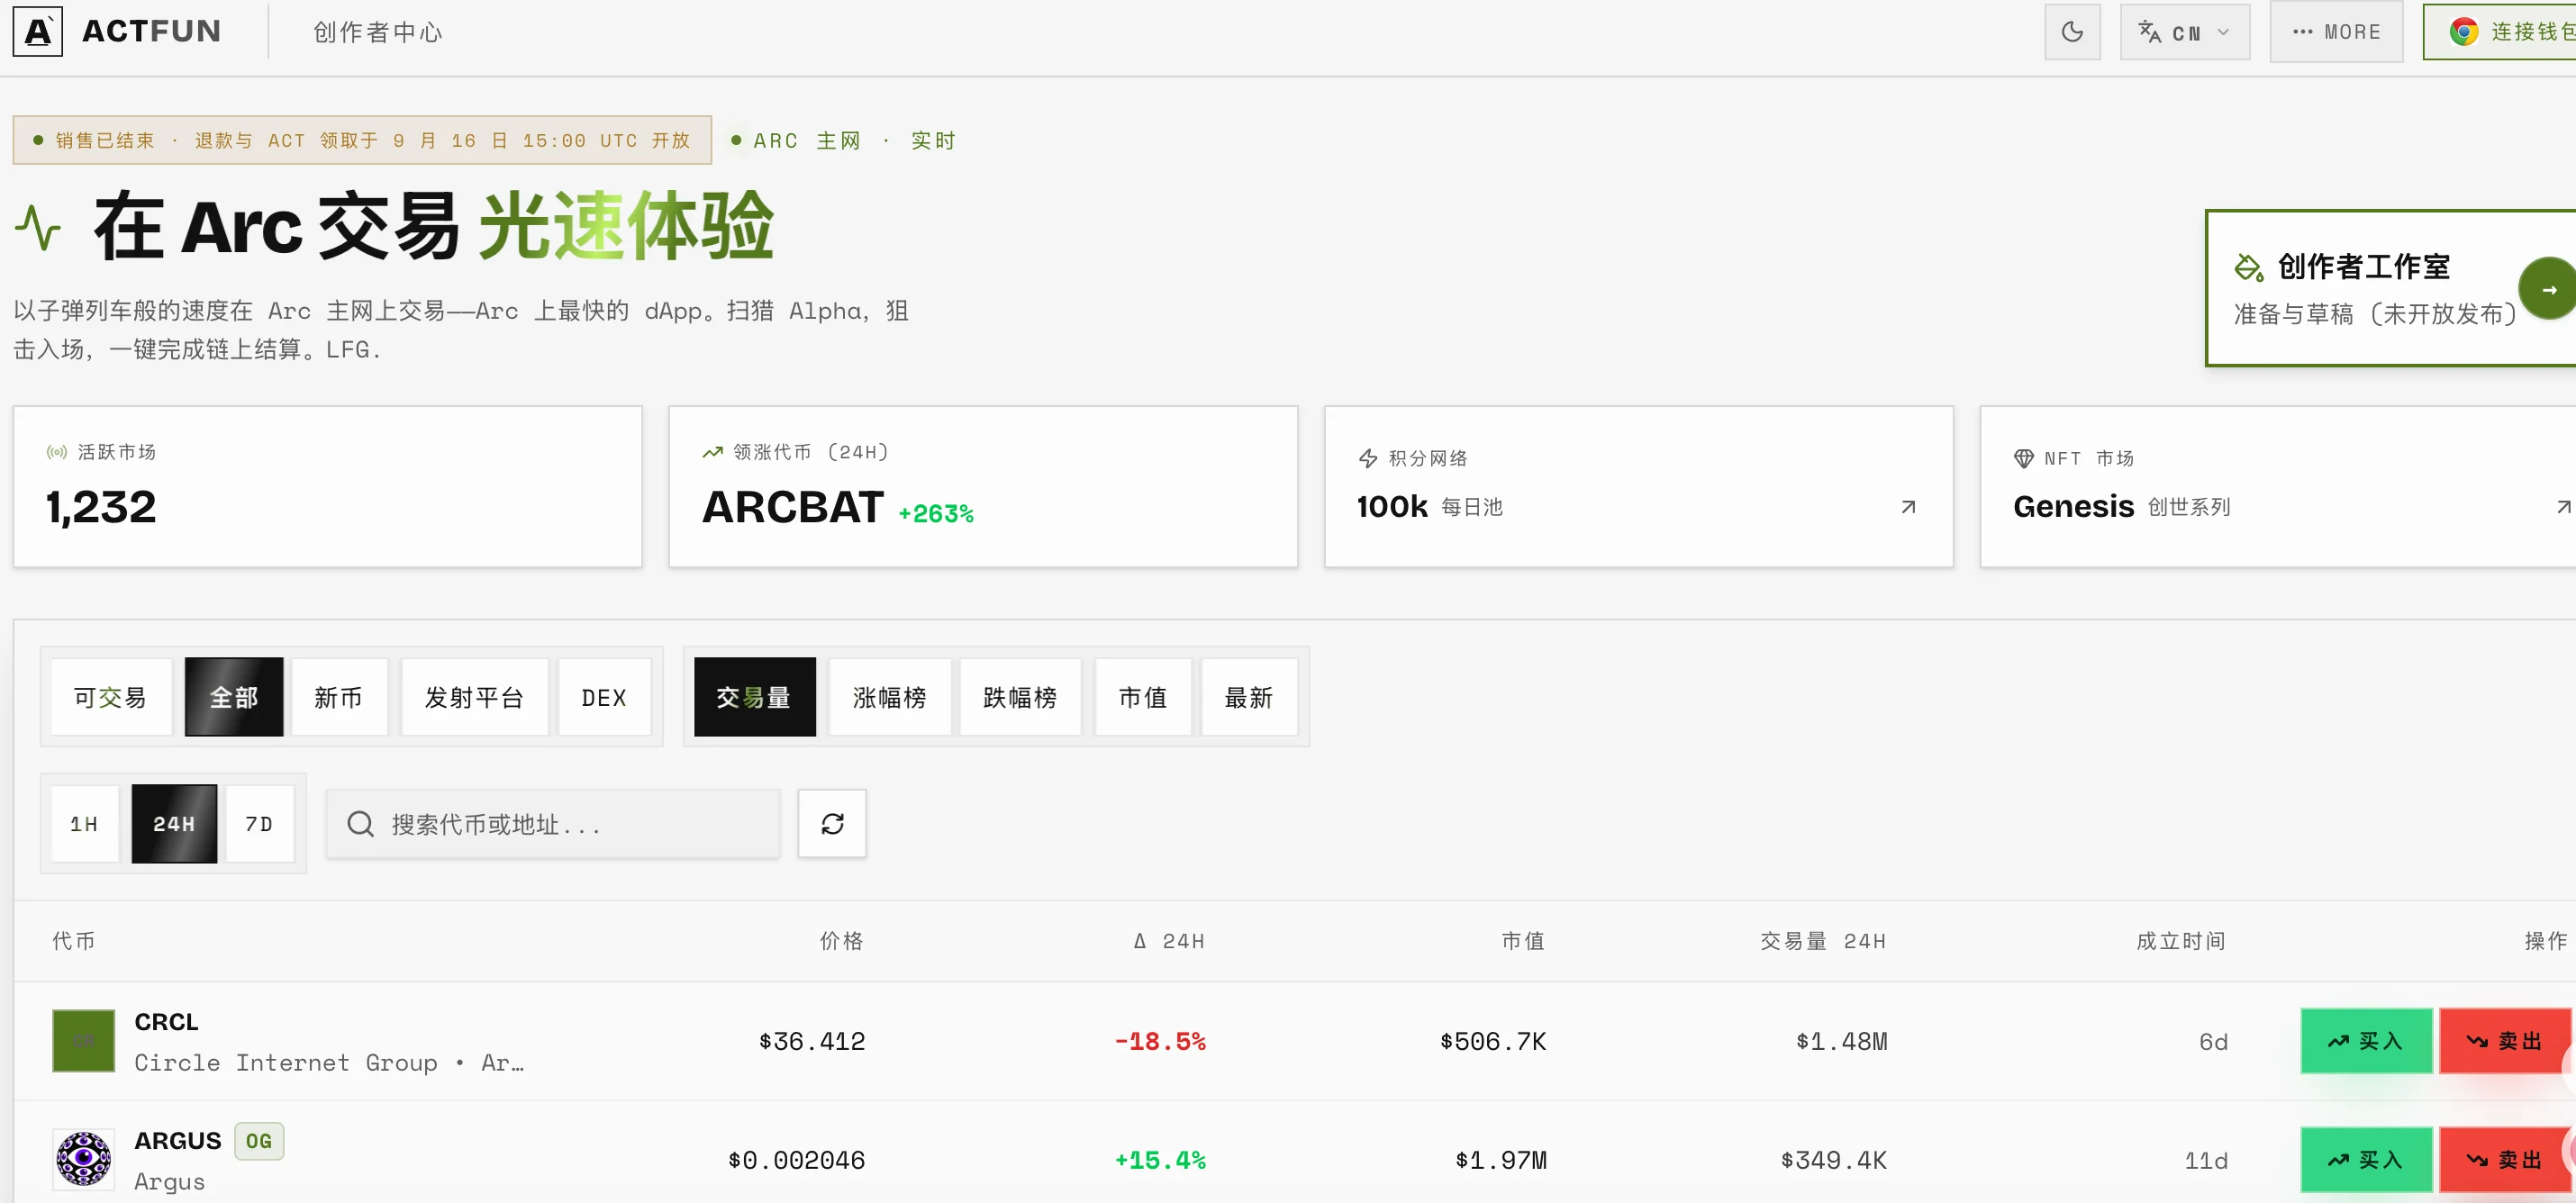
act.fun (@actfunxyz) : Un launchpad qui n’avait pas encore ouvert ses portes.
Celui qui synchronise le mieux ses actions. La plateforme est déjà opérationnelle : la prévente de son jeton de plateforme ACT s’est déroulée sur sa propre plateforme et s’est achevée aujourd’hui (14 septembre). Les deux niveaux de l’objectif de 30 000 $ ont été entièrement souscrits : le niveau Architect, avec une valeur nominale totale (FDV) de 50 000 $, et le niveau Public, avec une FDV de 200 000 $.
Le contrat ACT a été annoncé (0x177b47be2782575284211A000EDA4112807288a5), et son lancement officiel est prévu le 16 septembre, jour de l’ouverture du mainnet, avec ouverture simultanée des demandes de retrait et de remboursement. Cela équivaut donc à vendre une tranche de son jeton de plateforme avant l’ouverture du mainnet.
Toutefois, les vérifications du code sur chaîne révèlent que le propriétaire du contrat conserve encore des privilèges de retrait d’urgence. Le fait que la prévente soit entièrement souscrite témoigne d’un engouement réel, mais tant que ces autorisations ne sont pas renoncées, la promesse de « verrouillage des liquidités (LP) » demeure purement théorique.
En outre, cette page donne un peu l’impression d’avoir été générée par une IA spécialisée en codage…
À ce stade de l’analyse, il est clair que tous les volumes de trading actuels et capitalisations boursières sont des prévisualisations exécutées dans un environnement fermé par quelques centaines d’adresses ayant payé un prix premium pour y accéder. Le vrai test viendra le 16, lors de l’ouverture officielle.
En raison de contraintes d’espace, certains autres projets prometteurs n’ont pu être traités plus en détail. Actuellement, certains analystes de la communauté ont compilé une liste évaluant les launchpads, offrant ainsi une référence utile pour vos recherches.
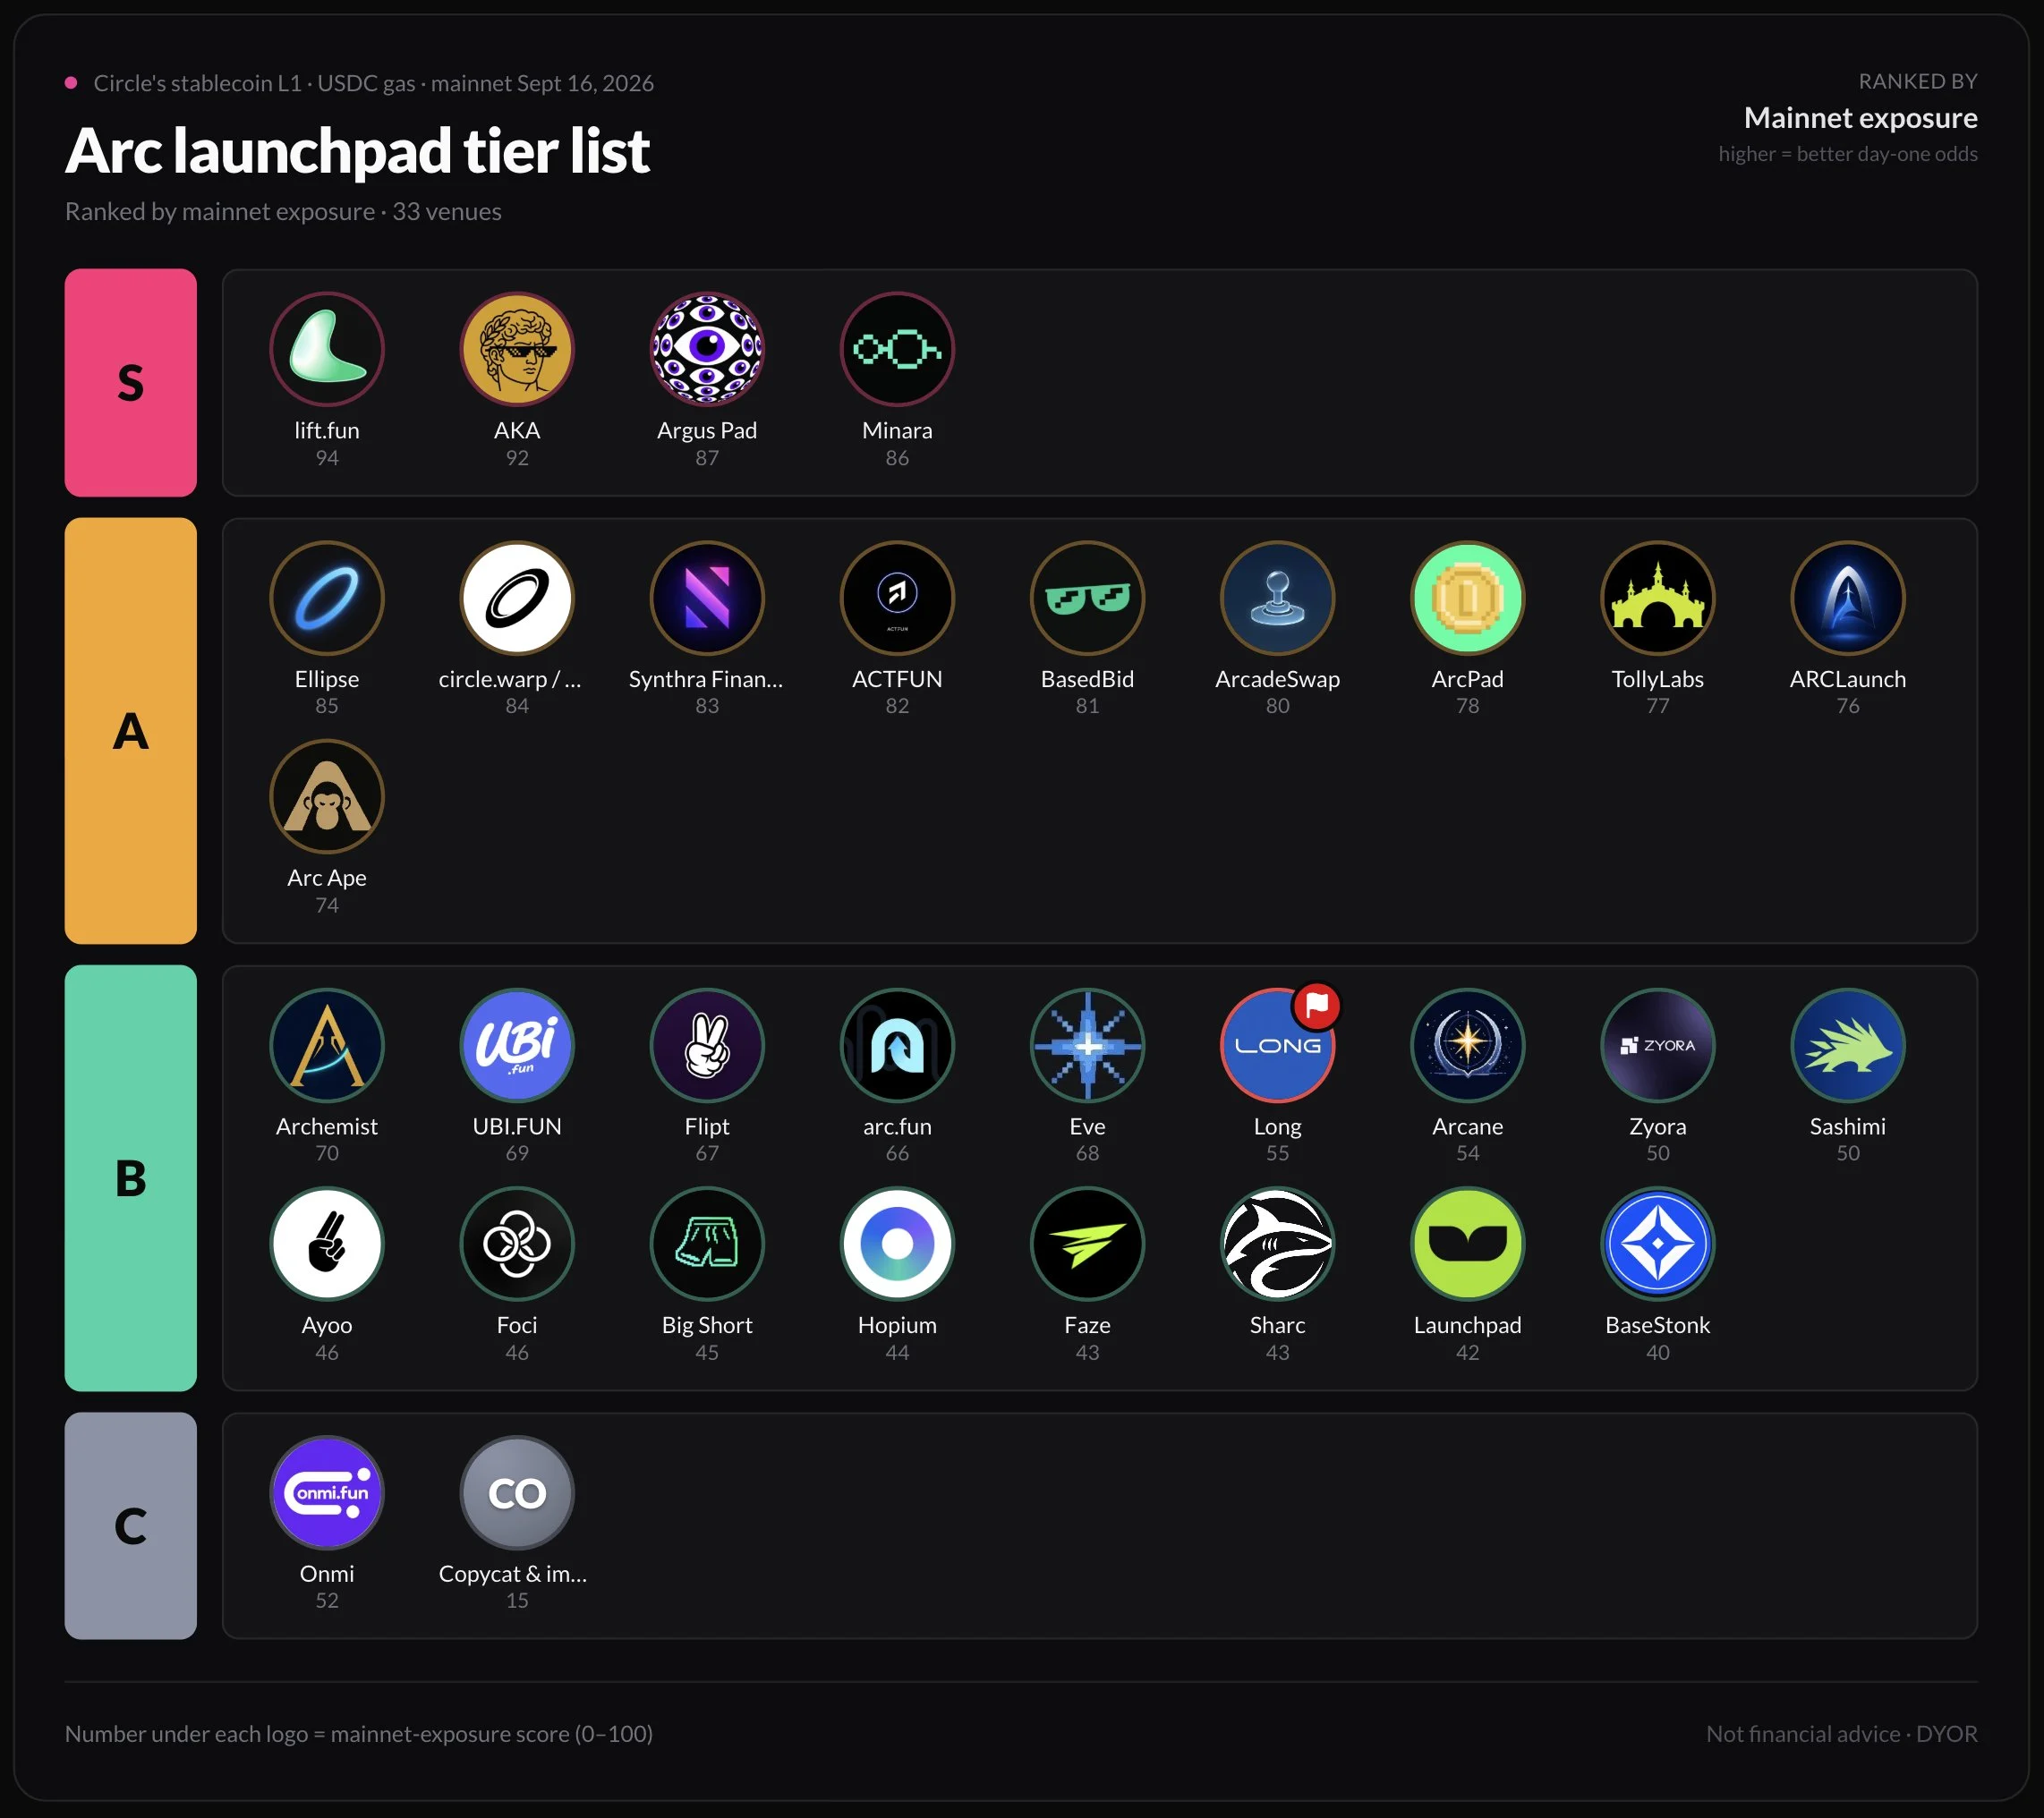
(Source : @Nick_Researcher)
Globalement, concernant ces plateformes, nous pouvons suivre les points suivants pour ces projets :
Premièrement, surveiller quel launchpad enregistrera le premier volume de trading indépendant pour un « jeton non lié à la plateforme ».
Actuellement, les volumes de Tolly, Warp et Archemist sont étroitement liés à leurs propres jetons de plateforme. Celui qui lancera en premier un mème échangeable sur la base de son seul engouement, indépendamment du jeton de la plateforme, sera le véritable robinet.
Deuxièmement, surveiller l’exécution des engagements.
Le mainnet de Flipt, le verrouillage LP et la renonciation aux permissions d’act.fun, la formule « à vous retrouver le 16 » d’aka.fun — toutes ces déclarations seront vérifiées ou infirmées dans les 48 heures.
Troisièmement, la chaîne Arc elle-même vacillera-t-elle ?
L’ouverture réelle au public des RPC officiels, de l’explorateur et d’Uniswap, ainsi que la fluidité des entrées/sorties de l’USDC, restent inconnues. Nous avons déjà vu trop d’opérations amateurs ; malgré un soutien institutionnel de premier plan, les performances réelles ne se verront qu’au jour J.
Enfin, comme d’habitude, un rappel : tous les projets mentionnés dans cet article en sont à un stade extrêmement précoce. La plupart des contrats n’ont pas encore été audités. Les données pré-mainnet ne reflètent pas les performances publiques sur le mainnet. Les projets cryptographiques comportent des risques importants : veuillez donc faire vos propres recherches (DYOR).