Dernier rapport d'a16z : La technologie est devenue le « cycle universel » sur les marchés mondiaux des capitaux, avec 86 % des fonds de capital-risque investis dans l'IA. Les dépenses en capital liées à l'IA ont ramené les semi-conducteurs, l'électricité et la défense au cœur de la scène marchande, faisant de l'infrastructure physique la nouvelle favorite
 Tapbit Wire
Récemment, l’équipe a16z Growth a publié la deuxième édition de « State of Markets II ». Ce rapport analyse la situation des marchés en 2026 (au moins les deux premiers trimestres) du point de vue des marchés actions et de la technologie, et fournit des perspectives sur l’avenir.
Son contenu central peut se résumer ainsi : la technologie n’est plus seulement un secteur, mais le « cycle universel » de la croissance des profits sur les marchés des capitaux ; au sein du secteur technologique, l’attention s’est déplacée des logiciels vers le matériel et l’infrastructure ; la théorie de l’obsolescence des GPU a été affaiblie par la réalité ; le secteur des logiciels n’a pas atteint sa fin, mais entre dans une phase de « démonstration de sa valeur » ; l’adoption de l’IA en est encore à ses débuts.
La technologie est devenue le « cycle universel », une alternative à forte croissance et peu gourmande en capital
Le jugement central du rapport est que la technologie s’est transformée d’une « industrie artisanale » en moteur principal de l’économie mondiale. Selon le rapport, aujourd’hui, toute entreprise est, dans une certaine mesure, une entreprise technologique, et il est difficile de trouver des entreprises fonctionnant uniquement avec papier et crayon. La technologie stimule davantage que tout autre secteur les cycles d’investissement, de recherche-développement, de croissance des profits et d’expansion des marges ; les entreprises les plus grandes, les plus rentables et les plus dynamiques sont majoritairement technologiques.
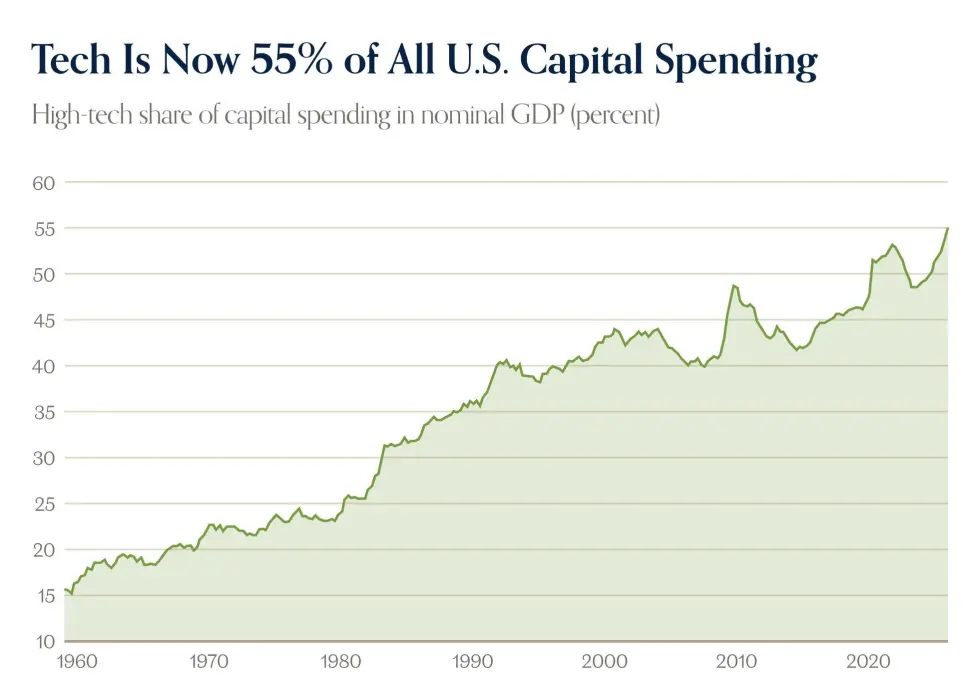
Le rapport souligne qu’après la crise financière mondiale, la technologie a véritablement pris son essor sur les marchés des capitaux. Après l’effondrement du marché immobilier et le resserrement du crédit, la technologie a offert aux investisseurs prudents une alternative à forte croissance et peu gourmande en capital.
Plus important encore, la technologie possède un levier opérationnel intégré significatif, car son marché adressable est loin d’être saturé et son coût marginal logiciel est quasi nul. Rétrospectivement, ceux qui doutaient que des entreprises technologiques déficitaires puissent devenir des machines à haute marge ont manqué le thème de la dernière décennie.
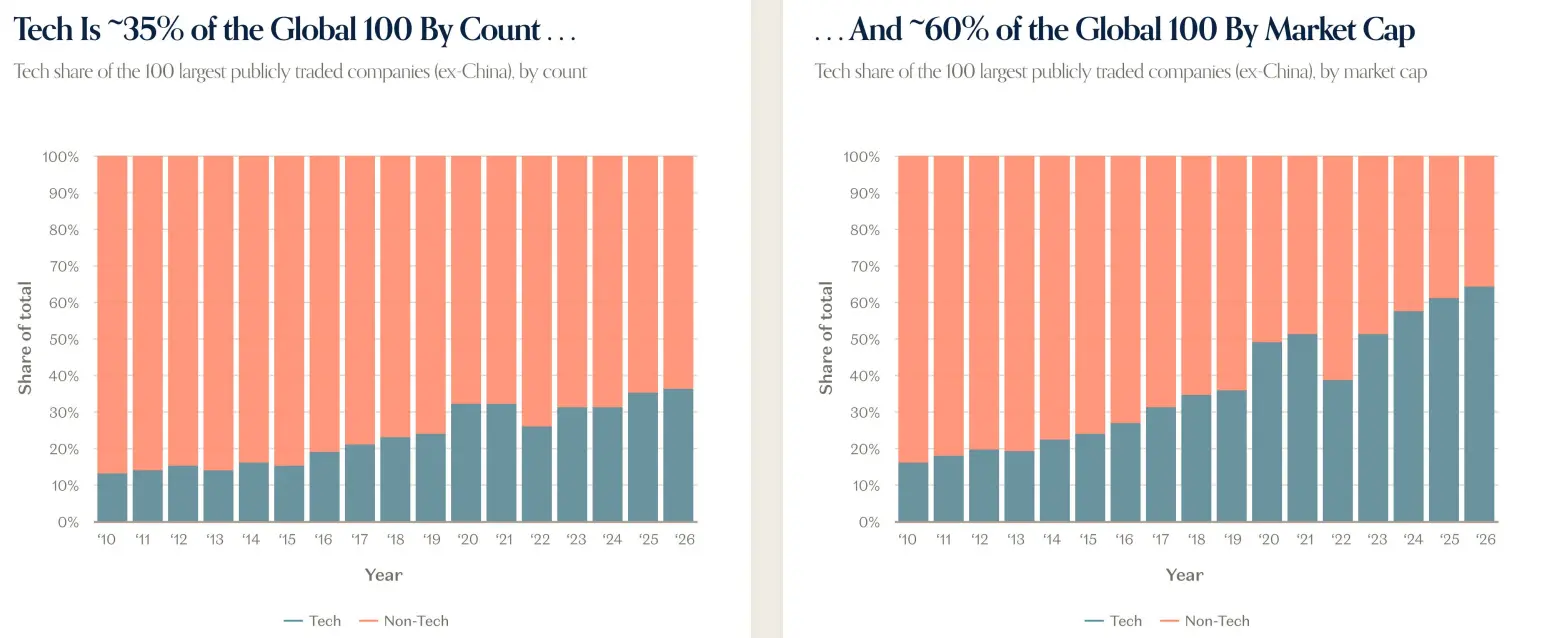
Les logiciels ont effectivement envahi le monde, mais la centralité de la technologie sur les marchés des capitaux a atteint un nouveau niveau. Les profits technologiques continuent de croître de façon composée : bien que leur base soit faible, cette croissance est plus marquée que dans les autres secteurs. Depuis 2023, la technologie a presque été la seule source de croissance des profits : à la fin août 2026, elle représentait environ 76 % de la croissance totale des profits du S&P 500.
Le rapport estime que la technologie ne peut plus être considérée comme un simple secteur. Autrefois, les biens durables définissaient les cycles — maisons, lave-vaisselle, voitures, etc. — et aujourd’hui, la technologie les a remplacés. Elle est partout et est devenue le « cycle universel ».
Les logiciels ont dominé le dernier cycle technologique, tandis que le matériel occupe désormais le devant de la scène
À mesure que la technologie devient le « cycle universel », sa structure interne évolue également.
Le rapport indique que le thème dominant sur les cycles annuels et plus longs a basculé des bits aux atomes. Les logiciels ont dominé le dernier cycle technologique, tandis que le matériel est désormais le protagoniste principal.
Le développement de l’IA stimule une forte demande dans des secteurs traditionnellement lents, cycliques et très capitalistiques, tels que les semi-conducteurs, l’énergie et les réseaux. Cette demande est largement financée par les profits historiques des plus grandes entreprises technologiques, transformant fonctionnellement les flux de trésorerie libre des fournisseurs de cloud hyperscalaires en flux de trésorerie libre pour les semi-conducteurs ; parallèlement, la dépendance à l’égard de l’endettement s’accroît.
Mais ce n’est pas seulement l’IA. La demande mondiale d’infrastructures s’élève à des milliers de milliards de dollars, les dépenses de défense augmentent, le réseau électrique s’adapte à la généralisation de l’électrification, l’industrie manufacturière revient, et la robotique ainsi que les taxis autonomes sont à l’horizon.
Le rapport indique que le matériel et les infrastructures, après des années de retard sur les logiciels, sont devenus le centre d’intérêt du marché. Les capitaux publics et privés investissent massivement dans l’informatique, le stockage, l’énergie, la robotique, la fabrication industrielle et la défense, avec une intensité inégalée depuis des décennies, voire davantage. Selon le rapport lui-même : « les atomes sont de retour ».
L’IA représente un changement de plateforme générationnel, accompagné d’un niveau sans précédent de dépenses en capital
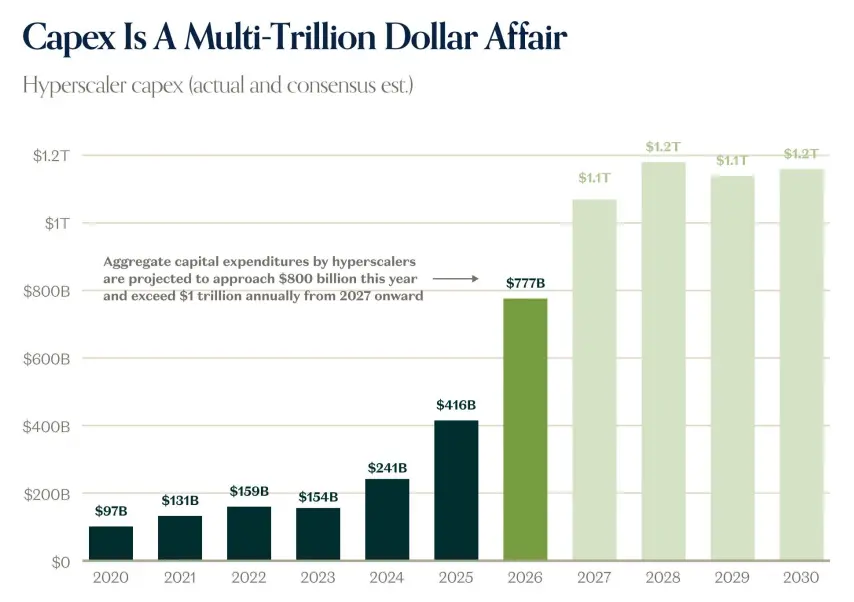
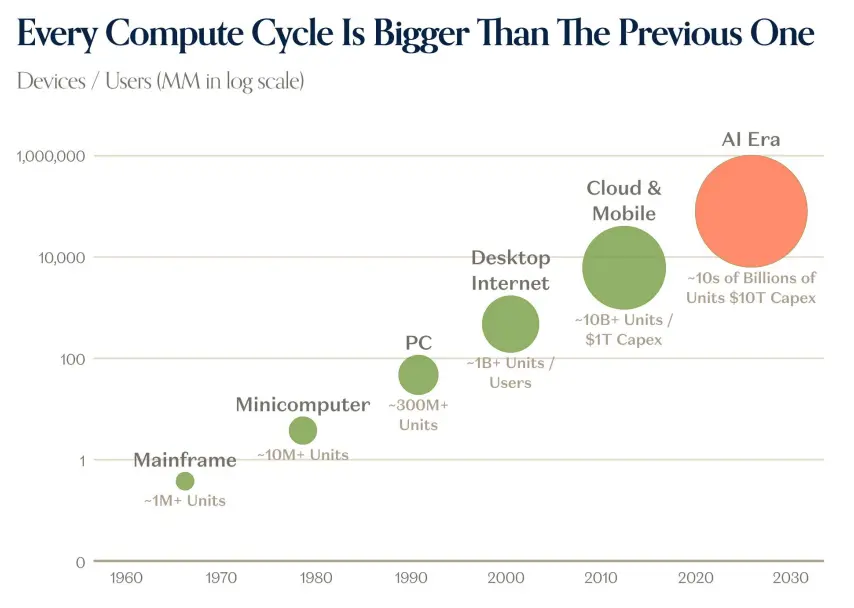
Le rapport décrit l’IA comme un changement de plateforme générationnel. Les dépenses en capital des entreprises hyperscales ont augmenté de quelque 97 milliards de dollars en 2020 à 241 milliards en 2024, puis à 416 milliards en 2025 ; elles devraient atteindre 777 milliards en 2026, puis dépasser 1 000 milliards par an à partir de 2027. Le rapport souligne que chaque cycle informatique est plus important que le précédent : des ordinateurs centraux aux mini-ordinateurs, aux PC, à l’internet fixe, au cloud et au mobile, jusqu’à l’ère de l’IA, l’échelle des appareils, des utilisateurs et des dépenses en capital a augmenté d’un ordre de grandeur.
Le rapport souligne que les prévisions de marché concernant les dépenses en capital sont systématiquement trop basses, tandis que la demande et les prix font constamment monter les investissements. La part des dépenses en capital dans le PIB approche ou dépasse les pics historiques observés lors des cycles ferroviaires, pétrolier et gazier, ou des télécommunications. Les flux de trésorerie disponibles des entreprises hyperscales sont absorbés par leurs dépenses en capital, et le rapport anticipe que cette pression se poursuivra jusqu’environ 2028. À mesure que la trésorerie est entièrement mobilisée, le marché de la dette intervient : les emprunts liés à l’IA augmentent nettement en 2026, avec des échéances plus longues. Le rapport précise également que le ROIC des entreprises hyperscales reste supérieur au coût de la dette et au WACC, rendant leur endettement et leurs investissements financièrement justifiés pour l’instant.
Les dépenses en capital se répercutent aussi sur l’économie réelle. Le rapport indique que la construction de centres de données a généré plus de 300 000 emplois dans le bâtiment et les métiers qualifiés, avec des primes salariales : les rémunérations des gestionnaires d’installations, des chefs de chantier et des ingénieurs réseaux dans les centres de données dépassent celles de postes similaires hors centres de données.
Les dépenses en capital portent leurs fruits
Le rapport affirme que la croissance des revenus issus de l’IA est sans précédent en vitesse et en ampleur. Le chiffre d’affaires récurrent combiné d’OpenAI et d’Anthropic devrait augmenter rapidement à compter du quatrième trimestre 2024, atteignant près de 150 milliards de dollars au troisième trimestre 2026. Le rapport montre qu’en 2026, le chiffre d’affaires d’OpenAI et d’Anthropic sera d’environ 100 milliards de dollars, dépassant celui des éditeurs de logiciels cotés (hors entreprises hyperscales), qui s’élèvera à environ 63 milliards de dollars. Le carnet de commandes des revenus cloud a doublé sur un an, et les flux de trésorerie disponibles des entreprises hyperscales devraient fortement se redresser entre 2029 et 2030.
Le rapport mentionne également la croissance rapide des néonuages (« Neoclouds »), avec des entreprises telles que CoreWeave, Nebius et Applied Digital affichant des courbes de revenus très prononcées. Concernant les craintes liées à la dépréciation et à l’obsolescence des GPU, le rapport indique que les prix de location et les valeurs résiduelles des anciens GPU n’ont pas chuté, mais sont restés stables, voire ont augmenté : les données sur les prix de location et les valeurs résiduelles des B200, H200, H100 et A100 confirment ce constat.
En matière d’adoption, le rapport considère que l’IA en est encore à ses débuts. 69 % des entreprises du S&P 500 déclarent avoir déployé l’IA en temps réel, mais seulement 2 % communiquent des indicateurs mesurés, et aucun ne les dégage ni ne les suit séparément. Le potentiel de dépenses corporatives en IA reste important : seules 20 % des organisations limitent leur usage en raison des coûts liés à l’IA ; la plupart des secteurs prévoient d’augmenter leurs dépenses en IA. Le rapport précise que les dépenses en inférence IA représentent actuellement seulement environ 0,3 % du chiffre d’affaires du S&P 500, alors que le cloud avait atteint environ 4 % des budgets informatiques dès sa deuxième année, ce qui suggère que le TAM de l’IA dépasse les budgets informatiques. Du côté grand public, les abonnements payants à l’IA ont quintuplé depuis 2025, les dépenses mensuelles moyennes par foyer augmentent, mais le trafic lié aux recherches et recommandations reste faible.
Le rapport fait également référence à l’internet mobile : les semi-conducteurs ont ouvert la voie, suivis par les infrastructures, puis les logiciels et services. Il estime que la version IA pourrait suivre un ordre similaire.
La théorie de l’obsolescence des GPU est exagérée
Directement liée au matériel et aux dépenses en capital figure la question de l’offre et de la demande de puissance de calcul, ainsi que du cycle de vie des GPU. Le rapport souligne que la demande de calcul continue de dépasser l’offre. Par le passé, certains analystes pessimistes s’interrogeaient sur l’obsolescence possible des GPU au bout de trois à quatre ans et sur la pertinence d’investissements si importants ; que signifie la popularité des B200 pour les A100 déployés il y a un ou deux ans ? Pour l’instant, la demande de calcul IA s’est déplacée vers le haut, et les A100 restent très utiles.
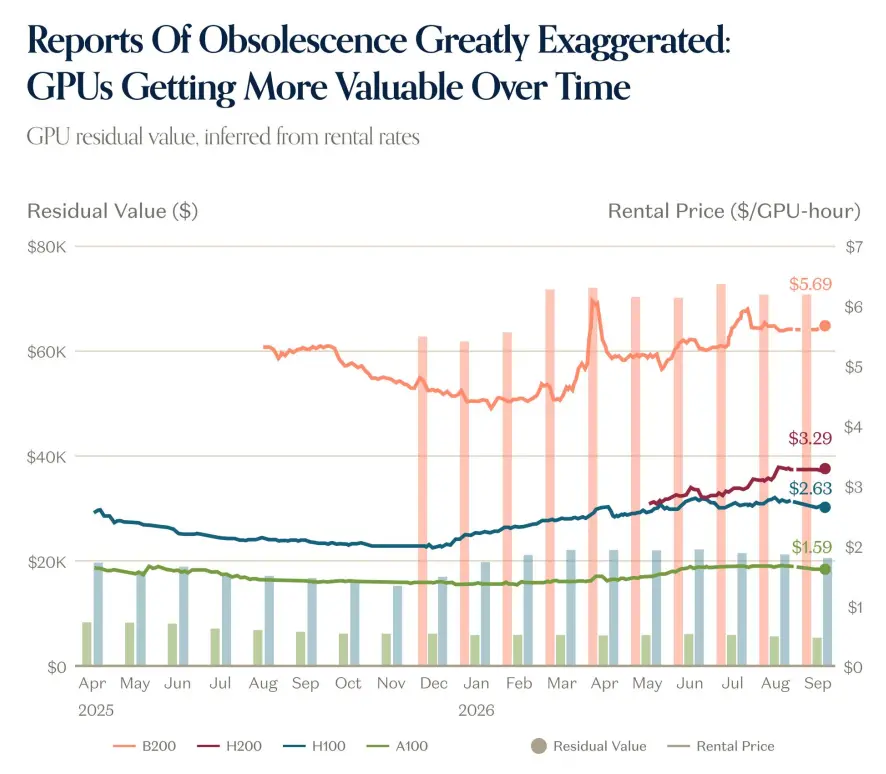
Généralement, les taux de location et les valeurs résiduelles des GPU baissent avec le temps, mais ce n’est pas le cas ici. À mesure que l’intelligence devient moins chère, la demande de calcul augmente et les prix des puces les plus récentes grimpent, ceux des puces anciennes restent solides. Les A100 se négocient à des niveaux égaux ou supérieurs à ceux du début de l’année. Le rapport considère que l’histoire est loin d’être terminée, mais, pour l’instant, les progrès en calcul et en modèles ne sont pas à somme nulle. Une intelligence meilleure et moins chère crée de la valeur pour l’ensemble de l’écosystème, et les puces et modèles anciens conservent une valeur considérable bien après la date « d’expiration » fixée par les pessimistes.
Parallèlement, l’adoption de l’IA demeure relativement immature : étendue, mais superficielle. Près de 30 % des entreprises du S&P 500 indiquent que l’IA a eu un certain « impact quantifiable », mais seulement environ 2 % communiquent des indicateurs traçables. Dans les cas d’usage basés sur des agents, seule une infime fraction des utilisateurs a procédé à un déploiement à grande échelle. Du côté grand public, en avril, environ 2 % des foyers américains payaient déjà un service IA quelconque ; ce chiffre est désormais plus élevé et en hausse, mais reste globalement faible. Le rapport conclut que les GPU tournent à plein régime, tandis que les données montrent que l’adoption et l’utilisation matures de l’IA en sont encore à leurs balbutiements.
SaaS : fait ses preuves, pas la fin
Revenant du matériel aux logiciels, des voix avaient affirmé début d’année que les logiciels étaient morts, que l’IA pouvait tout générer via une « programmation ambiante », annonçant ainsi la fin du SaaS. Le rapport indique que la réalité est souvent plus nuancée. Un désengagement s’est effectivement produit, mais il est plus sélectif que ne le laisse entendre l’expression « la fin » ; l’IA ou la menace qu’elle représente joue un rôle, mais n’est pas le seul facteur.
Une réévaluation de certaines sociétés logicielles cotées était largement attendue. Après la fin des politiques de taux d’intérêt zéro, les entreprises technologiques ont échangé la croissance contre la rentabilité. En 2022, le marché regorgeait de sociétés logicielles à forte croissance, majoritairement non rentables ; en 2026, la tendance s’est inversée : environ 75 % sont rentables, mais seulement 30 % affichent une croissance supérieure à 20 %. Les taux d’intérêt élevés visaient à rendre le capital relativement rare, incitant les entreprises à privilégier une croissance plus autonome, plus lente mais plus stable, plutôt qu’une croissance déficitaire. Cela est en soi raisonnable, mais les sociétés à croissance modérée ne bénéficieront pas durablement de multiples de valorisation élevés. Ce « nouveau normal » de croissance ralentie a fini par rattraper le secteur logiciel. Toutes les sociétés ne suivent pas ce schéma : celles à forte croissance conservent encore des multiples proches des moyennes historiques (bien qu’en dessous du pic des taux zéro), mais leur nombre diminue, entraînant une réévaluation globale du secteur. Le rapport conclut : le logiciel n’atteint pas sa fin, mais il doit désormais « faire ses preuves ».
Marchés privés : une valeur historique s’accumule côté privé
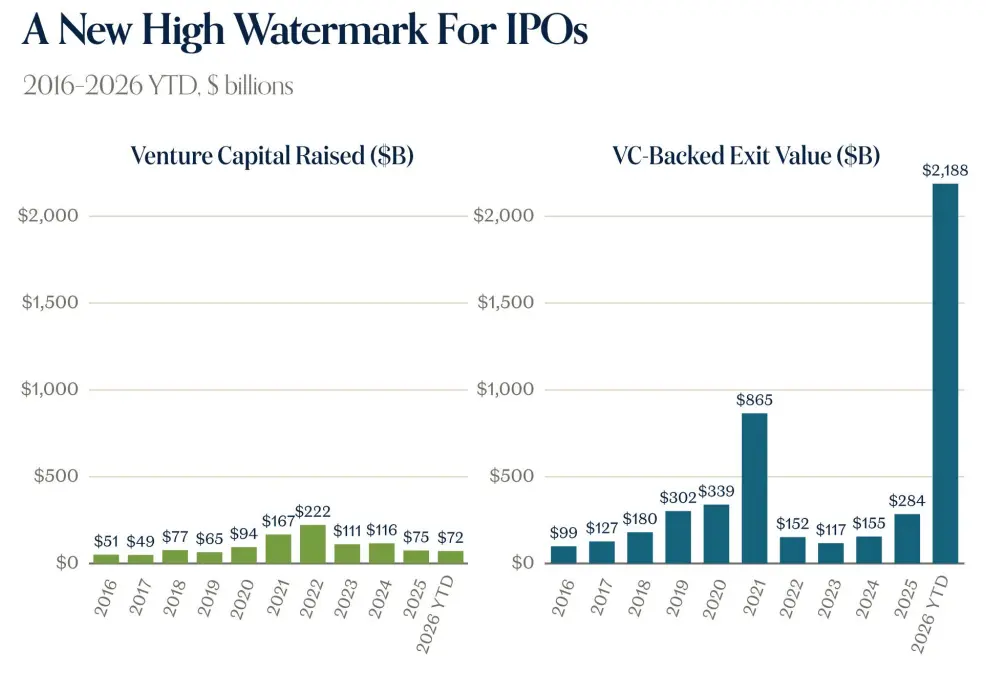
Le rapport estime que le marché du capital-investissement privé accumule une valeur historique. Du début 2026 à aujourd’hui, le financement des fonds de capital-risque s’élève à environ 72 milliards de dollars, tandis que la valeur des sorties soutenue par ces fonds atteint environ 2 188 milliards de dollars. L’échelle des plus grandes sociétés privées est sans précédent : la valorisation combinée de sociétés telles que SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp et Waymo s’élève à plusieurs milliers de milliards de dollars. Le rapport précise que la valorisation des cinq premières sociétés privées dépasse désormais le total des introductions en bourse technologiques des dix dernières années.
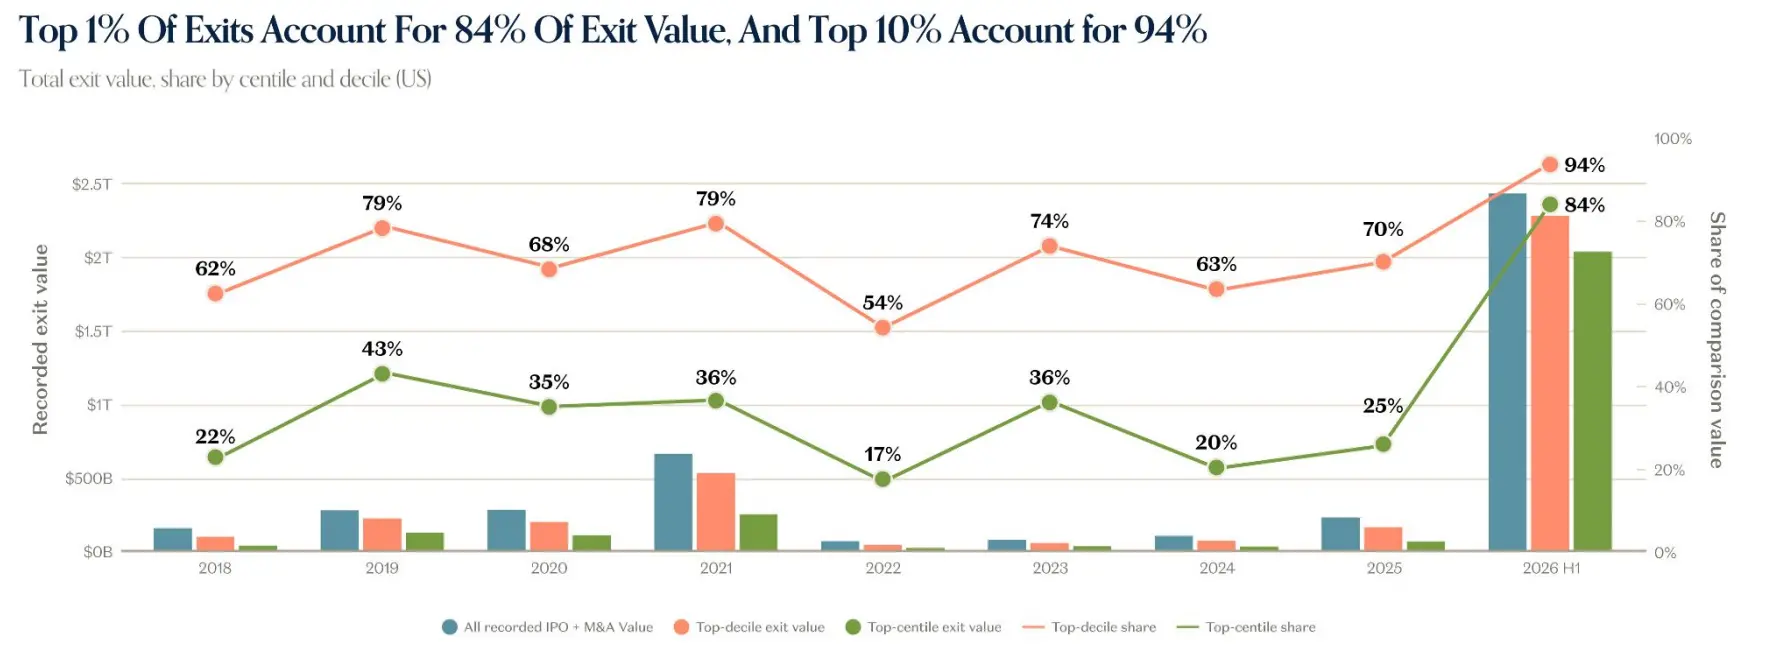
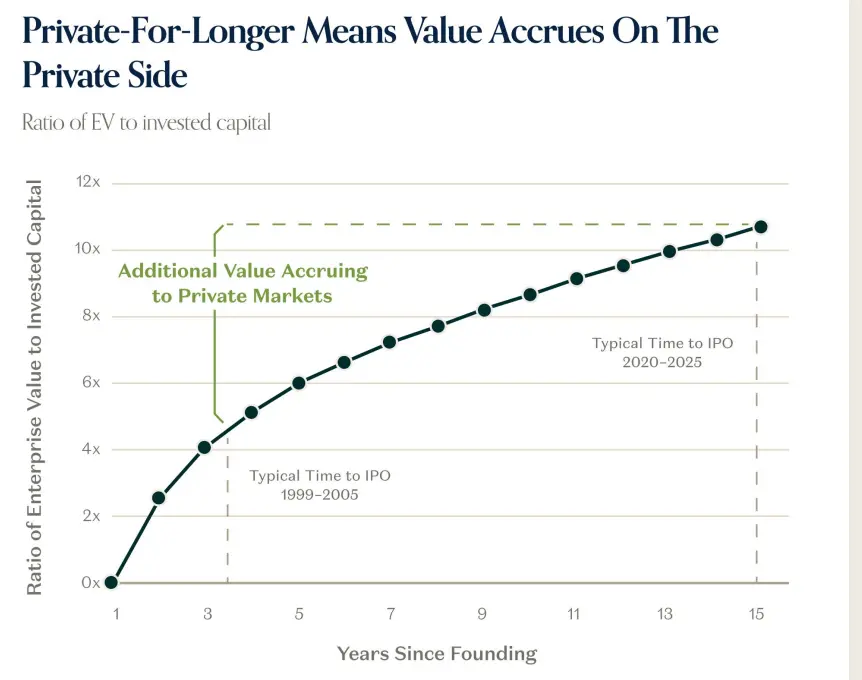
Le rapport qualifie ce phénomène de « privé-pendant-plus-longtemps », signifiant que les entreprises reportent leur introduction en bourse, accumulant davantage de valeur en phase privée. Le délai moyen avant introduction est passé de ~3 ans entre 1999 et 2005 à plus de 10 ans entre 2020 et 2025. La valorisation totale des licornes américaines actives atteint 5 340 milliards de dollars, dépassant les 3 500 milliards du Russell 2000. L’effet loi de puissance sur les sorties se renforce également : les 1 % meilleures sorties représentent 84 % de la valeur totale, tandis que les 10 % meilleures en représentent 94 %.
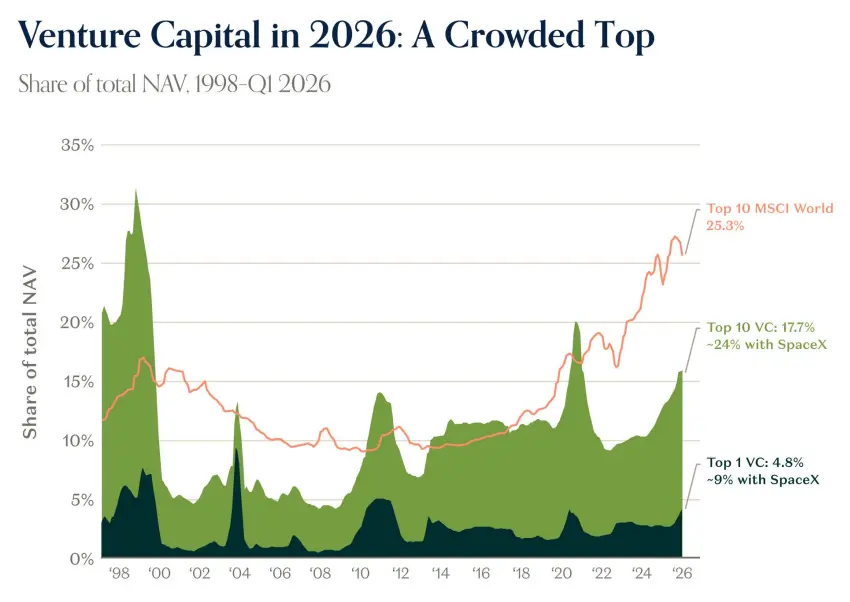
Le marché secondaire reflète aussi cette tendance. Le rapport indique que le taux de participation aux transferts d’actions employés est inférieur à 60 %, mais le taux de souscription a atteint un niveau historique ; les décotes sur les transferts sont faibles ; le prix médian sur le marché secondaire affiche une décote de 0 % par rapport au tour précédent, avec une prime de 23 % au 75e percentile et de 79 % au 90e percentile. La croissance de la valeur des meilleurs portefeuilles VC dépasse largement celle des plus grandes sociétés cotées : de 2017 à 2026, l’indice des 30 meilleurs portefeuilles VC est passé de 100 à 2 333, contre 542 pour les 10 plus grandes sociétés cotées. La concentration VC s’accroît : les 10 premiers VC représentent 17,7 % de la valeur nette d’actifs (NAV), ou ~24 % en incluant SpaceX. Parallèlement, la dispersion des performances des fonds VC atteint un niveau historique, le fossé entre les fonds du premier décile et les autres s’élargissant.
Le rapport souligne qu’après la fin de l’ère des taux zéro, les startups, comme les sociétés cotées, passent de la croissance à la rentabilité. Toutefois, celles qui parviennent à lever des fonds maintiennent des taux de croissance élevés, comparables voire supérieurs à ceux observés au pic des taux zéro. La part de l’IA dans la valeur des transactions VC est passée de 15 % en 2016 à 86 % en 2026. Les nouvelles licornes sont plus jeunes : leur âge médian est tombé de ~7 ans en 2019 à ~4 ans en 2026, tandis que l’âge médian de l’ensemble des licornes actives a grimpé à ~15 ans.
Le rapport précise également qu’en 2026, la plupart des licornes technologiques américaines soutenues par des VC génèrent moins de 500 millions de dollars de chiffre d’affaires, connaissent une croissance ≤20 % et disposent de réserves de trésorerie plus limitées. Les startups post-IA suivent des courbes de croissance différentes : celles fondées en 2022 affichent, dès leur quatrième année, une croissance des revenus environ trois fois plus forte que les années précédentes. Les meilleures applications IA croissent environ 5 fois sur une base petite et 2,5 fois sur une base grande ; la croissance annuelle médiane est de 423 % sur une base petite, contre 150 % sur une base grande.
Les données des sociétés privées racontent une histoire macroéconomique
Le rapport indique que les sociétés technologiques privées deviennent de plus en plus des indicateurs clés de questions économiques majeures. Selon OpenRouter, l’utilisation hebdomadaire de jetons est passée de 0,5 billion début 2025 à 4,7 billions en septembre 2025, puis à 126,2 billions en septembre 2026 — soit une hausse annuelle d’environ 27 fois, avec deux doubles depuis juin.
Le rapport considère que l’adoption de l’IA reste « large mais superficielle ». Le taux d’utilisation des plugins et compétences est bien plus élevé chez les utilisateurs du premier décile que chez les entreprises typiques : 95 % pour OpenAI, 21 % pour les entreprises de pointe et 9 % pour les entreprises classiques ; les taux d’adoption des compétences sont respectivement de 93 %, 19 % et 3 %. Le Smart Router de Databricks résout 92,3 % des tâches de programmation à un coût de 2,13 $ par tâche, réduisant les coûts de 35 % et améliorant les scores de 1,3 point. Kalshi a commencé à fixer le prix de la puissance de calcul GPU à terme. Le rapport note aussi que les fournisseurs d’inférence ont généré environ les trois quarts des revenus, mais ne représentent que ~un cinquième de la valeur d’entreprise (EV).
Rétrospectivement, le rapport propose aussi une prévision. L’équipe a16z Growth anticipe que l’IA stimulera la demande : l’adoption entreprise et grand public deviendra plus mature et pénétrera de nouveaux domaines comme la robotique, la biotechnologie, la santé et les véhicules autonomes (AD). Globalement, la technologie progresse à un rythme exponentiel. Le rapport souligne qu’aucun ne peut prédire l’avenir, mais compte tenu de la vitesse et de l’intensité des changements, ce cycle ne ressemblera à aucun précédent.