فروری هوش مصنوعی! امشب، گزارش قوی اشتغال غیرکشاورزی ممکن است ضربهای دیگر به بازار سهام آمریکا وارد کند
 Tapbit Wire
گزارش اشتغال غیرکشاورزی اکتبر آمریکا روز جمعه (۶ نوامبر) ساعت ۸:۳۰ صبح به وقت شرقی منتشر میشود. بازار عموماً انتظار بازگشت دادهها از کمترین سطح سپتامبر را دارد، اما زمانبندی این گزارش بسیار حساس است—تنها یک روز پیش از انتشار آن، سهام فناوری ضربهی سنگینی خورد؛ شاخص نازداک ۱۰۰ در یک روز ۶٫۳۶٪ سقوط کرد که بدترین روز از مارس ۲۰۲۰ بود و معاملات هوش مصنوعی کاملاً فروپاشید.
آشفتگی بازار در روز پنجشنبه چارچوب تفسیری گزارش اشتغال را بهطور عمیقی تغییر داده است. شاخص S&P 500 در یک روز ۴٫۳۶٪ کاهش یافت، شاخص نیمههادی فیلادلفیا ۱۲٪ سقوط کرد و شاخص ترس VIX ۱۱٫۵ نقطه رشد کرد و به ۲۸ رسید، در حالی که نقدینگی بازار بهطور شدیدی کاهش یافت. در این شرایط، دادههای اشتغال غیرمنتظرهی قوی نهتنها ممکن است احساسات بازار را تقویت نکند، بلکه ممکن است انتظارات افزایش نرخ بهره توسط فدرال رزرو در دسامبر را در بدترین زمان ممکن دوباره تحریک کند و به بازاری که از پیش در وضعیت آسیبپذیری قرار دارد، سوخت اضافه کند.
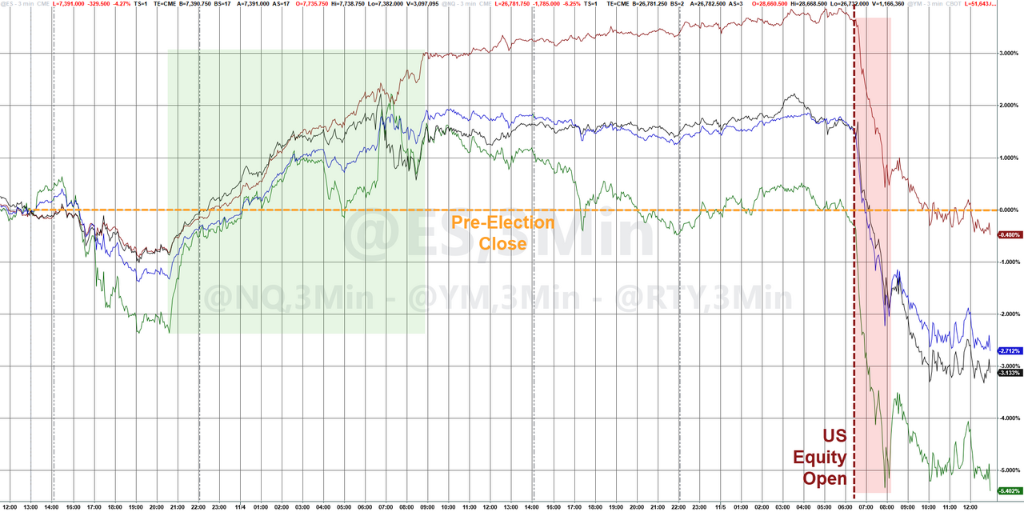
براساس واکنش بازار اختیار معامله، سرمایهگذاران برای نوسانات قابل توجهی آماده میشوند. روز جمعه، نوسان ضمنی اختیار معامله S&P 500 به ۱٫۴۵٪ رسید که بالاترین سطح قیمتگذاری روزانه از مارس امسال است—درحالیکه نوسان واقعی اختیار معامله در روز پنجشنبه تقریباً هشت برابر قیمتگذاری بود.
دادهها نشاندهنده بازگشت هستند، اما تناقضها باقی است
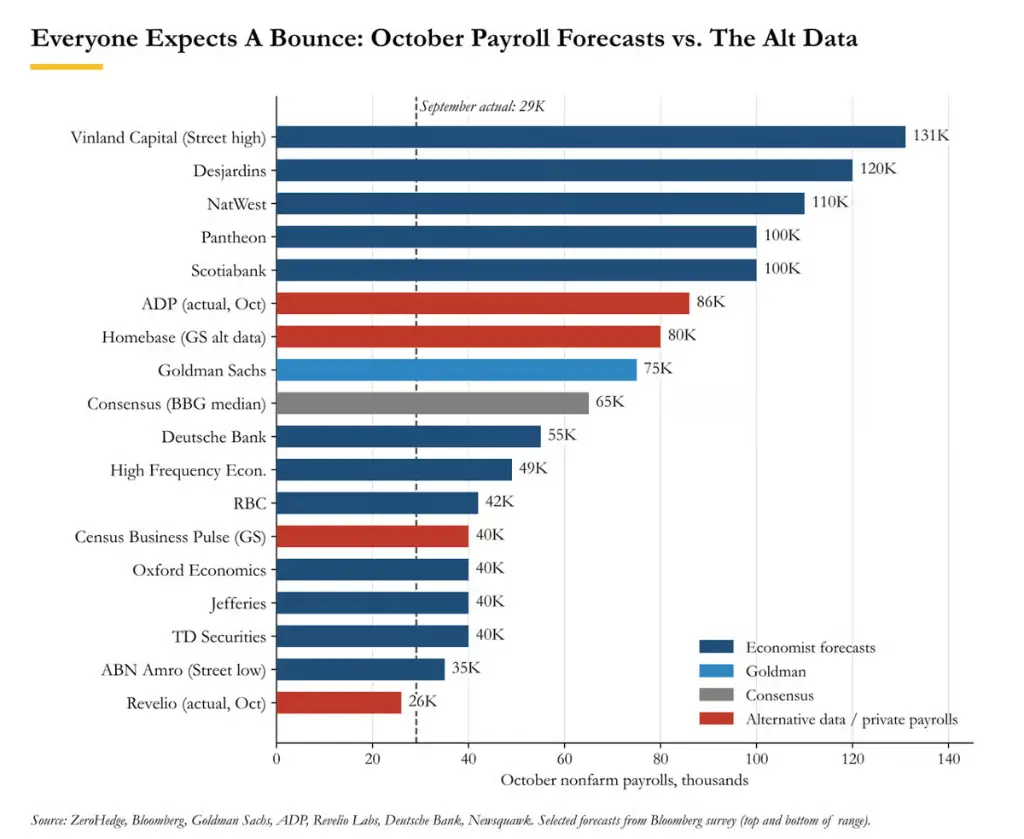
بازار عموماً انتظار دارد اشتغال غیرکشاورزی اکتبر بهطور قابل توجهی از ۲۹٬۰۰۰ نفر در سپتامبر بازگردد. نظرسنجی بلومبرگ نشان میدهد پیشبینی والاستریت بین ۳۵٬۰۰۰ تا ۱۳۱٬۰۰۰ نفر است و پیشبینی توافقی حدود ۶۵٬۰۰۰ نفر است. نرخ بیکاری انتظار میرود بدون تغییر در ۴٫۲٪ باقی بماند، دستمزد ساعتی متوسط انتظار میرود ۰٫۳٪ در مقایسه با ماه قبل افزایش یابد و روند سالانه آن به ۲٫۹٪ کاهش یابد که برای اولین بار از می ۲۰۲۱ زیر ۳٪ میافتد.
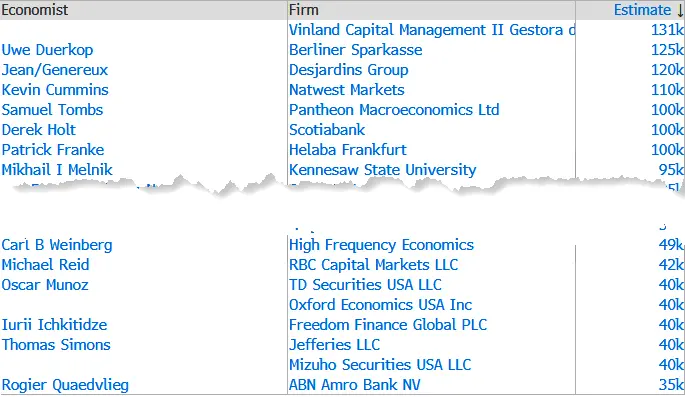
گلدمن ساکس پیشبینی افزایش ۷۵٬۰۰۰ نفری در اشتغال غیرکشاورزی را دارد که بالاتر از پیشبینی توافقی است و افزایش اشتغال بخش خصوصی را ۷۰٬۰۰۰ نفر تخمین زده است. این پیشبینیها بر اساس این موارد است: تعداد درخواستهای جدید بیمه بیکاری در هفته مرجع اکتبر به ۱۹۵٬۰۰۰ نفر کاهش یافت که نسبت به ۲۰۴٬۰۰۰ نفر در سپتامبر کمتر است؛ دادههای JOLTS نشان داد شکاف شغلی بهصورت غیرمنتظره ۳۳۳٬۰۰۰ نفر افزایش یافته و به ۷٫۵۲۳ میلیون رسیده که بالاترین سطح چرخهای جدید است؛ اشتغال خصوصی ADP ۸۶٬۰۰۰ نفر افزایش یافت که از پیشبینی فراتر رفت؛ و دادههای چلنجر نشان داد تعداد اعلامشدهی اخراجها در اکتبر ۴۳٬۹۹۴ نفر بود که کاهش ۷۱٪ نسبت به سال قبل است و پایینترین مقدار از ۲۰۲۳ است. از منظر فصلی، گلدمن همچنین اشاره کرد که هنگامی که روز کارگر در سپتامبر دیرتر افتاده باشد، دادههای اشتغال معمولاً در اکتبر بعدی باز میگردد و میانگین تاریخی این شتاب حدود ۵۰٬۰۰۰ نفر است.
با این حال، صدایی نیز وجود دارد که به ریسکهای کاهشی اشاره میکند. دادههای ارائهشده توسط شرکت خدمات اطلاعاتی رِوِلیو نشان میدهد اشتغال جدید در اکتبر تنها ۲۶٬۰۰۰ نفر بوده که بهطور قابل توجهی پایینتر از رقم اصلاحشده ۶۷٬۶۰۰ نفر در ماه قبل است و این رقم پایینترین پیشبینی در میان تمامی پیشبینیهاست.
نرخ بیکاری و دستمزدها: جزئیات مهمتر از عناوین هستند
خواندن نرخ بیکاری ممکن است متغیر تأثیرگذارتری بر بازار نسبت به کل اشتغال غیرکشاورزی در روز جمعه باشد.
نرخ بیکاری غیرگردشی سپتامبر ۴٫۱۸٪ بود، یعنی حتی تغییر جزئی میتواند آن را به ۴٫۱٪ یا ۴٫۳٪ برساند. گلدمن ساکس، ترنلیف و بانک فدرال شیکاگو همگی تمایل دارند که نرخ بیکاری ریسک کاهشی دارد و ممکن است به سمت سطوح پایینتری که توسط درخواستهای بیمه بیکاری فعلی نشان داده میشود، همگرا شود. گلدمن همچنین اشاره کرد که شاخص «ردیاب شلختگی» ترکیبی خود که شامل ده شاخص شلختگی بازار کار است، در حال حاضر ۴٫۶٪ است و «نشان میدهد بازار کار در واقع ضعیفتر از آنچه نرخ بیکاری تکی نشان میدهد است.»
در زمینه دستمزدها، اگر پیشبینی توافقی محقق شود، روند سالانه رشد دستمزد برای اولین بار در بیش از چهار سال به زیر ۳٪ خواهد رسید.
شاخص گسترده دستمزد گلدمن ساکس که چندین شاخص دستمزد را تجمیع میکند، روند فصلی سهماهه سالانهشده را ۳٫۰٪ و روند سالانه را ۳٫۳٪ نشان میدهد. شاخص جایگزین رشد اسمی دستمزد دیوتشه بانک انتظار دارد کمی به ۴٫۱٪ کاهش یابد که این بانک معتقد است «هنوز از رشد قوی هزینههای مصرفی حمایت میکند.» جالب توجه است که بهرهوری فصل سوم ۳٫۶٪ رشد سالانه داشت که بسیار بالاتر از انتظار ۲٫۷٪ است، درحالیکه هزینههای نیروی کار واحد بهصورت غیرمنتظره ۰٫۷٪ کاهش یافت.
مسیر فدرال رزرو: انتظارات افزایش نرخ بهره توسط فروپاشی هوش مصنوعی تضعیف شدهاند
در جلسه سیاست پولی اکتبر، فدرال رزرو بدون تغییر ماند، اما دو عضو رأی مخالف دادند.
رئیس فدرال رزرو، ورش، اشاره کرد که نرخها با «سرعتی متعادل» افزایش خواهند یافت. در طول افت شدید ناسداک در روز پنجشنبه، همک در بانک فدرال کلیولند همچنان اعلام کرد که سیاست پولی «باید به وضعیت محدودکنندهای تغییر کند» و از «تنظیمات کوچکتر اما متعددتر» حمایت کرد؛ بارکین از بانک فدرال ریچموند نیز افزایش بیشتر نرخها را پیشبینی کرد، اما درباره «میزان و سرعت» آن اطمینانی نداشت.
اقتصاددانان گلدمن ساکس پیشبینی میکنند فدرال رزرو در دسامبر دومین و آخرین افزایش نرخ را اعمال کند و محدوده هدف نرخ سرمایهگذاری فدرال را به ۴٫۰۰٪–۴٫۲۵٪ ارتقا دهد، سپس توقف کند و تا پایان ۲۰۲۷ یا اوایل ۲۰۲۸ کاهش نرخها را دوباره آغاز کند. پیش از این هفته، قیمتگذاری ضمنی بازار برای افزایش نرخ در دسامبر حدود ۲۱ نقطه پایه (احتمال تقریبی ۸۳٪) بود.
پس از فروش شدید بخش هوش مصنوعی در روز پنجشنبه، قیمتگذاری ضمنی افزایش نرخ در جلسه دسامبر به ۱۷٫۲۵ نقطه پایه (احتمال تقریبی ۷۰٪) کاهش یافته و بازده اوراق خزانه آمریکا با سررسید دو سال حدود ۱۲ نقطه پایه در یک بازار صعودی تشدیدشده کاهش یافته است. تیم فروش نرخ گلدمن ساکس اشاره کرد که دو ریسک اصلی منفی برای نرخهای ابتدایی و میانی عبارتند از: اول، بازگشت ترامپ به تحریمها یا تنشهای نظامی با ایران پس از انتخابات میاندورهای و تحریک دوباره انتظارات تورمی؛ دوم، فروپاشی معاملات مبتنی بر هوش مصنوعی و ایجاد شوکهای سنگین رشد. بر اساس گزارش آکسیوس در عصر پنجشنبه، ترامپ اعلام کرد تصمیم درباره جنگ با ایران «به زودی اعلام خواهد شد».
انتشار دادههای قوی ممکن است آخرین چیزی باشد که بازار نیاز دارد.
بهطور کلی، پیش از انتشار این دادههای غیرکشاورزی، بنیانهای بازار کار الگویی بینظیر در سالهای اخیر را نشان میدهند: درخواستهای اولیه بیمه بیکاری نزدیک به کمترین سطح ۵۷ ساله، آمار اخراج در اکتبر کمترین مقدار از سال ۲۰۲۳، شششماره شغلی JOLTS با ۳۳۳٬۰۰۰ واحد افزایش یافت و دادههای ADP از انتظارات فراتر رفت. در این شرایط، احتمال اینکه دادههای اشتغال از پیشبینی اجماعی ۶۵٬۰۰۰ واحد فراتر رود، به سمت بالا تمایل دارد و نرخ بیکاری نیز ممکن است کاهش یابد.
مشکل در اینجا قرار دارد. گزارش قوی میتواند توجیه کافی برای ورش، همک و بارکین برای افزایش نرخ در دسامبر فراهم کند—در زمانی که ناسداک بدترین روز معاملاتی خود را از مارس ۲۰۲۰ پشت سر گذاشته است.
تیم فروش نرخ گلدمن ساکس معتقد است یک داده منفرد نمیتواند قیمتگذاری بازار برای افزایش نرخ را بهطور کامل از بین ببرد؛ بلکه یک عدد اشتغال مناسب احتمالاً افزایش نرخ در دسامبر را دوباره به جدول مذاکرات بازمیگرداند و مشکل نرخ را به مشکلات موجود هوش مصنوعی اضافه میکند. با توجه به موقعیت فعلی—استراتژیهای CTA شروع به فروش خالص قراردادهای آتی کردهاند و مؤسسات سرمایهگذاری بلندمدت دوباره «در معرض ریسک قرار گرفتهاند»—این شرایط برای بازگشت و ایجاد کف مناسب نیست. مدل گلدمن ساکس نشان میدهد که اگر بازار دوباره ۲٫۵ انحراف معیار از سطح فعلی کاهش یابد، مقیاس احتمالی فروش قراردادهای آتی S&P 500 در هفته آینده میتواند به ۷٫۴۸ میلیارد دلار برسد.
قابل توجه است که بازنگری دادههای غیرکشاورزی سپتامبر برای آگوست (که ابتدا از ۱۳۳٬۰۰۰ به ۲۹٬۰۰۰ کاهش یافت) نیز چیزی است که بازار باید به دقت زیر نظر داشته باشد—آخرین بازنگری تأثیری بر بازار اوراق قرضه و قیمتگذاری نرخ به اندازه خود دادههای اصلی داشت.