سیسیلیا وو، مدیر تجاری ارشد BIT، نقاط درد صنعت داراییهای دیجیتال را تحلیل میکند: خرید تنها نقطه شروع است، نگهداری مناسب واقعیترین مزیت رقابتی است
 Tapbit Wire
منبع: BIT
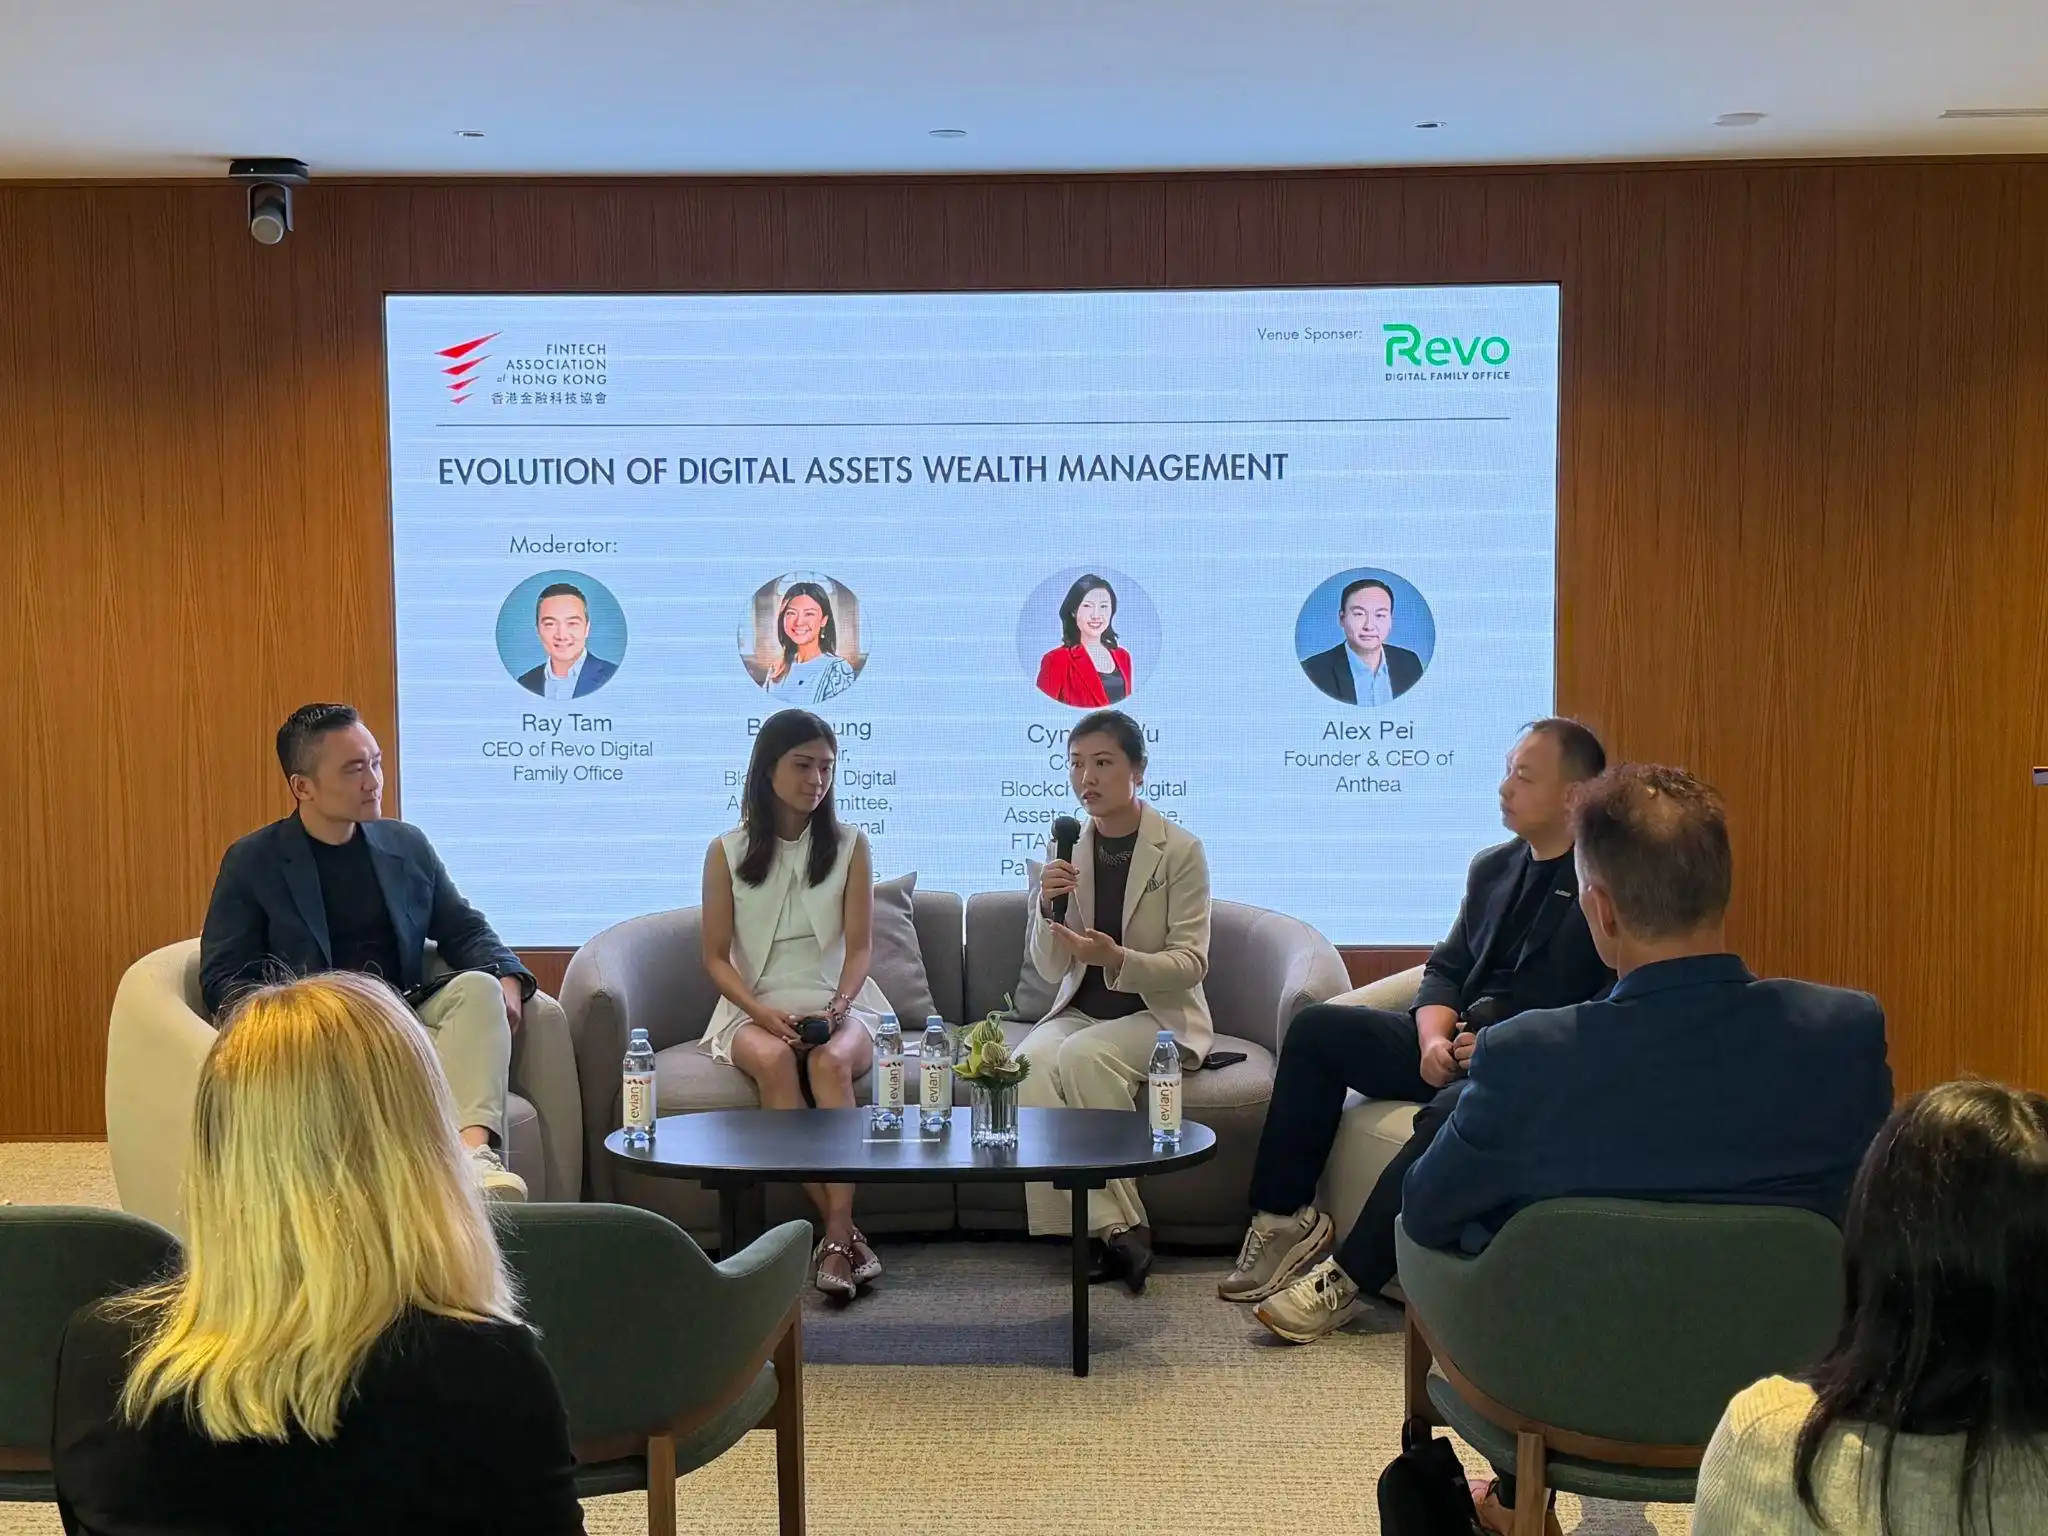
در ۳ نوامبر ۲۰۲۶، انجمن فینتک هنگکنگ (FTAHK) رویدادی گردهمی با محوریت «تکامل مدیریت ثروت داراییهای دیجیتال» در دفتر خانوادگی رافلس در مرکز هنگکنگ برگزار کرد. سیسیلیا وو، شریک بنیانگذار و مدیر تجاری ارشد BIT و رئیس مشترک کمیته بلاکچین و داراییهای دیجیتال FTAHK، به این رویداد دعوت شد و با بل لونگ، رئیس منطقه آسیا-اقیانوسیه بانک زاپو، و الکس پِی، بنیانگذار و مدیرعامل آنتیا، صحنه را به اشتراک گذاشت.
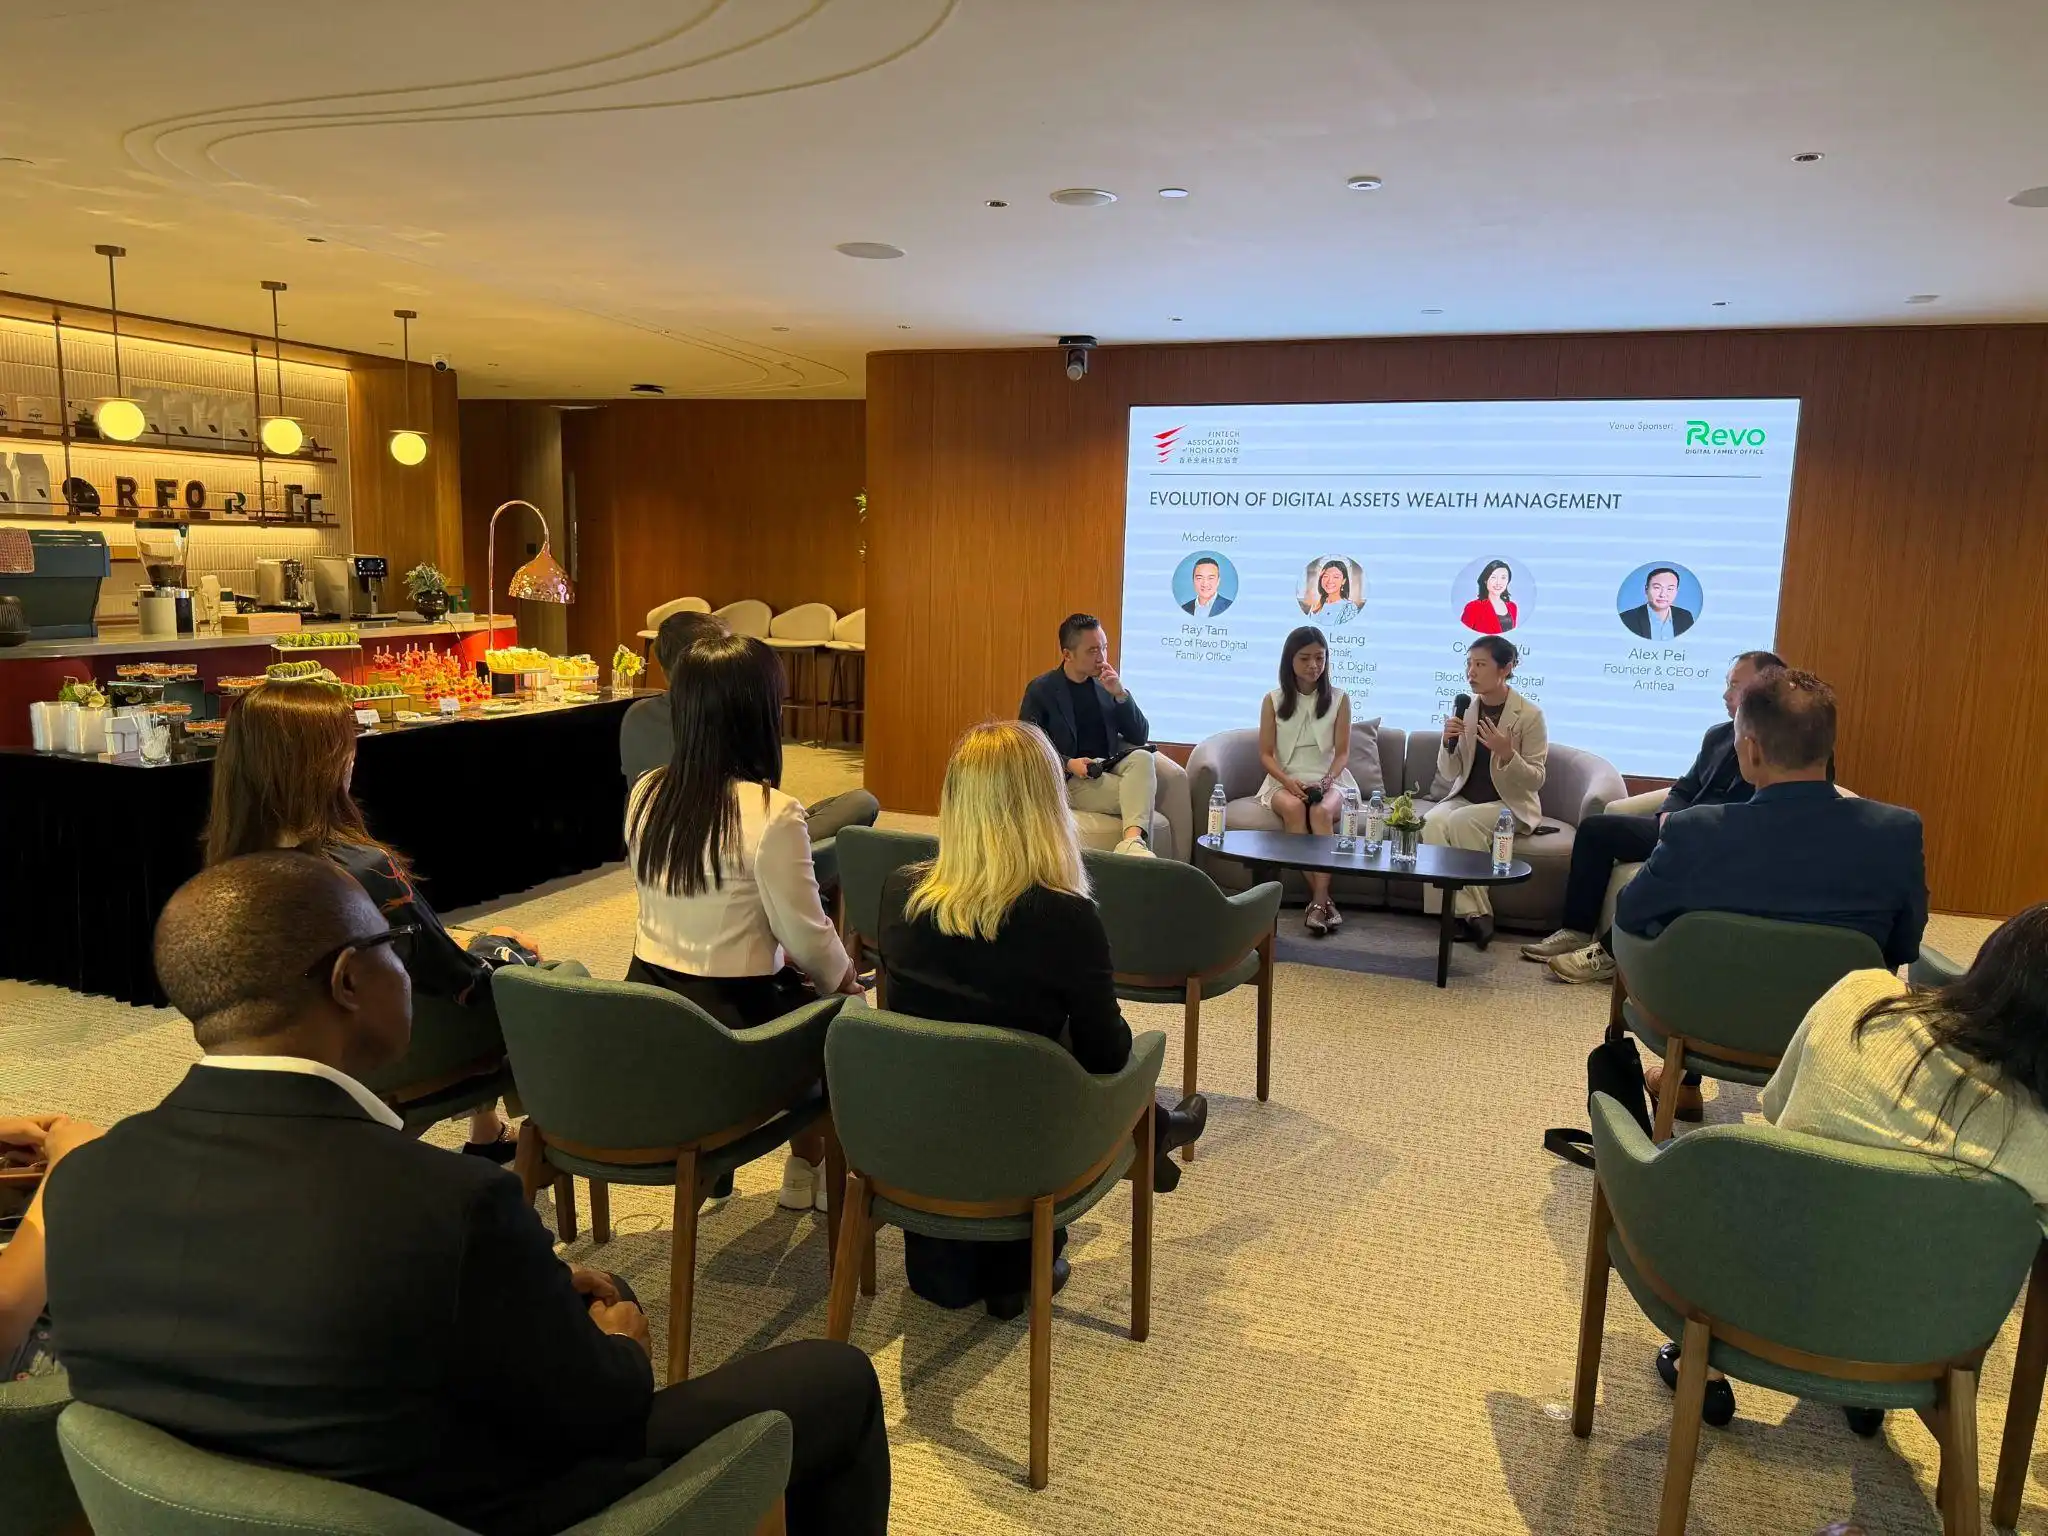
این گردهمی بر نیازهای در حال تحول مشتریان ثروتمند خصوصی متمرکز بود و به بررسی نحوهی تأثیرگذاری نگهداری داراییهای دیجیتال، بیمه، محصولات با بازده، محصولات ساختاریافته و تحولات نظارتی بر آیندهی مدیریت ثروت داراییهای دیجیتال پرداخت. خانوادههایی که یک چرخه کامل بازار را پشت سر گذاشتهاند، تمرکز خود را از قیمت به امنیت عملیاتی جابجا کردهاند؛ بازده و ساختار خود مسئله نیستند—نکته اصلی این است که آیا ریسکها بهوضوح قیمتگذاری شده و بهطور مؤثر جداسازی شدهاند.
الف. نیازهای خانوادهها: از «آیا میتوانم بخرم؟» به «آیا میتوانم بهدرستی نگهدارمش کنم؟»
در واکنش به نیازهای در حال تغییر مشتریان ثروتمند خصوصی، سیسیلیا به چشمانداز صنعت سه سال پیش اشاره کرد: بازار تازه از فروپاشی FTX عبور کرده بود، اعتماد به حداقل رسیده بود و اولین سؤال بیشتر خانوادهها این نبود که «چه چیزی بخرم؟» بلکه «آیا پول من در جایی امن است؟» بود؛ برای سرمایهگذارانی که قصد تخصیص به داراییهای دیجیتال را داشتند، وسیله سرمایهگذاری نظارتشدهای در بازار وجود نداشت و صدور ETF بیتکوین در ایالات متحده هنوز ماهها فرصت تأیید نداشت.
او اشاره کرد که سرمایهگذاران امروزی پیشرفتهتر هستند و سؤالاتشان دقیقتر و حرفهایتر است: داراییها دقیقاً کجا نگهداری میشوند؟ آیا جداگانه نگهداری میشوند؟ نهادی که با آن کار میکنند تحت نظارت چه نهادی است؟ آیا این داراییها در گزارشی که سایر داراییهای پورتفولیوی آنها را نیز شامل میشود، ظاهر میشوند؟ مشتریان همچنین تمایل فزایندهای به قالبهای وسیله سرمایهگذاری آشنا دارند؛ این یکی از دلایل این است که BIT اخیراً ETF بیتکوین اسپات (BBIT) را در سوئیس راهاندازی کرده است—برخی خانوادهها میخواهند بیتکوین را به روشی نگهداری کنند که حسابداران، وکلای امنیتی و کمیتههای سرمایهگذاری همگی با آن آشنا هستند.
سیسیلیا گفت: «صنعت قطعاً با مشکلات جدیدی روبرو خواهد شد، اما مهمترین نگرانی همواره تغییر نکرده است: خانوادهها همچنان سؤال میپرسند «آیا پول من امن است؟»—فقط دقیقتر میپرسند.» نگرانی مشتریان بیشتر از قیمت به سطح عملیاتی جابجا شده است: خاطرات سال ۲۰۲۲ هنوز زنده است و ریسک مقابلی همچنان در صدر نگرانیهاست؛ مسئله موفقیت در انتقال ثروت نیز یکی دیگر است: اگر اتفاقی برای من بیفتد، این داراییها چگونه اداره خواهند شد؟ «نیاز از «آیا میتوانم بخرم؟» به «آیا میتوانم بهدرستی نگهدارمش کنم؟» تغییر کرده است.»
ب. شناسایی بازده: مسئله بازده خود نیست، بلکه بازده با منابع نامشخص است
در مورد پدیدهای که پس از فروپاشی متوالی مؤسسات وامدهنده در چرخه قبلی، «بازده» برای بسیاری از خانوادهها به اصطلاحی تحقیرآمیز تبدیل شد، سیسیلیا معتقد است: «خود بازده هرگز مسئله نبوده است؛ بازده با منابع نامشخص مسئله است.»
او توضیح داد که بازده واقعی در اصل قیمتگذاری زمان و ریسک است: سرمایهگذاران داراییهای خود را برای مدتی معین اختصاص میدهند یا در معرض ریسکی بهوضوح تعریفشده قرار میگیرند و در ازای آن جبران میشوند. بنابراین ریسک چیزی نیست که باید از بین برود، بلکه بخشی از بازده است. نکته کلیدی این است که آیا ریسک جداسازی و اندازهگیری شده است، آیا سرمایهگذاران بهوضوح متوجه ریسکهایی هستند که متحمل میشوند، آیا سقفی برای ریسک تعیین شده است و آیا ریسک از سایر فعالیتهای نهاد جداسازی شده است.
او از جمله معروف بافت «ریسک از نادانی در مورد کاری که انجام میدهید ناشی میشود» نقل قول کرد و اشاره کرد که این دقیقاً هسته چرخه قبلی بود: مسئله بازده نبود، بلکه ریسک بهدرستی قیمتگذاری نشده و کنترل مؤثر نشده بود. در این راستا، او پیشنهاد کرد که خانوادهها از هر نهادی این سؤال را بپرسند: «و ما بسیار خوشحال میشویم که ابتدا از ما بپرسید»: بازدهی که من دریافت میکنم به چه ریسکی مربوط میشود؟ مرزهای این ریسک کجاست؟
پ. محصولات ساختاریافته: ساختار میتواند ریسک را دوباره تخصیص دهد، اما نمیتواند تمام ریسکها را از بین ببرد
در مواجهه با محصولات فزایندهی ساختاریافته مانند صندوقهای توکنیشده، داراییهای واقعی (RWA) و یادداشتهای حفاظتشده اصلی، سیسیلیا معتقد است برای قضاوت درباره اینکه آیا این محصولات داراییهای دیجیتال را امنتر میکنند، ابتدا باید معنای «امنیت» را روشن کرد.
او اشاره کرد که هیچ ساختاری نمیتواند مشکلات ذاتی دارایی را حل کند: چه ریسکهای لایه پروتکل مانند آسیبپذیریهای نرمافزاری، شکستهای حکمرانی یا حملات سایبری باشد یا ریسکهای بازار مانند نوسان قیمت، کمبود نقدینگی و شکافهای ناگهانی، هیچیک از طریق ساختار محصول از بین نمیروند. محصولات توکنیشده بر روی قراردادهای هوشمند اجرا میشوند که به جای حذف ریسک، ریسک کدنویسی را به ریسک ذاتی دارایی اضافه میکنند.
آنچه ساختار میتواند تغییر دهد، شخصی است که ریسک را متحمل میشود. او به عنوان مثال از بورس سوئیس SIX نام برد: بلافاصله پس از بحران لیمن در سال ۲۰۰۹، SIX اجازه داد محصولات ساختاریافته بهصورت دارای ضمانت ارائه شوند، بهطوری که صادرکنندگان ضمانت را به بورس وثیقه دهند و هر روز معاملاتی آن را ارزیابی مجدد کنند. در صورت ورشکستگی صادرکننده، بورس ضمانت را فروخته و سرمایهگذاران را بازپرداخت میکند که ریسک عدم پرداخت صادرکننده را بهطور چشمگیری کاهش میدهد. اما اغلب، ریسک تنها منتقل میشود: یادداشتهای حفاظتشده اصلی بدون ضمانت، اگرچه ریسک کاهشی را کاهش میدهند، اما این حفاظت تنها بر اساس قول صادرکننده است و سرمایهگذاران در واقع معرض ریسک اعتباری صادرکننده میشوند؛ در عین حال، ETFهای بیتکوین با بافر و درآمد که در ایالات متحده لیست شدهاند، نشان میدهند که چه زمانی حفاظت خریداری شود یا بازده اضافی بهدست آید، هزینهاش از دست دادن بخشی از سود بالقوه است.
«سیگنالی که بیشترین احتیاط را میطلبد، محصولی است که ادعای محافظت از شما در برابر ریسکهایی را دارد که هیچ ساختاری نمیتواند از بین ببرد. اگر خود شبکه از کار بیفتد یا بازار ۳۰٪ در یک شب سقوط کند، هیچ ساختار محصولی نمیتواند آن را تغییر دهد. حفاظت تنها زمانی واقعاً موثر است که بازار همچنان در حال عملکرد باشد.»
IV. پاسخگویی عاملهای هوش مصنوعی: شما میتوانید انجام معاملات را به غیر منتقل کنید، اما نمیتوانید مسئولیت را واگذار کنید
در مورد اینکه چه کسی باید در صورت انجام معاملات نادرست توسط عاملهای هوش مصنوعی در مدیریت بخشی از داراییهای آینده خانواده مسئول شناخته شود، سینتیا گفت که اگرچه این سؤال ظاهراً پیشرفته به نظر میرسد، اما اصل حاکم بر آن قدیمی است: همسویی اختیارات و مسئولیتها.
او معتقد است مسئولیت نمیتواند بر عهده مدل قرار گیرد. امروزه مدلها صرفاً نرمافزار هستند—صورتهای مالی ندارند، مجوزی ندارند و هیچ تعهدی نسبت به مراقبت نیز ندارند. «وجود هوش عمومی مصنوعی (AGI) هنوز قابل بحث است و شخصاً من همچنان نسبت به آن تردید دارم. اما در هر صورت، زیرساختهای حقوقی، نظارتی و اجتماعی موجود، هوش مصنوعی را بهعنوان موجودیتی مستقل مانند یک فرد یا شرکت در نظر نمیگیرند.» بنابراین، مسئولیت باید بر عهده طرفی باشد که عامل را راهاندازی کرده و دامنه اختیارات آن را تعریف کرده است: اگر عامل توسط یک پلتفرم ارائه شده باشد، پلتفرم نهتنها باید محدودیتها را اعمال کند، بلکه باید اطمینان حاصل کند که عامل و مجوزهای آن واقعاً برای خانواده مناسب است؛ اگر خانواده خود عامل را معرفی کند، مسئولیت بیشتری به خود خانواده بازمیگردد، در حالی که پلتفرم موظف به اعمال محدودیتها و حفظ سوابق کامل حسابرسی است.
او همچنین اشاره کرد که دشواری واقعی در نسبتدهی مسئولیت نهفته است. هرچقدر عامل هوشمندتر باشد، هرگز نمیتواند بدون خطایی باقی بماند و تصمیمات خوب لزوماً به نتایج خوبی منجر نمیشوند. «ما یک مدیر دارایی را به دلیل یک تخصیص زیانده در یک سهماهه خاص اخراج نمیکنیم؛ بلکه فرآیند تصمیمگیری او را در بلندمدت ارزیابی میکنیم. این استاندارد باید برای عاملهای هوش مصنوعی نیز اعمال شود. هوش احتمال موفقیت را افزایش میدهد، در حالی که مرزها هزینه یک اشتباه تکی را تعیین میکنند. شما میتوانید انجام معاملات را به غیر منتقل کنید، اما نمیتوانید مسئولیت را واگذار کنید.»
V. سه سال آینده: انتظار ظهور اولین صندوق تنظیمشده عاملهای هوش مصنوعی
هنگامی که از سینتیا درباره مهمترین تحول در مدیریت ثروت داراییهای دیجیتال در سه سال آینده سؤال شد، او قضاوت مشخصی ارائه کرد: «باور دارم که در عرض سه سال، اولین صندوق تنظیمشده داراییهای دیجیتال که توسط عاملهای هوش مصنوعی مدیریت میشود و کاملاً بر روی بلاکچین اجرا میگردد را خواهیم دید و این عاملها خودشان به بیتکوین پاداش دریافت خواهند کرد.»
درباره BIT
BIT (پیشتر ماتریکسپورت)، که در سال ۲۰۱۹ تأسیس شد، یکی از پیشروترین گروههای جهانی خدمات مالی داراییهای دیجیتال است. این گروه با دفتر مرکزی در سنگاپور و دفاتری در هفت کشور و منطقه در سراسر جهان، از طریق چارچوبهای حکمرانی محکم، تواناییهای فنی و عملیات مطابق با مقررات، ارتباط بین مالی سنتی و بازارهای داراییهای دیجیتال را برقرار میکند.
BIT خدمات جامع داراییهای دیجیتال را به مؤسسات جهانی و سرمایهگذاران حرفهای ارائه میدهد که شامل معاملات، نگهداری، مدیریت دارایی، نقدینگی و خدمات تأمین مالی میشود و همچنین معرفی و کاربرد داراییهای واقعی (RWA) روی زنجیرهبلوک را پشتیبانی میکند. واحدهای آن مجوزهای مربوطه را دارند و در سنگاپور، هنگکنگ، سوئیس، بریتانیا، ایالات متحده و بوتان تحت نظارت محلی قرار دارند، از جمله مجوز مؤسسه پرداخت اصلی (MPI) در سنگاپور و مجوز مدیریت جمعی داراییها از سوی FINMA سوئیس.
در حال حاضر، این گروه داراییهایی بالغ بر ۶ میلیارد دلار را مدیریت میکند، حجم معاملات ماهانه آن از ۷ میلیارد دلار فراتر رفته است، کل سود پرداختی به مشتریان بیش از ۲ میلیارد دلار بوده و ارزش ارزیابیشده آن از ۱ میلیارد دلار تجاوز کرده است. این شرکت در فهرست اُنیکورنهای جهانی هورون ۲۰۲۴ و فهرست اُنیکورنهای فینتک سنگاپور ۲۰۲۵ قرار گرفته است.
اعلامیه انصراف از مسئولیت
این محتوا صرفاً برای اطلاعرسانی است و مشاوره سرمایهگذاری، پیشنهاد سرمایهگذاری یا دعوت به خرید هیچ محصول مالی را تشکیل نمیدهد و همچنین هیچ پیشنهاد عمومی یا تبلیغی از محصولات ذکرشده در این متن در هیچ حوزه قضایی را نمیسازد. اطلاعات این مقاله نباید بهعنوان توصیهای برای هر استراتژی یا محصول سرمایهگذاری خاص در نظر گرفته شود. قیمت داراییهای دیجیتال بسیار نوسانی است، سرمایهگذاری ریسکدار است و عملکرد گذشته تضمینی برای بازدهی آینده نیست.
این مقاله توسط نویسنده ارائه شده و نظرات بلوکبیتس را منعکس نمیکند.