آیا شرطبندان همیشه برنده هستند؟ دلفی دیجیتال موج سpekولاتیو دهه آینده را تفسیر میکند.
 Tapbit Wire
خلاصه کوتاه
سpekولاسیون به یک تم اصلی سرمایهگذاری برای دهه آینده تبدیل شده است. در گذشته، این پدیده عمدتاً توسط دو نیرو حرکت میکرد: «سpekولاسیون مبتنی بر ساخت» ناشی از انقلابهای فناورانه و «سpekولاسیون سبک قرعهکشی» ناشی از فشارهای مالی، پولی و اجتماعی-اقتصادی. در گذشته این دو معمولاً جدا از هم عمل میکردند؛ اما اکنون همزمان و با سرعت بیشتری در حال انجام هستند.
هوش مصنوعی هر دو موتور سpekولاسیون را بهطور همزمان تحریک میکند. از یک سو، صرفنظر از صدها میلیارد دلار سرمایهگذاری توسط غولهای فناوری در زمینه قدرت محاسباتی، برق و مراکز داده، جرقهای برای رونق سرمایهگذاری فناورانه مشابه دورههای راهآهن و اینترنت زده است؛ از سوی دیگر، هوش مصنوعی هزینههای انرژی را افزایش داده، فشارهای مالی و تأمین مالی را تشدید کرده و چشمانداز اشتغال جوانان را تیره کرده است و بهطور غیرمستقیم انگیزه جستجوی فرصتهای پرریسک و پربازده را تقویت میکند.
ارزهای دیجیتال زیرساخت فعالیتهای سpekولاتیو میشوند. اگر هوش مصنوعی منطق سpekولاسیون را فراهم میکند، فناوری ارزهای دیجیتال ابزارهای لازم را تأمین میکند. قراردادهای دائمی، سکههای مِیمی، بازارهای پیشبینی و داراییهای توکنیشده، موانع ایجاد و معامله محصولات مالی را بهطور چشمگیری کاهش دادهاند و امکان معاملهٔ گستردهتری از داراییها را در سراسر جهان و در تمام اوقات فراهم کردهاند.
تقاضای سpekولاتیو از مرزهای سنتی داراییها عبور کرده است. شرطبندی ورزشی، اختیار معامله با انقضا در همان روز، بازارهای پیشبینی، ارزهای دیجیتال و معاملات اجتماعی ظاهراً در بازارهای متفاوتی قرار دارند، اما در واقع انعکاس یک تقاضای واحد هستند: سرمایهگذاران میخواهند قضاوت خود درباره رویدادهای آینده را به موقعیتهای قابل معامله با بازده بالقوه تبدیل کنند. این فعالیتها بهتدریج در صفحات معاملاتی یکسانی همگرا میشوند.
استراتژی اصلی سرمایهگذاری این است: «خانه را بخرید، نه چیپسها». بهجای شرطبندی بر شرکت هوش مصنوعی بعدی، توکن بعدی با روند صعودی یا رویداد بعدی پرتوجه، روی پلتفرمهایی تمرکز کنید که بتوانند بهطور پایدار از فعالیتهای معاملاتی درآمد ایجاد کنند. این گزارش به مدلهای کسبوکار و پتانسیل رشد پلتفرمهای معاملاتی مانند Robinhood، Hyperliquid، Lighter و همچنین Kalshi و Polymarket میپردازد.
پلتفرمهای معاملاتی سودآوری تضمینشده نیستند. رشد حجم معاملات لزوماً به سودآوری منجر نمیشود؛ رقابت در کارمزدها، ریسکهای نظارتی، انگیزههای معاملهی جعلی و چرخههای بازار میتوانند ارزش پلتفرم را کاهش دهند. بهویژه، تمایز بین سهام پلتفرم معاملاتی و توکنهای پلتفرم ضروری است: حتی اگر توکنی مکانیزم بازخرید کارمزد داشته باشد، این موضوع معادل داشتن سهام صرافی نیست.
فرصت بلندمدت در زیرساخت سpekولاسیون، نه در هیچ چرخه بازاری خاصی قرار دارد. در گذشته، حبابهای راهآهن و اینترنت باعث از دسترفتن سرمایههای عظیمی شدند، اما زیرساختهای ارزشمندی را به جا گذاشتند. دلفی دیجیتال معتقد است که حبابهای سpekولاتیو آینده نیز ممکن است منفجر شوند، اما شبکههای تطبیق، تسویه و توزیعی که باقی میمانند، احتمالاً به داراییهای اصلی تبدیل خواهند شد که بهطور مداوم تقاضای معاملاتی را جذب میکنند.
متن اصلی به شرح زیر است:
در گذشته، سpekولاسیون عمدتاً تحت تأثیر دو نیرو بوده است. امروزه این دو موتور با شدت بیسابقهای همزمان در حال کار کردن هستند و هر دو توسط مجموعهای از فناوریهای یکسان تحریک میشوند.
در سال ۱۸۴۱، چارلز مککی، روزنامهنگار اسکاتلندی، کتاب «خاطرات دلهرههای غیرعادی عمومی» را منتشر کرد. جملهای که بیشترین گردش را در این کتاب داشته، در آغاز آن آمده است: «همانطور که گفته شده، انسانها مثل گله فکر میکنند؛ و مشاهده خواهید کرد که همانند گله دیوانه میشوند، ولی تنها بهتدریج و یکییکی به عقل خود بازمیگردند.»
این کتاب حباب میسیسیپی، حباب جنوبی، دیوانگی لالهها در هلند، شکار جادوگران، کیمیاگران و جنگهای صلیبی را مستند کرده است. در ۱۸۵ سال اخیر، این جمله بارها برای توصیف یک حباب سpekولاتیو پس از دیگری بهکار رفته است — سهام راهآهن، سهام مرتبط با رادیو، سهام اینترنت، املاک و مستغلات، سهام مِیمی، ارزهای دیجیتال و اختیار معاملههای صفرروزه.
مشاهده مککی درباره رفتار گلهای دقیق بود، اما جایگاه این رفتار در جامعه انسانی را اشتباه ارزیابی کرد. او رفتار گروهی را حالتی کوتاهمدت و انحرافی از زندگی عادی توصیف کرد و باور داشت که افراد وارد آن میشوند و سپس به عقل بازمیگردند.
اما در بازارها، رفتار گلهای خودِ نرمال است. وقتی هیچکس از آینده اطلاعی ندارد، قیمتها توسط افرادی تعیین میشوند که به یکدیگر نگاه میکنند و حدس میزنند. از آغاز بازارها، این قاعده هرگز تغییر نکرده است.
روزنامهنگار مالی ادوین لِفِور، این مسئله را بدون قضاوت اخلاقیتری بیان کرد. در کتاب «خاطرات یک معاملهگر سهام»، راوی او که بر اساس جسی لیورمور، معاملهگر افسانهای طراحی شده، صریحاً گفته است: «هیچ چیز جدیدی در وال استریت وجود ندارد. نمیتواند وجود داشته باشد، چون سpekولاسیون قدیمیتر از کوههاست. هر آنچه امروز در بازار سهام اتفاق میافتد، قبلاً رخ داده و دوباره رخ خواهد داد.»
ابزارهای مالی تغییر میکنند، اما رفتار انسانی اطراف آنها اساساً بیتغییر باقی مانده است.
تا زمانی که افراد بتوانند نوعی ادعای بازگشتی آینده را خریداری یا فروشند، سpekولاسیون وجود خواهد داشت. تفاوت واقعی بین دورهها در شدت سpekولاسیون و در این است که مردم فکر میکنند در واقع چه چیزی را میخرند.
این مقاله از یک پرسش ساده نشأت گرفته است: آیا سpekولاسیون واکنش جامعه به تغییرات فناورانه است یا واکنشی به زوال نظم سیاسی و پولی؟
تاریخ نشان میدهد که هر دو عامل میتوانند سpekولاسیون را تحریک کنند و بیشتر قسمتهای مشهور سpekولاسیون عمدتاً توسط یکی از این دو نیرو ایجاد شدهاند. گاهی اوقات فناوری جدید امکانات آینده را بسیار گستردهتر از وضعیت فعلی به نظر میرساند؛ گاهی اوقات سیستمهای مالی و سیاسی تحت فشار، عموم را به معاملات سpekولاتیوی سوق میدهند که خود سیستم طراحی و عرضه کرده است.
امروزه این دو نیرو همزمان و با سرعت بالا در حال اجرا هستند و فناوری یکسانی هر دو را تأمین میکند. دقیقاً به همین دلیل است که خود سpekولاسیون را یک موضوع قابل سرمایهگذاری میدانیم. به جای شرطبندی مستقیم بر روی یک دارایی سpekولاتیو، بهتر است پلتفرمهایی را نگه داشت که خدمات تطبیق و تسویه این معاملات را ارائه میدهند.
۱. طوطی سpekولاسیون
بنجامین گراهام، معلم وارن بافت، تفاوت بین سرمایهگذاری و سpekولاسیون را با هزینهای دردناک آموخت.
از سال ۱۹۲۹ تا ۱۹۳۲، شرکت سرمایهگذاری که او اداره میکرد حدود ۷۰٪ از ارزش خود را از دست داد. در بخش عمدهای از دوران بعدی حرفهاش، تلاش کرد تا از کاربرد سهلگیرانهی واژهٔ «سرمایهگذاری» برای هر دارایی که تازه خریداری شده بود، جلوگیری کند.
در سال ۱۹۳۴، گراهام و دیوید داد در کتاب «تحلیل اوراق بهادار» تعریفی ارائه دادند که تاکنون استاندارد کلاسیک برای تمایز سرمایهگذاری از سpekولاسیون باقی مانده است: «عملیات سرمایهگذاری عملی است که پس از تحلیل دقیق، امنیت اصل سرمایه و بازده مناسبی را تضمین میکند. عملیاتی که این الزامات را برآورده نکند، سpekولاتیو محسوب میشود.»
اما گراهام به خوبی میدانست که وال استریت هرگز این واژهها را دقیقاً مطابق این استاندارد به کار نخواهد برد. او بعداً نوشت: «در استفادهٔ گستردهٔ وال استریت، هر کس که اوراق بهادار میخرد یا میفروشد، صرفنظر از نوع اوراق، هدف معامله، قیمت آن، یا اینکه معامله نقدی باشد یا با اهرم، سرمایهگذار محسوب میشود.»
با این حال، گراهام هرگز سpekولاسیون را گناهی نمیدانست. در کتاب «سرمایهگذار هوشمند» نوشت: «سرمایهگذاری محض نه غیرقانونی است، نه غیراخلاقی، و نه برای اکثر مردم سودآور.»
او همچنین تأکید کرد که میزانی از سpekولاسیون هم لازم و هم اجتنابناپذیر است. در نهایت، کسی باید ریسکهایی را تحمل کند که از طریق مدلها بهطور کامل قابل حذف نیستند. آنچه واقعاً مخالف آن بود، ابهام در مفاهیم بود.
فرد شوید، معاملهگر وال استریت که در رکود بزرگ ۱۹۲۹ بیشتر ثروتش را از دست داد، در کتاب ۱۹۴۰ خود «مشتریان یاختهها کجایند؟» این تمایز را در دو جمله خلاصه کرد: «سرمایهگذاری سعی در تبدیل کمی پول به زیادی است که احتمالاً ناموفق خواهد بود. سرمایهگذاری سعی در جلوگیری از تبدیل زیادی پول به کمی است که باید موفق باشد.»
جان مینارد کینز خود با سرمایه شخصیاش بهصورت گسترده سpekوله میکرد. تمرکز او بر ویژگیهای اخلاقی سpekولاسیون نبود، بلکه بر مکانیسم عملکرد آن بود.
در فصل ۱۲ «نظریهٔ عمومی»، کینز سرمایهگذاری حرفهای را با مسابقه زیباییسنجی روزنامهها در آن زمان مقایسه کرد: خوانندگان باید شش صورت زیباترین از میان صد عکس را انتخاب میکردند و برنده کسی نبود که زیباترین صورتها را انتخاب کرده بود، بلکه کسی بود که انتخابهایش نزدیکترین به میانگین انتخابهای تمام شرکتکنندگان بود.
کینز توضیح داد: «این مسئله انتخاب آنهایی نیست که به بهترین دانایی فرد، واقعاً زیباترین هستند، یا حتی آنهایی که نظر میانگین عموم واقعاً زیباترین میداند. ما به درجه سوم رسیدهایم که هوش خود را صرف پیشبینی این میکنیم که نظر میانگین انتظار دارد نظر میانگین چه باشد.»
او افزود که برخی افراد حتی تا درجات چهارم و پنجم پیشبینی میروند. از این دیدگاه، سpekولاسیون اساساً درباره قضاوت در مورد نحوه قضاوت دیگران است و جریانهای نقدی دارایی تنها یکی از عوامل مرجع محسوب میشوند.
رابرت شیلر، اقتصاددان دانشگاه یِیل و برنده جایزه نوبل، بعداً توضیح داد که این انتظارات چگونه گسترش مییابند.
در کتابهای «سروسیلی غیرمنطقی» و «اقتصاد روایی»، او پیشنهاد کرد که روایتها اغلب سریعتر از دادههای مالی منتشر میشوند. آنچه واقعاً قیمت داراییها را تعیین میکند، معمولاً روایتهایی درباره «دورهٔ جدید» است: قیمت مسکن فقط میتواند افزایش یابد؛ اینترنت همه چیز را تغییر خواهد داد؛ ارزی که دولت نمیتواند بهصورت دلخواه بیشتر آن را چاپ کند، از پول فیات بهتر است.
چه درست باشد چه نادرست، تا زمانی که روایتی سادهتر باشد و قابل تکرارتر، پتانسیل تأثیرگذاری بر قیمتها را دارد.
جرج سوروس، که در سال ۱۹۹۲ با فروش کوتاه پوند انگلیس شهرت یافت، حرفه خود را بر این حلقه بازخورد ساخت. او این مکانیسم را «بازتابیگرایی» نامید.
در سخنرانیای در سال ۲۰۰۹، سوروس اشاره کرد: «هر حباب دو مؤلفه دارد: روندی زمینی که در واقعیت حاکم است و اشتباهی مفهومی دربارهٔ آن روند.»
وقتی این دو مؤلفه همدیگر را تقویت میکنند، افزایش قیمتها به نظر میرسد شاهدی بر صحت قضاوت اولیه باشد. همانطور که سوروس توضیح داد، فاز رونق «طولانی و آهسته» است، درحالیکه فاز فروپاشی «کوتاه و شدید» است، زیرا تسویه اجباری موقعیتهای غیرپایدار، افت را بیشتر تشدید میکند.
پیش از معکوس شدن روند، جمعها آنقدر احمق نیستند که مککِی پیشنهاد کرده است. آنها صرفاً در فرآیندی شرکت میکنند که میتواند برای مدتی بازدهی ایجاد کند و اغلب این بازدهها بسیار قابل توجهاند. موفقیت خود سوروس نیز گواهی بر این امر است.
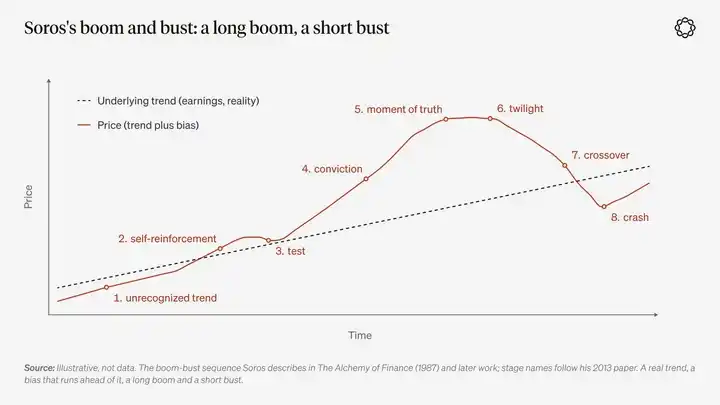
این چهار اندیشمند در مسائل بسیاری با هم مخالف بودند، اما دربارهٔ رفتار جمع، در نهایت به نتیجهای رسیدند که از هم نزدیکتر است تا آنچه روششناسی متفاوتشان پیشبینی میکرد: قیمتهای کوتاهمدت توسط انتظارات بازیگران بازار از رفتار دیگران تعیین میشوند. تا زمانی که این رفتار بازده ایجاد میکند، جمع منطقی به نظر میرسد.
اما هیچیک از آنها بهطور جامع به این سؤال پاسخ ندادند که چه چیزی در ابتدا رفتار جمع را به حرکت درمیآورد؟
بخش دوم: دو موتور بزرگ سرمایهگذاری اغراقآمیز
جمع برای اقدام دلیلی نیاز دارد و این دلیل معمولاً از شکاف بین دو دنیا نشأت میگیرد: دنیای واقعی که از پیش در قیمت داراییها انعکاس یافته است و دنیایی که ممکن است در آینده شکل بگیرد.
در طول تاریخ، این شکاف عمدتاً به دو روش ایجاد شده است.
اولین روش، تغییرات فناورانه است.
راهآهن هزینههای حملونقل و فاصله را بهطور چشمگیری کاهش داد، برق تولید کارخانهها را بازسازی کرد و امروزه مدلهای هوش مصنوعی که قادر به خواندن و نوشتن هستند، ارزش نیروی کار اداری را دگرگون میکنند.
مردم دربارهٔ زمان وقوع این تغییر و اینکه چه کسانی سرانجام از منافع جدید بهرهمند خواهند شد، اختلاف نظر دارند و بازارهای نقدینه جایی هستند که این اختلافنظرها قیمتگذاری و معامله میشوند.
این را میتوان «سرمایهگذاری ساختمحور» نامید.
در نهایت کسی چشمانداز کاملاً جدیدی از زیرساختهای صنعتی را ایجاد خواهد کرد؛ کسانی که زودتر وارد میشوند، وضعیت و بازدهی بهتری کسب میکنند، درحالیکه سرمایه اغلب بهصورت سریع اما غیردقیق جریان مییابد. شبکههای فیبرنوری دقیقاً اینگونه توسعه یافتند و مراکز داده نیز امروزه به همین روش ساخته میشوند. در عین حال، مقدار زیادی از سرمایه نیز در این فرآیند از بین میرود.
نیروی دوم از سیستم سیاسی و پولی نشأت میگیرد.
وقتی کشوری با فشار مالی مواجه میشود یا وقتی رژیم سیاستی اهداف خاص خود را دارد، شروع به فروش نوعی «شرطبندی» به عموم میکند: تبدیل بدهی جنگی به سهام شرکتی، خرید املاک بهدلیل سیاست ملی مالکیت خانه، یا نگهداری هر دارایی غیرنقدی.
در سطح خانوار، این تغییر به این شکل ظاهر میشود که مسیر عادی زندگی امروز دیگر اطمینانی به مردم نمیدهد که در آینده زندگی مناسبی خواهند داشت. توان خرید واقعی پول بهنظر میرسد سریعتر از آنچه دادههای رسمی نشان میدهند کاهش مییابد و درآمد حقوقی دیگر نمیتواند در همان سنی که برای نسل قبلی امکانپذیر بود، خانهای را تأمین کند.
این را میتوان «سرمایهگذاری قرعهکشیمحور» نامید.
در اینجا، انتظار صبورانه بیشتر شبیه توصیهای میشود که از سوی کسانی که قبلاً دارایی دارند ارائه میشود. تنها گزینه باقیمانده بهنوعی بلیط قرعهکشی است: اگر جایزه بسیار بزرگ ولی با احتمال بسیار کم را ببرید، زندگی شما کاملاً تغییر میکند؛ و اگر شکست بخورید، نتیجه تفاوت چندانی با وضعیت اولیه سرمایهگذار ندارد.
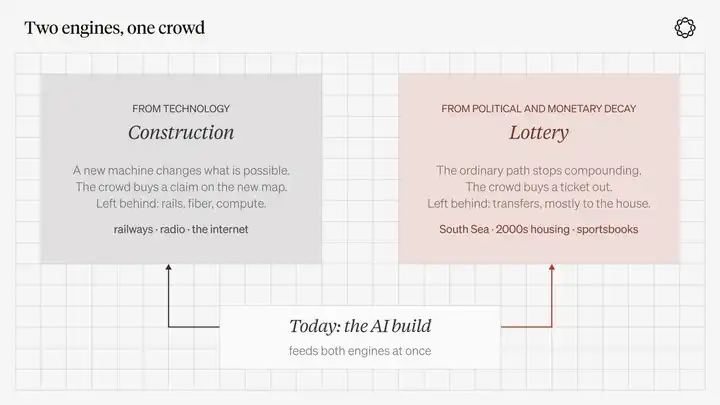
شرح نمودار: این دو روش تشکیل روایت مشترک توسط گروههاست. رفتاری مشابه، اما پیامدهای متفاوت.
هیچیک از این مفاهیم تحقیرآمیز نیستند؛ آنها دلیل مشارکت مردم در سرمایهگذاری اغراقآمیز را توضیح میدهند، نه اینکه چه داراییهایی را میخرند.
سهام راهآهن از سال ۱۸۴۵ عمدتاً جزو روایت ساختوساز است، اما حلمهایی شبیه قرعهکشی برای ثروت ناگهانی نیز در آن گنجانده شده است. شرطبندی ورزشی ترکیبی (پارلی) در اصل بلیط قرعهکشی است، با این تفاوت که زبان بازارهای مالی را یاد گرفته است. قرارداد دائمی شاخص سهام ممکن است متعلق به یکی از این دو دسته باشد، بسته به اینکه طرف مقابل چه کسی است و چرا وارد بازار شده است.
مککی این دو نیرو را واقعاً مشاهده کرد، اما نامی برای آنها نگذاشت.
او فصل خود دربارهٔ جنگهای صلیبی را با این جمله آغاز کرد که هر عصری دیوانگی خاص خود را دارد: «طرحی، پروژهای یا خیالی که مردم را به دلیل تمایل به سود، نیاز به هیجان یا صرفاً قدرت تقلید جذب میکند. اگر هیچیک از این عوامل وجود نداشته باشد، علل سیاسی یا مذهبی — یا ترکیبی از هر دو — نیز مردم را به نوعی دیوانگی سوق میدهند.»
تمایل به سود در پروژهها مربوط به مضاربه ساختوساز است؛ فشار نیروهای سیاسی مربوط به موتور دوم است. تقلید خودِ رفتار گلهای است و بیتفاوت است که کدام نیرو فرآیند را آغاز کرده است.
ویلیام کوین و جان ترنر نیز در کتاب ۲۰۲۰ خود با عنوان «رشد و فروپاشی» تقسیمبندی مشابهی ارائه دادند.
«مثلث حباب» آنها شامل سه عنصر است: قابلیت معاملهپذیری دارایی، پول و اعتبار، و مضاربه. علاوه بر این، یک حباب همچنین نیازمند یک محرک است که معمولاً فناوری جدید یا سیاست دولتی محسوب میشود.
بر اساس تحلیل آنها، حبابهای محرکشده توسط تأمین مالی بانکی معمولاً شدیدترین آسیبها را ایجاد میکنند، درحالیکه حبابهای محرکشده توسط پیشرفت فناوری احتمال بیشتری دارند که پس از انفجار، چیزی واقعاً مفید از آنها باقی بماند.
III. جمعیتهای مضاربهگران در تاریخ در واقع چه کاری انجام میدادند؟
اگر جمله لفرویر مبنی بر اینکه «هیچ چیز جدیدی در والاستریت وجود ندارد» درست باشد، ارزشمندترین روش مطالعه تاریخ، شناسایی علل هر موج مضاربه، بررسی آنچه در نهایت از آن باقی مانده و توجه به این نکته است که همزمان بودن قوی بودن دو موتور اصلی چقدر نادر است.
هیستیری لاله: دارایی معاملهپذیر نوظهور در جمهوری ثروتمند
هیستیری لاله هلند در سالهای ۱۶۳۶–۱۶۳۷ یکی از معروفترین داستانهای حباب مالی و یکی از رویدادهایی است که تاریخدانان بیشترین تلاش را برای بازنگری در آن انجام دادهاند.
تاریخدان آن گلدگار در کتاب ۲۰۰۷ خود با عنوان «هیستیری لاله» کشف کرد که شرکتکنندگان اصلی در آن زمان گروهی کوچک از تاجران و صنعتگران ماهر در هارلم و آمستردام بودند که کالای لوکسی را میان خود معامله میکردند.
او بعداً گفت: «هیچ کس را که به دلیل این موضوع ورشکست شده باشد پیدا نکردم.»
آسیبهای این هیستیری عمدتاً در سطح اعتماد و شهرت متمرکز بود. اما سه شرط در آن زمان وجود داشت: کالای مصرفی زیباییشناختی نوظهور، قراردادهای آتی برای لالههایی که هنوز از زمین بیرون آورده نشده بودند، و جمهوری تجاری ثروتمندی با مکانیسم حقوقی پیشرفته که قادر به معامله تعهدات آتی بود.
لالهها نوآوری فناورانه نبودند، اما نوپدیدی را میتوان شاخهای کوچکتر از مضاربه ساختوساز دانست. یک کالای جدید و بازار معامله آتی برای آن، در محیطی که نظم سیاسی بهخوبی عمل میکرد، کافی بود تا جمعیتی مضاربهگر را پدید آورد.
بیشتر پدیدههایی که در بازارهای صعودی معمولی «حباب» نامیده میشوند، در واقع مشابه این مورد هستند و آسیب واقعی واردشده معمولاً بسیار کمتر از آنچه روایتهای بعدی تصویر کردهاند است.
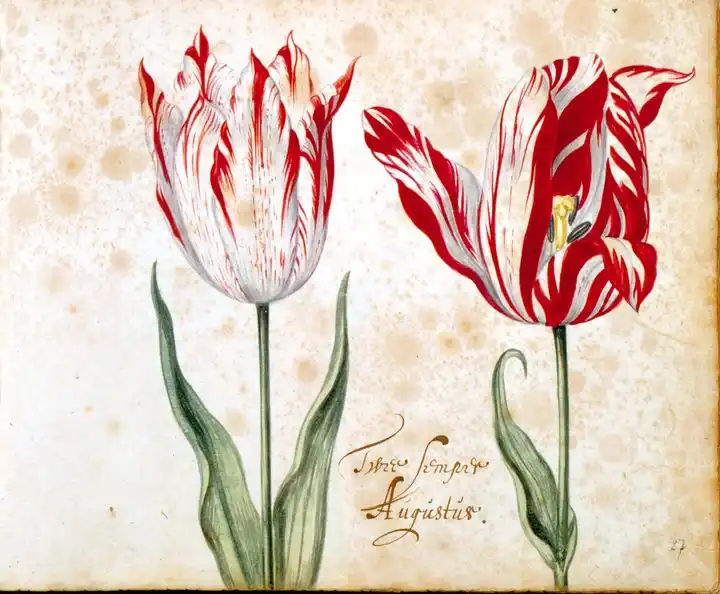
عنوان تصویر: «سِمپِر آگوستوس»، معروفترین رقم لاله در تجارت لاله ۱۶۳۶–۱۶۳۷، تصویر از فهرست لالههای قرن هفدهم.
حباب جنوب اقیانوس آرام و جان لا: بستهبندی بدهی مالی ملی بهصورت سهام
وضعیت در سال ۱۷۲۰ کاملاً متفاوت بود و فناوری نقشی تقریباً نداشت. پس از پایان جنگ جانشینی اسپانیا، هم بریتانیا و هم فرانسه با بدهی عظیمی روبرو بودند که سیستمهای مالیاتی موجود نمیتوانستند بهراحتی آن را پوشش دهند. هر دو کشور سعی کردند بدهی خود را از طریق شرکتهای تجاری بازسازی کنند.
در لندن، شرکت جنوب اقیانوس آرام پیشنهاد داد بدهی دولتی را از دفاتر عمومی با تبدیل بدهی به سهام خارج کند. افزایش قیمت سهام باعث شد نگهدارندگان بدهی تمایل بیشتری به پذیرش این تبادل نشان دهند که این امر بهنوبه خود قیمت سهام را بیشتر افزایش داد و تبدیل دور بعدی بدهی را آسانتر کرد.
قیمت سهام شرکت دریای جنوبی از حدود ۱۲۸ پوند استرلینگ در ژانویهٔ آن سال به حدود ۱۰۰۰ پوند در اواخر ژوئن افزایش یافت. در طول تعلیق تابستانهٔ ثبت انتقال سهام، بازار ادامهٔ معاملات را از طریق نقلقولهای آتی حفظ کرد. با این حال، تا پاییز، قیمت سهام بیشتر سودهای خود را از دست داد.
در پاریس، جان لاو گامی فراتر برداشت: بانک سلطنتی، سیستم پول کاغذی و شرکت میسیسیپی را در یک مکانیسم مالی یکپارچه ادغام کرد.
برای چند ماه، این مکانیسم ظاهراً کشوری را که در لبهٔ ورشکستگی مالی بود، با هوشمندی یک اسکاتلندیِ بااستعداد بازسازی کرده بود. اما در نهایت، پول کاغذی باید قابل تبدیل به ارزش واقعی فراتر از خود کاغذ باشد و نمیتواند بهطور نامحدود با صدور بیشتر پول کاغذی ادامه یابد.
فرانسه از این بحران رنج بیشتری نسبت به بریتانیا کشید، زیرا سیستم پولی آن خود بخشی از کل طرح سpekولاتیو بود.
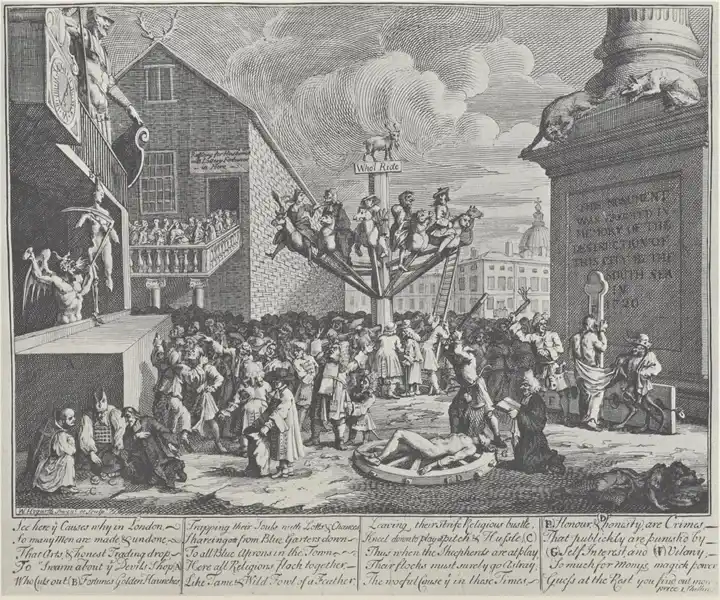
عنوان تصویر: نقاشی طنزآمیز ویلیام هاگارت «حباب دریای جنوبی»، که در سال ۱۷۲۱ خلق و در سال ۱۷۲۴ منتشر شد. سرمایهگذاران روی یک چرخوفلک سوار شدهاند زیر نوشتهٔ «کی میآید؟»؛ شرارت افتخار را میزند، منافع شخصی صداقت را به چرخ شکنجه بسته است و یادبود بهجای خرابیهایی که شرکت دریای جنوبی به شهر وارد کرده، دوباره افتتاح میشود.
این الگوی معمول موتور دوم سpekولاتیو است: بدهی عمومی به فرصتهای سود خصوصی تبدیل میشود، در حالی که در نهایت عموم باید ریسک را متقبل شوند.
سیاست مسکن در دههٔ ۲۰۰۰ میلادی نسخهای دیگر از این الگو را از طریق وامهای مسکن اجرا کرد. روایت پولی ارزهای دیجیتال از جهتی مقابل پیش میرود: وقتی ارز رسمی بهطور مداوم ارزش خود را از دست میدهد، بازار شروع به جذب سریع واحد پولی جدیدی میکند.
حتی بدون پذیرش روایت شبهدینی، درک ساختار پنهان در پس آن دشوار نیست: وقتی گروهی دیگر به ذخیرهٔ رسمی ارزش اعتماد ندارد، آمادهٔ خرید داستان جایگزینی بهتر است.
وحشت راهآهن: فناوری واقعی، پول ارزان و پارلمانی متسامح
بریتانیا در اواسط دههٔ ۱۸۴۰ میلادی نمونهٔ تاریخی همهٔ وحشتهای بعدی سpekولاتیو فناوری بود.
لوکوموتیو بخار فناوری واقعی بود. از سال ۱۸۳۰ میلادی، خط راهآهن لیورپول و منچستر ارائهٔ خدمات پرداختی مسافر را آغاز کرده بود. سپس پول بهتدریج ارزانتر شد.
در سال ۱۸۴۴، بانک انگلستان نرخ بهره را از ۴٪ به ۲٫۵٪ کاهش داد؛ سرمایهگذاران میتوانستند با سپردهٔ کمی سهام راهآهن را بخرند؛ و پارلمان بریتانیا خطوط راهآهن جدید را سریعتر از آنکه مهندسان بتوانند مطالعات مسیر را بهپایان برسانند، تأیید کرد.
اندرو اُدلیزکو، ریاضیدانی که سالها به مطالعهٔ بایگانیهای تاریخی راهآهن پرداخته، با تحلیل آماری دریافت که مسافت خطوط راهآهن جدید تأییدشده توسط پارلمان بریتانیا در سال ۱۸۴۴، ۸۰۵ مایل، در سال ۱۸۴۵ به ۲۷۰۰ مایل و در سال ۱۸۴۶ به ۴۵۳۸ مایل رسید.
تا سال ۱۸۴۷، بریتانیا سالانه حدود ۴۴ میلیون پوند بر ساخت راهآهن هزینه میکرد، در حالی که کل بودجه سالانهٔ دولت مرکزی آن زمان تنها حدود ۵۰ میلیون پوند بود.
دیکنز در رمان «دومبی و پسرش» عصری را توصیف کرده که با عناصر راهآهن سیراب شده است: «هتلهای راهآهن، ادارههای راهآهن، خانههای اجارهای و مهمانپذیرهای راهآهن؛ نقشهها، نقشههای جغرافیایی، نمای شهری، کاغذ بستهبندی، شیشهها، جعبههای ناهار و جداول زمانی قطارها.»
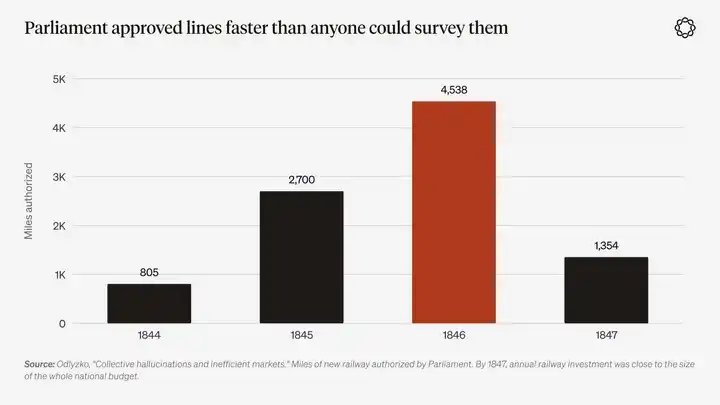
عنوان نمودار: مسافت خطوط راهآهن جدید تأییدشده توسط پارلمان بریتانیا، دادهها از کتاب اُدلیزکو «هذیانهای جمعی و بازارهای ناکارآمد». تا سال ۱۸۴۷، سرمایهگذاری سالانهٔ راهآهن به کل بودجهٔ دولت مرکزی نزدیک شده بود.
نقش خود مککی در این وحشت، قسمتی تلخ و طنزآمیز در تاریخ مالی است.
اُدلیزکو روزنامهٔ گلاسگو آرگوس را که مککی از ۱۸۴۴ تا ۱۸۴۷ ویرایش میکرد، دوباره بررسی کرد و دریافت که نویسندهٔ مشهورترین اثر دربارهٔ دیوانگی جمعی، در واقع «یکی از مشتاقترین تبلیغکنندگان وحشت راهآهن» بوده است.
در اکتبر ۱۸۴۵، زمانی که قیمتهای راهآهن به اوج خود نزدیک بود، روزنامهٔ مککی همچنان به خوانندگان میگفت: «کسانی که هشدار میدهند اشتباه میکنند؛ هیچ دلیل مشروعی برای نگرانی از سpekولاتیو راهآهن وجود ندارد.»
با این حال، هنگامی که مککی کتاب خود را در سال ۱۸۵۲ بازنگری کرد، تنها در یک یادداشت پاورقی به شدیدترین وحشت سpekولاتیو که خودش تجربه کرده بود، اشاره کرد.
اگر کسی که در رفتار گلهای تخصص دارد، نتواند آن را هنگام قرار گرفتن در میان گله بهوضوح ببیند، دیگران نباید توانایی خود را برای شناسایی جنون جمعی اغراق کنند.
نتایج تحقیقات دیگر اُدلیزکو امروزه حتی از پیشتر هم مرتبطتر است. به گفتهٔ او، سهامداران راهآهن در نهایت «ناب hopefulی شدیدی را تجربه کردند».
اما شبکهٔ راهآهن با این حال ساخته شد و بریتانیا را با آنچه اُدلیزکو «بهترین زیرساخت حملونقل جهان» مینامد، رها کرد. هدررفت سرمایه عمدتاً در زمانبندی سرمایهگذاری و انتخاب مسیرها رخ داد، نه در ایجاد چیزهای بیارزش از هوا. این دقیقاً شکل کلاسیک از سرمایهگذاری سازنده است.
برای سرمایهگذاری در هوش مصنوعی، درس تاریخی این نیست که «راهآهنها در نهایت موفق شدند، پس باید آزمایشگاههای هوش مصنوعی را بخریم».
درس واقعی این است: هنگامی که یک فناوری عمومی، پول ارزان و سیاستگذارانی که مشتاق حمایت سیاسی از پروژههای ساختوساز هستند، با هم ترکیب میشوند، همزمان ظرفیت اضافی و شبکههای زیرساختی ایجاد میکنند که میتوانند برای مدت طولانی استفاده شوند.
هدف سرمایهگذاری شما ممکن است برنده شود یا در نهایت به صفر برسد، اما ساختوساز گستردهٔ خود بهطور ذاتی زیرساخت فیزیکی مفیدی را پشت سر میگذارد.
دههٔ ۱۹۲۰: رونق فناوری جدیدی که با پول قرضی تأمین میشد
در دههٔ ۱۹۲۰، همان موتور سرمایهگذاری اغراقآمیز دوباره روی کار آمد، این بار با اهرم بالاتر.
رادیو، اتومبیل، برقرسانی و تولید انبوه صنعتی همگی پیشرفتهای فناورانهٔ واقعی بودند، دقیقاً مانند راهآهن. شرکت رادیو کورپوریشن آمریکا (RCA) نماد سهام دورهٔ «عصر جدید» آن زمان شد. امروزه تعداد کمی از شرکتهای تولیدکنندهٔ تراشههای حافظه و نیمههادیها، همراه با آزمایشگاههای پیشرفتهٔ هوش مصنوعی که آنها را پشتیبانی میکنند، نقشی مشابه ایفا میکنند.
جان کنث گالبریث، اقتصاددان هاروارد، هنگام نوشتن کتاب «فروپاشی بزرگ، ۱۹۲۹» یک نسل بعد، از نسبتدادن چنین رونق عظیمی صرفاً به یک کاهش نرخ بانک مرکزی خودداری کرد.
از دیدگاه او، آنچه اهمیت بیشتری داشت، روحیهٔ اجتماعی آن زمان بود: باور گستردهای مبنی بر اینکه مردم عادی نیز شایستهٔ ثروتمند شدن هستند. دههها بعد، دو عامل را اضافه کرد که پیشتر توجه کمی به آنها شده بود: «حافظهٔ مالی بسیار کوتاه است» و «ارتباط غلط پول با هوش».
سوخت این هیجان، اعتبار بود و آن هم اعتبار گرانقیمت. وامهای کارگزاری از ۸٫۵ میلیارد دلار فراتر رفت و در مارس ۱۹۲۹، نرخهای کوتاهمدت وام «تماسی» بهطور موقت به ۲۰٪ رسید.
مردم تمایل داشتند چنین نرخ بهرهٔ بالایی را بپردازند، چون انتظار داشتند بازده سرمایهگذاریشان چندین برابر هزینهٔ وامگیری باشد. صندوقهای سرمایهگذاری سهام یکدیگر را خریداری میکردند و این مالکیت دایرهای را بهعنوان ایجاد ارزش بستهبندی میکردند.
والتر بیگهوت، سردبیر دورهٔ ویکتوریایی مجلهٔ «ایکونومیست»، مواد اولیهٔ این پدیده را ۷۰ سال پیشتر توصیف کرده بود: «در زمانهای خاصی، تعداد زیادی از افراد کمهوش، مقدار زیادی پول کمهوش دارند».
بر اساس توضیح او، این پول شروع به جستجوی افرادی میکند که بتوانند آن را مصرف کنند؛ این مرحله «پول اضافی» نام دارد؛ وقتی پول به هدف خود میرسد، «سرمایهگذاری اغراقآمیز» شکل میگیرد؛ و هنگامی که پول در نهایت مصرف میشود، به «هراس» تبدیل میگردد.
از سپتامبر ۱۹۲۹ تا جولای ۱۹۳۲، شاخص داو جونز صنایع اصلی ۸۹٪ سقوط کرد.
امروزه معادل معاملات اهرمی دههٔ ۱۹۲۰ مجموعهای از ابزارهای اهرمی است که هرگز خود را وام نمینامند: اختیارات با سررسید همانروز، مکانیسمهای نرخ تأمین بدهی قراردادهای جاودان، و موقعیتهای دهبرابر اهرمی که تنها با چند ضربه روی صفحهٔ تلفن و با استفاده از وثیقهای که اسمیاش نقدینگی است، قابل ایجاد است.
پس از انفجار حباب، روایت رسمی معمولاً نیازمند یافتن یک متهم است، چه فروشندگان کوتاهمدت، چه خارجیها، چه بانکهای مرکزی. زیرا پذیرفتن اینکه کل جامعه در یک «مسابقهٔ زیبایی» شرکت داشته، با مفهومی که ثروت معیار هوش است، سازگار نیست.
رنی ژیرار، اندیشمند فرانسوی، بهویژه به رفتار تقلیدی علاقهمند بود و نظریهٔ خود دربارهٔ تقلید فرهنگی را بر پایهٔ تقلید و مکانیسمهای قربانیسازی بنا نهاد. بعداً دیگر پژوهشگران این نظریه را به اقتصاد وارد کردند.
پیتر تیل در دانشگاه استنفورد تحت نظر ژیرار تحصیل کرد و اولین سرمایهگذار خارجی فیسبوک شد. او همچنین از چارچوب نظری ژیرار برای توضیح آن سرمایهگذاری استفاده کرده است. چرخههای رونق و فروپاشی بهشکل چشمگیری با این نظریه همخوانی دارند.
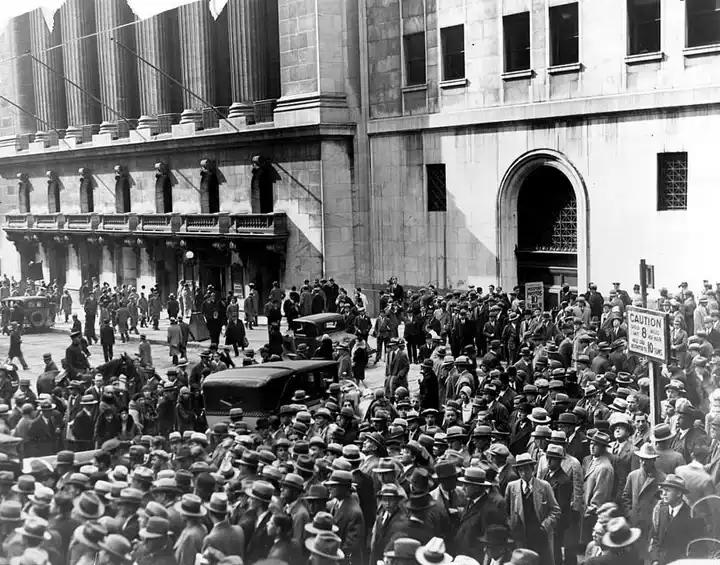
عنوان: جمعیتها پس از فروپاشی سال ۱۹۲۹ در بیرون بورس اوراق بهادار نیویورک گرد آمدهاند.
حباب اینترنت و حباب مسکن: دو نیروی محرک متفاوت
حباب اینترنت اواخر دهه ۱۹۹۰ را میتوان همان «هوس راهآهن» در عصر ماوس توصیف کرد.
اینترنت جهان را بهطور دائمی تغییر داد، و روایت «عصر جدید» که شیلر توصیف کرده بود، بازیهای انتظارات کینزی را رقم زد: شرکتکنندگان بازار باور داشتند که دیگران نیز معتقدند ابزارهای سنتی ارزشگذاری دیگر کاربردی نیستند.
از مارس ۲۰۰۰ تا اکتبر ۲۰۰۲، شاخص ناسداک کامپوزیت ۷۸٪ کاهش یافت و اغلب شرکتهای فهرستشده در نهایت از بازار خارج شدند، اما کابلهای فیبر نوری دفنشده در زیرزمین باقی ماندند.
آمازون پروژهای ساختمحور بود که با موفقیت از مرحله مضاربهشانسی گذشت. پتس.کام بلیط لاتاری بود که با همان زبان بازاریابی فروخته شد. در طول توسعه حباب، جمعیت در زمان واقعی نمیتوانست بین این دو تمایز قائل شود. و این عدم قطعیت دقیقاً همان بنیانی است که بازی «مسابقه زیبایی» را امکانپذیر میسازد.
رشد مسکن که پس از آن رخ داد، توسط موتوری متفاوتی رانده شد و بهطور مداوم از طریق سیاستها شتاب گرفت.
از دیدگاه شیلر، مالکیت مسکن بهعنوان هدفی ملی برای توسعه شکل گرفت، روایتی اجتماعی واگیردار که بسیار پیش از آنکه در قالب محصولات مالی ساختاریافته بستهبندی شود، وجود داشت.
پس از انفجار حباب داتکام، بانک مرکزی آمریکا سیاست پولی را تسهیل کرد؛ مؤسسات رسمی وامدهنده مسکن و فشارهای سیاسی مشترکاً کانالهای تأمین مالی خرید مسکن را گسترش دادند؛ بانکها و سیستم بانکی سایهای اهرم قابل توجهی اتخاذ کردند.
از سال ۲۰۰۰ تا اوج ۲۰۰۶، قیمتهای مسکن ملی آمریکا حدود ۸۵٪ افزایش یافت و سپس ۲۷٪ کاهش پیدا کرد. این موردی کلاسیک از هشدار کوین و ترنر درباره ریسکهای حباب تأمین مالی بانکی است.
ارزهای رمزی: هر دو موتور از ابتدا حضور داشتند
بهعنوان دارایی، ارزهای رمزی از آغاز تأسیسشان تحت تأثیر دو موتور مضاربهای بودهاند.
روایت تأسیس بیتکوین در اصل اعتراضی علیه سیستم پولی است که نگهداری از پول نقد را همچون از دست دادن مداوم ثروت احساس میکند. و ارزهای پایدار (استیبلکوینها) اکنون راهی برای ساکنان شهرهایی مانند لاگوس و سائوپائولو شدهاند تا بدون نیاز به حساب بانکی آمریکایی دلار ایالات متحده نگه دارند.
در اردیبهشت ۱۳۹۹ (می ۲۰۲۰) اشاره کردیم: «شرایط تضعیف گسترده ارزها در حال شکلگیری پیش از چشمان ما است.»
تا آذر همان سال، بیتکوین را «با احتمال بالا دارایی با بیشترین اهرم در برابر تضعیف گسترده ارزها» خواندیم.
چینآلیسیس در گزارش سالانه اخیرش جریانهای بینالمللی صندوقهای استیبلکوین را حدود ۲۲۰ میلیارد دلار و با رشد ۷۸٪ نسبت به سال گذشته محاسبه کرده است. اکنون استیبلکوینها ۹۶٪ ارزش انتقالهای همتا-به-همتا داخلی را در سراسر کشورها تشکیل میدهند.
فناوری پایه ارزهای رمزی نیز خود یک روایت ساختمحور است. این فناوری حدود ۳۰۰ میلیارد دلار استیبلکوین را حمل میکند و سیستمهای معاملاتی سفارشگذاری را پشتیبانی میکند که هرگز تعطیل نمیشوند.
همان نماد ارز رمزی اغلب هر دو روایت را در خود جای داده است. بحث درباره اینکه بیتکوین فناوری است، پوشش ریسک یا باور، هرگز پایان نخواهد یافت، چرا که جوامع درگیر هرگز نیازی به انتخاب بین این توضیحات ندارند.
اما برای منطق سرمایهگذاری اصلی این مقاله، نقش دوم ارزهای رمزی مهمتر است: خود ارزهای رمزی نیز فناوریای هستند که فعالیتهای مضاربهای را تولید میکنند.
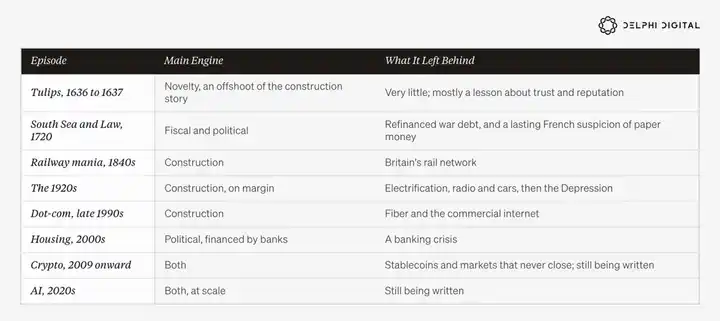
با بازنگری به تاریخ فوق، هر حباب مضاربهای عمده عمدتاً توسط یک موتور رانده میشد.
لالهها، راهآهن، رادیو و اینترنت همه روایتهای توسعهای بودند که در چارچوب سیستمهای سیاسی و پولی بهطور کلی کارکردی رخ دادند. رونق دهه ۱۹۲۰ مبتنی بر وامگیری بود تا توسعه فناوری را تأمین کند و در نهایت به بحران شدیدی منجر شد.
حباب جنوب اقیانوس آرام، سیستم مالی جان لا و رونق املاک همه روایتهای سیاستمحور بودند که در آنها فناوری جدید عمدهای نقش نداشت.
در این موارد، فرصتهای سpekulativ از بالا به پایین به عموم عرضه میشد؛ چه دولت بخواهد بدهیهای دولتی را بازسازی کند یا چه بخواهد نرخ مالکیت خانه را افزایش دهد.
ارزهای دیجیتال همزمان تحت تأثیر هر دو نیرو قرار دارند، اما تا اخیر اندازه آنها نسبت به اقتصاد کلی بسیار کوچک باقی مانده بود.
امروزه دو تغییر مهم رخ داده است.
اولاً، هر دو موتور همزمان با قدرت کامل کار میکنند. ثانیاً، موتورهای سیاسی و پولی دیگر عمدتاً از بالا به پایین حرکت نمیکنند؛ بلکه از سطح خانوارها و پایههای جامعه نیز بهطور قوی رانده میشوند، زیرا تعداد فزایندهای از خانوارها دیگر به کارآمدی مسیر سنتی پیشرفت زندگی ایمان ندارند.
تغییر دوم دلیل مهمی برای گستردهبودن تقاضای سpekulativ امروز است.
چهارم. دو موتور سpekulativ بهصورت همزمان در حال کار هستند
موتور نوع لاتاری: مسکن، بدهی و اشتغال
پس از بحران مالی ۲۰۰۸ و دوباره پس از همهگیری ۲۰۲۰، سیاستگذاریها دو پیام را به کل نسلی ارسال کردند: قدرت خرید پول نقد بهتدریج کاهش مییابد و افت بازارهای دارایی بهعنوان اضطراری تلقی شده و مستلزم مداخله سیاستگذاری عمومی است.
کسری بودجه دیگر شرایطی موقت نیست، بلکه به یک رژیم سیاستی عادی تبدیل شده است.
در سال مالی ۲۰۲۵، کسری بودجه فدرال ایالات متحده به ۱٫۸ تریلیون دلار رسید که معادل حدود ۵٫۸ درصد تولید ناخالص داخلی است، حتی در شرایطی که اقتصاد ایالات متحده در رکود نبود. اداره بودجه کنگره پیشبینی میکند که کسری بودجه در سال مالی ۲۰۲۶ — که در سپتامبر پایان مییابد — به حدود ۲ تریلیون دلار گسترش یابد.
پرداختهای سالانه خالص بهره بدهی فدرال ایالات متحده اکنون به حدود ۱ تریلیون دلار رسیده است که از هزینههای دفاعی فراتر رفته است.
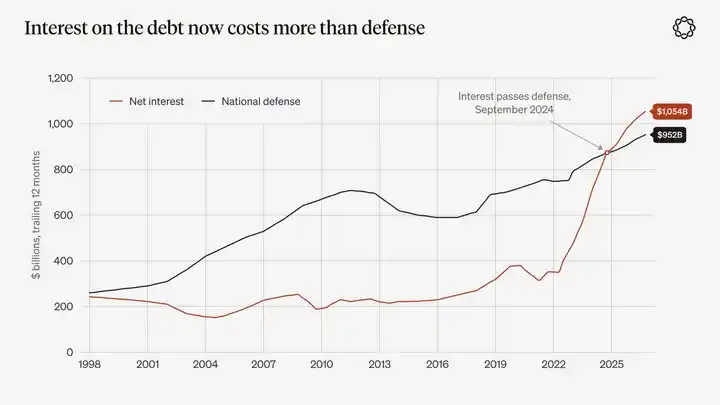
شرح نمودار: پرداختهای خالص بهره دولت فدرال ایالات متحده و هزینههای دفاعی، مجموع ۱۲ ماه گذشته. منبع: بیانیه ماهانه خزانهداری ایالات متحده. پرداختهای خالص بهره اولین بار در سپتامبر ۲۰۲۴ از هزینههای دفاعی فراتر رفت و از دسامبر ۲۰۲۴ تاکنون نیز بالاتر از آن باقی مانده است.
در طول دهه ۲۰۱۰، قیمتهای مصرفی بهطور کلی متعادل باقی ماندند، اما نقدینگی اضافی به بازارهای دارایی جریان یافت: املاک، سهام با افق بلند و انواع داراییهای کمیاب. پس از ۲۰۲۰، فشار تورمی همزمان در کالاهای مصرفی و قیمت داراییها ظاهر شد.
محدودیتهای برنامهریزی کاربری زمین و عرضه ناکافی مسکن عوامل مهمی در توضیح مشکل مسکن ایالات متحده هستند. علاوه بر این، از سال ۲۰۰۸، نرخهای بهره واقعی در هیچ سالی نزدیک به صفر نبودهاند.
اما آنچه این مقاله واقعاً بر آن تمرکز دارد این است: وقتی درآمد حقوقی دیگر به یک خانواده اجازه نمیدهد که در همان زمانبندی نسل قبلی خود اولین خانهاش را بخرد، چه گزینههایی برایش باقی میماند؟
روش سنجش مرکز تحقیقات پیو (Pew Research Center) شهودیترین روش است.
از ۱۹۷۵ تا ۲۰۰۰، برای خانوارهایی که سرپرست آنها زیر ۴۰ سال بود، نسبت ارزش میانه خانه به درآمد میانه خانوار بهمدت طولانی در حدود ۲٫۵ برابر باقی ماند. این نسبت در اوج حباب املاک در سال ۲۰۰۶ به ۳٫۶ برابر رسید، در سال ۲۰۱۹ به ۲٫۹ برابر کاهش یافت، در سال ۲۰۲۲ دوباره به ۳٫۶ برابر افزایش یافت و در سال ۲۰۲۴ همچنان در سطح ۳٫۵ برابر باقی ماند.
مرکز مشترک مطالعات مسکن هاروارد مقایسهای بین کل درآمد خانوار و قیمت فروش خانهها انجام داد و در سال ۲۰۲۴ یافت که میانه قیمت فروش خانههای تکخانواده در ایالات متحده معادل ۵ برابر درآمد میانه خانوار بود. در سان خوزه، لس آنجلس، سانفرانسیسکو و هونولولو این نسبت از ۱۰ برابر فراتر رفت.
جدیدترین نظرسنجی انجمن ملی کارگزاران املاک نشان میدهد که سهم خریداران اولیه در کل معاملات مسکن به حد پایینترین رکورد تاریخی ۲۱٪ رسیده است، در حالی که میانهٔ سن خریداران اولیه به رکورد جدید ۴۰ سال افزایش یافته است.
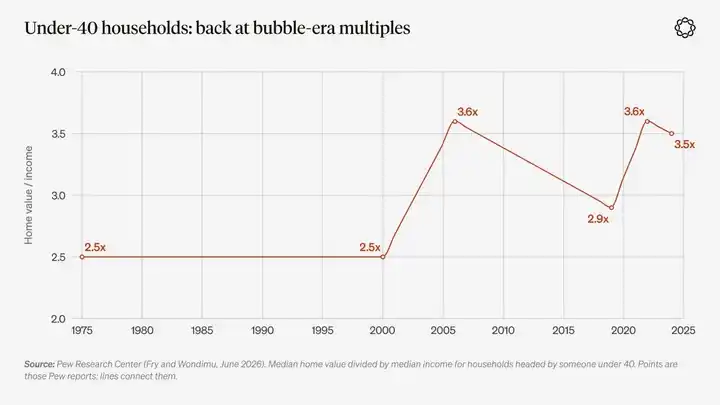
توضیحات نمودار: نسبت ارزش میانهٔ مسکن به درآمد میانهٔ خانوارهایی که رئیس آنها زیر ۴۰ سال دارند. منبع: مرکز تحقیقات پیو، فری و ووندیمو، ژوئن ۲۰۲۶.
در چنین سطوح قیمتی، معنای اقتصادی پسانداز شروع به تغییر میکند. برای یک خانواده، صفر دلار و ۱۰٬۰۰۰ دلار تفاوت چندانی ندارند، زیرا در هر دو حالت، مبلغ کافی برای پرداخت پیشپرداخت نیست. اما بین ۱۰٬۰۰۰ دلار و یک مسکن، هنوز شکاف عظیمی وجود دارد.
از بسیاری جهات، قرارداد اجتماعی قدیمی گذشته — تلاش سخت، انباشت پسانداز، خرید مسکن و سپس رشد ثروت از طریق افزایش ارزش داراییها — توسط انتخابهای سیاستی و پولی بشدت تضعیف شده است. این امر همچنین رفتار عقلانیِ درکشده توسط مردم عادی را نیز تغییر داده است.
جوانان این احساس را بیش از همه تجربه میکنند و در میان آنها، جوانان مرد بهصورت گستردهای وارد پلتفرمهای شرطبندی ورزشی، اپلیکیشنهای معاملات اختیار معامله و بازارهای پیشبینی شدهاند.
مرکز تحقیقات پیو یافته است که در سال گذشته، ۳۶٪ از مردان زیر ۳۰ سال در شرطبندی ورزشی شرکت کردهاند، در حالی که این نسبت برای کل بزرگسالان آمریکا ۲۲٪ بوده است. بر اساس نظرسنجی بنیاد فینرا، ۴۳٪ از سرمایهگذاران زیر ۳۵ سال در اختیار معامله معامله کردهاند؛ در حالی که این نسبت برای سرمایهگذاران ۵۵ ساله و بالاتر تنها ۱۰٪ است.
عوامل زیستی و فرهنگی میتوانند بخشی از این تفاوتها را توضیح دهند. حتی پیش از ظهور سیستم پولی کنونی، مردان جوان همواره تمایل بیشتری به پذیرش ریسک بالاتر داشتهاند. اما انسداد مسیرهای سنتی انباشت داراییها نیز احتمالاً یکی از دلایل گسترش سریع این رفتار است، در کنار دو عامل دیگر: قانونیشدن شرطبندی و گسترش گوشیهای هوشمند.
در می ۲۰۲۴، هنگامی که شور و هیجان سکههای میم در اوج خود بود، این پدیده را اینگونه توصیف کردیم: نسلی از جوانان «با بدهی سنگین، مسکن غیرقابلدسترس و حقوقی که بهسرعت توسط تورم فرسایش مییابد» که «تنها راه پیروزی در این رقابت جدید ثروتسازی، کسب بازدهی ۱۰۰ برابری به نظر میرسد.»
وقتی از افراد پرسیده میشود که چرا سرمایهگذاریهای پرریسک را انتخاب میکنند، پاسخهایشان بسیار مستقیم است.
مطالعهٔ ۲۰۲۶ شرکت نورثوسترن میوتیوال نشان داد که در میان پاسخدهندگان نسل زد که به داراییهای پرریسک جذب شدهاند، ۸۰٪ به دلیل احساس عقبماندگی وضعیت مالی شخصیشان این کار را انجام دادهاند.
اما این بدان معنا نیست که کل نسلی از روشهای سنتی انباشت ثروت دست کشیده است. مؤسسه شهری یافته است که تنها ۱۷٪ از نسل زد در سال گذشته در شرطبندی ورزشی شرکت کردهاند و اکثر جوانان همچنان از روشهای متعارف برای پسانداز استفاده میکنند.
با این حال، این تم سرمایهگذاری نیازی به جذب اکثریت ندارد. تنها نیازمند اقلیتی از شرکتکنندگان است که اندازهاش کافی، انگیزهاش قوی و همهشان مجهز به گوشی هوشمند باشند.
بر اساس دادههای انجمن بازیهای آمریکا، شرطبندیهای قانونی ورزشی در ایالات متحده از ۶٫۶ میلیارد دلار در سال ۲۰۱۸ به ۱۶۶٫۹ میلیارد دلار در سال ۲۰۲۵ افزایش یافته است.
در می ۲۰۱۸، حکم دیوان عالی ایالات متحده در پروندهٔ مورفی علیه انسیایای، چشمانداز قانونی شرطبندی ورزشی را تغییر داد. تقاضا از پیش وجود داشت و این حکم کانال قانونی برای آن فراهم کرد و همچنین منبع جدیدی از درآمد مالیاتی برای دولتهای ایالتی ایجاد نمود.
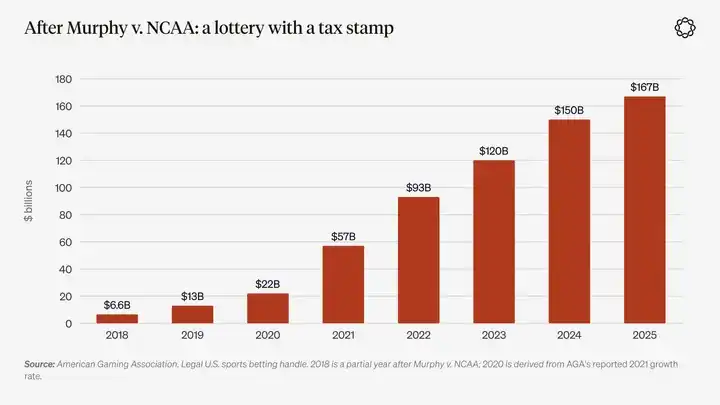
توضیحات نمودار: شرطبندیهای قانونی ورزشی در ایالات متحده، منبع: انجمن بازیهای آمریکا. دادههای ۲۰۱۸ تنها شامل دادههای جزئی سال پس از صدور حکم مربوطه است؛ دادههای ۲۰۲۰ بر اساس نرخ رشد منتشرشده توسط انجمن در سال ۲۰۲۱ تخمین زده شدهاند.
در نیمهٔ اول امسال، فشار عامل پولی بر سوی اقدامات مضاربهای کمی کاهش یافت. اما در ۱۹ اوت، وزارت خزانهداری ایالات متحده اعلام کرد که حداقل اندازهٔ «خریدهای پشتوانهسازی نقدینگی» از اوراق قرضه بلندمدت خزانه را دو برابر میکند و این عامل را مجدداً تقویت مینماید.
در روز اعلام این خبر، اسکات فریمن از دلفی این اقدام را «عملیاتی مشابه کاهش کمّی، اما اجراشده از طریق ساختمانی دیگر روی ترازنامهٔ یکپارچه» خواند.
در اکتبر ۲۰۲۵، گزارش تحقیقاتی جیپیمورگان اصطلاح «معاملهٔ تضعیف ارزش» را بهطور گسترده در گردش انداخت. چند روز بعد، قیمت طلا از ۴۰۰۰ دلار در اونس فراتر رفت.
در واقع، ما از سال ۲۰۱۹ دربارهٔ این منطق معاملاتی بحث میکردیم. در چشمانداز کلان ما در دسامبر آن سال، پیشنهاد دادیم که «دور جدیدی از سیاستهای تضعیف ارزش ارزهای فیات جهانی در مراحل اولیه خود قرار دارد.»
در ژانویهٔ ۲۰۲۵، هنگامی که قیمت طلا به ۲۷۰۰ دلار در اونس نزدیک شد، دوباره آن را «یکی از توجهبرانگیزترین نمودارهای این لحظه» خواندیم.
در ژانویهٔ ۲۰۲۶، قیمت طلا به نزدیکی ۵۶۰۰ دلار آمریکا در اونس رسید. از آن زمان تاکنون، طلا حدود یکچهارم سود خود را از دست داده است، فدرال رزرو اولین افزایش نرخ بهره را از سال ۲۰۲۳ اعمال کرده و بازده اوراق خزانهٔ آمریکا با سررسید ۱۰ ساله در اوایل اکتبر بالاتر از ۵٫۳٪ بسته شده است؛ بالاترین سطح در بیش از بیست سال گذشته.
نگهداری نقدینگی اکنون دوباره میتواند بازده مشخصی ایجاد کند و کسانی که معاملهٔ تضعیف ارزش پول را صرفاً بهعنوان یک روند یکسویهٔ طلا تفسیر کردهبودند، اصلاح بازار را نیز پذیرفتهاند.
اما نرخهای بهرهٔ بالاتر، سلسلهمراتب سنتی انباشت ثروت را دوباره باز نکردهاند. برای خریداران مسکن که قیمتهای مسکن ۳٫۵ برابر درآمد خانوار است، نرخهای بالاتر به معنای سختتر شدن تأمین وام مسکن است.
در همین حال، اقتصاد آمریکا در وضعیت اشتغال کامل قرار دارد، اما کسری بودجهٔ دولتی همچنان نزدیک به ۶٪ تولید ناخالص داخلی است. دولت اکنون نیاز دارد بدهیهای خود را با نرخهای بهرهٔ بالاتر refinancing کند، در حالی که تقاضاهای رو به گسترش تأمین مالی هوش مصنوعی نیز برای جذب همان منابع پسانداز رقابت میکنند.
بنابراین، امروزه موتور امروزیِ سرمایهگذاری شانسی بهشکل قرعهکشی دیگر عمدتاً بر طلا استوار نیست، بلکه عمدتاً بر مسکن، اشتغال و فشارهای بودجهای ساخته شده است. و هوش مصنوعی همزمان بر هر سه حوزه تأثیر میگذارد.
موتور توسعه: بزرگترین موج ساختوساز سرمایهگذاری خصوصی در دهههاست
روایت توسعهٔ این دهه نامی واضح دارد: هوش مصنوعی. یا آیا اکنون باید آن را «هوش فوقالعاده» (SI) نامید؟
هر چه باشد، مایکروسافت، الفابت، آمازون و متا در سال ۲۰۲۵ مجموعاً حدود ۴۱۶ میلیارد دلار در سرمایهگذاری انجام دادند که این رقم حدود دو سوم بیشتر از سال ۲۰۲۴ است.
بر اساس راهنماییهای منتشرشده توسط این چهار شرکت، سرمایهگذاری کلی آنها برای سال ۲۰۲۶ بین ۷۲۰ تا ۷۴۵ میلیارد دلار پیشبینی شده است، بدون احتساب هزینههای اوراکل.
این مقیاس معادل تقریباً ۲٫۳٪ تولید ناخالص داخلی آمریکا است، هرچند بخشی از این سرمایهگذاری در خارج از کشور انجام میشود و مقدار زیادی از سختافزار باید وارد شود. این نسبت بیش از دو برابر حدود ۱٪ تولید ناخالص داخلی در اوج اوج سرمایهگذاری مخابراتی است و در همان ردهٔ سرمایهگذاری راهآهن آمریکا در دهههای ۱۸۷۰ و ۱۸۸۰ قرار دارد. امروزه، این سرمایهگذاری عمدتاً بر ترازنامهٔ چهار شرکت استوار است.
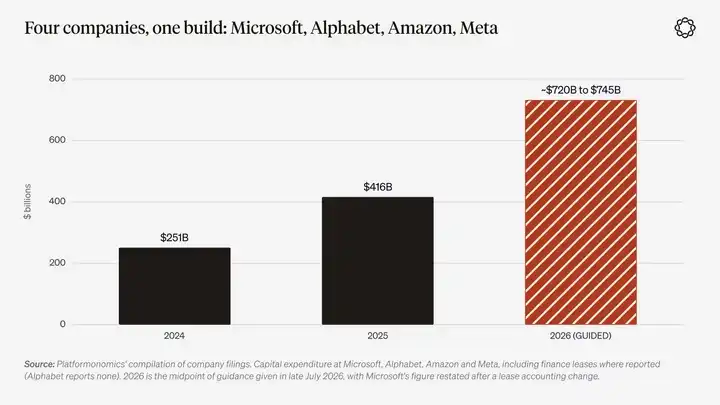
یادداشت نمودار: سرمایهگذاری مایکروسافت، الفابت، آمازون و متا، شامل هزینههای اجارهداری افشایشده. دادههای سالهای ۲۰۲۴ و ۲۰۲۵ از تجمیع گزارشهای مالی شرکتی توسط Platformonomics و دادههای ۲۰۲۶ از میانهٔ راهنماییهای شرکتی در اواخر ژوئیهٔ همان سال است.
اقتصاددان جیسون فورمن محاسبه کرد که در نیمهٔ اول ۲۰۲۵، سرمایهگذاری در تجهیزات پردازش اطلاعات و نرمافزار ۹۲٪ از رشد تولید ناخالص داخلی آمریکا را تشکیل داده است. با این حال، این رقم یک مشارکت ناخالص است.
از آنجا که مقدار زیادی از سختافزار وابسته به واردات است، اقتصاددانان گلدمن ساکس و فدرال رزرو اشاره میکنند که پس از حذف واردات، مشارکت خالص بسیار کوچکتر است.
به هر حال، مقیاس این موج ساختوساز اکنون آنقدر بزرگ است که کل سیستم اقتصادی، شبکهٔ برق و دولت را مجبور به اختصاص منابع در اطراف آن کرده است.
سوروس ممکن است استدلال کند که واقعاً روند بنیادی در اینجا وجود دارد: گسترش قدرت محاسباتی و زیرساخت برق. اما همزمان، باور اشتباهی نیز ممکن است وجود داشته باشد: بازار معتقد است که درآمدهای مرتبط در زمانبندیای متناظر با استهلاک داراییها به دست خواهد آمد.
افزایش قیمت داراییها تأمین مالی پروژههای ساختوساز بیشتری را فراهم میکند و سرمایهگذاریهای فزایندهٔ مداوم، روایت اصلی را باورپذیرتر میسازد.
در نهایت، اکثر سرمایهگذاریهای سهامی ممکن است همانند سهام راهآهن در زمان خودشان ناامیدکننده ثابت شوند، اما برخی از زیرساختهای ایجادشده توسط سرمایهگذاریها همچنان برای مدت طولانی باقی خواهند ماند، دقیقاً همانطور که شبکهٔ راهآهن در نهایت باقی ماند.
استراتژی سرمایهگذاری شهودیترین، نگهداری مستقیم داراییهای اصلی این موج ساختوساز است، از جمله برق، تراشهها و در نهایت آزمایشگاههای هوش مصنوعی که بقا مییابند.
از دیدگاه آنچه پس از پایان این اوج باقی میماند، این رویکرد صحیح است. ما در گزارشهای بعدی سری سالانهٔ چشمانداز خود این موضوع را نیز مستقیمتر بررسی خواهیم کرد. اما این استراتژی تأثیر این موج ساختوساز بر تمامی بینندهها را نادیده میگیرد.
هرچه فناوری امکانات آیندهٔ بیشتری ایجاد کند، تقاضا برای قراردادهای مالی که به مردم اجازه میدهد بر روی نتایج مختلف آینده شرط بندی کنند، بیشتر میشود.
قراردادهای آتی دائمی، اختیار معامله با سررسید همانروز و قراردادهای رویدادمحور متمرکز بر سهام شرکتهای تولیدکننده تراشه، تصمیمات نرخ بهره و اخبار هوش مصنوعی، دقیقاً روشی است که سرمایهگذاران برای مقابله با این عدم قطعیت اتخاذ کردهاند. در پایان، هیچکس نمیتواند پیشبینی کند کدام یک از شرکتهای فعال در توسعه زیرساخت هوش مصنوعی امروز، فردا به آمازون بعدی تبدیل خواهد شد و کدامیک به پتس.کام بعدی.
جایی که دو موتور با هم تقاطع دارند
در بیشتر دورههای مضطرب گذشته، موتور فناوری و موتور سیاسی عمدتاً روی خطوط جداگانهای کار میکردند. اما امروزه، مقیاس موج توسعه هوش مصنوعی آنقدر بزرگ است که میتواند هر دو را همزمان به حرکت درآورد.
این اثر عمدتاً از طریق چهار کانال اعمال میشود: صورتحساب برق، دولت، بازار اوراق قرضه و بازار کار.
اولین کانال، صورتحساب برق است.
در سال ۲۰۲۳، مراکز داده حدود ۴٫۴٪ از مصرف برق ایالات متحده را تشکیل میدادند. آزمایشگاه ملی لارنس برکلی پیشبینی میکند که این سهم تا سال ۲۰۳۰ به حدود ۱۲٪ برسد.
شبکه PJM شامل ۱۳ ایالت آمریکا و واشنگتن دیسی است و به حدود ۶۷ میلیون نفر خدمات ارائه میدهد. این شبکه هر سال مناقصهای برای تعیین قیمت ظرفیت تولید آینده برگزار میکند.
برای سال تأمین ۲۰۲۴/۲۵، بازار ظرفیت با قیمت ۲۸٫۹۲ دلار به ازای هر مگاوات-روز تعیین شد. برای سال ۲۰۲۵/۲۶ این قیمت به ۲۶۹٫۹۲ دلار افزایش یافت و از آن پس همواره نزدیک سقف قیمتی حدود ۳۳۰ دلار باقی مانده است.
نظارتکننده مستقل بازار PJM اشاره کرد که مراکز داده تنها در اولین دور افزایش شدید قیمتها، ۹٫۳ میلیارد دلار هزینه اضافی ایجاد کردند.
در طی پنج سال گذشته تا مارس ۲۰۲۶، قیمت برق مسکونی ایالات متحده بهطور تجمعی حدود ۴۰٪ افزایش یافته است. ارتقای شبکه و قیمت سوخت عوامل اصلی این افزایش بودهاند و افزایش قیمتهای بازار ظرفیت سهم روزافزونی در این افزایش داشته است.
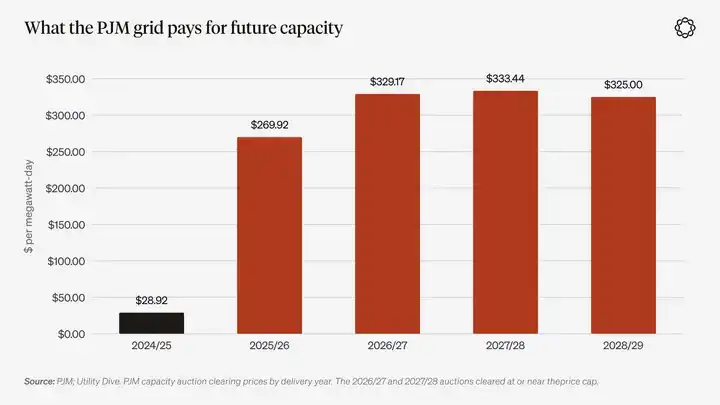
شرح نمودار: قیمتهای تعیینشده در مناقصه بازار ظرفیت PJM بر اساس سال تأمین. سالهای ۲۰۲۶/۲۷، ۲۰۲۷/۲۸ و ۲۰۲۸/۲۹ همگی به سقف قیمتی رسیدهاند. منبع: PJM، Utility Dive.
مسأله صورتحساب برق بهسرعت به یک مسأله سیاسی تبدیل شد.
در نوامبر ۲۰۲۵، نیوجرسی و ویرجینیا فرماندارانی را انتخاب کردند که هزینههای برق را بهعنوان یکی از محورهای اصلی کمپین خود قرار داده بودند. فرماندار نیوجرسی، میکی شریل، قول داد وضعیت «اورژانس هزینههای خدمات عمومی» اعلام کند. فرماندار ویرجینیا، آبیگیل اسپنبیرگر، قول داد مراکز داده را موظف به پرداخت کامل هزینههای برق خود کند.
در ژانویه امسال، رئیسجمهور ایالات متحده اعلام کرد مردم آمریکا نباید «صورتحساب این هزینهها را پرداخت کنند». پس از آن، مایکروسافت تعهد داد که تمام هزینههای برق خود را پرداخت کند و از تخفیفهای مالیاتی محلی کاسته شود.
در سال مالی ۲۰۲۵، معافیت مالیات فروش ویرجینیا برای مراکز داده، ۱٫۶ میلیارد دلار درآمد مالیاتی این ایالت را کاهش داد.
سازمانهای محلی مخالف ساخت مراکز داده تقریباً در همه جا یافت میشوند. بر اساس گزارش Data Center Watch، تنها در سهماهه اول ۲۰۲۶، پروژههای مراکز داده که مسدود یا به تأخیر افتادند، به ارزش تقریبی ۱۳۰ میلیارد دلار بودند.
در ۲۹ سپتامبر، کمیسیون تنظیمکننده فدرال انرژی ایالات متحده (FERC) فقط بخشی از پیشنهاد اضطراری PJM برای تأمین برق اضافی برای مراکز داده را تأیید کرد و خواستار اصلاح مکانیسم تخصیص هزینهها شد.
رئیس کمیسیون اعلام کرد که ناظران «نمیتوانند مجبور شوند مکانیسمی را بپذیرند که اساساً ناقص است، در آخرین لحظه و بدون برنامهریزی کافی پیشنهاد شده و ممکن است تأثیر چند میلیارد دلاری بر مصرفکنندگان داشته باشد.»
الگویی که در اینجا شکل گرفته است این است: ادعای سود متعلق به شرکتهای خصوصی است، اما بخشی از هزینههای برق، خطوط انتقال و حتی نیروگاهها در نهایت به حساب بخش عمومی یا نیمهعمومی منتقل شده و از طریق صورتحساب برق کاربران، تخفیفهای مالیاتی و اعتبارهای مالیاتی پرداخت میشود.
روایت حمایتکننده از این ترتیب این است که این زیرساخت برای رقابت ملی ضروری است.
حباب اقیانوس جنوبی دقیقاً در جهت مخالف عمل کرد: بدهی عمومی را به سهام خصوصی تبدیل و آن را به عموم فروخت. با این حال، شباهت روشنی بین این دو وجود دارد: بخش خصوصی از بازدههای احتمالی بهرهمند میشود، درحالیکه ترازنامهٔ بخش عمومی پشتیبانی لازم را فراهم میکند.
املاک و مستغلات این کار را از طریق وامهای رهنی و هوش مصنوعی نیز از طریق شبکهٔ برق بهصورت مشابهی انجام داده است.
البته این ترتیببندی با مخالفتهایی روبهرو شده است. شرکت AEP در اوهایو اکنون از مراکز دادهٔ بزرگ میخواهد حداقل ۸۵٪ از ظرفیت رزروشدهٔ خود را پرداخت کنند. همچنین فرمانداران منطقهٔ PJM نیز خواستار این هستند که مراکز داده هزینهٔ تأمین توان اضافی را متقبل شوند.
بنابراین، تمرکز فعلی بحثها بر این است که چه مقدار از هزینهها باید به اپراتورهای مراکز داده منتقل شود.
دومین کانال، تغییر نقش دولت است.
دولت دیگر تنها ناظر بر موج ساخت هوش مصنوعی نیست، بلکه شروع به داشتن مالکیت مستقیم بر برخی از این داراییها کرده است.
در اوت ۲۰۲۵، دولت فدرال ایالات متحده سهم ۹٫۹٪ی در اینتل را بهدست آورد که بیشتر این سرمایهگذاری از اعتبارات غیرمستخدم قانون CHIPS تأمین شده بود.
شرکتهای انویدیا و AMD توافق کردند که سهمی از درآمد فروش تراشههای خود در چین را به دولت پرداخت کنند تا مجوز صادرات دریافت کنند. نسبت اولیهٔ توافقشده ۱۵٪ بود؛ و زمانی که تراشهٔ H200 انویدیا در دسامبر همان سال برای صادرات تأیید شد، این نسبت به ۲۵٪ افزایش یافت.
دولت ایالات متحده «ماموریت ژنزیس» خود را «با توجه به فوریت و طموح، قابل مقایسه با پروژهٔ منهتن» توصیف کرد. دولت همچنین دستور شتاببخشی به فرآیند تأیید مراکز دادهٔ بزرگ را صادر کرد.
در دسامبر ۲۰۲۵، دولت ایالات متحده از طریق مسیر قضایی با قوانین سطح ایالتی در زمینهٔ هوش مصنوعی به چالش کشید. قبلاً سنا با رأی ۹۹ به ۱، بندی را که اجرای قوانین سطح ایالتی در زمینهٔ هوش مصنوعی را موقتاً متوقف میکرد، از لایحهٔ بودجه حذف کرده بود.
در همین حال، یک کمیتهٔ سیاسی-اقتصادی فراگیر صنعت هوش مصنوعی با نام «پیشروی آینده» تأسیس شد که بودجهٔ اولیهٔ آن از ۱۰۰ میلیون دلار فراتر رفت. در تنها یک انتخابات اولیهٔ مجلس نمایندگان در ایالت نیویورک در ژوئن امسال، گروههای طرفدار و مخالف هوش مصنوعی در مجموع بیش از ۲۷ میلیون دلار هزینه کردند.
وقتی دولت شروع به داشتن سهم سهام در تولیدکنندگان تراشه میکند و توسعهٔ زیرساخت هوش مصنوعی را با پروژهٔ منهتن مقایسه میکند، بهطور مؤثر سیگنالی به بازار میفرستد: دولت اجازهٔ شکست این دورهٔ ساخت را نخواهد داد.
این امر تقریباً معادل ارائهٔ گزینهٔ فروش سیاستی (put option) برای روایت سرمایهگذاری مبتنی بر ساخت است. در عین حال، در هر حوزهٔ انتخاباتی که مراکز داده در آن قرار دارند، هوش مصنوعی به موضوعی تبدیل شده که واقعاً بر نتایج انتخابات تأثیر میگذارد.
سومین کانال، بازار اوراق قرضه است.
تا اوایل آگوست ۲۰۲۶، شرکتهای فناوری بزرگ حدود ۲۲۰ میلیارد دلار اوراق قرضه در آن سال صادر کردهاند که این رقم از حجم کل صدور در سال ۲۰۲۵ فراتر رفته است.
تأمین مالی ۲۷ میلیارد دلاری متا برای مرکز دادهٔ هایپریون بزرگترین معاملهٔ اعتباری خصوصی در تاریخ است و از ساختاری استفاده کرده که در ترازنامهٔ متا ثبت نمیشود.
این پاییز، با افزایش بازده اوراق خزانهٔ ۱۰ سالهٔ ایالات متحده بالاتر از ۵٪، تقاضای وامگیری شرکتهای هوش مصنوعی بهعنوان یکی از عوامل توضیحدهندهٔ این افزایش بازده توسط بازار ذکر شد.
در گزارش «ثبات مالی» ماه می این بانک مرکزی ایالات متحده، نگرانی شرکتکنندگان بازار اینگونه منتقل شد: «سرمایهگذاریهای بلندمدت بهطور فزایندهای از طریق بدهی تأمین میشوند که این امر سطح اهرمیسازی سیستم مالی را افزایش میدهد.»
رشد سرمایهگذاری هوش مصنوعی در بخش خصوصی و بدهی دولت برای دسترسی به یک منبع مشترک پسانداز رقابت میکنند.
چهارمین کانال، دستمزدها و اشتغال است.
در اوت ۲۰۲۶، اریک برینیولفسون از دانشگاه استنفورد و همکارانش مقاله پژوهشی خود با عنوان «گنجشکها در معدن زغال» را بهروزرسانی کردند.
این مطالعه نشان داد که در مشاغلی که بیشترین مواجهه را با هوش مصنوعی دارند، سطح اشتغال جوانان ۲۲ تا ۲۵ ساله ۱۹٪ پایینتر از آن است که در صورت رشد اشتغالشان با همسالان کممواجهتر با هوش مصنوعی بود. پژوهشگران تأکید کردند که این یافته توصیفی است، نه اثباتی بر علیت.
دادههای بانک فدرال نیویورک نشان میدهد نرخ بیکاری فارغالتحصیلان جدید دانشگاهی ۵٫۶٪ است، در حالی که این رقم برای تمام کارگران حدود ۴٫۲٪ است. این شکاف از سال ۲۰۱۹ و پیش از ظهور ChatGPT گسترش یافته، بنابراین هوش مصنوعی قطعاً تنها عامل این وضعیت نیست.
بر اساس گزارش شرکت مشاوره شغلی چلنجر، گری و کریسمس، در نه ماه اول ۲۰۲۶، شرکتها در اعلامیههای اخراج، هوش مصنوعی را دلیل حدود ۱۲۰۰۰۰ اخراج ذکر کردند که این رقم بیش از دو برابر کل اخراجهای سال ۲۰۲۵ است.
البته برخی از این شرکتها احتمالاً فقط اخراجهای معمولی را بهعنوان بازسازی مبتنی بر هوش مصنوعی ارائه میکنند.
در سال ۲۰۲۵، داریو آمودی، مدیرعامل شرکت Anthropic، هشدار داد که هوش مصنوعی ممکن است نیمهای از مشاغل سفیدپوش سطح مبتدی را از بین ببرد.
نظرسنجی پیو این تابستان نشان داد که ۷۳٪ از بزرگسالان زیر ۳۰ سال معتقدند هوش مصنوعی منجر به کاهش فرصتهای شغلی خواهد شد.
هیچ پژوهشی تاکنون ارتباط مستقیمی بین اضطراب شغلی ناشی از هوش مصنوعی و شرطبندی ورزشی یا معاملات اختیار معامله با انقضای همانروز اثبات نکرده است. بنابراین ارتباطی که در این مقاله پیشنهاد شده، استدلالی مبتنی بر چندین شاهد مستقل است، نه نتیجهگیری علّی تأییدشده.
با این حال، شواهد همجهت هستند.
از یک سو، موج توسعه هوش مصنوعی بزرگترین روایت سرمایهگذاری فناورانه بازار در دهههاست؛ از سوی دیگر، قبضهای برق خانوارها را افزایش داده، دولتها را وادار به سرمایهگذاری مستقیم در سهام و سیاستگذاری صنعتی کرده، با خزانه ایالات متحده برای جذب وجوه پسانداز رقابت میکند و جوان ۲۳ ساله را نگران این میکند که آیا مشاغل سطح مبتدی که باید نقطه آغاز یک حرفه باشند، در آینده وجود خواهند داشت یا نه.
در جولای امسال، دلفی ونچرز این سؤال را مطرح کرد: «چه کسانی مسئولیت بدهیهای باقیمانده از این جهان پیر و بدهکار را بر عهده خواهند گرفت؟»
پاسخی که ارائه دادند این بود: «آشکارترین و محتملترین راهحل، ترکیبی از کاهش ارزش ارز و اتوماسیون شتابدار است.»
هوش مصنوعی ممکن است اولین جهش فناورانه عمده در تاریخ باشد که همزمان و بهطور مستقیم هم از سpekولاسیون شبیه قرعهکشی و هم از سpekولاسیون شبیه ساختوساز پشتیبانی میکند.
همه چیز در یک گوشی همگرا میشود.
یکی از چیزهایی که در قرن نوزدهم غیرممکن بود، این بود که شرطبندیهای سبک ساختوساز و سpekولاسیونهای سبک قرعهکشی در یک مکان انجام شوند. اسناد افتتاح خطوط راهآهن و مراکز شرطبندی در ساختمانها و نقاط مختلف شهر قرار داشتند.
اما امروزه یک جوان ۲۵ ساله میتواند بین دو اعلان تلفن همراه، جداگانه روی تولیدکنندگان تراشه، طلا، مسابقات فوتبال و تصمیمات بانک مرکزی درباره نرخ بهره شرط بندی کند. از تجربه او، تفاوت اساسی بین این چهار فعالیت وجود ندارد: همه آنها درباره قضاوت در مورد چیزی و امید به بازپرداخت آن قضاوت هستند.
محصولات مالی نیز در پاسخ به این تقاضا تطبیق یافتهاند.
در سال ۲۰۲۲، بورس اختیار معامله شیکاگو (Cboe) راهاندازی قراردادهای اختیار معامله شاخص S&P ۵۰۰ با انقضا در هر روز معاملاتی را به پایان رساند.
سهم اختیار معاملات با انقضا در همانروز (۰DTE) از حدود ۵٪ در سال ۲۰۱۶ به ۴۵٪ در سال ۲۰۲۳ رسید و در سال ۲۰۲۵ به ۵۹٪ افزایش یافت. در جولای ۲۰۲۶، این نسبت رکورد ماهانهای ۶۶٪ را ثبت کرد.
بر اساس برآوردهای خود Cboe، معاملهگران حقیقی بیش از نیمی از حجم معاملات مشتریان در این قراردادها را تشکیل دادند.
بخشی از این رشد نتیجهای مکانیکی است: چون قراردادها هر روز معاملاتی منقضی میشوند، اختیار معامله با انقضا در همان روز بهطور طبیعی هر روز وجود دارد. اما دلیل افزودن این تاریخهای انقضا توسط Cboe دقیقاً وجود تقاضای کافی در بازار بود.
در ژوئن ۲۰۲۶، ناظران همچنین حداقل سرمایه حساب ۲۵۰۰۰ دلاری را برای معاملهگران الگوی روزانه حذف کردند و اینگونه مانع ورود به بازار را بیشتر کاهش دادند.
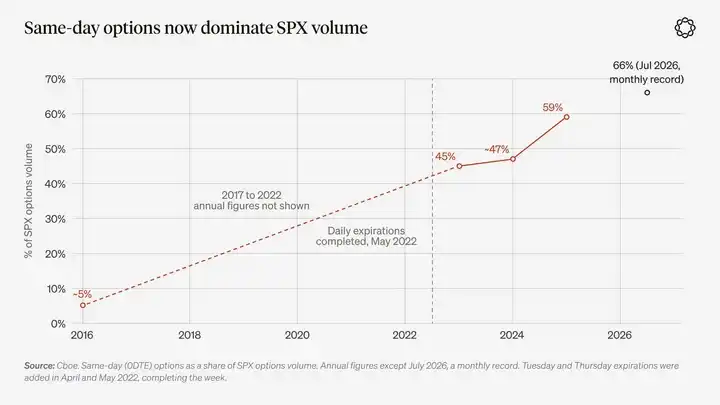
عنوان نمودار: سهم اختیار معامله با انقضا در همان روز از حجم معاملات اختیار معامله SPX. منبع: Cboe. به جز ژوئیه ۲۰۲۶ که رکورد ماهانه است، سایر اعداد دادههای سالانه هستند.
قراردادهای رویداد حتی فراتر از این میروند.
در اواسط ۲۰۲۵، حجم ماهانه ترکیبی معاملات Kalshi و Polymarket حدود ۲ میلیارد دلار بود. بر اساس تحلیل مرکز تحقیقات Pew از دادههای The Block، تا می ۲۰۲۶ حجم معاملات این دو پلتفرم به ۲۵٫۷ میلیارد دلار رسید، در ژوئن به ۴۷٫۷ میلیارد دلار و در ژوئیه به ۵۳ میلیارد دلار افزایش یافت.
این بدان معناست که حجم معاملات ژوئیه ۲۰۲۶ تقریباً ۲۵ برابر حجم معاملات دوره مشابه در ۲۰۲۵ بود.
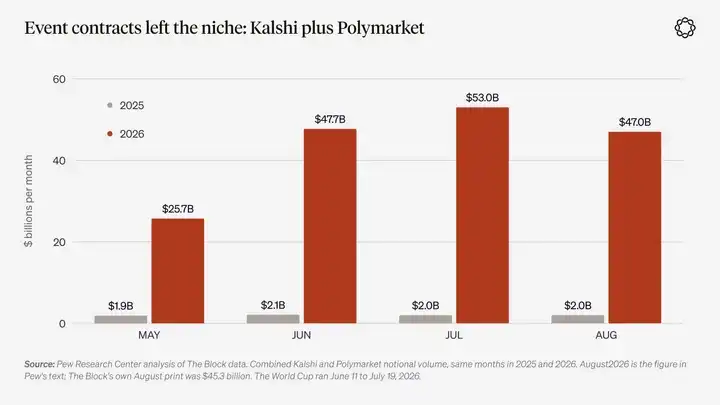
توضیح نمودار: مقایسه حجم اسمی معاملات Kalshi و Polymarket در ماههای مشابه ۲۰۲۵ و ۲۰۲۶. منبع: مرکز تحقیقات Pew، The Block. جام جهانی ۲۰۲۶ از ۱۱ ژوئن تا ۱۹ ژوئیه برگزار شد.
نسل جدیدتر اپلیکیشنهای معاملاتی یک قدم فراتر رفته و رفتار جمعی را مستقیماً روی صفحه کاربران نمایش میدهد.
Fomo، اپلیکیشن معاملات ارز دیجیتالی که در می ۲۰۲۵ راهاندازی شد، حول نمایش فعالیت معاملاتی تأییدشده واقعی سایر کاربران طراحی شده است. کاربران میتوانند معاملهگران دیگر را دنبال کنند، خریدها و فروشهای آنها و سود و زیان عملیشدهشان را ببینند و مستقیماً در همین رابط معامله کنند.
معاملات آتی دائمی Fomo از طریق Hyperliquid، بزرگترین صرافی آتی دائمی مبتنی بر زنجیره انجام میشود. در نتیجه این رابط اجتماعی از ابتدا بر زیرساخت یک پلتفرم معاملاتی مبتنی بر زنجیره ساخته شده است.
شرکت اعلام کرد که تا ژوئن ۲۰۲۶ پایگاه کاربرانش از ۶۰۰۰۰۰ نفر فراتر رفته و حجم کل معاملات بیش از ۴ میلیارد دلار شده است. در همان ماه، شرکت دوره تأمین مالی ۷۵ میلیون دلاری را با ارزشگذاری گزارششده ۵۵۰ میلیون دلاری به پایان رساند.
همکار پرداخت Crossmint این شرکت اعلام کرد که حدود ۶۸۰۰۰ خریدار تازهکار ارز دیجیتال از طریق کانال تسویه Apple Pay حساب خود را تأمین کردهاند.
رقابت زیبایی کینز از شرکتکنندگان میخواهد پیشبینی کنند دیگران چگونه انتخاب میکنند. در مقابل، خوراکهای معاملاتی اجتماعی به کاربران اجازه میدهند در زمان واقعی ببینند دیگران چه انتخابهایی انجام میدهند.
شانسبازی ورزشی، اپلیکیشنهای کازینو، معاملات اجتماعی، سکههای میم و اختیار معامله با انقضا در همان روز معمولاً بهعنوان پنج پدیدهٔ غیرمرتبط دیده میشوند که هر کدام بحران اخلاقی جداگانهای را برانگیختهاند.
اما روش دقیقتری برای درک آنها این است که آنها را نمودهای یک تقاضای واحد در محصولات مختلف بدانیم.
در عصری که دو موتور اصلی گمانهزنی همزمان در حال کار هستند، مردم میتوانند هر پیشبینی را تنها با چند ثانیه کار با تلفن همراه به معامله تبدیل کنند.
ارزهای دیجیتال چه چیزی آوردهاند؟
اگر هوش مصنوعی عمدتاً دلایل گمانهزنی را به مردم میدهد، ارزهای دیجیتال ابزارهای گمانهزنی را فراهم میکنند — و در این فرآیند بهطور مداوم گمانهزنان جدیدی را جذب میکنند.
اول، هزینه آغاز یک معامله گمانهزنی.
در گذشته، ایجاد یک دارایی قابل معامله جدید نیازمند وکلا، فرآیند لیستشدن در صرافی و ماهها آمادهسازی بود. امروزه در پلتفرم راهاندازی سکههای میم اکوسیستم سولانا pump.fun، صدور یک توکن کمتر از ۲ دلار هزینه دارد.
از ژانویهٔ ۲۰۲۴، این پلتفرم بیش از ۱۹ میلیون توکن ایجاد کرده است. تا اواخر سپتامبر امسال، در هر روز معاملاتی معمولی حدود ۳۳۰۰۰ توکن جدید صادر شده است.
اما تنها حدود ۱٪ از توکنها موفق به عبور از فاز اولیهٔ معاملات منحنی اتصال اولیهٔ پلتفرم میشوند و اکثر توکنها در روز صدور خود معامله نمیشوند.
فرآیند ایجاد بازارهای معاملاتی برای داراییهای دلخواه نیز تحولاتی مشابه را تجربه میکند. امروزه در هایپرلیکوئید، هر کسی که مقدار کافی دارایی را به عنوان سهامگذاری قرار دهد، میتواند بازار قراردادهای آتی دائمی را برای تقریباً هر دارایی پایهای ایجاد کند.
این گسترش عرضه بهمراتب از فضای داراییهای رمزی پیشی گرفته است.
بر اساس دادههای توکناینسایت، حجم معاملات ماهانهٔ قراردادهای آتی دائمی سهام، کالا و ارزهای خارجی ارائهشده توسط صرافیهای رمزی از حدود ۵۲ میلیارد دلار در ژانویهٔ ۲۰۲۶ به حدود ۲۶۸ میلیارد دلار در ژوئن افزایش یافته است.
تنها بایننس قراردادهای آتی دائمی مربوط به داراییهای پایهای از جمله طلا، تسلا، اسپیساکس که هنوز عمومی نشده است و رئال برزیل را لیست کرده است.
این تابستان، بازارهای راهاندازیشده توسط سازندگان شخص ثالث بین یکچهارم تا بیش از نیمی از حجم معاملات هایپرلیکوئید را تشکیل دادند.
بازار سهام توکنیشده همچنان نسبتاً کوچک است. بر اساس rwa.xyz، ارزش کل آن حدود ۳٫۲ میلیارد دلار است، اما در حال رشد است.
قابل توجه است که این تغییرات در حالی رخ میدهند که ارزش کل بازار رمزی تا ژوئن امسال نسبت به اوج آن در سال ۲۰۲۵ حدوداً نصف شده است. این نشان میدهد که تقاضای بازار کاملاً برای خود رمزیها نیست، بلکه بهطور مساوی برای این ساختار معاملاتی نیز وجود دارد.
مالی سنتی نیز در حال حرکت به سمت ساختارهای مشابه است.
گروه صرافی کالاهای تجاری شیکاگو (CME) از ماه می امسال شروع به ارائهٔ معاملات ۲۴ ساعتهٔ قراردادهای آتی و اختیار معاملهٔ رمزی کرده است.
در همان ماه، کمیسیون تجارت آتی ایالات متحده (CFTC) قراردادهای آتی دائمی بیتکوین کالشی را تأیید کرد و بیانیهای سیاستی دربارهٔ قراردادهای آتی دائمی منتشر کرد.
پس از آن، کالشی در سپتامبر قراردادهای آتی دائمی طلا و نقره، در اکتبر قراردادهای آتی دائمی شاخص و درخواستی برای قراردادهای آتی دائمی سهام تکی ارائه کرد.
شرکت انتقال و تسویهگری ذخیره (DTCC) در ژوئن خدمات تسویهٔ دورهای را در روزهای کاری راهاندازی کرد.
ناسداک قصد دارد در دسامبر معاملات شبی را راهاندازی کند. در سپتامبر، کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) کانالی برای معافیت از مقررات برای معاملهٔ سهام توکنیشده روی بلاکچینهای عمومی ایجاد کرد.
همهٔ این تغییرات بازارهای سنتی را به سمت مدلهایی میبرند که سالهاست توسط مراکز معاملاتی رمزی ارائه میشوند.
رمزیها نیز بهطور مداوم مشتریان جدیدی برای معاملات سفتهبازی ایجاد میکنند.
نظرسنجی مشترک انجمن CFA و بنیاد FINRA در سال ۲۰۲۳ نشان داد که ۴۴٪ از سرمایهگذاران نسل Z ایالات متحده، رمزیها را اولین سرمایهگذاری خود قرار دادهاند که این نسبت از کسانی که اولین سرمایهگذاری خود را در سهام انفرادی انجام دادهاند بیشتر است.
مطالعهای از بانک بینالمللی تسویهحسابها (BIS) که ۹۵ کشور را پوشش میدهد نشان میدهد که افزایش قیمت بیتکوین جذبکنندهٔ کاربران جدید به اپلیکیشنهای معاملاتی رمزی است و حدود ۴۰٪ از این کاربران مردان زیر ۳۵ سال هستند.
توزیع رایگان توکنها (ایردراپها) نیز نقش مشابهی در مقیاس کوچکتر ایفا میکنند.
مطالعهای اخیر نشان داد که کیفپولهایی که توکنهای BONK را از طریق توزیع رایگان دریافت کردند، حدود ۸۰٪ فعالتر از کیفپولهای مشابهی که چنین توزیعی دریافت نکردند، در معاملات روی شبکه سولانا بودند و تمایل بیشتری به معامله توکنهای با نوسان بالاتر داشتند.
حتی اگر ارزش توکنهای دریافتی از توزیعهای رایگان کاهش یابد، این تغییر رفتاری همچنان ادامه دارد.
سودهای حاصل از بازار ارزهای دیجیتال نیز اغلب به قدرت خرید برای روند بعدی تبدیل میشوند. از اکتبر ۲۰۲۳ تا مارس ۲۰۲۴، قیمت SOL از حدود ۲۰ دلار به حدود ۲۰۰ دلار رسید. روند صعودی سولانا همزمان با شکوفایی سکههای مِمِ سولانا نیز رخ داد.
این چرخه همچنین خود پلتفرمهای معاملاتی را تقویت میکند.
پلتفرمها با توزیع توکن به معاملهگران، کاربر جذب میکنند؛ معاملهگران کارمزد پرداخت میکنند و پلتفرمها از درآمد کارمزدها برای بازخرید توکنهای خود استفاده میکنند.
در سال ۲۰۲۴، Hyperliquid ۳۱٪ از توکنهای HYPE را از طریق توزیع رایگان منتشر کرد و گروهی از معاملهگران را جذب نمود. از آن زمان، کارمزدهای پرداختی توسط این معاملهگران به پلتفرم اجازه داد تا بیش از ۱٫۳ میلیارد دلار ارزش توکن HYPE را بازخرید کند.
با این حال، هزینههای فعالیتهای احتمالی نیز بهوضوح آشکار است.
در ۱۰ اکتبر ۲۰۲۵، بازار ارزهای دیجیتال در عرض ۲۴ ساعت حدود ۱۹ میلیارد دلار موقعیتهای اهرمی را لیکوئید کرد که شامل حدود ۱٫۶ میلیون معاملهگر بود و مقیاس لیکوئیداسیون بیش از دهبرابر روند افت ناشی از شیوع کووید بود.
تا ژانویه ۲۰۲۵، تنها حدود ۰٫۴٪ از کیفپولهای pump.fun سودی بیش از ۱۰٬۰۰۰ دلار را بهصورت واقعی کسب کرده بودند. تحقیقات بانک تسویهحسابهای بینالمللی (BIS) تخمین زده است که تا پایان سال ۲۰۲۲، حدود سهچهارم کاربران خرد ممکن است در اولین سرمایهگذاری خود در بیتکوین ضرر کرده باشند. همچنین معاملات جعلی و افزایش حجم معاملات صرفاً برای دریافت انگیزهها، حجم گزارششده معاملات را در این بخش باد کردهاند.
دادههای CoinGecko نشان میدهد که سهم کیفپولهای سودآور در pump.fun در سال ۲۰۲۶ افزایش یافته است، اما این آمار فقط معاملات واقعی را محاسبه میکند و شامل رباتهای معاملاتی نیز میشود.
در همین حال، نظرسنجی خانوارهای فدرال رزرو همچنان نشان میدهد که میزان استفاده از ارزهای دیجیتال در ایالات متحده هنوز زیر سطح سال ۲۰۲۱ است.
مانند شرطبندی ورزشی، منطق سرمایهگذاری در اینجا به اکثریت جامعه وابسته نیست، بلکه بر گروه کوچکی از افراد با انگیزه قوی متکی است. برای این افراد، ارزهای دیجیتال سبکتر، سریعتر و جهانیتر کردن سپکولیشن را ممکن میسازد. دادههای BIS نیز نشان میدهد که با ادامه روند صعودی قیمتها، این گروه گستردهتر خواهد شد.
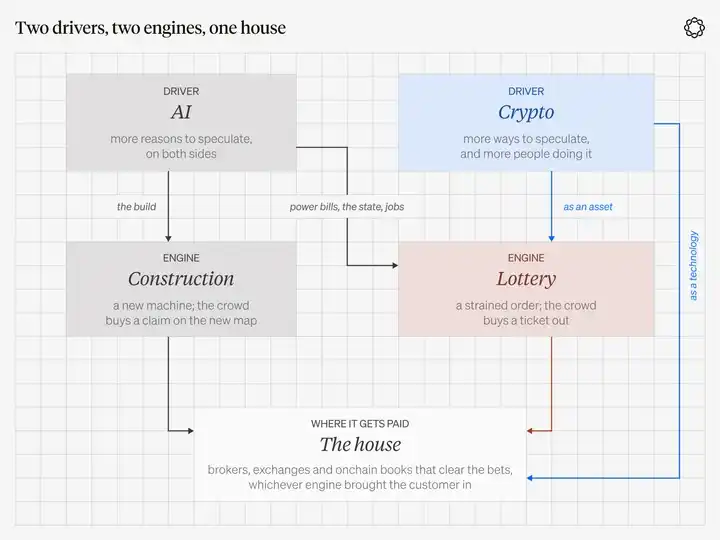
عنوان نمودار: دو نیروی محرک، دو موتور اصلی که در نهایت به یک نوع پلتفرم معاملاتی منجر میشوند. هوش مصنوعی عمدتاً دلایل سپکولیشن را فراهم میکند؛ ارزهای دیجیتال ابزارهای سپکولیشن، و همچنین برخی از شرکتکنندگان جدید را تأمین میکنند.
پنجم. سرمایهگذاری در «خانه»، نه شرطبندی روی برندهها
اگر سپکولیشن واکنش جامعه به شکافی خاص باشد و امروز دو شکاف بهطور همزمان وجود داشته باشند، پس اشیاءی که مردم روی آنها شرط میبندند بهطور مداوم تغییر خواهند کرد.
آنچه سال گذشته در داستان سرمایهگذاری متمرکز بر ساختوساز یک هدف داغ بود، ممکن است ماه آینده به یک بلیط لاتاری تبدیل شود.
کسبوکارهایی که واقعاً نیازی به انتخاب برنده ندارند، پلتفرمهایی هستند که امکان لیستشدن و معامله تمام این اهداف را فراهم میکنند.
کازینوها نیاز دارند چرخ رولت به چرخش خود ادامه دهد. اینکه بازیکنان واقعاً احتمال برد را درک میکنند یا نه، برای کازینو اهمیتی ندارد.
صرافیها به اختلاف نظر بازار، اهرم و نرخ کارمزدی که در شرایط رقابتی قابل حفظ باشد، نیاز دارند. اینکه داستان پشت دارایی معاملهشده در نهایت حقیقت پیدا کند یا نه، چندان مهم نیست.
گراهام میخواست عموم همواره به یاد داشته باشند که در حال سرمایهگذاری هستند یا سپکولیشن. برای «خانه»، جمعآوری کارمزد بدون توجه به اینکه معاملهگران در نهایت سود میبرند یا ضرر میکنند، انجام میشود.
البته، اعتراض معقولی این است که استراتژی «سرمایهگذاری در خانه» بیش از حد ساده به نظر میرسد. تاریخ این تردید را تأیید میکند.
در گذشته، ایالات متحده مکانهای معاملاتی خیابانی به نام «فروشگاههای سطلی» داشت که مشتریان میتوانستند در آنجا بدون خرید واقعی آن داراییها، روی افزایش یا کاهش قیمت سهام و غلات شرط بندی کنند.
در سال ۱۹۰۵، دیوان عالی ایالات متحده علیه این فروشگاهها حکم صادر کرد و به صرافیهای معتبر اجازه داد منابع دادههای بازار را که این فروشگاهها برای فعالیت خود به آن وابسته بودند، قطع کنند. تا دهه ۱۹۲۰، قوانین ایالتی این مدل کسبوکار را بهطور کامل پایان دادند.
در اکتبر ۲۰۲۶، Papertrade روی HyperEVM شبکه Hyperliquid راهاندازی شد و به معاملهگران امکان داد تا علیه صندوق مشترک سرمایهگذاری پلتفرم شرط بندی کنند. منتقدان این پلتفرم را قبلاً با فروشگاههای سطلی تاریخ مقایسه کردهاند.
Island یک زمان پلتفرم الکترونیکی سفارشدهی بود که به شکستن انحصار گپ قیمتی بین کارگزاران سنتی نازداک کمک کرد، اما در نهایت در Instinet ادغام و سپس در سیستم نازداک گنجانده شد.
FTX نیز خانهای بود. در نهایت، کارمزدهای معاملات سهام از طریق رقابت به صفر رسید.
بنابراین، صرفاً در یک شرط خاص، مالکیت یک پلتفرم معاملاتی ارزش سرمایهگذاری دارد: این پلتفرم باید مزیت انحصاری داشته باشد که تقلید آن دشوار باشد.
یعنی باید کانالهای توزیعی داشته باشد که رقبا نتوانند بهراحتی آنها را از آن بگیرند؛ دفتر سفارشی که حتی هنگام تعطیلی سایر بازارها نیز باز بماند؛ توانایی تنظیم ترکیب محصولات خود در پاسخ به تغییر علایق سرمایهگذاران بدون از دست دادن مشتریان؛ و کارمزدهایی که واقعاً قابل جمعآوری بهصورت پایدار باشند، نه درآمدی که با یارانهها و برنامههای تشویقی پنهان شده است.
علاوه بر این، «خانه» تنها زمانی درآمد دارد که معاملهگران بهطور مداوم در بازار مشارکت داشته باشند. درآمد پلتفرمهای معاملاتی دورهای است.
در نیمه دوم سال ۲۰۲۵، میانگین درآمد ماهانه کارمزد Hyperliquid حدود ۱۰۹ میلیون دلار بود، در حالی که میانگین درآمد ماهانه کارمزد آن تاکنون در سال ۲۰۲۶ حدود ۷۱ میلیون دلار است.
درآمد کسبوکار ارزهای دیجیتال Robinhood در فصل دوم ۳۸٪ نسبت به سال گذشته کاهش یافت.
بنابراین، سرمایهگذاری در «خانه» به معنای تحمل ریسک نوسانات دورهای حجم معاملات نیز است. ارزشگذاری نیز به همان اندازه مهم است. حتی اگر کل اصل سرمایهگذاری معتبر باشد، سرمایهگذارانی که پلتفرم معاملاتی را در ضریب ارزشگذاری بالایی متناظر با اوج حجم معاملات خریداری میکنند، ممکن است در نهایت با ضرر مواجه شوند.
سرمایهگذاری در «خانه» واقعاً چه معنایی دارد؟
سرمایهگذاری در «خانه» یعنی مالکیت موتورهای تطبیق سفارش، حسابهای کارگزاری و کانالهای توزیع که نظرات بازار را به معاملات واقعی تبدیل میکنند—نه شرطبندی بر روی خود این نظرات.
سادهترین راه برای نابود کردن این منطق سرمایهگذاری، پر کردن پرتفوی خود با ابزارهای افتراقی لیستشده در پلتفرمهای معاملاتی است: آزمایشگاههای هوش مصنوعی، میمها، ارزهای دیجیتال یا تیمهای ورزشی.
اینها دقیقاً همان چیزهایی هستند که جمعیت افتراقی مستقیماً روی آنها شرط میبندد—و دقیقاً همان چیزهایی که در نهایت باعث میشوند این جمعیت با ضرر مواجه شود.
در حال حاضر، «خانه» مزیت دیگری نیز دارد: اینکه بیتفاوت است کدام موتور افتراقی مشتریان را جذب میکند.
یک کارگزاری مورد نظارت، میتواند در ساعت ۱۰ صبح گزینههای سهام را به مشتریان بفروشد، در زمان شروع بازی ورزشی قراردادهای رویدادی ارائه دهد و در شب شنبه جفتهای معاملاتی ارزهای دیجیتال را عرضه کند.
این کارگزاری میتواند از هر دو نوع افتراق سازنده و افتراق سبک قمار درآمد کسب کند، بدون اینکه نیازی به تمایز بین آنها داشته باشد.
بههمین ترتیب، یک صرافی بلاکچینی قراردادهای آتی دائمی میتواند در زمانی که بازارهای سنتی تعطیل هستند، معاملات نفت خام را ارائه دهد و همزمان قراردادهای شاخص سهام، طلا و ارزهای دیجیتال را فهرست کند—و به سرمایهگذاران افتراقی که به ساعات معاملاتی سنتی محدود نیستند، خدمات دهد.
این منطق سرمایهگذاری نیازی به پیشبینی این ندارد که بعدین رویداد گرم بازار چه خواهد بود. تنها لازم است باور داشته باشیم که رویدادهای جدید بازار همواره ظهور خواهند کرد و این رویدادها همیشه نیازمند مکانی هستند که در آن قابل معامله باشند.
تخصص دلفی در حوزه رمزارزهاست. بنابراین، تحلیلهای این فصل عمدتاً بر بازارهای رمزارز متمرکز خواهند بود تا زمینهساز سری نگاه سالانهٔ آیندهٔ ما شوند.
اما این تم سرمایهگذاری خود محدود به هیچ کلاس دارایی خاصی نیست؛ پلتفرمهای معاملاتی در مالی سنتی نیز باید بهطور مساوی در این بررسی گنجانده شوند.
Cboe در اختیارهای همانروز انقضا برای شاخص S&P 500 مزیت رقابتی دارد.
CME قراردادهای محرک FanDuel Predicts را فراهم میکند که در ژانویهٔ امسال در تمامی ۵۰ ایالت آمریکا راهاندازی شد.
در ژوئن، DraftKings محصول پیشبینی خود را به صرافی اختصاصیاش منتقل کرد.
کوینبیس از طریق Kalshi معاملات بازارهای پیشبینی را ارائه میدهد. پس از خرید Deribit به ارزش ۲٫۹ میلیارد دلار در اوت ۲۰۲۵، کوینبیس همچنین صرافی اختیار معاملهٔ رمزارزی بزرگتر جهان را در اختیار دارد.
Interactive Brokers پلتفرم ForecastEx را اداره میکند.
همهٔ این شرکتها مدلهای کسبوکار نسبتاً بالغ و شیارهای رقابتی قوی دارند.
پلتفرمهای معاملاتی زنجیرهای (on-chain) به دلایل متفاوتی قابل توجه هستند: میتوانند تقریباً هر داراییای را لیست کنند، ۲۴ ساعته و ۷ روز هفته فعالیت داشته باشند و مشتریان جهانی را خدمترسانی کنند. به عنوان مثال، Hyperliquid تقریباً تمام درآمد حاصل از کارمزد پروتکل را صرف خرید مجدد توکن پلتفرم میکند.
در نتیجه، پلتفرمهای معاملاتی زنجیرهای فرصت سرمایهگذاری با بتای بالاتری نسبت به همان تقاضای افتراقی فراهم میکنند — هرچند با ریسک متناظر بالاتری نیز همراهاند.
ربینهود: چگونه محصولات معاملاتی متنوع، درآمد ایجاد میکنند
در سهماههٔ دوم ۲۰۲۶، روبینهود برای اولین بار قراردادهای رویدادی را بهعنوان خط درآمدی جداگانه اعلام کرد.
این کسبوکار در این سهماهه ۱۵۶ میلیون دلار درآمد ایجاد کرد که از درآمد معاملات سهام (۱۲۹ میلیون دلار) و معاملات رمزارز (۱۰۰ میلیون دلار) پیشی گرفت.
اختیار معامله همچنان بزرگترین منبع درآمد مرتبط با معاملات با ۳۴۲ میلیون دلار است. کل درآمد خالص این سهماهه ۱٫۳۱ میلیارد دلار بود.
تنها یک سال پیش، درآمد سهماههٔ این کسبوکار تنها حدود ۱۰ میلیون دلار بود.
ربینهود اعلام کرده که از میان ۲۸٫۴ میلیون مشتری مالیشدهٔ خود، نزدیک به ۲ میلیون نفر از محصولات قراردادهای رویدادی استفاده کردهاند — یعنی نرخ نفوذ حدود ۷٪.
در سپتامبر، وقتی مورگان استنلی سهام روبینهود را ارتقا داد، بهطور خاص بر شکاف بزرگ بین این نرخ نفوذ و کل پایگاه مشتریان تأکید کرد.
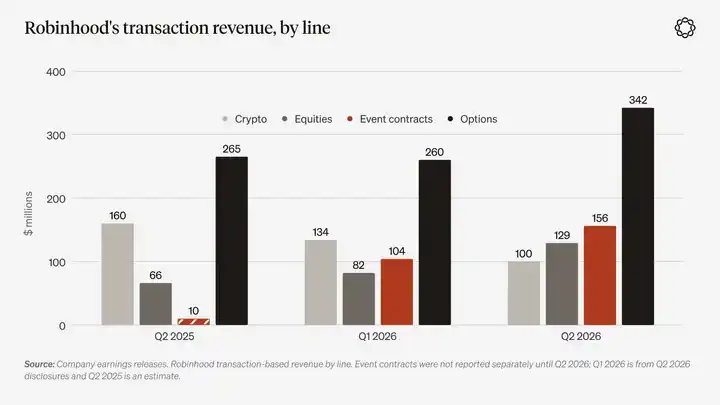
شرح نمودار: درآمد مرتبط با معاملات روبینهود بر اساس دستهبندی کسبوکار. منبع: اسناد شرکت. قراردادهای رویدادی تا سهماههٔ دوم ۲۰۲۶ بهصورت جداگانه افشا نشده بودند؛ دادههای سهماههٔ اول ۲۰۲۶ از افشاگریهای سود سهماههٔ دوم ۲۰۲۶ و دادههای سهماههٔ دوم ۲۰۲۵ تخمینی هستند.
مشتریان به دنبال مکانی هستند که بتوانند دیدگاههای بازاری خود را بیان و از آن سود ببرند.
در چرخهٔ قبلی، ارزهای دیجیتال این نقش را ایفا کردند. سالهاست که اختیار معامله نیز عملکرد مشابهی داشته است. و در این چرخه، قراردادهای رویدادی به عنوان وسیلهٔ جدید ظهور کردهاند.
اگر قراردادهای رویدادی بتوانند همچنان حدود یکپنجم درآمد مرتبط با تراکنشها را با نفوذ زیر ۱۰٪ در میان مشتریان تأمین کنند، فضای کافی برای تبدیل تماشاگران به معاملهگران واقعی وجود دارد.
اگر بازار ارزهای دیجیتال دوباره تقویت شود، تقاضای معاملاتی مرتبط نیز به همان دسته حسابهای مشتری جریان خواهد یافت.
در بازارهای مالی تنظیمشده، ارزش یک تأمینکنندهٔ نقدینگی از سبدی شامل محصولات معاملاتی متعدد ناشی میشود. سرمایهگذاران باید این سبد کسبوکار را نگه دارند، چرا که هیچکس نمیتواند پیشبینی کند کدام نوع محصول در آینده فعالتر خواهد بود.
با این حال، اختلافات حقوقی خطری واقعی و همچنان در حال تحول هستند.
در آوریل امسال، دادگاه استیناف دورهٔ سوم ایالات متحده در پروندهٔ کالشی علیه نیوجرسی به نفع کالشی رأی صادر کرد.
اما در آگوست، دادگاه استیناف دورهٔ نهم در پروندهٔ کالشی و پروندهٔ مرتبط ارائهشده توسط رابینهوود، نتیجهٔ مخالفی اعلام کرد و تعیین نمود که قراردادهای رویدادهای ورزشی جایگزین (سوآپ) نیستند؛ بنابراین نوادا میتواند قوانین قمار ایالتی خود را بر آنها اعمال کند.
در سپتامبر، دادگاه استیناف دورهٔ ششم نیز در پروندههای مربوط به اوهایو و تنسی علیه کالشی رأی صادر کرد.
در حال حاضر، هم نیوجرسی و هم رابینهوود درخواستهایی به دیوان عالی ایالات متحده ارسال کردهاند تا این اختلافات حقوقی را بررسی کند.
رابینهوود عرضهٔ قراردادهای رویدادهای ورزشی را در نوادا متوقف کرده و موافقت کرده است که عرضهٔ جدید این قراردادها را در میشیگان نیز لغو کند. در سپتامبر، دادستان کل میزوری نیز نامههای توقف و انصراف را به شش پلتفرم ارسال کرد.
اگر دادگاهها در نهایت توسعهٔ کسبوکار قراردادهای رویدادی را محدود کنند، مشتریان مرتبط همچنان در سیستم معاملات اختیار معامله و کارگزاری اوراق بهادار رابینهوود باقی خواهند ماند. این امر طرح سرمایهگذاری را پیچیدهتر میکند، اما کاملاً آن را رد نمیکند.
علاوه بر این، درآمد ۱۵۶ میلیون دلاری قراردادهای رویدادی در فصل دوم احتمالاً بخشی از بهرهمندی از رونق معاملاتی جام جهانی نیز بوده است.
رابینهوود در ۲۷ اکتبر نتایج فصل سوم را اعلام خواهد کرد.
دادههای فصول آینده به سرمایهگذاران کمک خواهد کرد تا تشخیص دهند که نرخ نفوذ فعلی محصول حدود ۷٪ نشاندهندهٔ آغاز یک کسبوکار جدید است یا اوج محبوبیت یک محصول نوآورانه پشت سر گذاشته شده است.
هایپرلیکوئید: بازار معاملاتی بدون کمیتهٔ بررسی فهرستشدن
ظهور قراردادهای جاودانی زنجیرهای مانند آن است که انتشار نشریههای راهآهن دیگر نیازی به تصویب پارلمان نداشته باشد.
یازده روز پس از رونمایی توکن HYPE، گزارش «چشمانداز بازارها برای سال ۲۰۲۵» را منتشر کردیم و هایپرلیکوئید را به عنوان یکی از محورهای اصلی سرمایهگذاری خود فهرست کردیم.
در آن زمان نوشتیم که هایپرلیکوئید «میخواهد هممعنا با آنچه مردم به عنوان «بایننس زنجیرهای» تصور میکنند، شود.»
در سال ۲۰۲۵، حجم معاملات هایپرلیکوئید حدود ۳ تریلیون دلار و کل کارمزدهای پرداختی توسط معاملهگران حدود ۹۷۲ میلیون دلار بود.
بر اساس اطلاعات DefiLlama، پس از کسر کارمزدهای پرداختی به سازندگان اکوسیستم و سایر سهمهای درآمدی، حدود ۸۱۸ میلیون دلار از این مبلغ به درآمد پروتکل تعلق میگیرد.
تقریباً تمام درآمد پروتکل به صندوق کمک وارد شد که از آن برای خرید توکن HYPE در بازار ثانویه و خارج کردن آن از گردش استفاده کرد.
در نه ماه اول سال ۲۰۲۶، درآمد کارمزد پلتفرم حدود ۶۴۳ میلیون دلار بود که رشد آن کندتر از نیمه دوم سال ۲۰۲۵ بود. این امر یادآوری دیگری برای سرمایهگذاران است که درآمد پلتفرم معاملاتی همچنان تحت تأثیر احساسات بازار ارزهای دیجیتال نوسان خواهد کرد.
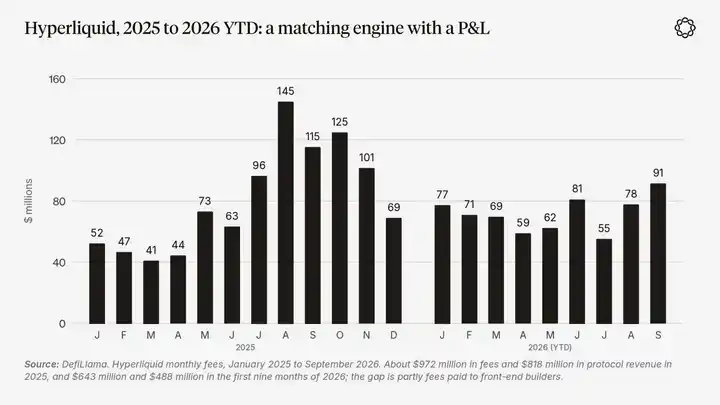
شرح نمودار: درآمد ماهانه کارمزد Hyperliquid از ژانویه ۲۰۲۵ تا سپتامبر ۲۰۲۶. منبع: DefiLlama. درآمد کارمزد در سال ۲۰۲۵ حدود ۹۷۲ میلیون دلار و درآمد پروتکل حدود ۸۱۸ میلیون دلار بود؛ در نه ماه اول ۲۰۲۶ این اعداد به ترتیب حدود ۶۴۳ میلیون و ۴۸۸ میلیون دلار بود. تفاوت بین این دو عمدتاً ناشی از کارمزدهای پرداختی به سازندگان رابط کاربری (frontend) است.
آنچه واقعاً منطق «دو موتور اصلی سpekولاسیون» این مقاله را تأمین میکند، HIP-3 است، نه صرفاً کسبوکار ارز دیجیتال اصلی Hyperliquid.
از اکتبر ۲۰۲۵، هر کسی که ۵۰۰۰۰۰ عدد HYPE را استیک کند، میتواند بازار قرارداد جاودانی خود را روی Hyperliquid راهاندازی کند و تا نیمی از درآمد کارمزد معاملاتی را حفظ نماید.
بزرگترین راهانداز فعلی، trade.xyz است. این پلتفرم امکان معامله نفت خام، نفت خام برنت، طلا، نقره، شاخصهای سهام، سهام انفرادی و داراییهای مرتبط با شرکتهای خصوصی را فراهم میکند.
بر اساس آمار پلتفرمهای مختلف ردیابی داده، حجم معاملات trade.xyz در ۳۰ روز منتهی به ۶ اکتبر حدود ۴۷ تا ۵۸ میلیارد دلار بود.
در روز شنبه ۲۸ فوریه، زمانی که ایالات متحده و اسرائیل حملهای به ایران انجام دادند، بورس CME هنوز باز نشده بود، اما قراردادهای جاودانی نفت خام روی Hyperliquid همچنان در حال معامله بودند.
بعداً جیپی مورگان اشاره کرد که حداکثر حجم معاملات روزانه این پلتفرم در نفت خام به ۱٫۷ میلیارد دلار رسیده است.
معاملهگران متوجه شدند که بازار معاملات نفت خام در روز شنبه نیز باز است و وارد معامله شدند. اگر این رفتار ادامه یابد، چرخه کسبوکار Hyperliquid ممکن است تغییر کند؛ زیرا قراردادهای جاودانی ارزهای دیجیتال عمدتاً با تمایل ریسک بازار نوسان میکنند، درحالیکه فعالیت دفتر سفارشات کالاها و شاخصهای سهام بیشتر تحت تأثیر رویدادهای خبری و تقاضای کلی معاملاتی اقتصادی است.
البته ریسکها باقیماندهاند و پیچیده نیستند. نرخ کارمزد ممکن است به دلیل رقابت کاهش یابد. مدل رشد HIP-3 قبلاً کارمزدهای بازارهای جدید را برای جذب حجم معاملات تا ۹۰٪ یا بیشتر کاهش داده است. معاملهگران ممکن است برای کسب امتیازهای غیرقطعی، معاملات فیک انجام دهند. یک راهانداز نیز ممکن است کل بازار را تحت کنترل درآورد. در فصل دوم سال ۲۰۲۶، trade.xyz حدود ۹۵٪ از حجم معاملات HIP-3 را تشکیل میداد. همچنین ممکن است مقررات مانع دسترسی مشتریان ایالات متحده به این دفاتر سفارش شوند.
علاوه بر این، حتی اگر توکنی با استفاده از درآمد کارمزد خریداری شود، همچنان سهامی از پلتفرم معاملاتی محسوب نمیشود.
HYPE همزمان در هر دو طرف اصل اول سرمایهگذاری مطرحشده در ادامه قرار دارد: از یک سو، نمایانگر Exposure غیرمستقیم به بازده اقتصادی پلتفرم معاملاتی است؛ و از سوی دیگر، برای اکثر دارندگان، همچنان داراییای است که توسط جمعیت سpekولاتیو نگهداری میشود و قیمت آن با احساسات بازار ارزهای دیجیتال نوسان میکند.
Hyperliquid در این مقاله ارزش تأکید دارد زیرا واضحترین و قابلاجراترین مثال موجود را ارائه میدهد: یک موتور تطبیق معاملات که تلاش میکند تبدیل به یک صرافی جامع شود که تقریباً همه داراییها را معامله کند — دقیقاً همان شکل بازاری که دو موتور اصلی سpekولاسیون در کنار هم به سوی آن حرکت میکنند.
Lighter: چرا بازار میتواند بیش از یک پلتفرم معاملاتی را تحمل کند؟
موفقیت تنها یک پلتفرم معاملاتی ممکن است صرفاً داستانی درباره یک شرکت منفرد باشد. اما اگر چندین پلتفرم همزمان موفق شوند، نشاندهنده وجود تقاضای واقعی در بازار است.
بر اساس آمار حجم معاملات ۳۰ روزه DefiLlama از اوایل اکتبر، حجم Hyperliquid حدود ۲۰۳ میلیارد دلار، Variational ۶۶ میلیارد دلار، Aster ۶۰ میلیارد دلار و Lighter ۵۶ میلیارد دلار بود.
علاوه بر این، بازیگران کوچکتر زیادی وجود دارند. بخشی از این حجم از معاملات فیک ناشی از انگیزههای پاداشی ناشی میشود. در اکتبر ۲۰۲۵، DefiLlama Aster را به دلیل نگرانیهای مربوط به دادههای حجم معاملاتیاش از رتبهبندیاش خارج کرد. اما حتی پس از اعمال کاهش معناداری بر این حجم، بازار قراردادهای آتی جاودانی زنجیرهای همچنان بزرگ است تا بتواند چندین برنده را پشتیبانی کند.
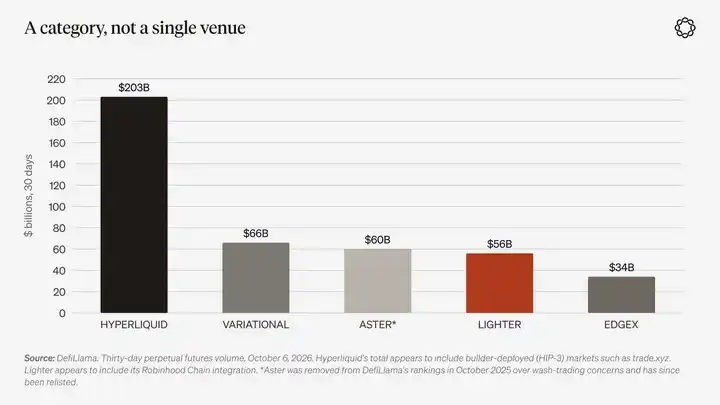
عنوان نمودار: حجم قراردادهای آتی جاودانی در ۳۰ روز گذشته تا ۶ اکتبر ۲۰۲۶. منبع: DefiLlama. حجم کل Hyperliquid شامل بازارهای راهاندازیشده از طریق HIP-3 مانند trade.xyz است؛ دادههای Lighter شامل ادغام با زنجیره Robinhood Chain به نظر میرسد. Aster در اکتبر ۲۰۲۵ به دلیل نگرانیهای مربوط به معاملات فیک از رتبهبندی DefiLlama حذف و سپس دوباره لیست شد.
Lighter در حال حاضر واضحترین دومین گزینه سرمایهگذاری است.
این پلتفرم یک کتاب سفارشات اجرا میکند که نتایج تطبیق آن را میتوان با اثباتهای بدون افشای دانش تأیید کرد، برای حسابهای استاندارد هیچ کارمزد معاملاتی دریافت نمیکند و علاوه بر ارزهای دیجیتال، معاملات سهام، کالاها و ارز را نیز ارائه میدهد.
روبنهود در دور تأمین سرمایه لایتر در نوامبر ۲۰۲۵ شرکت کرد.
از جولای امسال، معاملات آتی دائمی که کیف پول روبنهود به کاربران خارج از ایالات متحده ارائه میدهد، از طریق لایتر روی زنجیره روبنهود و تحت مدل بهاشتراکگذاری درآمد انجام میشود.
توکن LIT لایتر در دسامبر ۲۰۲۵ رونمایی شد.
از آنجا که کاربران عمومی بهصورت رایگان معامله میکنند، لایتر باید برای درآمدزایی به حسابهای پремیوم، مشارکتهای توزیعی و ارزش اقتصادی قابلدستیابی توکن متکی باشد.
در ۲۰ سپتامبر، یک ارسال کد با عنوان «پشتیبانی از اختیارهای دودویی» در پایگاه کد سیستم اثبات لایتر ظاهر شد. این بهروزرسانی موقعیتهای مبتنی بر نتیجه و قابلیت تسویه آنها را اضافه کرد.
البته وجود یک ویژگی در یک مخزن کد به معنای داشتن ارزش تجاری نیست. آن کد تنها زمانی معنا پیدا میکند که نقدینگی واقعی در سمت مقابل بازار ظاهر شود.
اما حداقل نشاندهندهٔ جهتی است که لایتر آن را جهت تقاضای آیندهٔ بازار میداند.
قراردادهای رویدادی: محصولات مالی طراحیشده برای عصر تلفن همراه
قراردادهای بازار پیشبینی و اختیارها دو نوع مختلف از ادعاهای پرداخت هستند.
در بازارهای پیشبینی، معاملهگران قراردادهای «بله» یا «خیر» را دربارهٔ یک واقعیت که در تاریخ مشخصی تأیید خواهد شد، خریداری میکنند. قیمت قرارداد را میتوان بهعنوان قیمتگذاری بازار از احتمال وقوع رویداد در نظر گرفت. معاملهگران حداکثر هزینهٔ پرداختی برای قرارداد را از دست میدهند، نرخهای تأمین مالی را تحمل نمیکنند و با تصفیه اجباری نیز مواجه نمیشوند.
از منظر عملکرد اجتماعی، این محصولات بسیار شبیه موتورهای سpekولاتیوی شانسی هستند. مردم قبلاً قضاوتهای خود را دربارهٔ مسابقات ورزشی، انتخابات، دادههای تورم یا قیمت داراییها شکل دادهاند و بازارهای پیشبینی به آنها اجازه میدهند این قضاوتها را پیش از افشای نهایی واقعیت به سود بالقوه تبدیل کنند.
در مقایسه با بسیاری از محصولات مالی پیشین، بازارهای پیشبینی بهویژه برای معاملات تلفن همراه مناسب هستند؛ زیرا یک حساب واحد میتواند هم قضاوتهای بلندمدت دربارهٔ رویدادها را نگه دارد و هم در شرطبندی ورزشی بعدازظهر شنبه شرکت کند.
در ژانویه ۲۰۲۳، هنگامی که اولین بار دربارهٔ بازارهای پیشبینی نوشتیم، کالشی هنوز «در حال آمادهسازی برای راهاندازی» محصولات مرتبط بود، در حالی که پلیمارکت تازه جریمهٔ CFTC را پرداخته و خدمترسانی به کاربران آمریکایی را متوقف کرده بود.
امروزه کالشی به یک پلتفرم مجاز معاملاتی بازار پیشبینی در ایالات متحده تبدیل شده است. گزارش شده که این شرکت در حال جستجوی سرمایهگذاری با ارزشگذاری حدود ۴۰ میلیارد دلار است.
پلیمارکت یک پلتفرم جهانی بازار پیشبینی است که امروزه بسیاری از افراد آن را حتی بهعنوان یک منبع اخبار در نظر میگیرند. این پلتفرم در اواخر ۲۰۲۵ به بازار ایالات متحده بازگشت.
روبنهود نقش توزیعکننده را ایفا میکند و قبلاً متوجه شده که درآمد حاصل از قراردادهای رویدادی میتواند از کسبوکار ارزهای دیجیتال آن فراتر رود.
این پلتفرمها در مجموع ثابت میکنند که تقاضا برای بازارهای پیشبینی بسیار فراتر از فضای ارزهای دیجیتال است.
معمولترین اعتراض این است که بازارهای پیشبینی، در واقع، صرفاً شرطبندی ورزشی با نام دیگری هستند.
مرکز تحقیقات پیو دادههای حجم معاملات از ژوئیه ۲۰۲۴ تا آوریل ۲۰۲۶ را تحلیل کرد. نتایج نشان داد که قراردادهای مرتبط با ورزش ۸۰٪ از حجم معاملات کالشی و ۳۹٪ از حجم معاملات پلیمارکت را تشکیل میدهند.
این تابستان، سهم معاملات ورزشی بیشتر افزایش یافت. مرکز تحقیقات پیو تأکید کرد که این رشد را نمیتوان صرفاً به جام جهانی نسبت داد.
اگر این ساختار معاملاتی ادامه یابد، بازارهای پیشبینی در واقع ممکن است تنها یک پلتفرم شرطبندی ورزشی با برند بهتر و تحت نظارت فدرال باشند.
اما حتی در این صورت، منطق «سرمایهگذاری در خانه» همچنان معتبر است؛ تنها این است که این منطق مربوط به زیرساخت معاملات شرطبندی، نه بازارهای اطلاعاتی خواهد بود.
آزمون واقعی این است: وقتی تقویم ورزشی دیگر متراکم نباشد، آیا بازارهای رویدادهای سیاسی، کلاناقتصادی و شرکتی میتوانند رشد خود را ادامه دهند؟
اگر اینگونه نباشد، سرمایهگذاران باید اندازه موقعیتهای خود را بر اساس منطق زیرساخت شرطبندی ورزشی تعیین کنند.
کیفیت حجم معاملات بازار نیز شایسته توجه است.
روزنامه وال استریت جورنال گزارش داد که کمیسیون تجارت آتی (CFTC) ادعاهای مربوط به معاملات جعلی در کالشی را بررسی میکند. کالشی این ادعاها را رد کرده و برنامه انگیزهبخش حجم معاملات خود را لغو میکند.
این یادآوری دیگری برای سرمایهگذاران است که بخشی از حجم معاملات اعلامشده در سراسر این صنعت در واقع از طریق انگیزهها خریداری شده است.
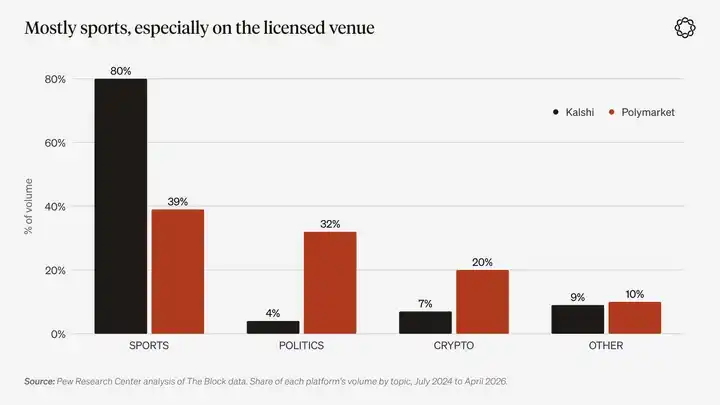
عنوان نمودار: سهم حجم معاملات بر اساس موضوع برای کالشی و پلیمارکت، ژوئیه ۲۰۲۴ تا آوریل ۲۰۲۶. منبع: تحلیل مرکز تحقیقات پیو از دادههای The Block.
HIP-4 بازار هایپرلیکوئید برای قراردادهای رویدادی است و اجرای چنین محصولاتی در محیطی بلاکچینی بدون نیاز به مجوز است.
این بازار در کنار بازار قراردادهای آتی دائمی هایپرلیکوئید اجرا میشود، از همان وثیقه استفاده میکند و معمولاً با نتیجهای بین ۰ یا ۱ تسویه میشود.
در ۲ می ۲۰۲۶، بازارهای رویدادی انتخابشده رسمی راهاندازی شدند. اولین محصول، یک قرارداد دوتایی بیتکوین با تسویه روزانه و در ساعت ۰۶:۰۰ UTC بود.
در ۲۹ اوت، HIP-4 امکان راهاندازی بازارها را برای تمام کاربران باز کرد. راهاندازها باید ۵۰۰٬۰۰۰ واحد HYPE را وثیقه کنند. اگر سازندگان بازارهای غیرمنطقی ایجاد کنند یا تسویه بهدرستی انجام نشود، معتبرسازها میتوانند داراییهای وثیقهشده آنها را کاهش دهند.
اوتکام، اسکیو و trade.xyz اولین راهاندازها بودند.
بر اساس دادههای پلتفرمهای مختلف، تا اوایل اکتبر، حجم تجمعی معاملات HIP-4 حدود ۳۱۷ تا ۳۹۵ میلیون دلار بود.
در ۳۰ روز گذشته تا ۵ اکتبر، حجم معاملات آن حدود ۴۵ میلیون دلار بود. در مقایسه، تنها کالشی در دورهای تا ۲۹ سپتامبر امسال حدود ۵۳ میلیارد دلار حجم معاملات ثبت کرد.
HIP-4 هماکنون صرفاً یک ابزار مالی بنیادین باقی مانده است. مقایسه مستقیم مقیاس فعلی معاملات آن با پلیمارکت دوم، معادل توصیف یک ابزار مالی بنیادین بهعنوان یک کسبوکار تجاری بالغ است.
نوآوری واقعیای که HIP-4 ارائه میدهد، ادغام سیستم حسابها است.
در ساعت ۳ صبح، یک معاملهگر میتواند در یک صفحه سفارش مشخص و با یک موجودی همراه حاشیه، همزمان موقعیت بلند در یک قرارداد آتی دائمی بیتکوین و موقعیت بلند در یک قرارداد دوتایی داشته باشد که در صورت افت قیمت نشانگر به زیر یک قیمت انجامشده خاص، پرداخت میکند.
سایر پلتفرمها نیز در جهت مشابهی حرکت میکنند؛ پلیمارکت در سپتامبر قراردادهای آتی دائمی را خارج از ایالات متحده اضافه کرد، در حالی که کالشی از ژوئن این محصولات را ارائه میدهد.
با همگرایی تدریجی بازارهای پیشبینی و پلتفرمهای معاملات قراردادهای جاودان، مزیت بلندمدت احتمالیترین HIP-4، فهرستشدن بدون نیاز به مجوز برای بازارهای جدید است.
با این حال، کارمزدها باید با اجرایکنندگان به اشتراک گذاشته شوند. بنابراین، اگر یک سازنده تنها قالبهای اصلی قرارداد را بهطور مسلطانه ارائه دهد، پروتکل هایپرلیکوئید ممکن است نام تجاری خود را حفظ کند اما مجبور شود اکثر درآمد کارمزدی را از دست بدهد.
این همان ریسکی است که HIP-3 با آن روبهروست، اما در دستهای دیگر از محصولات قراردادی رخ میدهد.
اختیارات فهرستشده: بازار نوسانی که هنوز بالغ نشده است
اختیارات، محصولی مالی پیچیدهتر از قراردادهای رویدادی هستند.
یک اختیار دارای قیمت اعمال، تاریخ سررسید، معیارهای ریسک یونانی و سطح کامل نوسان است. کسی باید این قراردادها را قیمتگذاری کند و آماده باشد بهعنوان طرف مقابل معامله عمل کند. این امر چالشی نقدینگی متفاوت از آنچه در قراردادهای رویدادی وجود دارد ایجاد میکند.
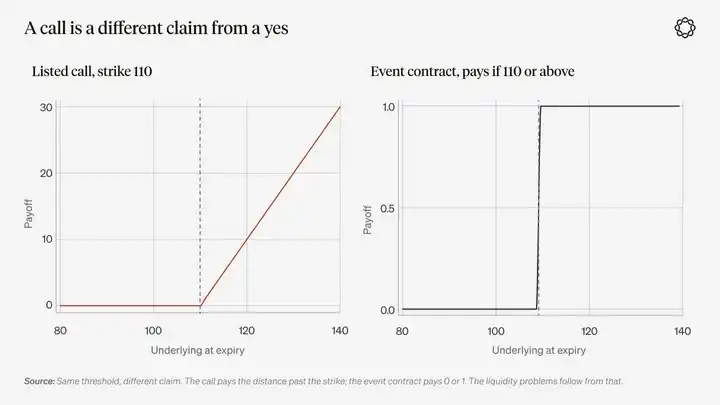
توضیح نمودار: آستانه قیمت یکسان، ادعاهای پرداخت متفاوتی را نشان میدهد. پرداخت یک اختیار خرید وابسته به میزان فراتر رفتن قیمت پایه از قیمت اعمال است، درحالیکه پرداخت یک قرارداد رویدادی معمولاً تنها دو نتیجه دارد: ۰ یا ۱. مشکلات نقدینگی ناشی از این تفاوت نیز متفاوت است.
سرمایهگذاران خرد تقاضای قوی و اثباتشدهای برای محصولات مالی با ریسک پایینشده و پتانسیل پرداخت محدب نشان دادهاند.
چه در مورد اختیارات با سررسید همانروز بر روی شاخص S&P 500 باشد یا درآمد فصلی ۳۴۲ میلیون دلاری رابینهود از معاملات اختیار، هر دو این نکته را تأیید میکنند.
تقاضای سبک لاتاری برای سرمایهگذاری احساسی، تمایل دارد ساختارهای پرداخت محدب را بپردازد، بهویژه زمانی که پلتفرمهای معاملاتی مدرن چنین محصولاتی را بسیار قابلدسترس کردهاند. اما در زنجیره، سفارشنامههای اختیار با مقیاس واقعی هنوز کوچک هستند.
درایو تبدیل به پیشروترین پلتفرم معاملات اختیار در زنجیره شده است. تا اواسط سپتامبر امسال، درایو حدود ۸۷٪ از کل حجم معاملات حق اختیار در زنجیره در سال ۲۰۲۶ را تشکیل میداد. بر اساس دادههای یک روز معاملاتی افشایشده در سپتامبر، حجم معاملات اختیار درایو ۱۶۳ میلیون دلار بود. در مقایسه، حجم معاملات دِریبیت در همان روز ۳٫۵۶ میلیارد دلار بود. دِریبیت اکنون متعلق به کوینبیس است و تقریباً ۸۰٪ از علاقهمندیهای باز اختیار ارزهای دیجیتال جهانی را در اختیار دارد.
پلتفرم دیگری به نام پارادکس توسط شبکه معاملاتی نهادی پارادایم پرورش داده شده است. در اواسط سپتامبر، پارادکس موتور درخواست نقلقول (RFQ) پارادایم را ادغام کرد. در چهار روز بعدی، علاقهمندی باز اختیار آن ۲٫۶ برابر رشد کرد و به ۲۰۲ میلیون دلار رسید.
حتی اگر تمام پلتفرمهای معاملات اختیار در زنجیره را با هم جمع کنیم، مقیاس آنها در مقایسه با دِریبیت آنقدر کوچک است که تقریباً ناچیز محسوب میشود.
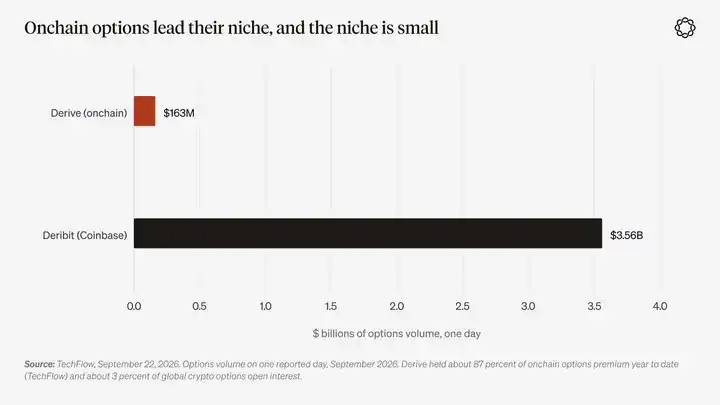
عنوان نمودار: حجم معاملات اختیار در یک روز معاملاتی افشایشده در سپتامبر ۲۰۲۶. منبع: تکفلو، ۲۲ سپتامبر ۲۰۲۶. درایو حدود ۸۷٪ از حجم تجمعی معاملات حق اختیار در زنجیره تا این تاریخ (تحقیقات آلیا) و حدود ۳٪ از علاقهمندیهای باز جهانی اختیار ارزهای دیجیتال را تشکیل میدهد.
کمبود نقدینگی در سطح نوسان اختیارهای در زنجیره عمدتاً ناشی از ساختار خود بازار است.
برای قراردادهای جاودان، تنها یک سفارشنامه برای هر دارایی پایه کافی است. اما برای اختیارات، هر دارایی پایه، هر قیمت اعمال، هر تاریخ سررسید و هر نوع اختیار ممکن است نیازمند یک سفارشنامه جداگانه باشد. در نتیجه، نقدینگی در بین تعداد زیادی قرارداد مجزا پراکنده میشود.
تا زمانی که پلتفرمهای معاملاتی ارزهای دیجیتال نتوانند معاملات اختیار را بهاندازه اختیارات با سررسید همانروز بر روی شاخص S&P 500 ساده کنند و سطح نوسانی بسازند که مردم واقعاً حاضر باشند برای کاهش ریسک از آن استفاده کنند، اختیارات فهرستشده باقیماندنی با تقاضای واقعی اما نقدینگی ضعیف در سفارشنامه خواهند بود.
درک منطقیتر درایو و پارادکس این است که آنها را بهعنوان یک اختیار خرید کمهزینه بر روی توسعه آینده سطح نوسان اختیار در نظر بگیریم.
در همین حال، پلتفرمهای معاملاتی از طریق سایر روشها از تقاضای آسانتر برای پرداختهای محدب درآمد تولید کردهاند: بازارهای نظارتشده اختیارات با سررسید همانروز ارائه میدهند، درحالیکه سایر مکانها قراردادهای رویدادی ارائه میکنند.
هایپرلیکوئید ممکن است یکی از اولین پلتفرمهایی باشد که این مسئله را امتحان میکند.
در اوایل اکتبر امسال، جف یان، بنیانگذار هایپرلیکوئید، در مصاحبهای با پادکست امپایر وبسایت Blockworks اعلام کرد که احتمالاً اختیار معامله (آپشن) جهت بعدی توسعه این پلتفرم خواهد بود.
او اشاره کرد که پیشنهاد بهبود هایپرلیکوئید شماره ۴ (HIP-4) اکنون راهحلی شفاف برای سازندگان اکوسیستم فراهم کرده تا پروتکلهای اختیار معامله را توسعه دهند و از کتاب سفارشات نقدی موجود، مکانیزم حاشیهگیری پورتفولیو و قابلیت هدژ دلتایی از طریق بازارهای قراردادهای جاودانی بهرهمند شوند.
با این حال، زمانبندی دقیقی ارائه نکرد.
اگر در نهایت کسی موفق به توسعه این نوع محصول شود، آنگاه پلتفرم معاملاتی با عمیقترین نقدینگی قراردادهای جاودانی روی زنجیره احتمالاً مناسبترین مکان برای ساخت تدریجی سطح نوسان کامل اختیار معامله خواهد بود.
چگونه یک پورتفولیو بسازیم؟
پورتفولیویی که حول این موضوع ساخته میشود را میتوان به چهار بخش تقسیم کرد.
داراییهای اصلی باید پلتفرمهای معاملاتی با سود واقعی یا درآمد از کارمزد باشند که کانالهای توزیعی را کنترل میکنند که رقیبان نمیتوانند بهراحتی آنها را تصاحب کنند.
داراییهای ماهوارهای را میتوان به پلتفرمهای معاملاتی جدیدتری اختصاص داد که مدلهای کسبوکار و اقتصادی آنها هنوز مورد تأیید قرار نگرفتهاند.
فرصتهای سرمایهگذاری اولیه از ابزارهای مالی بنیادین مانند پلتفرمهای اختیار معامله روی زنجیره نشأت میگیرند. این محصولات ممکن است نقشی بسیار مهم در آینده ایفا کنند یا در نهایت بیارزش شوند.
پلتفرمهای معاملاتی خصوصی که هنوز در فهرست نیستند و امکان سرمایهگذاری روی آنها وجود ندارد، را میتوان ابتدا در لیست نظارتی قرار داد.
داراییهایی که مستقیماً توسط جمعیت سpekولاتیو نگهداری میشوند — یعنی آزمایشگاههای هوش مصنوعی، مِمها، ارزهای دیجیتال و تیمهای ورزشی لیستشده در پلتفرمهای معاملاتی — باید از این پورتفولیو حذف شوند.
وزنهای سرمایهگذاری و سطوح اطمینان خاص در گزارش چشمانداز سالانه ما بهطور دقیقتر بررسی خواهند شد.
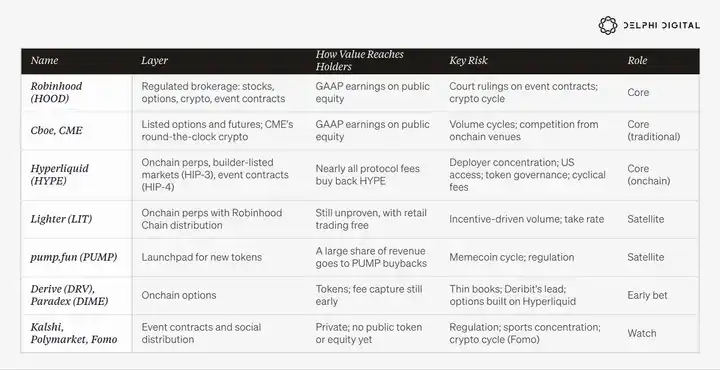
مدیریت این پورتفولیو نیازمند رعایت پنج اصل است.
۱. داراییهای نگهداریشده توسط «خانه» و جمعیت سpekولاتیو را جداگانه مدیریت کنید.
اگر یک کسبوکار از کارمزدهای معاملات سpekولاتیو دیگران درآمد کسب کند، آن «خانه» است. اگر خود دارایی شیء سpekولاتیو باشد، دارایی نگهداریشده توسط جمعیت سpekولاتیو محسوب میشود.
برخی داراییها مانند HYPE ممکن است همزمان هر دو ویژگی را داشته باشند؛ بنابراین در تعیین اندازه موقعیت، این دوگانگی باید بهطور کامل شناخته شود.
۲. بر نرخ دریافت کارمزد و ساختار درآمد تمرکز کنید، نه صرفاً بر حجم معاملات.
«پول احمقانه» که بیگوت از آن یاد کرده، ممکن است حجم معاملات پلتفرمی را که محصولات رایگان ارائه میدهد، باد کند.
مدل رشد هایپرلیکوئید، مکانیزم لایتر برای معافیت از کارمزد معاملات خرد و مدل Robinhood برای پرداخت در ازای جریان سفارش (PFOF) همگی راهحلهای متفاوتی برای یک مسئله کسبوکاری مشترک هستند؛ اما هر مدل راههای خاصی برای شکست دارد.
اگر حجم عظیم معاملات در نهایت نتواند به درآمدی تبدیل شود که پلتفرم بتواند واقعاً آن را کسب کند، این تنها فعالیت معاملاتی است، نه ارزش اقتصادیای که سرمایهگذاران بتوانند از آن بهرهمند شوند.
۳. مقررات را بخشی از مدل کسبوکار در نظر بگیرید.
یک پلتفرم معاملاتی مجوزدار، حتی با مقیاس کسبوکار محدود، همچنان کسبوکاری باکیفیت است—همانطور که عملیات لاتاری دولتی در ایالات متحده.
پلتفرم معاملاتی بدون مجوز ممکن است مجبور به انتقال به بازارهای خارج از کشور شود، اما همچنان میتواند فعالیت خود را ادامه دهد در حالی که بازارهای آمریکا بستهاند.
اگر سرمایهگذاران تنها بر یکی از این مدلها شرط بندی کنند، در واقع بر تصمیمگیری دادگاهها نیز شرط بندی کردهاند.
۴. وسایل سرمایهگذاری را که نزدیکترین شباهت را به سهام در زیرساخت معاملات دارند، اولویتبندی کنید.
روبنهود دادههای سود و زیان را طبق استانداردهای حسابداری پذیرفتهشده ایالات متحده (GAAP) افشا میکند. هایپرلیکوئید درآمد کارمزد و خرید مجدد توکنها را افشا میکند.
این دو نوع وسیله سرمایهگذاری متفاوت هستند و ساختارهای حکمرانی و ریسکهای پایهای متفاوتی دارند. اما از نظر ویژگیهای اقتصادی، بیشتر به یکدیگر شباهت دارند تا به داراییهای افتضاحی که در پلتفرمهایشان لیست و معامله میشوند.
۵. اندازه موقعیتها را بر اساس روندهای فرهنگی بلندمدت، نه عملکرد یک ترم مالی تنظیم کنید.
با کوچکشدن تدریجی شکاف بین واقعیت و آینده، فرهنگ افتضاح نیز بهتدریج کمرنگ میشود. برای مثال، وقتی درآمد حقوقی دوباره برای خرید مسکن کافی شود، وقتی شغلهای ورودی دوباره ظاهر شوند، یا وقتی فناوری جدیدی بالاخره بهاندازه برق عادی و معمولی شود، نیروهای محرک افتضاح ضعیفتر میشوند.
اما تا آن زمان، چرخ ادامه خواهد داشت—تنها اهداف افتضاح روی آن تغییر خواهند کرد.
این روند در نهایت به کجا منجر خواهد شد؟
دو نتیجه اصلی ممکن برای این روند وجود دارد.
اول اینکه تعداد بیشتری از چیزهای زندگی به اشیاء قابل معامله تبدیل خواهند شد: انتخابات، تصمیمات نرخ بهره، آبوهوا، رونمایی بعدی یک شرکت از محصول جدید، یا بازی بعدی یک ورزشکار.
هر شرطبندی ممکن است کوچکتر، سریعتر و متداولتر شود و تعداد فزایندهای از معاملات بهصورت خودکار توسط نرمافزار انجام خواهد شد.
عامل هوش مصنوعی که وظایفی را بهجای کاربر انجام میدهد میتواند قضاوت بازاری یکسان را از طریق دوجین قرارداد در چندین پلتفرم معاملاتی بدون اینکه کاربر هرگز نیاز به باز کردن اپلیکیشن معاملاتی داشته باشد، اعمال کند.
این امر ارزش اقتصادی را بیشتر به سمت اپراتورهای موتورهای تطبیق معاملات و لایههای تسویه هدایت خواهد کرد.
در این مسیر، شدت فعالیت افتضاح همچنان با چرخههای بازار صعود و نزول خواهد داشت، اما زیرساخت اساسی بهطور مداوم گسترش خواهد یافت. در نهایت، «خانه» بیشتر شبیه یک شرکت خدمات عمومی خواهد شد.
دومین نتیجه همان چیزی است که هر موج تاریخی از دیوانگی افتضاحی که در این مقاله بررسی شده، در نهایت تجربه کرده است.
فعالیت افتضاح در این مقیاس عظیم، در تمام تاریخ بدون استثنا به سقوط منجر شده است. دلیل کافی برای باور اینکه این بار متفاوت خواهد بود، وجود ندارد. آنچه واقعاً مهم است، آنچه پس از انفجار حباب باقی میماند.
راهآهن الگوی تاریخی بارزترین است: سهامداران ضررهای شدیدی متحمل شدند، اما شبکه راهآهن باقی ماند.
البته، این خانه نیز کاملاً در برابر شوکها مقاوم نیست. در نهایت افتیای به صفر رسید و هنگامی که جمعیت سpekولاتیو از بازار خارج میشود، درآمدهای پلتفرمهای معاملاتی نیز بهطور چشمگیری کاهش مییابد.
رشد بازار در ۱۰ اکتبر ۲۰۲۵، آزمون تنشی با مقیاس کوچکتر بود.
در بزرگترین رویداد تسویهٔ تکروزهٔ ثبتشده، بنیانگذار هایپرلیکوئید اعلام کرد که پلتفرم ۱۰۰٪ زمان فعالیت داشته و هیچ بدهی بدی ایجاد نکرده است.
با این حال، این صرافی نیز برای اولین بار در بیش از دو سال گذشته مکانیسم خودکار کاهش بار متقابل حاشیه را فعال کرد.
در طول رشد بازار، یک پلتفرم معاملاتی بهخوبی ادارهشده ممکن است درآمد خود را از دست بدهد، درحالیکه داراییهای نگهداریشده توسط جمعیت سpekولاتیو ممکن است مستقیماً به صفر برسند.
این دو مسیر توسعه متقابلاً منحصر بهفرد نیستند. در واقع، احتملترین نتیجه این است که هر دو بهصورت همزمان رخ دهند: حباب سpekولاتیو در نهایت در زمانی خاص انفجار میکند، اما زیرساختهای مرتبط پس از رشد باقی میمانند و توسط شرکتهای خاصی نگهداری میشوند.
در ادامه، از شاخصهای زیر برای تعیین اینکه بازار در واقع در کدام مسیر قرار دارد، استفاده خواهیم کرد.
چه شاخصهایی را زیر نظر داریم؟
در طول سال آینده، این سیگنالها را پیگیری کرده و بهتدریج آنها را کمّیسازی میکنیم.
۱. سهم بازار.
آیا پلتفرمهای معاملاتی زنجیرهای میتوانند بهطور مداوم حجم معاملات قراردادهای جاودان را از صرافیهای متمرکز بزرگ جذب کنند یا تنها از رشد کل بازار قراردادهای جاودان بهره میبرند؟
۲. بازار قراردادهای رویدادی پس از جام جهانی.
وقتی تقویم ورزشی دیگر متراکم نباشد، آیا قراردادهای رویدادی میتوانند منبع درآمد پایداری برای کارگزاریها باقی بمانند؟ آیا دامنهٔ بازارهای پیشبینی میتواند از رویدادهای ورزشی به حوزههای گستردهتری گسترش یابد؟
۳. معاملهٔ داراییهای سنتی از طریق زیرساختهای ارز دیجیتال.
آیا سهام، کالاها و ارزهای خارجی بهطور مداوم به زنجیره منتقل میشوند؟ همزمان، صرافیهای سنتی چقدر سریعتر از طریق معاملات ۲۴ ساعته و سهام توکنیشده، شکاف خود را با پلتفرمهای معاملاتی ارز دیجیتال کاهش میدهند؟
۴. حکمهای دادگاه.
آیا قراردادهای رویدادی در نهایت بهعنوان قراردادهای آتی یا شرطبندی طبقهبندی میشوند؟ و آیا این تعریف حقوقی منجر به پیشرفت متفاوت پلتفرمهای معاملاتی در ایالات متحده و پلتفرمهای خارج از کشور میشود؟
۵. تأثیر هوش مصنوعی بر قبضهای برق و انتخابات.
آیا هزینههای ساخت زیرساخت هوش مصنوعی بهطور مداوم در قبضهای برق خانگی و انتخابات سیاسی نمایان میشوند؟ آیا بازار کار سطح مبتدی میتواند بهبود یابد؟
چه چیزی قضاوت ما را نادرست اثبات میکند؟
اگر نرخهای بهره واقعی برای مدت طولانی بالا بمانند و در عین حال بازار مسکن دوباره قابلدسترستر شود، موتور سفتهبازی سبک قرعهکشی ممکن است تضعیف شود. افزایشهای اخیر نرخها توسط فدرال رزرو و بازده اوراق خزانهداری ۱۰ ساله آمریکا بالاتر از ۵٪ این قضاوت را تحت آزمون قرار دادهاند.
اگر موج ساختوساز مبتنی بر هوش مصنوعی در نهایت منجر به شکلگیری توافق گستردهای در بازار شود نه تولید مداوم اختلافنظرهای جدید، یا اگر خود سرمایهگذاریهای هوش مصنوعی در بخش ساختوساز کند شود، موتور سفتهبازی سبک ساختوساز نیز تضعیف خواهد شد.
اگر نرخهای کارمزد پلتفرمهای معاملاتی در رقابت به صفر کشیده شوند یا حجم معاملات تنها با برنامههای تشویقی حفظ شود، حتی اگر فعالیت معاملاتی زیادی در بازار وجود داشته باشد، ارزش اقتصادی واقعی و قابلتوجهی باقی نخواهد ماند.
اگر دولت از نظر سیاسی تصمیم بگیرد که کل این صنعت را به عنوان یک «رذیلت» تلقی کند که باید محدود شود و اقدامات نظارتی مربوطه را نیز اجرا کند، ممکن است در نهایت تنها تعداد کمی از پلتفرمهای معاملاتی مجاز در بازار باقی بماند. دادگاه عالی ایالات متحده ممکن است به زودی فرصتی برای هدایت بازار در این جهت از طریق احکام مربوطه فراهم کند.
علاوه بر این، چارچوب تحلیلی «دو موتور سفتهبازی» خود دارای مشکلی است. اگر هر رویداد سفتهبازی تاریخی را بتوان پس از وقوع بهصورت سفتهبازی سبک ساختوساز یا سفتهبازی سبک قرعهکشی توضیح داد، این چارچوب بیش از حد گسترده به نظر میرسد و فاقد محدودیت توضیحی کافی است.
بنابراین، آزمون واقعی باید دقیقتر باشد: داراییهای معاملهشده توسط سفتهبازان مدام تغییر میکنند، اما آیا پلتفرمهای مسئول تطبیق و تسویه این معاملات میتوانند بهطور پایدار درآمدزایی کنند؟
احتمالاً بزرگترین اشتباه، نگهداری داراییهایی است که جمعیت سفتهبازان روی آنها شرطبندی میکند، درحالیکه به اشتباه فکر میکنید که در «خانه» سرمایهگذاری کردهاید.
VI. پاسخ ما
آیا سفتهبازی واکنش جامعه به تغییرات فناورانه است یا واکنشی به افول نظم سیاسی و پولی؟ پاسخ ما این است: سفتهبازی واکنشی به یک شکاف خاص است و هر دو نیروی فوق میتوانند این شکاف را ایجاد کنند.
تغییرات فناورانه این شکاف را از بالا باز میکند و داستانی درباره ساختوساز و رشد آینده برای جمعیت فراهم میسازد. در مقابل، فشار بر نظم سیاسی و پولی این شکاف را از پایین باز میکند و یک بلیط قرعهکشی در اختیار جمعیت قرار میدهد.
در طول تاریخ، این دو نیرو عمدتاً بهصورت جداگانه عمل کردهاند. علاوه بر این، وقتی موتور سیاستی فعال میشود، معمولاً دولت از بالا به پایین فرصتهای سفتهبازی را برای عموم عرضه میکند.
اما امروزه هر دو موتور بهطور همزمان در حال کار هستند.
سفتهبازی سبک قرعهکشی نهتنها توسط سیاستهای دولتی، بلکه بهطور مساوی توسط خانوارهای عادی از پایین به بالا نیز تحریک میشود. و همان فناوری همزمان از هر دو نوع فعالیت سفتهبازی پشتیبانی میکند.
همچنین محیط بازار خود نیز تغییر کرده است. در گذشته، شرکت در سفتهبازی سبک ساختوساز نیازمند کارگزار اوراق بهادار بود، درحالیکه شرکت در سفتهبازی سبک قرعهکشی نیازمند کُتابدار (Bookmaker) بود. امروزه هر دو فعالیت را میتوان از طریق یک گوشی همراه انجام داد. همچنین وضعیت حقوقی نامشخصی را به اشتراک میگذارند و اختلافات مرتبط هنوز در دادگاهها در جریان است.
در عین حال، روشهای سیاستی طی پانزده سال گذشته تدریجاً این ادراک را تقویت کردهاند که انباشتن ثروت از طریق مسیرهای سنتی دیگر بهاندازه کافی سریع رشد نمیکند.
اشیاءی که مردم روی آنها شرطبندی میکنند همواره در حال تغییر هستند و نام داراییهای پرطرفدار همواره در حال چرخش است. اما جمعیت سفتهبازان همیشه به مکانی نیاز دارد تا شرطبندی کند.
و این بخش است که واقعاً ارزش سرمایهگذاری دارد.