تبدیل اپیک صنعت رمزارز: از داستانهای تبلیغاتی به معامله داراییهای واقعی
 Tapbit Wire
خلاصه مطلب
۱. تشدید مکرر تنشهای آمریکا و ایران قیمت نفت را افزایش داد، قیمت بنزین انتظارات تورمی را بالا برد و فدرال رزرو در سپتامبر اولین افزایش نرخ از سال ۲۰۲۳ را اعمال کرد.
۲. بیتکوین همجهت با سهام فناوری (نمایندهشده توسط ناسداک) حرکت کرد، از طلا جدا شد و قیمت نفت و نرخ بهره همچنان متغیرهای اصلی مؤثر بر بیتکوین باقی ماندند.
۳. در سهماهه سوم پر از اخبار منفی، بیتکوین ۴۲٪ رشد کرد، اما سرمایه عمدتاً از طریق صندوقهای ETF وارد بیتکوین شد و بازار گاوی مِیم برای همیشه پایان یافته است.
۴. در زنجیرههای شرکتی Robinhood و Circle، معاملات همچنان تحت سلطه مِیمهاست و زنجیرههای شرکتی هنوز دسته جدیدی از داراییها را معرفی نکردهاند.
۵. این بازار گاوی داراییهای واقعی (RWA) عمدتاً در قراردادهای جاودان RWA برای سهام و سایر داراییها مشاهده میشود که منبع اصلی حجم معاملات اضافی صنعت رمزارز در سال ۲۰۲۶ محسوب میشوند.
۶. توکنهایی که درآمد پروتکلی دارند و بازخریدهای مداوم انجام میدهند، عملکرد بسیار بهتری نسبت به سایر آلتوکنها در سهماهه سوم داشتند و پایداری درآمد پروتکل به معیاری مهمتر برای غربالگری تبدیل خواهد شد.
پیشگفتار
در سهماهه سوم سال ۲۰۲۶، فدرال رزرو با رأی ۱۲ موافق علیه صفر مخالف اولین افزایش نرخ از سال ۲۰۲۳ را اعمال کرد؛ سنای آمریکا با رأی ۴۹ موافق علیه ۵۰ مخالف پیشنهاد رویهای قانون CLARITY را رد کرد؛ نفت خام برنت دو بار از ۱۰۰ دلار فراتر رفت و در ۲۸ سپتامبر در ۱۰۸٫۵۰ دلار بسته شد؛ بازده اوراق خزانه ۱۰ ساله آمریکا در ۲۸ سپتامبر به ۵٫۲۵٪ رسید که بالاترین مقدار از ژوئن ۲۰۰۷ است. با این حال، در سهماههای که پر از اخبار منفی بود، بازار رمزارز روند صعودی قابل توجهی داشت. در همین دوره، بیتکوین از کف ۲۱ ماهه حدود ۵۷٬۸۰۰ دلار در اوایل جولای به ۸۷٬۳۹۷ دلار در ۲۱ سپتامبر رسید (رشدی حدود ۵۱٪) و سپس در ۲۸ سپتامبر به حدود ۸۳٬۰۰۰ دلار بازگشت؛ جریانهای تجمعی تا انتهای سال به صندوقهای ETF بیتکوین آمریکا در سپتامبر از خروج خالص به ورود خالص تبدیل شد؛ شاخص ترکیبی ناسداک در ۲۱ سپتامبر در ۲۷٬۱۲۲٫۰۹ بسته شد که اولین بستهشدن رکورد از ژوئن بود.
این موضوع را در سه بخش بررسی میکنیم: نحوه انتقال تأثیر تنشهای آمریکا و ایران از طریق قیمت نفت، تورم و نرخ بهره به بازارهای مالی و عملکرد سهام، طلا و بیتکوین در این محیط؛ بازیابی بازار رمزارز در سهماهه سوم و داراییهایی که واقعاً در زنجیرههای شرکتی Robinhood و Circle معامله میشوند؛ و مسیر ادغام رمزارز با داراییهای واقعی (RWA).
محیط کلان: از قیمت نفت تا نرخ بهره
تغییرات محیط کلان این سهماهه را میتوان در یک زنجیره واحد دید: تشدید مکرر تنشهای آمریکا و ایران → افزایش قیمت نفت → افزایش تورم و انتظارات تورمی توسط قیمت بنزین → افزایش نرخ توسط فدرال رزرو و افزایش بازده اوراق خزانه → نوسان قیمت داراییهای مالی مانند سهام، طلا و بیتکوین.
در جولای و سپتامبر، تنشهای آمریکا و ایران دو بار تشدید شد و قیمت نفت خام برنت از ۷۳٫۷۴ دلار در پایان ژوئن به ۱۰۸٫۳۵ دلار در اواسط سپتامبر رسید؛ در آگوست، قیمت بنزین ۲۷٫۴٪ نسبت به سال گذشته رشد کرد، شاخص CPI اصلی ۰٫۴٪ در ماه افزایش یافت و انتظارات یکساله مصرفکنندگان از تورم به ۴٫۶٪ رسید؛ فدرال رزرو در سپتامبر نرخ را ۲۵ نقطه پایه افزایش داد و ۱۶ نفر از ۱۹ مقام شرکتکننده در پیشبینی نرخ (از جمله ۱۲ نفر با حق رأی) افزایش دیگری را تا پایان سال پیشبینی کردند؛ بازده اوراق خزانه ۱۰ ساله در ۲۸ سپتامبر به ۵٫۲۵٪ و بازده اوراق ۳۰ ساله در ۲۹ سپتامبر به ۵٫۵۶٪ رسید. هر بار که قیمت نفت کاهش یافت، سهام و بیتکوین همزمان روند صعودی داشتند؛ و هر بار که تنشها تشدید شد، هر سه دارایی تحت فشار قرار گرفتند. در ۲۱ سپتامبر قیمت نفت زیر ۱۰۰ دلار افتاد و ناسداک و بیتکوین در همان روز به بالاترین سطح مرحلهای خود رسیدند؛ در ۲۶ سپتامبر ترامپ طرح ایران برای بازگشایی تنگه را رد کرد و در ۲۸ سپتامبر قیمت نفت به ۱۰۸ دلار بازگشت و ناسداک، طلا و بیتکوین همگی همزمان کاهش یافتند. ما هر لینک از این زنجیره را بهطور جداگانه تحلیل میکنیم تا ببینیم محیط کلان چگونه در نهایت بر بازارهای مالی و رمزارز تأثیر میگذارد.
تنشهای آمریکا و ایران، قیمت نفت و تورم
در پایان سهماهه دوم، مذاکرات آمریکا و ایران پیشرفت کرد، تانکرهای نفتی دوباره از تنگه هرمز عبور کردند و قیمت نفت خام برنت در ۲۴ ژوئن در ۷۳٫۷۴ دلار بسته شد که پایینترین بستهشدن از آغاز تنش در ۲۸ فوریه بود. در سهماهه سوم، تنشها مکرراً تشدید شد و قیمت نفت نیز بهطور همزمان افزایش یافت.
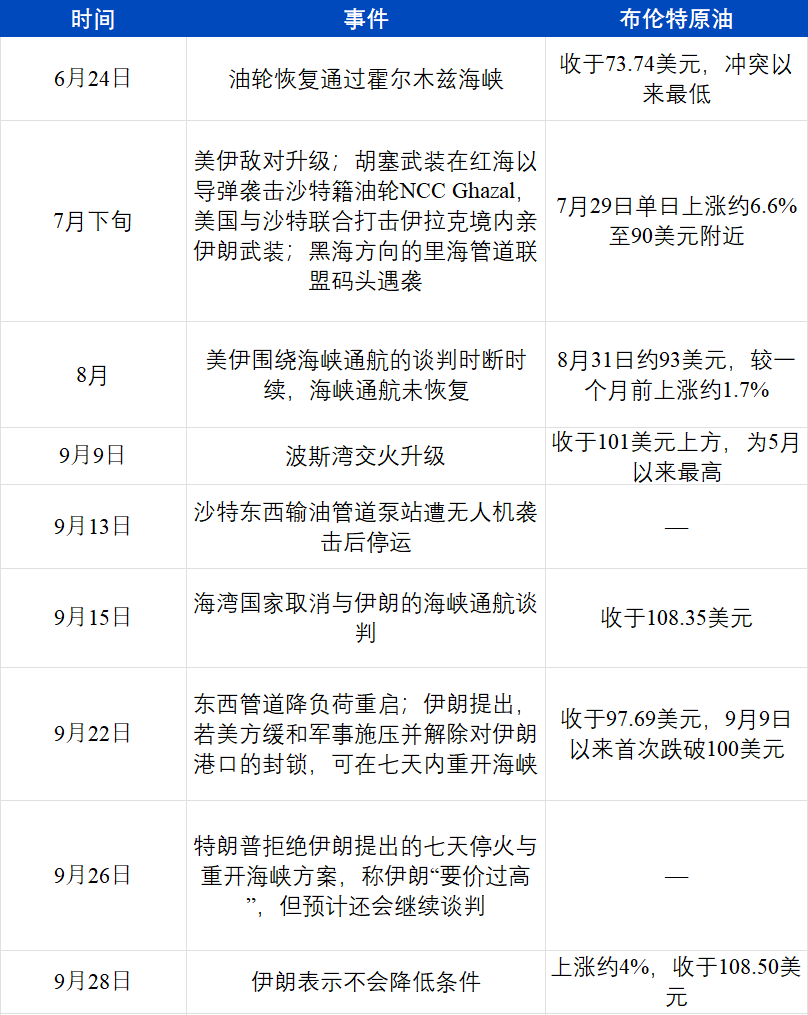
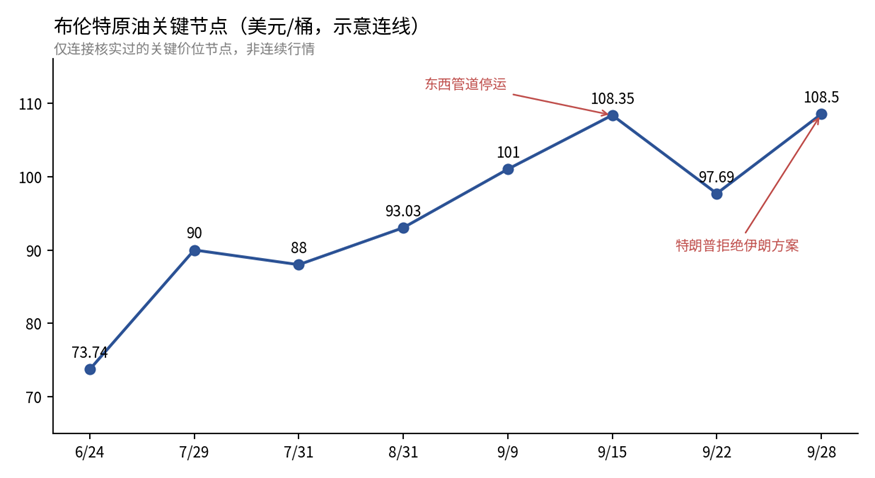
نقاط عطف کلیدی قیمت نفت خام برنت در سهماهه سوم ۲۰۲۶ (جمعآوریشده توسط ArkStream)
افزایش قیمت نفت ابتدا در قیمت بنزین منعکس شد. در آگوست، قیمت بنزین ایالات متحده ۳٫۹٪ در مقایسه با ماه قبل و ۲۷٫۴٪ در مقایسه با سال گذشته رشد کرد و بیش از یکسوم افزایش شاخص قیمت مصرفکننده (CPI) در این ماه را تشکیل داد؛ زیرشاخص انرژی نیز ۲٫۱٪ در مقایسه با ماه قبل افزایش یافت.
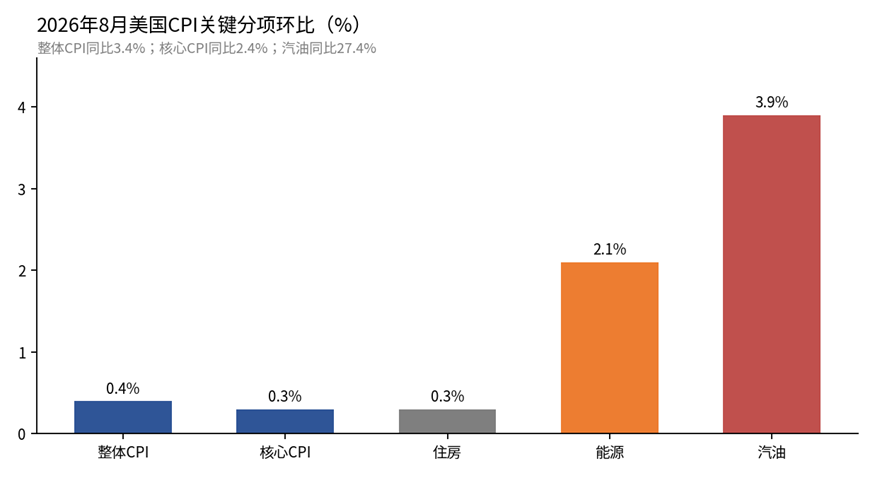
اجزای کلیدی CPI ایالات متحده در آگوست ۲۰۲۶ (بر اساس اداره آمار کار ایالات متحده، تدوینشده توسط ArkStream)
دادههای اشتغال نیز شوک بزرگی برای بازار ایجاد کرد: در آگوست، اشتغال غیرکشاورزی ۱۶۲٬۰۰۰ شغل جدید ایجاد کرد، در حالی که پیشبینی توافقی تنها حدود ۵۳٬۰۰۰ شغل بود — قویترین عملکرد تکماهه از مارس، با نرخ بیکاری ثابت در ۴٫۱٪ و حدود ۷ میلیون بیکار.
در زمان انتشار دادههای اشتغال غیرکشاورزی، انتظارات تورمی قبلاً در بازارهای مالی قیمتگذاری شده بودند. خوانش نهایی سپتامبر دانشگاه میشیگان نشان داد انتظارات مصرفکنندگان از تورم در یک سال آینده به ۴٫۶٪ رسیده است — بالاترین مقدار از ژوئن؛ انتظارات پنجساله تورم نیز از ۳٫۳٪ در سه ماه متوالی به ۳٫۴٪ افزایش یافت. شاخص اعتماد مصرفکننده به ۴۸٫۱ کاهش یافت و پاسخدهندگان بارها قیمت رو به افزایش سوخت را به عنوان عامل فشار ذکر کردند. انتظارات تورمی در بازار اوراق قرضه نسبتاً پایدار بودند؛ نرخ تورمی شکستهشده ۱۰ ساله در سپتامبر ۲٫۳۳٪ بود — خیلی پایینتر از اوج ۳٫۰۲٪ در آوریل ۲۰۲۲؛ ارزیابیهای خانوارها و سرمایهگذاران اوراق قرضه از تورم با هم متفاوت بودند.
افزایش نرخها و انتظارات از افزایش نرخها
پس از انتشار دادههای تورم و اشتغال، فدرال رزرو در سپتامبر افزایش نرخ را به اتمام رساند.
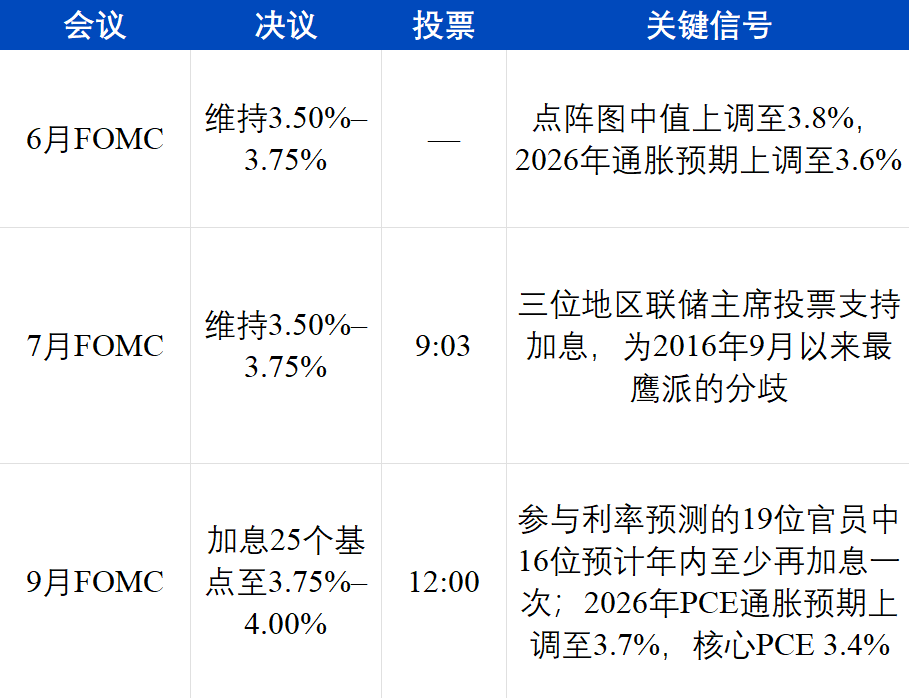
وضعیت فدرال رزرو در طول سه جلسه به تدریج شفافتر شد. بیانیه جولای اقتصاد را «با سرعت محکمی در حال گسترش» توصیف کرد و تورم را «هنوز نسبت به هدف ۲٪ تا حدی بالا» دانست و آن را ناشی از شوکهای عرضهای ناشی از انرژی اعلام کرد؛ صورتجلسه جولای نشان داد مقامها باور داشتند که در صورت کاهش نیافتن تورم، افزایشهای بیشتر نرخ ضروری خواهد بود. بیانیه تصمیم سپتامبر اعلام کرد: «تورم همچنان بالاست و اقدام سیاستی امروز به بازگشت سریعتر تورم به هدف ۲٪ کمک خواهد کرد.» با گسترش اقتصاد، نرخ بیکاری حدود ۴٫۱٪ و تورم بالاتر از هدف، فدرال رزرو بر این اساس رویکرد انتظار-و-مشاهده خود را پایان داد.
چشمانداز فدرال رزرو از تورم آینده نیز به همان اندازه بدبینانه بود. پیشبینیهای اقتصادی سپتامبر تورم PCE سال ۲۰۲۶ را از ۳٫۶٪ به ۳٫۷٪ افزایش داد و زمانبندی بازگشت تورم به ۲٪ را تا سال ۲۰۲۹ موکول کرد؛ ۱۶ مقام انتظار داشتند حداقل یک افزایش نرخ دیگر تا پایان امسال انجام شود، ۴ نفر دو افزایش بیشتر را پیشبینی کردند و اکثر مقامها پیشبینی کردند که نرخها تا پایان ۲۰۲۷ همچنان بالاتر از سطح فعلی خواهند بود. پیش از جلسه سپتامبر، افزایش نرخ تا حد زیادی در بازار قیمتگذاری شده بود و نوسانات پس از تصمیم عمدتاً ناشی از این مجموعه پیشبینیها بود: نرخهای بهره بالاتر از ۴٪ ممکن است تا ۲۰۲۷ ادامه یابند. بازار نیز پیروی میکند: در ۲۸ سپتامبر، CME FedWatch احتمال حداقل یک افزایش نرخ دیگر تا پایان سال را حدود ۹۴٪ و احتمال افزایش در اکتبر را حدود ۷۰٪ نشان داد.
آرکاستریم کپیتال معتقد است افزایش نرخ سپتامبر قضاوت ما در فصل دوم را تأیید کرد: این دوره تورم عمدتاً ناشی از عوامل عرضهای مانند قیمت نفت است. افزایش نرخها نمیتواند گذرگاه را قابل عبور کند و دوره نرخهای بالا احتمالاً طولانی خواهد بود.
بازارهای مالی: سهام ایالات متحده، طلا و بیتکوین
تغییرات نرخ بهره و قیمت نفت در نهایت بر قیمت سه نوع دارایی تأثیر گذاشت.
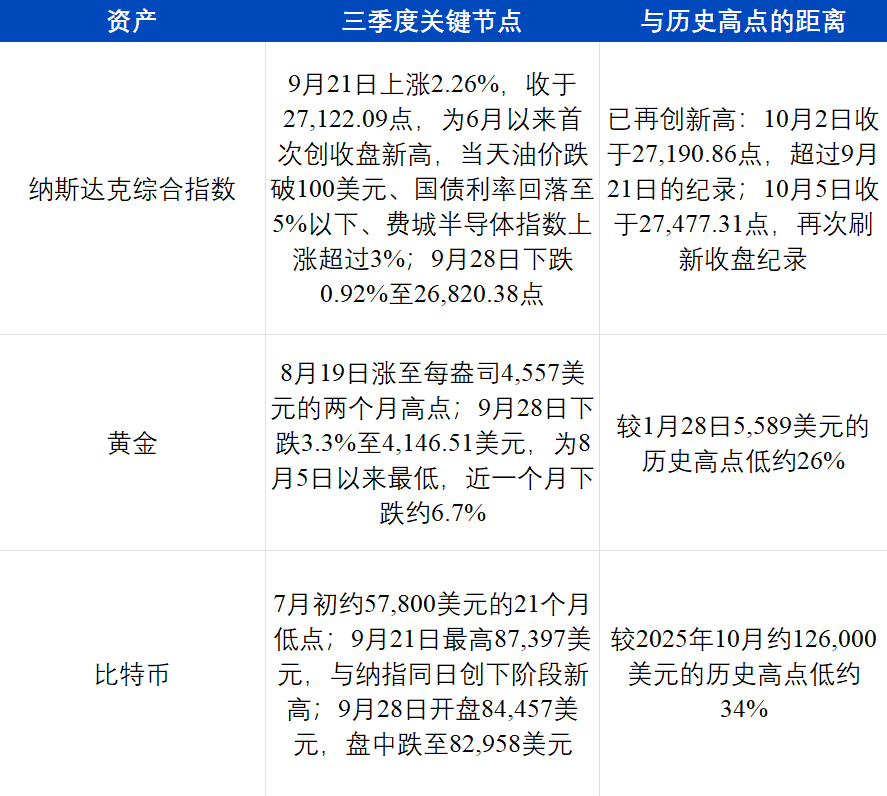
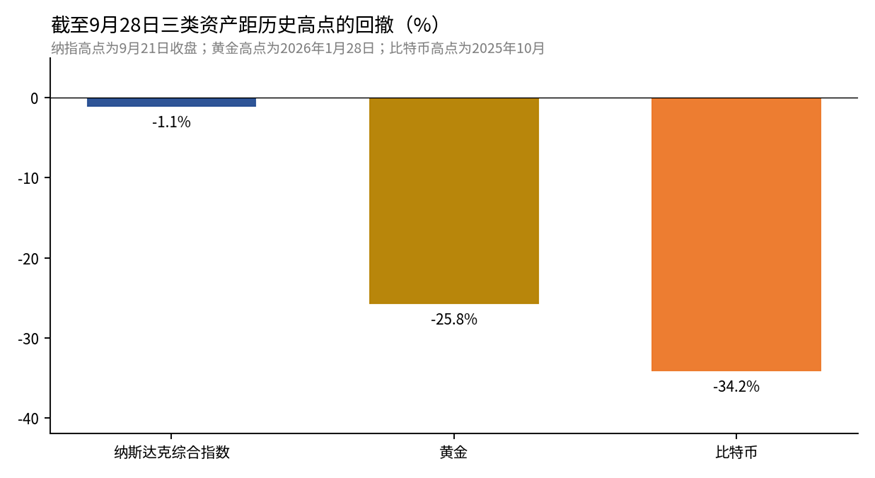
کاهش قیمت ناسداک، طلا و بیتکوین از بالاترین سطوح تاریخی تا ۲۸ سپتامبر ۲۰۲۶ (تدوینشده توسط ArkStream)
این سه نوع دارایی در سپتامبر رفتار یکسانی نداشتند. بیتکوین و ناسداک در یک روز — ۲۱ سپتامبر — به بالاترین سطوح مرحلهای خود رسیدند و سپس در ۲۸ سپتامبر همزمان افت کردند؛ طلا در تمام ماه سپتامبر ضعیفتر شد. افزایش ناسداک در ۲۱ سپتامبر توسط سهام تراشه و هوش مصنوعی رانده شد: متا در آن روز حدود ۱۱٪ رشد کرد، AMD و اینتل ۸ تا ۱۱٪ افزایش یافتند و ارزش بازار AMD به ۱ تریلیون دلار رسید. در ۲۸ سپتامبر، S&P 500 ۰٫۷۷٪ کاهش یافت و به ۷٬۶۸۳٫۶۹ نقطه رسید، ناسداک ۰٫۹۲٪ و داو جونز ۰٫۶۷٪ کاهش یافت، در حالی که نفت خام برنت در آن روز حدود ۴٪ افزایش یافت. این پدیده در طول سال گذشته چندین بار تکرار شده است: بیتکوین از طلا جدا شده و بیشتر با داراییهای ریسکی نمایندهشده توسط ناسداک حرکت میکند.
از نظر قیمت، طلا در ۲۸ ژانویه ۲۰۲۶ به بالاترین سطح تاریخی خود ۵٬۵۸۹ دلار رسید. بیتکوین از اوج اکتبر ۲۰۲۵ در همین دوره کاهش یافته و سپس تا اوایل ژوئیه به حدود ۵۷٬۸۰۰ دلار کاهش یافت و حداکثر کاهش آن حدود ۵۴٪ بود. ضریب همبستگی متحرک آنها در طول سال گذشته ۰٫۱۷- بود و در بهار امسال یکبار به ۰٫۸۸- رسید؛ در همین دوره، ضریب همبستگی بیتکوین با سهام ایالات متحده از ۰٫۶۸- در دو هفته به ۰٫۷۲+ افزایش یافت. آگوست استثنا بود: پس از گسترش خرید مجدد اوراق خزانه توسط وزارت خزانهداری، بحثهایی درباره افتار دلار شدت گرفت و بیتکوین و طلا برای مدتی همزمان افزایش یافتند. ضریب همبستگی ۹۰ روزه Grayscale از نزدیک به صفر به حدود ۰٫۵ رسید، در حالی که ضریب همبستگی ۹۰ روزه بیتکوین با ناسداک از حدود ۰٫۶ به ۰٫۳۳ کاهش یافت. با ورود به سپتامبر، طلا کاهش یافت، بیتکوین و ناسداک همزمان افزایش و کاهش یافتند و دوباره از هم جدا شدند. دادههای تاریخی Glassnode نشان میدهد که چنین تغییرات موقتی در همبستگی معمولاً طولانی نمیمانند.
بیتکوین از طلا جدا شده و همجهت با ناسداک حرکت میکند و آرکاستریم چهار دلیل اصلی برای این امر میداند:
خریداران متفاوت. پایدارترین خریداران طلا بانکهای مرکزی هستند. در سال ۲۰۲۵، خرید طلای بخش رسمی جهانی ۸۶۳٫۳ تن بود — بیش از دو برابر میانگین سالانه دوره ۲۰۱۰–۲۰۲۱ — و این خرید حساسیتی به قیمت ندارد؛ در همان سال، ورود خالص صندوقهای ETF طلا در جهان رکورد ۸۹ میلیارد دلاری را ثبت کرد. بیتکوین خریدار بانک مرکزی ندارد و ورودیهای جدید عمدتاً از صندوقهای ETF فیزیکی و سرمایهگذاران نهادی تأمین میشوند. داراییهای تحت مدیریت ETF فیزیکی بیتکوین ایالات متحده حدود ۱۰۸٫۴ میلیارد دلار است و سهامداران آن تا حد زیادی با سرمایهگذاران سهام فناوری همپوشانی دارند.
واکنش یکسان به نرخ بهره. نه بیتکوین و نه سهام فناوری روندی ثابت از سود نقدی ندارند و ارزشگذاری آنها به شدت به انتظارات آینده وابسته است. وقتی نرخهای بلندمدت افزایش مییابند، هر دو همزمان تحت فشار قرار میگیرند؛ و وقتی نرخهای بلندمدت کاهش مییابند، هر دو همزمان از آن بهرهمند میشوند. در ۲۱ سپتامبر، ناسداک و بیتکوین هر دو در یک روز به بالاترین سطوح مرحلهای خود رسیدند و تغییرات اصلی آن روز کاهش قیمت نفت زیر ۱۰۰ دلار و کاهش بازده اوراق خزانه بود؛ در ۲۸ سپتامبر، هر دو همزمان کاهش یافتند و در آن روز بازده اوراق خزانه ۱۰ ساله به بالاترین سطح ۱۹ ساله رسید.
حرکت طلا عوامل دیگری دارد. طلا نیز سودی پرداخت نمیکند و افزایش نرخها و تقویت دلار قیمت طلا را فشار میآورد. دلیل مستقیم کاهش طلا در اواخر سپتامبر دقیقاً افزایش بازده اوراق خزانه به بالاترین سطح از سال ۲۰۰۷ و نزدیکشدن دلار به بالاترین سطح دو ماهه بود؛ در همان روز، نقره حدود ۴٫۷٪ کاهش یافت و به ۶۱٫۲۷ دلار رسید؛ اما روند میانمدت و بلندمدت طلا نیز تحت تأثیر خرید طلای بانکهای مرکزی و تخصیص ذخایر ارزی کشورها قرار دارد — عواملی که با بیتکوین ارتباطی ندارند.
اهرم بالاتر. علاقهمندی باز در قراردادهای آتی و دائمی بیتکوین در سپتامبر حدود ۶۱٫۵ میلیارد دلار بود. نوسانات تند قیمت منجر به تسویههای زنجیرهای میشود و سود و زیان را تقویت میکند. این ویژگی بیشتر شبیه سهام فناوری پرنوسان است و بسیار متفاوت از طلاست.
در مجموع، در سطح کلان این فصل را میتوان در سه نکته خلاصه کرد:
۱. تنش بین ایالات متحده و ایران قیمت نفت را افزایش داد و این افزایش قیمت، انتظارات تورمی را بالا برد. با تشدید مکرر این تنش، قیمت نفت خام برنت از ۷۳٫۷۴ دلار به بیش از ۱۰۸ دلار رسید، قیمت بنزین ۲۷٫۴ درصد در مقایسه با سال گذشته رشد کرد و انتظارات تورمی مصرفکننده برای یک سال آینده به ۴٫۶ درصد افزایش یافت.
۲. فدرال رزرو نرخها را افزایش داد و آماده افزایش مجدد است؛ در عین حال، بازده اوراق خزانه به بالاترین سطح در ۱۹ سال گذشته رسید. نرخ سیاستی به محدوده ۳٫۷۵–۴٫۰۰ درصد افزایش یافت و بازار احتمال حدود ۹۴ درصدی برای افزایش دیگر نرخ تا پایان سال پیشبینی میکند؛ بازده اوراق دهساله خزانه در ۲۸ سپتامبر به ۵٫۲۵ درصد رسید که بالاترین مقدار از ژوئن ۲۰۰۷ است.
۳. بیتکوین همراستای ناسداک حرکت میکند و از طلا جدا شده است. بیتکوین و ناسداک در ۲۱ سپتامبر به بالاترین سطح دورهای خود رسیدند و در ۲۸ سپتامبر هر دو افت کردند، در حالی که قیمت طلا در طول یک ماه گذشته حدود ۶٫۷ درصد کاهش یافته است.
بازار ارزهای دیجیتال و زنجیرههای شرکتی
در این فصل، تحت فشارهای ماکرواقتصادی رو به افزایش، بازار ارزهای دیجیتال در سهماهه سوم به کف رسید و سپس بازگشت کرد. ما در این گزارش، تغییر مرکز ثقل صنعت ارزهای دیجیتال را از طریق عملکرد بازار، جریانهای سرمایهای منعکسشده در دادههای پلتفرمهای معاملاتی و فعالیت داراییها روی زنجیرههای شرکتی رابینهود و سرکل بررسی خواهیم کرد.
عملکرد بازار ارزهای دیجیتال
در دو سهماهه اول ۲۰۲۶، بازار در فاز کفزدن و بازگشت باقی ماند، حجم معاملات کم بود و تقاضای اهرمی ضعیف بود. با ورود به آگوست، احساسات بازار نقطه عطف مشخصی را نشان داد. از ۱۸ تا ۱۹ آگوست، سه رویداد مثبت به سرعت پی در پی رخ داد: اولاً، وزیر خزانهداری ایالات متحده، بسنت، اعلام کرد که حجم خرید مجدد اوراق خزانه بلندمدت حداقل دو برابر خواهد شد و هر عملیات از ۲ میلیارد دلار به حداقل ۴ میلیارد دلار افزایش مییابد که این امر انتظارات نقدینگی را در بازار تحریک کرد؛ ثانیاً، کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) پیشنویس «آییننامه داراییهای رمزنگاری» را برای نظر عموم منتشر کرد که پیشنهاد میکند انتشارکنندگان رمزنگاری بتوانند در چهار سال آینده تا ۵ میلیون دلار و یا حداکثر ۷۵ میلیون دلار در سال بدون مجوز امنیتی جمعآوری سرمایه کنند، با الزامات افشای بسیار سبکتر از عرضههای سنتی اوراق بهادار، که دریچهای برای انتشار مطابق با قوانین در این صنعت باز کرد؛ ثالثاً، ترامپ مدیران اجرایی صنعت رمزنگاری از کوینبیس، جمینی، ریپل و لابراتوارهای چینلینک را در کاخ سفید جمع کرد تا آخرین تلاش برای پیشبرد قانون CLARITY را انجام دهد که در سنای ایالات متحده متوقف شده بود (هرچند این قانون در نهایت تصویب نشد). ترکیب این سه رویداد، فشار شدیدی بر موقعیتهای کوتاه (short squeeze) ایجاد کرد: بیتکوین در دو روز حدود ۸ درصد رشد کرد و به طور موقت به ۷۰٬۰۰۰ دلار نزدیک شد؛ اتریوم در دو روز ۱۸ تا ۲۰ درصد رشد کرد و از سطح ۲٬۲۵۰ دلار عبور نمود؛ مجموع تعهدات لغو شده در ۲۴ ساعت حدود ۱٫۹ میلیارد دلار بود که اکثر آنها موقعیتهای کوتاه بودند.
این «بازگشت ۱۹ آگوست» محرک بازگشت کل سهماهه بود. بیتکوین در سهماهه سوم ۴۲ درصد رشد کرد و در پایان سهماهه در ۸۳٬۱۶۱ دلار بسته شد؛ اما به دلیل کاهش شدید قبلی، در مقایسه با ابتدای سال همچنان حدود ۵٫۱۳ درصد کاهش داشت و همچنان تقریباً ۳۴ درصد پایینتر از بالاترین سطح تاریخی خود (۱۲۶٬۰۰۰ دلار) قرار داشت. سهماهه سوم بیشتر یک بازگشت ترمیمی برای جبران افتهای قبلی بود.
اما مشاهده میشود که سرمایه همچنان در بیتکوین متمرکز است. در طول رشد تقریبی ۲۵ درصدی بیتکوین در آگوست، شاخص فصل آلتسکوین (Altcoin Season Index) از حدود ۶۷ در اوایل آگوست به ۳۹ در ۲۵ آگوست کاهش یافت (آستانه «فصل آلتسکوین» ۷۵ است)، در حالی که سهم بازار بیتکوین در حدود ۶۰ درصد باقی ماند (بر اساس CoinMarketCap). جریانهای تجمعی سالانه به صندوقهای ETF بیتکوین آمریکا در اواسط ژوئیه به مدت کوتاهی به خروج خالص حدود ۵٫۸ میلیارد دلار تبدیل شد، سپس در اواخر سپتامبر دوباره به جریان ورودی خالص بازگشت؛ کل ارزش بازار استیبلکوینها از تقریباً ۳۲۰٫۶ میلیارد دلار در می به ۳۰۶٫۶ میلیارد دلار در ۲۴ سپتامبر کاهش یافت (بر اساس DefiLlama). سرمایه جدید عمدتاً از طریق ETFها وارد بیتکوین میشود، در حالی که دلارهای موجود روی زنجیره (on-chain dollars) افزایش نیافتهاند.
سهام آمریکا و معاملات داراییهای رمزنگاری
در گزارش سهماهه دوم ما، این نتیجهگیری را ارائه کردیم: لحظه تأثیر حداکثری بر بازار رمزنگاری گذشته و بازار بهتدریج در حال بازگشت است. با استفاده از همان روش آماری بهکاررفته در سهماهه دوم، دادههای مربوطه را تا سهماهه سوم بهروزرسانی کردهایم.
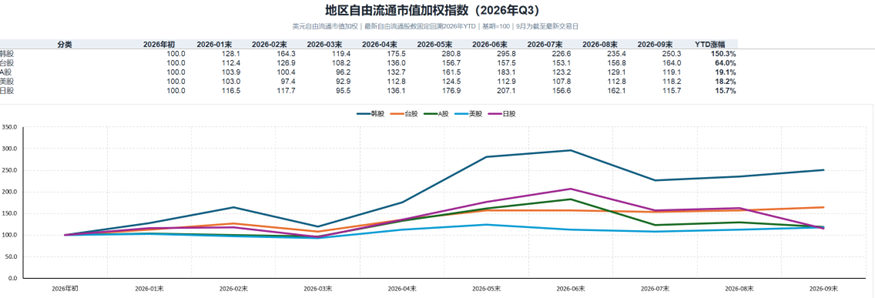
شاخص ارزش بازار آزاد وزنی سهماهه ۲۰۲۶ بازارهای سهام منطقهای اصلی (تهیهشده توسط ArkStream)
ریتم سهام آمریکا با بیتکوین بسیار همسو است: کفزدن در ژوئیه، بازگشت از آگوست تا سپتامبر و رسیدن به بالاترین سطح سهماهه در سپتامبر. این مطابق با نتیجهگیری بخش اول ما است: مسیر بیتکوین بیشتر شبیه سهام فناوری نمایشدادهشده توسط ناسداک است.
دادههای بایننس و هایپرلیکوید نیز قضاوت ما را تأیید میکنند: پس از آگوست، معاملات رمزنگاری شروع به گرمشدن کرد.
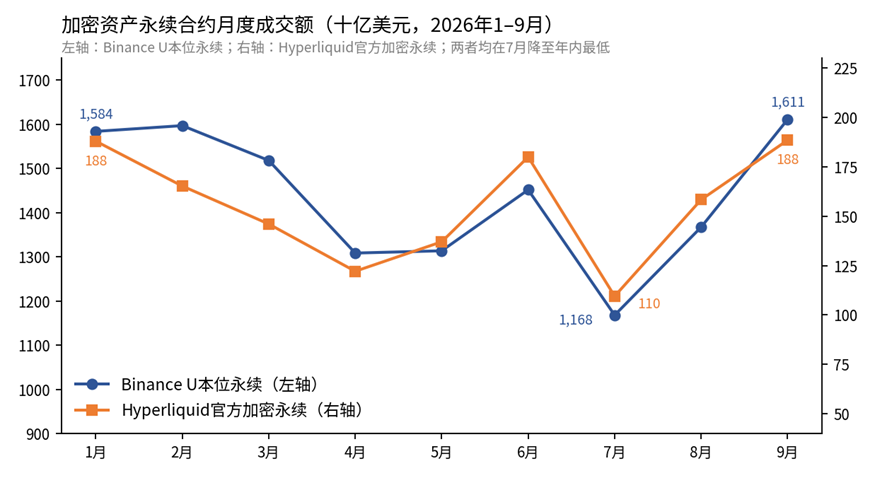
حجم ماهانه معاملات قراردادهای دائمی داراییهای رمزنگاری (بایننس، هایپرلیکوید، تهیهشده توسط ArkStream)
در ژوئیه، حجم ماهانه معاملات قراردادهای دائمی با مارجین USDT در بایننس به ۱٫۱۷ تریلیون دلار و قراردادهای دائمی رسمی رمزنگاری در هایپرلیکوید به ۱۰۹٫۵ میلیارد دلار کاهش یافت که هر دو پایینترین سطح سالانه را ثبت کردند؛ در سپتامبر، این دو به ترتیب به ۱٫۶۱ تریلیون دلار و ۱۸۸٫۴ میلیارد دلار بازگشتند، بهطوری که حجم قراردادهای دائمی با مارجین USDT در بایننس از سطح ژانویه نیز فراتر رفته است. حجم معاملات اسپات بایننس در همین دوره از ۱۹۳٫۷ میلیارد دلار به ۳۰۶٫۶ میلیارد دلار بازگشت.
این بازگشت بیشتر یک احیایی از کف ژوئیه است. در سهماهه سوم، حجم معاملات قراردادهای دائمی با مارجین USDT در بایننس ۴٫۱۵ تریلیون دلار بود که حدود ۱۲ درصد کمتر از سهماهه اول است، در حالی که حجم معاملات اسپات حدود ۲۸ درصد کاهش یافته است؛ حجم معاملات قراردادهای دائمی رسمی رمزنگاری در هایپرلیکوید ۴۵۶٫۲ میلیارد دلار بود که حدود ۹ درصد کمتر از سهماهه اول است. در همین مدت، افزایش حجم معاملات در صنعت از قراردادهای دائمی داراییهای واقعی (RWA) مانند سهام ناشی شده است که در بخش سوم به آن میپردازیم.
زنجیره رابینهود
دادههای سهماهه سوم
زنجیره رابینهود یک لایه ۲ اتریوم تحت رهبری رابینهود است که شبکه اصلی آن در ۱ ژوئیه ۲۰۲۶ راهاندازی شد. سهماهه سوم اولین دوره کامل عملیاتی این زنجیره بود. محصول اصلی روی این زنجیره توکنهای سهام است که برای کاربران بیش از ۱۲۰ کشور خارج از ایالات متحده طراحی شده، امکان معامله ۲۴ ساعته و ۷ روز هفته را فراهم میکند و میتواند به عنوان وثیقه در صندوقهای وامدهی سپردهگذاری شود.
تا ۳۰ سپتامبر، حجم روزانه معاملات صرافی غیرمتمرکز (DEX) زنجیره رابینهود حدود ۱٫۳ میلیارد دلار بود و ۳۹۴٬۰۰۰ آدرس فعال داشت؛ درآمد روزانه در ۴ سپتامبر به ۸٫۲۷ میلیون دلار رسید که بالاترین مقدار در این سهماهه بود.
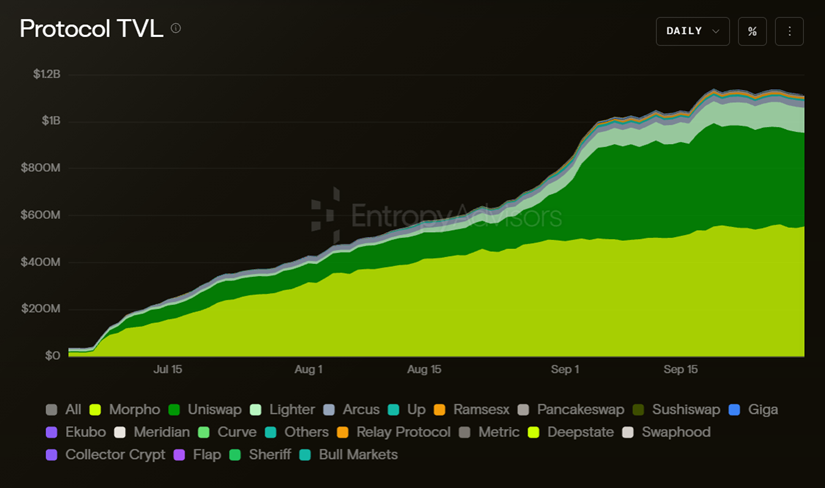
ارزش کل قفلشده (TVL) پروتکل زنجیره رابینهود (مشاوران انترُپی)
بر اساس آمار مشاوران انترُپی، TVL زنجیره رابینهود تا پایان سپتامبر به ۱٫۱۲ میلیارد دلار رسید که سه ماه طول کشید. برای مقایسه، HyperEVM هایپرلیکوئید در فوریه ۲۰۲۵ راهاندازی شد و تا اوایل سپتامبر همان سال حدود ۷ ماه طول کشید تا TVL آن به ۱۹۰ تا ۲۰۰ میلیون دلار برسد؛ زنجیره Base کوینبیس در اوت ۲۰۲۳ راهاندازی شد و حدود ۱۳ ماه طول کشید تا در سپتامبر ۲۰۲۴ از ۲ میلیارد دلار فراتر رود.
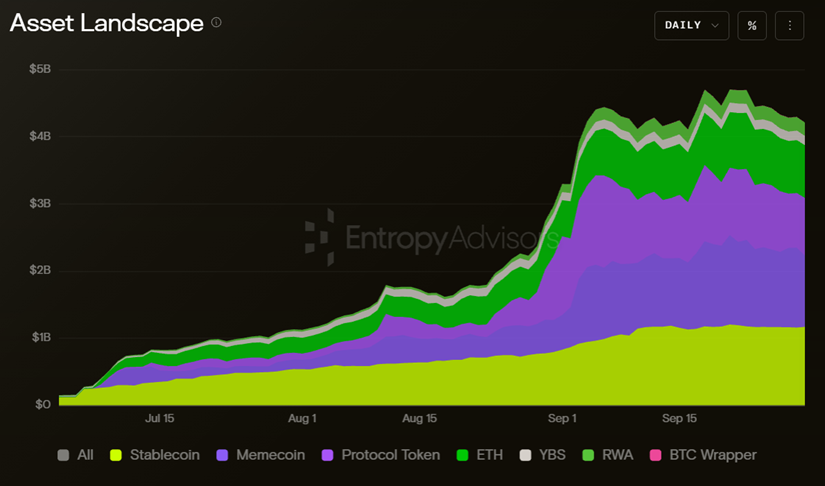
ترکیب داراییهای زنجیرهای زنجیره رابینهود (مشاوران انترُپی)
کل داراییهای زنجیرهای تا پایان سپتامبر به ۴٫۲۱ میلیارد دلار رسید. رشد سریع در اوایل سپتامبر عمدتاً توسط توکنهای مِیم و توکنهای پروتکلی تحریک شد؛ مقیاس مطلق استیبلکوینها نیز همزمان گسترش یافت، اما سهم نسبی آنها بهطور قابلتوجهی کاهش یافت؛ مقیاس داراییهای واقعی (RWA) و استیبلکوینهای با بازده (YBS) بهآهستگی افزایش یافت و نرخ رشد آنها بسیار پایینتر از توکنهای مِیم و توکنهای پروتکلی بود. این مرحله با اوج معاملات و ضربزنی در پلتفرم انتشار توکن Pons همزمان بود که حجم کل معاملات آن به سطح ۴٫۵ میلیارد دلار رسیده است.
داراییهای زنجیرهای
داراییهای با ارزش بازار بالاتر عمدتاً توکنهای مِیم و توکنهای پلتفرم انتشار توکن هستند.
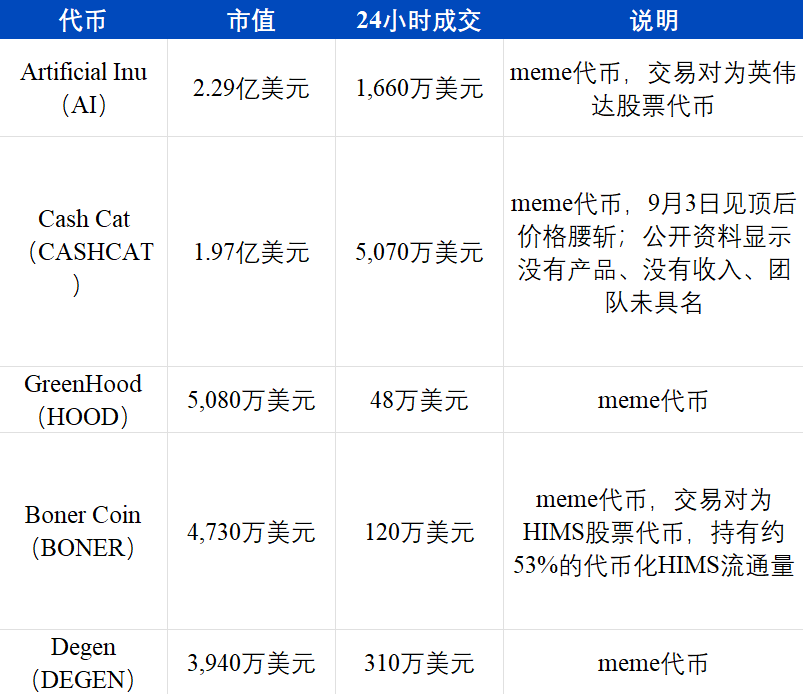
در ۲۹ سپتامبر، ارزش بازار کل توکنهای مِیم روی زنجیره رابینهود حدود ۸۷۱ میلیون دلار بود و حجم معاملات ۲۴ ساعته آن حدود ۱۴۶ میلیون دلار بود؛ توکن پلتفرم انتشار توکن Pons (PONS) از ارزش بازار ۲۰ میلیون دلاری در اوت به بیش از ۲۰۰ میلیون دلار رسید. اولین توکن هوش مصنوعی از نظر ارزش بازار و چهارمین توکن BONER هر دو از سهام توکنیشده بهعنوان جفت معاملاتی استفاده میکنند: اولی بر اساس سهام توکنیشده انویدیا قیمتگذاری شده و دومی بیش از نیمی از سهام توکنیشده HIMS را جمعآوری کرده است؛ توکن مِیم دیگری به نام A Meme Coin نیز از سهام توکنیشده AMC بهعنوان جفت معاملاتی استفاده میکند و از روایت «سهام مِیم» سال ۲۰۲۱ الهام گرفته است.
پلتفرمهای انتشار توکن بالاترین درآمد را در زنجیره ایجاد میکنند. Pons در ۲ سپتامبر حدود ۲۵٬۰۰۰ توکن جدید منتشر کرد و درآمد کل کارمزد آن به ۱۷۴٫۶ میلیون دلار رسید؛ در هفته پایانیافته در ۲۴ سپتامبر، درآمد کارمزد Pons حدود ۱۹٫۵ میلیون دلار بود که نسبت به ۳۵ میلیون دلار هفته قبل کاهش یافته است.
حجم معاملات سهام توکنیشده بهسرعت در حال رشد است، اما با معاملات مِیم درهمتنیده است. بر اساس تحقیقات کویندِسک، حجم معاملات سهام توکنیشده رابینهود در سپتامبر ۶٫۵۷ میلیارد دلار بود که نسبت به ماه قبل ۴۰۷٪ رشد داشت و ۴۲٫۰٪ کل بازار را تشکیل میداد و این زنجیره را بزرگترین مکان معاملات سهام توکنیشده کرد. بر اساس دادههای توکن ترمینال، حجم معاملات DEX سهام توکنیشده روی زنجیره رابینهود در ۳۰ روز پایانیافته در ۲۳ سپتامبر ۱۰٫۴ میلیارد دلار بود که حدود ۱۹٪ از کل حجم معاملات DEX تمام زنجیرهها در همین دوره را تشکیل میداد، در حالی که این رقم در دو ماه اول پس از راهاندازی حدود ۸٫۷٪ بود. در میان سهام توکنیشده، حجم معاملات سهام توکنیشده انویدیا بالاترین بود که حجم تجمعی آن حدود ۲٫۱ میلیارد دلار بود، در حالی که سهام توکنیشده اپل، گیماستاپ و اسپیساکس نیز نسبتاً فعال بودند. این روششناسی جفتهای معاملاتی بین توکنهای مِیم و سهام توکنیشده را حذف نمیکند و برخی معاملات مِیم که در قالب سهام توکنیشده انجام میشوند — مانند AI و BONER — نیز در حجم معاملات سهام توکنیشده محاسبه میشوند.
دادههای داراییهای قفلشده جهت مخالفی را نشان میدهند. بر اساس دیفیلاما، داراییهای توکنیشده زنجیرهای حدود ۱۲۵ میلیون دلار (حدود ۳۲ میلیون دلار با روششناسی محدودتر) هستند که تنها حدود ۶٪ از TVL را تشکیل میدهند، در حالی که این رقم در زمان راهاندازی نزدیک به یکسوم بود. از حدود ۶۴۰ میلیون دلار استیبلکوین زنجیرهای، USDG سهم ۵۴٫۸٪ را دارد و USDe در یک ماه ۱۶۷٪ رشد کرده است.
سیرکل و آرک
زنجیره عمومی آرک سیرکل در ۱۶ سپتامبر شبکه اصلی خود را راهاندازی کرد. تقریباً همه جنبههای طراحی آن به سمت نهادها هدایت شده است: تمام ۱۱ اعتبارسنج بنیانگذار از صنایع مالی سنتی و پرداخت میآیند، از جمله بلکراک، DTCC، بورس بینقارهای، ویزا، مسترکارد، استندارد چارترد، منیگرام، SBI، سومیتومو کورپوریشن، پرداختهای جهانی و گلکسی؛ کارمزدهای تراکنش در USDC پرداخت میشوند؛ تسویه حساب در عرض یک ثانیه نهایی میشود. در می، سیرکل فروش پیشفروش توکن ARC را با ارزشیابی ۳ میلیارد دلاری و جذب ۲۲۲ میلیون دلار انجام داد که رهبری آن توسط a16z انجام شد و نهادهایی مانند بلکراک و آپولو نیز در آن مشارکت داشتند.
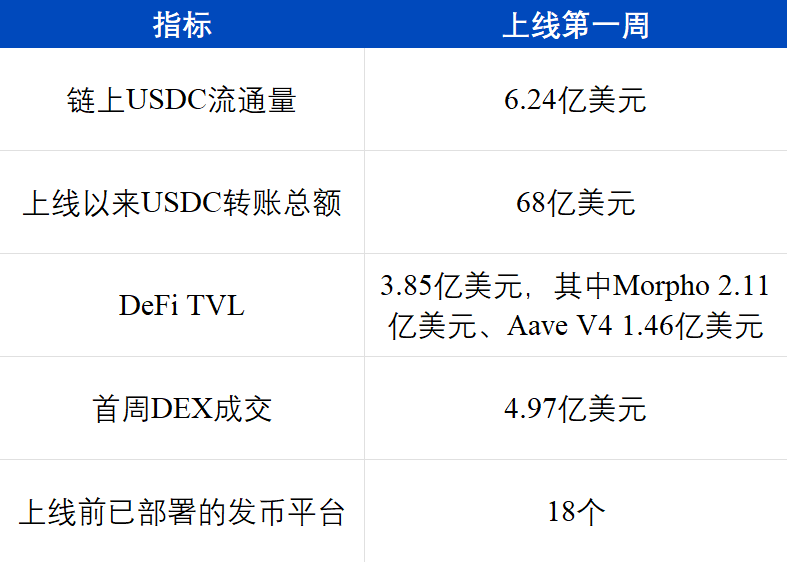
سرمایه در پروتکلهای وامدهی و انتقالهای USDC متمرکز است. از ۳۸۵ میلیون دلار TVL، بیش از ۹۰٪ در دو پروتکل وامدهی Morpho و Aave سپردهگذاری شده است؛ انتقال استیبلکوینها در حال حاضر فعالیت غالب در این زنجیره است.
اگرچه سیرکل امیدوار است با آرک کسبوکار نهادی خود را گسترش دهد، اما بخش معاملاتی آرک همچنان تحت تسلط توکنهای مِیم است. در ۱۹ سپتامبر، پنج توکن برتر از نظر حجم معاملات ۲۴ ساعته در آرک عبارت بودند از: توکن پلتفرم انتشار توکن ARGUS (۴٫۲۴ میلیون دلار)، توکن مِیم BCAT (۴٫۱۱ میلیون دلار)، یک توکن مِیم انجمنی که از نام USDC الهام گرفته (۱٫۷۹ میلیون دلار)، توکن پلتفرم انتشار توکن TOLLY (۹۳۰٬۰۰۰ دلار) و توکن مِیم DUKE (۸۴۰٬۰۰۰ دلار). در یک زنجیره عمومی نهادی که در طراحیاش USDC در مرکز قرار دارد، سه مورد از پنج توکن پرتراکنشتر مِیم هستند. در میان اولین دسته پروژههای اکوسیستم اعلامشده توسط آرک، صرافی ارز خارجی هیباچی تنها جهتی است که از دستهبندی داراییهای زنجیرههای عمومی موجود متمایز است و هنوز دادههای معاملاتی عمومی از آن وجود ندارد.
آرکاستریم معتقد است زنجیرههای شرکتی هنوز دستهبندیهای جدیدی از داراییها را ایجاد نکردهاند. در زنجیره رابینهود، توکنهای با ارزش بازار بالاتر عمدتاً مِیم و توکنهای پلتفرم انتشار توکن هستند و بخش قابلتوجهی از معاملات سهام توکنیشده بهصورت جفتهای معاملاتی مِیم انجام میشود؛ سرمایه در آرک در وامدهی USDC متمرکز است و معاملات در توکنهای مِیم و پلتفرمهای انتشار توکن متمرکز است. اگر پس از کاهش یارانههای گاز و انگیزههای معاملاتی، معاملات زنجیرهای همچنان عمدتاً توسط مِیمها هدایت شود، ارزش واقعی زنجیرههای شرکتی هنوز نیازمند آزمون بیشتری است.
مسیر ادغام داراییهای واقعی (RWA) در رمزنگاری
ویژگیهای بازارهای گاوی گذشته
پیش از تعریف این بازار گاوی RWA، میخواهیم ابتدا بازارهای گاوی قبلی را مرور کنیم.
بازار گاوی ICOهای ۲۰۱۷–۲۰۱۸ اولین حرکت واقعی ایجاد ثروت جمعی در تاریخ رمزنگاری بود: پروژهها با انتشار توکن بهصورت عمومی سرمایهگذاری جذب میکردند، سرمایهگذاران خرد مشارکتکنندگان اصلی بودند و روایت اصلی «نوآوری مخرب غیرمتمرکز» بود که تقریباً هیچ مانع ورودی و محدودیت نظارتی نداشت. بسیاری از پروژهها در این بازار گاوی از بلاکچین بهعنوان چکشی برای یافتن میخ استفاده میکردند و در بخشهای مختلف «بلاکچین+» ابتکاراتی ارائه میدادند که عمدتاً در قالب ارائههای پاورپوینت بود. در مقایسه با چرخه بعدی ۲۰۲۰–۲۰۲۱، زیرساخت در این چرخه هنوز نامature بود و بسیاری از پروژهها هنوز به مرحله قابلآزمونشدن نرسیده بودند. با نگاهی بازگشتی، تعداد قابلتوجهی از پروژههای آن زمان خودشان کلاهبرداری بودند.
بازار گاوی دیفای+انافتی سالهای ۲۰۲۰–۲۰۲۱ در پیشزمینهی سیاست پولی تسهیلگر جهانی رخ داد. مقیاس گردش زنجیرهای استیبلکوینهایی مانند USDT و USDC رشد انفجاری داشت و به لولهی اصلی اتصال سیستم دلاری سنتی با دنیای زنجیرهای تبدیل شد. پس از بلوغ زیرساختها، دیفای آغاز به کار کرد؛ مدل نقدینگی AMM بهعنوان نوآوریای در این حوزه، اثرات ثروتزایی را بهطور چشمگیری تحریک کرد و چرخدندهی استخراج نقدینگی قیمتها را بهسرعت افزایش داد. مردم دوباره به «بلوکچین+» ایمان آوردند و تلاشهای نوآورانهی گستردهای در حوزهی رمزارزها به اوج خود رسید. همچنین بهدلیل بلوغ زیرساختها، روایتهای مختلف تحت آزمون واقعی قرار گرفتند. توکنیزاسیون و تشویقهای ایردراپ دورهی آزمون را طولانیتر کردند، اما اکثر روایتها در بازار خرسی بعدی تدریجاً رد شدند؛ متاورس نمایانگر典型ترین مثال این امر بود.
بهجز میمهای اولیه مانند DOGE، اکثریت میمها ریشه در دورهی تابستان دیفای و پروژهی SUSHI دارند. میمهای اولیه محض نبودند؛ بلکه «دیفای نوع میم» محسوب میشدند و با روشهای شوخطبعانه برای افزایش ویروسیشدن جامعهی پروژههای دیفای استفاده میشدند، درحالیکه عملیات آنها همچنان از روشهای سنتی پروژهها پیروی میکرد. در آن زمان، تعداد زیادی پروژهی دیفای نوع میم با تمهای حیوانی، گیاهی و غذایی ظاهر شد. در مرحلهی بعدی بازار گاوی، رد شدن روایتها و اوجگیری میمها همزمان و با تقویت متقابل رخ داد: بازیکنان رمزارز دریافتند که روایتهای ادعایی عمدتاً بستهبندیهایی برای جمعآوری سود تیمهای پروژه هستند، درحالیکه میمهایی که ظاهراً توزیع عادلانهای داشتند، شناخت بازار را بهدست آوردند. SHIB مشهورترین توکن در این دسته بود. رویکرد آن کاملاً برعکس دیفای نوع میمهای اولیه بود: ابتدا ایجاد میم، سپس استفاده از روایتهای دیفای و زنجیرههای عمومی برای جذب تقاضای اجرایی و فشار فروش. با شروع SHIB، پروژههای میم بیشتر و بیشتری رویکرد محض میمی را پذیرفتند. زبان اساسی میمها در عصر پسادیفای شامل موارد زیر است: رونمایی عادلانه، هویت جامعهای، روایت ضد سرمایهگذاری خطرپذیر، کاتالیزوری توسط شخصیتهای مشهور، قیمت واحد بسیار پایین و بازتابگرایی مبتنی بر رسانههای اجتماعی.
بازار گاوی ETF/میم سالهای ۲۰۲۴–۲۰۲۵ با تغییر اساسی در نحوهی ورود سرمایه به بازار مشخص شد. ETFهای نقدی، که توسط غولهای مدیریت دارایی سنتی مانند IBIT از بلکراک رهبری میشدند، به نقاط ورود سرمایهی مطابق با مقررات SEC تبدیل شدند؛ DATها، که توسط استراتژی نمایندگی میشوند، بهصورت غیرمستقیم از طریق سهام شرکتهای معاملهشوندهی عمومی، داراییهای رمزارزی مانند بیتکوین را نگهداری میکنند. در این بازار گاوی، ما شاهد «صعود گستردهی آلتوینها» نبودیم. بیتکوین جریان عظیمی از سرمایهی نهادی را دریافت کرد، اما این سرمایه بهطور خودکار به سمت آلتوینها منتقل نشد. بازار آلتوینها ویژگی صعود گسترده را از دست داد و به بازار «تودههای کوچک داغ» تبدیل شد: سرمایه بهسرعت در یک تودهی جدید متمرکز میشود، ثروت ایجاد میکند و سپس ناپدید میشود؛ میانگین دورهی هر توده حداکثر سه ماه است. در بازار گاوی ۲۰۲۰–۲۰۲۱، سرمایه بهصورت متوالی از بیتکوین به اتریوم، سپس به آلتوینهای بزرگبازار و درنهایت به آلتوینهای بخشهای مختلف جریان یافت؛ اما در بازار گاوی ۲۰۲۴–۲۰۲۵، صعودهای آلتوینها بهصورت «پامپ میمی» و سپس «پامپ هوش مصنوعی» و دوباره «پامپ میمی» ادامه یافت— از نظر دقیقتر، اکثر پروژههای هوش مصنوعی آن زمان نیز در واقع میمهای نوع هوش مصنوعی بودند.
در فرآیند رد شدن روایتها در بازار خرسی ۲۰۲۳، آلتوینها وارد عصر پساآروایشی شدند. بازیکنان رمزارز دیگر به روایتها ایمان نداشتند و کاملاً میمها را پذیرفتند. در پایان ۲۰۲۳، BONK و WIF روند میمها را در سولانا آغاز کردند. برخلاف SHIB در چرخهی قبلی، WIF هیچ چشمانداز پیچیدهای نداشت و حتی هیچ نقشهراه سنتیای نیز نداشت. این امر اثبات کرد که یک میم که تنها بر اساس تصویر، زبان، اجماع جامعه و نقدینگی استوار باشد، نیز میتواند در سولانا به داراییای با مقیاس بزرگ تبدیل شود. این رویداد نشاندهندهی انتقال بازار میم سولانا از «سکههای جامعهی اکوسیستم» به مرحلهی «داراییهای توجه» بود.
Pump.fun روایت میم را به اوج خود رساند و همچنین پایان جامع چرخهی روایتهای رمزارز را نشان داد. قضاوت ما این است: بازار گاوی میم سولانا که پیشتر شدیداً شورانگیز بود، ممکن است دیگر تکرار نشود، هرچند در سهماههی سوم، یک میم سکه-سهام روی زنجیرهی Robinhood منجر به افزایش کوتاهمدتی شد. دلیل اصلی این است که Pump.fun عرضهی سکههای میم را وارد عصر خطوط مونتاژ صنعتی کرده است، جایی که عرضهی میم بسیار بیشتر از نقدینگی خرد است. فروپاشی ادراک «توزیع عادلانهی میم» ضربهای به اعتماد بازار وارد خواهد کرد که از نظر شدت، قابل مقایسه با فروپاشی اعتماد در سکههای سرمایهگذاری خطرپذیر در آن زمان است. اتفاقی مشابه در بازار گاوی انافتی رخ داد: Blur نقدینگی فراوانی برای انافتیها فراهم کرد و همین نقدینگی دقیقاً به عنوان نقطهی خروج برای فروش متمرکز انافتیها استفاده شد.
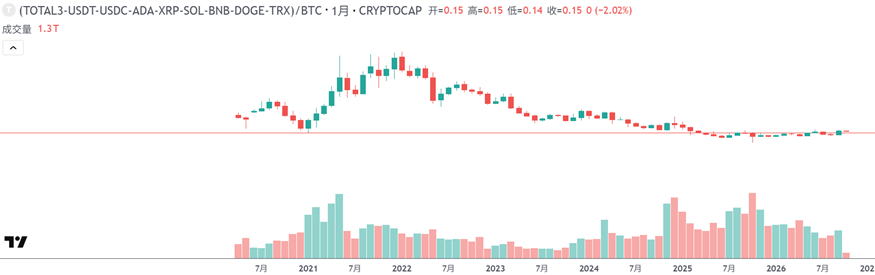
نرخ تبدیل آلتوینهای کوچکبازار به بیتکوین (TradingView)
اما اکنون بازار گاوی میم برای همیشه پایان یافته است. نرخ تبدیل آلتوینهای کوچکبازار به بیتکوین نیز این موضوع را تأیید میکند: این دوره از سودها عمدتاً در بیتکوین متمرکز شده است. در سالهای ۲۰۲۴ و ۲۰۲۵، ETFهای نقدی بیتکوین ایالات متحده بهترتیب جریان خالص سالانهی ۳۵٫۲ میلیارد دلار و ۲۱٫۴ میلیارد دلار را ثبت کردند (CoinDesk)، که سرمایهی جدید عمدتاً از طریق ETFها وارد بیتکوین شده و به آلتوینهای کوچکبازار گسترش نیافته است؛ دادههای بخش دوم نشان میدهد که بازیابی در سهماههی سوم ۲۰۲۶ نیز متمرکز بر بیتکوین بوده است.
در این پنجرهی زمانی فعلی، هنوز نمیتوانیم لحظهی حقیقی و نمادین بازار گاوی RWA رمزارز را تعیین کنیم، اما بدون شک سال ۲۰۲۶ سال آغازین RWA رمزارز است. اگر بخواهیم این بازار گاوی را با یک کلمه تعریف کنیم، مناسبترین واژه «همگرایی» است. در گذشته، رمزارز نقش آزمایشگاه جهانی نوآوریهای مالی را ایفا میکرد؛ اکنون در حال ادغام در زندگی واقعی و تبدیل شدن به بخشی از آن است: از یک سو، گسترش جهانی استیبلکوینها و از سوی دیگر، تبدیل نقدینگی سهام به شکل توکنیزهشده.
ویژگی مشترک سه بازار گاوی قبلی (ICO، دیفای/انافتی، ETF/DAT) «نفوذ یکطرفه» بود؛ یعنی سرمایه یا روایتها عمدتاً از دنیای رمزارزی به سمت بیرون تابش مییافتند و توجه و سرمایهی افزایشی جهان سنتی را جذب میکردند. بارزترین ویژگی این موج با روایت اصلی RWA، «همگرایی دوطرفه» است: از یک سو، پلتفرمهای معاملاتی متمرکز پیشرو مانند بایننس، کوینبیس و کریکن بهصورت فعال در جهت خارجی گسترش مییابند و داراییهای سنتی مانند سهام، کالاها و شاخصها را به زنجیره میآورند؛ از سوی دیگر، کارگزاران اینترنتی مانند رابینهود در جهت مخالف حرکت میکنند، زنجیرههای عمومی خود را میسازند، توکنها را منتشر میکنند و پایهی کسبوکار کارگزاری اوراق بهادار خود را به زنجیره منتقل میکنند.
پلتفرمهای معاملاتی و قراردادهای دائمی RWA
مشهودترین نمود این بازار گاوی RWA، حجم معاملات قراردادهای دائمی RWA مانند سهام در بایننس و هایپرلیکوئید است که منبع اصلی حجم معاملات افزایشی در صنعت رمزارز در سال ۲۰۲۶ بوده است.
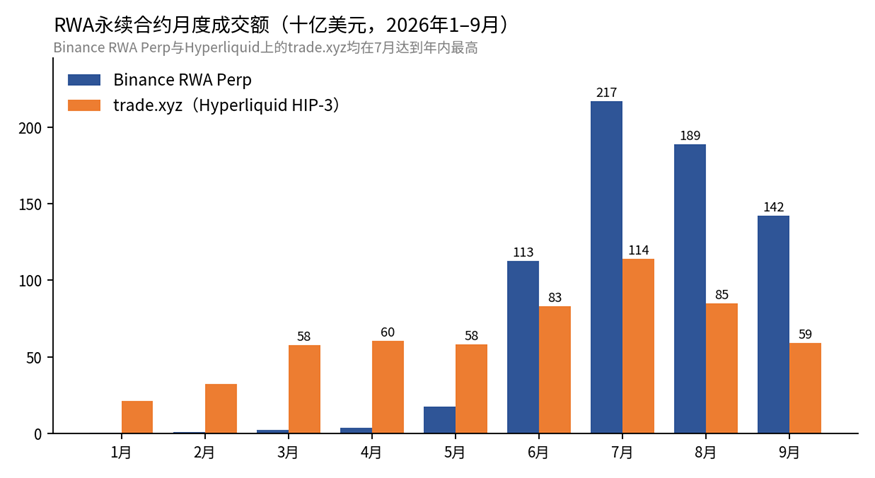
حجم ماهانهی معاملات قرارداد دائمی RWA (بایننس، هایپرلیکوئید، تهیهشده توسط ArkStream)
حجم ماهانهی قرارداد دائمی RWA بایننس از ۴۱۰ میلیون دلار در ژانویه به ۲۱۶٫۹ میلیارد دلار در تیر افزایش یافت، درحالیکه trade.xyz در چارچوب HIP-3 در هایپرلیکوئید در تیر به ۱۱۴٫۱ میلیارد دلار رسید که بالاترین سطوح سال بود. پس از مرداد، هر دو کاهش یافتند و در شهریور به ترتیب به ۱۴۲ میلیارد دلار و ۵۹٫۳ میلیارد دلار رسیدند که همچنان بهمراتب بالاتر از سهماههی دوم بود. در سهماههی سوم، قرارداد دائمی RWA بایننس ۵۴۷٫۷ میلیارد دلار معامله شد که بیش از ۴ برابر سهماههی دوم بود و ۱۱٫۷٪ از کل حجم معاملات قراردادهای دائمی آن را تشکیل داد، درحالیکه این رقم در سهماههی اول کمتر از ۰٫۱٪ بود.
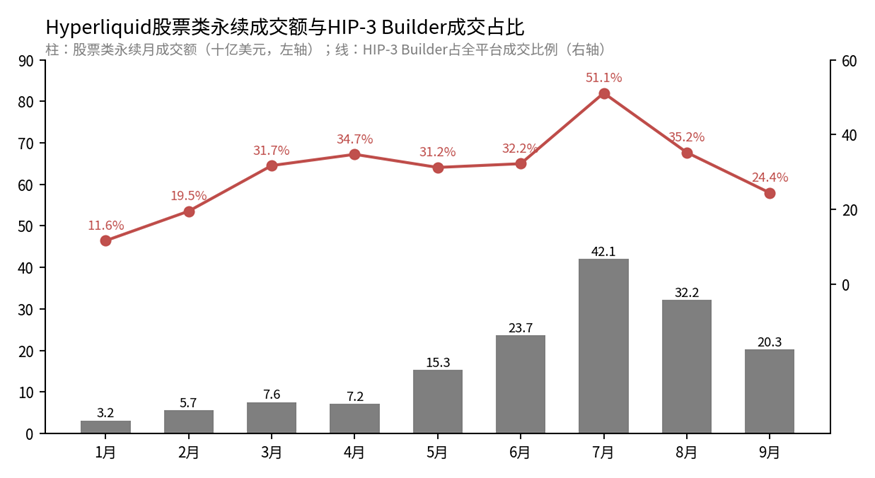
حجم معاملات دائمی سهام هایپرلیکوئید و سهم حجم سازندگان HIP-3 (هایپرلیکوئید، تهیهشده توسط ArkStream)
در هایپرلیکوئید، حجم معاملات سازندهٔ HIP-3 از ۱۳۲٫۴ میلیارد دلار در فصل اول به ۲۶۱٫۲ میلیارد دلار در فصل سوم افزایش یافت، در حالی که حجم معاملات دائمی سهام از ۱۶٫۵ میلیارد دلار به ۹۴٫۶ میلیارد دلار رشد کرد؛ از نظر ماهانه، سهم سازندهٔ HIP-3 از حجم کل در جولای به ۵۱٫۱٪ رسید و سپس در سپتامبر به ۲۴٫۴٪ کاهش یافت و حجم ماهانهٔ معاملات دائمی سهام از ۴۲٫۱ میلیارد دلار در جولای به ۲۰٫۳ میلیارد دلار در سپتامبر افت کرد. در همین دوره، حجم معاملات دائمی ارزهای دیجیتال در صرافیهای بایننس و هایپرلیکوئید هر دو پایینتر از فصل اول بود، و تقریباً تمام رشد حجم صنعت از قراردادهای دائمی داراییهای واقعی (RWA) ناشی شد (APIهای رسمی بایننس و هایپرلیکوئید).
در بررسی گستردهتر صنعت، طبق گزارش کریپتورنک، صرافیهای غیرمتمرکز دائمی RWA در فصل سوم حجم کل ۳۶۵ میلیارد دلاری را ثبت کردند که رشدی ۳۲٪ نسبت به فصل قبل داشت؛ از این مقدار، داراییهای سهامی ۱۷۵ میلیارد دلار یا حدود ۴۸٪ را تشکیل دادند. طبق تحقیقات کویندِسک، پلتفرمهای معاملاتی ارزهای دیجیتال در نیمهٔ اول سال ۲۰۲۶ حدود ۱ تریلیون دلار حجم معاملات مرتبط با داراییهای واقعی را پردازش کردند که بایننس تنها ۶۰٫۹٪ سهم بازار را به خود اختصاص داد. قراردادهای دائمی کالاهایی مانند طلا، نقره و نفت خام و همچنین قراردادهای پیشاز IPO مانند اسپیساکس، منابع جدید حجم معاملاتی پلتفرمها شدهاند.
پلتفرمهای معاملاتی در تحول خود از مکانهای صرفاً تطبیقدهندهٔ داراییهای دیجیتال به زیرساختهای مالی جامع که «هر چیزی قابل معامله است» شتاب گرفتهاند. کوینبیس با یاهو فایننس همکاری کرده تا دسترسی به دادههای بازار و معاملات را برای داراییهای دیجیتال و سهام سنتی یکپارچه کند و چشمانداز «صرافی همهچیز» خود را پیش ببرد؛ کریکن قراردادهای دائمی سهام توکنیشدهٔ نظارتشده را بر اساس چارچوب xStocks راهاندازی کرده و به کاربران غیرآمریکایی اهرمی تا ۲۰ برابر و معاملات ۷×۲۴ ارائه میدهد؛ بایننس نیز از طریق بایننس آلفا، دسترسی به داراییهای توکنیشده را که توسط اُندو فایننس ارائه میشود، معرفی کرده است. دادههای لیستشدن بایننس در فصل سوم نیز این روند را منعکس میکند و میتوان گفت بایننس به «استاکبایننس» تبدیل شده است.
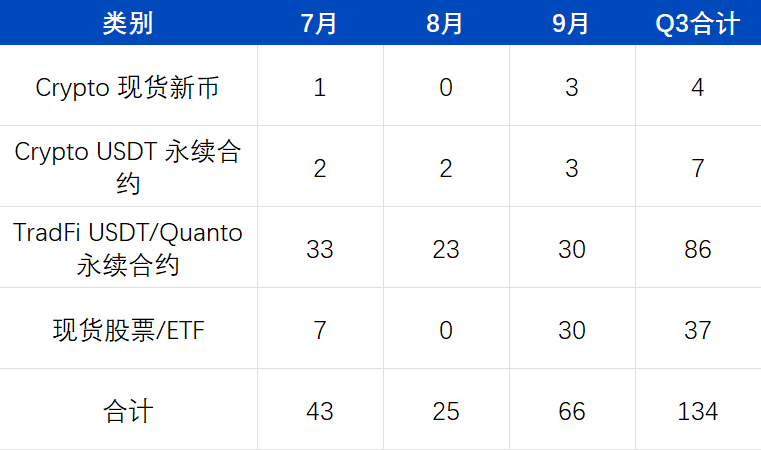
ابزارهای جدید معاملاتی اضافهشده توسط بایننس در فصل سوم ۲۰۲۶ (جمعآوریشده توسط آرکاستریم)
در فصل سوم، بایننس مجموعاً ۱۳۴ ابزار معاملاتی جدید اضافه کرد که شامل ۸۶ قرارداد دائمی سنتی (TradFi)، ۳۷ سهام و صندوقهای قابل معامله در بورس (ETF) در بازار اسپات و تنها ۱۱ توکن جدید ارز دیجیتال و قرارداد دائمی ترکیبی بود.
سهام توکنیشده و داراییهای واقعی روی زنجیره (RWA)
طبق گزارش تحقیقات بایننس، تا ۱۵ سپتامبر، بازار RWA روی زنجیره به ۳۴٫۱۸ میلیارد دلار رسید که رشدی ۸۵٫۲٪ در مقایسه با ابتدای سال داشت؛ از این مقدار، اوراق خزانهٔ ایالات متحده و صندوقهای بازار پول ۱۸٫۲۹ میلیارد دلار را تشکیل دادند و ۵۴٫۷٪ از رشد سالانه را به خود اختصاص دادند، در حالی که ارزش سهام توکنیشده به ۴٫۴۳ میلیارد دلار رسید و رشدی ۳۹۰٫۴٪ در مقایسه با ابتدای سال داشت و سهم آن از ۴٫۹٪ در ابتدای سال به ۱۳٫۰٪ در سپتامبر افزایش یافت. اعتبار خصوصی سریعترین دستهٔ رشدکنندهٔ غیرخزانهای است، در حالی که داراییهای جایگزین مانند طلا و سایر کالاها، اوراق قرضهٔ شرکتی و دولتی، املاک و مستغلات، مالی دریایی و انرژی تجدیدپذیر نیز بهسرعت در حال مهاجرت روی زنجیره هستند. مؤسسات مالی برتر از جمله بلکراک، فرانکلین تمپلتن، فیدلیتی، جیپی مورگان و آپولو همراه با پلتفرمهای توکنیسازی مانند سکیوریتایز، اینوستاکس و آیاکس، عرضهکنندگان اصلی نهادی این موج RWA هستند. DTCC تستهای معاملاتی زنده در محیط تولید برای اوراق بهادار، صندوقهای قابل معامله در بورس و اوراق خزانهٔ توکنیشده با حدود ۴۰ مؤسسه را انجام داده و قصد دارد در اکتبر راهاندازی تجاری کامل را انجام دهد؛ «پروژه گاردین» سنگاپور نیز تعداد مؤسسات مشارکتکننده را به بیش از ۴۰ نفر گسترش داده است.
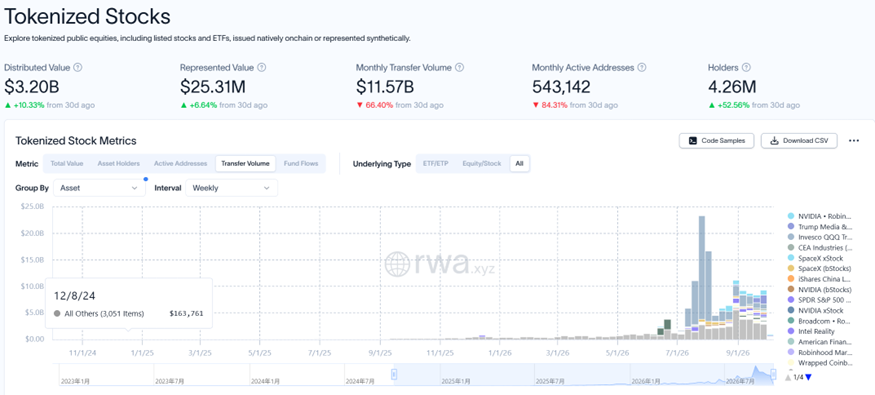
دادههای جامع سهام توکنیشده تا پایان سپتامبر ۲۰۲۶ (rwa.xyz)
سهام توکنیشده سریعترین دستهٔ رشدکننده است. طبق تحقیقات کویندِسک، ارزش بازار کل سهام توکنیشده در سپتامبر به ۴٫۸۷ میلیارد دلار رسید و حجم معاملات ماهانه آن ۱۵٫۶ میلیارد دلار شد که هر دو رکورد تاریخی را شکستند. حجم انتقال سهام توکنیشده روی زنجیره در جولای به اوج رسید و سپس کاهش یافت، اما اوت و سپتامبر همچنان بهطور قابلتوجهی بالاتر از سطوح پیش از ژوئن بودند؛ تعداد آدرسهای نگهدارنده به ۴٫۲۶ میلیون رسید.
از سوی کارگزاریها، رابینهود مورد توجه بیشترین قرار گرفت. در سپتامبر، رابینهود بزرگترین صرافی سهام توکنیشده شد و ۴۲٫۰٪ از حجم کل بازار را به خود اختصاص داد؛ با این حال، همانطور که در بخش دوم اشاره شد، داراییهای با ارزش بازار بالاتر در زنجیرهٔ رابینهود عمدتاً توکنهای مِیم و پلتفرمهای راهاندازی توکن هستند و سهام توکنیشده تنها حدود ۶٪ از ارزش قفلشده را تشکیل میدهند. مزیت رابینهود در مسیر همگرایی بیشتر در دروازهٔ جهانیاش است که ۳۸ کشور و بیش از ۲۸ میلیون مشتری را پوشش میدهد.
مشاهدهکنندگان صنعت این پدیده را اینگونه خلاصه میکنند: «مرز بین داراییهای دیجیتال و داراییهای سنتی از هر دو جهت همزمان در حال حل و فصل شدن است»: پلتفرمهای معاملاتی دیجیتال تلاش میکنند خود را شبیهتر به پلتفرمهای معاملاتی سنتی کنند، در حالی که کارگزاریهای سنتی تلاش میکنند خود را شبیهتر به پلتفرمهای معاملاتی دیجیتال کنند. از نظر حجم معاملات افزایشی، پلتفرمهای معاملاتی در حال حاضر پیشی گرفتهاند و قراردادهای دائمی RWA برای سهام و سایر داراییها بخش عمدهای از رشد افزایشی این دوره را تشکیل میدهند؛ در سمت کارگزاریها، سهام توکنیشده روی زنجیره هنوز در مراحل اولیه هستند.
همگرایی کاربران و فناوری
چه بایننس و چه رابینهود، هدف در این پنجرهٔ تاریخی «مسیر همگرایی» یکسان است: تبدیل شدن به دروازهٔ جهانی برای محصولات سرمایهگذاری چنددارایی. این همگرایی تنها محدود به ابزارهای معاملاتی نیست.
همگرایی کاربران. تا پایان سال ۲۰۲۵، تعداد نگهدارندگان داراییهای دیجیتال جهانی حدود ۷۲۰ تا ۷۴۰ میلیون نفر بود که معادل حدود ۹٪ جمعیت جهان است. اما نگهداری به معنای استفاده نیست: پس از حذف تکراریها، تعداد کاربران فعال دیجیتال حدود ۴۰ تا ۷۰ میلیون نفر است که معادل تنها ۶ تا ۱۰٪ از پایهٔ نگهدارندگان است. دیجیتال پوشش قابلتوجهی از نگهدارندگان دارایی داشته است، اما هنوز فاصلهٔ روشنی تا تبدیل شدن به زیرساخت مالی با استفادهٔ پرتردد وجود دارد.
همگرایی فناوری. در سال ۲۰۲۵، استرایپ و شاپیفای اعلام کردند که میلیونها فروشنده در ۳۴ کشور پرداختهای USDC روی زنجیره را پذیرا خواهند بود: مصرفکنندگان با USDC روی زنجیره پرداخت میکنند، فروشندگان بهصورت مستقیم ارز محلی را دریافت میکنند و وجوه به حسابهای بانکی آنها وارد میشوند دقیقاً مانند درآمد معمولی کارتها، بدون نیاز به مدیریت کیفپول، هزینههای گَس یا تبدیلهای استیبلکوین. پلیمارکت مسیر دیگری برای ورود دیجیتال به دنیای واقعی است. این پلتفرم شفافیت بلاکچین را حفظ میکند، از تسویهحساب با استیبلکوین، موقعیتهای عمومی و اسکرو به وسیلهٔ قرارداد هوشمند استفاده میکند تا بازار احتمالی در زمان واقعی ایجاد کند که پیش از این بین رسانههای سنتی و پلتفرمهای شرطبندی وجود نداشت. نقطه شکست آن این است که مشاهدهکنندگان سیاسی، معاملهگران، روزنامهنگاران و عموم مردم را وادار کرده تا قیمتهای روی زنجیره را بهعنوان منبعی از اطلاعات در نظر بگیرند — اینکه کاربران خارج از حلقه دیجیتال خرید انجام دهند یا نه، امری ثانویه است.
در گذشته، وقتی از دیجیتال صحبت میشد، افراد به سایبرپانکها، بازارهای احتمالی، بازارهای حاشیهای و زمینههای آزمایشی مالی فکر میکردند. با پیشرفت داراییهای واقعی، دیجیتال در حال تبدیل شدن به بخشی از زندگی واقعی است و همچنین از زندگی واقعی نیز مواد مغذی رشد خود را جذب میکند.
عملکرد بازار توکنهای بازخریدی
با جذب فزایندهٔ سرمایهٔ افزایشی بازار به داراییهای «شبیه به سنتی» مانند داراییهای واقعی، سهام توکنیشده و استیبلکوینها، اثبات توانایی حفظ سرمایه توسط توکنهای صرفاً دیجیتال، آزمون اصلی برای هر پروژهٔ دیجیتال در این دوره است. توکنهای بازخریدی — پروژههایی که بخشی از درآمد پروتکل خود را صرف بازخرید و سوزاندن یا توزیع مجدد توکنهای خود در بازار ثانویه میکنند، مانند HYPE در هایپرلیکوئید و PUMP در پامپ.فن — معیاری است که بازار برای آزمون «اینکه آیا یک پروتکل میتواند جریان نقدی واقعی ایجاد کند و ارزش را به توکن خود بازگرداند» از آن استفاده میکند که این منطق با «جریان نقدی قابل اثبات و بازده» تأکیدشده برای داراییهای RWA همخوانی دارد.
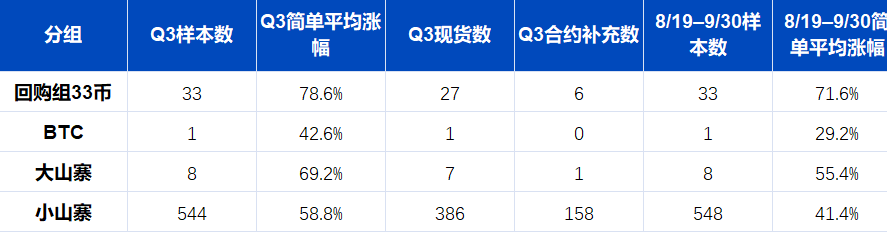
عملکرد قیمتی توکنهای بازخریدی بایننس در فصل سوم (جمعآوریشده توسط آرکاستریم)
آرکاستریم عملکرد پروژهها را در صرافی بایننس با دادههای اسپات بهعنوان معیار اصلی و قراردادهای آتی بهعنوان معیار تکمیلی تحلیل کرد. در کل سهماهه سوم، ۳۳ توکن گروه خریداری مجدد بهطور میانگین ۷۸٫۶٪ رشد کردند، بیتکوین ۴۲٫۶٪ افزایش یافت، ۸ توکن بزرگمقیاس جایگزین ۶۹٫۲٪ و ۵۴۴ توکن کوچکمقیاس جایگزین ۵۸٫۸٪ رشد کردند. از ۱۹ آگوست — زمانی که بیتکوین واقعاً قدرتمند شد — تا پایان سهماهه، گروه خریداری مجدد بهطور میانگین ۷۱٫۶٪، بیتکوین ۲۹٫۲٪، توکنهای بزرگمقیاس جایگزین ۵۵٫۴٪ و توکنهای کوچکمقیاس جایگزین ۴۱٫۴٪ افزایش یافتند. چه دوره کامل سهماهه و چه بازه پس از ۱۹ آگوست را بررسی کنیم، توکنهای گروه خریداری مجدد از سایر توکنهای جایگزین پیشی گرفتند. پدیده دیگری نیز در این مجموعه داده مشاهده میشود: توکنهای بزرگمقیاس جایگزین انعطافپذیری بیشتری نسبت به بیتکوین نشان دادند، درحالیکه توکنهای کوچکمقیاس جایگزین بهصورت کلی از توکنهای بزرگمقیاس عملکرد ضعیفتری داشتند. هرچند میانگین رشد توکنهای کوچکمقیاس جایگزین از رشد بیتکوین بیشتر بود، اما این افزایش، بازگشت از افت عمیقتر قبلی بود و نرخ تبادل توکنهای کوچکمقیاس جایگزین در مقابل بیتکوین همچنان در پایینترین سطح چندساله خود قرار دارد. این یافته دیدگاه ما را تأیید میکند: بدون خریداری مجدد برای حمایت از جذب ارزش، اکثر توکنهای جایگزین نمیتوانند مانند توکنهای مِم توجه بازار را جلب کنند و تنها بهتدریج در بازار فرومایش خواهند یافت.
برای پروژههای رمزارزی، این دقیقاً آزمون واقعی ایجادشده توسط این روند صعودی داراییهای واقعی (RWA) است. داراییهایی مانند RWA و سهام توکنیشده با جریانهای نقدی شفاف و پذیرش بالای نظارتی، بهطور مداوم سرمایه اضافی را جذب میکنند. اگر پروژههای ذاتاً رمزارزی نتوانند اثبات کنند که درآمد پروتکلی پایدار و قابلتأیید و مکانیزمهای جذب ارزش — چه از طریق خریداری مجدد، سود سهام یا سایر روشها — دارند، احتمالاً در دور بعدی تخصیص مجدد سرمایه کنار گذاشته خواهند شد. تعداد کمی از پروتکلهای پیشرو که واقعاً ظرفیت تولید جریان نقدی دارند و تمایل دارند ارزش را از طریق مکانیزمهایی مانند خریداری مجدد به دارندگان توکن منتقل کنند — مانند هایپرلیکوئید — در بازسازی سیستم ارزشگذاری «شبیه RWA» برجسته خواهند شد و پلی بین روایتهای ذاتاً رمزارزی و منطق ارزشگذاری مالی سنتی خواهند بود. آرکاستریم معتقد است که در سهماهههای آینده، «پایداری درآمد پروتکل و خریداری مجدد» جایگزین TVL یا حجم معاملات بهتنهایی شده و شاخصی مهمتر برای سنجش کیفیت بنیادی پروژههای رمزارزی خواهد شد.
تقاضای سpekولاتیو ناپدید نخواهد شد و پروژههای مِم و روایتمحور همچنان فضای بازار خود را حفظ خواهند کرد. اما برای اکثر پروژهها، عصر طلایی عرضه توکن برای جذب سرمایه به پایان رسیده است و آنچه پروژههای رمزارزی در مرحله بعد با آن روبرو خواهند شد، رقابت جامع است. در همین زمان که این مقاله نوشته میشد، بلست و ابسترکت اعلام کردند که فعالیت خود را متوقف میکنند؛ در همین بازه، صرافیهای متمرکز (CEX) نیز ادامه دادند به داراییهای رمزارزی خود از لیست خارج کنند، بهطوریکه بایننس در سهماهه سوم ۱۵ دارایی اسپات و ۱۳ دارایی قرارداد آتی را از لیست خارج کرد. این نوع پاکسازی بهسرعت پایان نخواهد یافت؛ بلکه درد غیرقابل اجتنابی در مسیر ادغام رمزارز با داراییهای واقعی است. پس از آغاز این مسیر ادغام، رمزارز دوباره متولد خواهد شد.
خلاصه
در سطح کلان، تنشهای ایالات متحده و ایران بهطور مکرر تشدید شد؛ قیمت نفت برنت از ۷۳٫۷۴ دلار به بیش از ۱۰۸ دلار افزایش یافت، قیمت بنزین نسبت به سال گذشته ۲۷٫۴٪ رشد کرد و انتظارات تورمی مصرفکننده برای یک سال به ۴٫۶٪ رسید. فدرال رزرو اولین افزایش نرخ بهره خود را از سال ۲۰۲۳ اعمال کرد و بازار احتمال حدود ۹۴٪ را برای یک افزایش دیگر تا پایان سال قیمتگذاری کرد؛ بازده اوراق خزانه ۱۰ ساله در ۲۸ سپتامبر به ۵٫۲۵٪ رسید که بالاترین سطح از ژوئن ۲۰۰۷ است. بیتکوین همزمان با ناسداک حرکت کرد اما از طلا جدا شد.
در سطح رمزارز، بازار پس از ۱۹ آگوست بهطور قابلتوجهی بازیابی شد؛ بیتکوین در سهماهه سوم ۴۲٪ رشد کرد، اما شاخص فصل توکنهای جایگزین و غلبه بیتکوین نشان میدهد سرمایه همچنان در بیتکوین متمرکز است؛ قراردادهای دائمی رمزارزی در جولای کف خود را زدند و در سپتامبر بازگشت کردند، اگرچه حجم معاملات سهماهه سوم همچنان پایینتر از سهماهه اول بود. زنجیره رابینهود و آرک پس از راهاندازی رشد سریع معاملاتی داشتند، اما معاملات همچنان تحت سلطه توکنهای مِم است و توکنهای سهام و تسویهحساب نهادی هنوز در مراحل اولیه هستند.
در سطح seguement صنعت، این روند صعودی داراییهای واقعی (RWA) عمدتاً در رشد معاملات قراردادهای دائمی RWA مانند سهام در بایننس و هایپرلیکوئید مشاهده میشود که این رشد اصلیترین افزایش معاملاتی صنعت رمزارز در سال ۲۰۲۶ است؛ مقیاس RWA روی زنجیره تا انتهای سال ۸۵٫۲٪ رشد کرده است (تحقیقات بایننس). روند صعودی مِم برای همیشه پایان یافته است و سرمایه جدید عمدتاً از طریق صندوقهای ETF وارد بیتکوین میشود؛ در میان پروژههای ذاتاً رمزارزی، توکنهایی که درآمد پروتکلی و خریداری مجدد پایدار دارند، بهوضوح از سایر توکنهای جایگزین پیشی گرفتهاند.
سناریوی پایه ما این است: تا زمانی که کشتیرانی در تنگه هرمز از سر گرفته نشود و قیمت نفت و بازده اوراق خزانه بهطور چشمگیری کاهش نیابند، بیتکوین احتمالاً همچنان در راستای تمایل به ریسک سهام آمریکا نوسان خواهد کرد؛ واگرایی میان پروژههای رمزارزی ممکن است ادامه یابد و پایداری درآمد پروتکل و خریداری مجدد به معیاری مهمتر برای غربالگری تبدیل خواهد شد.
پیوند اصلی