آخرین گزارش a16z: فناوری به «چرخهٔ همهچیز» در بازار سرمایهٔ جهانی تبدیل شده است، و ۸۶٪ سرمایهگذاریهای خطرپذیر به هوش مصنوعی جریان یافتهاند. هزینههای سرمایهای هوش مصنوعی نیمههادیها، برق و دفاع را دوباره به مرکز صحنهٔ بازار بازگرداندهاند و زیرساختهای سختافزاری را به محبوبترین حوزه تبدیل کردهاند
 Tapbit Wire
اخیراً تیم رشد a16z ویرایش دوم گزارش «وضعیت بازارها II» را منتشر کرده است. این گزارش وضعیت بازار را برای سال ۲۰۲۶ (حداقل دو فصل اول) از منظر بازار سهام و فناوری بررسی میکند و بینشی دربارهٔ آینده ارائه میدهد.
محتوای اصلی آن را میتوان به این صورت خلاصه کرد: فناوری دیگر صرفاً یک بخش نیست، بلکه «چرخهٔ همهچیز» رشد سود در بازار سرمایه شده است؛ درون بخش فناوری، تمرکز بازار از نرمافزار به سختافزار و زیرساخت جابجا شده است؛ نظریهٔ منسوخشدن GPUها توسط واقعیت تضعیف شده است؛ صنعت نرمافزار به پایان نرسیده، بلکه وارد فاز «اثبات خود» شده است؛ پذیرش هوش مصنوعی هنوز در مراحل اولیه است.
فناوری به «چرخهٔ همهچیز» تبدیل شده است؛ جایگزینی با رشد بالا و نیاز کم به سرمایه
قضاوت اصلی گزارش این است که فناوری از یک «صنعت کوچک» به نیروی محرک اصلی اقتصاد جهانی تبدیل شده است. گزارش میگوید امروزه هر شرکتی تا حدی یک شرکت فناوری است و یافتن کسبوکارهایی که صرفاً با کاغذ و مداد اداره میشوند، دشوار است. فناوری بیش از هر صنعت دیگری سرمایهگذاری، چرخههای تحقیق و توسعه، رشد سود و گسترش حاشیه سود را تحت تأثیر قرار میدهد؛ بزرگترین، سودآورترین و سریعترین شرکتهای رشد، عمدتاً شرکتهای فناوری هستند.
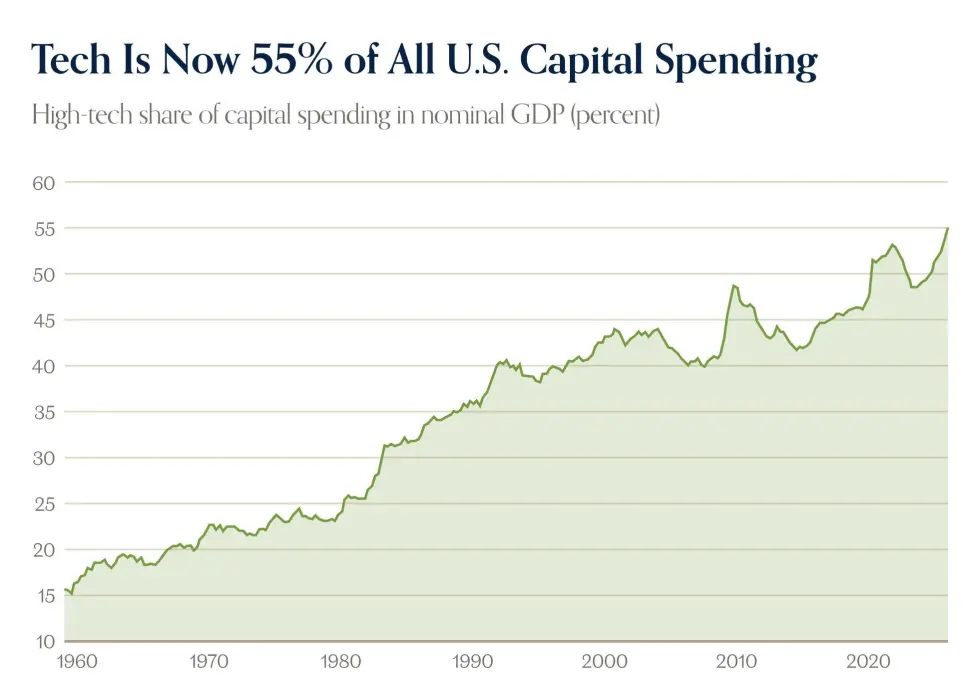
گزارش اشاره میکند که پس از بحران مالی جهانی، فناوری واقعاً به عنوان نیرویی در بازارهای سرمایه رونق گرفت. پس از فروپاشی بازار مسکن و سفتشدن اعتبار، فناوری جایگزینی با رشد بالا و نیاز کم به سرمایه برای سرمایهگذاران محتاط در برابر داراییها فراهم کرد.
مهمتر اینکه، فناوری اهرم عملیاتی ذاتی قابل توجهی دارد، چرا که بازار هدف هنوز اشباع نشده و هزینهٔ حاشیهای نرمافزار تقریباً صفر است. با نگاهی به عقب، کسانی که تردید داشتند که شرکتهای فناوری زیانده میتوانند به ماشینهای سودآور بالا تبدیل شوند، موضوع دههٔ گذشته را از دست دادهاند.
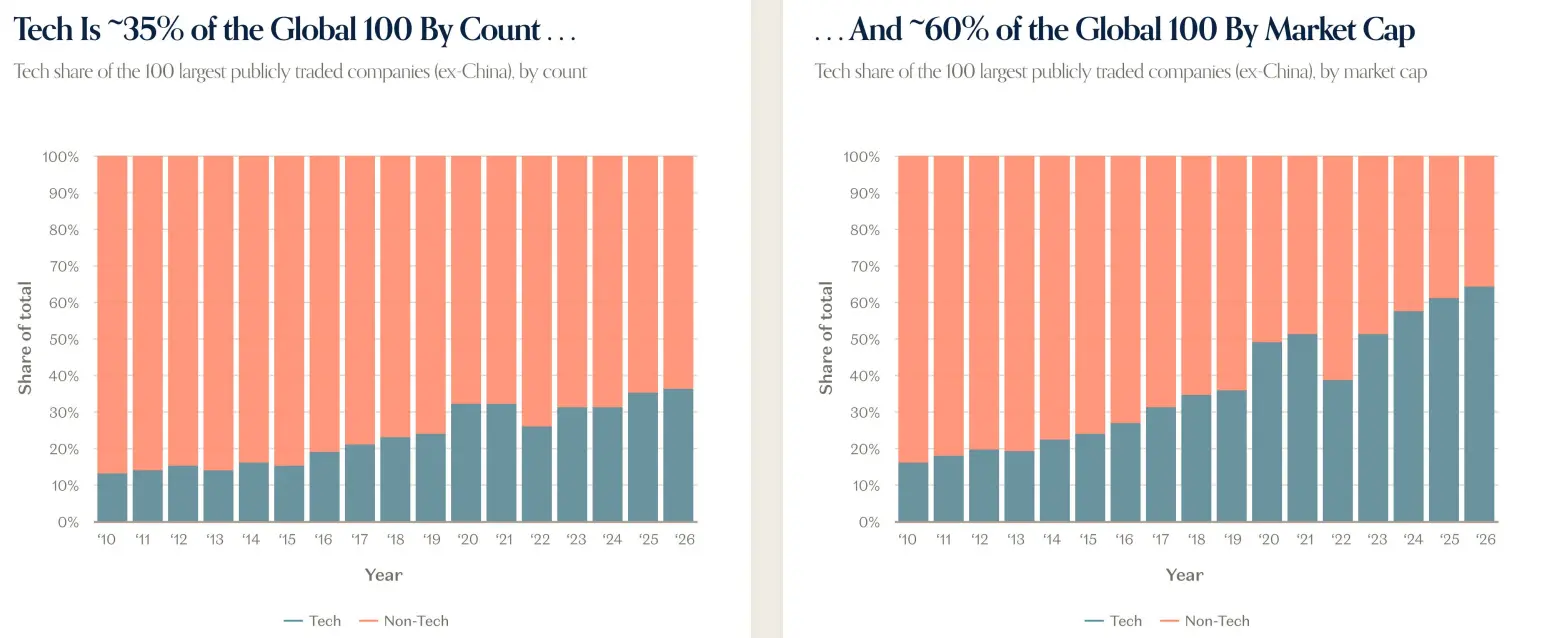
نرمافزار واقعاً جهان را فراگرفته است، اما مرکزیت فناوری در بازارهای سرمایه به سطحی دیگر رسیده است. سود فناوری بهصورت ترکیبی ادامه مییابد و هرچند پایهٔ آن پایین است، ولی نسبت به سایر بخشها برجستهتر است. از سال ۲۰۲۳، فناوری تقریباً تنها داستان رشد سود بوده است: تا پایان آگوست ۲۰۲۶، فناوری حدود ۷۶٪ از کل رشد سود شاخص S&P 500 را تأمین کرده است.
گزارش معتقد است فناوری دیگر نمیتواند صرفاً بهعنوان یک بخش توصیف شود. در گذشته کالاهای بادوام چرخهها را تعریف میکردند — خانهها، ماشینهای ظرفشویی، اتومبیلها و غیره — و اکنون فناوری جایگزین آنها شده است. فناوری همهجا حضور دارد و به «چرخهٔ همهچیز» تبدیل شده است.
نرمافزار چرخهٔ فناوری گذشته را تسخیر کرد، اما اکنون سختافزار در مرکز توجه قرار گرفته است
با تبدیل شدن فناوری به «چرخهٔ همهچیز»، ساختار درونی خود فناوری نیز در حال تغییر است.
گزارش بیان میکند که تم اصلی در چرخههای سالانه و بلندمدت از بیتها به اتمها جابجا شده است. نرمافزار چرخهٔ فناوری گذشته را تسخیر کرد و اکنون سختافزار شخصیت اصلی شده است.
توسعهٔ هوش مصنوعی تقاضای انفجاری برای صنایعی که سنتاً رشد کند، دورهای و نیازمند سرمایهگذاری سنگین دارند — مانند نیمههادیها، برق و شبکهها — ایجاد کرده است. این تقاضا عمدتاً از سودهای تاریخی بزرگترین شرکتهای فناوری تأمین میشود و بهطور عملی جریان نقدی آزاد ارائهدهندگان ابری به جریان نقدی آزاد نیمههادیها تبدیل میشود؛ در عین حال، وابستگی به بدهی نیز رو به افزایش است.
اما این تنها هوش مصنوعی نیست. تقاضای زیرساخت جهانی به تریلیونها دلار اندازهگیری میشود، هزینههای دفاعی در حال افزایش است، شبکه برق در پاسخ به تمامی فرآیندهای الکتریفیکاسیون واکنش نشان میدهد، تولید صنعتی در حال بازگشت است و رباتیک و تاکسیهای خودران در افق قابل مشاهدهاند.
گزارش اعلام میکند که سختافزار و زیرساخت، پس از سالها عقبماندگی نسبت به نرمافزار، به محور تمرکز بازار تبدیل شدهاند. سرمایهگذاریهای سهام عمومی و خصوصی با شدتی بیسابقه در دههها یا حتی بیشتر، در حوزههای محاسبات، ذخیرهسازی، توان، رباتیک، تولید و دفاع انجام میشود. به عبارت گزارش: اتمها بازگشتهاند.
هوش مصنوعی یک تغییر بنیادین در سکوی فناوری است که مقیاس سرمایهگذاری آن بی precedent است.
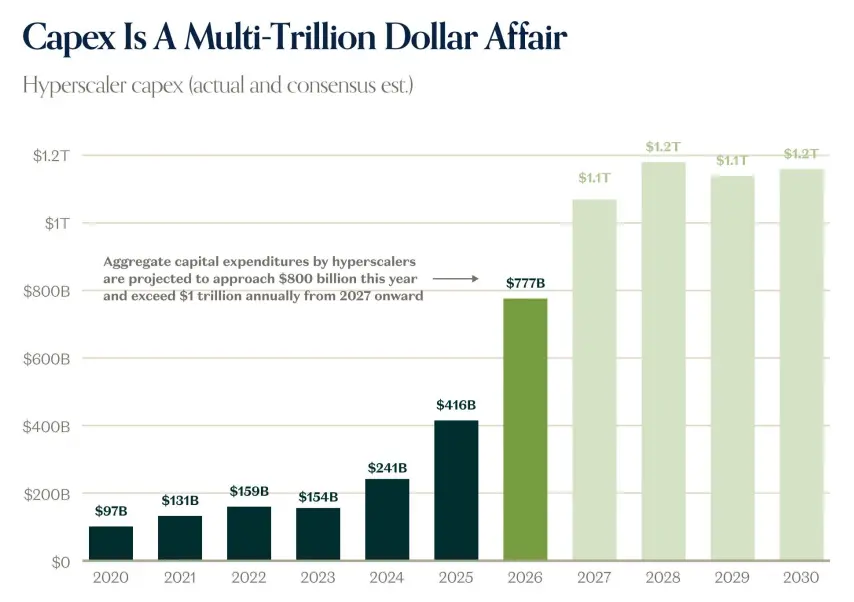
گزارش هوش مصنوعی را تغییر بنیادین در سکوی فناوری توصیف میکند. سرمایهگذاریهای شرکتهای ابرمقیاس از حدود ۹۷ میلیارد دلار در سال ۲۰۲۰ به ۲۴۱ میلیارد دلار در سال ۲۰۲۴، ۴۱۶ میلیارد دلار در سال ۲۰۲۵ افزایش یافته و پیشبینی میشود تا سال ۲۰۲۶ به ۷۷۷ میلیارد دلار و از سال ۲۰۲۷ به بالا از ۱ تریلیون دلار در سال برسد. گزارش اشاره میکند که هر چرخه محاسباتی بزرگتر از چرخه قبلی است: از ماشینهای اصلی، رایانههای کوچک، رایانههای شخصی، اینترنت رومیزی، ابر و تلفنهای همراه تا عصر هوش مصنوعی، مقیاس دستگاهها، کاربران و سرمایهگذاریها هر بار یک مرتبه بزرگتر شده است.
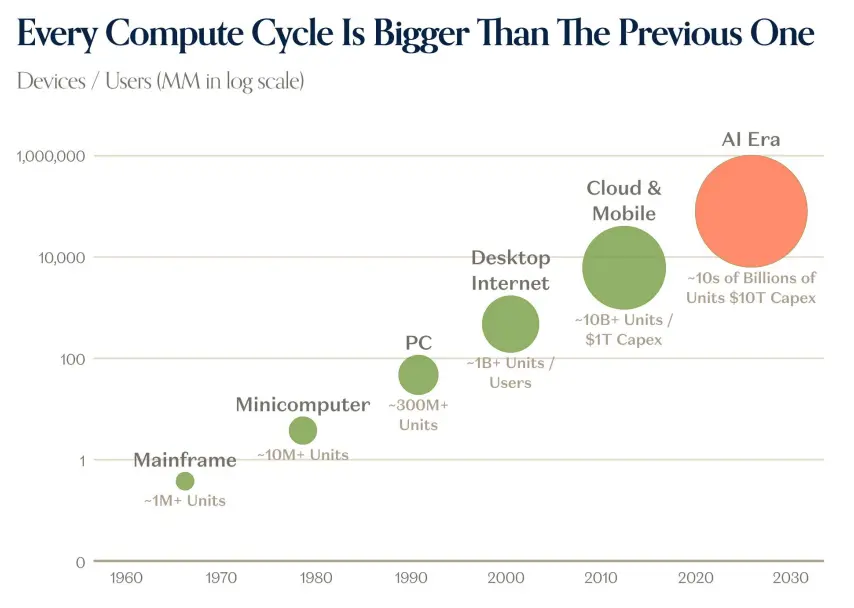
گزارش اشاره میکند که پیشبینیهای بازار برای سرمایهگذاریها بهطور مداوم پایینتر از واقعیت است و تقاضا و قیمتها بهطور مداوم سرمایهگذاری را افزایش میدهند. سهم سرمایهگذاری از تولید ناخالص داخلی به اوج دورههای تاریخی در زمینههای راهآهن، نفت و گاز، مخابرات و غیره نزدیک یا از آن فراتر رفته است. جریان نقدی آزاد شرکتهای ابرمقیاس توسط سرمایهگذاریها مصرف میشود و گزارش انتظار دارد این فشار تا حدود سال ۲۰۲۸ ادامه یابد. با استفاده کامل از منابع نقدی، بازار بدهی وارد عمل میشود: وامگیری مرتبط با هوش مصنوعی در سال ۲۰۲۶ بهطور قابل توجهی افزایش یافته و مدت زمان وامها طولانیتر شده است. گزارش همچنین اعلام میکند که بازده سرمایهگذاری (ROIC) شرکتهای ابرمقیاس همچنان بالاتر از هزینه بدهی و میانگین وزنی هزینه سرمایه (WACC) است که این امر از نظر مالی وامگیری و سرمایهگذاری را در حال حاضر توجیهپذیر میسازد.
سرمایهگذاریها همچنین به اقتصاد واقعی نیز سرریز شده است. گزارش اعلام میکند که ساخت مراکز داده منجر به ایجاد بیش از ۳۰۰٫۰۰۰ شغل در ساختوساز و مشاغل فنی شده و پاداش حقوقی ایجاد کرده است: حقوق مدیران تأسیسات، مدیران ساختوساز و مهندسان شبکه در مراکز داده بالاتر از مشاغل مشابه خارج از مراکز داده است.
سرمایهگذاریها نتایج خود را ارائه میدهند
گزارش اعلام میکند که سرعت و مقیاس رشد درآمد هوش مصنوعی بیسابقه است. درآمد سالانه تجمعی (ARR) OpenAI و Anthropic از سهماهه چهارم ۲۰۲۴ بهسرعت افزایش یافته و تا سهماهه سوم ۲۰۲۶ به نزدیک ۱۵۰ میلیارد دلار خواهد رسید. گزارش نشان میدهد که درآمد این دو شرکت در سال ۲۰۲۶ حدود ۱۰۰ میلیارد دلار خواهد بود که از درآمد نرمافزارهای عمومی (به جز شرکتهای ابرمقیاس) که حدود ۶۳ میلیارد دلار است، فراتر میرود. موجودی درآمد ابر (Cloud revenue backlog) نسبت به سال گذشته دو برابر شده و پیشبینی میشود جریان نقدی آزاد شرکتهای ابرمقیاس بین سالهای ۲۰۲۹ تا ۲۰۳۰ بهطور قابل توجهی بازیابی شود.
گزارش همچنین به رشد سریع نئوکلودها (Neoclouds) اشاره میکند که شرکتهایی مانند CoreWeave، Nebius و Applied Digital منحنی درآمدی تندی را نشان میدهند. در مورد نگرانیهای مربوط به کاهش ارزش و منسوخشدن GPUها، گزارش اعلام میکند که ارزش اجاره و ارزش باقیمانده GPUهای قدیمی فروپاشیده نشده، بلکه ثابت مانده یا حتی افزایش یافته است: دادههای قیمت اجاره و ارزش باقیمانده B200، H200، H100 و A100 این نتیجهگیری را تأیید میکنند.
در زمینه پذیرش، گزارش معتقد است که هوش مصنوعی هنوز در مراحل اولیه است. ۶۹٪ از شرکتهای S&P 500 گزارش دادهاند که هوش مصنوعی را در زمان واقعی بهکار گرفتهاند، اما تنها ۲٪ هرگونه معیار قابل ردیابی را افشا کردهاند و هیچ شرکتی معیارها را جداگانه گزارش و ردیابی نکرده است. پتانسیل هزینههای شرکتی برای هوش مصنوعی هنوز بسیار بزرگ است: تنها ۲۰٪ از سازمانها استفاده را به دلیل هزینههای مرتبط با هوش مصنوعی محدود کردهاند؛ اکثر صنایع انتظار افزایش هزینههای هوش مصنوعی را دارند. گزارش اعلام میکند که هزینههای استنتاج هوش مصنوعی در حال حاضر تنها حدود ۰٫۳٪ از درآمد S&P 500 را تشکیل میدهد، در حالی که ابر در سال دوم وجودش حدود ۴٪ از بودجه فناوری اطلاعات را تشکیل میداد که نشاندهنده بازار بالقوه بزرگتر هوش مصنوعی نسبت به بودجه فناوری اطلاعات است. در سمت مصرفکننده، اشتراکهای پولی هوش مصنوعی از سال ۲۰۲۵ حدود پنجبرابر شده و میانگین هزینه ماهانه خانوارها افزایش یافته است، اما ترافیک جستجو و توصیهها هنوز کوچک است.
گزارش همچنین به اینترنت تلفن همراه ارجاع میدهد: نیمههادیها رهبری کردند، سپس زیرساخت و سپس نرمافزار و خدمات. گزارش معتقد است که نسخه هوش مصنوعی ممکن است ترتیبی مشابه داشته باشد.
نظریه منسوخشدن GPUها اغراقآمیز است
مستقیماً مرتبط با سختافزار و سرمایهگذاری، عرضه و تقاضای قدرت محاسباتی و چرخه عمر GPU است. گزارش اشاره میکند که تقاضای محاسباتی هنوز از عرضه فراتر است. قبلاً انتقادات شناختهشده این بود که آیا GPUها در سه تا چهار سال آینده منسوخ میشوند و آیا سرمایهگذاری زیاد در آنها ارزشمند است؛ محبوبیت B200 برای A100های نصبشده یک یا دو سال پیش چه معنایی دارد؟ حداقل در حال حاضر، تقاضای محاسباتی هوش مصنوعی به سمت بالا جابجا شده و A100ها همچنان بسیار مفید هستند.
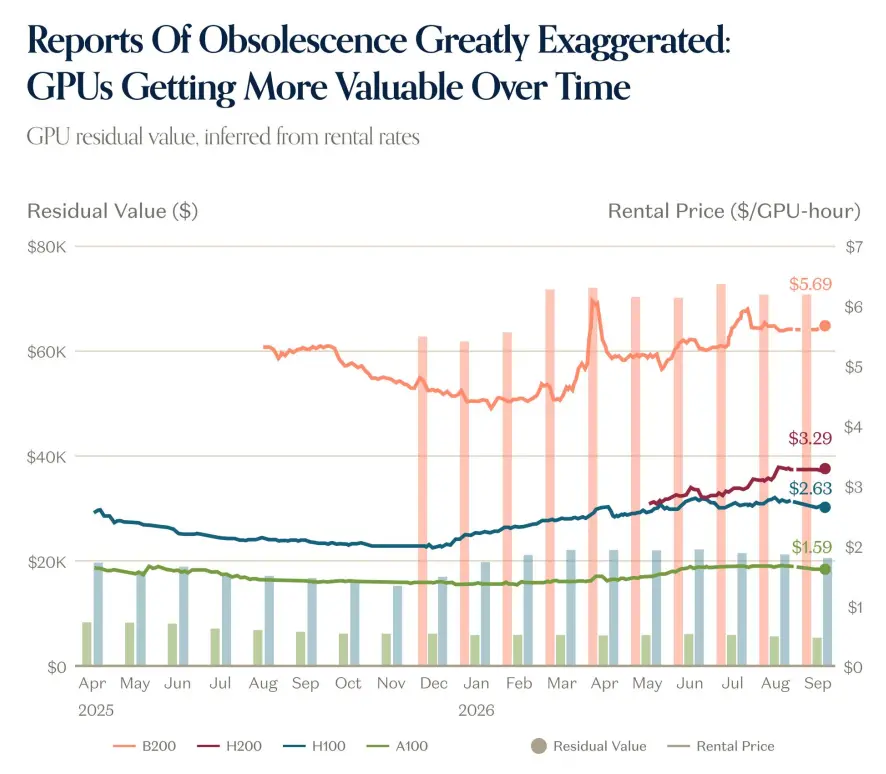
معمولاً نرخ اجاره و ارزش باقیمانده GPUها با گذشت زمان کاهش مییابد، اما این اتفاق نیفتاده است. با کاهش هزینه هوش، افزایش تقاضای محاسباتی و افزایش قیمت تراشههای جدید، قیمت تراشههای قدیمی همچنان قوی باقی مانده است. قیمت A100ها برابر یا بالاتر از سطح ابتدای سال است. گزارش معتقد است که داستان هنوز به پایان نرسیده، اما تاکنون پیشرفتهای محاسباتی و مدلها صفر-مجموع نبودهاند. هوش بهتر و ارزانتر ارزش را برای کل اکوسیستم انباشته میکند و تراشهها و مدلهای قدیمی پس از «تاریخ انقضای» تعیینشده توسط منتقدان همچنان ارزش قابل توجهی دارند.
در عین حال، پذیرش هوش مصنوعی هنوز نسبتاً نامATURE است: گسترده اما سطحی. نزدیک به ۳۰٪ از شرکتهای S&P 500 گزارش دادهاند که هوش مصنوعی تأثیر «قابل اندازهگیری»ای داشته است، اما تنها حدود ۲٪ هرگونه معیار قابل ردیابی را گزارش کردهاند. در موارد استفاده مبتنی بر عامل (agent-based)، تنها بخش بسیار کوچکی از کاربران در مقیاس گسترده اجرا کردهاند. در سمت مصرفکننده، تا آوریل تنها حدود ۲٪ از خانوارهای آمریکایی برای نوعی سرویس هوش مصنوعی پرداخت میکردند؛ این رقم اکنون بالاتر و در حال رشد است، اما بهطور کلی هنوز کوچک است. گزارش نتیجهگیری میکند که GPUها در حال اجرا با حداکثر ظرفیت هستند، در حالی که دادهها نشان میدهند که پذیرش و بهرهبرداری بالغ از هوش مصنوعی هنوز در مراحل اولیه است.
SaaS: اثبات وجود خود، نه پایان
با بازگشت از سختافزار به نرمافزار، در ابتدای سال ادعا شد که نرمافزار مرده است و هوش مصنوعی میتواند همه چیز را از طریق «برنامهنویسی محیطی» تولید کند و پایان SaaS را اعلام کند. گزارش اعلام میکند که واقعیت اغلب ظریفتر است. واقعاً فروش روندی داشته است، اما این فروش دقیقتر از آنچه «پایان» ادعا میکند است؛ نقش هوش مصنوعی یا تهدیدهای مرتبط با آن وجود دارد، اما عوامل منحصر به فردی نیستند.
برخی از بازنگریها در ارزشگذاری شرکتهای نرمافزاری فهرستشده در بورس از مدتها پیش ضروری بود. پس از پایان سیاستهای نرخ بهره صفر، شرکتهای فناوری و سایرین جایگزین رشد را با سودآوری کردند. در سال ۲۰۲۲ بازار پر از شرکتهای نرمافزاری با رشد بالا و عمدتاً غیرسودآور بود؛ تا سال ۲۰۲۶ این وضعیت معکوس شد: حدود ۷۵٪ سودآور هستند، اما تنها حدود ۳۰٪ رشد بیش از ۲۰٪ دارند. نرخهای بالای بهره قصد داشتند سرمایه را نسبتاً کمیاب کنند، بنابراین شرکتها هوشمندانه از رشد زیانده به سمت رشدی آهستهتر اما پایدارتر و خوداتکاییتر تغییر مسیر دادند. این امر خود بهتنهایی منطقی است، اما شرکتهای کمرشد در بلندمدت مضربهای ارزشگذاری بالای رشد را دریافت نخواهند کرد و در نهایت «عادی جدید» رشد آهسته به بخش نرمافزار رسید. این وضعیت برای همه شرکتها صادق نیست: شرکتهای پررشد هنوز در مضربهایی معادل میانگین تاریخی معامله میشوند، هرچند نه در اوج دوران نرخ بهره صفر؛ اما تعداد این شرکتها کاهش یافته و کل بخش در حال بازنگری ارزشگذاری است. گزارش خلاصه میکند: نرمافزار در پایان خود نیست، اما باید «خود را اثبات کند.»
بازارهای خصوصی: ارزش در سوی خصوصی انباشته میشود
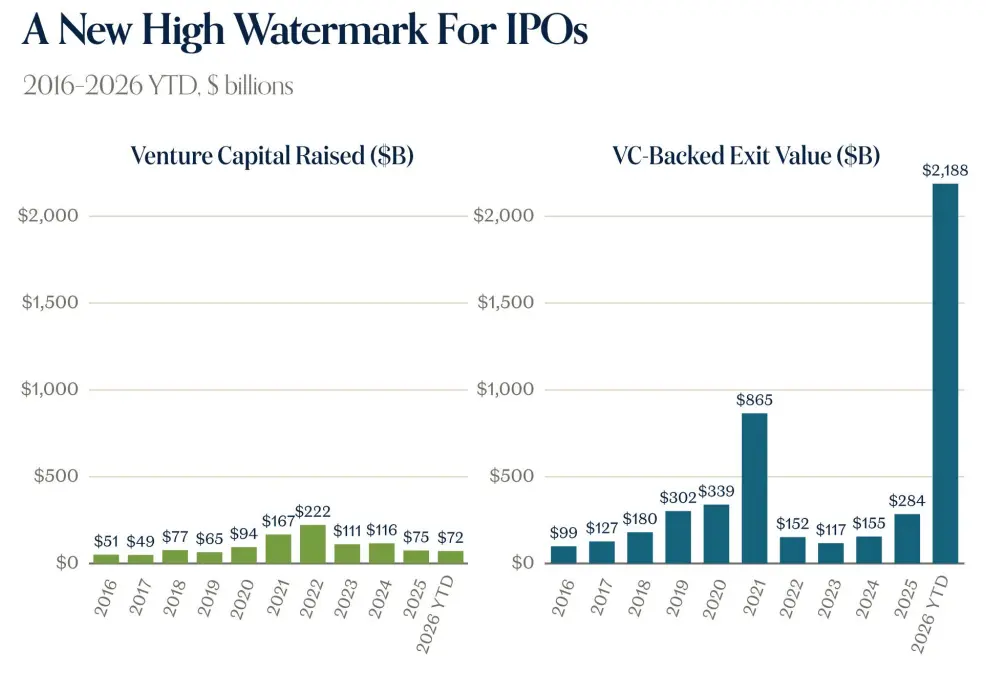
گزارش معتقد است بازار سرمایهگذاری خصوصی ارزش تاریخی را انباشته میکند. از ابتدای سال ۲۰۲۶ تاکنون، تأمین مالی سرمایهگذاری جوان حدود ۷۲ میلیارد دلار بوده و ارزش خروجهای حمایتشده از سوی سرمایهگذاری جوان حدود ۲٫۱۸۸ تریلیون دلار است. مقیاس بزرگترین شرکتهای خصوصی بیسابقه است: ارزش ترکیبی شرکتهایی مانند اسپیساکس، آنتروپیک، اوپنایآی، دیتابریکس، استرایپ، رِوولوت، آندوریل، کارسور، رمپ و وِیمو چند تریلیون دلار میرسد. گزارش اشاره میکند که ارزش پنج شرکت برتر خصوصی از مجموع ارزش عرضه اولیه سهام (IPO) فناوری در دهه گذشته فراتر رفته است.
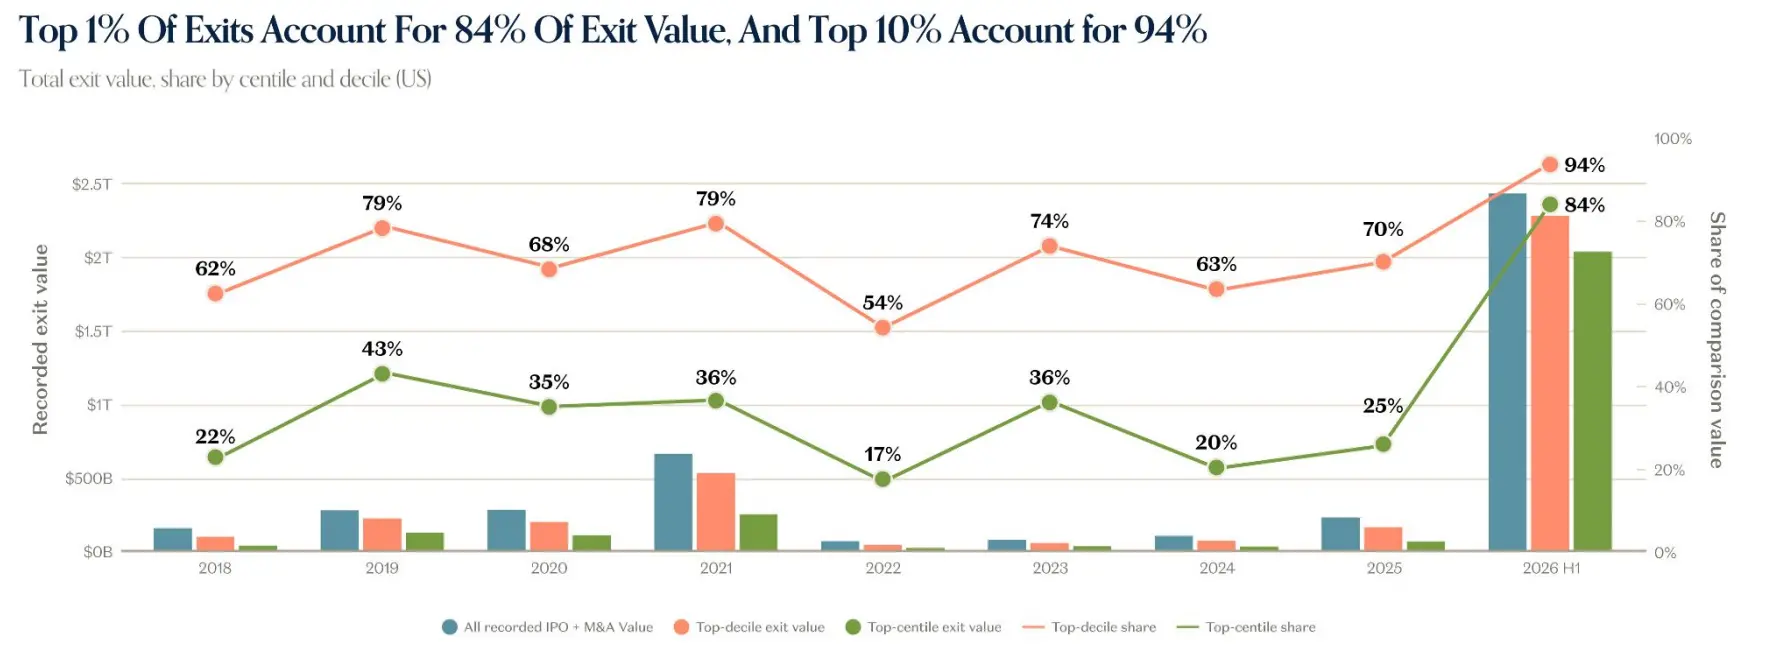
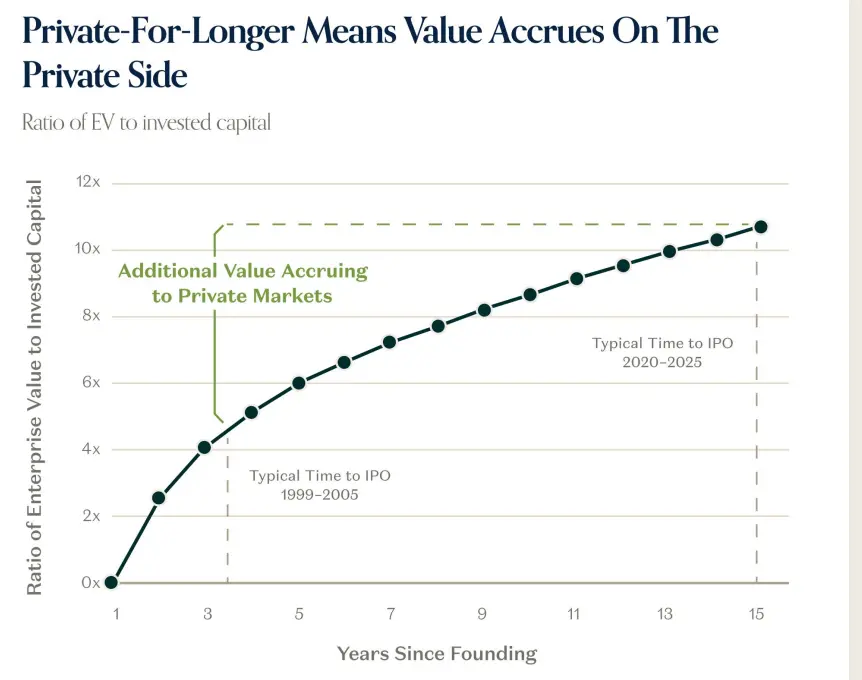
گزارش این پدیده را «طولانیتر-در-حالت-خصوصی» مینامد، یعنی شرکتها دیرتر به بورس میروند و در مرحله خصوصی ارزش بیشتری کسب میکنند. زمان معمول عرضه اولیه سهام از حدود ۳ سال در دوره ۱۹۹۹ تا ۲۰۰۵ به بیش از ۱۰ سال در دوره ۲۰۲۰ تا ۲۰۲۵ افزایش یافته است. ارزش ترکیبی شرکتهای تکشاخه فعال ایالات متحده به ۵٫۳۴ تریلیون دلار رسیده که از ۳٫۵ تریلیون دلار شاخص راسل ۲۰۰۰ فراتر رفته است. اثر قانون توان در بازده خروجها نیز قویتر شده است: ۱٪ برتر خروجها ۸۴٪ ارزش خروج را تشکیل میدهند و ۱۰٪ برتر ۹۴٪ را.
بازار ثانویه نیز این روند را منعکس میکند. گزارش اشاره میکند که نرخ مشارکت در انتقال سهام کارمندان زیر ۶۰٪ است، اما نرخ اشتراکگذاری به بالاترین سطح تاریخی رسیده است؛ تخفیفهای انتقال سهام جزئی است؛ میانه قیمت در بازار ثانویه نشاندهنده تخفیف ۰٪ نسبت به دوره قبلی است، در صدوم ۷۵ام ۲۳٪ پремیوم و در صدوم ۹۰ام ۷۹٪ پремیوم است. رشد ارزش پرتفویهای برتر سرمایهگذاری جوان بسیار بیشتر از رشد ارزش پرتفویهای برتر شرکتهای عمومی است: از ۲۰۱۷ تا ۲۰۲۶ شاخص پرتفوی ۳۰ شرکت برتر سرمایهگذاری جوان از ۱۰۰ به ۲۳۳۳ رسید، درحالیکه ۱۰ شرکت برتر عمومی تنها به ۵۴۲ رسیدند. تمرکز سرمایهگذاری جوان افزایش یافته است؛ ۱۰ شرکت برتر سرمایهگذاری جوان ۱۷٫۷٪ از ارزش خالص دارایی (NAV) را تشکیل میدهند و این رقم با احتساب اسپیساکس به حدود ۲۴٪ میرسد. درعینحال، پراکندگی عملکرد صندوقهای سرمایهگذاری جوان به بالاترین سطح تاریخی رسیده است و شکاف بین دهه برتر و سایر صندوقها گستردهتر شده است.
گزارش اشاره میکند که پس از پایان عصر نرخ بهره صفر، استارتآپها، مانند شرکتهای عمومی، از رشد به سمت سودآوری حرکت میکنند. بااینحال، شرکتهایی که موفق به جذب تأمین مالی شدهاند، همچنان نرخهای رشد بالایی حفظ میکنند که قابل مقایسه یا حتی سریعتر از اوج دوران نرخ بهره صفر است. سهم هوش مصنوعی در ارزش معاملات سرمایهگذاری جوان از ۱۵٪ در سال ۲۰۱۶ به ۸۶٪ در سال ۲۰۲۶ افزایش یافته است. تکشاخههای جدید جوانتر شدهاند: میانه سن تکشاخههای جدید از حدود ۷ سال در سال ۲۰۱۹ به حدود ۴ سال در سال ۲۰۲۶ کاهش یافته است، درحالیکه میانه سن تمام تکشاخههای فعال به حدود ۱۵ سال افزایش یافته است.
گزارش همچنین اشاره میکند که در سال ۲۰۲۶ بیشتر تکشاخههای فناوری حمایتشده از سوی سرمایهگذاری جوان در ایالات متحده درآمدی کمتر از ۵۰۰ میلیون دلار دارند، رشدی بیش از ۲۰٪ ندارند، اما مسیر نقدینگی کوتاهتری دارند. استارتآپهای پس از هوش مصنوعی منحنیهای رشد متفاوتی نشان میدهند: شرکتهای تأسیسشده در سال ۲۰۲۲ تا سال چهارم خود رشد درآمدی تقریباً سه برابر تندتر از سالهای گذشته را تجربه میکنند. برنامههای برتر هوش مصنوعی در پایه کوچک حدود ۵ برابر و در پایه بزرگ حدود ۲٫۵ برابر رشد میکنند؛ میانه رشد سالانه در پایه کوچک ۴۲۳٪ و در پایه بزرگ ۱۵۰٪ است.
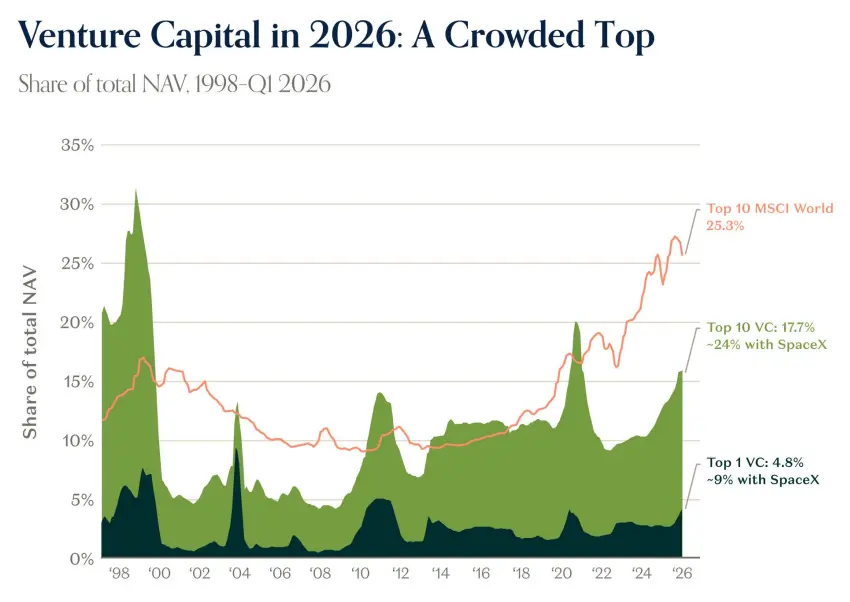
دادههای شرکتهای خصوصی داستانی ماکرویی را روایت میکنند
گزارش اشاره میکند که شرکتهای خصوصی فناوری بهطور فزایندهای سیگنالهای پیشرو برای مسائل مهم اقتصادی میشوند. دادههای OpenRouter نشان میدهد که مصرف هفتگی توکن از ۰٫۵ تریلیون در ابتدای سال ۲۰۲۵ به ۴٫۷ تریلیون در سپتامبر ۲۰۲۵ و سپس به ۱۲۶٫۲ تریلیون در سپتامبر ۲۰۲۶ رسیده است که افزایش سالانهای حدود ۲۷ برابری و دو بار دوبرابر شدن از ژوئن است.
گزارش معتقد است پذیرش هوش مصنوعی همچنان «گسترده اما سطحی» است. درصد کاربران دهه برتری که از افزونهها و مهارتها استفاده میکنند بسیار بالاتر از شرکتهای معمولی است: نرخ پذیرش افزونهها برای اوپنایآی ۹۵٪، برای شرکتهای پیشرو ۲۱٪ و برای شرکتهای معمولی ۹٪ است؛ نرخ پذیرش مهارتها ۹۳٪، ۱۹٪ و ۳٪ است. Smart Router دیتابریکس ۹۲٫۳٪ از وظایف کدنویسی را با هزینه ۲٫۱۳ دلار به ازای هر وظیفه حل میکند که هزینه را ۳۵٪ کاهش داده و امتیاز را ۱٫۳ نقطه بهبود بخشیده است. کالشی شروع به قیمتگذاری قدرت محاسباتی GPU در آینده کرده است. گزارش همچنین اشاره میکند که ارائهدهندگان زیرساخت استنتاج حدود سه چهارم درآمد خود را اضافه کردهاند، اما تنها حدود یک پنجم ارزش اقتصادی (EV) را تشکیل میدهند.
در بازنگری، گزارش پیشبینیهایی نیز ارائه میکند. تیم رشد a16z انتظار دارد که هوش مصنوعی تقاضا را گسترش دهد: پذیرش در سطح بنگاهی و مصرفکننده بلوغ بیشتری یافته و به حوزههای جدیدی مانند رباتیک، زیستفناوری، سلامت و سیستمهای رانندگی خودکار نفوذ کند. بهطور کلی، فناوری با نرخی نمایی در حال پیشرفت است. گزارش اشاره میکند که هیچکس نمیتواند آینده را پیشبینی کند، اما با توجه به سرعت و شتاب تغییر، این چرخه شبیه هیچ چرخه قبلی نخواهد بود.