Los precios de los bonos del Tesoro estadounidense se recuperaron y el mercado optó por «creer temporalmente» en Waller
 Tapbit Wire
Waller resistió la presión de Trump para recortar las tasas, usando subidas para demostrar la determinación de la Reserva Federal contra la inflación; esta vez, el mercado creyó.
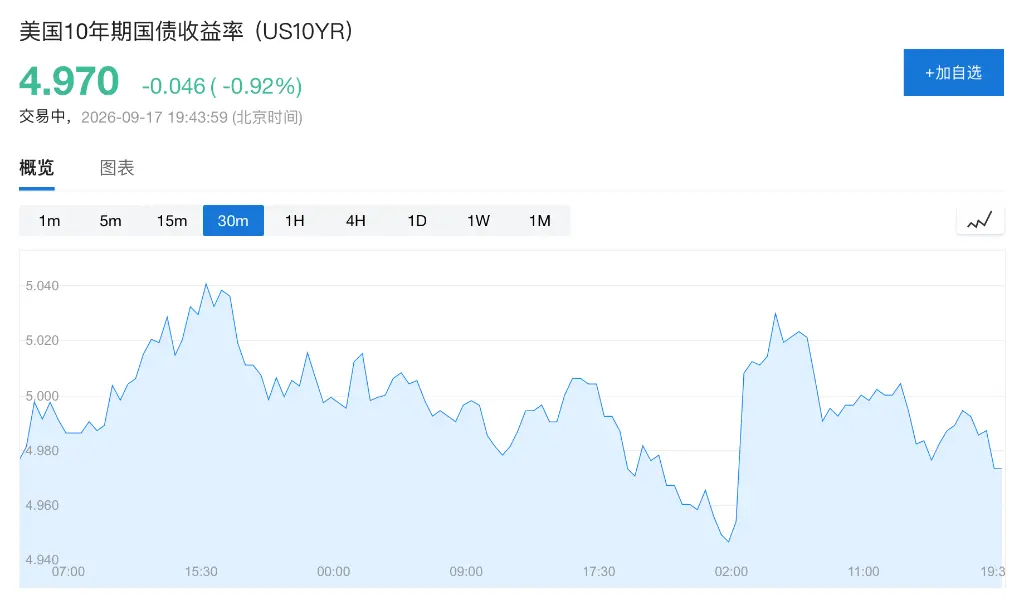
Tras tres años, la Reserva Federal reanudó las subidas de tasas, aliviando temporalmente las tensiones en el mercado de bonos del Tesoro estadounidense. El jueves, el rendimiento del bono a 10 años cayó al 4,97 %, poniendo fin a ocho días consecutivos de alza; el rendimiento a dos años también bajó 3 puntos base, al 4,70 %, alejándose del máximo de 2024 alcanzado el miércoles.
Esta subida ya estaba totalmente anticipada por el mercado; lo que realmente inquietaba a los inversores era si la Reserva Federal permanecería inactiva. Si no se concretaba, podrían resurgir dudas sobre su determinación contra la inflación, afectando más al mercado de bonos. Con la subida ya aplicada, este riesgo extremo ha disminuido temporalmente, provocando una caída de los rendimientos.
Mientras tanto, el mercado global de bonos sigue bajo presión. Esta semana, el rendimiento medio de los bonos soberanos mundiales alcanzó su nivel más alto desde 2007, impulsado por la situación en Medio Oriente, que elevó los precios del petróleo y reforzó las expectativas inflacionarias. La presión sobre el mercado de bonos va más allá de la política monetaria estadounidense, abarcando factores más amplios como la inflación y la oferta fiscal.
Subida aplicada: el mercado comienza a creer en la postura restrictiva de Waller
«La Reserva Federal no tuvo más remedio que dar al mercado una subida de tasas, o enfrentaría una mayor venta masiva de bonos.» Así lo afirmó Byron Anderson, jefe de renta fija en Laffer Tengler Investments.
Olumide Owolabi, gestor senior de carteras en Neuberger Berman, considera que la actual cotización de subidas en el mercado supera ya las previsiones de la Reserva Federal, y que las tasas se estabilizarán en niveles altos. «Esperamos que las tasas se mantengan en estos niveles altos y ajustaremos selectivamente la duración de nuestras posiciones.»
Las declaraciones de Waller han reforzado las expectativas del mercado sobre un endurecimiento adicional. El indicador preferido de inflación de la Reserva Federal, el PCE, fue del 3,7 % en julio, cerca del máximo desde 2023 y muy por encima del objetivo a largo plazo del 2 %. Waller señaló que los datos inflacionarios de verano no muestran mejoras sustanciales en las tendencias subyacentes.
El gráfico de puntos de la Reserva Federal muestra que la previsión mediana de sus funcionarios aún anticipa una subida más este año; el mercado de swaps de tasas implica expectativas de tres subidas acumuladas adicionales para mediados de 2027. Aunque la aplicación de la subida alivió la presión de venta a corto plazo, la percepción del mercado de que las tasas seguirán altas no ha cambiado.
Presión persistente en el largo plazo: los bonos del Tesoro a 30 años enfrentan mayor riesgo alcista
Mientras se reajustan las tasas a corto plazo, los bonos del Tesoro a largo plazo deben lidiar también con la combinación de inflación, déficit fiscal y oferta de bonos gubernamentales. Guneet Dhingra, jefa de estrategia de tasas en EE.UU. de BNP Paribas, recomienda vender bonos a 30 años, apuntando a un rendimiento del 5,6 %, argumentando que la Reserva Federal volverá a situar las tasas en un rango restrictivo.
Hebe Chen, analista de Vantage Global Prime, señaló que el impacto de esta subida en el mercado de bonos podría ir más allá de un shock breve. El corto plazo debe reconsiderar la posibilidad de nuevas medidas restrictivas, mientras que el largo plazo sigue limitado por la inflación, la emisión masiva de bonos y los riesgos fiscales.
Por tanto, la caída de los rendimientos de los bonos del Tesoro estadounidense el jueves parece más bien una corrección a corto plazo tras la aplicación de la subida, y no un alivio definitivo de la presión en el largo plazo. Mientras la inflación siga alta y persistan las necesidades de financiación fiscal, los rendimientos a largo plazo podrían seguir bajo presión alcista.