¿La IA está quemando efectivo demasiado rápido? Las tecnológicas más ricas de China se apresuran a recaudar fondos
 Tapbit Wire
Varias de las empresas internet más ricas de China han comenzado recientemente a buscar financiación externa.
Alibaba realizó una ampliación de capital, Tencent emitió bonos y ByteDance obtuvo un préstamo sindicado de 29 600 millones de dólares de casi 30 bancos.
Pero la pregunta es: ¿realmente les falta dinero? Al menos sobre el papel, no parece ser así en absoluto.
A finales de junio de este año, Alibaba aún tenía 474 500 millones de yuanes en efectivo y otras inversiones líquidas. El «efectivo total» oficialmente reportado por Tencent también ascendía a 511 200 millones de yuanes. ByteDance, que no publica informes financieros, es asimismo una de las empresas internet más rentables de China.
Si ya son tan solventes, ¿por qué siguen buscando financiación por todas partes?
La respuesta es sencilla: IA.
El último en sumarse a esta ola de financiación es ByteDance.
El 3 de septiembre, según informes de prensa, ByteDance inicialmente planeaba pedir prestados solo 20 000 millones de dólares. Tras divulgar la noticia, participaron casi 30 bancos de China, Estados Unidos, Europa y Singapur, con suscripciones superiores a 30 000 millones de dólares. ByteDance amplió posteriormente el préstamo a 29 600 millones de dólares (unos 200 000 millones de yuanes), convirtiéndolo en la segunda operación de préstamo en dólares más grande de Asia este año.
Lo más destacado es que dicha cantidad se obtuvo sin garantías.
Una persona directamente involucrada en la operación afirmó que préstamos sin garantía de esta magnitud son muy poco comunes. En resumen, los bancos se atrevieron a prestar el dinero únicamente basándose en el crédito propio de ByteDance.
En 2024, ByteDance también tomó prestados 10 800 millones de dólares de unos 20 bancos y otras entidades prestamistas nacionales y extranjeras. Ahora, la escala del préstamo es casi tres veces mayor que la de hace dos años, y las condiciones de financiación son aún mejores.
¿Para qué sirve ese dinero? ByteDance lo explica como «fines corporativos generales», pero según informes periodísticos, se destinará principalmente a impulsar su expansión en IA.
Alibaba eligió un camino distinto.
A finales de agosto de este año, Alibaba colocó nuevas acciones en Hong Kong, recaudando de golpe 80 000 millones de dólares de Hong Kong, y declaró su uso de forma muy clara: todo ese dinero se invertirá en IA, principalmente para ampliar la potencia informática, construir centros de datos masivos de IA y actualizar la infraestructura en la nube.
Tencent acudió al mercado de bonos. En junio de este año, Tencent emitió bonos por valor de 2 450 millones de dólares y 15 000 millones de yuanes; algunos de los bonos en yuanes vencen directamente en 2056, con un plazo de 30 años. Tencent no indicó que este dinero se destine específicamente a inversión en IA, pero simultáneamente ha acelerado notablemente su inversión en infraestructura de IA.
Este fenómeno de grandes empresas buscando financiación por todas partes no es exclusivo de China.
Al 7 de julio de este año, Amazon, Alphabet, Meta y Oracle habían emitido aproximadamente 194 000 millones de dólares en bonos durante el año, casi un 80 % más que los 108 000 millones emitidos en todo 2025.
Entre ellas, Meta emitió 25 000 millones de dólares en bonos en una sola emisión a finales de abril. Oracle planea recaudar entre 45 000 y 50 000 millones de dólares este año mediante bonos y acciones para financiar su creciente infraestructura en la nube e IA.
Desde China hasta Estados Unidos, cada vez más gigantes tecnológicos buscan activamente financiación externa. No es porque carezcan de fondos, sino porque la IA exige una inversión extremadamente elevada.
Si visita el condado de Guangling, en Datong (Shanxi), y observa la infraestructura informática de ByteDance, podría comprender de forma más intuitiva la expresión «la IA quema dinero».
Allí, Volcano Engine, filial de ByteDance, ha desplegado el gran centro informático Taihang. Solo para su segunda fase, la inversión total alcanza los 4500 millones de yuanes, con previsión de más de 15 000 armarios de servidores; esta fase incluye también obras de apoyo para un proyecto de transmisión y transformación eléctrica de 220 kV.
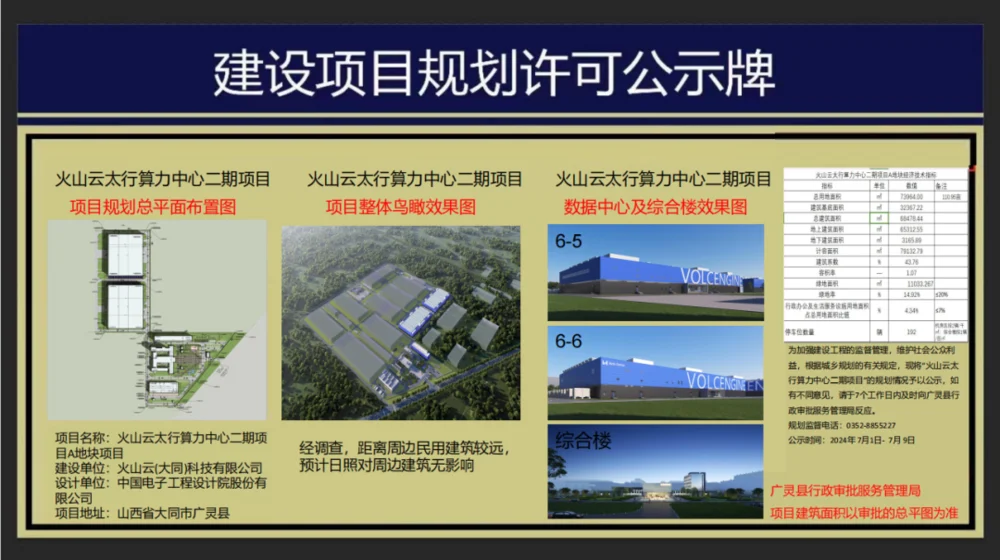
▲ Fuente: Sitio web del Gobierno Popular del condado de Guangling
Normalmente, la IA que vemos es un chatbot o un video generado en segundos. Pero al materializarse, se convierte en edificios de salas de servidores, filas de servidores y una ingente infraestructura de soporte.
Aunque los chips suelen acaparar más atención, obtenerlos es solo el primer paso. La verdadera dificultad radica en convertir chips individuales en potencia informática estable y operativa.
Desde principios de este año, las ventas de los H200 de NVIDIA a China han pasado por múltiples procesos de aprobación y entrega. Incluso con licencia, los chips no están disponibles inmediatamente. Además, los centros de datos requieren tiempo para su construcción, despliegue de equipos y puesta en marcha.
Esto implica que la inversión en infraestructura de IA no solo es masiva, sino que exige planificación anticipada e inversión continua.
Al seguir creciendo la demanda de potencia informática, los gastos de capital de las grandes empresas también se han expandido rápidamente.
A principios de 2025, Alibaba anunció que invertiría al menos 380 000 millones de yuanes en los próximos tres años para construir infraestructura de IA y computación en la nube, gastando unos 67 700 millones de yuanes solo en el segundo trimestre.
ByteDance es aún más ambiciosa. Según informes mediáticos, internamente analizó elevar sus gastos de capital en 2026 hasta un máximo de 70 000 millones de dólares (unos 470 000 millones de yuanes), centrados en centros de datos y otras infraestructuras de IA. Esta cifra podría ajustarse, pero ilustra claramente la escala de esta carrera.
Esta sensación de urgencia también es evidente en Zhang Yiming.
Al anunciar su renuncia como CEO de ByteDance en 2021, Zhang Yiming declaró en una carta interna su deseo de «adoptar un horizonte de diez años», dedicando más tiempo al aprendizaje, al pensamiento sistemático y a la investigación de temas nuevos.
En julio de este año, rara vez intervino en una reunión interna del equipo Seed, indicando explícitamente no depender de la extracción de modelos de competidores para lograr posiciones a corto plazo, y mostró disposición a sacrificar beneficios inmediatos en favor de objetivos a largo plazo.
En la investigación y desarrollo de modelos, Zhang Yiming sigue priorizando la visión a largo plazo, pero en inversiones en potencia informática e infraestructura, ByteDance claramente acelera.
La razón no es compleja: si un modelo hoy va a la zaga, puede actualizarse en seis meses; pero si otros ya instalaron numerosas GPU en sus salas de servidores y operan, mientras su centro de datos aún está en construcción y espera conexión eléctrica, esa brecha temporal es muy difícil de cerrar.
Además, en la era de la IA, la infraestructura ya no es solo un soporte tras el negocio: ella misma se convierte en parte del negocio.
Lo que puede lograr un modelo, cuántos usuarios puede atender y si pueden reducirse los costos dependen directamente de la potencia informática. En cierta medida, dónde se construya la infraestructura determina el techo del negocio.
Por tanto, la competencia en IA podría durar muchos años, pero la carrera por la infraestructura se concentra en estos pocos años. Lo que realmente compiten las grandes empresas no son solo los chips, sino también el tiempo.
Pero esto plantea otra pregunta: si tienen cientos de miles de millones de yuanes en efectivo, ¿por qué no gastan directamente su propio dinero?
Porque el dinero de una empresa nunca se destina a una sola finalidad: recompra de acciones, adquisiciones y desarrollo de nuevos negocios requieren fondos, además de reservar margen para riesgos u oportunidades futuras.
Los servidores, centros de datos y demás infraestructura generan valor durante muchos años. Financiar inversiones a largo plazo con recursos a largo plazo es una decisión muy natural.
Tencent es un ejemplo muy claro: aunque no ha vinculado expresamente los fondos recaudados con bonos a inversiones en IA, los recursos a largo plazo ofrecen claramente más margen para futuras inversiones a gran escala.
Claro que existe otro requisito previo clave para que las grandes empresas se atrevan a invertir así: los números ya empiezan a cuadrar.
Durante la conferencia de resultados del segundo trimestre de Tencent este año, un analista formuló una pregunta muy directa: si el gasto en capital del segundo trimestre (unos 53 000 millones de yuanes) se anualiza, superaría los 200 000 millones de yuanes. ¿Cómo afectarían las depreciaciones y amortizaciones futuras a los beneficios? ¿Cuánto tardará el nuevo ingreso generado por la IA en cubrir esos costes?
James Mitchell, director de estrategia de Tencent, reveló otra capa lógica tras los gastos en capital de la empresa.
Según él, dada la actual demanda de potencia informática y los precios de alquiler, si Tencent, como algunas nuevas empresas de computación en la nube, alquilase directamente la nueva potencia informática a terceros, podría cubrir casi de inmediato la depreciación de los equipos y obtener rápidamente rendimientos sólidos.
El presidente de Tencent, Martin Lau, añadió otro cálculo: parte de la potencia informática cuya compra y pedido se realizó hace varios meses ya podría revenderse ahora, obteniendo potencialmente una ganancia superior al 30 %.
Esto ofrece efectivamente una «cushion de seguridad» para los gastos en capital de Tencent en IA: si su propio negocio de IA crece rápidamente, lo usa internamente; si la demanda externa es mayor, también puede monetizarla mediante servicios en la nube.
La potencia informática está pasando de ser un mero coste a convertirse en un activo productivo capaz de generar ingresos.
Alibaba también ha comenzado a hacer cálculos similares. En agosto de este año, Eddie Wu, CEO de Alibaba Group, declaró en la conferencia de resultados que, según el margen bruto medio actual de sus productos de IA, la inversión relacionada con IA se recuperaría en unos tres años. Con mejoras en el margen bruto y la eficiencia operativa, este periodo podría acortarse a 2,5 años e incluso a unos dos años en el futuro.
También mencionó que los chips A100 adquiridos por Alibaba en 2020 —e incluso los V100 comprados en 2018— siguen funcionando casi a plena capacidad, con una vida útil real muy superior al periodo teórico de depreciación.
Al mismo tiempo, los ingresos ya empiezan a alcanzar niveles significativos: los ingresos de Alibaba por productos de IA han crecido a ritmo triple durante doce trimestres consecutivos, con ingresos anualizados superiores a 49 500 millones de yuanes. En el segundo trimestre de este año, los ingresos de Kling AI de Kuaishou también superaron los 850 millones de yuanes.
Estas cifras aún no demuestran que los cientos de miles de millones de yuanes invertidos en IA se hayan recuperado totalmente, pero al menos las grandes empresas ya no basan sus cálculos del futuro de la IA únicamente en la especulación. Cuánto invertir, en qué plazo recuperarlo y qué ingresos generar: estos cálculos se vuelven cada vez más claros.
Así comienza a formarse un nuevo ciclo: más potencia informática permite entrenar más modelos y atender a más clientes; al crecer los ingresos, la empresa gana confianza para seguir invirtiendo y le resulta más fácil asegurar la siguiente ronda de financiación.
El dinero se convierte en potencia informática, esta impulsa el negocio y el negocio sostiene la próxima ronda de inversión.
No obstante, la dirección del mercado de capitales también está cambiando.
En la primera mitad de este año, el capital mostró entusiasmo por la IA tanto en China como en Estados Unidos. Sin embargo, al entrar en la segunda mitad del año, el mercado se ha vuelto más cauteloso, centrándose cada vez más en si las elevadas valoraciones son sostenibles y en cuánto tardarán en rentabilizarse las ingentes inversiones.
Por eso también es relevante la emisión de derechos de Alibaba por 80 000 millones de HK$. Aunque Alibaba no carece de efectivo, decidió asegurar estos fondos ahora. ByteDance amplió su préstamo sindicado y Tencent emitió bonos a largo plazo: motivaciones similares subyacen a estas decisiones.
Para las grandes tecnológicas, acumular fondos para los próximos años mientras el dinero sigue siendo accesible es claramente una opción más segura que esperar a recaudar capital cuando realmente lo necesiten.
Estas empresas no son las únicas que requerirán capital en el futuro. Compañías de plataformas, fabricantes de chips, proveedores de nube y desarrolladoras de modelos grandes seguirán aumentando sus inversiones. Cuando todos necesiten simultáneamente decenas o cientos de miles de millones de yuanes, el capital mismo podría volverse un recurso escaso.
Estas grandes tecnológicas son cada vez más conscientes de que esta batalla por la IA difiere de la era de internet: la tecnología determina si obtienes un asiento en la mesa, pero la profundidad de tus bolsillos puede decidir cuánto tiempo logras permanecer en ella.