La Reserva Federal sube los tipos de interés por primera vez en tres años: ¿adónde van las acciones, el oro y el bitcoin?
 Tapbit Wire
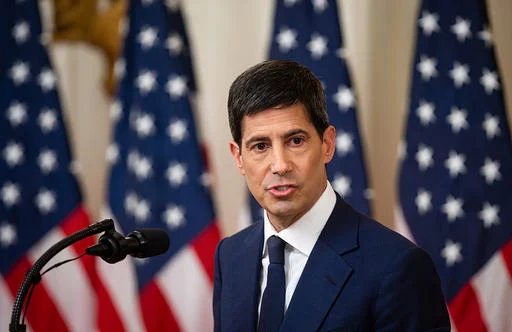
Kevin Warsh dio su primer paso.
A las 14:00 del 16 de septiembre, la Reserva Federal aprobó por unanimidad (12-0) una subida de 25 puntos básicos, elevando el rango objetivo de la tasa de fondos federales al 3,75 %-4,00 %. Es la primera alza desde julio de 2023, tras una pausa de más de tres años.
El mercado ya había descontado totalmente esta subida de 25 pb, con una probabilidad del 92 % según CME FedWatch antes de la votación. La verdadera sorpresa vino del gráfico de puntos publicado tras la reunión y la rueda de prensa de Warsh.
Gráfico de puntos: una señal más restrictiva que la subida de tipos
El Resumen de Proyecciones Económicas (SEP) y el gráfico de puntos fueron las verdaderas «armas» de esta reunión.
De los 18 miembros del comité, 12 consideraron necesaria una subida más este año, 4 apoyaron dos adicionales y solo 2 defendieron mantener los tipos actuales. La mediana del gráfico apuntó a una tasa final de 2026 del 4,1 %, lo que implica al menos otra subida de 25 pb.
Las proyecciones a más largo plazo también fueron restrictivas: la tasa mediana prevista para 2027 fue del 3,9 % (sugiriendo un posible recorte en 2027), el rango neutro a largo plazo se mantuvo fijo en 3,0 %-4,0 %, y no se espera que la inflación PCE vuelva al objetivo del 2,0 % hasta 2029.
Traducción: la Fed considera que el problema actual de inflación no se resolverá en uno o dos trimestres. Los tipos deberán mantenerse cerca del 4 % al menos un año antes de poder bajar gradualmente.
¿Por qué ahora?
El lenguaje de Warsh en la rueda de prensa fue inequívoco: «La inflación es demasiado alta y lleva demasiado tiempo así».
Los datos respaldan su juicio. La inflación PCE de agosto fue del ~3,6 %, muy por encima del 2 %. La PCE subyacente fue del ~3,2 % y la IPC subyacente del ~2,4 %. Los precios del diésel alcanzaron los 6 $/galón. El conflicto en Oriente Medio sigue presionando al alza los precios energéticos, sin señales de alivio en las presiones sobre la oferta.
La paradoja es que la economía estadounidense no es débil: los datos de nómina no agrícola de agosto fueron sólidos, los beneficios empresariales sanos y la inversión en capital creciente. Warsh destacó esto: «La decisión de subir tipos coincide con un momento en que la economía estadounidense parece fortalecerse».
Esto hace única esta subida: ocurre en la zona incómoda de una «economía estable pero con inflación persistente». Para el mercado, este escenario es más difícil de valorar que un simple sobrecalentamiento, pues implica que la Fed podría llevar los tipos a niveles restrictivos antes de que la economía empiece a desacelerarse.
Impacto en diversos activos
Acciones estadounidenses: efecto negativo a corto plazo ya descontado; a medio plazo, foco en la materialización del gráfico de puntos
La subida de 25 pb en sí tiene impacto limitado en las acciones estadounidenses, ya que el mercado ya había descontado una probabilidad del 92 %. Tras el anuncio, el S&P 500 y el Nasdaq subieron brevemente, una reacción clásica de «vender el rumor y comprar la noticia».
Pero el gráfico de puntos es el verdadero ancla de precios. Si hay un aumento más este año (expectativa mediana), la tasa de fondos federales alcanzará el rango del 4,25 % al 4,50 %. Esto reduce directamente los múltiplos de valoración: si el rendimiento del bono del Tesoro a 10 años sube, la tasa de descuento creciente en el denominador comprimirá los PER de las acciones de crecimiento.
El impacto estructural es más importante: tasas por encima del 4 % durante más de un año significan que regresa la política de «más altas y por más tiempo». El espacio de recuperación de valoración generado por los recortes de tasas entre el segundo semestre de 2024 y el primer semestre de 2025 ahora se está revirtiendo.
Las víctimas más directas son empresas de crecimiento con alto apalancamiento y bajo flujo de caja. Los beneficiarios son las acciones bancarias (mayores márgenes netos de intereses) y las acciones energéticas (la inflación impulsada por el petróleo es precisamente su fuente de ingresos).
Oro: presión a corto plazo, lógica a largo plazo inalterada
Los aumentos de tasas fortalecen el dólar y las rentabilidades reales, dos importantes factores adversos para el oro.
Tras la decisión, el dólar se fortaleció, ejerciendo presión sobre el oro. El aumento de tasas de la Fed también eleva directamente el costo de financiación del oro físico, incrementando los costos de financiación de inventarios para refinerías, joyeros y usuarios industriales.
No obstante, la lógica a largo plazo del oro permanece intacta. La tendencia estructural de compra de oro por parte de bancos centrales globales no se revertirá por un solo aumento de 25 puntos básicos. El conflicto en Medio Oriente y los riesgos geopolíticos generan una demanda sostenida de refugio seguro. Si la inflación realmente no vuelve al 2 % hasta 2029, como proyecta la Fed, la narrativa del oro como cobertura contra la inflación será recurrentemente evocada por el mercado en los próximos tres años.
Presión de venta a corto plazo, oportunidad de compra a largo plazo: este es el guion clásico del oro en las primeras etapas de un ciclo de alzas de tasas.
Bitcoin: tras el fracaso de la Ley CLARITY, una doble prueba de estrés
Bitcoin ya había caído a 75 850 USD el día anterior al aumento de tasas debido al rechazo de la votación sobre la Ley CLARITY. Tras el anuncio del aumento, BTC se mantuvo prácticamente estable sin caídas significativas adicionales, pues el mercado ya había absorbido gran parte de la contracción del apetito por el riesgo el día anterior.
El impacto a mediano plazo sobre BTC depende de una variable clave: la dirección de las tasas reales.
Cuando las tasas reales (tasas nominales menos inflación) suben, aumenta el costo de oportunidad de mantener activos sin rendimiento (oro y bitcoin), lo que provoca salidas de capital de estos activos. Actualmente, con tasas nominales al 4 % y la inflación PCE al 3,6 %, las tasas reales son apenas del 0,4 %, aún muy bajas. Si la Fed sigue subiendo hasta el 4,25 %-4,50 % mientras la inflación cae simultáneamente a ~3 %, las tasas reales ascenderían al 1,25 %-1,50 %, aumentando notablemente la presión sobre BTC.
Pero Bitcoin también tiene su propia narrativa independiente. La aprobación de ETF en enero de 2024, el efecto halving en 2025 y el crecimiento continuo de tenencias institucionales —estas variables estructurales de oferta y demanda no desaparecerán por un solo aumento de tasas. En 2023, cuando la Fed mantuvo tasas altas, BTC subió de 16 000 a más de 40 000 USD. La dirección de las tasas es importante, pero nunca ha sido el único factor determinante del precio.
La Fed en la era Warsh: ¿en qué se diferencia de Powell?
Esta es la tercera reunión del FOMC de Kevin Warsh desde que asumió la dirección de la Fed, pero su primera vez ajustando tasas. En las dos anteriores (junio y julio) optó por mantenerlas estables, aunque tres miembros votaron a favor de un aumento en la reunión de julio.
Hay dos diferencias notables entre Warsh y Powell:
Rechaza brindar orientación anticipada al mercado. Bajo Powell, la Fed señalaba su próxima acción mediante sutiles cambios en la redacción. Warsh rechaza explícitamente esta práctica. Esto implica que cada reunión del FOMC podría convertirse en un momento de incertidumbre, aumentando estructuralmente la volatilidad del mercado.
Se enfoca más en la inflación que en el empleo.
Durante el ciclo de alzas de 2021-2022, Powell insistió repetidamente en el «mandato dual» y tendía a desacelerar el ritmo de endurecimiento ante datos débiles del empleo. La conferencia de prensa de Warsh hoy se centró casi exclusivamente en la inflación, mencionando brevemente solo la solidez del mercado laboral. Esto sugiere que, incluso si los datos futuros del empleo empeoran, Warsh podría no pivotar tan rápido como lo haría Powell.
Al preguntársele si Trump influyó en la decisión, Warsh lo negó categóricamente. Durante su segundo mandato, Trump presionó repetidamente a la Fed para que bajara tasas, mientras que hoy la decisión va en sentido opuesto. Este pulso a distancia está lejos de terminar.
En los últimos dos años, muchos inversores han operado como si las bajadas de tipos fueran una tendencia irreversible. Se alargaron las duraciones de las carteras, se ampliaron las valoraciones PER y aumentaron las ratios de apalancamiento. La subida actual de tipos rompe esa suposición. Si la inflación no vuelve realmente al 2 % hasta 2029, tal como prevé el gráfico de puntos, el entorno de tipos de interés en los próximos tres años será mucho más complejo que el canal de recortes de 2024-2025.
Para los inversores, la conclusión clave es única: no apostar por la dirección de los tipos, sino cubrirse frente a su volatilidad. En un mundo con inflación persistente, una economía no débil y un presidente de la Fed que se niega a dar orientación anticipada, cada reunión del FOMC podría cambiar el ancla de precios.