Esta noche, el aumento de las tasas de interés por parte de la Reserva Federal es casi una certeza, y el mercado observa atentamente la declaración de Waller: ¿señalará la continuación de los aumentos?},{
 Tapbit Wire
Esta noche, el primer aumento de tasas de la Reserva Federal en 2023 es prácticamente un hecho consumado, pero lo que realmente inquieta al mercado es lo que diga Waller tras el aumento —o lo que no diga.
Actualmente, la probabilidad implícita en el mercado de un aumento de 25 puntos básicos esta semana supera el 90 %, con el rango objetivo pasando del 3,5 %-3,75 % al 3,75 %-4,00 %. Esta expectativa surgió tras las declaraciones hawkish de Waller en Jackson Hole, los datos de nóminas no agrícolas de agosto, muy superiores a lo esperado, y el aumento mensual del IPC subyacente en agosto, que también superó las previsiones. El aumento en sí ya no genera incertidumbre; el verdadero foco del mercado es: ¿cuántos aumentos más mostrará el gráfico de puntos este año y podrá Waller dar una señal clara sobre la trayectoria política en la rueda de prensa?
Citigroup y Goldman Sachs coinciden en su juicio central: será un «aumento dovish» y la Reserva Federal probablemente no señalará activamente aumentos continuos; se espera que la mediana del gráfico de puntos muestre solo un aumento adicional este año. Sin embargo, Standard Chartered Bank adopta una postura totalmente opuesta: considera que el aumento de septiembre es un error de política y que la opción correcta es esperar a que disminuyan los efectos arancelarios antes de tomar nuevas decisiones.
Asimismo, según análisis estratégicos de JPMorgan y Goldman Sachs, si la Reserva Federal sube las tasas como se espera pero rehúsa dar orientación clara sobre el futuro, la curva de rendimientos podría empinarse y brindar apoyo moderado al mercado bursátil; si Waller emite inesperadamente señales hawkish fuertes sobre aumentos continuos, provocará un aumento generalizado de la volatilidad de las tasas. Por el contrario, si la Reserva Federal anuncia inesperadamente mantener las tasas, no solo dañará gravemente su credibilidad política, sino que también podría desencadenar una venta masiva en bolsa y un fuerte repunte de los rendimientos de los bonos del Tesoro estadounidense a largo plazo por temor a la inflación.
Cabe destacar que este aumento de tasas de la Reserva Federal podría generar fricciones políticas, ya que Trump reiteró recientemente que EE.UU. debería tener los costos de endeudamiento más bajos del mundo, y el aumento podría exponer a Waller a nuevas críticas desde la Casa Blanca.
Lógica del aumento: Waller «acorralado»
El discurso de Waller en la reunión de Jackson Hole a finales de agosto lo ha colocado efectivamente en una encrucijada. Señaló claramente que la tasa de inflación PCE a 12 meses es del 3,7 %, con una tasa anualizada a seis meses del 4,1 %, ambas muy por encima del objetivo, y que más de la mitad de los componentes del PCE siguen aumentando a tasas superiores al 3 %, advirtiendo que, a menos que haya progresos claros hacia el objetivo del 2 %, la Reserva Federal «aún tiene trabajo pendiente».
Dos semanas después, el IPC subyacente de agosto subió un 0,3 %, por encima del 0,2 % esperado, reforzando aún más las expectativas de aumento. Según la última encuesta de Reuters, el 85 % de 101 economistas anticipa un aumento de tasas, y la probabilidad implícita en el mercado alcanza casi el 90 %.
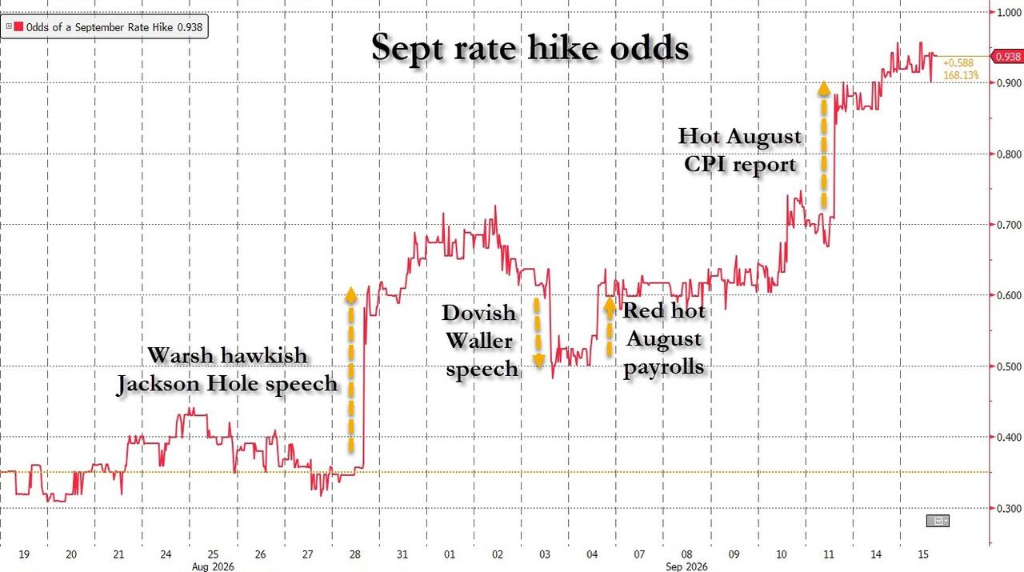
No obstante, el aumento no es una certeza. Las declaraciones previas al período de «silencio» de la reunión de la FOMC de septiembre por parte del gobernador Waller fueron claramente dovish: afirmó que, si los datos de inflación de agosto muestran progresos sostenidos, preferiría mantener las tasas sin cambios, aunque añadió que, si la inflación sigue alta, consideraría subirlas. Además, el Instituto Oxford Economics considera que tres conjuntos consecutivos de datos de inflación moderada justifican mantener las tasas, y los argumentos dovish no deben descartarse fácilmente.
Citigroup y Goldman Sachs: aumento pasivo y tono de «calibración»
Un artículo del Wall Street Journal indicó que Goldman Sachs espera que la Reserva Federal suba las tasas 25 puntos básicos en la reunión de la FOMC de septiembre, no por una lógica económica sólida, sino más bien por estar «obligada» por la fijación de precios del mercado. La Reserva Federal realizará solo las modificaciones mínimas necesarias en su comunicado, evitando dar orientación sobre trayectorias futuras, presentando esencialmente un «aumento sin señales».
Goldman Sachs afirmó claramente que no considera que este aumento del tipo de fondos federales tenga una base económica sólida. Su argumento central es que todo el exceso de inflación respecto del 2 % puede atribuirse a factores puntuales que desaparecerán, como los efectos arancelarios, los impactos energéticos y del conflicto con Irán, o los efectos en precios de software y piezas. Goldman Sachs estima que la inflación PCE subyacente mejoró a una tasa anualizada de ~2,5 % entre junio y agosto (incluidas revisiones metodológicas), señal temprana de que esos efectos puntuales están desvaneciéndose.
Sobre la amplitud de la inflación, Goldman Sachs también sostiene una postura disidente. Aunque recientemente más categorías de precios han subido a una tasa anualizada superior al 3 %, Goldman Sachs señaló que, excluidos los efectos arancelarios, la amplitud de la inflación es básicamente comparable a niveles históricos de inflación del 2 %. Además, su «indicador de seguimiento de cuellos de botella» muestra que las restricciones de capacidad a nivel industrial son actualmente incluso ligeramente menores que antes de la pandemia, lo que indica que la economía no está sobrecalentada —y el sobrecalentamiento suele ser la razón fundamental de los aumentos de tasas.
Goldman Sachs considera que, tras la publicación de los datos del IPC de agosto, la probabilidad implícita en el mercado de un aumento alcanzó casi el 90 %, y para evitar reacciones severas del mercado ante la inacción, la Reserva Federal se verá obligada a subir las tasas: es un aumento «impuesto» por la fijación de precios del mercado, no un endurecimiento proactivo impulsado por fundamentales.
La previsión base de Citigroup indica que la Reserva Federal calificará este aumento como una «calibración» y sugerirá que no hay inevitabilidad de nuevos aumentos futuros. La orientación prospectiva que acompañe al aumento ya no apuntará a mayores incrementos en la tasa de política. Waller probablemente minimizará este aumento como un «ajuste leve» o una «calibración» e insinuará al mercado que, si la inflación muestra signos de volver al objetivo, nuevos aumentos podrían no ser necesarios.
Gráfico de puntos: ¿Uno o dos? La incertidumbre persiste
Ante la ausencia de orientación clara sobre declaraciones, el gráfico de puntos y la rueda de prensa de Waller se han convertido en la mayor fuente de incertidumbre para el mercado.
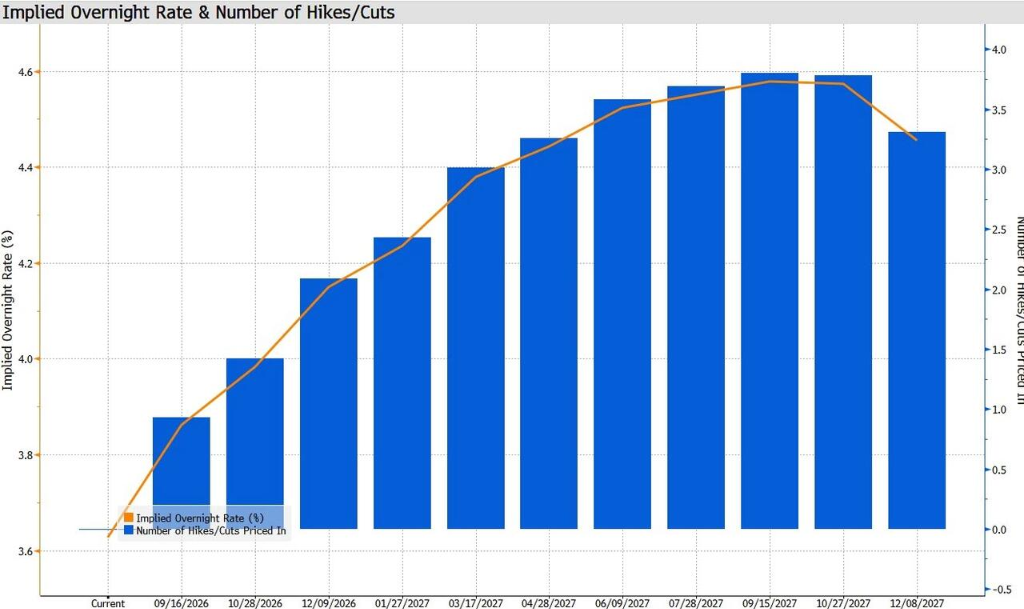
Timiraos, de la Nueva Agencia de Noticias de la Reserva Federal y The Wall Street Journal, señaló que la Fed solo ha llevado a cabo una operación de «subida y pausa» una vez en la historia, en 1997, y los patrones históricos indican que las subidas suelen ocurrir en secuencia. El exvicepresidente de la Fed Richard Clarida afirmó: «Si se suben las tasas la próxima semana, definitivamente habrá más subidas posteriores». Actualmente, los datos de CME FedWatch indican que el mercado ya ha incorporado casi cuatro subidas acumuladas antes de octubre de 2027.
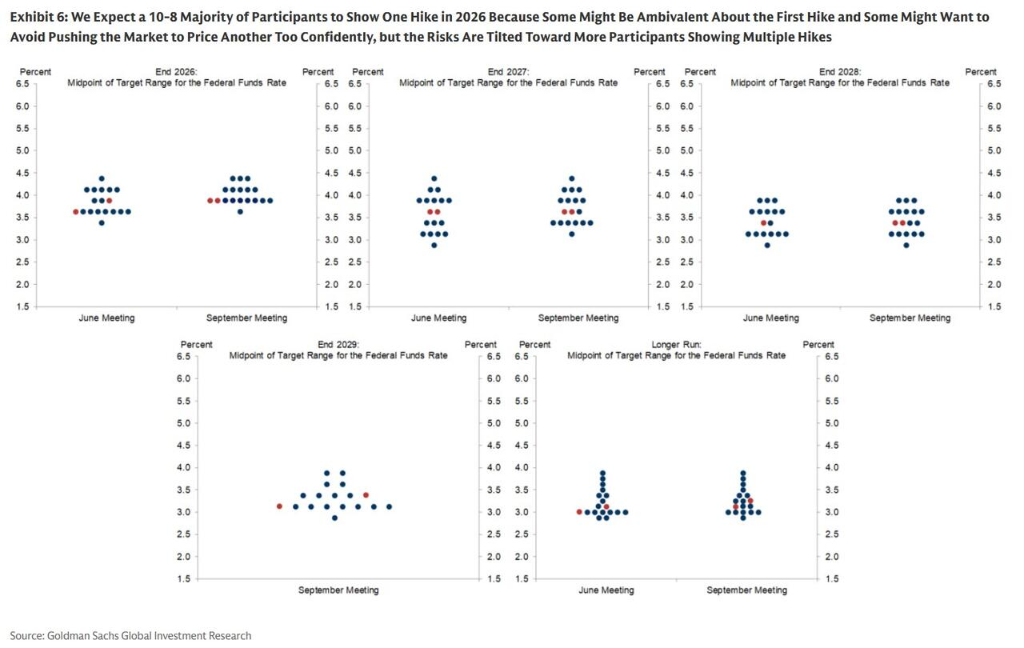
Goldman Sachs espera que el gráfico de puntos muestre una estrecha mayoría de 10 votos contra 8 a favor de una sola subida en 2026 (con Waller y posiblemente otros miembros votando por cero subidas). Goldman Sachs fundamenta este juicio en que algunos miembros del comité mantienen actitudes contradictorias respecto a esta subida, mientras que otros no desean elevar aún más las expectativas del mercado sobre nuevas subidas.
No obstante, Goldman Sachs también señala explícitamente el riesgo extremo: si más miembros del comité interpretan la subida de esta semana como una respuesta normal al alza de los precios del petróleo y a la demanda de IA, y la ven como el inicio de una serie continua de subidas, no se puede descartar el riesgo de que la mayoría apoye dos subidas.
Sobre los votos en disenso, Goldman Sachs prevé que Waller emitirá uno, ya que la tasa anualizada de la inflación subyacente del PCE (incluyendo revisiones metodológicas) ha caído a cerca del 2,5 % en los últimos tres meses, por debajo de su umbral previo de «mantener estable», fijado en 2,8 %.
El resumen de proyecciones económicas (SEP), publicado simultáneamente con la decisión sobre tasas, será otro foco clave para el mercado. En cuanto a las previsiones inflacionarias, tanto Citigroup como Goldman Sachs esperan una revisión a la baja de la previsión de inflación subyacente del PCE debido a revisiones metodológicas. Goldman Sachs estima que la previsión mediana para 2026 se ajustará ligeramente a la baja, del 3,3 % de junio al 3,2 %, respaldando así la pausa en las subidas. Las medianas para 2027 y 2028 prevén un recorte cada una, manteniéndose en 3,625 % y 3,375 %, respectivamente.
Goldman Sachs también señaló que la estimación de la tasa de interés neutral podría aumentar levemente en esta reunión y ascender gradualmente a aproximadamente 3,25 %-3,5 % durante el próximo año, en parte porque la economía sigue desempeñándose bien con tasas más altas, lo que lleva a algunos miembros a considerar que las tasas actuales están cerca del nivel neutral, y la demanda de inversión en IA también podría elevar la tasa de equilibrio.
Rueda de prensa de Waller: la mayor incertidumbre del mercado
Además del gráfico de puntos, la rueda de prensa de Waller será la principal fuente de incertidumbre esta noche. Cabe destacar que se espera que Waller rechace nuevamente presentar previsiones personales, manteniendo su resistencia constante a la orientación anticipada.
Respecto a la rueda de prensa, Citigroup advirtió que, si Waller simplemente enfatiza «quedan cosas por hacer» sin ofrecer orientación reciente sobre tasas, el mercado podría interpretarlo como una señal peligrosa. En este escenario al alza, el mercado podría esperar subidas en las reuniones de la FOMC de octubre y diciembre, o incluso extender la valoración del riesgo de nuevas subidas hasta 2027.
El juicio de Goldman Sachs sobre este escenario es más específico: la FOMC podría querer guiar al mercado para reducir su confianza en la valoración de una subida en octubre (actualmente cercana al 50 %), pero no lo declarará explícitamente en el comunicado. En cambio, Waller podría indicar en la rueda de prensa que, antes de decidir nuevas acciones, la FOMC «evaluará cuidadosamente» los próximos datos, o esperará varios informes inflacionarios adicionales, o observará cómo evolucionan las tendencias inflacionarias potenciales; cualquiera de estas declaraciones sugeriría que el comité desea recopilar más datos antes de actuar.
Goldman Sachs añadió que, dado que muchos inversores han visto las elecciones intermedias de principios de noviembre como un obstáculo político para una subida en octubre, no será difícil evitar que el mercado asuma dicha subida como «escenario base por defecto».
Waller sufrió críticas del mercado por no explicar con claridad la decisión de mantener las tasas invariables en la rueda de prensa posterior a la reunión de julio, lo que provocó un salto en los rendimientos de los bonos del Tesoro estadounidense a largo plazo. Si vuelve a ser vago esta vez, la reacción del mercado podría ser aún más severa.
Standard Chartered: la subida de tasas es un error de política
Un informe de Standard Chartered Bank del 14 de septiembre adopta una postura totalmente opuesta, juzgando claramente que la Reserva Federal debería mantener las tasas en esta reunión y considera que la subida actual sigue siendo una «opción política errónea».
El argumento central de Standard Chartered es que existe la posibilidad de que la inflación subyacente actual esté sobreestimada. El IPC subyacente «super» seguido por el banco ha mostrado recientemente una caída significativa, retornando al rango normal de la década de 2010. El IPC subyacente encadenado se ha desviado notablemente del PCE subyacente, y como refleja mejor el gasto real de los consumidores, su reciente tendencia merece la atención de los responsables políticos. Además, múltiples análisis internos de la Fed sugieren que los aranceles podrían contribuir unos 0,7 puntos porcentuales a la inflación del PCE, y al alcanzar sus ingresos máximos en el cuarto trimestre de 2025, su impacto inflacionario podría debilitarse gradualmente en los próximos meses.
Standard Chartered también señaló que la valoración del mercado ha creado una restricción inversa sobre la política, con riesgo de un bucle de retroalimentación donde «las expectativas del mercado impulsan la política y la política refuerza esas expectativas». Waller mismo advirtió en su discurso de Jackson Hole que, si el mercado depende de la orientación de la Fed y esta, a su vez, depende de los precios del mercado, los responsables políticos podrían pasar por alto nuevos cambios económicos, aumentando el riesgo de errores de política.
En cuanto a la lógica de votación, Standard Chartered considera que tres miembros del comité respaldaron un aumento de tasas en la reunión de julio del FOMC, y para lograr un alza en septiembre, al menos cuatro miembros que inicialmente se inclinaban por mantenerlas estables deberían cambiar su postura para alcanzar el umbral de siete votos. Standard Chartered considera que los datos actuales son insuficientes para cumplir esta condición.
Juego de precios de activos y volatilidad: ¿cómo reaccionará el mercado?
El equipo de investigación sobre volatilidad de tasas de interés de Goldman Sachs señaló en su informe del 15 de septiembre que la volatilidad implícita de las tasas estadounidenses ha permanecido generalmente contenida durante el actual ascenso de rendimientos, pero la liquidación de la semana pasada coincidió con un aumento significativo de la volatilidad. Tras ajustar factores macroeconómicos fundamentales más amplios, la volatilidad implícita actual de las tasas estadounidenses ha subido del extremo inferior del rango de valor justo hasta cerca de su punto medio, lo que indica que el mercado es vulnerable a escenarios donde la distribución de trayectorias políticas se amplíe aún más.
Goldman Sachs considera que, si la Reserva Federal sube las tasas 25 puntos básicos como se espera, la dirección posterior de la volatilidad dependerá principalmente de las señales prospectivas transmitidas en el Resumen de Proyecciones Económicas (SEP) y en la conferencia de prensa. Si el gráfico de puntos muestra uno o dos aumentos de tasas, acompañados de énfasis en la dependencia de los datos, esto no eliminaría totalmente la incertidumbre futura, pero sí debería reducir la volatilidad y aplanar la cola de la curva.
Las investigaciones históricas de Goldman Sachs muestran que, cuando el mercado ha precificado una probabilidad del 75 % al 90 % de un aumento de tasas, una sorpresa levemente halcón (es decir, el aumento esperado) suele generar mejores retornos en la reducción de volatilidad, lo que respalda el juicio de que esta disminuirá parcialmente bajo el escenario «aumento esperado + señales moderadas».
Por el contrario, si la Reserva Federal mantiene inesperadamente las tasas estables, Goldman Sachs considera que esto provocará un impacto mayor en toda la superficie de volatilidad: no solo no reducirá inmediatamente las expectativas de alzas futuras, sino que también agravará la incertidumbre a corto plazo, manteniendo las preocupaciones inflacionarias y las primas por vencimiento. La reunión reciente del Banco Central Europeo sirve de referencia: fuertes señales halcón acompañadas de un aumento de tasas elevaron bruscamente la volatilidad a corto plazo, extendiéndose por toda la curva.
En su escenario base, Goldman Sachs prevé que, si los próximos datos inflacionarios son suficientemente benignos, la Reserva Federal pausará los aumentos tras la reunión de esta semana y la volatilidad disminuirá gradualmente a medida que se atenúen los riesgos de nuevas alzas.
Según el análisis por escenarios del equipo estratégico de JPMorgan, si la Reserva Federal sube las tasas sin orientación prospectiva (escenario base), se espera que el índice S&P 500 suba entre 25 y 75 puntos básicos; si Waller emite inesperadamente una señal contundente de «frenar la inflación», el mercado accionario podría caer entre el 1 % y el 2 %.
El riesgo extremo más peligroso radica en «no subir las tasas de forma inesperada», lo que no solo desencadenaría una recomposición dócil de las tasas a corto plazo, sino que también haría que los rendimientos a largo plazo se dispararan por las preocupaciones inflacionarias y el deterioro de la credibilidad, empinando bruscamente la curva de rendimientos y provocando una venta masiva en bolsa.