¡Colapso de la IA! Esta noche, un sólido informe de nóminas no agrícolas podría golpear nuevamente al mercado bursátil estadounidense
 Tapbit Wire
El informe de nóminas no agrícolas de EE.UU. para octubre se publicará el viernes (6 de noviembre) a las 8:30 a.m., hora del este. El mercado espera generalmente una recuperación respecto al mínimo de septiembre, pero su publicación llega en un momento crítico: un día antes, las acciones tecnológicas sufrieron un fuerte golpe, con el índice Nasdaq 100 cayendo un 6,36 % en un solo día, su peor desempeño desde marzo de 2020, y el trading con IA colapsó por completo.
La turbulencia del jueves ha transformado profundamente la interpretación del informe de empleo. El índice S&P 500 cayó un 4,36 % en un día, el índice de semiconductores de Filadelfia se desplomó un 12 % y el índice de miedo VIX subió 11,5 puntos hasta 28, con una contracción brusca de la liquidez. En este contexto, datos de empleo inesperadamente fuertes podrían no impulsar el ánimo del mercado, sino reavivar las expectativas de un aumento de tasas por la Reserva Federal en diciembre, justo cuando el mercado ya está frágil.
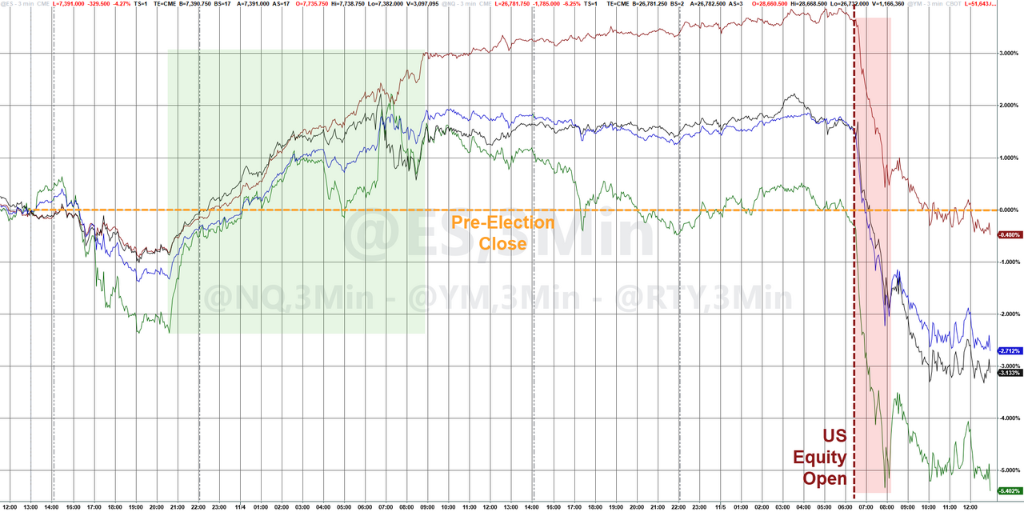
Según las opciones, los inversores anticipan alta volatilidad. El viernes, la volatilidad implícita de las estrategias straddle del S&P 500 alcanzó el 1,45 %, su nivel más alto desde marzo de este año; mientras que la volatilidad realizada del jueves fue casi ocho veces superior.
Datos apuntan a recuperación, pero persisten discrepancias
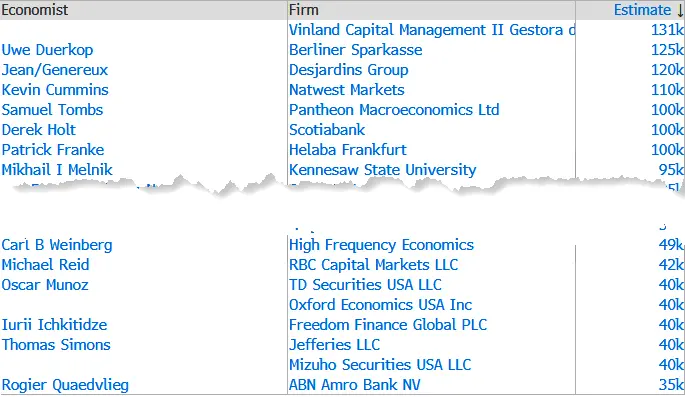
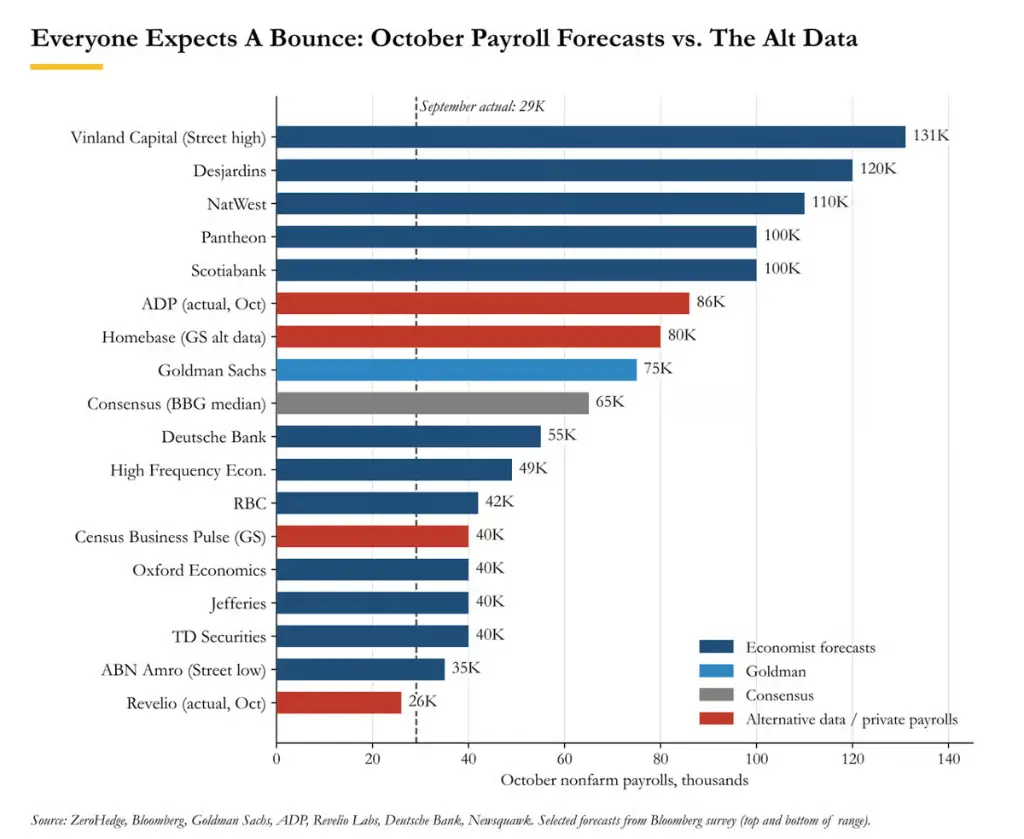
El mercado espera que las nóminas no agrícolas de octubre repunten significativamente respecto a las 29 000 de septiembre. Una encuesta de Bloomberg indica que las previsiones de Wall Street van de 35 000 a 131 000, con un consenso cercano a 65 000. La tasa de desempleo se mantendría estable en el 4,2 %; los ingresos medios por hora aumentarían un 0,3 % mensual y su crecimiento interanual caería al 2,9 %, por debajo del 3 % por primera vez desde mayo de 2021.
Goldman Sachs pronostica un aumento de 75 000 nóminas no agrícolas, por encima del consenso, y estima un incremento privado de 70 000. Sus predicciones se basan en: las solicitudes iniciales de desempleo bajaron a 195 000 durante la semana de referencia de octubre, frente a 204 000 en septiembre; los puestos vacantes (JOLTS) subieron inesperadamente 333 000 hasta 7,523 millones, máximo cíclico; el empleo privado ADP aumentó 86 000, superando lo esperado; y los despidos anunciados por Challenger en octubre fueron 43 994, un 71 % menos interanual, el menor nivel desde 2023. Desde la perspectiva estacional, Goldman señala que, cuando el Día del Trabajo cae tarde en septiembre, octubre suele mostrar una recuperación promedio de unos 50 000 puestos.
No obstante, hay voces que advierten riesgos a la baja. Revelio indica que los nuevos empleos en octubre fueron solo 26 000, muy por debajo de los 67 600 revisados del mes anterior, un valor claramente inferior a todas las previsiones.
Tasa de desempleo y salarios: los detalles importan más que los titulares
La lectura de la tasa de desempleo podría resultar más influyente para el mercado que el total de nóminas no agrícolas del viernes.
La tasa de desempleo sin redondear de septiembre fue del 4,18 %, por lo que incluso un ligero cambio podría llevarla al 4,1 % o al 4,3 %. Goldman Sachs, Turnleaf y la Fed de Chicago coinciden en que existen riesgos a la baja para esta tasa, sugiriendo que podría acercarse a niveles inferiores indicados por las solicitudes de desempleo. Goldman también destaca que su indicador compuesto de holgura laboral («slack tracker»), basado en diez métricas, marca actualmente un 4,6 %, «lo que indica que el mercado laboral es más débil de lo que sugiere una sola tasa de desempleo».
En cuanto a los salarios, si se cumple el consenso, la tasa de crecimiento salarial anual caerá por debajo del 3 % por primera vez en más de cuatro años.
El indicador amplio de salarios de Goldman Sachs, que integra múltiples métricas, muestra un crecimiento trimestral anualizado del 3,0 % y un crecimiento interanual del 3,3 %. El indicador proxy de Deutsche Bank para el crecimiento nominal de salarios se espera que baje ligeramente al 4,1 %, lo que el banco considera «compatible con un sólido crecimiento del gasto del consumidor». Cabe destacar que la productividad del tercer trimestre subió un 3,6 % interanual, muy por encima del 2,7 % esperado, mientras que los costos laborales unitarios cayeron inesperadamente un 0,7 %.
Ruta de la Fed: las expectativas de alza de tasas se erosionan tras el colapso de la IA
En la reunión de política monetaria de octubre, la Reserva Federal mantuvo los tipos sin cambios, aunque dos miembros emitieron votos en contra.
El presidente de la Reserva Federal, Warsh, indicó que los tipos subirían a un «ritmo medido». Durante la fuerte caída del Nasdaq el jueves, Hammack, de la Fed de Cleveland, afirmó que la política monetaria «debe adoptar una postura restrictiva», favoreciendo «ajustes más frecuentes y menores»; Barkin, de la Fed de Richmond, señaló que se esperan nuevas subidas de tipos, aunque expresó incertidumbre sobre su «magnitud y ritmo».
Los economistas de Goldman Sachs prevén que la Reserva Federal aplique una segunda y última subida de tipos en diciembre, elevando el rango objetivo de la tasa de fondos federales al 4,00 %-4,25 %, tras lo cual pausará y reanudará los recortes a finales de 2027 o principios de 2028. Antes de esta semana, el precio implícito del mercado para una subida en diciembre era de unos 21 puntos base (aproximadamente 83 % de probabilidad).
Tras la fuerte venta en el sector de IA el jueves, el precio implícito para una subida en la reunión de diciembre ha bajado a 17,25 puntos base (aproximadamente 70 % de probabilidad), mientras que el rendimiento del bono estadounidense a 2 años cayó unos 12 puntos base en un mercado alcista con curva empinada. El equipo de ventas de tasas de Goldman Sachs señaló que los dos principales riesgos bajistas para las tasas cortas y medias son: primero, que Trump reinicie ataques contra Irán tras las elecciones intermedias, reavivando las expectativas inflacionarias; segundo, el colapso del trading algorítmico de IA, provocando fuertes impactos negativos sobre el crecimiento. Según un informe de Axios publicado el jueves por la noche, Trump declaró que una decisión sobre la guerra con Irán «está próxima».
Una publicación sólida de datos podría ser lo último que necesita el mercado
En conjunto, antes de esta publicación de datos no agrícolas, los fundamentales del mercado laboral muestran un patrón excepcionalmente sólido en los últimos años: las solicitudes iniciales de desempleo están cerca de su mínimo en 57 años, los despidos de octubre son los más bajos desde 2023, las vacantes de empleo según JOLTS aumentaron en 333 000 y los datos de ADP superaron las expectativas. En este contexto, el riesgo de que los datos de empleo superen la previsión consensuada de 65 000 se inclina claramente al alza, y la tasa de desempleo también podría bajar.
El problema radica aquí. Un informe sólido daría amplia justificación a Warsh, Hammack y Barkin para subir los tipos en diciembre, justo cuando el Nasdaq acaba de experimentar su peor jornada desde marzo de 2020.
El equipo de ventas de tasas de Goldman Sachs considera que un único dato no puede eliminar por completo la cotización del mercado para subidas de tipos; más bien, un número de empleo razonablemente bueno probablemente vuelva a poner sobre la mesa la posibilidad de una subida en diciembre, añadiendo otro factor de presión sobre las ya existentes dificultades derivadas de la IA. Dada la posición actual —las estrategias CTA han comenzado a vender neto futuros y las instituciones orientadas al largo están «atrapadas otra vez»— esto no augura una recuperación de fondo. El modelo de Goldman Sachs muestra que, si el mercado cae otros 2,5 desviaciones típicas respecto a los niveles actuales, la posible magnitud de la venta de futuros del S&P 500 podría alcanzar los 7 480 millones de dólares en la próxima semana.
Cabe destacar que la revisión de los datos no agrícolas de septiembre para agosto (que pasaron de una cifra inicial revisada a la baja hasta 133 000 y finalmente a 29 000) también es algo que el mercado debe vigilar de cerca: la última revisión tuvo un impacto en el mercado de bonos y en la fijación de tasas comparable al de los datos principales.