La CCO de BIT, Cynthia Wu, desglosa los puntos críticos de la industria de activos digitales: comprar es solo el punto de partida; la custodia adecuada es la verdadera ventaja competitiva
 Tapbit Wire
Fuente: BIT
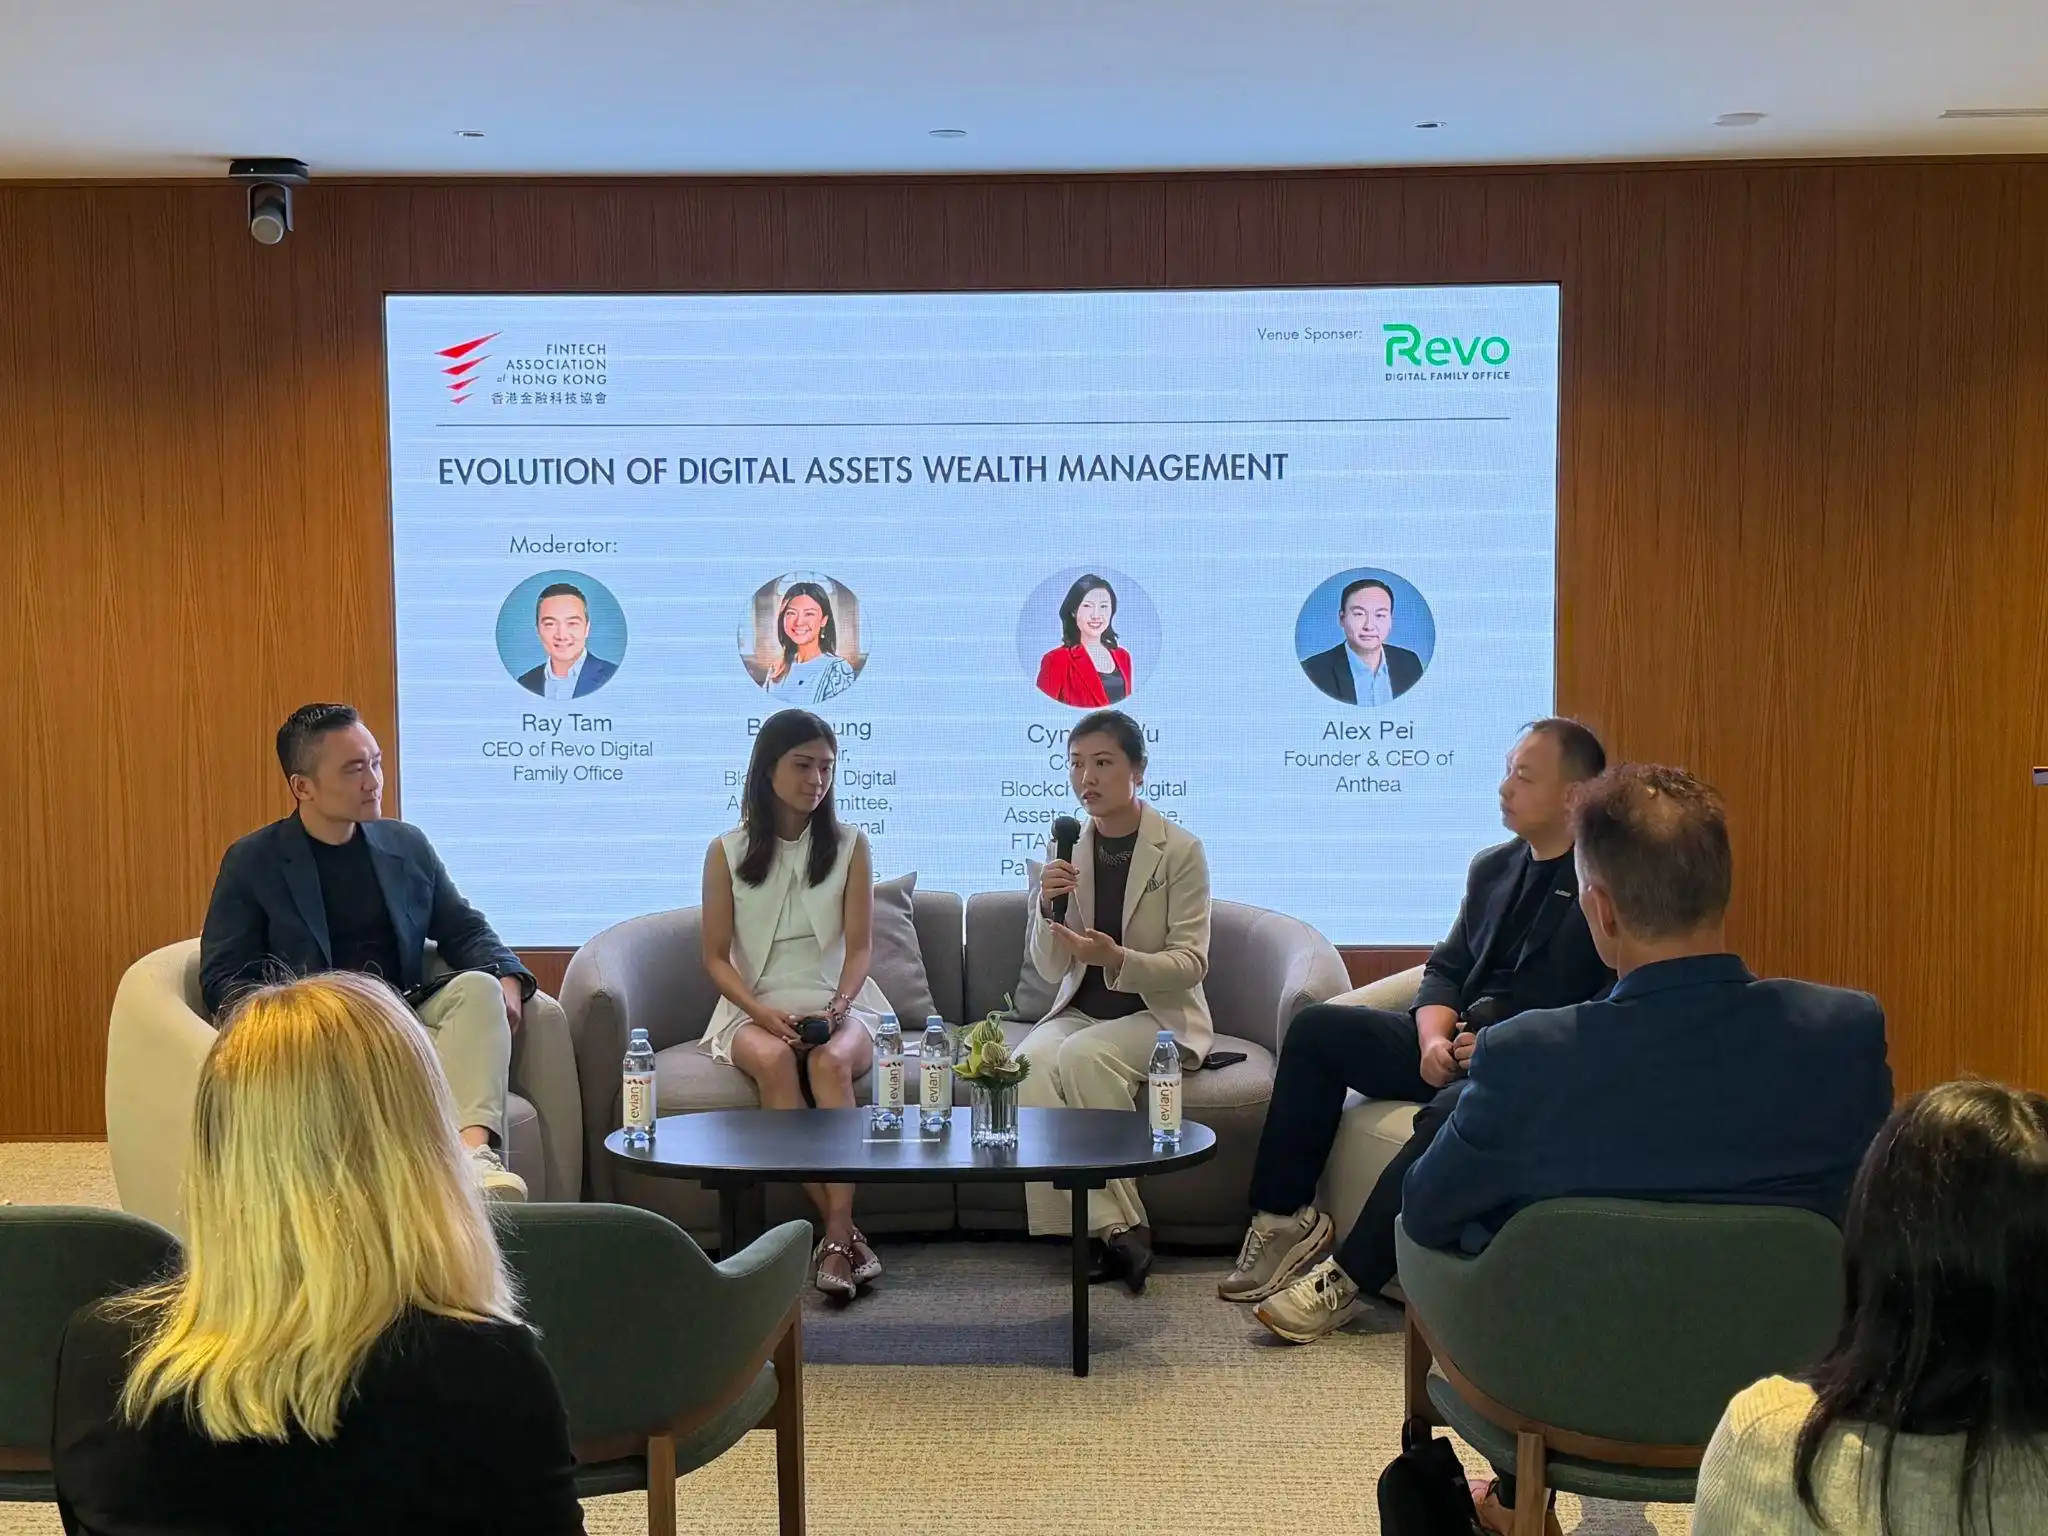
El 3 de noviembre de 2026, la Asociación de Fintech de Hong Kong (FTAHK) organizó una mesa redonda titulada «La evolución de la gestión patrimonial de activos digitales» en Raffles Family Office, en Central, Hong Kong. Cynthia Wu, socia fundadora y directora comercial (CCO) de BIT y copresidenta del Comité Blockchain y Activos Digitales de la FTAHK, fue invitada a participar junto a Belle Leung, jefa de Asia Pacífico en Xapo Bank, y Alex Pei, fundador y CEO de Anthea.
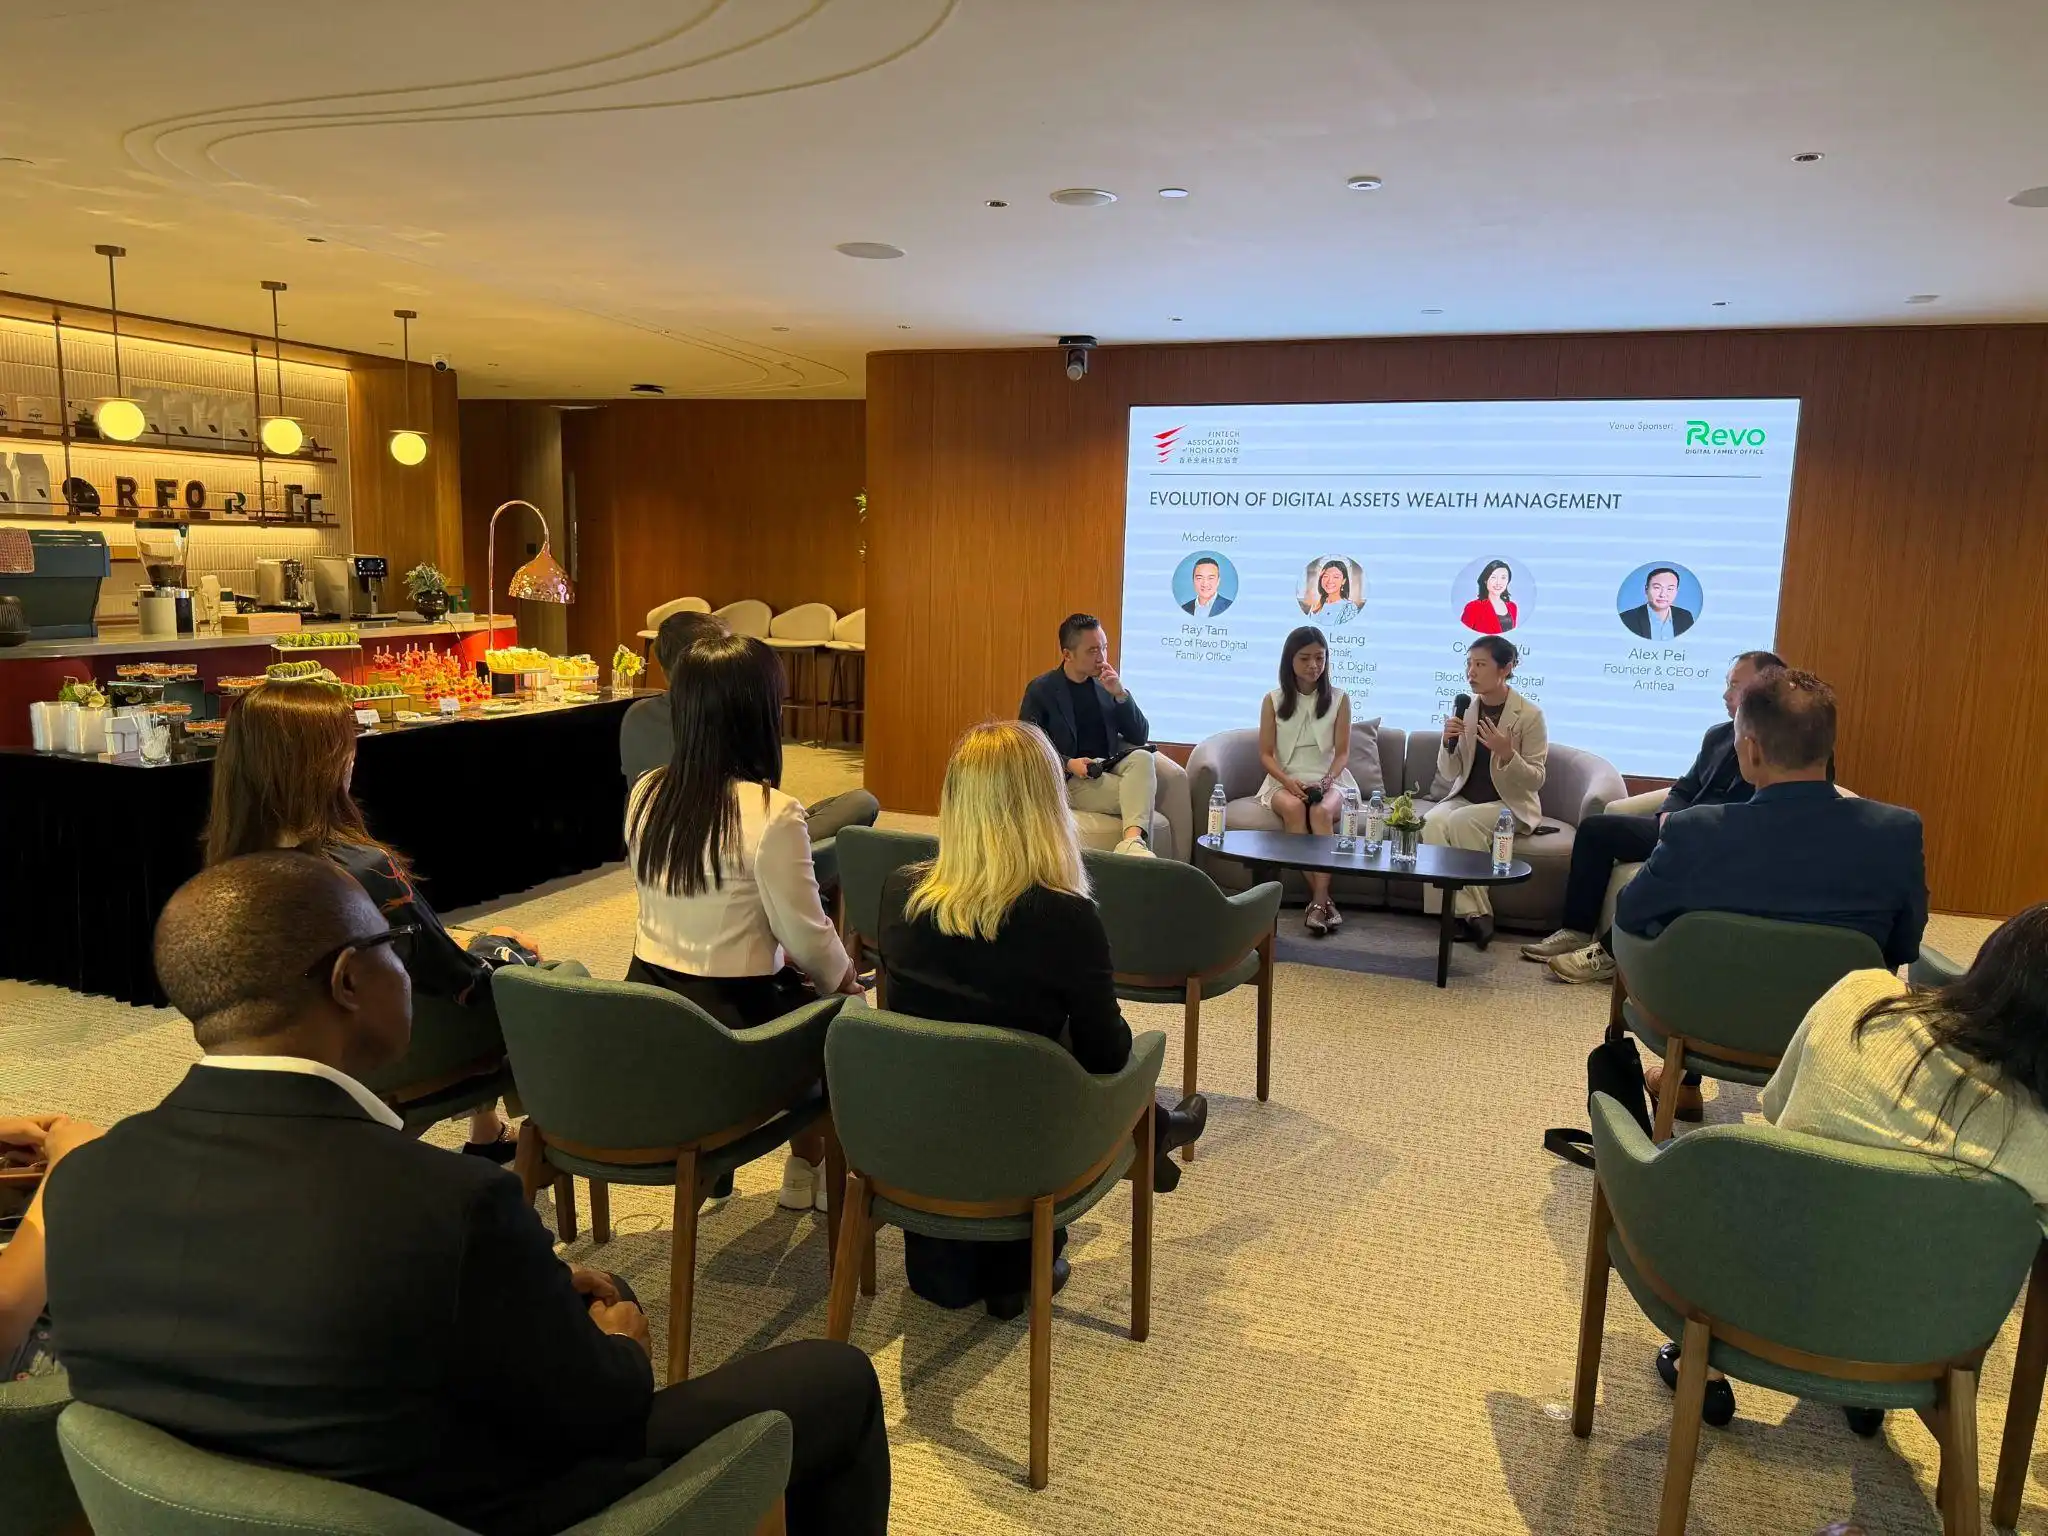
La mesa redonda se centró en las necesidades cambiantes de los clientes de patrimonio privado, analizando cómo la custodia, el seguro, los productos de rendimiento, los productos estructurados y los avances regulatorios están configurando colectivamente el futuro de la gestión patrimonial de activos digitales. Tras atravesar un ciclo completo de mercado, el enfoque de los clientes familiares ha pasado del precio a la seguridad operativa; el rendimiento y la estructura no son el problema: lo clave es si los riesgos están claramente valorados y eficazmente aislados.
I. Demandas de los clientes familiares: de «¿Puedo comprarlo?» a «¿Puedo custodiarlo correctamente?»
Al referirse a las necesidades cambiantes de los clientes de patrimonio privado, Cynthia reflexionó sobre el panorama sectorial hace tres años: el mercado acababa de sufrir el colapso de FTX, la confianza estaba en mínimos históricos y la primera pregunta de la mayoría de las familias no era «¿Qué debería comprar?», sino «¿Está mi dinero seguro donde está?». Para los inversores que deseaban asignar capital a activos digitales, no existían vehículos de inversión regulados disponibles, y los ETF estadounidenses de Bitcoin al contado no tendrían posibilidades de aprobación durante varios meses más.
Destacó que los inversores actuales son más sofisticados y sus preguntas, más específicas y profesionales: ¿dónde se custodian exactamente los activos?, ¿están segregados?, ¿qué organismo regula a la institución con la que operan?, ¿pueden aparecer en el mismo informe que otros activos de su cartera? Además, los clientes prefieren cada vez más formatos de vehículos de inversión con los que ya están familiarizados, razón por la cual BIT lanzó recientemente un ETF de Bitcoin al contado (BBIT) en Suiza: algunas familias desean poseer Bitcoin de una forma reconocida por auditores, fideicomisarios y comités de inversión.
«La industria sin duda enfrentará nuevos problemas, pero la preocupación más importante jamás ha cambiado: las familias siguen preguntando ‘¿Está mi dinero seguro?’, solo que ahora lo hacen con mayor precisión», afirmó Cynthia. Sus inquietudes han pasado del precio al nivel operativo: persisten los recuerdos de 2022 y el riesgo de contraparte sigue siendo prioritario; otra cuestión es la sucesión patrimonial: si me ocurre algo, ¿cómo se gestionarán estos activos? «La demanda ha cambiado de ‘¿Puedo comprarlo?’ a ‘¿Puedo custodiarlo correctamente?’».
II. Identificación del rendimiento: el problema no es el rendimiento en sí, sino el rendimiento con fuentes poco claras
Respecto al fenómeno de que, tras las quiebras sucesivas de instituciones crediticias en el ciclo anterior, el término «rendimiento» se volvió peyorativo para muchas familias, Cynthia considera: «El rendimiento en sí nunca ha sido el problema; lo problemático es el rendimiento con fuentes poco claras».
Explicó que los rendimientos genuinos equivalen esencialmente a la valoración del tiempo y el riesgo: los inversores comprometen activos durante un período o asumen una exposición al riesgo claramente definida y reciben una compensación acorde. Por tanto, el riesgo no debe eliminarse, sino que forma parte del rendimiento. Lo fundamental es si el riesgo está aislado y cuantificado, si los inversores entienden claramente qué riesgos asumen, si existen límites a dicho riesgo y si este está segregado del resto de actividades de la institución.
Citó la célebre frase de Buffett «El riesgo proviene de no saber lo que se está haciendo» y señaló que esta es precisamente la raíz del ciclo anterior: el problema no era el rendimiento, sino que el riesgo no se había valorado razonablemente ni controlado eficazmente. Al respecto, sugirió que las familias formulen la misma pregunta a cualquier institución: «y muy gustosos les invitamos a hacérnosla primero»: ¿A qué riesgo corresponde el rendimiento que recibo? ¿Cuáles son los límites de ese riesgo?
III. Productos estructurados: la estructura puede redistribuir el riesgo, pero no eliminarlo por completo
Ante la proliferación de productos estructurados como fondos tokenizados, activos del mundo real (RWA) y notas con protección de capital, Cynthia considera que, para evaluar si hacen más seguros los activos digitales, primero debe aclararse el significado de «seguro».
Señaló que ninguna estructura puede resolver los problemas inherentes al activo: ya sean riesgos a nivel de protocolo —como vulnerabilidades de software, fallos de gobernanza o ciberataques—, o riesgos de mercado —como volatilidad de precios, escasez de liquidez o brechas nocturnas—, ninguno puede eliminarse mediante la estructura del producto. Los productos tokenizados operan sobre contratos inteligentes, lo que añade un riesgo adicional derivado del código al propio activo.
Lo que sí puede cambiar la estructura es quién asume el riesgo. Tomó como ejemplo la bolsa suiza SIX: poco después de la crisis de Lehman en 2009, SIX permitió emitir productos estructurados con garantía, exigiendo a los emisores depositar colateral en la bolsa y revalorizarlo diariamente. En caso de impago del emisor, la bolsa liquida el colateral para reembolsar a los inversores, reduciendo notablemente el riesgo de insolvencia. Pero con frecuencia el riesgo solo se transfiere: aunque las notas con protección de capital sin garantía reducen el riesgo a la baja, dicha protección depende únicamente de la promesa del emisor, aumentando así la exposición del inversor al riesgo crediticio del emisor; mientras que los ETF de Bitcoin con amortiguación e ingresos ya cotizados en Estados Unidos demuestran que, ya sea comprando protección u obteniendo rendimiento adicional, el costo es renunciar a parte de la ganancia potencial.
«La señal que más merece vigilancia es un producto que promete protegerlo de riesgos que ninguna estructura puede eliminar. Si falla la propia red o el mercado cae un 30 % en una sola noche, ninguna estructura podrá cambiar eso. La protección solo funciona realmente si el mercado sigue funcionando».
IV. Responsabilidad de los agentes de IA: puedes delegar operaciones, pero no la responsabilidad
Sobre quién debe asumir la responsabilidad cuando activos familiares futuros sean gestionados parcialmente por agentes de IA y se produzcan operaciones erróneas, Cynthia afirmó que, aunque la pregunta parece innovadora, su fundamento es antiguo: la alineación entre autoridad y responsabilidad.
Ella considera que la responsabilidad no puede recaer en el modelo. Los modelos actuales son meramente software: carecen de balance, licencia ni deber de cuidado. «Si ya ha llegado la IA general (AGI) sigue siendo debatible, y personalmente conservo escepticismo. Pero, independientemente, la infraestructura jurídica, regulatoria y social vigente no trata a la IA como una entidad independiente, como una persona o una empresa». Por tanto, la responsabilidad debe corresponder a la parte que despliega al agente y define su autoridad: si el agente lo proporciona una plataforma, esta debe no solo imponer límites, sino también garantizar que el agente y su autorización sean realmente adecuados para la familia; si la familia introduce el agente por sí misma, mayor responsabilidad recae sobre ella, mientras que la plataforma debe asegurar los límites y mantener registros auditables completos.
También señaló que la verdadera dificultad radica en la atribución. Por inteligente que sea un agente, nunca será infalible, y buenas decisiones no garantizan necesariamente buenos resultados. «No despedimos a un gestor patrimonial por una sola asignación perdedora en un trimestre; en cambio, evaluamos su proceso decisorio a largo plazo. El mismo criterio debe aplicarse a los agentes de IA. La inteligencia aumenta las probabilidades de éxito, mientras que los límites determinan el costo de un error aislado. Puedes delegar operaciones, pero no puedes delegar la responsabilidad.»
V. Los próximos tres años: se espera la aparición del primer fondo regulado gestionado por agentes de IA
Al ser preguntada sobre el desarrollo más importante para la gestión patrimonial de activos digitales en los próximos tres años, Cynthia emitió un juicio concreto: «Creo que, en tres años, veremos el primer fondo regulado de activos digitales gestionado por agentes de IA y ejecutado íntegramente en blockchain, y dichos agentes recibirán su remuneración en bitcoin.»
Acerca de BIT
BIT (anteriormente Matrixport), fundada en 2019, es un destacado grupo global de servicios financieros para activos digitales. Con sede central en Singapur y oficinas en siete países y regiones, el grupo conecta las finanzas tradicionales con los mercados de activos digitales mediante marcos sólidos de gobernanza, capacidades técnicas y operaciones cumplidoras.
BIT ofrece servicios integrales de activos digitales a instituciones globales e inversores profesionales, abarcando negociación, custodia, gestión de activos, liquidez y financiación, además de apoyar la incorporación y aplicación en cadena de activos del mundo real (RWA). Sus entidades poseen licencias pertinentes y están sujetas a regulación local en Singapur, Hong Kong, Suiza, Reino Unido, Estados Unidos y Bután, incluida la licencia de Institución de Pagos Principal (MPI) en Singapur y la licencia de gestión colectiva de activos otorgada por FINMA suiza.
Actualmente, el grupo gestiona activos superiores a 6 000 millones de USD, con un volumen mensual de negociación que supera los 7 000 millones de USD, intereses acumulados pagados a clientes por más de 2 000 millones de USD y una valoración superior a 1 000 millones de USD. Ha sido incluido en el Índice Hurun Global Unicorn 2024 y en la Lista de Unicornios Fintech de Singapur 2025.
Descargo de responsabilidad
Este contenido es solo referencial y no constituye asesoramiento de inversión, oferta de inversión ni invitación a adquirir producto financiero alguno, ni tampoco constituye una oferta pública ni promoción de los productos mencionados aquí en ninguna jurisdicción. La información contenida en este artículo no debe considerarse una recomendación para estrategia o producto de inversión específico. Los precios de los activos digitales son altamente volátiles, la inversión implica riesgos y los rendimientos pasados no garantizan resultados futuros.
Este artículo es una colaboración y no representa las opiniones de BlockBeats.